央国企信创这三年:2027年全部改造完,难点在控制层
 广告
本文解读:《2026央国企信创数字化研究报告-信创纵横》 · 共 58 页 · 原文
央国企信创的真正难点,不在换掉办公邮箱,而在换掉车间里那几台 PLC。信创纵横这份报告把话讲 得很直:2027 年底前 100% 国央企必须完成信息化系统信创改造,前面的替代基本可预期,卡住的多是控制层。
研究覆盖 131 家央企和 46 万家国企,按发展背景、建设框架、采购要求、成功案例、挑战与策略五章展开, 从政策节点一路讲到雷神、蓝凌这类供应商的落地案例。
报告给出一条主线:信创化保安全,数字化求发展,两者是一体之两翼。资金侧也撑得住,2025 年央企 固定资产投资 5.1 万亿元,战略性新兴产业 2.5 万亿元、占 41.8%。
但报告没有回避落差,工业控制层的国产份额与办公系统完全不是一个量级,这也决定了下一阶段的 投入重心。
谁控制了设备,谁就掌握了诊断、固件和故障处置的主动权。
图源:《2026央国企信创数字化》(第1页)
一、时间表很硬:2027 年底必须全部完成
2022 年 9 月,国资委下发信创替代文件,要求央国企全面落实信息系统国产化改造,并明确了节奏。报告列出的分段要求是:2022 年 11 月底前完成信创改造方案规划并报送国资委;2023 年 1 月起, 每季度报送改造最新进度。
替换按紧急程度分了三档:OA、门户、邮箱、档案、党群这类系统到 2027 年底“全面替换”, 战略决策、ERP、风控、CRM 属于“应替就替”。
最软的一档是“能替就替”,指向生产制造和研发系统。报告的原话是最终目标在 2027 年底前全面完成,100% 国央企必须完成信息化系统信创改造。
这份时间表的含义被报告讲透了:越靠近业务前台,替代越容易;越靠近设备和工艺,替代越是硬骨头。
真正难的不是替换清单,是清单之外那些还在跑外资固件的产线。

图源:《2026央国企信创数字化》(第4页)
二、钱袋子:5.1 万亿投资,41.8% 投战新
报告说央国企信创能不能推下去,先看资金。2025 年中央企业完成固定资产投资 5.1 万亿元。其中战略性新兴产业投资 2.5 万亿元,占总投资比重提升到 41.8%,报告认为这显示央企 对数字化和信创领域的投入持续保持在较高水平。
研发端也不弱:央企研发经费投入达到 1.1 万亿元,连续四年超过万亿元,研发投入强度 2.86%, 2025 年基础研究投入首次突破千亿元。
2026 上半年,央企固定资产投资同比增长 4.5%,研发经费投入同比增长 3.8%,指标没有掉头。专项资金的通道同样明确。超长期特别国债 2025、2026 年每年发行 1.3 万亿元,其中 8000 亿元 用于“两重”建设、5000 亿元用于“两新”。
2026 年支持项目 1417 个,投向新增科技创新、人工智能、算力基础设施,报告判断信创投入 有望恢复或加大。
补贴还在,但换了方向——从买设备转向买算力、买模型、买场景。

图源:《2026央国企信创数字化》(第5页)
三、控制层才是真问题:国产份额 8.3%
报告最值得看的一节,是用波兰事件讲工业信创的安全觉醒。2025 年 12 月,波兰一座为 5 万居民 供热的热电厂因网络攻击停机 11 天。
攻击者没有用恶意软件,也没用零日漏洞,而是利用设备自带的合法功能和一连串安全配置缺陷。 一台汽轮机能不能重新转起来,取决于能不能改回那三台 PLC 的运行状态。
对照国内现状,报告给出的数字很刺眼:西门子在中国中大型 PLC 市场长期占四成以上,2024 年 外资前五大品牌合计市占率 86.2%,国产厂商份额仅 8.3%。
而小型 PLC 的国产化率已经达到 39.7%。同一类设备,大一档和小一档之间差出四倍多的国产比例。报告由此改写了信创的评价标准:过去主要靠合规达标和替代率考核推动,往后“能不能扛住一次 真实攻击”会成为更硬的检验。
监管的两道闸门也在收紧。2021 年《关键信息基础设施安全保护条例》要求优先采购安全可信产品, 未按规定安全审查的,处采购金额 1 倍以上 10 倍以下罚款。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
2026 年 10 月 1 日施行的《公安机关网络空间安全监督检查办法》,把检查对象扩到网络运营者、 数据处理者和个人信息处理者,并允许远程漏洞探测。
办公系统替代是面子,控制层替代是里子,里子才决定停机还是不停机。

图源:《2026央国企信创数字化》(第8页)

图源:《2026央国企信创数字化》(第9页)
四、底座:2185 EFLOPS 算力与三种建法
建设框架一章从算力讲起。截至 2026 年 6 月,我国智算总规模达到 2185 EFLOPS(FP16 精度), 在用标准机架超过 1556 万架。国家算力枢纽节点集聚了全国 80% 以上的机架资源,报告判断“东数西算”格局基本成型。
需求的增长更猛。报告引用 Sora 的训练算力约是 GPT-3 的 8.2 倍,单次推理消耗是文本模型的 数百倍,训练和推理两头一起拉大缺口。
面对这个缺口,报告把央国企智算中心的建设归为三种模式。一是租用,直接采购运营商或云厂商算力, 上线快、前期投入低,适合中小规模快速验证。
二是自研自建,企业自己建数据中心和智算集群,数据自主可控、长期成本更低,是大型央企的主流 选择。三是共建共享,联合运营商或科技企业共同建设,资源互补、风险共担,适合跨行业跨区域的大型项目。
报告特别强调三者并不互斥,头部央企往往组合使用,在自主可控和成本效率之间找平衡。
算力不是越自建越好,能长期跑住的账才算得过来。

图源:《2026央国企信创数字化》(第10页)
五、采购:过不了国测,投标资格都难拿
第三章谈采购,起点是政策口径的变化。2024 年 7 月到 8 月连出三份文件,把统一采购平台、 市场准入和央企采购规范串到一起。
其中《关于规范中央企业采购管理工作的指导意见》明确,首台套装备、首批次材料、首版次软件, 以及央企科技创新成果推荐目录里的成果,可采用谈判或直接采购方式。
报告据此判断,中央企业采购正在成为创新产品的“首用者”,先试先用会被鼓励。门槛则落在测评上。从 2023 年 7 月首版《安全可靠测评工作指南》到 2026 年 6 月第四版,安全 可靠测评已发布 8 期结果,聚焦 CPU、AI 芯片、打印机主控芯片、操作系统和数据库。
报告列出的硬性条件包括:厂商须在中国境内注册,产品须面向市场公开销售,同一送测单位一个 受理期最多送测 CPU、操作系统、数据库各两款,通过后有效期为 3 年。
在实际评标里,报告归纳出五个考量:全栈兼容、自主可控、数据安全、全生命周期运维、市场表现。 芯片用 ARM、x86 还是 RISC-V,操作系统是统信还是麒麟,数据库是达梦还是 OceanBase,都要成链验证。
“为替代而替代”的项目在减少,性能不达标的国产方案照样会被否。
图源:《2026央国企信创数字化》(第11页)
六、数科公司近 500 家,和供应商怎么分工
玩家一章把参与者拆成三方:央国企内部的信息化部门、下属数科公司、外部第三方信创供应商。信息化部门负责统筹规划、研发、实施和资源协调,集团层面往往由高层牵头成立委员会或工作组, 解决跨部门协作。
数科公司的规模已经不小。报告引用国资委数据,为布局新一代信息技术、AI 等战略性新兴领域, 央企已成立近 500 家数科公司。
报告给的行业分布是:信息通信 80.0%,能源 66.7%,运输物流 66.7%,另有行业 56.0%、44.4%、 37.5%,最低两组为 25.0% 和 18.2%。两边的优势互补得很清楚:数科公司更懂母体业务场景、文化契合度高、数据权限也更大;外部供应商 则在通用产品、前沿技术应用和市场化机制上更强。
报告对未来的判断是,数科公司开始向上下游生态和外部市场输出方案,外部供应商继续在通用 产品和新技术上加码,两者与业务部门紧密协作。
数科公司解决“懂不懂业务”,外部厂商解决“做不做得出产品”。
图源:《2026央国企信创数字化》(第13页)
七、四类行业的样板:从雷神到国家电网
案例章按行业铺开,制造业一端的代表是中车集团。报告写它形成集团及子公司一体化穿透的经营 指标体系,统筹流程、数据、信息系统框架建设。
能源和电力一端的代表是国家电网,路径是“三融三化”和“三条主线”:信息技术、数字技术融入 业务、生产一线和产业生态,架构中台化、数据价值化、业务智能化。
金融一端的代表是工商银行,围绕“用数、运营、链接、触达”四大平台推进,全面引入国产化技术 和设备,推动核心业务系统全栈自主可控。
通信一端的代表是中国电信。2024 年它把“四融”升级为“七融”,把人工智能、量子信息等七大战新 业务能力与基础业务深度融合,IT 平台 100% 上云,自研率同比增加 11.7%。
供应商侧的样本也给了数字。雷神科技已实现海光、兆芯、飞腾、龙芯四大技术路线全覆盖, 覆盖 6 个行业领域、70 家以上央国企客户、200 多个中标项目、20 多个省份。
报告还提到信创产业链图谱的完整度,从 CPU、AI 芯片、存储芯片,到操作系统、数据库、中间件, 再到整机、外设、云计算与信息安全,链条已经相对齐全,短板集中在工业软件和 EDA 工具。
样板不缺,缺的是把样板复制到成本和人才都不占优的中小国企。
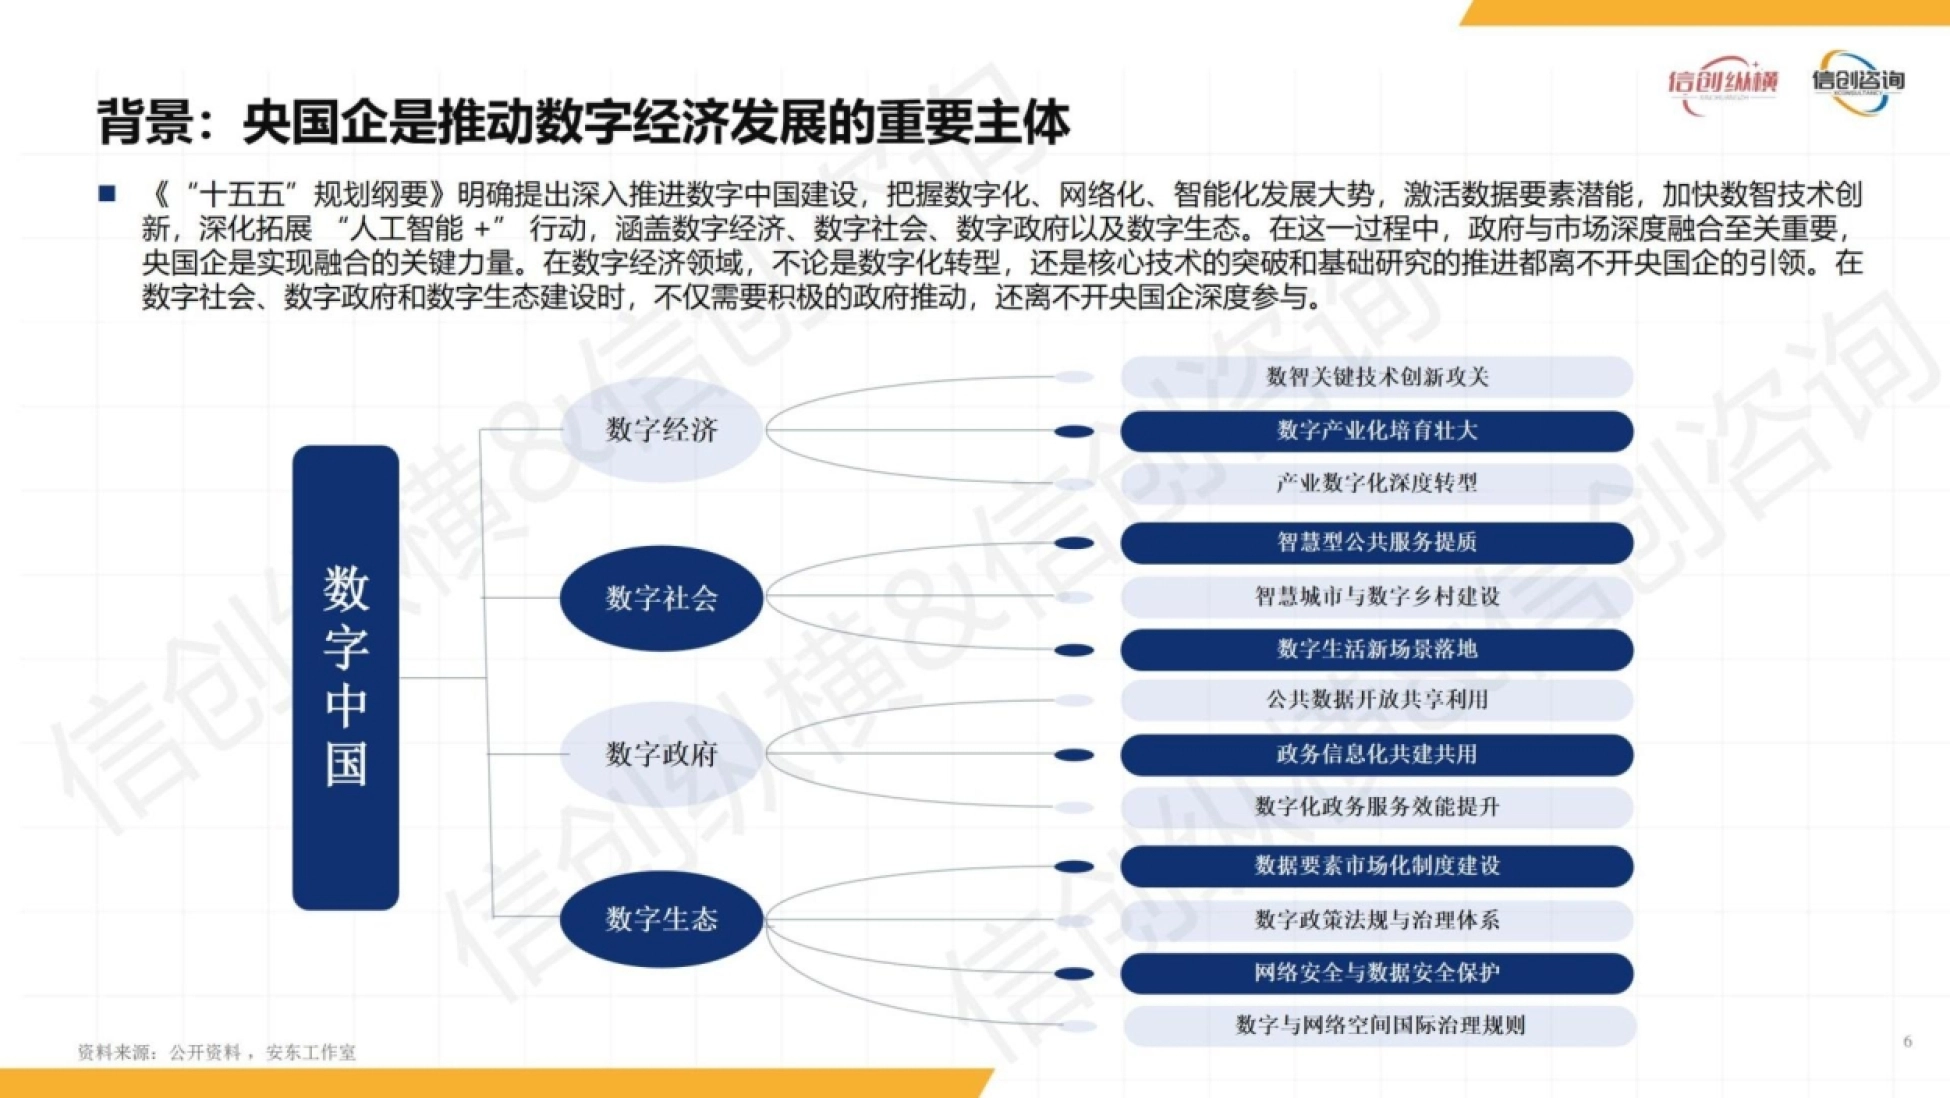
图源:《2026央国企信创数字化》(第6页)
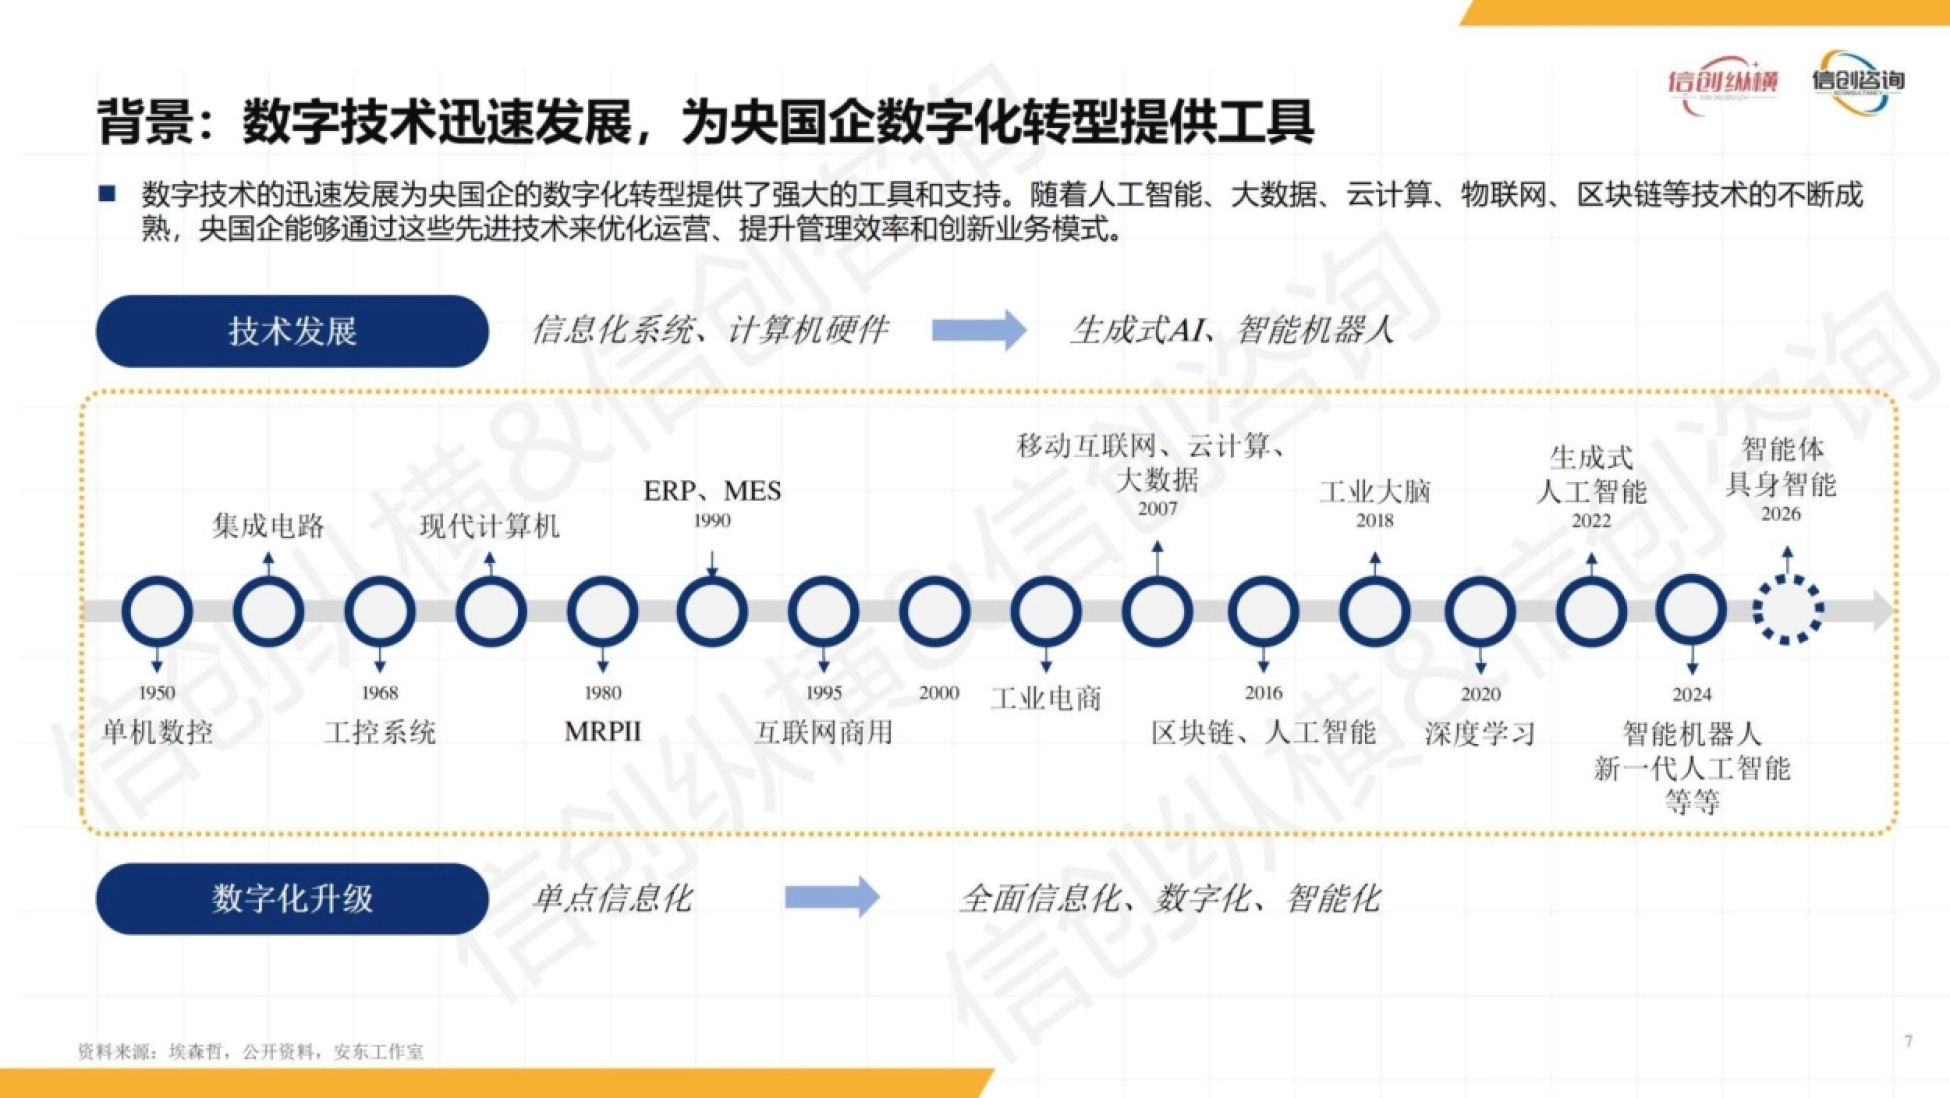
图源:《2026央国企信创数字化》(第7页)
八、AI 预算过半超 2000 万,落点回到场景
最后一章把信创和 AI 放在一起看。报告引用第一新声智库数据,央国企数智化转型预算 2025 年 整体接近 7000 亿元,2023 至 2028 年复合增速 11.95%。
AI 相关投入的重心在上移:预算 2000 万元以上的央国企占比达到 55%, 2000 万至 5000 万、5000 万至 1 亿两个区间占比相比 2024 年明显提升,中小预算区间占比回落。
采购市场的反应更剧烈。2025 年央国企大模型招采中标披露金额约 295.2 亿元,较 2024 年 增长超 3.5 倍,央国企项目占比超六成,能源、金融、制造是落地主力。
落地样本也具体:国家电投内蒙古公司的“飞爬协同加 AI 视觉”全栈国产化检测系统,缺陷识别 准确率超 97.52%,单台机组年减少停机 120 小时。
报告的判断是央企 AI 应用已进入“行业 Know-how”深度阶段,2026 年 7 月国资委发布的第二批 央企 AI 高价值场景共 60 项。
挑战同样被列得很直白:国产芯片和操作系统性能仍有差距,工业软件适配率低,技术路线生态 割裂,复合型人才严重不足,盈利模式偏单一。
报告给出的对策是分阶段替代、多源化采购、构建统一数据中台、组织扁平化,以及从硬件销售 转向数据增值服务。这份 58 页报告的完整框架、政策时间轴与案例细节,都在运营动脉(www.yydm.cn)上,搜标题即可打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。