AI短剧成本降到几万块一部,爆款却只有4.4%
 广告
本文解读:《2026AI短剧:注意力经济新兴市场,AI赋能工业化生产-国信证券》 · 共 34 页 · 原文
AI 把短剧的成本打到了几万元一部,但赚钱这件事没变容易——爆款率还是那道坎。
国信证券这份 10 月 24 日的行业专题共 30 页,维持"优于大市"评级,核心结论是:AI 视频生成跨过了商用门槛, 短剧从内容生意变成工业化生产,行业规模还会继续高速扩容。
供给端的证据很硬:Seedance 2.0 发布后,抖音端原生 AI 剧中仿真人剧升到 2.5 万部/月, 国内外头部短剧 APP 的 AI 剧渗透率快速提到 90%,单部成本可降至 3–8 万元。
需求端同样在放量:26M5 短剧 APP 月活 4.02 亿、月人均使用时长 26.9 小时,双双同比 +77%; 叠加微信与抖音小程序后,去重用户规模 8.51 亿。
成本降了九成,但爆款率还是 4.4%,这才是这条赛道真正的门槛。
图源:《注意力经济新兴市场,AI赋能工业化生产》(第1页)
一、为什么短剧天生适配 AI
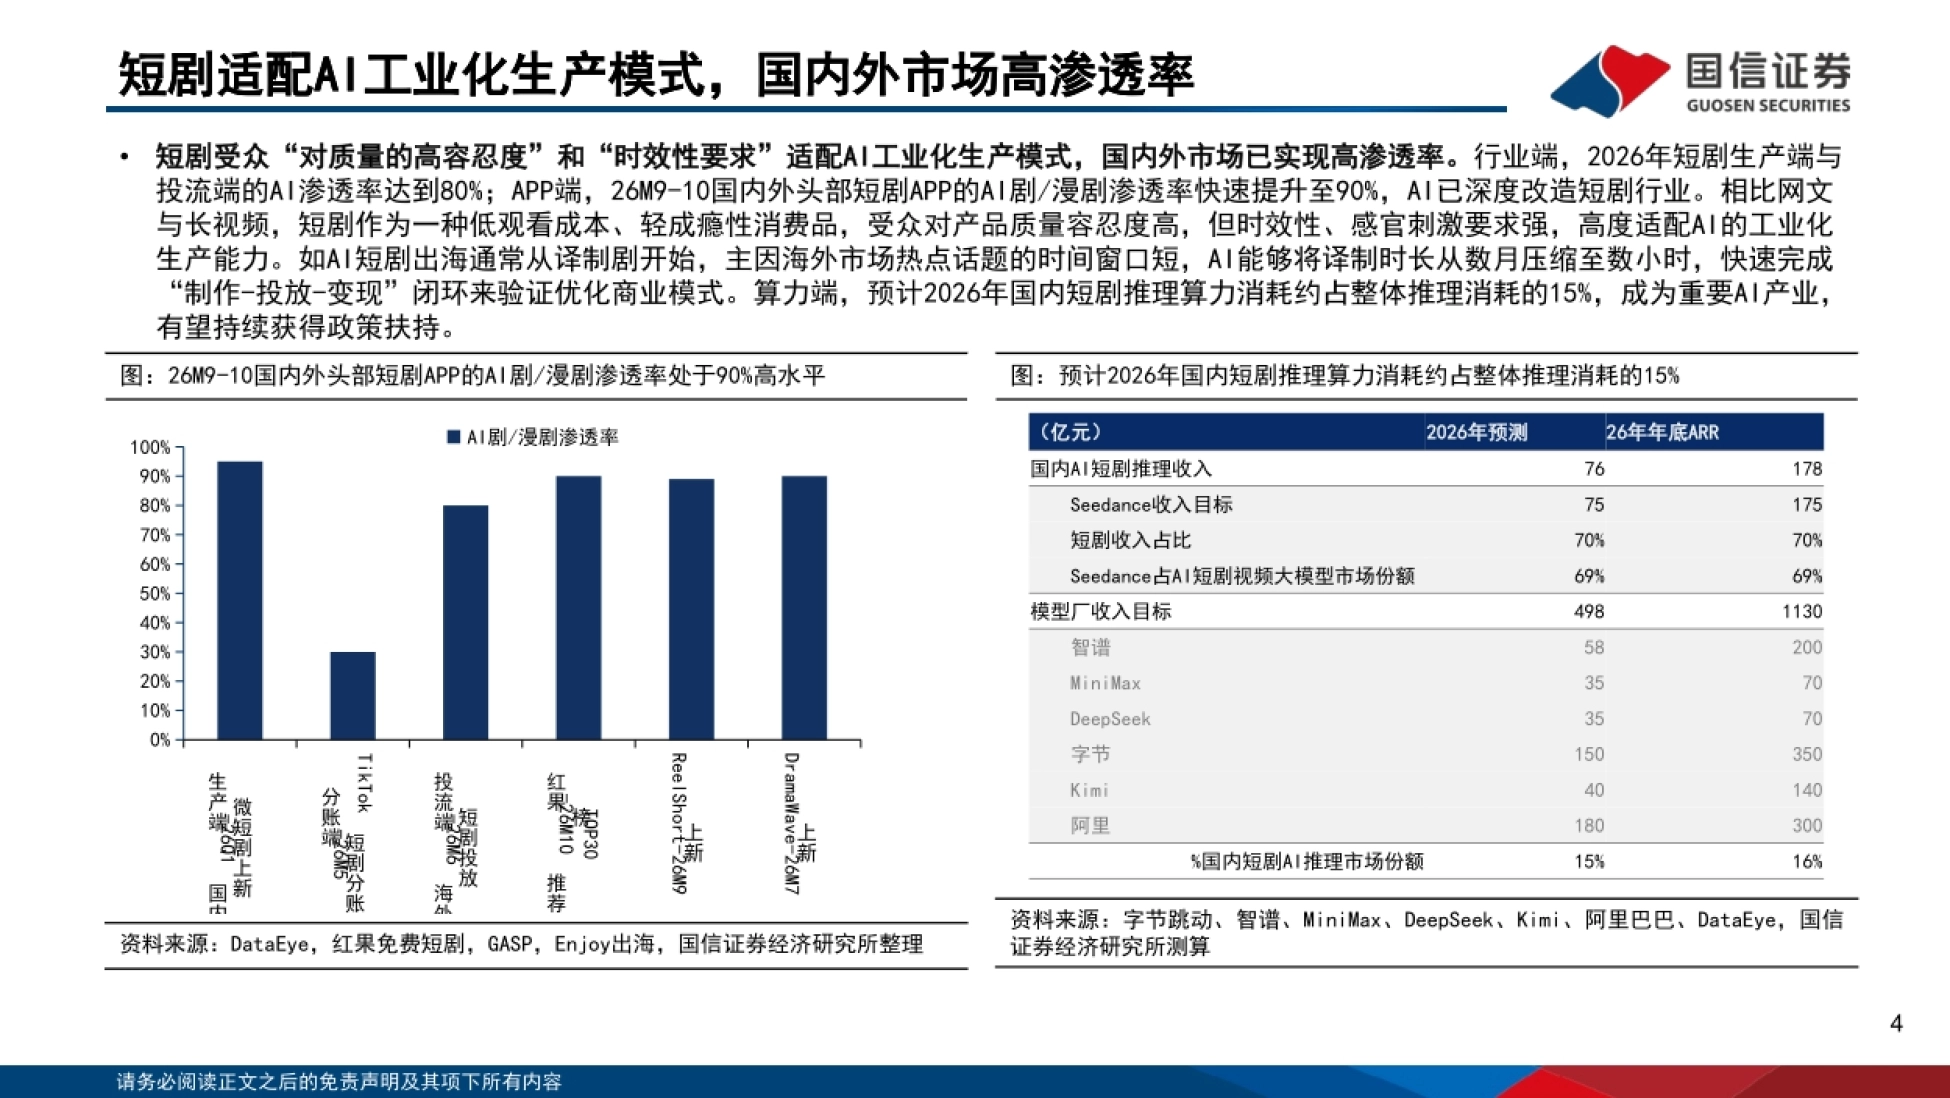
报告的解释不是"AI 能做视频",而是"短剧容忍 AI 的短板"。相比网文与长视频,短剧是一种低观看成本、轻成瘾性消费品。受众对质量容忍度高,但对时效性、感官刺激要求强, 这恰好对上 AI 的工业化生产能力。
渗透率的数字已经说明问题。行业端,2026 年短剧生产端与投流端的 AI 渗透率达到 80%; APP 端,26M9 至 10 月国内外头部短剧 APP 的 AI 剧与漫剧渗透率到了 90%。
出海场景更能看出时效性的价值:AI 短剧出海通常从译制剧起步,因为海外市场热点话题窗口短, AI 能把译制时长从数月压缩到数小时,快速完成"制作、投放、变现"闭环去验证模式。
算力端也有分量:报告预计 2026 年国内短剧推理算力消耗约占整体推理消耗的 15%,成为重要 AI 产业。

图源:《注意力经济新兴市场,AI赋能工业化生产》(第2页)
二、供给:仿真人剧成了主力
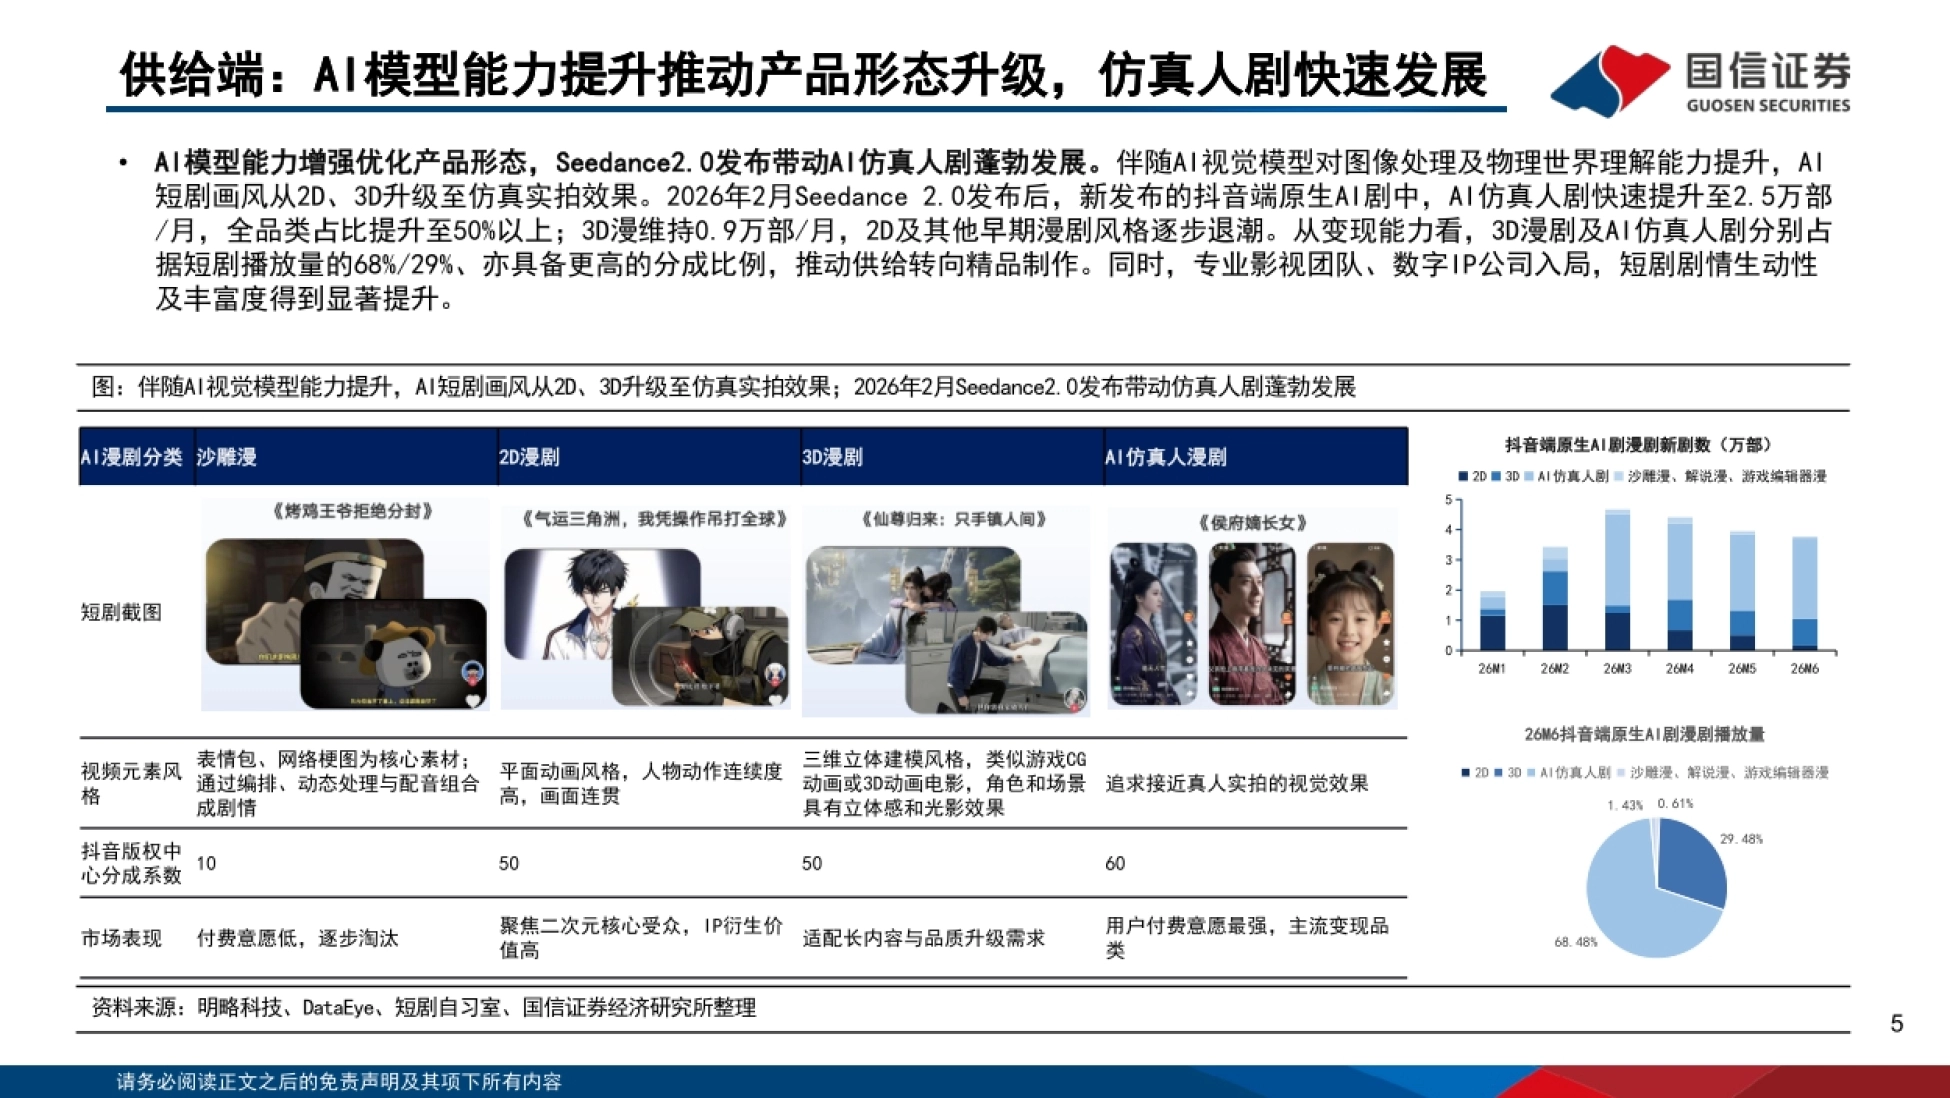
画风的分层很清晰:沙雕漫、2D 漫、3D 漫、AI 仿真人剧。报告给的抖音版权中心分成系数分别是 10、50、50、60, 用户付费意愿从低到高正好对应。
2026 年 2 月 Seedance 2.0 发布后,抖音端原生 AI 剧中 AI 仿真人剧快速提升到 2.5 万部/月,全品类占比超过一半; 3D 漫维持 0.9 万部/月,2D 及其他早期漫剧风格逐步退潮。
从变现能力看,26M6 抖音端原生 AI 剧漫剧播放量里,3D 漫占 68.48%、AI 仿真人剧占 29.48%, 2D 只有 1.43%,沙雕漫等合计 0.61%。供给结构的变化带来了品质升级:专业影视团队、数字 IP 公司陆续入局,剧情生动性和丰富度明显提升, 行业从"能出片"转向"出精品"。
分成系数从 10 到 60,平台用价格把供给推向了仿真人剧。

图源:《注意力经济新兴市场,AI赋能工业化生产》(第3页)
三、工具:Seedance 一家占七成
报告把 AI 短剧工具分成基础大模型和集成类工具两层。基础模型按功能分为剧本生成、角色场景设计、视频生成、 AI 配音四类。
大模型企业还针对短剧场景专门做了集成工具,实现"输入剧本、自动拆解分镜、批量生成镜头、人工调整"的标准化流程, 对中小制作方是轻量上手的方案;专业团队则用基础模型自建 SOP,形成技术壁垒。
份额高度集中。在文生视频模型里 Seedance 系列使用量断层领先, 2026 年预计占 AI 剧与漫剧领域视频大模型年收入的 69%,可灵占 17% 排第二,其他厂商合计 14%。
报告的判断很实在:模型选择高度同质化,导致单一 AI 环节很难拉开显著差距, 企业之间的差异更多来自 IP 资源、产业运营经验、自有 AI 工具和人才储备。
大家都用同一把铲子挖矿,差距只能在矿脉和挖法上。
图源:《注意力经济新兴市场,AI赋能工业化生产》(第4页)
四、成本:一部剧最低三到五万
AI 已经深度进入"角色建立、剧本创作、画面生成、配音、后期剪辑"全流程,人工则退到方向把控、质量审核和节奏控制。报告给出的产能参照是:人均月产出可达 1 部,单部剧总成本低至 3–5 万元。
团队规模分四层。头部工业化团队占 5%,规模 50 人以上,自建自研 AI 管线与算力集群,人均月产 1 部以上, 案例有酱油动漫(月产 50 集,《赘婿:龙王归来》快手播放破 5 亿)和灵境万维。
中型专业团队占 20%,10 到 50 人,"自研工具加第三方平台"混合模式,月产 10 到 30 部; 小团队工作室占 50%,2 到 10 人,1 名导演加 7 到 8 名 AI 提示词工程师加 1 名剪辑师,月产 2 到 5 部;个人创作者占 25%, 用 SaaS 工具,月产 1 到 2 部,单集成本低至 500 元。
报告点出头部公司的路子:通过自建工作流和生产工具实现规模化生产,降本的同时持续沉淀数据资源、迭代 AI 工具, 形成快速稳定的优质产出。
图源:《注意力经济新兴市场,AI赋能工业化生产》(第5页)
五、需求:用户 8.51 亿,时长只有短视频四成
26M5 短剧 APP 的 MAU 为 4.02 亿、月人均使用时长 26.9 小时,分别同比 +77% 和 +77%,比 26M2 增长提速。叠加微信小程序短剧和抖音小程序短剧,去重后的短剧用户总规模达 8.51 亿, 约占短视频用户总规模 10.7 亿的 79%。
但时长维度还差得远:26M5 短剧 APP 月人均使用时长 26.9 小时,仅为短视频 APP 67.7 小时的 40%。
这个差距是报告看多的重要理由。AI 短剧高度契合短视频用户的观看习惯,又在题材多样性和内容自由度上占优, 能把社会热点和流行词快速转成素材,传播与扩容潜力更强。
市场规模也印证了判断:2025 年国内 AI 剧漫剧市场规模 168 亿元,2026 年预计达 400 亿元、同比 +138%。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
用户量已经追到短视频的八成,时长才是四成,这中间就是空间。

图源:《注意力经济新兴市场,AI赋能工业化生产》(第6页)
六、入口:红果守 APP,微信守单入口
短剧的入口有四类:短剧独立 App、视频平台、小程序生态、内容平台。26M5 短剧 APP、微信小程序短剧、抖音小程序、内容平台短剧触达用户 MAU 分别为 4.02 亿、5.08 亿、0.14 亿、4.72 亿, 同比 +77.1%、+25.4%、-83.3%、+27.1%。除抖音小程序下滑,其余都在高速增长。
不同入口的分工很清楚:短剧 APP 用免费内容快速吸引重度用户,小程序擅长靠社交生态裂变, 内容平台靠分发和自有内容联动触达潜在用户。
APP 赛道里红果一家独大。26M5 红果免费短剧 MAU 同比 +79% 达 3.6 亿,26M6 达 3.7 亿、同比 +73.7%, 市占率稳定在 90% 左右。
微信端是另一种打法:26M5 微信短剧小程序 MAU 达 5.08 亿,是用户规模最大的单一入口,超过短剧 APP 整体。 用户结构上,三线以下城市占 49.4%,51 岁以上占 31.2%,多数通过家族群和聊天链接转发触达。
美团、百度等跨界玩家也在陆续进场,挖潜在的流量机会。
红果守住的是 APP,微信守住的是一整个社交关系链。

图源:《注意力经济新兴市场,AI赋能工业化生产》(第7页)
七、盈利:607 万次播放才保本
这是全篇最该看的一章。报告按不使用外部 IP、只算 IAA 收入、播放结算单价 15 元/万次建了个测算模型。模型参数:11 人小团队,1 位导演加 1 位编剧加 8 位 AI 抽卡师加 1 位编辑,每月成品 24 部; 单剧成片 80 分钟、60 集。单剧总成本 9100 元,其中 AI 成本 5600 元、人工 3500 元,占 62% 和 38%。
结论:播放量 607 万次在毛利端才能盈亏平衡,1000 万次毛利 5900 元,1 亿次毛利 14 万元。而按 2025 年抖音原生端短剧的播放量结构,80% 的剧集播放量不超过 100 万,千万以上爆款率 4.4%,过亿爆款率 0.2%。 在这个案例里,行业平均毛利润是 -3962 元一部。
所以大部分剧是亏的,但一部过亿爆款能覆盖约 15 部剧的成本,稳定爆款输出才是盈利保证。 平台分成也在加剧马太效应:头部 10% 的短剧利润率可达 50%–80%,21% 处于 10%–30%,7% 微利、42% 持平、21% 亏损。
成本降到 9100 元一部,但保本线还要 607 万次播放。

图源:《注意力经济新兴市场,AI赋能工业化生产》(第8页)
八、格局:制作方还在出清
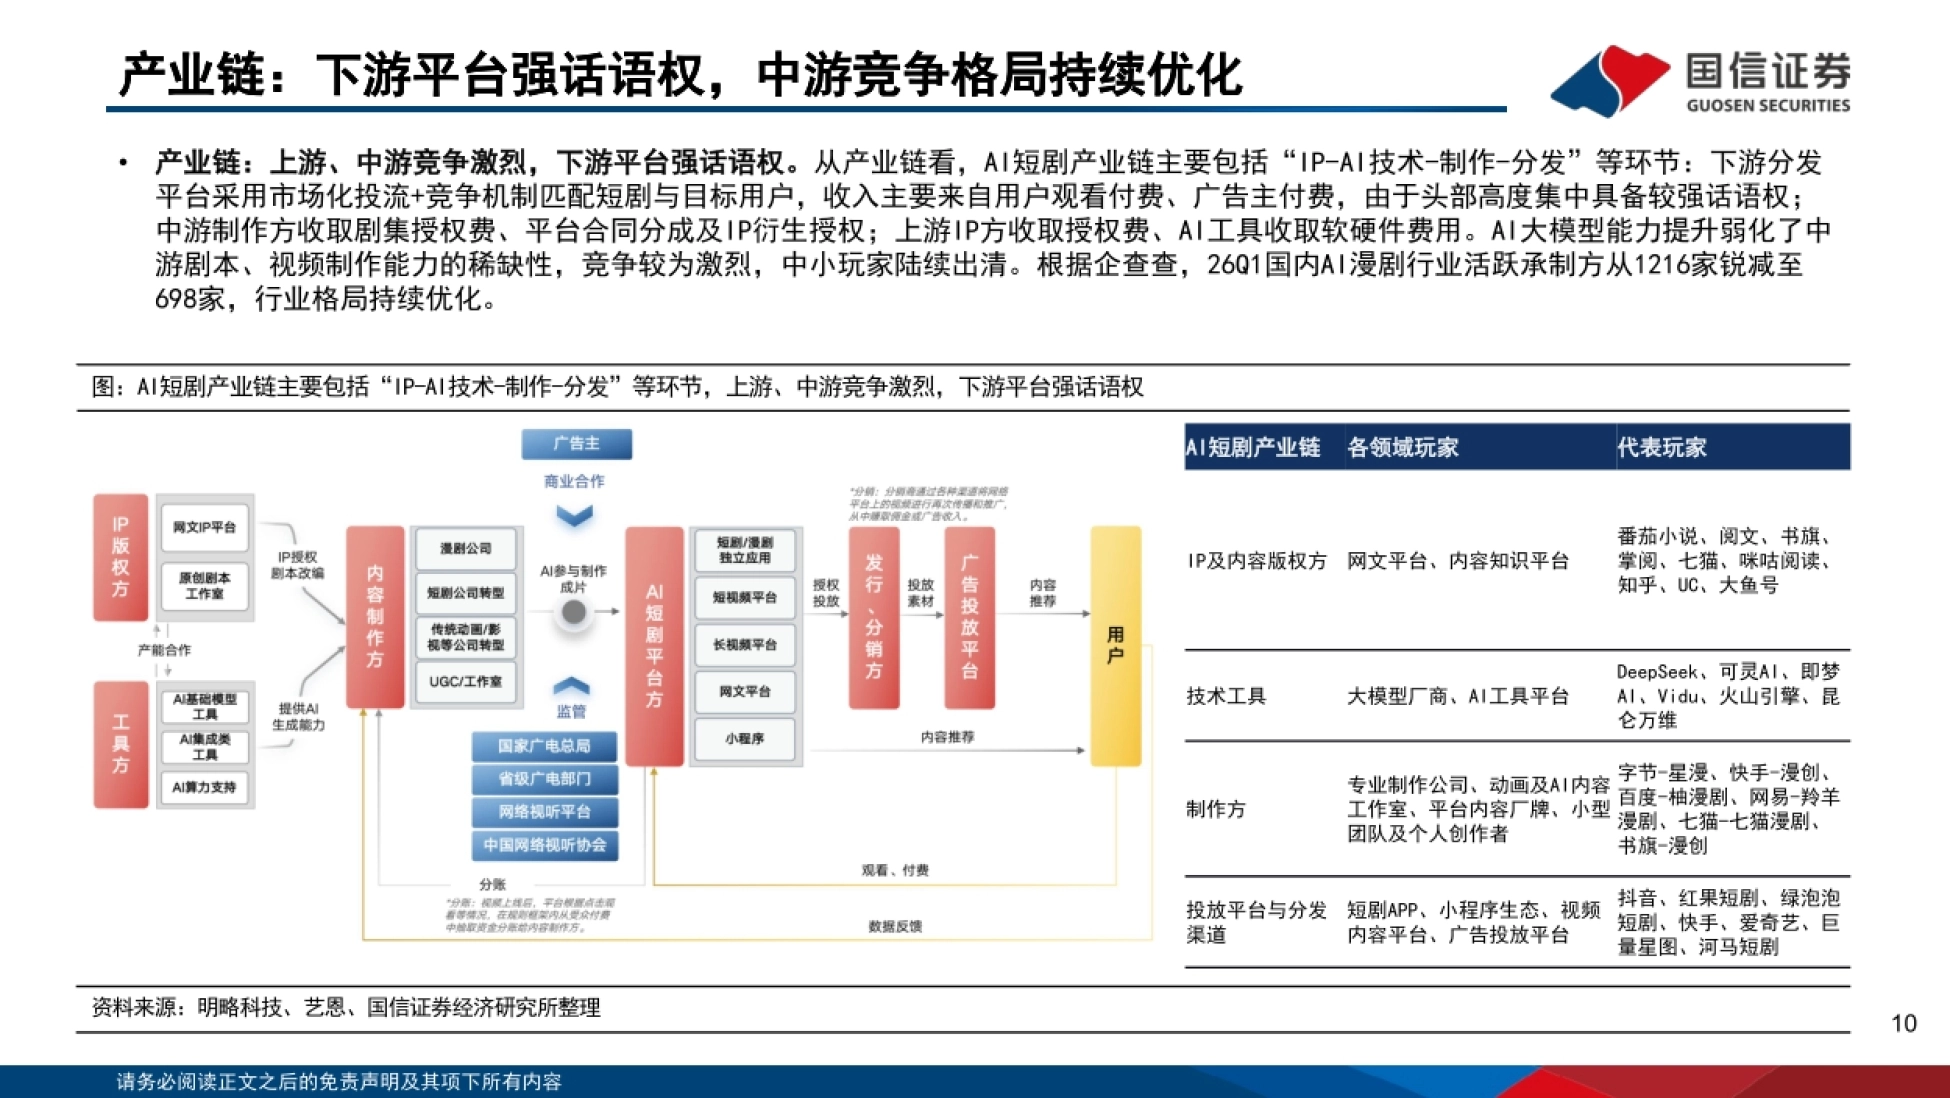
产业链是"IP、AI 技术、制作、分发"四段。下游平台用市场化投流加竞争机制匹配短剧与用户, 收入来自观看付费和广告,头部高度集中,话语权最强。
中游制作方收剧集授权费、平台合同分成和 IP 衍生授权;上游 IP 方收授权费,AI 工具收软硬件费用。
关键变化在中游:AI 大模型能力提升,弱化了剧本和视频制作能力的稀缺性,竞争相当激烈,中小玩家陆续出清。 据企查查,26Q1 国内 AI 漫剧行业活跃承制方从 1216 家锐减至 698 家。
但格局远未稳定。2026 年 10 月 12 至 18 日,抖音原生端 AI 短剧制作方的行业 CR5 只有 11%, 头部主体中九州文化、点众科技、映宇宙的前三位置相对稳定,播放量与投流的相关性很高。
报告把盈利公式摊开了:投流获客乘观看留存乘变现转化。投流看题材留人能力、投流精准度和素材新鲜度; 留存看前 5 秒留存率、前 3 集跳转率、完播率和互动率;转化看付费解锁率和 ROI。
承制方半年少了一半,但前三名之外谁也坐不稳。

图源:《注意力经济新兴市场,AI赋能工业化生产》(第9页)
九、海外:亚洲拿量,北美拿钱
海外短剧渠道由"TikTok 加短剧 APP"构成,市场特征差异很大。2025 年海外短剧 APP 下载总量 21.5 亿次,前三名是亚洲 12.9 亿、南美洲 3.8 亿、北美洲 2.6 亿。 但看单次下载对应的内购收入,北美 4.3 美元、欧洲 1.3 美元、大洋洲 1.1 美元,都高于整体平均 1.0 美元。
赚钱的地方也贵。2025 年美国 APP 平均单次安装成本 5.28 美元,东南亚只有 0.93 美元, 较高的获客成本成了盈利瓶颈,平台往往靠广告解锁、剧中购物、互动购物来提升变现。
竞争格局上,中国出海 APP 占据头部。26Q1 全球各区域头部短剧 APP 绝大多数为中国背景, ReelShort 和 DramaBox 保持全市场领先;26M1 至 26M9 的 IAA 加 IAP 收入排名里, DramaBox、ReelShort、NetShort、DramaWave 稳居全球前 5。
本土化是趋势:点点数据预计海外本土剧占比将从 25H1 的 21.4% 提升至 2026 年的 44.1%, 本土剧在完播率(45%–60%)、付费转化率(8%–12%)、ROI(2.5 倍)上都明显领先译制剧。
图源:《注意力经济新兴市场,AI赋能工业化生产》(第10页)
十、标的:投平台,还是投制作
报告的投资建议分两头。下游看有流量入口和分发能力的平台,中游看有优质 IP、成熟 AI 工作流和稳定爆款率的制作公司。
报告点了四家国内公司做样本。兑吧 26H1 收入 4.3 亿元、同比 +24.3%,其中 AI 短剧收入 2.2 亿元、占比 51.2%; 26M7 至 9 单月新增全网播放量分别超 68 亿、126 亿、264 亿次,过亿爆款率 5.7%、3.8%、4.4%。
阅文集团 26H1 短剧及 AI 漫剧收入 4.3 亿元、同比 +230%、占总收入 12%,推出超 90 部短剧, 46 部 AI 漫剧播放过亿。河马剧场 26M6 MAU 同比 -20.7% 至 3589.5 万人,主要受头部渠道分流影响。
报告列了七条风险,最该注意的三条是:需求不及预期、内容监管政策变化、行业竞争加剧推高内容采购与投流成本。 另外还有知识产权与内容合规风险、商业模式成熟度风险、测算误差和大股东减持。
30 页完整版本、盈利测算模型参数和七条风险提示,都在运营动脉(www.yydm.cn)上, 搜报告名即可打开。
平台赚的是分发的钱,制作方赚的是赌爆款的钱,两者风险根本不是一回事。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。