WTO关税报告:税率降不动了,仗打到了非关税壁垒上
 广告
本文解读:《2026世界关税概况(英)-WTO&ITC&UNCTAD》 · 共 234 页 · 原文
关税这条工具已经用到头了,各国手上真正在动的牌换成了非关税措施。
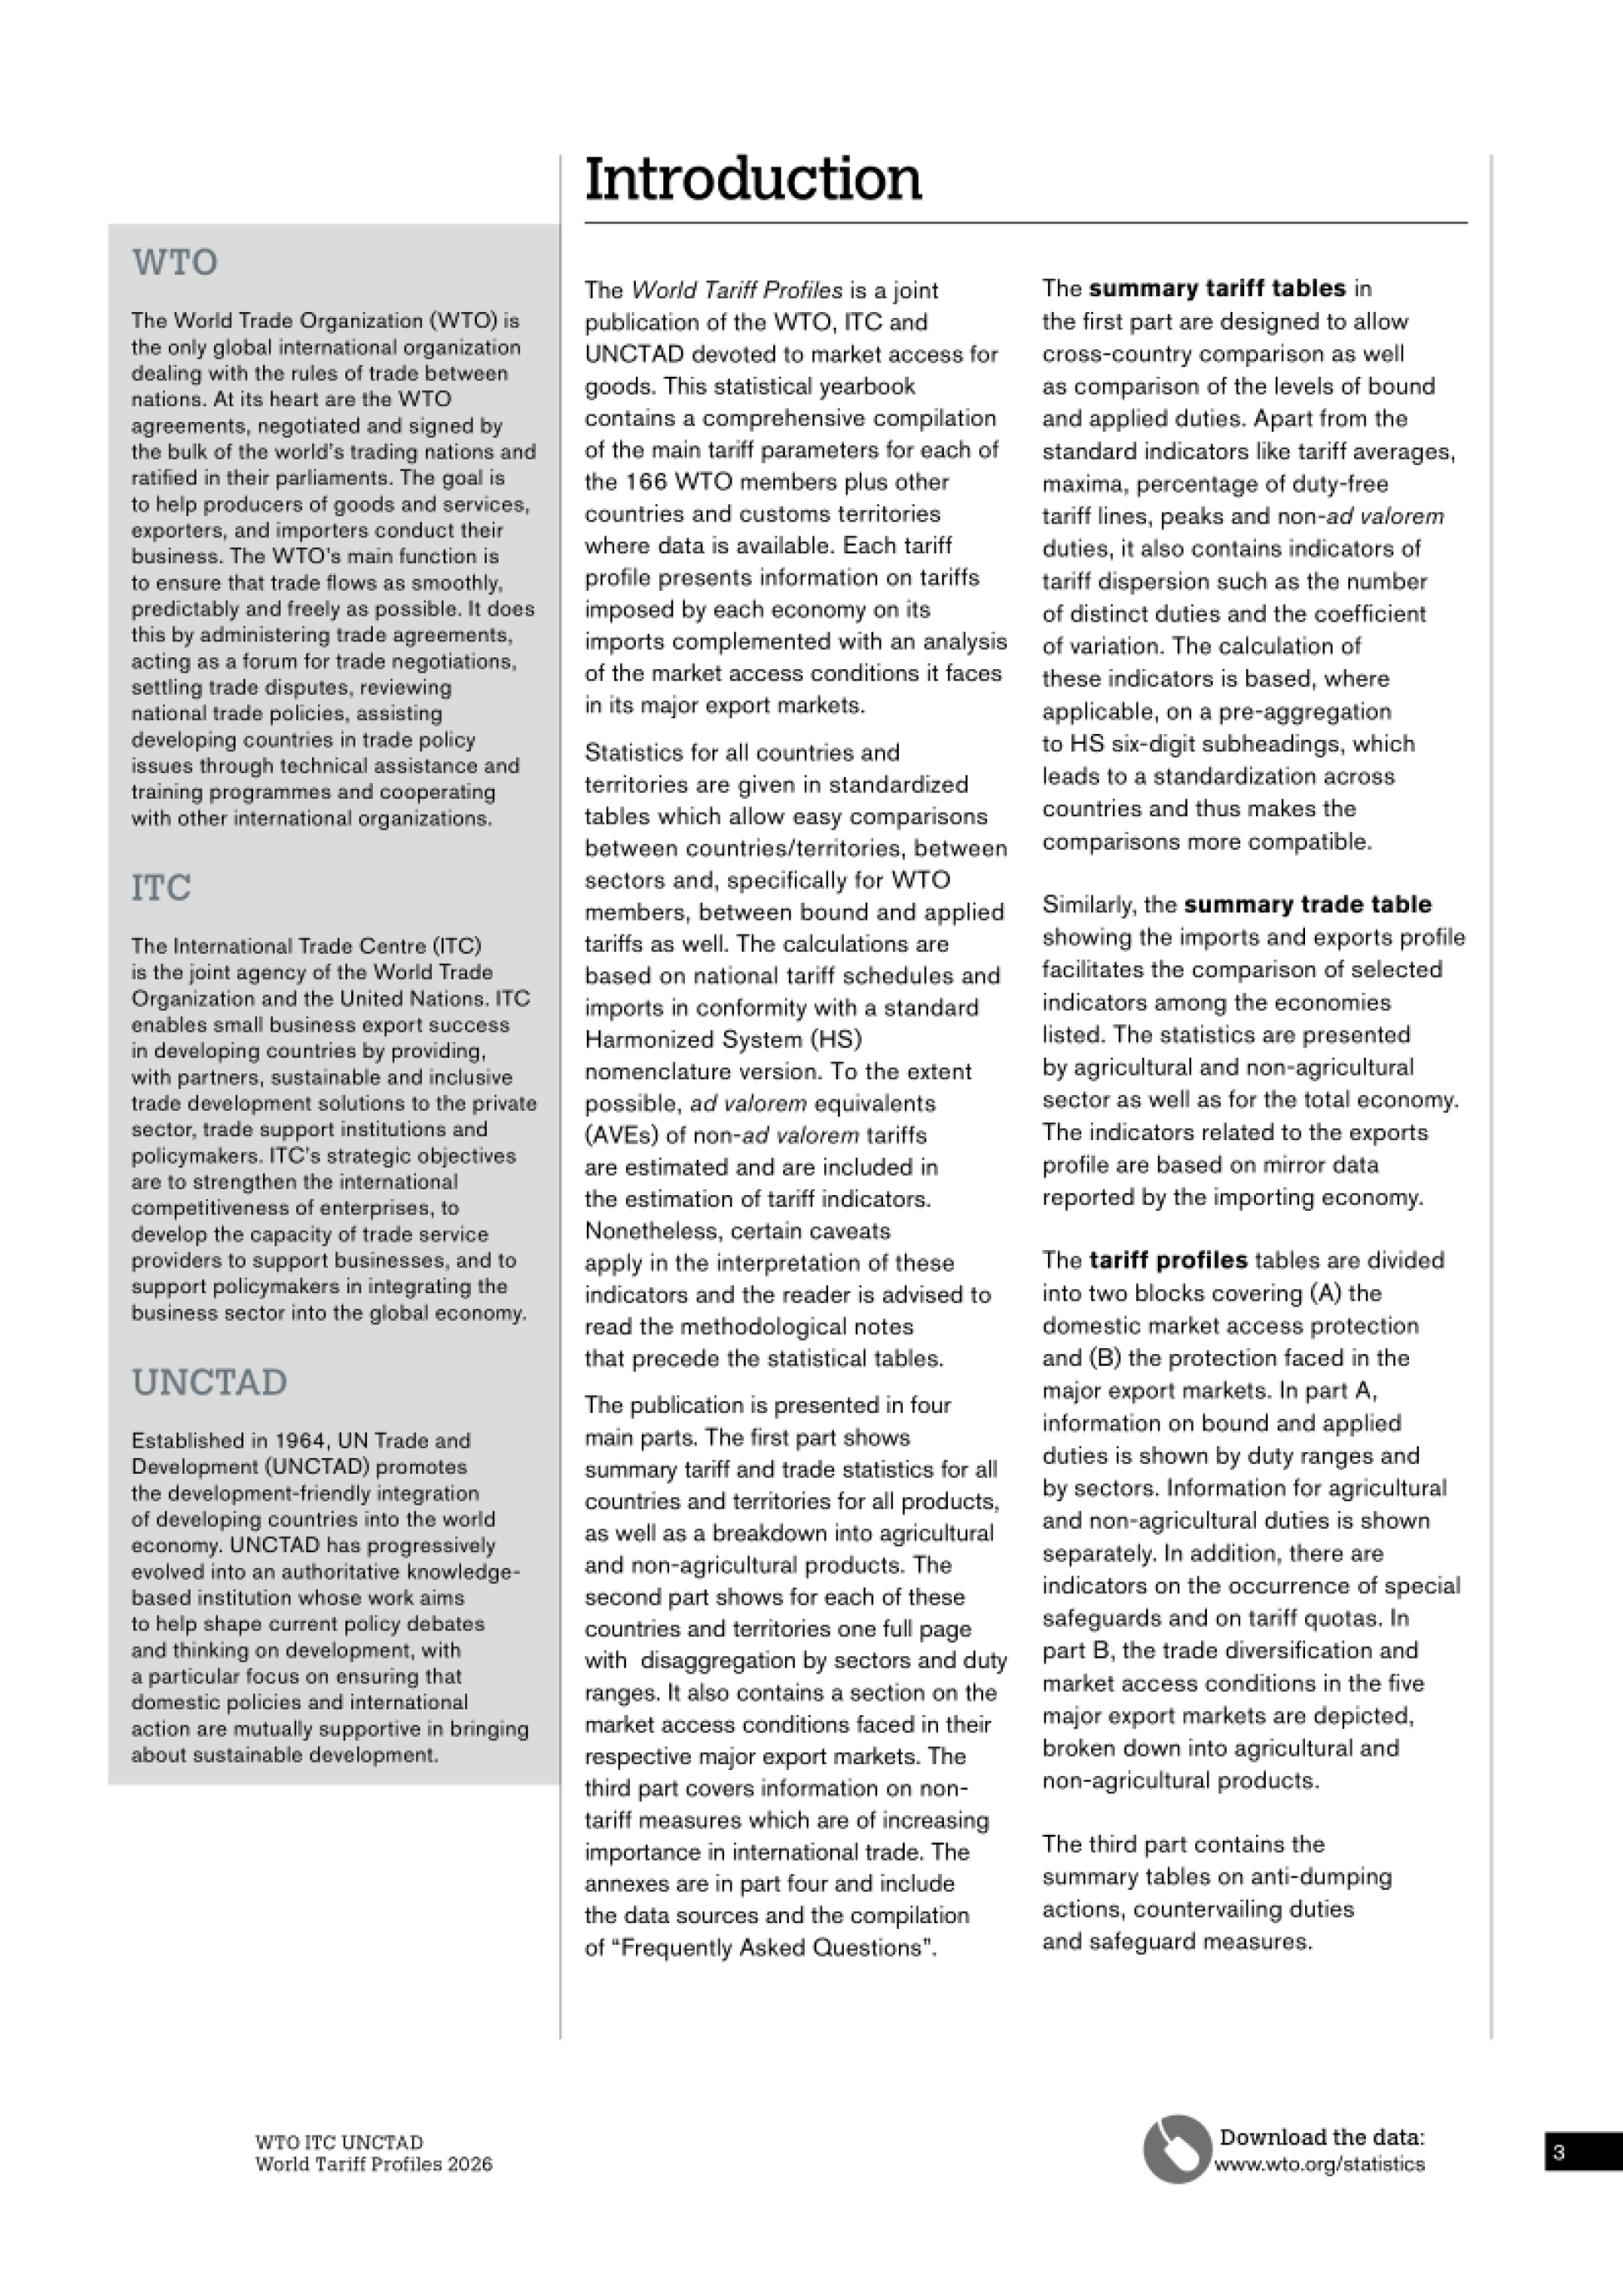
WTO、ITC 与 UNCTAD 合编的这本《2026 世界关税概况》共 234 页,覆盖 166 个 WTO 成员和另有数据的 国家与关税区。它不做趋势评论,只把两件事摆在一起:一是每个经济体对本国的进口收了多高的税, 二是它在主要出口市场上被收了多少税。
把约束税率和实际税率并列看,会看到一层很实际的空间。中国全产品约束平均 10.0%、实际 7.5%; 印度约束 74.3%、实际 50.8%;美国约束 3.4%、实际 3.3%,但农产品实际税率还有 5.0%。 税率离上限越远,调整就越容易。
正因为关税空间有限,报告把整个第三部分留给了反倾销、反补贴和保障措施,口径是截至 2025 年 12 月 31 日的存量。
税率表看着平静,真正的摩擦都记在非关税措施那几十页表里。

图源:《世界关税概况(英)-WTO&ITC&UNCT》(第1页)
一、234 页分四块,先看骨架
这份年刊的结构很规整:汇总表、国别关税档案、非关税措施、附录。汇总表在 8 页到 33 页, 分全部产品、农产品、非农产品和贸易四组。
国别档案从 43 页到 195 页,每个经济体占一整页,按税则号和税率区间横向铺开, 再补一段它在五个主要出口市场上面临的条件。
第三部分从 196 页起,是反倾销、反补贴、保障措施三张存量表。附录在 220 页之后, 交代数据来源和常见问题。值得注意的是标准化的做法:所有指标先把税则行汇总到 HS 六位子目再算, 不按各国自己的税则行数算。这样不同国家之间才比得动。
报告也因此专门列了三条使用前提——约束覆盖率、约束承诺是否已落实、非从价税折算, 提醒读者别拿约束税率和实际税率硬减。

图源:《世界关税概况(英)-WTO&ITC&UNCT》(第3页)
二、约束税率和实际税率,差出一大截
第一个能直接读懂的信息是:多数经济体的实际税率远低于它承诺的上限。中国全产品约束税率平均 10.0%,实际最惠国税率 7.5%,两者都记在 2025 年。 欧盟约束 4.9%,实际 4.9%,几乎没有余地;美国约束 3.4%,实际 3.3%。
新兴市场那边的落差更大。印度约束 74.3%、实际 50.8%,巴西约束 31.3%、实际 12.0%, 阿根廷约束 31.8%、实际 12.4%,孟加拉国约束 155.1%、实际 14.1%。落差大不天然等于坏消息。报告的解释是,约束税率是谈判桌上的上限, 实际税率才是企业真正付的钱。
但落差同时意味着调整空间。税率离承诺上限越远,上调时越不需要重新谈判。报告提醒,只在这一组指标上做跨国比较,前提是该国约束覆盖率达到 100%, 否则约束和实际根本不可比。
同一条税则,约束 155% 实际 14%,中间的差距本身就是筹码。

图源:《世界关税概况(英)-WTO&ITC&UNCT》(第4页)
三、农产品是唯一还没降下来的地方
把全部产品拆成农产品和非农产品,画面立刻变了。美国的全产品实际税率只有 3.3%,农产品实际税率却是 5.0%,最高一档到 47.5%。 欧盟全产品 4.9%,农产品 10.3%;日本全产品 3.7%,农产品 3.9%,最高到 53.9%。
印度的情况更极端:全产品实际 50.8%,农产品实际 74.3%, 约束税率同样是 74.3%,几乎没有留手。报告用 HS 六位口径统计了税率大于 15% 的子目占比,这一列是判断峰值的入口。 关税峰值集中在糖、乳制品、谷物制品和烟酒这几类。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
这也是为什么农业谈判总是最难的那一段:技术性降税的空间早就用掉了, 剩下的是实质性让利。对出口企业来说,农产品和非农产品的判断逻辑必须分开做, 用全产品平均税率去估农产品成本,误差会很大。
图源:《世界关税概况(英)-WTO&ITC&UNCT》(第5页)
四、四种税都记下来了,折算才公平
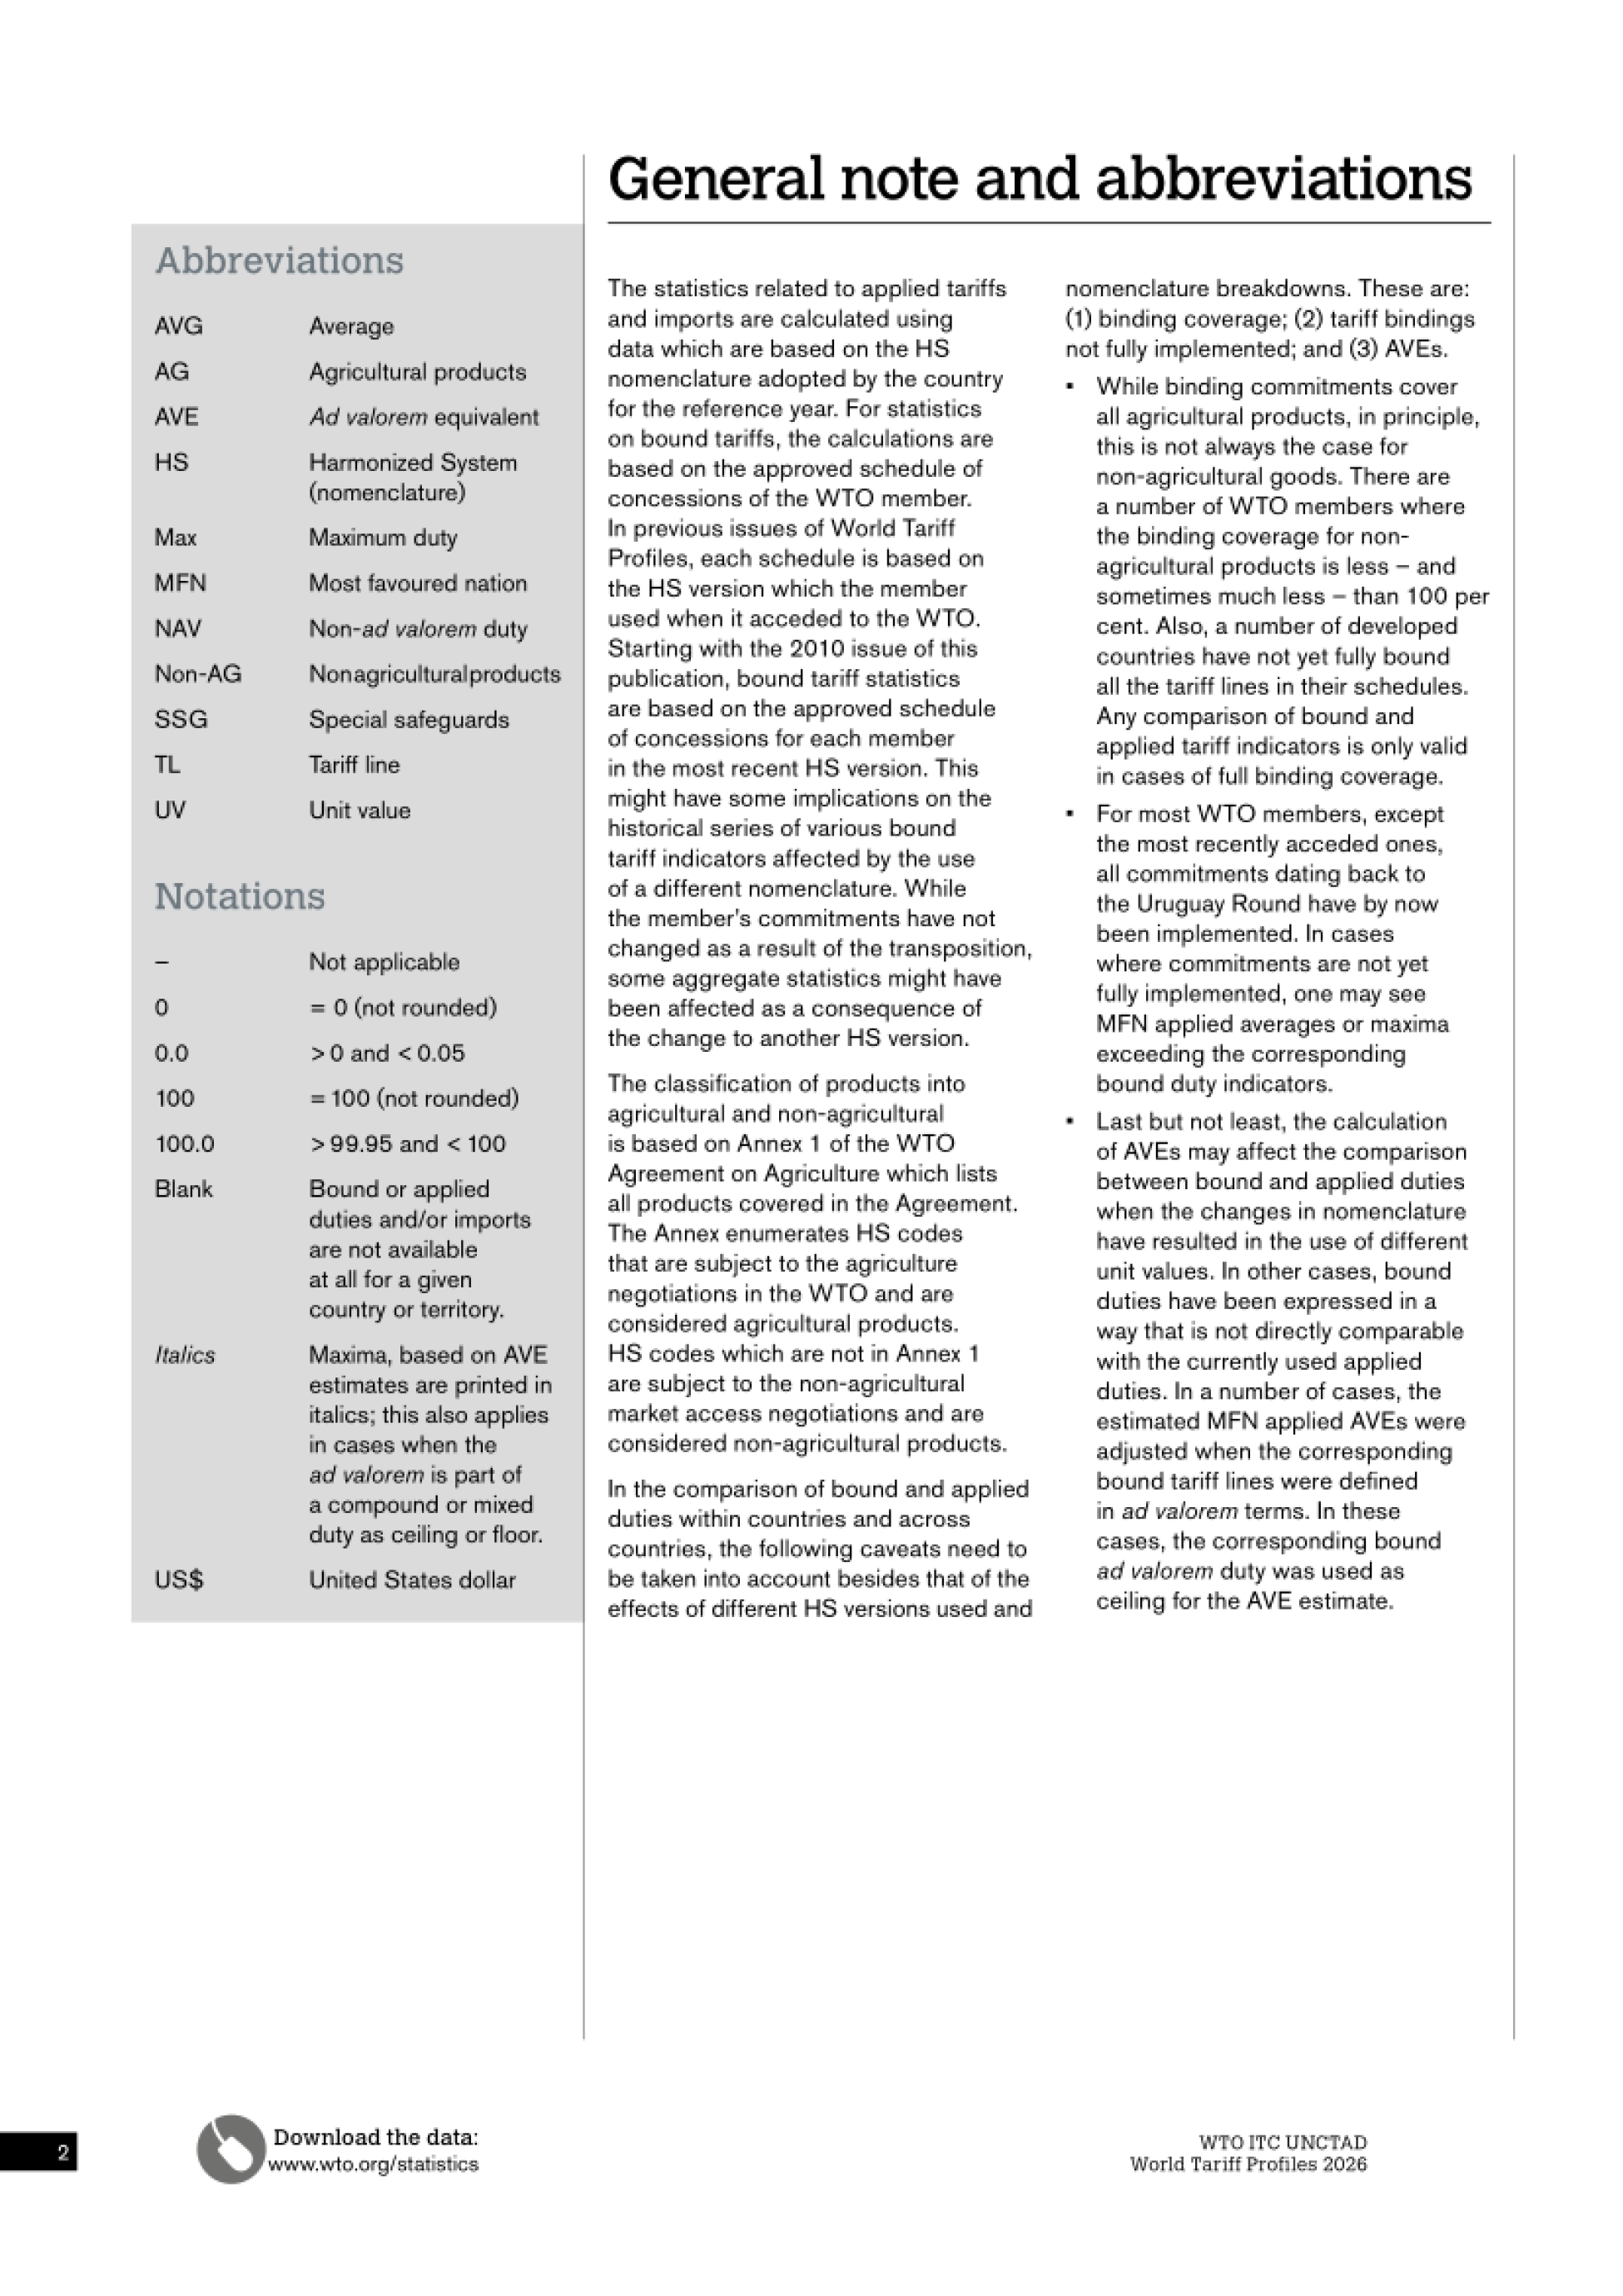
报告的指标设计比想象中细。除了平均税率和最高税率,还有免税子目占比、 大于 15% 的子目占比、超过本国均值三倍的子目占比。
后两个是离散度指标。它回答的是税率是整齐的一条线,还是长短不齐的锯齿。报告还统计了税率的种类数和变异系数。种类越多,说明这国的税则越碎, 报关时的归类成本也越高。
非从价税是另一个暗坑。从量税、复合税、混合税没法直接和百分比比较, 报告的做法是尽量折算成从价等值再算。折算方法沿用 2006 年版的技术附录。报告坦白地写了前提:单位价值一变, 从价等值的估算就会跟着变。
没有折算,从量税和百分比税率根本放不进同一张表。
图源:《世界关税概况(英)-WTO&ITC&UNCT》(第8页)
五、配额和保障税,藏在档案页里
国别档案的 A 部分除了税率区间,还单列了两组特殊机制:关税配额和特殊保障。关税配额是把数量限制和税率绑在一起,配额内低税、配额外高税。 特殊保障则允许在进口激增时临时加税。
报告在每页档案上都标了配额覆盖率和保障机制的使用比例, 一眼能看出这个市场是纯税率管理还是配额税率并行。
档案的 B 部分换了视角,列出这个经济体在五个主要出口市场面临的税率, 并拆成农产品和非农产品两块。它同时给出贸易分散度:95% 的贸易额集中在多少个税则行上。
这个数字越集中,出口越经不起单一市场的税率变动。对做市场组合的人来说, 这一列比平均税率有用得多。

图源:《世界关税概况(英)-WTO&ITC&UNCT》(第9页)

图源:《世界关税概况(英)-WTO&ITC&UNCT》(第10页)
六、真正的战场,是非关税措施
报告把第三部分整块给了非关税措施,理由写得很直白:多轮多边谈判之后, 关税对贸易格局的影响力已经明显下降。
它对非关税措施的定义用的是知名人士小组的说法:除普通关税之外, 能够对货物贸易产生经济影响、改变贸易量或价格的政策措施。
定义刻意保持中性。报告特别注明,这个口径不判断一项措施是否合法、是否必要, 也不暗含它一定限制贸易。统计范围为三张表:反倾销、反补贴、保障措施,时间为 2025 年全年新增与 截至 2025 年 12 月 31 日的存量。
三张表的计数逻辑并不一致。反倾销一笔只针对一个出口国, 保障措施一笔却覆盖所有来源,直接比数量会失真,报告专门提醒了这一点。
反倾销按国算,保障措施按产品算,两张表的数字不能直接相加。

图源:《世界关税概况(英)-WTO&ITC&UNCT》(第14页)
七、反倾销表怎么读:进口方和出口方两栏
反倾销表的结构左右对称:左半边是这个国家作为进口方的动作, 右半边是它作为出口方被采取的动作。每一侧又分四列:2025 年发起的调查数、当年实施的最终措施数、 撤回或撤销数、年末仍然有效的措施数和覆盖的 HS 六位子目数。
这个设计的好处是同一个经济体既能看它怎么用这张牌,也能看它被怎么用。报告注明,填报半年度通报的成员逐一列出,海关联盟统一行动时, 数字记在实际调查机构所在成员名下,其他成员留空,避免重复计数。
反补贴的逻辑类似,但主体不同:倾销是企业行为,补贴是政府或政府机构的行为。 两者都要求进口方先做详细调查,证明本国产业受损。
所以看这几张表,不能只看措施数量,还要看调查到落地之间到底剩多少。

图源:《世界关税概况(英)-WTO&ITC&UNCT》(第28页)
八、这份年刊该怎么用
它不是一份能读结论的报告,是一套可以直接调用的口径。做出口测算时,先用国别档案 A 部分查目的国的实际税率和峰值, 再用 B 部分核对它在主要市场上的待遇,两头对齐才算完整的成本表。
做供应链选址时,看约束覆盖率和配额使用情况,比看平均税率更接近真实风险。所有专题都在同一套 HS 六位口径下算,跨国家的比较因此才成立, 但报告自己也提醒:口径变量化一次,历史序列可能出现断点。
234 页的全部表格、166 个成员的国别档案和三张非关税措施表,都在运营动脉 (www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。