50 家消费品公司平均 1.85 分,包装这门课还没入门
 广告
本文解读:《2026中小市值消费品上市公司可持续包装转型进程洞察与评级分析报告-商道咨询》 · 共 47 页 · 原文
结论先摆出来:中小市值消费品公司的包装转型,卡的不是意愿而是管理。50 家样本平均 1.85 分,处在“探索”到“起步”之间,距离体系化还有一大截。
分化程度比平均分更说明问题。最高 4.46 分、最低 0 分,13 家企业(接近 26%)在公开材料里完全识别不到可持续包装管理信息,报告只能说明证据不足,不能断定它们没做。
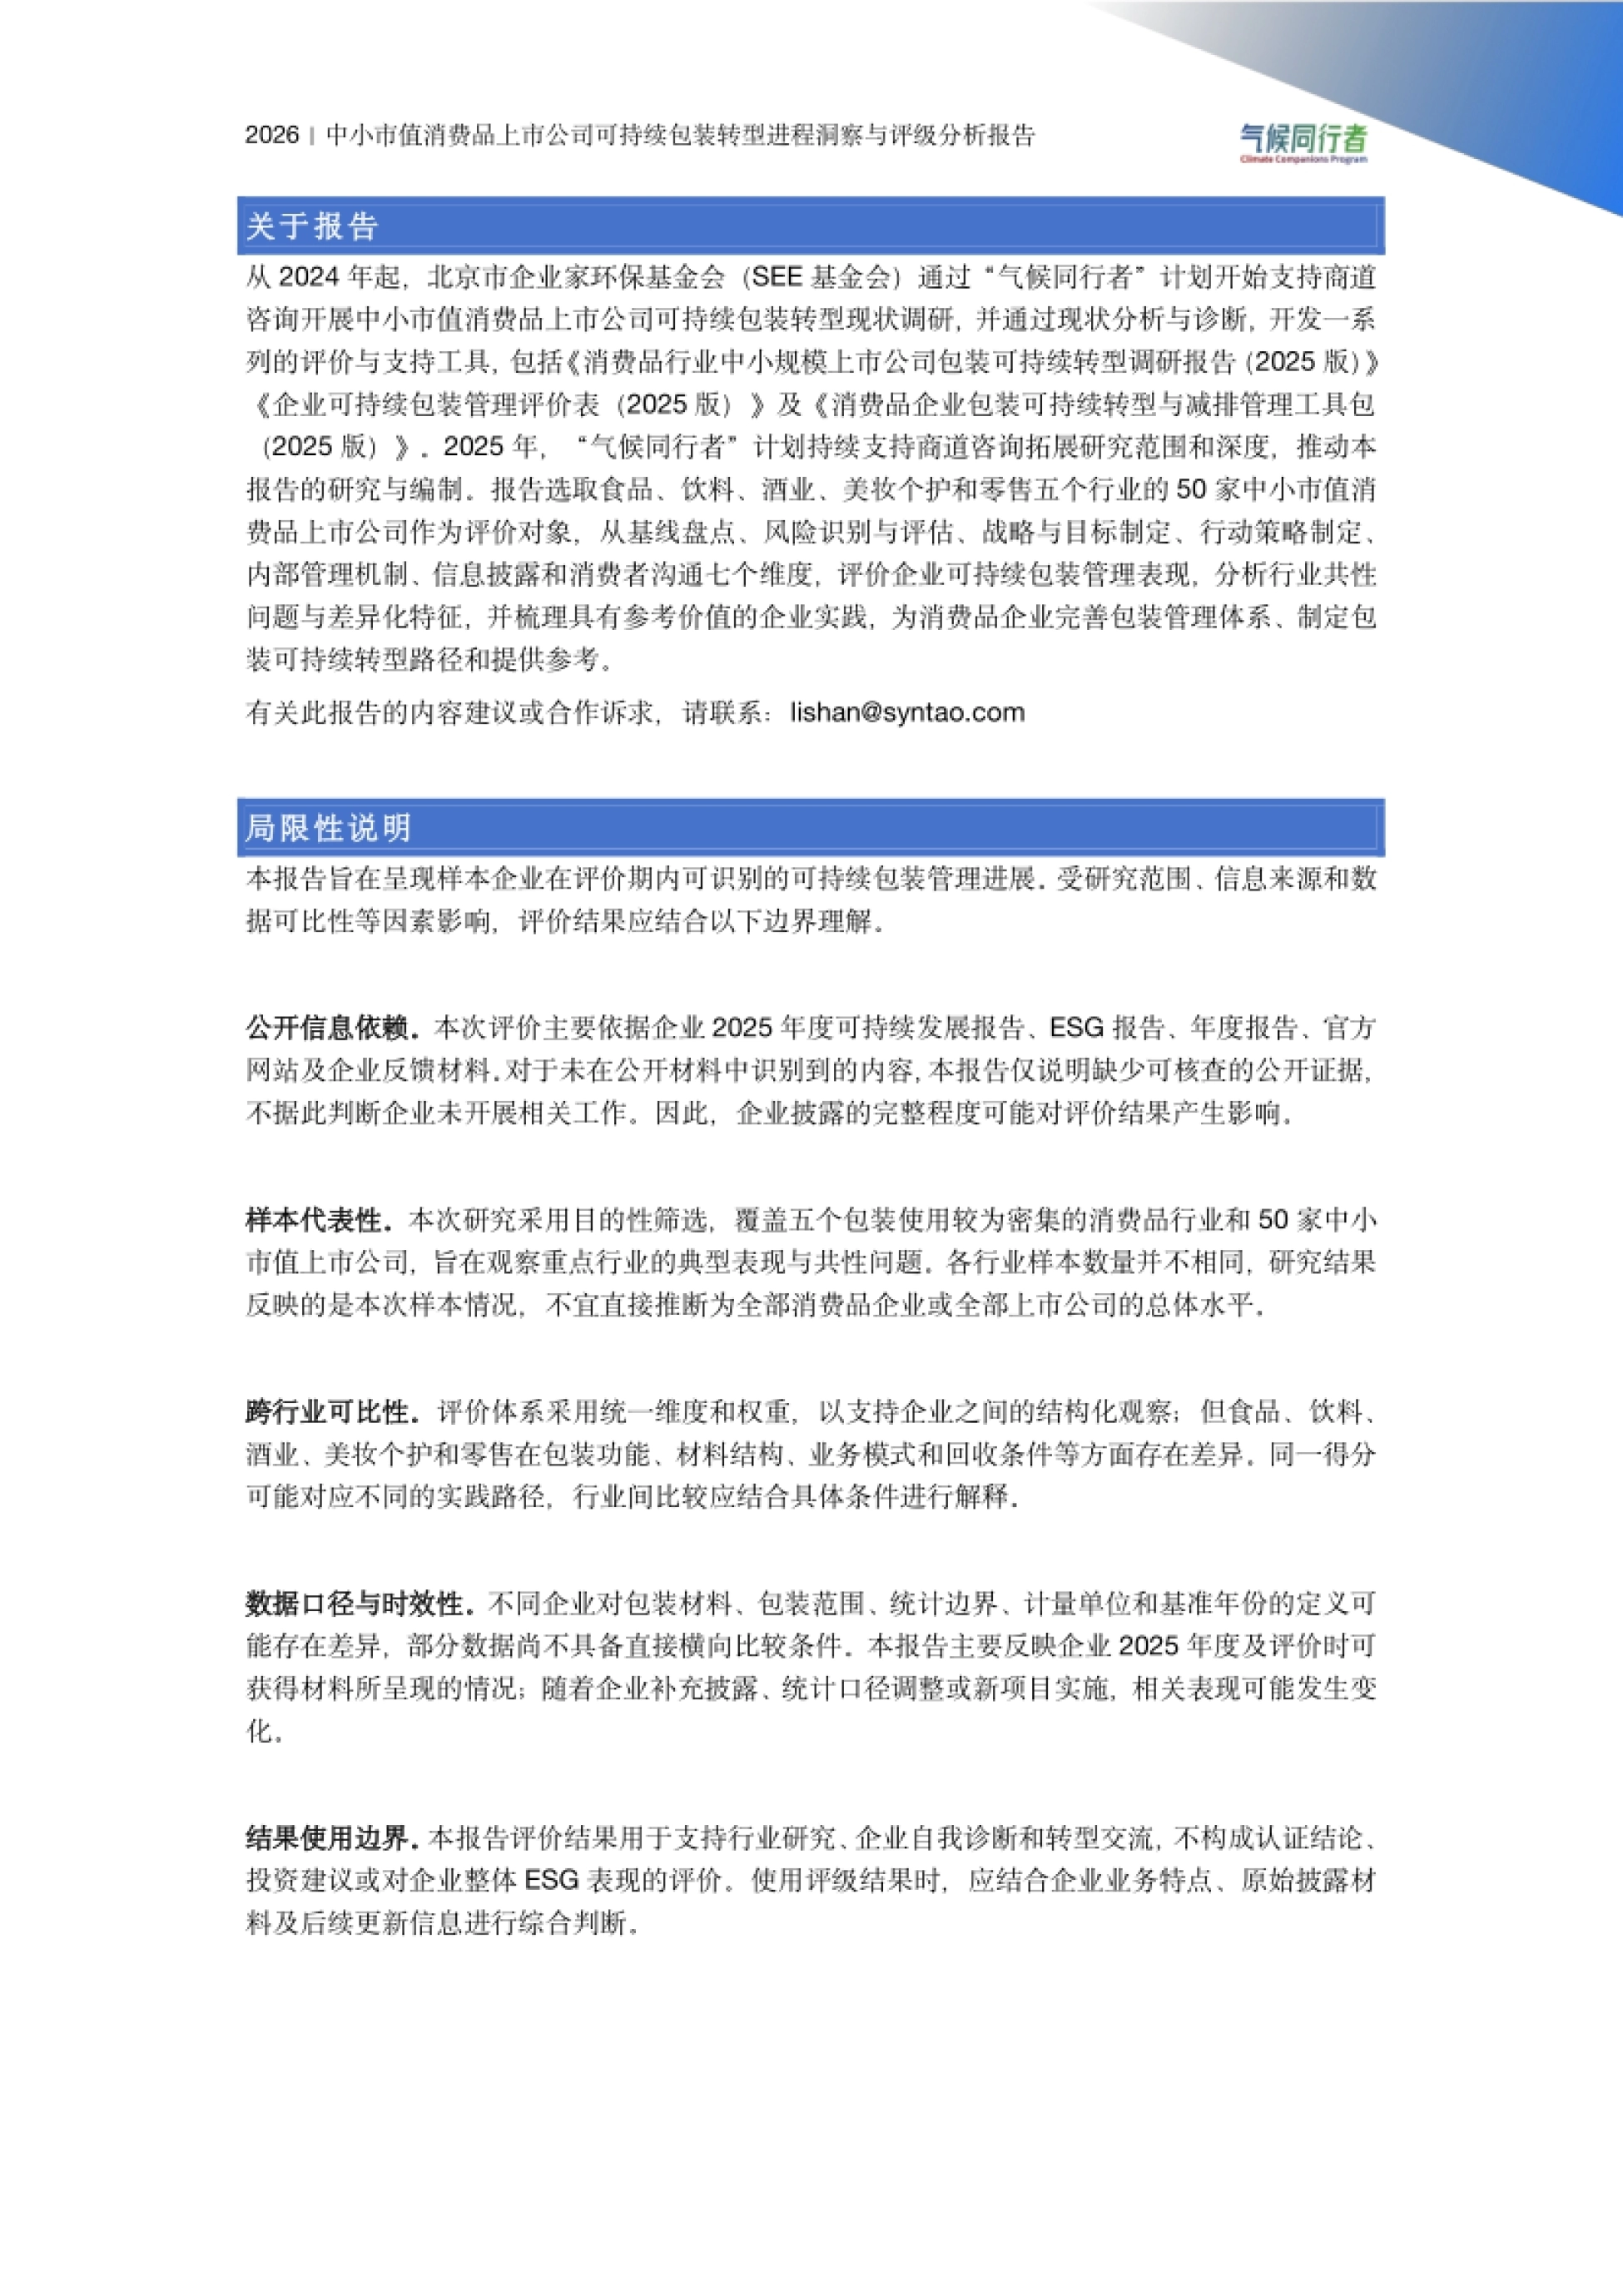
最有信息量的一组数字是错位。62% 的样本企业至少披露了一类包装转型行动,但只有 22% 设定了明确的定性或定量目标,行动跑在了目标和制度前面。
内部机制更薄。28% 明确了包装管理架构,28% 建立了行动追踪与定期回顾机制,30% 制定了包装可持续政策或指引文件,30% 开展过相关能力建设。
两个短板几乎算是空白:仅 34% 开展包装风险与机遇识别评估,20% 做过面向消费者的可持续包装传播或参与活动。
图源:《2026中小市值消费品上市公司可持续包装转型》(第2页)
一、为什么挑中小市值公司,因为它们占 95%
报告选样不是随意划的。按项目对 2025 年 A 股上市公司数据的统计,在项目采用的消费品行业分类口径下,相关公司共 1339 家,市值不超过 350 亿元的占比近 95%。
这个群体数量多、覆盖细分领域广,被报告称为行业转型的“深水区”。只盯头部企业做示范,覆盖面和实际成效都有限。
它们也不是大企业的缩小版。报告写得很直白:环保材料采购、包装测试、结构调整、生产线适配和回收项目建设都会增加成本,而收益未必短期体现。
成本压力有全球数据佐证。Packaging World 年度调研显示 78% 的企业认为成本是采用可持续包装的最大挑战,麦肯锡 2025 年的包装采购方研究也把可负担性列为采用缓慢的主因。
采购量小还带来另一层困境。部分低环境影响材料、单一材质包装或再生材料仍受供应规模、价格与质量稳定性限制,小企业很难通过规模采购把成本压下来。
图源:《2026中小市值消费品上市公司可持续包装转型》(第3页)
二、七个维度和一把 5 分的尺子
评价体系参考了 MSCI、标普全球等主流 ESG 评级中消费品行业的评估思路,在治理、战略、风险管理、指标与目标的框架上加包装全生命周期特点。
七个维度各有权重:基线盘点 15%、风险识别与评估 10%、战略与目标制定 15%、行动策略制定 20%、内部管理机制 20%、信息披露 15%、消费者沟通 5%。
每个维度对应一个问题。基线盘点回答“企业目前在哪里”,风险识别回答“哪些问题该优先处理”,战略目标回答“准备达到什么结果”。
后三个维度管执行与呈现。行动策略回答“通过什么路径实现”,内部管理机制回答“由谁负责、如何持续”,信息披露回答“如何呈现和验证进展”。
计分方式也做了适配。包装盘点覆盖率按 0%、0 至 20%、21% 至 40% 这样分档,目标则按覆盖部分产品或全部产品给分,不搞有或无的一刀切。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
三、平均 1.85 分,13 家企业交了白卷
样本企业平均 1.85 分。按报告的五级划分,1 到 2 分对应 D 级“起步”,说明企业已有不同程度的转型行动,但还没建立管理体系。
高分的样本长什么样,报告描述得很具体:不再局限于介绍单项包装改进项目,而是能说清楚包装转型回应的风险与机遇、阶段性目标、内部责任主体以及行动进展。
低分的则是另一种状态。停留在零散实践或原则性表述,包装管理与企业战略、经营决策和绩效追踪之间的联系看不清。
13 家企业得分为 0,这个数字需要谨慎读。报告的说明是“未在公开材料中识别到”,只表示缺少可核查的公开证据,不据此判断企业未开展相关工作。
但披露本身就是能力的一部分。报告把下一阶段重点概括为从“是否开展行动”转向“能否建立可追踪的体系”。

图源:《2026中小市值消费品上市公司可持续包装转型》(第9页)
四、议题进了视野,深度还停在前台
从披露面看,包装议题确实进入了管理视野。74% 的样本企业建立了定期 ESG 信息披露机制,这一比例在中小市值公司里不算低。
64% 在企业官网、年度报告、ESG 报告或可持续发展报告中披露了包装可持续相关内容,52% 把包装议题纳入实质性议题。但深度不够。只有 24% 的企业较完整地披露了从风险与机遇、战略目标、行动策略、管理机制到管理成效的完整链条。
因此报告判断,当前的差距已经不只是“是否披露”,而是披露内容能否呈现清晰、连续的管理逻辑。有段落、有数字,但串不成一条线。
这个差别在外部视角里很明显。投资人、采购方、评级机构看的是链条完整性,一个孤立的减塑项目很难支撑“有管理体系”的判断。
图源:《2026中小市值消费品上市公司可持续包装转型》(第19页)
五、材质盘得清,碳和成本几乎没人算
基线盘点是所有分析的地基。56% 的企业在包装盘点覆盖范围指标上拿到分,说明已开始对产品包装、物流包装及其他包装物做不同程度盘点。
盘点的内容分布很不均衡。62% 盘点了包装材质信息,44% 盘点了可回收性特征和环境友好性特征,28% 披露了包装减量化特征,22% 披露了可重复使用特征。
也就是说,企业对“用了什么材料、能不能回收”掌握得相对多,因为这部分信息本来就在采购与设计的日常工作里。涉及核算的部分就掉下来了。仅 18% 的企业盘点了包装相关气候影响特征,10% 盘点了包装成本等财务特征。
这意味着环境影响与经营影响两头都缺数据。报告的解释很实在:缺少完整、连续和可比较的基线数据,企业就难以判断不同包装方案的环境效益与商业可行性。
图源:《2026中小市值消费品上市公司可持续包装转型》(第22页)
六、四类行动都做了,但没人定目标
行动层面是样本企业表现最好的一块。62% 的样本企业至少披露了一类包装转型行动,36% 的企业行动同时覆盖减量化、重复使用、促进回收利用和材料替代四条路径。
同时覆盖四类的企业,说明已不再依赖单一路径,而是根据产品和包装特点组合运用不同方式。这是管理思路上的进步,不只是项目数量的堆积。
问题出在目标上。仅有 22% 的企业设定了明确的定性或定量目标,其余企业对于项目如何覆盖主要包装、预计取得什么效果,都没有明确指引。
内部机制的缺口同样明显。28% 明确了包装管理架构,28% 建立了行动追踪机制和定期回顾与决策机制,30% 制定了包装可持续政策或指引文件。
还有一个细节值得注意:本次调研未在公开材料中识别到任何一家企业,把包装绩效纳入绩效考核并设置相应的评估与奖惩机制。
图源:《2026中小市值消费品上市公司可持续包装转型》(第25页)
七、五个行业五种命,美妆领跑零售垫底
美妆个护整体领先,排除未披露企业后平均 3.42 分,评级 B,头部企业最高分也出在这个行业。原因与包装承担品牌形象、消费者体验和产品溢价有关。
但它的短板同样清楚。基线盘点、战略目标、行动策略、信息披露、消费者沟通五个维度做到的企业占比都是 67%,风险识别与内部管理机制都只有 33%。
食品行业 15 家样本均分 1.53 分,评级 D,排除未披露企业后升到 1.91 分。信息披露与行动策略做到的占 80% 和 67%,基线盘点 40%、风险识别 27%、内部机制 13%,消费者沟通则未识别到。
饮料与乳制品分化最剧烈。10 家样本均分 1.55 分,而 5 家非零得分企业均分 3.11 分、评级 B,两个数字的落差就是行业内部断层。酒业平均 2.44 分,相对最高,11 家全部在信息披露维度有动作,基线盘点 73%,但消费者沟通只有 9%。零售平均 1.36 分最低,行业最高分仅 2.44 分。
图源:《2026中小市值消费品上市公司可持续包装转型》(第33页)
八、学得会的四个案例:珀莱雅、重庆啤酒、维他奶、燕京
珀莱雅评到 A 级,优势在目标、行动与披露的协同。它把绿色包装识别为兼具财务重要性和影响重要性的议题,倡导 3R 理念,并给出了两条量化目标。
这两条目标是到 2025 年以 2021 年为基准,可持续包装材料使用比例提升 20%,包装使用强度降低 15%。成效也有披露:2024 年比例为 33.88%,2025 年升到 38.36%。
重庆啤酒的亮点在成本核算与回收体系。它识别出包装材料使用占产品碳足迹的 57%,要求所有新型包装上市前做生命周期评价。
减量的数字很具体。2025 年瓦楞纸箱减重减少用纸约 2300 吨,缠绕膜和收缩膜减薄分别节约塑料 236 吨和 100 吨,玻璃瓶减重减少玻璃 1900 吨,易拉罐减薄省铝 350 吨。
维他奶把盘点做得很细,覆盖饮料纸盒、瓶、罐、运输纸箱、托盘及外包装薄膜,目标拆到每年追踪。燕京啤酒则用年度回瓶率目标拉动回收网络,2025 年玻璃瓶回瓶率 80.53%,达成至少 80% 的目标。
图源:《2026中小市值消费品上市公司可持续包装转型》(第40页)
九、消费者沟通只有 20%,最后一公里断了
20% 是七个维度里的最低值。多数企业在包装设计、材料替代上已经动手,却没有把动作传递到用完之后的那个人手里。
这恰恰是循环链条能否闭合的关键。包装回收效果不只取决于设计,也取决于消费者是否知道怎么投放、愿不愿意投放。
行业里做出来的样本并不少。维他奶在中国内地联合爱回收、利乐中国、盒马鲜生,依托覆盖 38 个城市的超过 5 万台回收机做纸包盒回收,还办了再生艺术展。
新乳业的做法更轻,“牛奶盒换牛奶”活动期间参与兑换超过千人次。燕京啤酒则是一个反向例子,回收网络靠经销商和瓶商铺开,但未在公开材料中识别到面向消费者的传播或激励。
政策端已经在往前推。2026 年 3 月通过的《中华人民共和国生态环境法典》把包装治理上升到法律高度,明确了生产者责任延伸与禁止过度包装的要求。
十、想动起来,从三个动作开始
第一个动作是把基线数据补齐。先把材质、重量、可回收性这些已有的信息结构化,再挑一类主力包装尝试做碳足迹与成本盘点,不用一次铺全。
第二个动作是给已有项目补一条目标线。样本里 62% 有行动、22% 有目标,差距就在这一步,把“做了什么”改写成“到什么时间做到什么程度”。
第三个动作是找一个责任主体。28% 明确管理架构、28% 建立追踪机制,这两个数字说明大多数公司还靠项目制推动,人一换项目就停。
报告还有一个制度层面的提醒:全样本里没有一家把包装绩效纳入考核。这意味着即使有了目标与机制,也缺少让它在业务压力下不被牺牲的约束。
44 页完整版放在运营动脉(www.yydm.cn)上,七个维度的评分细则、50 家企业评级表和分行业案例都在里面,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。