


信心回来了,规划没跟上,这是新富人群的十年
 广告
本文解读:《2026中国新富人群财富健康指数报告-上海高级金融学院×嘉信理财》 · 共 98 页 · 原文
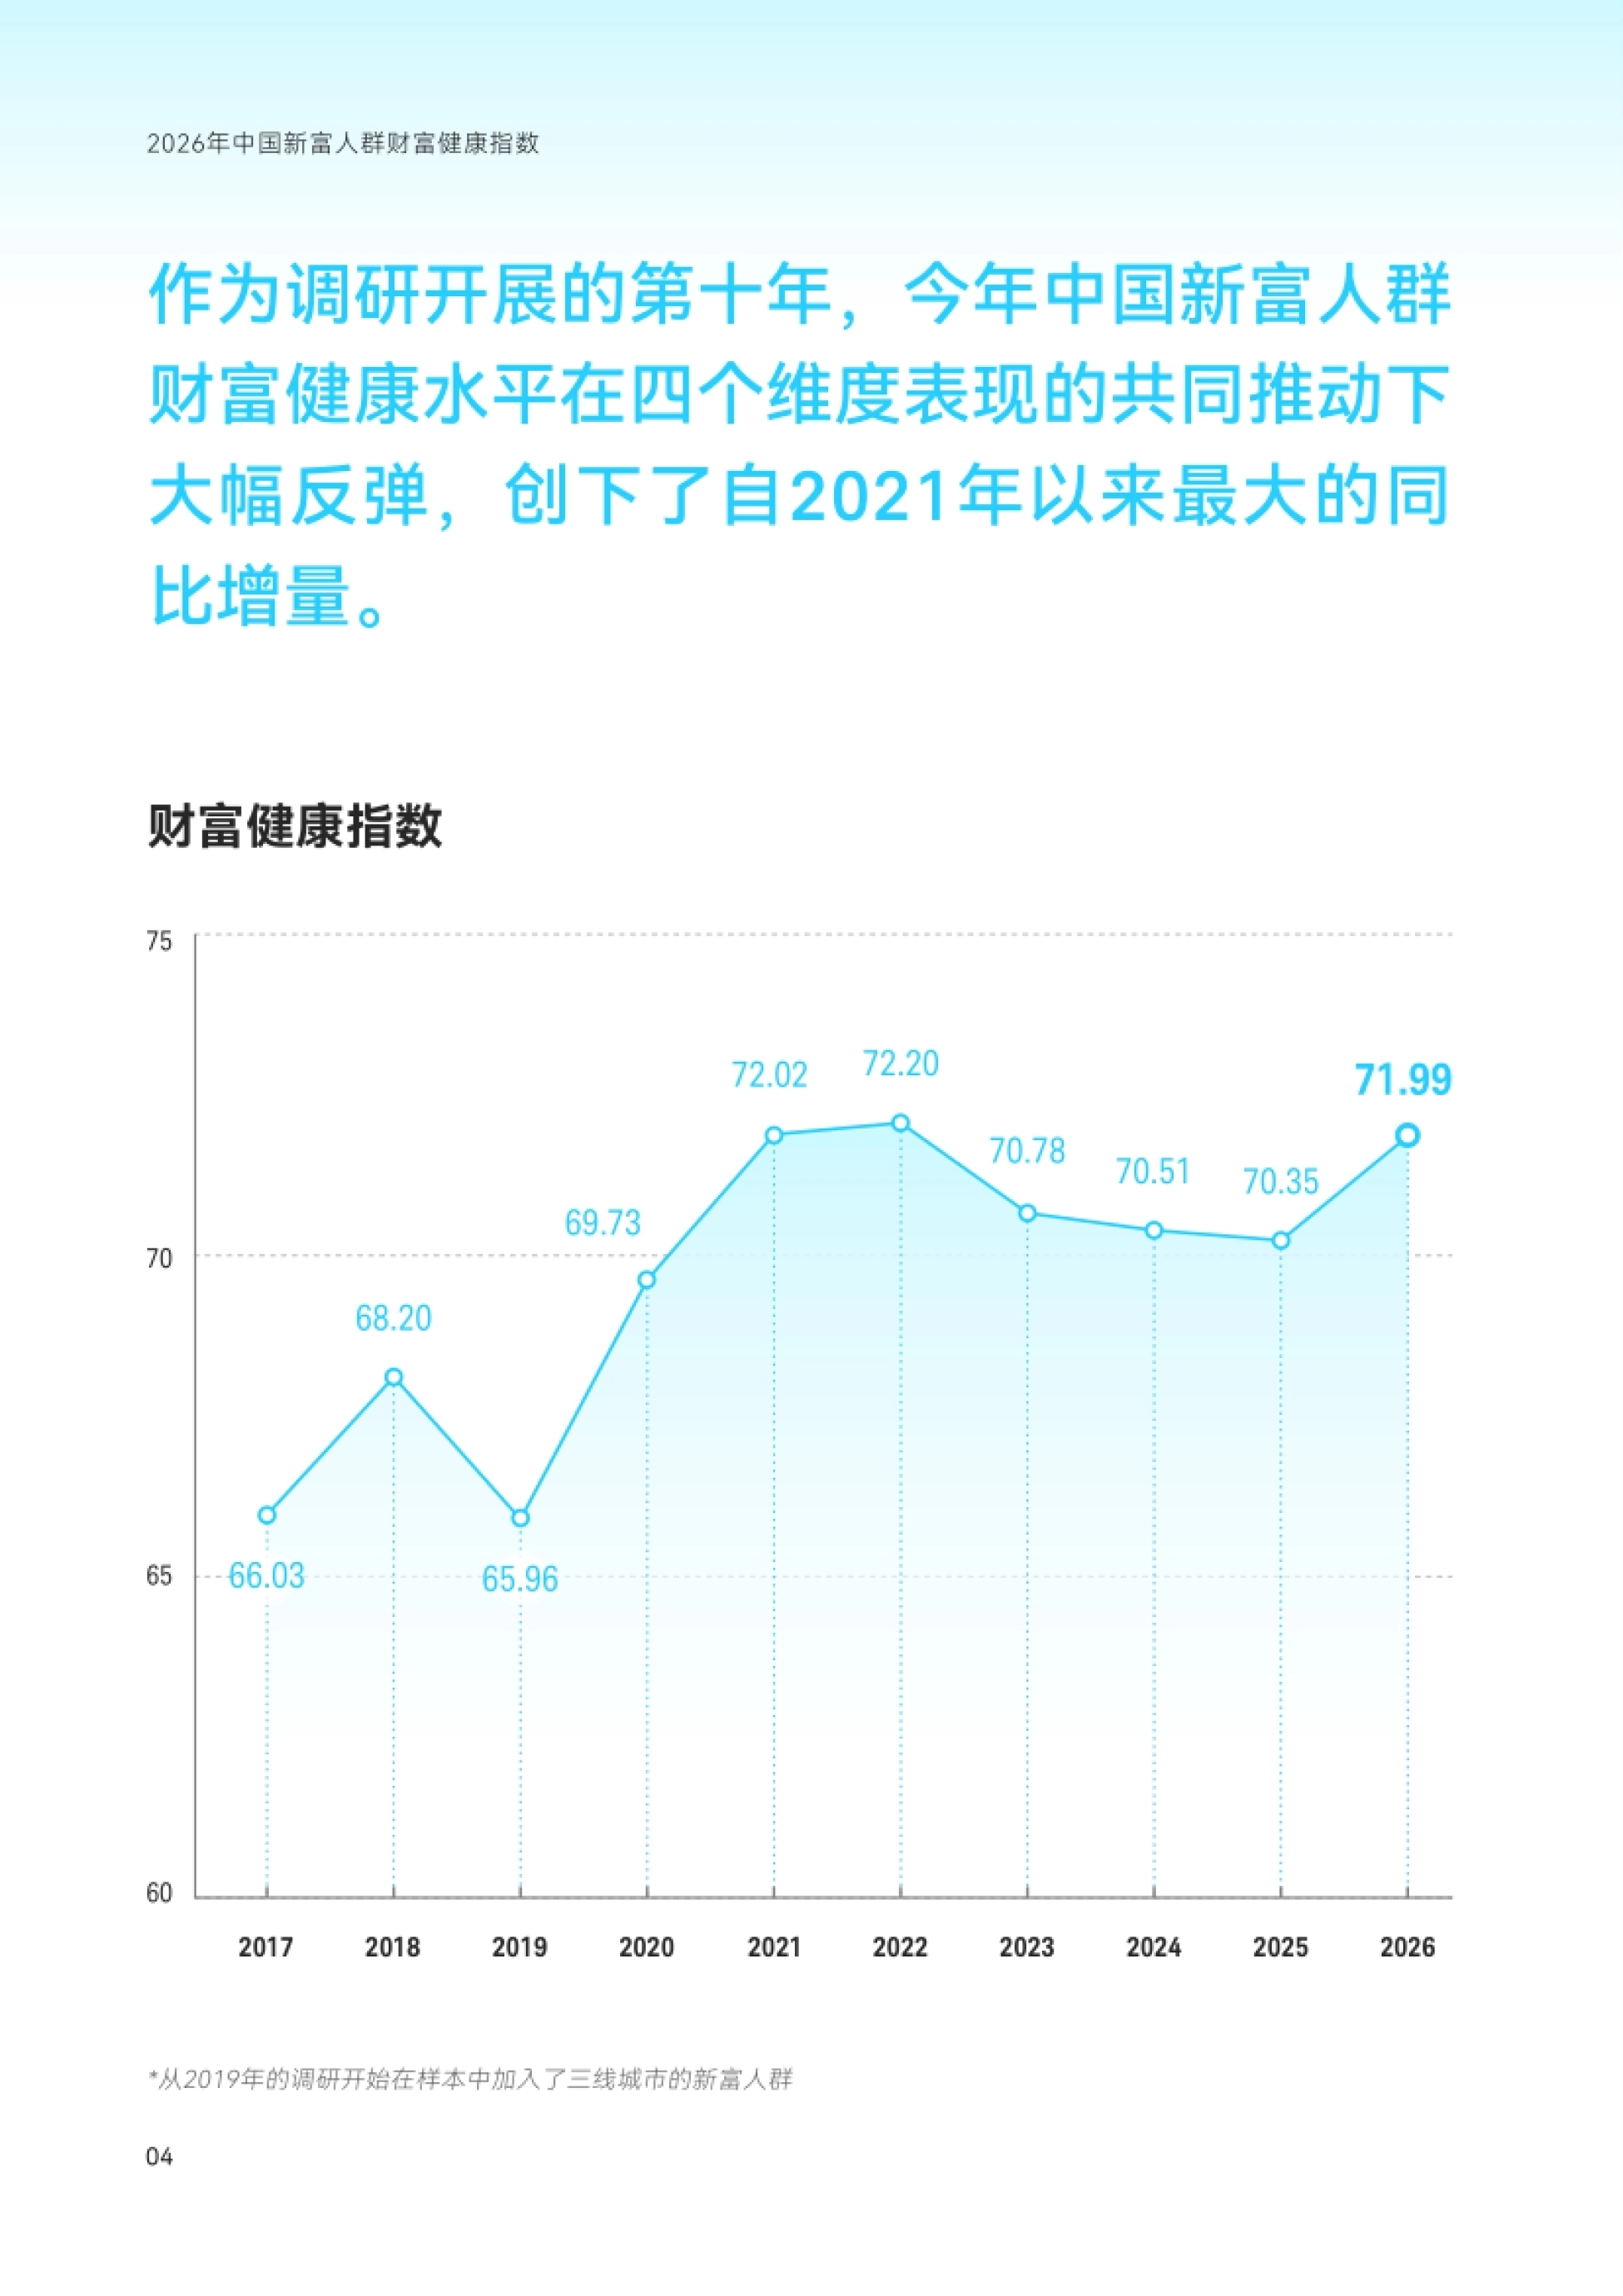
一句话总结这份十年报告:信心涨得很快,规划几乎没动。财富健康指数从 2025 年的 65.96 反弹到 66.03,数字不大,但这是 2021 年以来最大的同比增量。
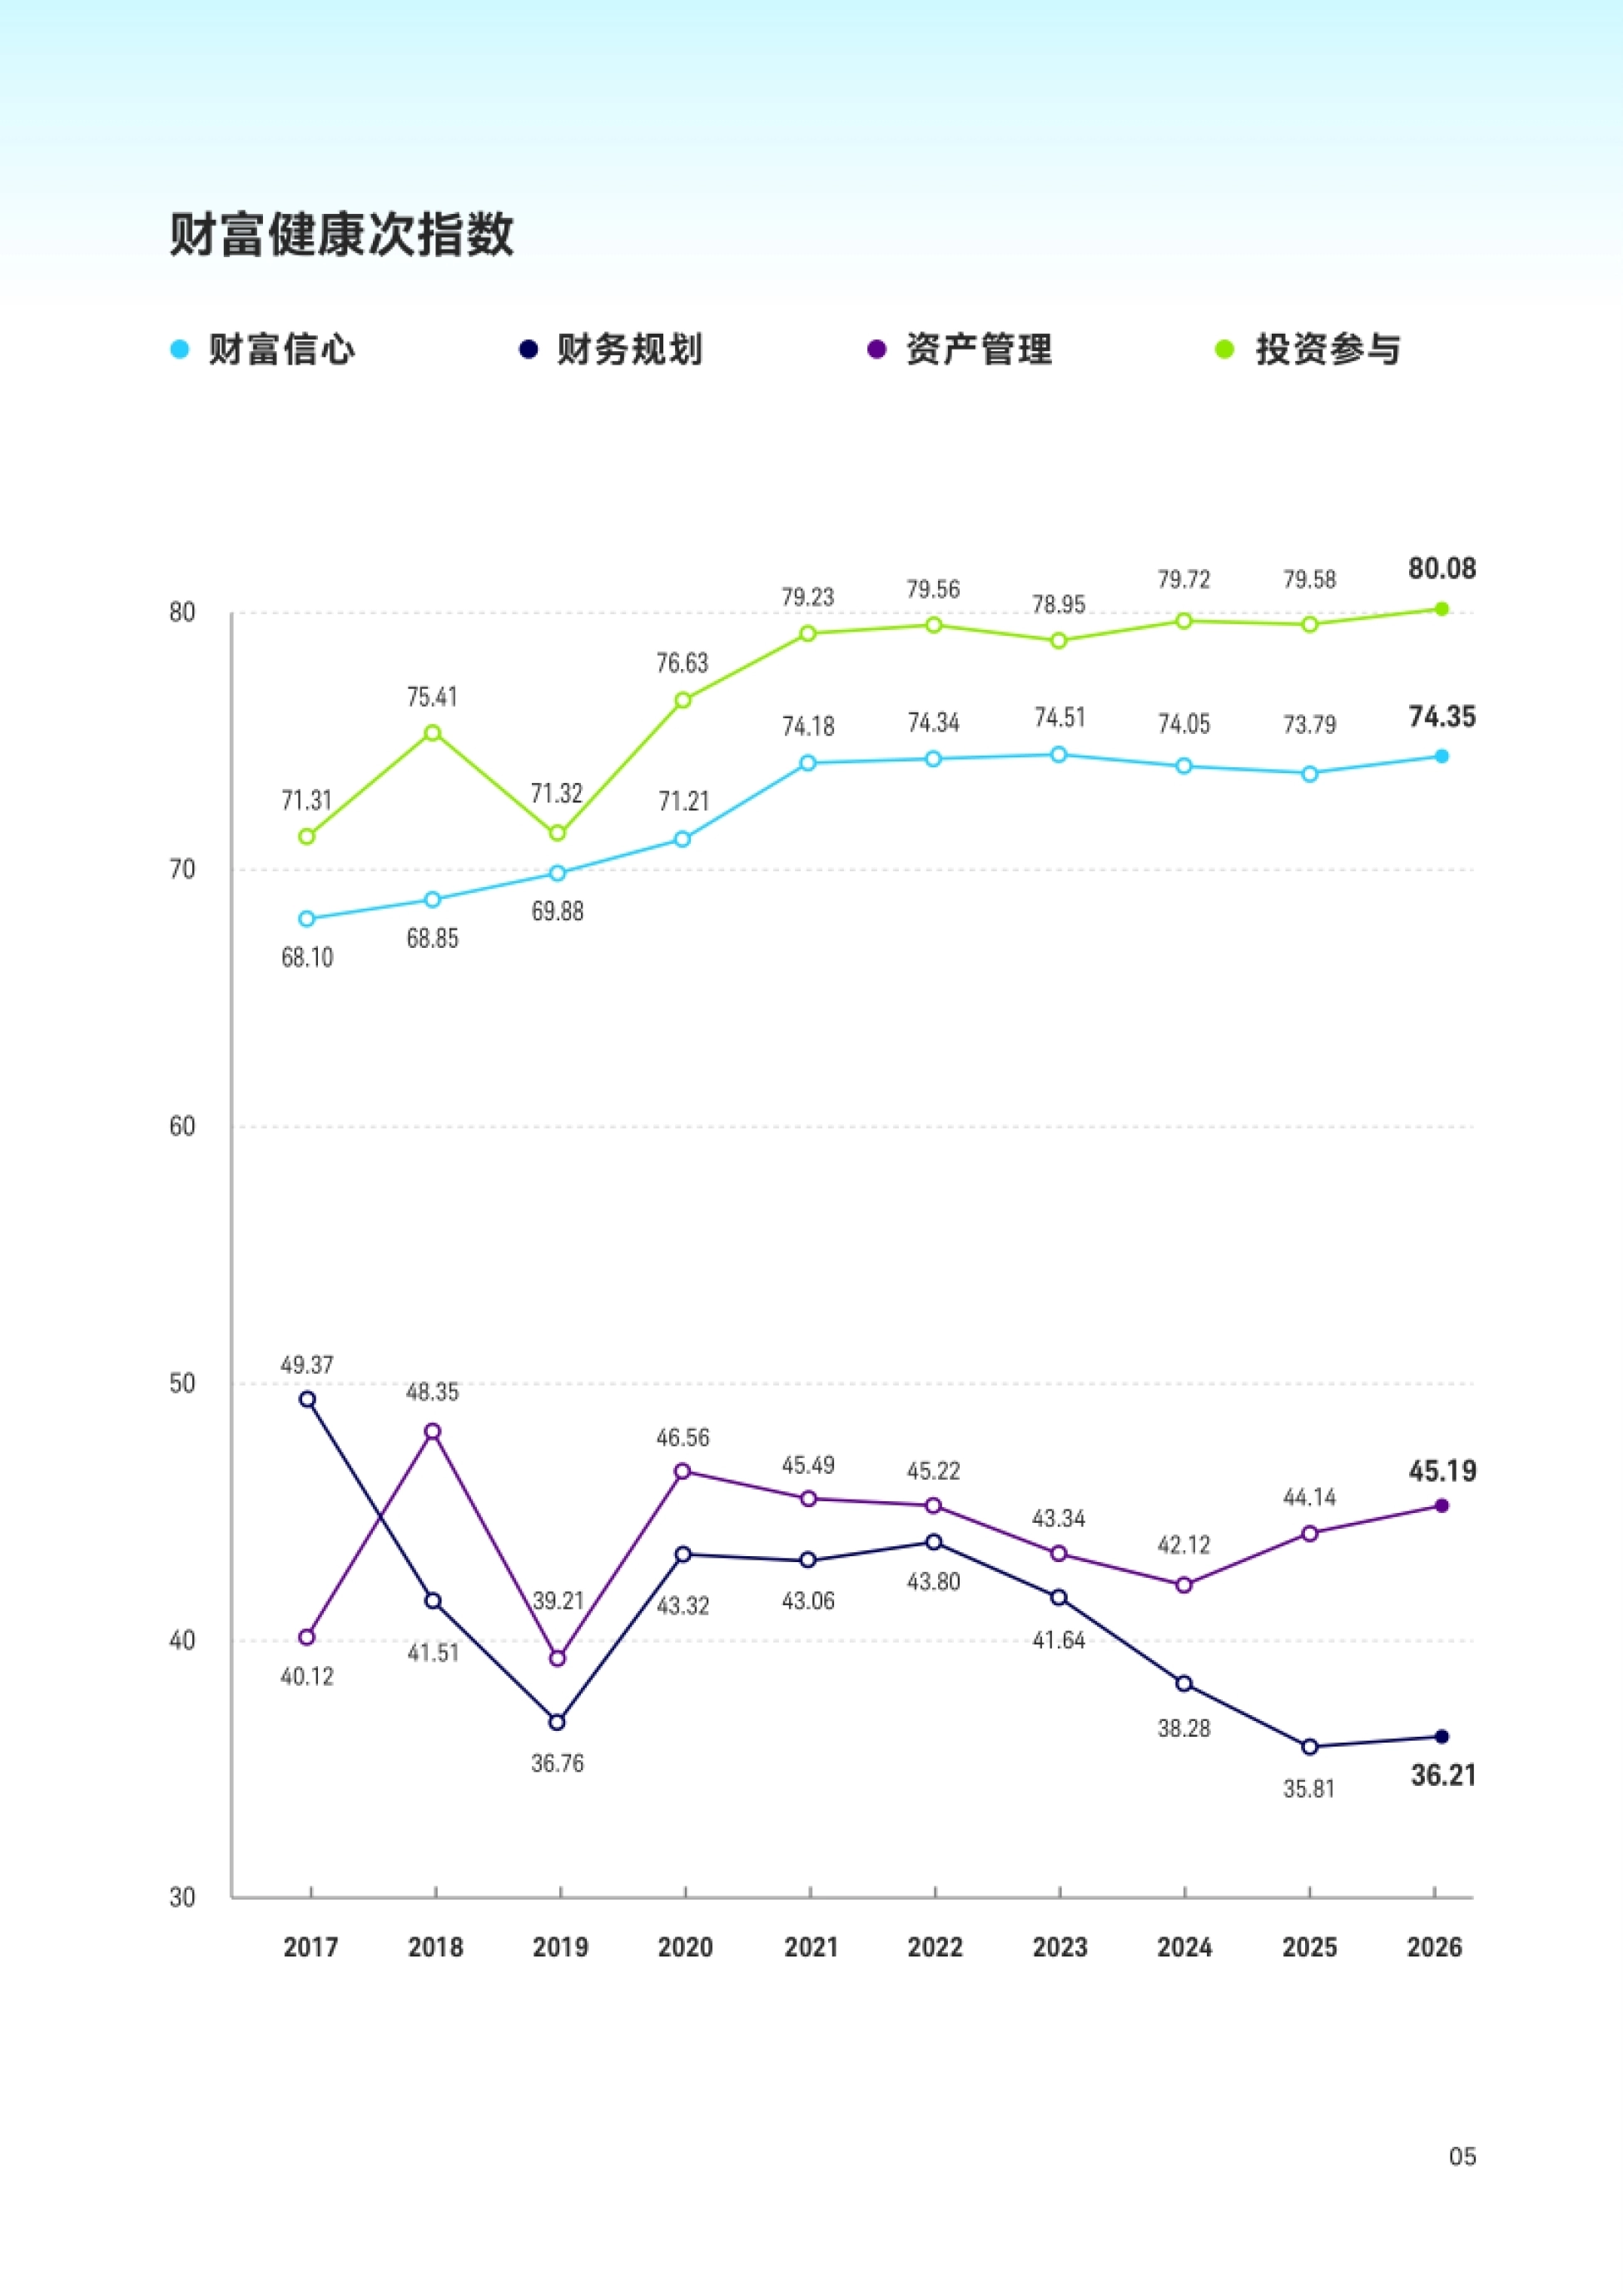
拆开看四个次指数才发现结构不对。财富信心长期在 70 到 80 之间高位运行,投资参与今年创历史新高,而财务规划一直最弱,在 2020 到 2022 年短暂回升后持续下降。
财务规划的滑坡集中在最基础的一件事上。今年仅略过半数的受访者表示自己有财务规划,相比十年前相对下降两成,回顾更新规划、给目标设时间线的比例同样整体弱于以往。
更值得注意的是目标本身在消失。无论有没有财务规划,为自己设立明确财务目标的比例今年都降到历史最低,多数人对财务目标的理解只停留在资产年化增长。
资产端与认知端也有落差。新富人群现金和定存仍接近总资产的一半,加上银行理财,低风险资产占比约七成,连自认为激进型的投资者现金定存也占到 44.5%。

图源:《2026中国新富人群财富健康指数报告》(第5页)

图源:《2026中国新富人群财富健康指数报告》(第2页)
一、谁算新富人群,4588 人的样本怎么来的
报告给的定义很清楚:正在走向富裕的消费群体,家庭收入相对较高,但尚未达到业界所称的高净值标准。
因此他们对各类金融服务有相当程度的需求,却大多数情况下没能像高净值人士那样获得充分的专业支持。报告把这一群人称为中国金融生活中的“中间大多数”。
样本口径是年收入 12.5 万至 100 万人民币,可投资资产小于 700 万人民币或约 100 万美元,主问卷受访者 4588 人。城市分布按线级划分,一线 2054 人、二线 1551 人、三线 984 人。一线城市为北京、上海、广州、深圳,二线包括成都、杭州、大连、厦门、重庆、武汉。
调研在 2026 年 4 月 13 日到 5 月 11 日发放回收主问卷,6 月 10 日到 12 日做了 21 名 32 到 64 岁受访者的访谈。这是十年来首次增设定性环节,访谈部分不计入指数计算。
图源:《2026中国新富人群财富健康指数报告》(第6页)
图源:《2026中国新富人群财富健康指数报告》(第7页)
二、财富健康指数 66.03,反弹来自四个维度
指数由财富信心、财务规划、资产管理、投资参与四项次指数综合评估得出,通过对受访者 74 个问题的调研构建。十年的曲线是这样走的:2017 年 68.20、2018 年 69.73、2019 年 72.02、2020 年 72.20,随后连续下滑到 2021 年 70.78、2022 年 70.51、2023 年 70.35。
2024 年回到 71.99,2025 年掉到 65.96,2026 年回升到 66.03。注意 2025 年那次下滑幅度极大,今年的“反弹”有一部分是在补这个坑。报告自己的表述是“在四个维度表现的共同推动下大幅反弹,创下了自 2021 年以来最大的同比增量”。同比增量指的是变化幅度,不是绝对水平。
绝对水平其实还没有回到 2020 年 72.20 的高点。也就是说信心层面的改善是真的,但整体财富健康度仍低于六年前。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
三、信心不再靠房子,靠行情和自己的手
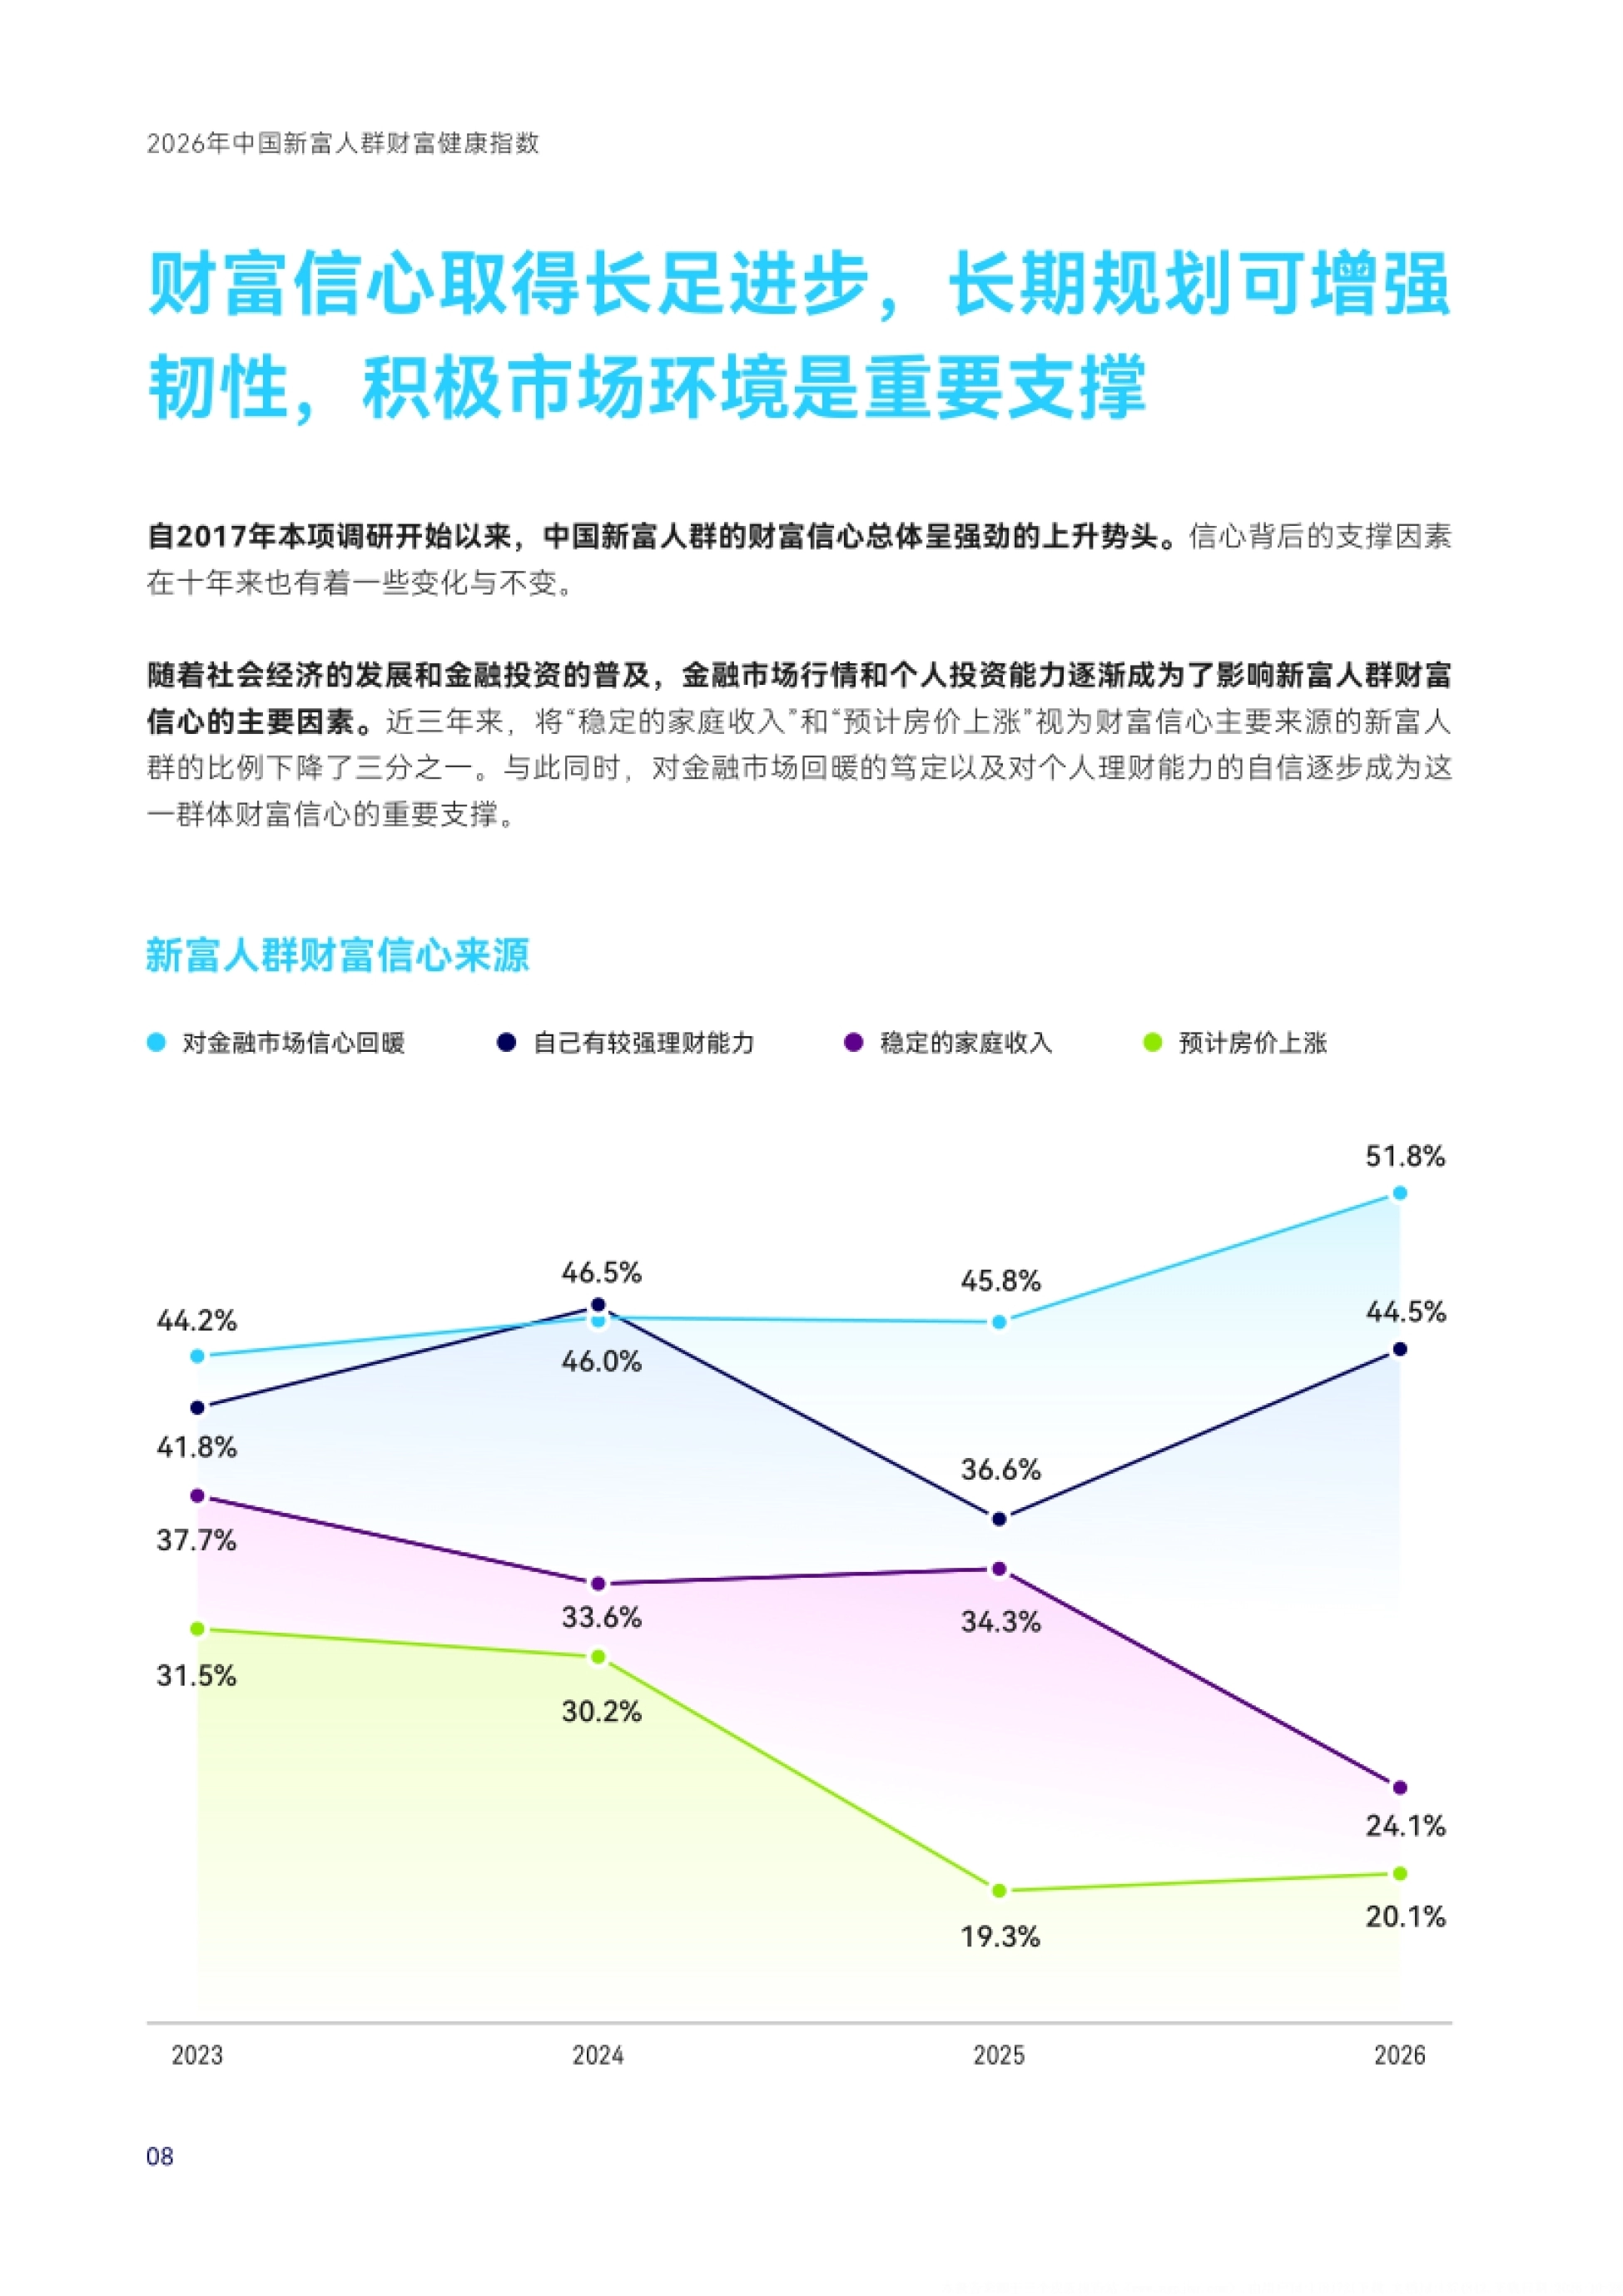
财富信心的支撑因素十年间换了。近三年来,把“稳定的家庭收入”和“预计房价上涨”视为财富信心主要来源的比例下降了三分之一。
接棒的是对金融市场回暖的笃定和对个人理财能力的自信。报告把这归因于社会经济发展与金融投资普及,行情和个人投资能力逐渐成为主要因素。
关注点的变化也印证这点。从 2021 年以来,新富人群对获取短期投资收益的关注持续上升,而对稳定家庭收入和子女教育的关注程度有所下降。
报告对此的解读比较克制:这反映出群体更迫切地希望通过投资渠道获取额外收入,从而缓解财务压力、提高生活质量。
但规划与否会拉开差距。过去十年里,拥有财务规划的那部分人财富信心指数始终高于没有规划的人,既没因外部不确定性动摇,也没随短期利好过度乐观。
图源:《2026中国新富人群财富健康指数报告》(第10页)
四、有规划的人只多了一点点,且越来越不想动
财务规划次指数一直是最薄弱的一环。2020 到 2022 年短暂回升后持续下降,近两年徘徊在历史最低位,2026 年部分指标小幅改善但整体未回到此前水平。
报告的判断很直接:新富人群往往在市场波动或不确定性增加时才着重关注财务规划,市场上行时就有所懈怠,这种关注也不总能转化为长期持续的规划行为。
下滑的直接原因是有规划的人变少了。相比十年前相对下降两成,回顾并更新规划、为财务目标设立时间线以及实现目标的信心,整体都弱于以往水平。
对没有规划的人群,报告观察到一个 U 型走势。2021 到 2024 年认为自己需要规划的比例持续下降,2025 和 2026 年才小幅回升。
不做的理由也很集中:有稳定投资收入不需要规划、外部环境变化快规划难以落实、对现状满意不需要。前两条加起来,本质是把规划当成应对不确定性的应急措施。
图源:《2026中国新富人群财富健康指数报告》(第15页)
五、财务目标降到历史最低,大多数人只想要年化收益
这一节的数据是整份报告里最值得警惕的。有规划的人群中,拥有明确财务目标的比例从 2020 年的 47.9% 一路降到 2026 年的 8.2%。没有规划的人群同样在降,从 31.5% 降到 11.5% 左右再往下,今年同样落在低位。两头一起掉,说明问题不在规划形式,而在目标意识。
多数人对财务目标的理解停留在资产年化增长。报告举的例子很典型:有人说自己一年要赚 10% 到 12%,有人说整体资产每年增长 10% 是最低目标。
只有极少数人围绕具体人生事件做储蓄和投资规划,比如为子女结婚存钱。报告认为财务目标的模糊会让规划难以追踪和实现。
没有目标,规划就退化成一种情绪管理,市场好的时候用不上,市场差的时候来不及。
图源:《2026中国新富人群财富健康指数报告》(第18页)
六、现金定存占一半,激进派也一样保守
资产管理次指数波动最小。经历连续下跌后,近年来呈 U 型回升,相较十年前有一定提升,整体看变化不大。投资风格却更两极化了。认为自己是保守型和激进型的投资者,较 2017 年分别相对上升 52.2% 和 45.0%,稳健型和进取型都有所下降。
主观风格与客观行为之间存在明显差异。资产配置仍高度依赖现金和定存,与十年前相比股票和基金配置变动幅度较小,现金定存虽小幅下降但仍接近总资产一半。
加上银行理财产品后,低风险资产配置比例达到七成左右。自认为风格激进的投资者,持有现金和定存的比例也高达 44.5%,远高于全球主流机构对激进型投资者的一般预期。
房产的退潮倒是确凿。仅 12.0% 的受访者更青睐房产,较 2020 年几乎减半。但资金并没有明显转向金融产品,更青睐金融理财的比例今年反而回落到低于 2020 年的水平。
图源:《2026中国新富人群财富健康指数报告》(第22页)
七、海外投资想投的人多,真下手的人少
这一节的落差最有戏剧性。今年近三分之一的受访者表示虽无海外投资但感兴趣,同比相对增长超过 1.5 倍,而真正投资海外的比例只相对增长 20.9%。
想投的原因排在前三:能获取更高回报 38.4%、近期海外市场火热想获得短期利润 34.3%、能分散投资 34.3%。三条里两条偏短期,说明热度有行情成分。
不投的障碍集中在认知和渠道:对海外市场不了解缺乏知识 32.7%、不知道如何开始 29.6%、不知道有什么合适渠道 29.3%。访谈里的原话很能说明问题。有人说“对不了解的你不能投资”,也有人说自己在海外买过保险,但不知道有 QDII 这类渠道。
报告把这一状态概括为“想动而未动”,背后既有能力和理解的不足,也有对财富安全的忧虑,更有不知道从哪里开始的基础障碍。
八、专业机构信任度到八成,年轻人却在看大 V
投资参与是今年增幅最大的次指数,并创下历史新高。驱动因素之一是对金融机构和平台专业价值的认可明显提高。
今年近八成受访者认为专业金融机构和平台“非常有帮助”,四分之三表示“非常信任”,而十年前持相同看法的人群比例均不足六成。
信息渠道的结构却在反向变化。有官方背书的专业平台和理财顾问仍是重要来源,但采信比例十年来有所下降,社交媒体个人建议、AI 工具等新兴渠道影响力持续提升。
最极端的是年轻人。18 至 24 岁受访者中 44.4% 把社交媒体上的个人投资建议作为信息来源,是该年龄段最主要渠道,约三分之一主要参考家人朋友建议。
同年这一群体从专业渠道获取信息的比例相比十年前大幅下降,其中持牌机构官方平台降 46.6%、专业顾问降 41.4%。信任和采信是两条线,机构拿到了前者,正在丢掉后者。
图源:《2026中国新富人群财富健康指数报告》(第32页)
九、养老意识在涨,行动还停在原地
退休时间预期更明确了。88.9% 的受访者表示将在达到国家法定退休年龄时退休,较 2023 年相对上升 12.8%,不确定何时退休的从 11.1% 降到 4.2%。
紧迫感也在增强。主观上为实现养老准备预留的时间从 2017 年的 11.0 年缩短到 2026 年的 9.5 年,今年比 2025 年的 8.7 年略有回升。
养老在财务关切中的排名从十年前的第 9 位升到今年的第 5 位,已连续四年高于均值。认知上,44.4% 明确认为政府养老金难以完全覆盖退休后的全部需求。
但行动没跟上。仅 47.6% 的受访者表示已拥有养老规划,与两年前基本持平。个人养老金账户的认知度到了 68.8%,开通比例 43.3%,真正用于养老准备的只有 30.4%。
不参与的理由也很实在,收益低于其他投资、流动性低短期不能取出、税收优惠不足。制度从广泛认知走向有效使用,卡的是吸引力而不是知道的人太少。
十、投顾被认可了,但半权委托才是主流答案
投顾的专业度争议基本解决。从 2017 年起“投顾不够专业”连续六年是不使用投顾的首要原因,这一比例自 2023 年起大幅降低并维持低位。
因资金规模有限而认为不需要投顾的比例也下降近三分之一,越来越多人认识到投顾不是高净值客户的专属,而是不同阶段都可用的一项服务。
认知层面的进步更快。今年近八成受访者能准确认识到投顾本质上是一种服务而非产品,较 2024 年显著提升,但实际咨询过的比例增长相对缓慢。
合作模式上,过去三年约半数受访者倾向“半权委托”,希望保留自主决策权的同时获得专业支持,全权委托比例维持在三分之一左右。
这对行业的含义很清楚。真正要卖的不是“替你管”,而是“帮你判断”,报告把“自主投资加专业辅助”列为投顾行业向深发展的方向之一。
完整版 89 页图表放在运营动脉(www.yydm.cn)上,十年的分项曲线与访谈原文都在里面,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






