
宝钢股份(600019)证券研究报告·公司研究·钢铁1 / 21东吴证券研究所 请务必阅读正文之后的免责声明部分 充分受益碳中和,行业龙头强者恒强——东吴碳中和系列报告(二)买入(维持)盈利预测与估值2019A2020E2021E2022E营业收入(百万元)292,057 311,041 365,473 385,574 同比(%)-4.4%6.5%17.5%5.5%归母净利润(百万元)12,423
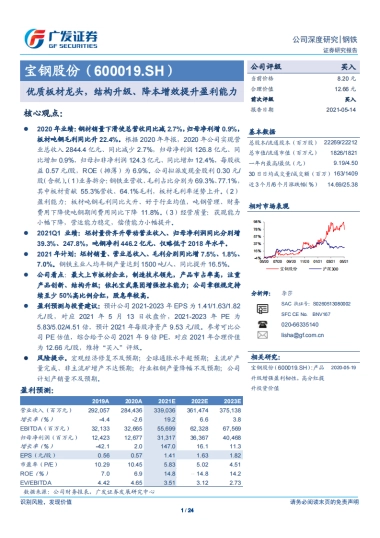
识别风险,发现价值 请务必阅读末页的免责声明 1 / 24 [Table_Page]公司深度研究|钢铁 证券研究报告 宝钢股份(600019.SH)优质板材龙头,结构升级、降本增效提升盈利能力核心观点:2020 年业绩:钢材销量下滑使总营收同比减 2.7%,归母净利增 0.9%,板材吨钢毛利同比升 22.4%。根据 2020 年年报,2020 年公司实现营业总收入 2844.4 亿元、同比减少

钢铁2021 年 02 月 28 日宝钢股份 (600019) 业绩有望持续向好,高分红凸显龙头投资价值请通过合法途径获取本公司研究报告,如经由未经许可的渠道获得研究报告,请慎重使用并注意阅读研究报告尾页的声明内容。 公司报告 公司首次覆盖报告 推荐(首次) 现价:7.52 元主要数据 行业钢铁公司网址www.baosteel.com大股东/持股中国宝武钢铁集团有限公司/48.56%实际控制人国务

- 1 - 敬请参阅最后一页特别声明 市场价格(人民币): 5.01 元目标价格(人民币):5.30 元市场数据(人民币)总股本(亿股)222.71 已上市流通 A 股(亿股)221.56 总市值(亿元)1,115.79 年内股价最高最低(元)5.08/4.87 沪深 300 指数4770 上证指数3355 倪文祎分析师 SAC 执业编号:S1130519110002niwenyi@gjzq.co

1 上市公司 公司研究 /公司深度 证券研究报告 钢铁 2020 年 12 月 11 日 宝钢股份 (600019) —— 钢铁行业龙头将充分受益于国内制造业复苏 报告原因:首次覆盖 买入(首次评级) 投资要点: ⚫国内钢铁行业龙头企业,粗钢产量居全球第二位。公司规模优势显著,拥有宝山、梅山、青山及东山四大制造基地,截至 2020 年,公司拥有生铁年产能 4627.66 万吨、粗钢年产能 5022

宝钢股份(600019)证券研究报告·公司研究·钢铁1 / 22东吴证券研究所 请务必阅读正文之后的免责声明部分 汽车板龙头,底部反转买入(首次)盈利预测与估值2019A2020E2021E2022E营业收入(百万元)291,594300,925322,592340,334同比(%)-4.3%3.2%7.2%5.5%归母净利润(百万元)12,42311,53815,25016,551同比(%)-4
 【国盛证券】2025半导体设备、材料、零部件产业链蓄势乘风起
146
103页
 橙色国潮风文化遗产——拉萨布达拉宫知识普及PPT模板
213
21页
 怀旧复古女性沙龙「时光回廊 8090怀旧沙龙主题」活动策划方能案
845
47页
 研究报告【2025年第12期】从规模扩张到生态升级:中国ETF市场的趋势变革-清华五道口
196
29页
 2020年618净水市场分析
885
15页
 2022麦当劳logo营销案例拆解
660
6页
 2025养老事业和养老产业协同发展的日本经验借鉴-9页
207
8页
 2026国风说唱地带-招商通案(咪咕X观察)
129
50页
 巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告
76
43页
 阿里妈妈直播营销解决方案(服务商培训)
212
29页
【国盛证券】2025半导体设备、材料、零部件产业链蓄势乘风起
146
103页
 喜茶招商加盟品牌手册(39P)
751
42页
 小红书直播笔记违禁词与违规问题手册(最全版)
202
51页
 2026小红书运动户外行业场景趋势与用户决策报告
267
25页
 2026FDE模式行业观察与实践-腾讯研究院
253
85页
 2026视频号流量算法机制解析
220
24页
 2025乐堡果冻酒内容营销方案
105
30页
2020年618净水市场分析
885
15页
 2024文旅项目中秋国庆露营之旅(浪漫趣野计划主题)活动策划方案-56P
680
57页
2025养老事业和养老产业协同发展的日本经验借鉴-9页
207
8页







