艾媒2026中国饮料调查:1.6万亿规模与50%无糖偏好
 广告
《2026年中国饮料行业发展状况及消费行为调查数据》由艾媒咨询(iiMedia Research)发布,调研时间为2026年4月,消费行为部分样本量N=1552,数据来源为草莓派数据调查与计算系统(survey.imedia.cn)。报告分四大板块:行业发展状况、消费用户行为调研、消费者属性、典型案例分析。
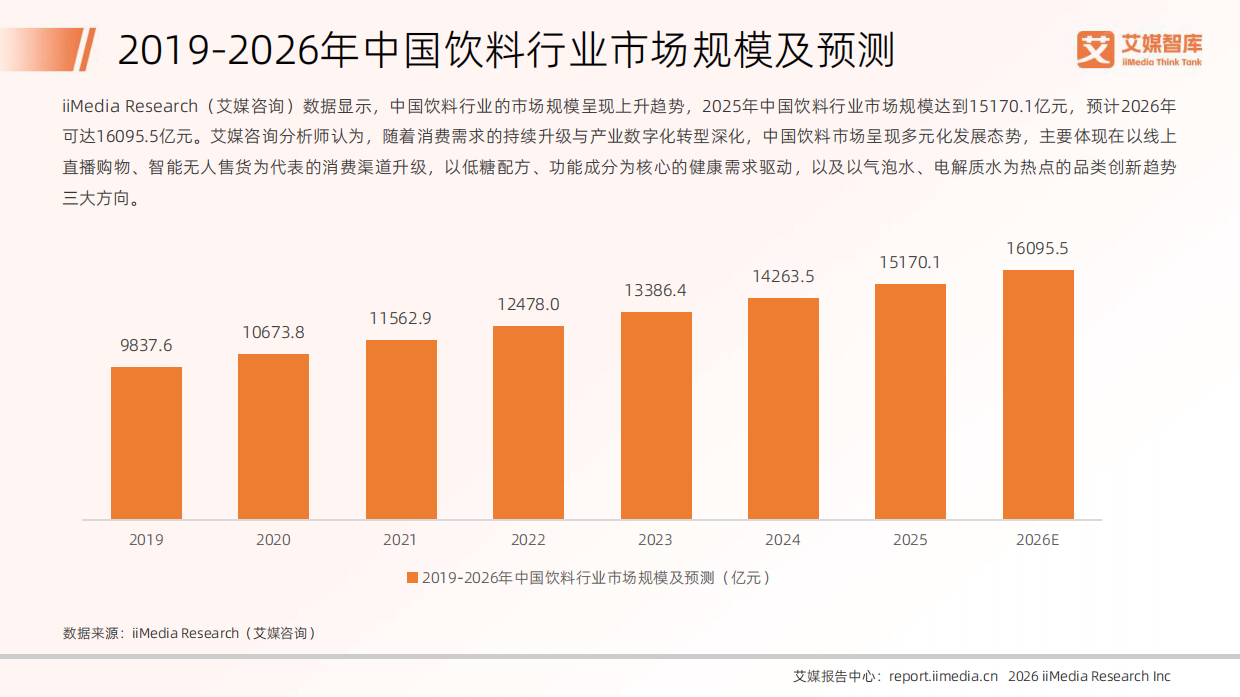
行业底盘方面,2025年中国居民人均食品烟酒消费支出为8631元,同比增长2.6%。中国饮料行业市场规模2025年达到15170.1亿元,预计2026年可达16095.5亿元。艾媒咨询把这种增长归结为三个方向:以线上直播购物、智能无人售货为代表的消费渠道升级;以低糖配方、功能成分为核心的健康需求驱动;以气泡水、电解质水为热点的品类创新趋势。
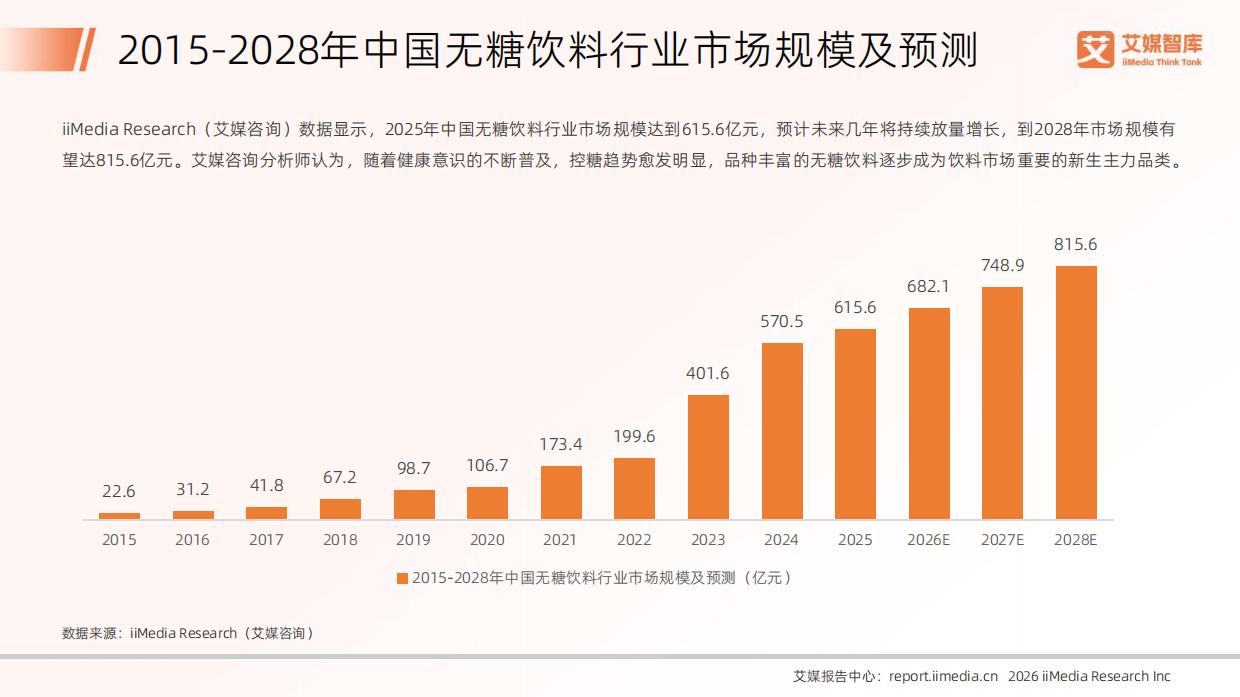
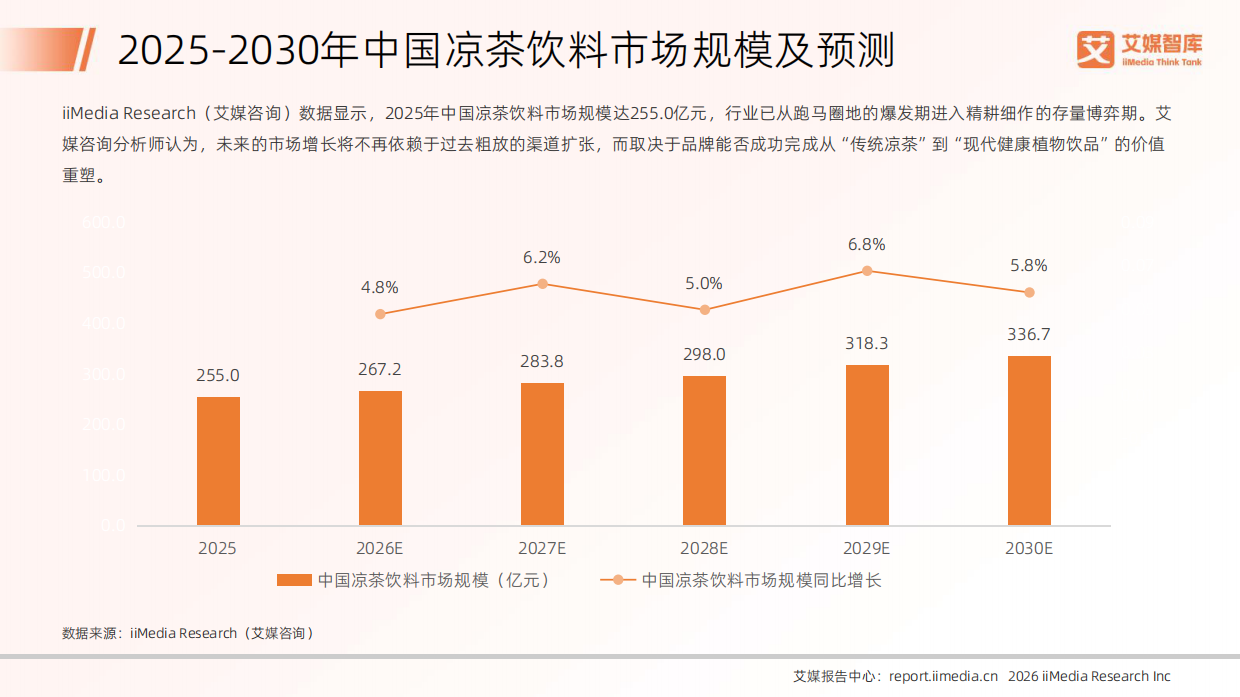
最值得注意的结构性变化在无糖赛道。2025年中国无糖饮料行业市场规模达到615.6亿元,预计到2028年市场规模有望达815.6亿元。而凉茶这一传统品类则进入存量博弈:2025年中国凉茶饮料市场规模达255.0亿元,行业已从跑马圈地的爆发期进入精耕细作的存量博弈期。一边是600亿无糖赛道仍在放量,一边是255亿凉茶转入存量——同一个冰柜里,品类之间的新陈代谢比品牌之间的竞争更残酷。
一、消费者画像:80后90后占近八成,二线城市是核心盘
报告给出了2026年中国饮料消费者的完整画像,几组结构数据很能说明问题。
性别上,女性占比54.13%,男性45.87%,女性消费者比例略高于男性。年龄上,占比最高的是1980-1989年(32.60%)、1990-1994年(29.90%)和1995-1999年(16.37%)三个年龄段,合计占比近八成——报告据此判断,2026年中国饮料消费者以80后和90后为主。职业上,企业白领占比最高,达到36.08%,其次是政府机构/事业单位工作人员13.79%和自由职业者12.63%。
地域分布同样集中:二线城市占比最高,达36.86%;其次是新一线城市25.39%;三线四线城市16.61%、北上广深16.24%基本持平。报告认为,二线城市和新一线城市的消费者占比超过六成,是中国饮料消费的核心主力市场。
购买频率上,消费者的粘性很高:"每周3-5次"占比41.62%,"每周1-2次"占比38.66%,两者合计超过80%。月均消费金额上,"101-200元"占比最高达40.08%,"51-100元"占26.29%,"201-300元"占18.94%。报告判断,中等消费水平的群体占比最高,饮料消费仍以大众化为主。
同一条线索,我们在《宠物行业报告:200亿线上盘的高增长概念》里做过更细的拆解,可以对照着看。
二、购买决策:57.73%动态选渠道,口味口感压过健康
渠道与决策是这份报告最有实操价值的两块。
倾向渠道上,一个关键数据是:超半数(57.73%)消费者不再固守单一渠道,而是根据即时需求、场景、价格、便利性等因素动态选择;另有24.74%倾向线下、17.53%倾向线上。报告判断:线下仍是即时消费的基础盘,线上成为家庭囤货的重要补充,全渠道运营已成为饮料品牌的核心竞争力。
线上渠道的分布是:综合电商平台(淘宝、京东、拼多多等)59.42%、线上商超平台(美团、饿了么等)48.12%、品牌官方网站订购热线28.08%、社区团购平台26.88%、微信小程序商城24.66%、主播直播间抢购23.97%、海外购物平台17.47%、朋友圈微商16.95%。线下渠道的分布是:大型生活超市65.00%、连锁便利店63.91%、自动贩卖机41.41%、夫妻杂货店31.41%。
核心影响因素上,口味口感以40.85%居首,成分安全35.44%第二,健康属性(0糖/0脂/天然)34.41%第三,功能诉求(补水/提神/养生)34.15%第四;其后是价格31.70%、品牌口碑31.31%、包装便携性30.15%、促销活动27.84%、场景适配23.20%。
规格和促销偏好也很有指向性:单次购买规格上,小规格多瓶(3-6瓶)占比59.28%,单瓶即饮20.49%,整箱囤货仅11.85%,视场景而定8.38%。促销活动偏好上,开盖有奖48.15%居首,买一送一和打折均为45.83%,积分换购42.13%、优惠券38.43%、附赠小礼品37.50%。
短视频和内容平台合计超过100%的认知占比,意味着饮料品牌的新品冷启动已经彻底绕开电视广告。
品牌认知渠道的变化最能说明媒介逻辑:短视频平台推荐(抖音、快手等)以51.80%居首,内容分享平台推荐(B站、小红书、微信公众号等)48.20%位列第二,两者均超45%;其后才是电视广告40.21%、线下购物摊36.98%、明星或网红推荐29.38%、线下广告投放28.09%、亲友推荐25.64%。"小规格多瓶"占近六成,说明囤货逻辑已经从"整箱"降级为"顺手多拿两瓶"——消费决策的单位变小了,但频次变高了。
三、碳酸饮料:47.42%接触率,无糖偏好已达46.63%
碳酸饮料是消费者接触率最高的品类。2026年中国消费者接触过的饮料类别中,碳酸饮料占比最高(47.42%),其次是功能性饮料47.16%、果汁或蔬菜汁饮料46.26%、茶饮料45.49%、包装饮用水44.97%、咖啡饮料42.65%、奶制品42.27%、气泡水40.72%、含乳饮料38.40%、植物蛋白饮料33.89%、固体饮料30.28%、醋饮料24.74%。报告认为,消费者对健康、口感和功能性的需求推动了各类饮料的普及。
饮用频率上,喝碳酸饮料频率"每周3-4次"占比44.97%,"每周1-2次"占比37.76%,两者合计超八成。季节性上,夏季以85.04%的占比位列第一,秋季7.55%、春季6.60%、冬季0.81%——季节性极其明显。
价格接受度上,最高接受单价集中在5-6元(47.04%),其次3-4元25.74%、7-8元19.00%、3元以下4.31%、9-12元2.83%、12元以上1.08%。报告判断消费者对碳酸饮料价格较为敏感,偏好中等价位。
购买目的上,前三位分别是解渴解腻(33.96%)、看心情奖励自己(33.02%)、熬夜/工作/学习必备(提神醒脑)(30.19%);其后是运动后补水26.28%、餐饮必备26.28%、娱乐社交需求24.66%、DIY饮品19.54%、美容养颜19.14%、保健预防疾病18.19%、IP联名款14.29%、送礼11.86%。
最能体现健康化趋势的是含糖量偏好:偏好无糖/零卡占比最高达46.63%,偏好常规含糖30.32%,都能接受23.05%。包装上塑料瓶52.29%、易拉罐46.90%、玻璃瓶32.75%、纸盒23.58%、袋装22.37%。外观设计风格上,简洁大方33.96%、运动活力32.61%、中国风/国潮31.81%位居前三。
品牌格局上,可口可乐以42.32%遥遥领先,百事可乐35.98%、雪碧30.86%位列其后,芬达25.88%、七喜22.51%、健力宝22.51%、美年达21.02%、非常可乐19.14%、醒目13.61%。消费者喜欢特定品牌的主要原因中,"习惯了产品口味"达43.40%,"品牌可信赖"33.69%,"其产品价格合理"31.94%。
四、气泡水与功能饮料:健康诉求驱动的两条快车道
气泡水和功能饮料是报告里增长信号最强的两个品类。
气泡水方面,饮用频率上"每周1-2次"占比61.60%,"每周3次及以上"17.14%,两者合计近八成。更关键的是趋势:55.20%的消费者饮用气泡水频率"略有增加",12.21%为"明显增加",合计近七成上升——报告判断整体呈增长趋势。季节性上夏季占比79.47%。含糖量关注度上,偏好低糖的消费者占比最高达68.10%,偏好无糖17.20%,两者合计超85%;偏好多糖仅9.71%。最高接受单价上,6-10元占比44.80%、11-15元36.89%,6-15元区间合计超80%。品牌上元气森林苏打气泡水34.54%、农夫山泉苏打气泡水26.07%、屈臣氏苏打气泡水25.66%位列前三。
选择气泡水的核心原因上,前四位占比均超35%:口感清爽36.75%、解腻助消化36.34%、替代碳酸更健康36.06%、0糖0卡控糖35.37%;其后是搭配咖啡/调酒33.29%、社交属性/颜值打卡32.45%。报告判断消费者主要出于健康和口感考虑。
功能饮料方面,购买频率趋势比气泡水更猛:57.45%的消费者"比上一年购买频率更高,而且数量或种类增多",36.80%为没有变化,仅5.75%下降。饮用频率上"每周3-4次"占比46.52%,"每周1-2次"34.79%。购买目的上,熬夜/工作/学习必备(提神醒脑)36.66%居首,运动后补水补充能量36.25%第二,解渴解腻28.18%第三。功能方向偏好上,电解质补水38.44%、维生素补充36.39%、提神抗疲劳35.98%位居前三。
顺着这个逻辑往下推,《7万亿、65亿人次》给了一组可以互相验证的数字。
价格上,功能饮料最高接受单价7-10元占比63.20%,11-15元20.25%,6元及以下14.23%。品牌格局上,脉动以30.64%居首,东鹏特饮28.59%、红牛25.58%位列其后——报告指出头部品牌集中度较高,市场格局已初步形成。
五、痛点与不满:50.78%说价格虚高,健康与口感难兼顾
报告专门用两页拆解消费者不满,这部分数据对产品经理的价值最高。
整体不满频率上,"偶尔"不满意或后悔占比49.48%,"很少"23.97%,"经常"17.92%,合计超90%。也就是说,即便是高频消费品,消费者的满意度仍有很大提升空间。
不满的具体原因上,"价格虚高"以50.78%居首,其次是"成分表复杂/有不明添加剂"46.12%,"包装易漏/不便"40.48%第三;其后是宣传与实物不符24.96%、口感不符预期22.28%、糖分过高/甜腻12.69%。报告判断,价格、成分和包装是消费者最关注的三大因素。
行业级痛点上,前三位是:健康与口感难以兼顾(33.38%)、针对特定人群选择太少(32.99%)、同质化严重无创新(32.47%)。其后是功能性饮料功效难以验证31.96%、含糖量过高30.67%、购买便利性不足26.03%、性价比低25.64%、包装不环保20.62%。
而消费者认为可以促进饮料消费的措施,排序同样清晰:成分健康营养31.06%、口感好29.25%、制作过程卫生26.68%位居前三;其后是价格优惠26.55%、营销方式跟紧潮玩/二次元/元宇宙热点25.00%、体验式消费(如元气森林音乐节)24.61%、零售店摆放位置显眼21.91%、售后服务到位21.78%。
满意度维度上,碳酸饮料的"口感"以47.71%的5分满意度位居首位,卫生质量44.88%、外观设计44.20%位列其后;功能饮料的"口感"和"卫生质量"5分满意度均为46.51%。报告指出,消费者对产品的口感与卫生最有感,但在价格和售后服务方面仍有提升空间。"健康与口感难以兼顾"排到行业痛点第一,意味着下一轮产品创新的赛点,已经不是多做一款无糖,而是怎么让无糖也好喝。
这一点在《中国时尚品牌出海白皮书:从性价比输出到东方审美溢价的能力跃迁》里有更细的口径拆解,感兴趣可以翻过去看。
六、案例拆解:王老吉的三步棋
报告的典型案例部分完整拆解了王老吉——一个从区域药饮走向全球市场的样本。
第一步是品类开创。王老吉创立于1828年,至今已有近200年历史,早期主要以"药"的形式为两广地区老百姓所熟知。1992年,王老吉凉茶正式获批食品新产品资质,完成从中药品类向食品品类的转变,成为凉茶品类开创者。2003年确立"怕上火,喝王老吉"品牌定位,成功从地方饮品转型为全国知名饮料,其中盒装凉茶产品销量位居全国第一。2011年,王老吉凉茶作用机理研究被纳入到国家863计划;2016至2019年获国家科学技术进步二等奖,并主导制定首个凉茶国际标准。
第二步是健康化升级。面对无糖消费浪潮,王老吉提出"本草轻养生"概念,推出无糖凉茶产品线:以"三花三草一叶"(菊花、金银花、鸡蛋花,仙草、夏枯草、甘草、布渣叶等)的配比实现"100%真无糖"——完全不使用白砂糖、蔗糖及任何人工代糖,通过调节配比激活本草植物的自然甘甜。报告显示,45.6%的消费者选择无糖凉茶。在"单品多元化+品类多元化"战略下,除经典红罐、绿盒外,还开发了无糖凉茶、黑凉茶、无糖茉莉凉茶、无糖气泡凉茶等细分单品,并延伸出刺柠吉(高维C饮品)、荔小吉、椰柔椰汁等构建"本草健康"生态圈。
第三步是全球化升维。王老吉的出海史可追溯到晚清——梁启超在《新大陆游记》中记载"有所谓王老吉凉茶,在广东每贴铜钱两文,售诸西人或五元或十元美金不等";1925年王老吉茶包参加英国伦敦展览会,成为最早走向世界的中华民族品牌之一。近年王老吉发布国际品牌标识"WALOVI",构建PCBC全球化价值模型(产品Product、渠道Channel、品牌Brand、文化Culture四维一体),并在供应链协同、本土化生产、深度分销上建立全链条出海体系。截至2026年2月,已形成辐射全球的凉茶文化传播版图,建成及在建凉茶博物馆和品牌展厅已近20家,累积参观超1000万人。
近200年的历史最难的地方不是积累,而是每一次消费潮流切换时都能重新讲一遍自己的故事。
想看更多饮料行业、快消品类创新、消费行为洞察方向的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做新品立项与渠道复盘时备查。
报告在方法论上也标注了边界:凉茶是指以4种或4种以上《QB/T 5206-2019 植物饮料 凉茶》附录所列植物或其水提取物为主要原料加工制成的饮料,统计数据不含港澳台地区。从"怕上火"到"100%真无糖",王老吉真正做对的事,是把一句本草老话翻译成了当代人听得懂的消费语言。
七、常见问题解答(FAQ)
1. 这份报告是谁发布的,样本和方法是什么?
报告全名为《2026年中国饮料行业发展状况及消费行为调查数据》,由艾媒咨询(iiMedia Research,艾媒智库)发布,数据来源为草莓派数据调查与计算系统(survey.imedia.cn)与艾媒数据中心(data.imedia.cn)。消费行为调研时间为2026年4月,主要题目样本量N=1552,部分细分题目样本量为N=1484(碳酸饮料)、N=1462(功能饮料)、N=1442(气泡水)、N=1280(线下渠道)、N=1168(线上渠道)、N=882(无糖凉茶)。行业数据来源包括中国国家统计局。报告结构分四部分:行业发展状况、消费用户行为调研、消费者属性、典型案例分析(王老吉)。
2. 中国饮料行业的市场规模有多大?
数据显示,2025年中国饮料行业市场规模达到15170.1亿元,预计2026年可达16095.5亿元。同期,2025年中国居民人均食品烟酒消费支出为8631元,同比增长2.6%。细分品类方面:无糖饮料行业2025年市场规模615.6亿元,预计2028年达815.6亿元;凉茶饮料2025年市场规模255.0亿元,已从爆发期进入存量博弈期。艾媒咨询判断增长来自三个方向:消费渠道升级(线上直播购物、智能无人售货)、健康需求驱动(低糖配方、功能成分)、品类创新趋势(气泡水、电解质水)。
3. 消费者的购买渠道和决策偏好有什么变化?
最核心的变化是渠道选择碎片化:57.73%的消费者不再固守单一渠道,根据即时需求、场景、价格、便利性动态选择;24.74%倾向线下,17.53%倾向线上。线上渠道中综合电商平台占比最高(59.42%),线上商超平台48.12%;线下渠道中大型生活超市(65.00%)和连锁便利店(63.91%)占据主导。决策影响因素上,口味口感40.85%居首,成分安全35.44%、健康属性34.41%、功能诉求34.15%紧随其后。规格偏好上小规格多瓶(3-6瓶)占59.28%;促销偏好上开盖有奖占48.15%。品牌认知渠道中短视频平台推荐51.80%、内容分享平台推荐48.20%居前两位。
4. 碳酸饮料、气泡水、功能饮料三个品类各有什么特征?
碳酸饮料:接触率最高(47.42%),饮用频率以每周3-4次(44.97%)为主,夏季消费占比85.04%,最高接受单价集中在5-6元(47.04%),46.63%偏好无糖/零卡,品牌上可口可乐42.32%领先。气泡水:每周1-2次占比61.60%,55.20%消费者饮用频率"略有增加",68.10%偏好低糖,最高接受单价6-10元占44.80%,元气森林34.54%领先。功能饮料:57.45%消费者购买频率较去年更高且数量或种类增多,购买目的以提神醒脑(36.66%)和运动后补水(36.25%)为主,功能方向偏好电解质补水38.44%居首,最高接受单价7-10元占63.20%,脉动30.64%领先、东鹏特饮28.59%次之。
5. 消费者对饮料行业有哪些不满和痛点?
不满频率上,"偶尔"不满意或后悔占比49.48%。不满原因前三位是:价格虚高(50.78%)、成分表复杂/有不明添加剂(46.12%)、包装易漏/不便(40.48%)。行业级痛点前三位是:健康与口感难以兼顾(33.38%)、针对特定人群选择太少(32.99%)、同质化严重无创新(32.47%)。消费者认为可促进消费的措施前三位是:成分健康营养(31.06%)、口感好(29.25%)、制作过程卫生(26.68%)。满意度上,碳酸饮料"口感"的5分满意度为47.71%最高,功能饮料"口感"和"卫生质量"5分满意度均为46.51%。报告指出价格和售后服务仍有提升空间。
6. 王老吉案例给了行业什么启示?
王老吉创立于1828年,1992年获批食品新产品资质、成为凉茶品类开创者,2003年确立"怕上火,喝王老吉"定位完成从地方饮品到全国饮料的转型,2011年凉茶作用机理研究纳入国家863计划,2016-2019年获国家科学技术进步二等奖并主导制定首个凉茶国际标准。产品端,面对无糖浪潮提出"本草轻养生",以"三花三草一叶"配比实现"100%真无糖",45.6%的消费者选择无糖凉茶,并通过刺柠吉、荔小吉等延伸构建"本草健康"生态圈。全球化端,从晚清远销美国到1925年参加伦敦展览会,近年发布国际品牌标识"WALOVI"、构建PCBC全球化价值模型,截至2026年2月已建成及在建凉茶博物馆和品牌展厅近20家、累积参观超1000万人。报告提示,凉茶统计口径以《QB/T 5206-2019》附录所列植物原料为准,不含港澳台地区。
延伸阅读:同一话题的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《艾媒2026单身经济报告:单身专属消费画像》——重点是单身专属消费画像
《艾媒2026汽车行业报告:新能源市场规模23万亿》——重点是新能源市场规模23万亿
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。