中泰证券体育服务深度:赛事运营与场馆经营权23.75亿
 广告
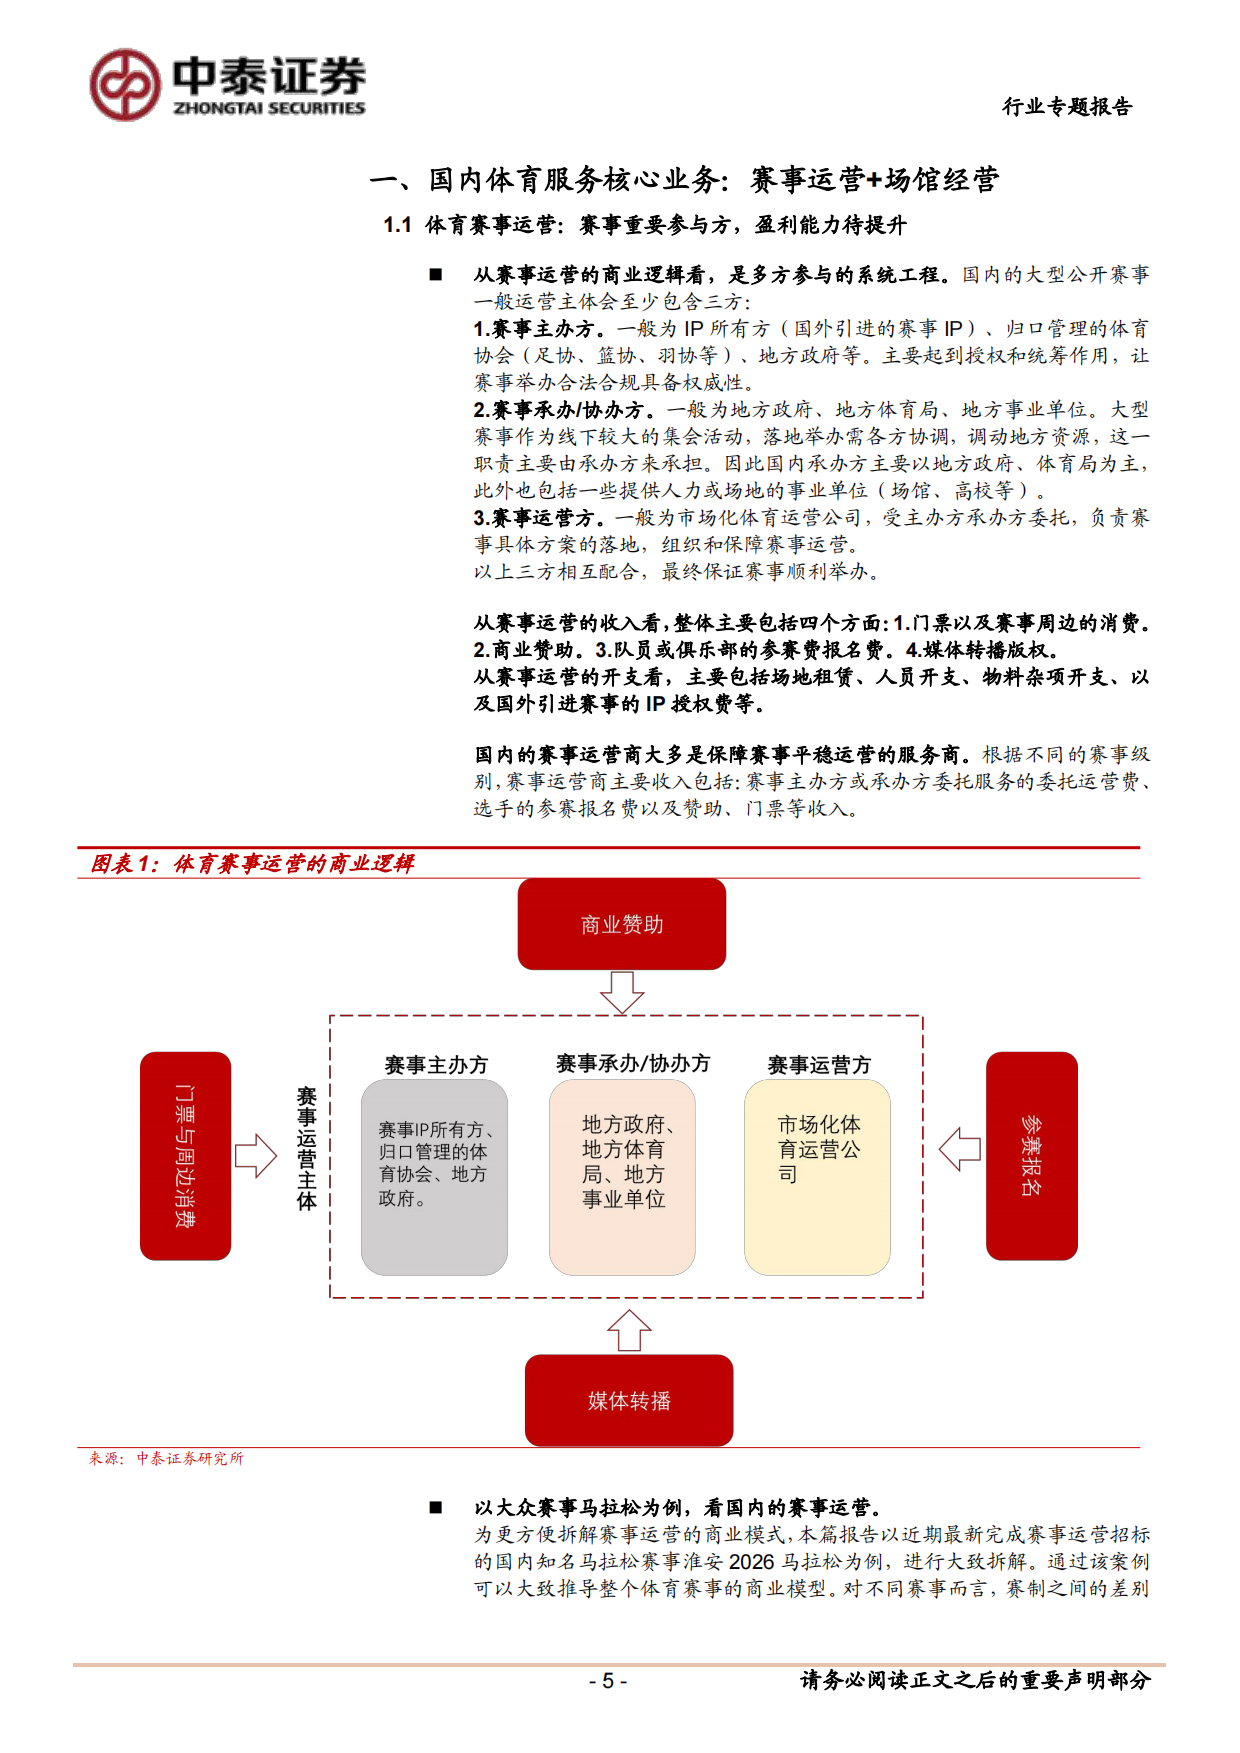
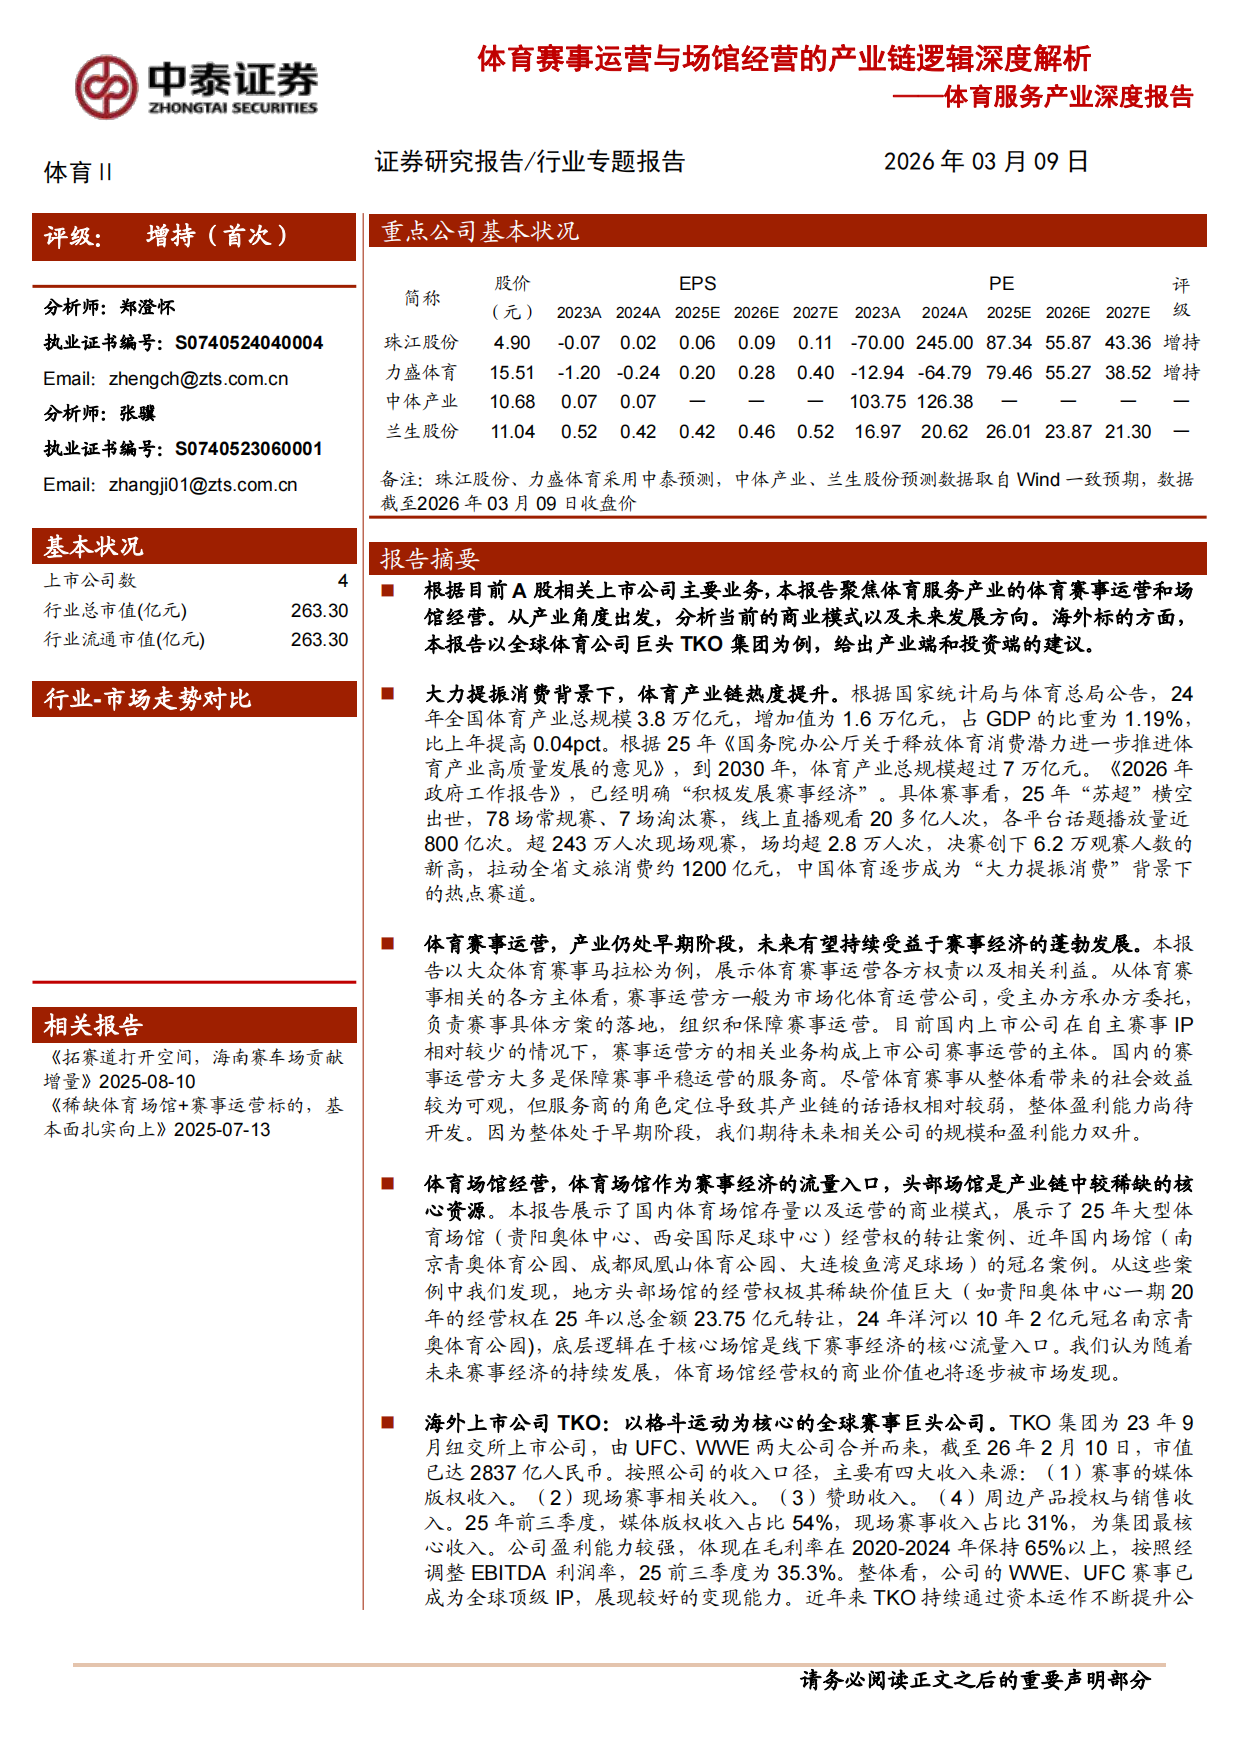
《体育赛事运营与场馆经营的产业链逻辑深度解析——体育服务产业深度报告》由中泰证券于2026年3月9日发布,分析师为郑澄怀、张骥,行业评级"增持"(首次)。报告聚焦体育服务产业的两块核心业务:体育赛事运营和场馆经营,同时以全球体育公司巨头TKO集团为海外参照,给出产业端和投资端的建议。
报告给出的行业底盘很扎实。根据国家统计局与体育总局公告,2024年全国体育产业总规模3.8万亿元,增加值为1.6万亿元,占GDP的比重为1.19%,比上年提高0.04个百分点。根据2025年《国务院办公厅关于释放体育消费潜力进一步推进体育产业高质量发展的意见》,到2030年体育产业总规模要超过7万亿元;《2026年政府工作报告》已经明确"积极发展赛事经济"。
最直观的案例是2025年横空出世的"苏超":78场常规赛、7场淘汰赛,线上直播观看20多亿人次,各平台话题播放量近800亿次;超243万人次现场观赛,场均超2.8万人次,决赛创下6.2万观赛人数的新高,拉动全省文旅消费约1200亿元。报告据此判断:中国体育正逐步成为"大力提振消费"背景下的热点赛道。一场省级足球联赛拉出1200亿消费,这就是"赛事经济"这四个字最有说服力的一次公开验证。
一、赛事运营:多方系统工程,服务商角色定位
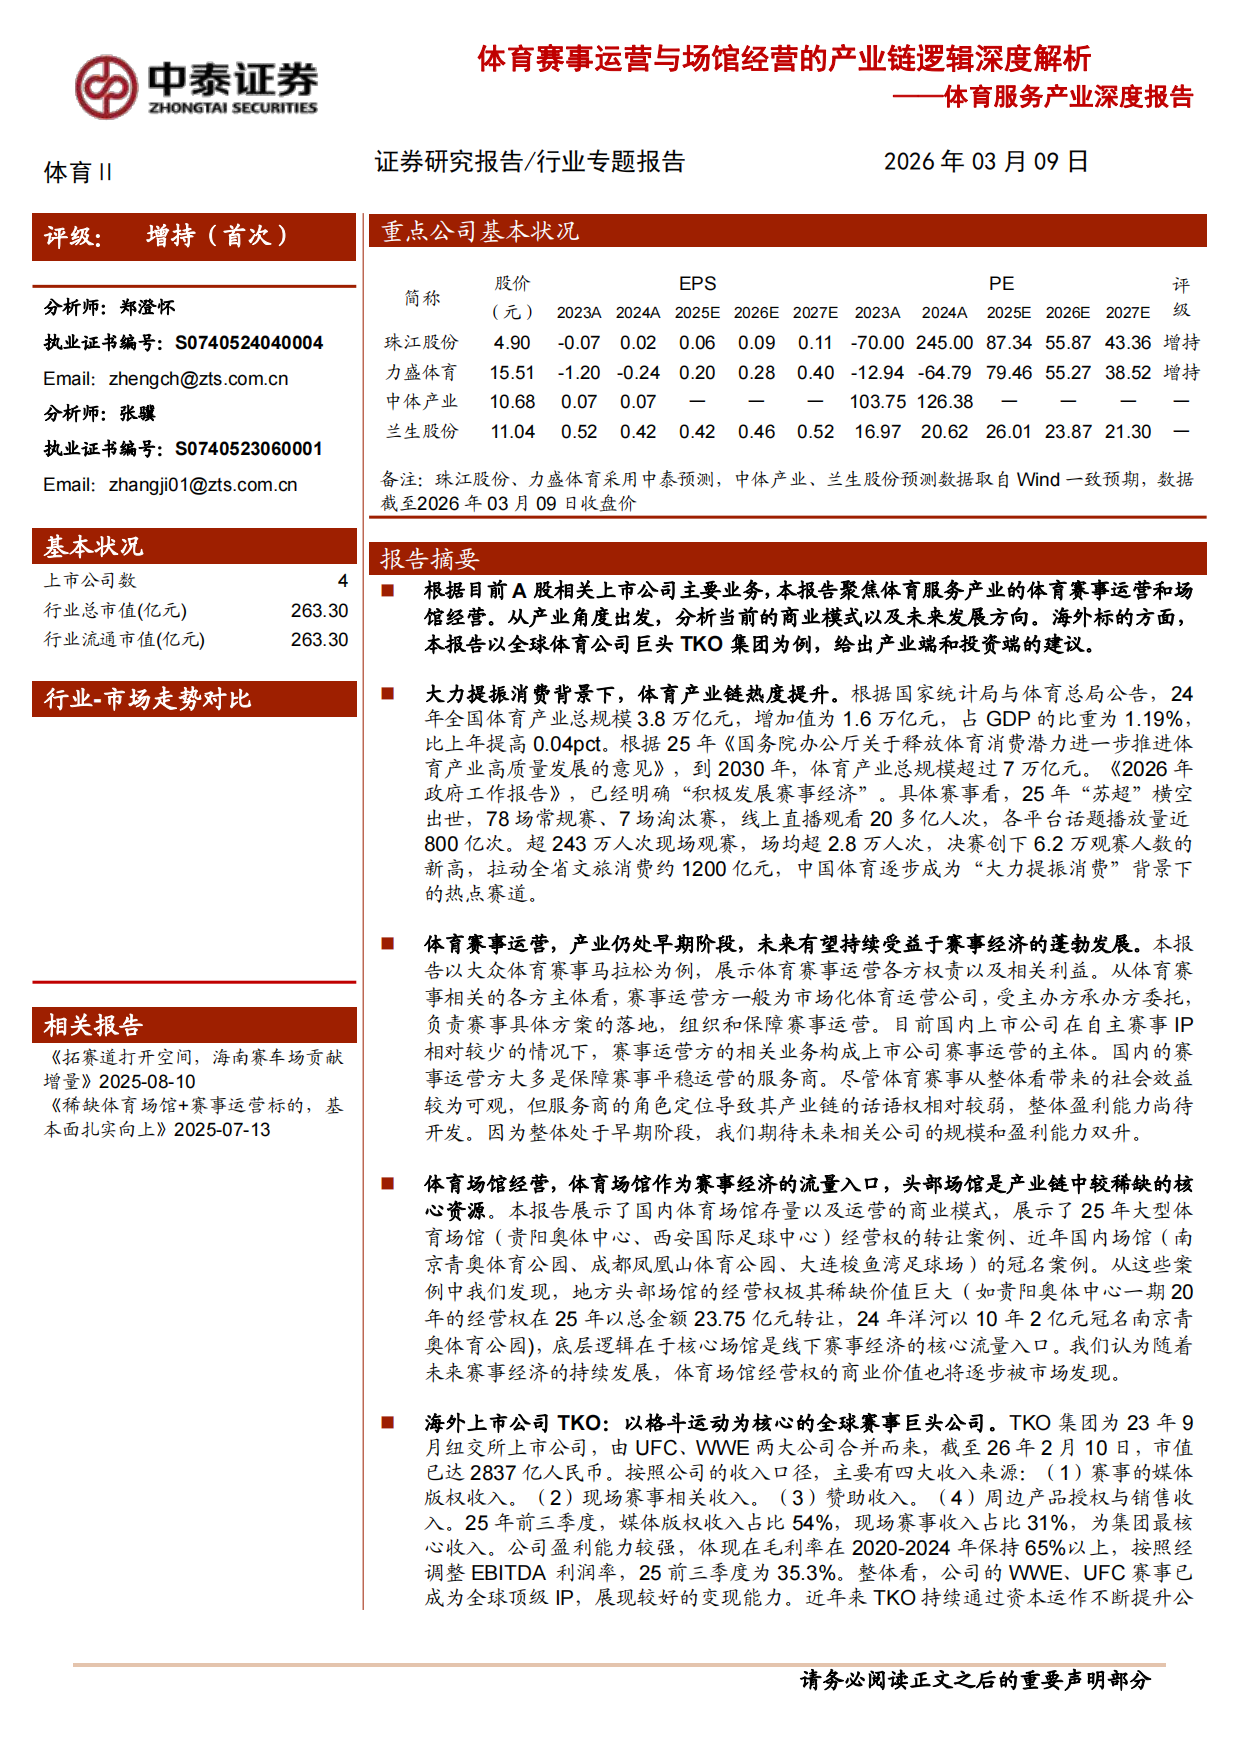
报告首先把赛事运营的商业逻辑讲清楚了:国内大型公开赛事的运营主体一般至少包含三方。
第一是赛事主办方,一般为IP所有方(国外引进的赛事IP)、归口管理的体育协会(足协、篮协、羽协等)、地方政府等,主要起到授权和统筹作用,让赛事举办合法合规并具备权威性。第二是赛事承办/协办方,一般为地方政府、地方体育局、地方事业单位,负责调动地方资源、协调落地。第三是赛事运营方,一般为市场化体育运营公司,受主办方承办方委托,负责赛事具体方案的落地,组织和保障赛事运营。
收入端,赛事运营主要包括四个方面:门票以及赛事周边的消费、商业赞助、队员或俱乐部的参赛费报名费、媒体转播版权。开支端则主要包括场地租赁、人员开支、物料杂项开支,以及国外引进赛事的IP授权费。
报告给出了一个关键判断:国内的赛事运营商大多是保障赛事平稳运营的服务商。根据不同的赛事级别,赛事运营商主要收入包括赛事主办方或承办方委托服务的委托运营费、选手的参赛报名费以及赞助、门票等收入。
二、马拉松拆解:886.5万元收入与过亿撬动效应
为了让商业模式更可感,报告以国内知名马拉松赛事淮安2026马拉松为例做了完整拆解。
淮安马拉松自2021年开始每年举办一届,发展势头迅猛。至2025年,已逐步发展为江苏淮安地方文旅的一张名片:2025年赛事报名人数突破10万,创下长三角地区马拉松报名新纪录;赛道沿线多个非遗展演点、音乐加油站吸引超15万市民围观;抖音话题#淮安马拉松#当日阅读量超2.1亿;吸引来自全国31个省市自治区和12个国家的选手,带动酒店、餐饮、旅游等行业收入超过8000万元。若考虑各项连带效应,根据江苏省体育局新闻,2025淮安马拉松赛事的直接经济影响1.21亿元,拉动效应2.78亿元。
2026年淮安马拉松预计于2026年4月12日举办,参赛人数15000人(马拉松8000人、半程马拉松7000人)。赛事主办方为淮安市人民政府,承办方包括中共淮安市委宣传部、淮安市体育局、淮安市文旅集团等,赛事运营方为无锡汇跑体育有限公司。
从运营方收入看,报告给出了明确的预估结构:赛事运营服务费346.5万元、赛事报名费(参赛费160元/人,预计)240万元、赛事赞助费300万元,合计886.5万元。而地方政府方面的核心开支,就是委托无锡汇跑的赛事服务费346.5万元以及部分赛事管理费用。
报告由此得出一个非常有传播力的结论:从全社会效益的角度,地方政府通过百万级别的开支,撬动了过亿级别的消费,乘数效应非常可观。报名选手的分布也印证了这种外溢效应:2026年淮安马拉松江苏省内报名选手占44%,而江苏省内选手中淮安本地的报名选手仅占29%。
三、盈利能力待开发:三家运营商的利润表底色
报告没有回避行业的现实问题。一个基本判断是:当前国内大众赛事以大众参与为核心,赛事运营的商业化自然应让位于赛事参与度;另一方面,国内顶级的IP体育赛事相对稀缺,且还有部分海外IP的中国赛,国内赛事运营方偏赛事服务承包商角色,从价值分配的角度看,难获得较大切割。
报告用三组财务数据做了印证。无锡汇跑体育:2021至2024年营收分别为5389.2万元、1404.5万元、11443.8万元、17465.7万元,净利润分别为839.9万元、-958.4万元、1343.3万元、361.7万元。上海东浩兰生体育:2024年营收18950.7万元、净利润1426.5万元;2025年前三季度营收6975.1万元、净利润216.1万元。报告指出,两家公司的整体盈利能力仍在持续开发中。
这一点在《国泰海通2026宠物食品深度报告解读:营养革新开启主粮繁荣期》里有更细的口径拆解,感兴趣可以翻过去看。
报告也给出了赛事运营方提升盈利能力的三条路径。一是扩规模,通过积累更多场次以及更多不同类型的体育赛事运营实现规模化发展。二是扩赛道,借助赛事运营商广泛的触达能力进行其他方面的变现,如无锡汇跑利用赛事IP开发周边产品进行线上销售。三是自主IP,若赛事运营方自主举办赛事并打造成较好IP,有助于盈利能力的提升。
报告在这部分的落点很直接:服务商的角色定位,导致赛事运营方在产业链中的话语权相对较弱——这才是整个赛道里最需要被破解的一环。
四、场馆经营:484万个场地与23.75亿元经营权
报告把体育场馆定义为"赛事经济的流量入口",并指出头部场馆是产业链中较稀缺的核心资源。
存量侧,根据国家体育总局发布的2024年全国体育场地统计调查数据:全国体育场地484.17万个,体育场地面积42.3亿平方米,全国人均体育场地面积3.0平方米。从基础大项场地看,全国田径场地20.93万个;从球类运动场地看,足球、篮球、排球"三大球"场地150.42万个,乒乓球和羽毛球场地139.54万个。
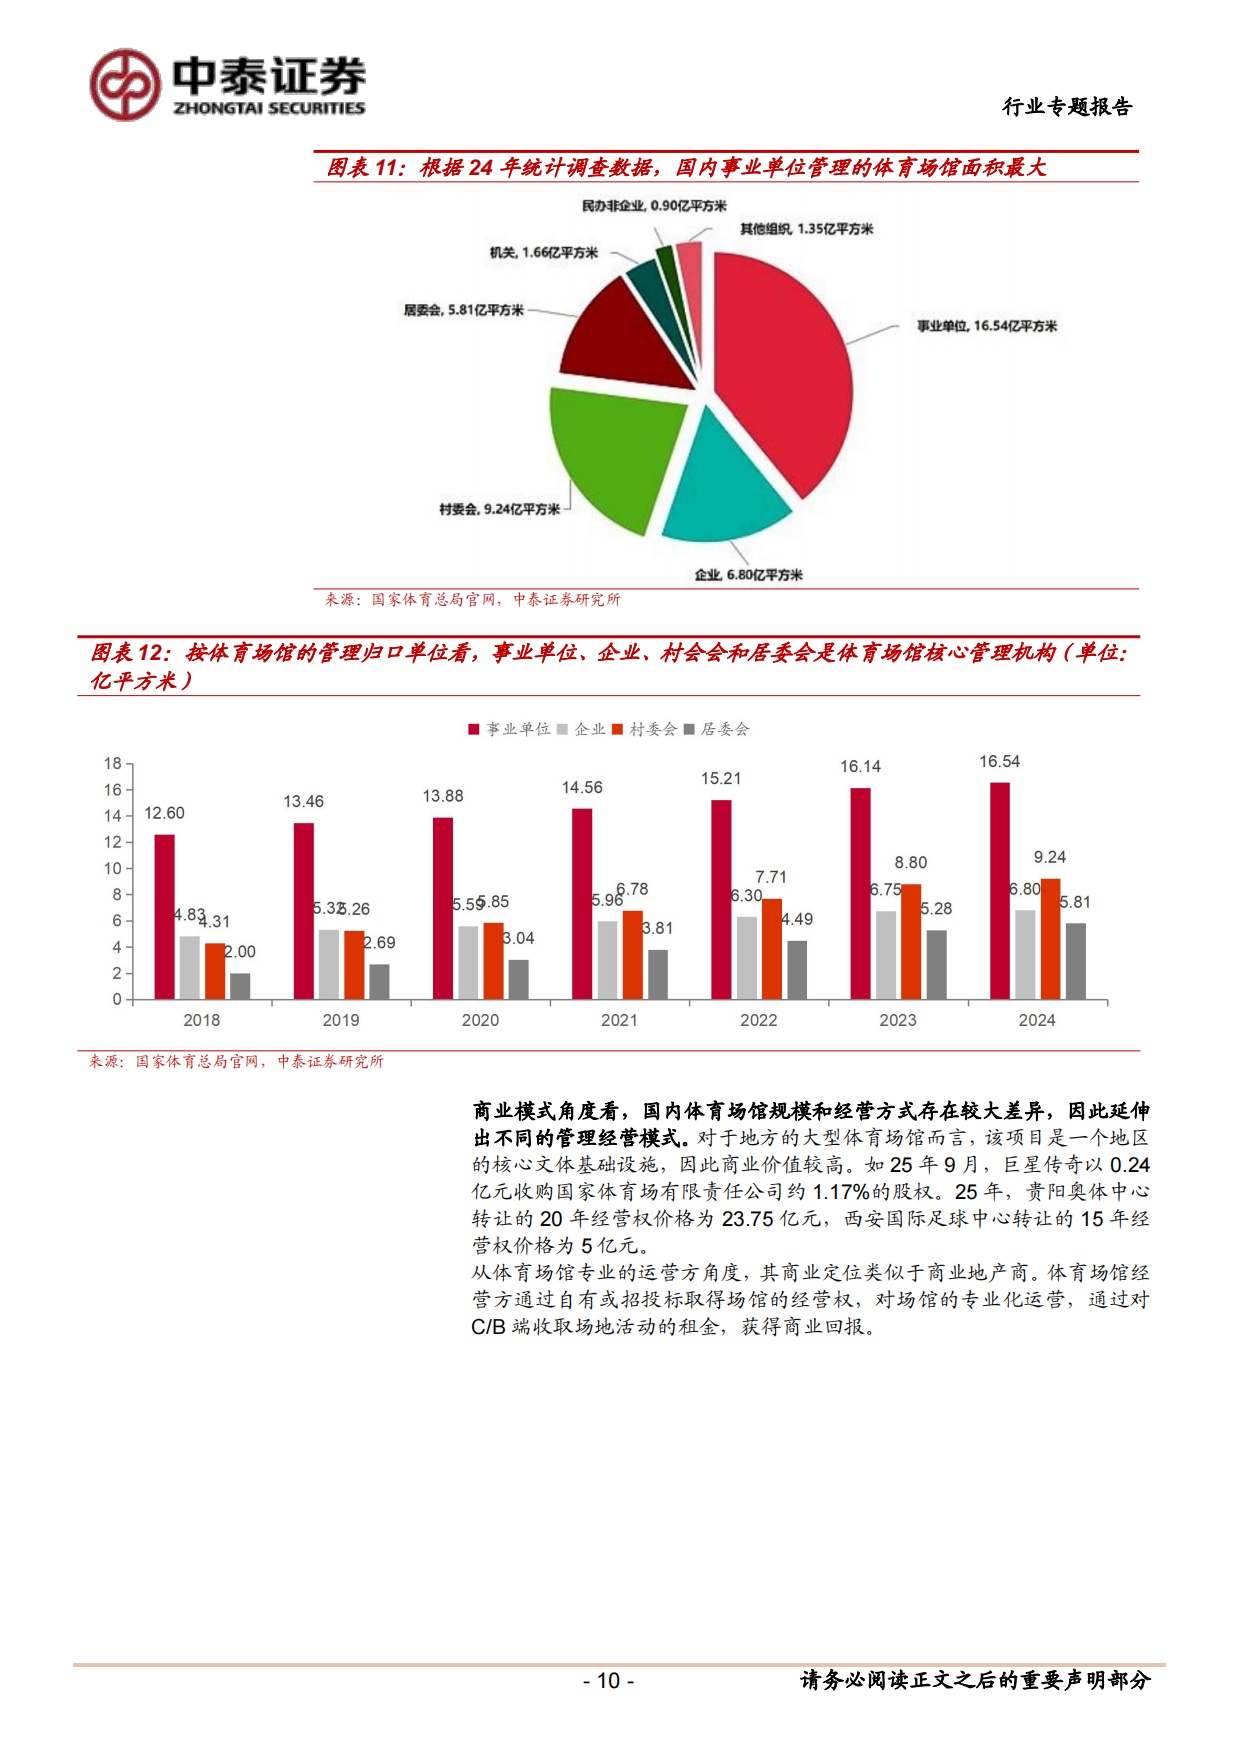
场馆归口单位的结构很值得注意:2024年国内体育场地中,事业单位管理的体育场馆最多,面积达16.54亿平方米,其次为村委会9.24亿平方米,企业旗下6.80亿平方米,居委会旗下5.81亿平方米。这一结构直接决定了国内场馆经营模式以授权、合作、委托为主。
报告梳理了五种主要经营模式:自主运营、合作运营、委托经营(细分为承包经营、租赁经营、委托经营)、PPP模式。从专业的运营方角度,其商业定位类似于商业地产商——通过自有或招投标取得场馆经营权,对场馆做专业化运营,通过对C/B端收取场地活动的租金获得商业回报。运营内容上,核心是场地出租(赛事、训练、演唱会等文娱活动)与衍生服务(运动周边、餐饮住宿购物等补充业态)。
同一条线索,我们在《国泰海通2026医药产业政策展望解读:十五五强创新惠民生》里做过更细的拆解,可以对照着看。
本案最关键的案例是2025年的两笔场馆经营权转让:贵阳奥林匹克体育中心(一期)设定经营权出让期为20年,总金额23.75亿元,中标公示时间为2025年11月;西安国际足球中心设定经营权出让期为15年,总金额5亿元,中标公示时间为2025年4月。报告补充了贵阳奥体中心的介绍:这是贵州省规模最大、功能最齐全的大型体育综合场馆,建筑面积25.7万平方米,可容纳6万余人,2025年累计举办19场大型演唱会,吸引观众超78.6万人次。
报告还提到另一笔交易:2025年9月,巨星传奇以0.24亿元收购国家体育场有限责任公司约1.17%的股权。从"一场演唱会都不好排"到"20年经营权卖23.75亿",场馆的价值重估,正在被演唱会经济提前兑现。
五、场馆冠名:从洋河10年2亿元看增量空间
报告判断,远期看冠名有望构成场馆经营方的重要收入增量。国内场馆冠名目前处于早期起步阶段,但已经逐步看到头部场馆与企业之间的合作。
报告列举了三个已经落地的冠名案例。南京青奥体育公园:2024年由洋河股份集团冠名,10年2亿元。成都凤凰山体育公园:2024年由宜宾五粮液股份有限公司冠名,2024至2029年共计1.8亿元。大连梭鱼湾足球场:2025年由中升集团冠名,37.5万元/月。
报告认为,随着体育产业规模、体育场馆利用率提升以及市场化进程加速,场馆冠名将成为未来场馆经营方重要的变现手段。
值得注意的是,报告在上市公司层面对场馆经营能力做了清晰梳理。中体产业运营南京青奥体育公园、湛江奥体中心、北京中体运动方城等场馆,覆盖18个省市、面积超300万平方米;珠江股份截至2025年期末运营体育场馆项目35个,总建筑面积约335.78万平方米,2024年累计举办393场大型体育赛事活动(含国际级4场、国家级47场、省级90场);力盛体育运营上海天马赛车场(自有)、湖南株洲赛车场、海南国际赛车场(在建),2024年运营赛事共112场次;兰生股份以"上海马拉松"系列路跑赛事等构建城市自主IP赛事矩阵;交运股份(上海久事筹划注入)涉及徐家汇体育公园、上海国际赛车场、东方体育中心等场馆,以及上海劳力士大师赛、F1中国大奖赛等赛事。
顺着这个逻辑往下推,《淘天运动户外秋冬白皮书:赛事带动圈层扩容》给了一组可以互相验证的数字。
报告特别指出,力盛体育2025年开始拓展高尔夫球赛事运营新赛道,其体育赛事运营与体育场馆经营两项业务合计收入占比超95%。场馆是入口、冠名是增量、赛事IP才是话语权——这条链路能不能跑通,决定了国内体育公司是"包工头"还是"地主"。
六、海外参照TKO:393亿美元市值与65%毛利率
海外部分,报告以TKO集团为核心案例。TKO集团为2023年9月纽交所上市公司,由UFC、WWE两大公司合并而来,截至2026年3月6日,市值已达393亿美元,约合2716亿元人民币。核心资产与赛事包括UFC(终极格斗冠军赛)、WWE(世界摔角娱乐公司)、PBR(美国职业骑牛大赛)、On location(票务与接待服务公司)、IMG(全球领先体育营销机构),其中UFC、WWE为两项最核心业务。
财务表现上,TKO营收自2020年8.91亿美元增长至2024年28.04亿美元(2024年之后收入基数提高主要源于UFC与WWE合并)。公司建议的利润口径为经调整EBITDA:2022/2023/2024/2025前三季度分别为6.29/8.09/12.51/13.04亿美元,经调整EBITDA净利率分别为55.2%/48.3%/44.6%/35.3%;2025年前三季度净利率较大幅度下滑的原因是收并购PBR、On location、IMG后整体收入体量攀升但毛利率下滑。报告同时指出,TKO毛利率在2020至2024年保持65%以上。
收入结构是报告着墨最多的地方。按2025年三季报,不考虑分部之间抵消,UFC收入11.0亿美元、WWE收入13.5亿美元、IMG收入11.2亿美元、其他业务收入1.6亿美元。按业务口径分四大来源:赛事媒体版权收入(19.92亿美元,分部间抵消后占整体收入54%)、现场赛事相关收入(11.34亿美元,占比31%)、赞助收入、周边产品授权与销售收入。版权+赛事收入构成最核心收入来源。分板块看,UFC媒体版权收入6.85亿美元占其收入62%;WWE媒体版权收入7.79亿美元占比58%、现场赛事收入3.44亿美元占比26%;IMG现场赛事相关收入5.59亿美元占比50%、媒体版权收入5.10亿美元占比46%。
报告还梳理了TKO的资本运作路径:WWE此前是1999年独立上市公司,2023年与奋进集团(Endeavor Group)的UFC合并成立TKO集团,2025年又并入PBR、On location、IMG,股价自2023年上市之后持续上涨。报告据此总结五点启示:培育赛事IP(IP是流量变现的最核心源泉)、重视资本化运作、业务协同与产业链上下游延伸(开发周边产品、塑造运动员IP、开展VIP客户服务)、适度发挥体育赛事的娱乐属性、基于中国国情发展体育产业。
想看更多体育产业、赛事经济、文体商旅融合方向的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做行业研究和标的跟踪时备查。
投资端,报告给出的核心指标建议是关注上市公司的毛利率和收入——毛利率反应公司在体育产业链中的话语权和流量变现能力,收入反应整体业务规模;此外建议持续关注体育产业链的资产整合与收并购。报告也给出了明确的风险提示:体育产业政策驱动不及预期的风险、赛事运营及场馆经营不及预期的风险、研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险。
七、常见问题解答(FAQ)
1. 这份报告是谁发布的,主要研究什么?
报告全名为《体育赛事运营与场馆经营的产业链逻辑深度解析——体育服务产业深度报告》,由中泰证券于2026年3月9日发布,分析师为郑澄怀(执业证书编号S0740524040004)、张骥(S0740523060001),行业评级为增持(首次)。报告聚焦体育服务产业的两块核心业务——体育赛事运营和场馆经营,同时以全球体育公司巨头TKO集团为例给出产业端和投资端的建议。报告结构分三部分:国内体育服务核心业务、主要A股上市公司一览、海外上市公司参考与借鉴。
2. 体育产业的整体规模和增长目标是多少?
根据国家统计局与体育总局公告,2024年全国体育产业总规模3.8万亿元,增加值为1.6万亿元,占GDP的比重为1.19%,比上年提高0.04个百分点。根据2025年《国务院办公厅关于释放体育消费潜力进一步推进体育产业高质量发展的意见》,到2030年体育产业总规模要超过7万亿元。《2026年政府工作报告》已明确"积极发展赛事经济"。2025年"苏超"是最典型案例:78场常规赛、7场淘汰赛,线上直播观看20多亿人次,各平台话题播放量近800亿次,超243万人次现场观赛,场均超2.8万人次,决赛创下6.2万观赛人数新高,拉动全省文旅消费约1200亿元。
3. 赛事运营的商业逻辑是怎样的,盈利能力如何?
国内大型公开赛事的运营主体一般至少包含三方:赛事主办方(IP所有方、体育协会、地方政府,负责授权和统筹)、赛事承办/协办方(地方政府、体育局、事业单位,负责协调落地)、赛事运营方(市场化体育运营公司,负责方案落地和运营保障)。收入主要包括门票及周边消费、商业赞助、参赛费报名费、媒体转播版权;开支主要包括场地租赁、人员开支、物料杂项及IP授权费。报告的核心判断是:国内赛事运营商大多是保障赛事平稳运营的服务商,角色定位导致其在产业链中的话语权相对较弱,整体盈利能力尚待开发。以淮安马拉松为例,运营方无锡汇跑预估收入合计886.5万元(服务费346.5万元+报名费240万元+赞助费300万元),而地方政府核心开支仅346.5万元服务费,撬动的是过亿级别的消费。
4. 体育场馆的资源价值和经营模式如何?
存量方面,2024年全国体育场地484.17万个,体育场地面积42.3亿平方米,人均体育场地面积3.0平方米。归口单位上,事业单位管理的体育场馆面积最大,达16.54亿平方米,其次为村委会9.24亿平方米、企业6.80亿平方米、居委会5.81亿平方米。经营模式包括自主运营、合作运营、委托经营(承包/租赁/委托)、PPP模式,专业运营方的商业定位类似商业地产商。经营权价值方面,2025年贵阳奥林匹克体育中心(一期)20年经营权以23.75亿元转让,西安国际足球中心15年经营权以5亿元转让。冠名方面,2024年洋河股份以10年2亿元冠名南京青奥体育公园,五粮液以2024-2029年共计1.8亿元冠名成都凤凰山体育公园,2025年中升集团以37.5万元/月冠名大连梭鱼湾足球场。
5. TKO集团为什么被视为重要参照?
TKO集团为2023年9月纽交所上市公司,由UFC、WWE合并而来,截至2026年3月6日市值达393亿美元(约2716亿元人民币)。营收自2020年8.91亿美元增长至2024年28.04亿美元;毛利率在2020-2024年保持65%以上,2025年前三季度经调整EBITDA净利率为35.3%。收入按四大来源分:赛事媒体版权收入(占整体54%)、现场赛事相关收入(占31%)、赞助收入、周边产品授权与销售收入。报告认为其发展路径对国内体育公司发展和体育产业二级投资皆有较好借鉴价值,并总结五点启示:培育赛事IP、重视资本化运作、业务协同与产业链延伸、适度发挥娱乐属性、基于中国国情发展体育产业。
6. 报告对投资端给出了什么建议?
报告建议当前核心指标应关注相关上市公司的毛利率和收入——毛利率反应公司在体育产业链中的话语权和流量变现能力,收入反应整体业务规模;此外建议持续关注体育产业链的资产整合与收并购。报告梳理的A股核心标的包括:中体产业(运营场馆覆盖18个省市、面积超300万平方米)、珠江股份(在管场馆35个、建筑面积约335.78万平方米)、力盛体育(汽摩运动+高尔夫,赛事运营与场馆经营合计收入占比超95%)、兰生股份(上海马拉松系列路跑赛事自主IP)、交运股份(上海久事资产筹划注入)。报告提示的三类风险为:政策驱动不及预期、赛事运营及场馆经营不及预期、公开资料可能存在信息滞后。
延伸阅读:同一话题的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《中泰证券3D打印深度:从》——和本文互为参照的另一组样本
《国海2026 AIDC液冷深度报告解读》——讲的是611亿美元市场国产替代加速
《华泰证券零食量贩报告:2.5万亿市场双寡头GMV占75%》——同一个大话题下的另一条支线
《激光产业深度报告:AI算力重构需求边界》——把同一个问题拆得更细的一篇
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。