


生物医药国际化蓝皮书:BD交易1431亿美元与出海三条路径
 广告
这份蓝皮书由弗若斯特沙利文(Frost & Sullivan,简称"沙利文")发布,2026年9月成稿,是国内咨询机构对中国生物医药国际化做系统性梳理的一份年度报告。它不满足于罗列交易金额,而是把出海拆成原料药、仿制药与生物类似药、创新药三条不同的赛道,分别给出各自的升级逻辑与卡点。
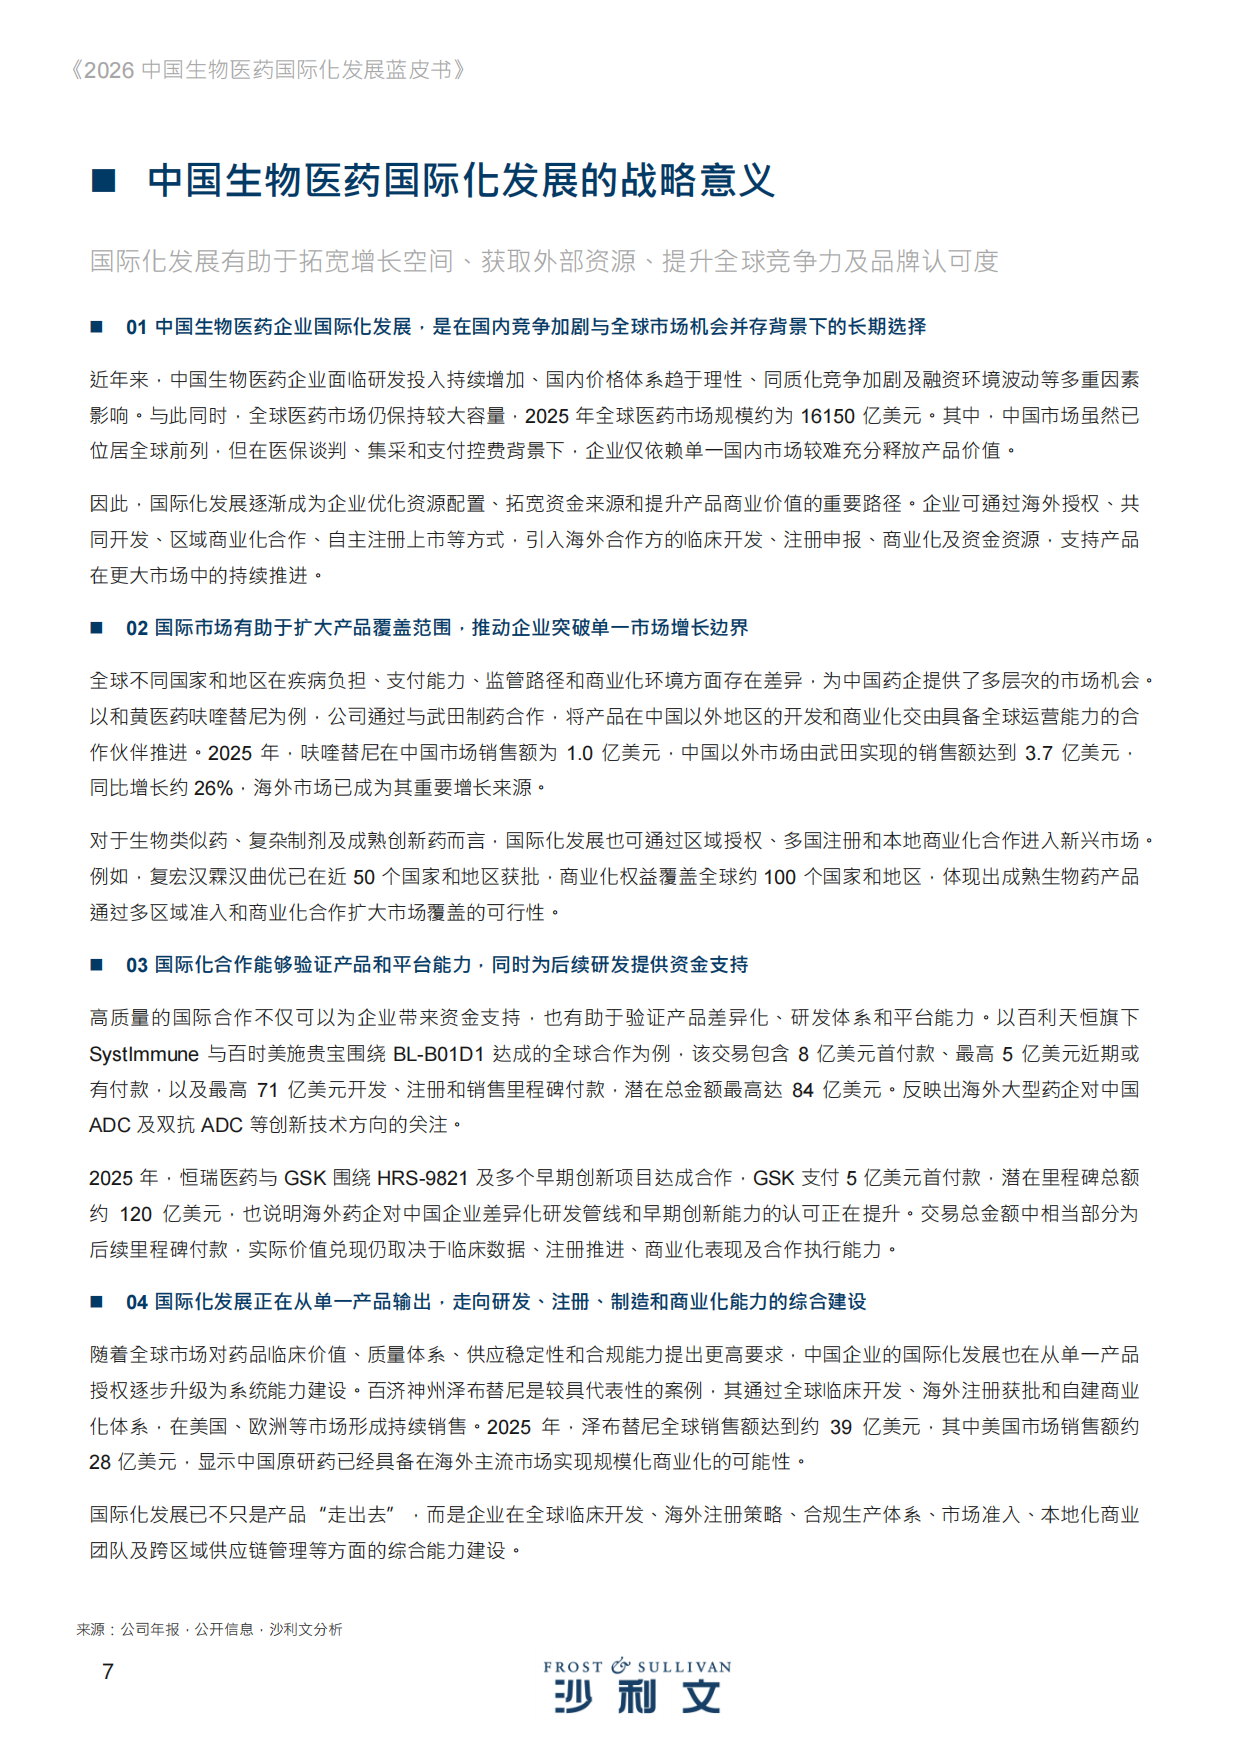
它给出的坐标相当有分量:2025年全球医药市场规模约16150亿美元;中国原料药及中间体出口从2013年的236.0亿美元增至2025年的428.7亿美元,年复合增长率约5.1%;创新药对外授权(license-out)交易在2025年达到328起、潜在总额1431.4亿美元,2026年上半年已达158起、1032.6亿美元。
真正值得留意的是结构变化:跨境交易(受让方为海外企业)在全部对外授权中的占比,从2021年的25%升至2025年的45%,2026年上半年85起首次超过境内交易。从"把原料卖给全世界"到"把管线授权给跨国药企",中国医药产业用了十年时间换了一个姿势——这个转身的含金量,比出口金额的增长更值得研究。
一、出海的第一层逻辑:从原料药到高附加值
蓝皮书第一章交代了生物医药出海的战略意义,第二章则落到原料药与中间体的出口现况上,这部分数据最扎实。
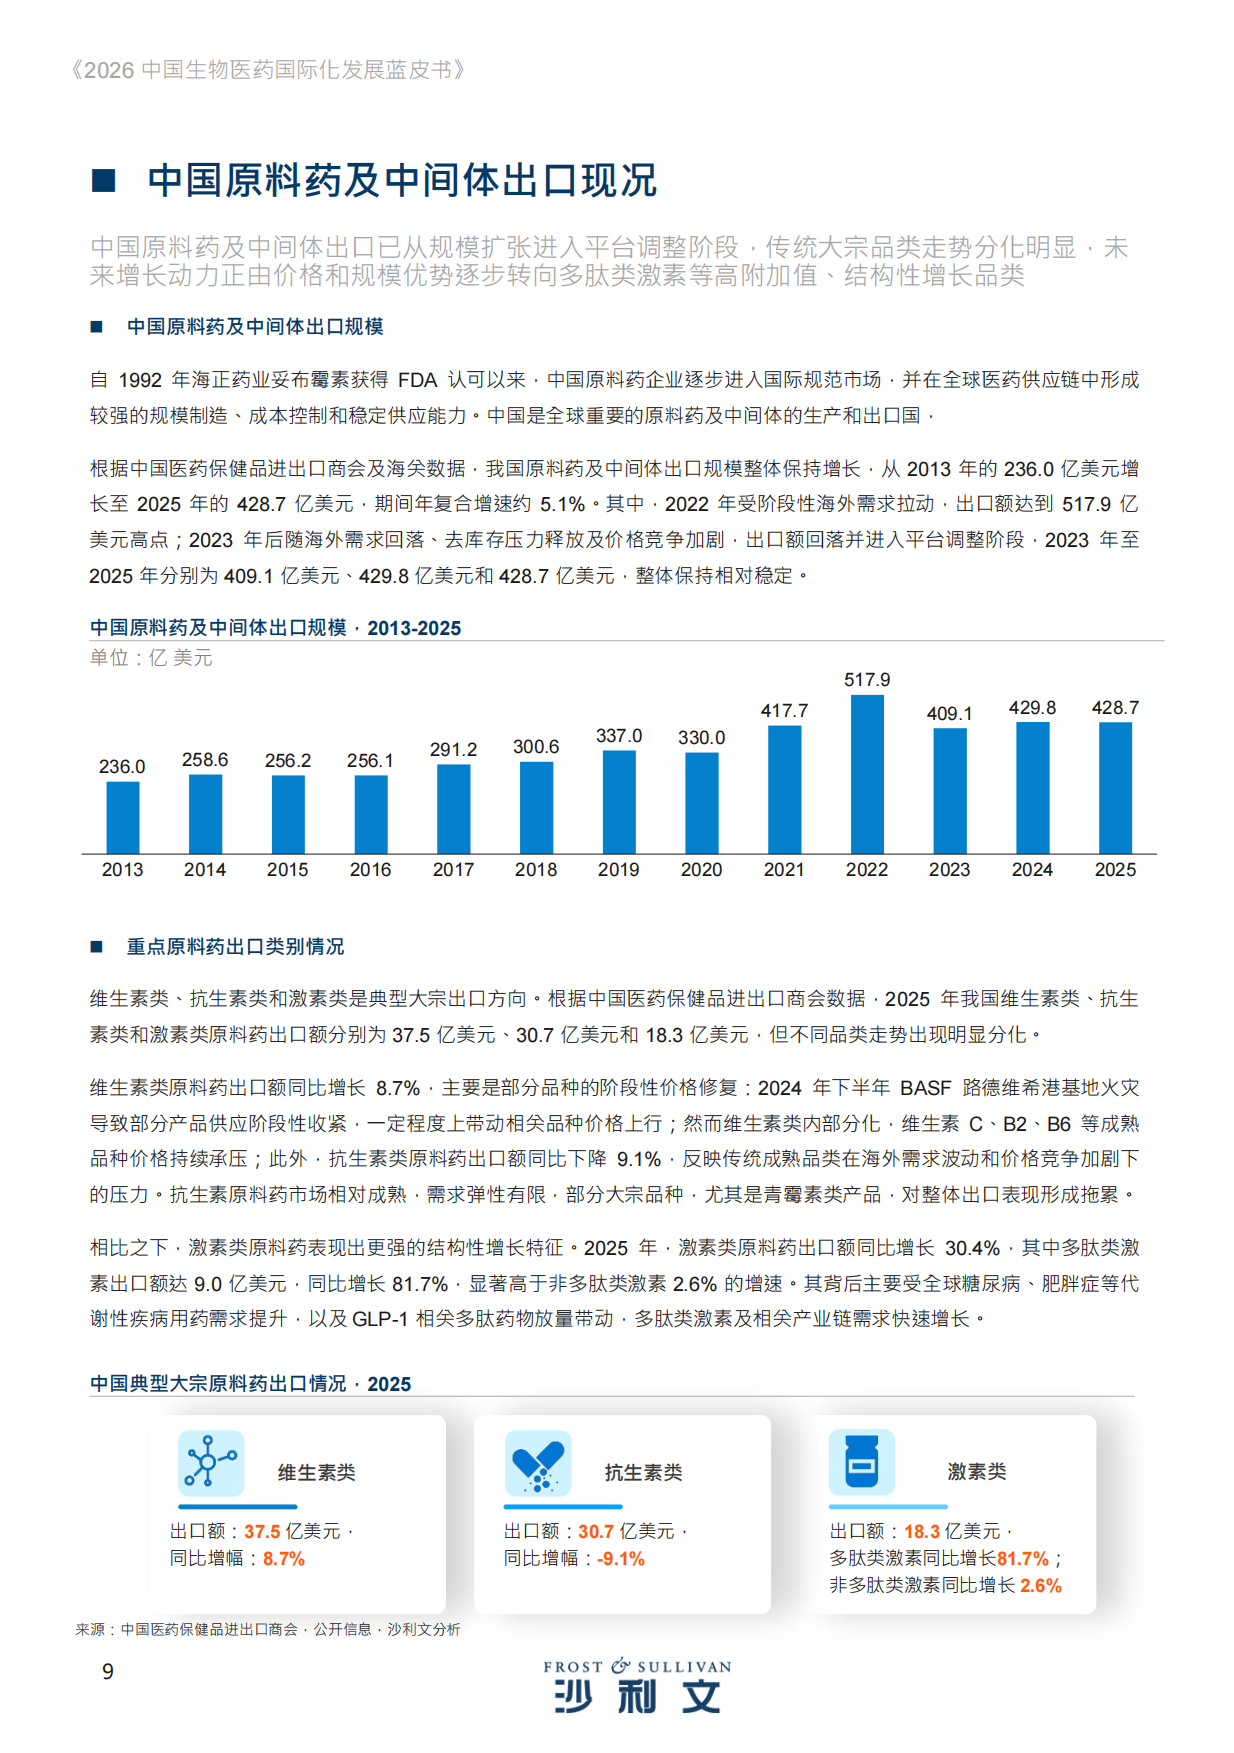
出口规模的走势很能说明问题。中国原料药及中间体出口金额从2013年的236.0亿美元增长至2025年的428.7亿美元,年复合增长率约5.1%;期间2022年曾达到517.9亿美元的高点,之后回落调整。蓝皮书的判断是:总量增长之外,更重要的是品种结构的迁移。
结构变化的证据在细分品类上。2025年维生素类出口37.5亿美元、同比增长8.7%;抗生素类30.7亿美元、同比下降9.1%;激素类18.3亿美元、同比增长30.4%。其中最亮眼的是多肽类激素——9.0亿美元、同比大增81.7%,而非多肽类激素仅增长2.6%。这个分化正好对应了GLP-1类药物全球放量带来的原料需求。
出口流向也相对集中。印度占14.6%、美国占9.5%;按区域看,亚洲190.1亿美元、欧洲127.4亿美元,两者合计占出口总额的74%。注册资质方面,中国企业持有有效CEP证书1186个、占比18.0%;美国有效DMF约1539个、占比13.4%。蓝皮书还提到一个有意思的数据:2023年中国对印度出口约101.5亿美元,占印度相关进口的68.8%。多肽激素原料出口一年涨81.7%、抗生素跌9.1%——同一条出口曲线下藏着两种完全不同的生意,前者是创新药红利的外溢,后者是大宗品类的价格周期。
二、仿制药出海:注册通道与价格逻辑
第三章聚焦仿制药及生物类似药,这部分把海外市场的游戏规则讲得比较透。
美国市场的价格机制是理解仿制药价值的钥匙。蓝皮书引用数据:仿制药贡献了美国约90%的处方量,但仅占药品支出的12%。价格降幅与竞争格局高度相关——当FDA批准的仿制药竞争者达到6家及以上时,价格降幅可超过95%;而当市场上仅有1家竞争者时,降幅仅为31%至39%。这组对比解释了为什么"首仿"和"高壁垒剂型"是仿制药企业唯一的利润区。
中国在注册端的积累在持续加厚。2025年CDE审评通过的化学仿制药上市申请达3650件,累计已达11227件;参比制剂目录累计发布8526个品规、涉及2859个品种;一致性评价全年批准603件,其中注射剂457件,占绝对主力。中国企业获得的FDA ANDA批准数量则维持在每年90个附近。
生物类似药是另一条路径。蓝皮书给出欧洲的经验数据:生物类似药自2006年以来为欧洲累计节省约500亿欧元,其中2023年单年节省约100亿欧元;日本2023年之后发医药品数量份额达到80.2%。这些市场的支付方压力,正是中国生物类似药出海的窗口。此外,原研药专利到期创造的替代空间同样可观——Keytruda在2025年销售额达316.8亿美元,其美国化合物专利将于2028年到期;Humira的全球收入则已从2023年的144.04亿美元降至2025年的45.40亿美元。中国企业的首仿占比已由1.8%提升至5.2%。6家竞争者价格跌95%、只有1家时跌三成——这个数字决定了仿制药出海不能拼速度,只能拼壁垒。
如果你关心的正是安永中国创新药交易报,《安永中国创新药交易报告:并购破2400亿》值得一起读。
三、创新药出海:六款药与一个分水岭
第四章是整份蓝皮书分量最重的部分,梳理中国创新药国际化的实际战果。
产品端已有可验证的样本。截至成稿,共有6款国产创新药获得FDA批准:泽布替尼(2019年11月)、艾贝格司亭α(2023年3月)、替雷利珠单抗(2024年3月)、恩沙替尼(2024年12月)、派安普利单抗(2025年4月)、舒沃替尼(2025年7月)。其中泽布替尼2025年全球销售额达39亿美元,美国市场约28亿美元,是目前商业化最成功的国产创新药。汉曲优已在近50个国家获批、商业权益覆盖约100个国家;呋喹替尼的中国以外市场收入达3.7亿美元、同比增长26%,已超过其中国内市场1.0亿美元的表现。
交易端则是真正的分水岭。对外授权(BD)交易从2021年的159起、110.9亿美元,一路增长到2025年的328起、1431.4亿美元;2026年上半年为158起、1032.6亿美元。跨境交易由2021年的40起增至2025年的146起,占比从25%提升至45%,2026年上半年85起首次超过境内交易数量。
大额交易的具体条款也印证了定价逻辑的变化。百利天恒与BMS就BL-B01D1(EGFR×HER3双抗ADC)达成合作,首付款8亿美元、潜在总额最高84亿美元;恒瑞与GSK的合作首付款5亿美元、潜在总额120亿美元。蓝皮书的分析是:中国企业已从"低价出海"进入全球价值定价阶段,资产价值与临床成熟度高度挂钩。2021年跨境交易只占四分之一、2025年接近一半,2026上半年首次反超境内——这个交叉点比任何单笔大额交易都更能说明中国创新资产在全球分工中的位置变了。
四、赛道拆解:双抗、ADC与多肽的分化
蓝皮书对几大热门赛道的对外授权做了逐条拆解,其中的分化规律很有参考价值。
双抗赛道共发生35起对外授权交易,2025年达到242.7亿美元的金额峰值。但结构值得警惕:临床前及申请临床阶段的项目占51.4%,临床III期及以后仅占11.4%。与此同时,单笔交易的中位金额跃升至55.8亿美元、首付款中位数达12.0亿美元——这说明买方愿意为早期资产付出高价,但也意味着风险前移。
ADC赛道共48起交易,2023年为12起、121.1亿美元。与双抗不同,ADC的单笔总额中位数稳定在10亿至12亿美元、首付款中位数在0.52亿至0.64亿美元之间,首付占总额的比例中位数则从8.1%降至4.7%。技术层面呈现出高度一致性:已披露的32个ADC资产全部采用可裂解连接子,其中84.2%采用TOP1抑制剂类载荷;双抗ADC共9起交易,其中6起涉及EGFR靶点。
我们在整理《知行元界《2026年上市公司机器人业务布局与战略转型蓝皮书》…》时也碰到过类似的分歧,那里的结论可以拿来对照。
多肽赛道的分化最清晰。GLP-1类药物占中国多肽对外授权交易的91.7%,拆分权益范围后可以看到:全球/发达市场型交易共6起,区域型交易共5起。前者的靶点基本集中在GLP-1R×GIPR、GLP-1R×GIPR×GCGR、GLP-1R×AMYR等双靶或多靶方向,买方为诺和诺德、再生元、阿斯利康等;后者全部是GLP-1R单靶,买方则是韩国的HK inno.N、印度的Lupin、墨西哥的Carnot、阿联酋的PDC等区域企业。蓝皮书的解释是:发达市场的原研产品已建立临床与渠道优势,单靶资产缺乏议价空间;而区域市场受益于专利到期和本地商业化的窗口。
细胞治疗是数量最小但技术最前沿的赛道。中国细胞治疗对外授权自2017年起步,截至2026年上半年累计16起。最早一例是2017年12月传奇生物与Janssen就LCAR-B38M达成合作,首付款3.5亿美元,该资产最终发展为西达基奥仑赛(CARVYKTI®),2022年获美国FDA批准上市。从类型看,81.3%为ex-vivo CAR-T,干细胞疗法占12.5%、in-vivo CAR-T占6.3%;从阶段看约90%的项目在交易时仍处于临床早期,仅1款产品(驯鹿生物的福可苏®)在交易时已获批上市。ADC首付占比从8.1%降到4.7%、多肽单靶只能走区域授权——赛道越热,买方越把风险往卖方这边推,这是中国药企必须算清的一笔账。
五、合作模式进化:从卖产品到绑定能力
第四章后半部分归纳了对外授权合作模式的升级路径,三个案例串起了一条清晰的能力跃迁线。
第一个阶段是单一产品授权。石药集团与阿斯利康2024年10月就口服小分子Lp(a)抑制剂YS2302018达成授权,首付款1亿美元、里程碑最高19.2亿美元,阿斯利康获得全球开发、制造与商业化权益,石药保留经济收益权。这一阶段验证的是单一资产的海外价值。
第二个阶段是研发前端合作。2025年6月双方围绕多个靶点的临床前候选药物开展合作,首付款1.1亿美元、里程碑最高52.2亿美元,石药负责用AI驱动药物发现平台开展候选药物研究,阿斯利康拥有全球独家授权的选择权。到了2026年1月,合作进一步拓展至体重管理和2型糖尿病方向,覆盖八个项目,并引入石药AI驱动多肽发现平台与LiquidGel月制剂递送技术,首付款12亿美元、里程碑最高173亿美元。三年连续交易,潜在总额超过250亿美元,合作关系从"买入一个产品"变成"绑定一类能力"。
第三个阶段是Co-Co(共同开发共同商业化)模式。信达生物与武田制药围绕IBI363和IBI343两项后期肿瘤资产合作,首付款12亿美元、总额最高114亿美元,其中IBI363由双方全球共同开发、并在美国共同商业化、按60/40分担成本和损益。与辉瑞的合作则覆盖12个早期和de novo肿瘤项目,首付款6.5亿美元、总额最高105亿美元,其中4个关键项目全球共同开发、在美国及欧洲共同商业化。
另一个标杆是辉瑞与三生国健的SSGJ-707(PD-1/VEGF双抗)。辉瑞获得中国以外全球权益,交易首付款12.5亿美元、里程碑最高48亿美元并含两位数梯度销售分成,交易完成后辉瑞另向三生制药进行1亿美元股权投资。蓝皮书指出这笔交易的产业含义不只在金额:辉瑞已收购Seagen形成ADC布局,SSGJ-707补上了"IO联用骨架",使ADC的精准杀伤能与免疫激活叠加。交易公布后首个交易日,三生制药股价一度上涨高达35%。从卖一个分子到共建一条管线再到共享美国市场利润——中国药企在价值链上的位置,是靠这种一层一层往前挪的方式换来的。
六、另两条路径:跨境收并购与NewCo
除了对外授权,蓝皮书还梳理了收并购与NewCo两种资本化路径,它们解决的是不同的问题。
跨境收并购在2023至2026年间共发生六起代表性交易,买方涵盖阿斯利康、诺华、Genmab、BioNTech和Nuvation Bio。交易集中出现在2024年前后——亘喜生物、信瑞诺医药、葆元医药、普方生物、普米斯生物在十二个月内先后被境外主体全资纳入。具体金额上:阿斯利康收购亘喜生物最高12亿美元(获GC012F双靶点CAR-T与FasTCAR平台);Nuvation Bio收购葆元医药4亿美元;Genmab收购普方生物18亿美元(获FRα ADC候选药Rina-S与Linker-Payload技术);BioNTech收购普米斯9.5亿美元(核心为PD-L1/VEGF双抗PM8002);阿斯利康2025年8月收购FibroGen中国业务约2.2亿美元(涉及罗沙司他中国权益)。蓝皮书把收购目的归纳为"补管线、补平台、补权益"三类,并判断未来交易将围绕"平台型资产"和"中后期验证资产"继续推进。
NewCo模式则是融资与权益保留之间的折中方案。它由本土药企和海外资本合作设立新独立公司,本土企业提供管线、海外资本提供资金,NewCo专注该管线的海外研发与商业化。中国企业NewCo事件在2021至2023年处于探索阶段,2024年和2025年分别达到8起和11起,2026年上半年已达10起,累计31起。代表性案例如恒瑞将四项代谢疾病资产大中华区外权益授权给Kailera,总额最高60亿美元、恒瑞持股19.9%,Kailera已完成4亿美元A轮并于2026年在Nasdaq上市、IPO募资约6.25亿美元;艾力斯的伏美替尼授权ArriVent后,ArriVent于2024年1月在Nasdaq上市、IPO募资约1.75亿美元。
但蓝皮书也直言NewCo的挑战。一方面,估值、融资和治理多由海外资本与管理团队主导,出让方在资金压力大、资产缺乏海外数据验证时容易议价能力不足;另一方面,监管不确定性并未消除。蓝皮书提到2026年4月美国众议院拨款委员会提出"Clinical Trial Data from Foreign Adversaries"相关条款,拟限制FDA在部分IND申请中接受来自中国等特定国家临床试验中心产生的数据——该条款尚未成为最终规则,但海外资本对NewCo的筛选标准已随之提高。NewCo解决了"钱从哪来",但解决不了"数据被不被认"——对依赖单一区域临床数据的资产,这个风险必须提前放进估值模型里。
七、挑战与展望:四道坎与四个方向
第五章是蓝皮书对挑战与展望的总结,这部分判断相对务实。
挑战集中在四个方面。一是全球医药供应链进入协同调整阶段:美国、印度等重要市场持续推进关键药品及原料药本土制造政策,产业链呈现本土化与来源多元化并行;国内成熟大宗原料药同质化竞争明显,新增产能进入释放期后面临产能利用率爬坡压力。二是全球化生产运营体系存在能力短板:国内药企国际化仍以产品授权、原料药外销为主,能独立搭建海外本地化商业化团队的企业相对有限,共同开发、NewCo等深度协同模式仍处拓展阶段。三是创新资产国际化价值结构性分化:ADC、双抗等赛道管线布局集中,MNC资产筛选门槛持续提升,临床前和I期早期管线尽管具备长期潜力,但短期议价空间收窄。四是多区域监管标准持续细化:多肽、ADC、双抗等前沿品种已有针对性监管文件落地,GMP检查、变更管理和质量标准执行层面各市场侧重不同。
展望部分给出四个方向。第一是产业结构持续升级:原料药端由低毛利大宗品类向多肽激素、核酸关键中间体、特色CDMO一体化转型;仿制药聚焦复杂注射剂、缓释制剂等高壁垒剂型与首仿赛道;创新药领域ADC、双抗、双抗ADC、多靶点GLP-1多肽等差异化平台资产将成为跨境BD交易主力。第二是多元化国际化路径并行,形成分层格局:头部企业推进全球自主临床与商业化体系搭建,优质资产通过全球授权、联合开发、NewCo等模式平衡资金投入与权益留存。第三是全球供应链与合规体系持续完善。第四是全球市场价值分配格局优化,国内企业逐步从创新供给方转向深度参与全球药品销售利润分配。
把视角拉到农科院农业报告,《农科院农业报告:粮食产量1.43万亿斤创新高》里的样本会更完整一些。
蓝皮书第六章还给出了六家企业实践案例,可作为观察样本:爱博泰克(生命科学工具,覆盖40多个国家和地区、全球客户10万+、产品被SCI论文引用近10万次);橙帆医药(2项海外授权累计潜在总额超12亿美元,VBC103授权Avenzo首付款5000万美元、VBS102授权Ollin Biosciences潜在总额4.4亿美元);华兰股份(医药包装,胶塞年产能120亿只、覆盖近40个国家和地区、中美欧药典标准);基因启明(iNKT细胞治疗,累计7项NMPA注册性临床批件,其II期研究中iNKT细胞治疗不可切除中晚期肝癌ORR达52%、DCR达85%);施贝康(sbk002、SBK007已获FDA IND);以及前述并购案例中的相关企业。把"平台可持续产出能力"列为海外合作核心定价依据,这句判断对国内Biotech的战略含义很直接:靠单一爆款换一次高价的时代正在过去。
需要说明的是,本蓝皮书属行业研究成果,其中的市场规模、出口金额与交易数据来自公开信息及沙利文分析,部分交易金额为"潜在总额"口径(含里程碑付款),统计范围与披露完整性存在差异,实际引用时建议核对原始出处。对药企和投资机构而言,蓝皮书中的赛道结构化数据与交易条款拆解可作为出海策略论证的参考素材,但具体路径仍需结合自身管线阶段、区域注册能力和资金节奏具体设计。想获取生物医药、创新药、医疗器械等方向的完整行业报告与产业方案,可以到运营动脉(www.yydm.cn)检索,站点收录覆盖300+行业的研究报告与产业方案,适合做赛道研究、BD谈判准备与出海立项论证时集中备查。
这份蓝皮书是什么机构发布的,数据可信吗?
由弗若斯特沙利文(Frost & Sullivan,简称"沙利文")发布,2026年9月成稿。沙利文1961年成立于华尔街,有约3000位咨询顾问及分析师,在全球近50个办公室运营,1998年进入中国,长期担任中国企业赴香港及境外上市的行业研究顾问。蓝皮书数据来源包括公开信息、公司官网、公开资料及沙利文分析。需要注意其中市场规模、交易金额等数据部分为"已披露金额"统计,存在披露不全的情况,引用时建议核对原始出处。
中国创新药对外授权(license-out)的真实规模是多少?
根据蓝皮书,中国生物医药对外授权交易从2021年的159起、110.9亿美元增长至2025年的328起、1431.4亿美元;2026年上半年为158起、1032.6亿美元。其中跨境交易(受让方为海外企业)由2021年的40起增至2025年的146起,占比从25%升至45%,2026年上半年85起首次超过境内交易。需要注意交易总金额多为"潜在总额",包含里程碑付款,实际到账金额与首付款规模差距较大。
为什么多肽类原料出口增长这么快?
核心驱动力是GLP-1类药物全球放量带来的原料需求。2025年中国多肽类激素出口9.0亿美元、同比增长81.7%,而同期非多肽类激素仅增长2.6%;激素类整体出口18.3亿美元、增长30.4%。同期维生素类出口37.5亿美元、增长8.7%,抗生素类30.7亿美元、下降9.1%。这组分化说明原料药出口的增长动能已从大宗品类转向高附加值品类,多肽激素和相关中间体是当前最明确的升级方向。
这一点在《智慧城市2026中国词元工厂报告拆解》里有更细的口径拆解,感兴趣可以翻过去看。
ADC和双抗这两条赛道的对外授权有什么不同?
差异很明显。双抗共35起交易、2025年金额峰值242.7亿美元,但临床前及申请临床阶段占51.4%、临床III期及以后仅11.4%,单笔总额中位数跃升至55.8亿美元、首付中位数12.0亿美元,属高价高风险早期资产交易。ADC共48起交易,单笔总额中位数稳定在10亿至12亿美元、首付中位数0.52亿至0.64亿美元,但首付占总额比例中位数从8.1%降至4.7%,说明买方对ADC的付款结构更趋谨慎,风险更多后置到里程碑环节。
NewCo模式和传统license-out有什么区别?
核心区别在于是否持有海外权益。传统license-out是把管线海外权益一次性授权出去,换取首付款、里程碑和销售分成,出让方不再参与后续开发决策。NewCo模式则由本土药企与海外资本合作设立新公司,本土企业提供管线、海外资本提供资金,NewCo专注该管线的海外研发与商业化,本土企业通过持有股权分享未来的增值收益。例如恒瑞将四项代谢疾病资产大中华区外权益授权给Kailera,总额最高60亿美元,同时持有19.9%股权。代价是估值和治理多由海外资本主导,可能与IPO、并购等退出路径绑定。
创新药出海最大的政策风险是什么?
蓝皮书重点提示的是跨境数据与临床数据来源的监管不确定性。2026年4月美国众议院拨款委员会提出"Clinical Trial Data from Foreign Adversaries"相关条款,拟限制FDA在部分IND相关申请中接受、审评或考虑来自中国等特定国家临床试验中心产生的数据。该条款尚未正式成为最终实施规则,但已传导至海外资本的筛选标准:对于依赖中国临床数据、缺少海外桥接或多区域注册计划的资产,交易估值和推进节奏可能承压;而机制差异化明确、适应症空间大、已布局美国、欧洲、澳大利亚等多区域临床数据的资产,担忧相对可控。
延伸阅读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《中欧AI白皮书:全球36%大模型源自中国》——主线是全球36%大模型源自中国
《沙利文AIT蓝皮书:过敏治疗走向对因干预》——落点在过敏治疗走向对因干预
《Sensor Tower 2026海外游戏》——切口是手游收入331亿美元
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






