工业具身智能只有47亿,五年后要涨到571亿
 广告
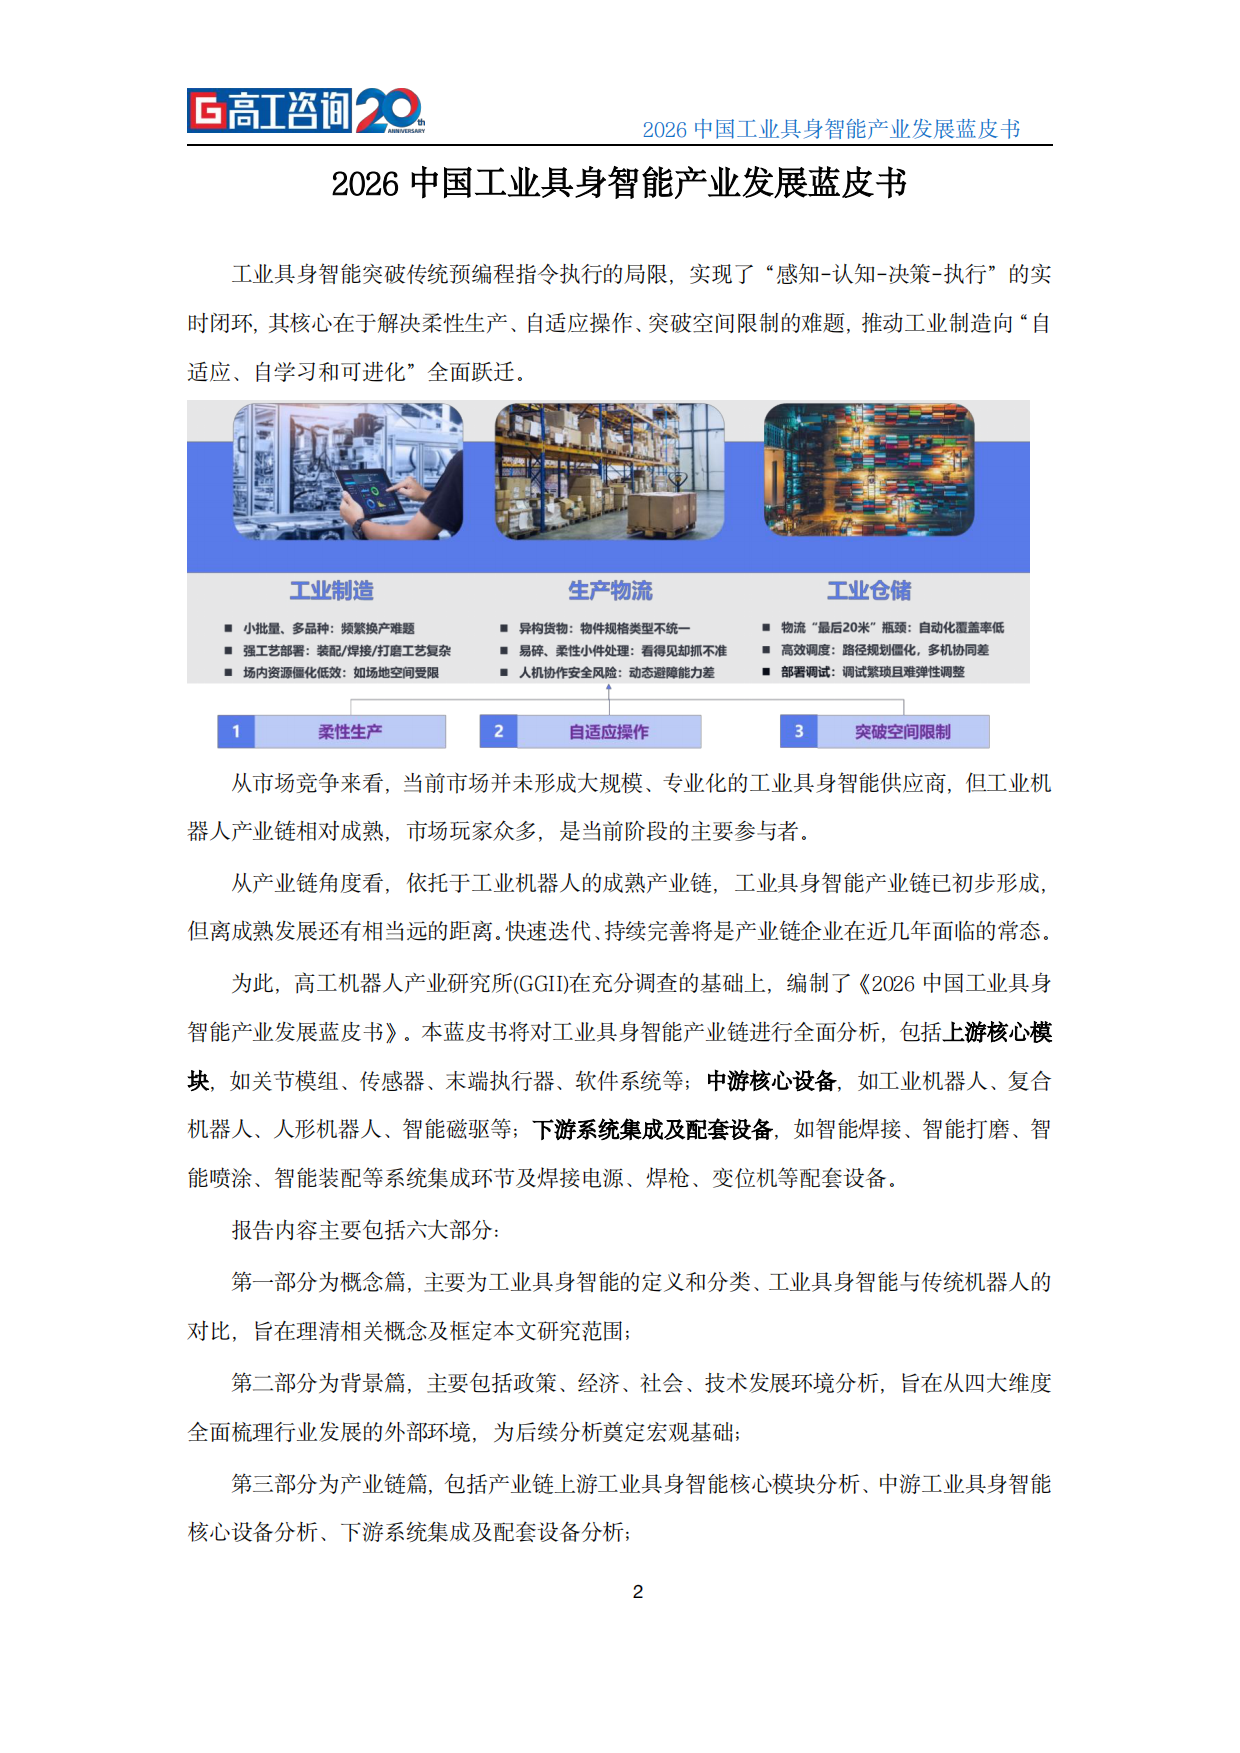
这份《2026中国工业具身智能产业发展蓝皮书》,由高工咨询(GGII)编制。联合参编单位有四家:微亿智造、纵苇科技、华沿机器人、慧灵科技。
先看一组反差的数字。2025年,中国工业具身智能市场规模约47.26亿元。到2030年,报告预计这个数字有望超过571.39亿元。五年时间,年复合增长率64.62%。
五年翻十二倍,年复合增速64.62%。
但报告同时给了一句冷静的判断。行业还没有形成大规模、专业化的工业具身智能供应商。人形机器人、四足机器人在工厂里,只在少数场景小范围试点。
增长很快,落地很慢,这就是报告要讲的核心矛盾。下面按定义、市场、资本、产业链、场景、劳动力、玩家、风险八层拆开。
图表来源:《2026中国工业具身智能产业发展蓝皮书》(第3页) · 阅读原文与全部图表
一、它和传统机器人,差的不是一点
先把这个词说清楚。工业具身智能,是人工智能与工业物理实体深度耦合形成的智能系统。核心是打破传统机器人"预编程、重复执行"的封闭模式。
它靠"感知、认知、决策、执行"的闭环运转。让设备自己感知环境、推理、决策,还能和人协同。报告划了一条界线。通用具身智能解决的是"能不能做"。
工业具身智能解决的是"能不能做好"。差别在于工业场景特别苛刻。客户看的是作业稳定性、可靠性、生产节拍和加工装配精度。
生产失误和设备故障会造成损失,在工业场景里无法容忍。还有一个容易被忽略的点:场景是碎的。同是焊接,汽车制造、钢结构加工、船舶制造的环境、精度和参数都不同。
这类垂直作业能力,通用模型训练不出来,只能靠真实场景沉淀。
报告据此把形态分成五类。固定基座式,精度极高,用于搬运上下料、精密装配、焊接。移动操作式,能自主导航避障,可跨工位跨产线作业。
四足机器人,地形适应性强,用于安全巡检和物料盘点。人形机器人,可直接接入为人类设计的工业环境。还有智能磁驱,非接触驱动、零摩擦,用于锂电、3C、汽车的高速运输。
二、47亿的盘子,2030年要长到571亿
市场规模是这份报告最硬的数字。2025年,中国工业具身智能市场规模约47.26亿元。2026年预计达到58.94亿元,同比增长24.71%。到2030年,有望超过571.39亿元。
2025到2030年,年复合增长率64.62%。报告解释了需求从哪来。传统刚性流水线和专用自动化设备,已经跟不上多品种、小批量、高频换线的节奏。
工业具身智能能自主作业、人机协作、灵活部署,成了工厂自动化改造的核心增量方向。供给端也在变便宜。核心零部件国产化突破,算法持续迭代,产品落地成本在降。
报告还按三个下游行业做了测算。汽车制造业,2025年约2.85亿元,2026年约4.77亿元,同比增长67.38%,2030年超62亿元。3C电子行业,2025年约3.69亿元,2026年约6.07亿元,同比增长64.19%,2030年超50亿元。
电气机械和器材制造业,2025年约7.92亿元,2026年约13.02亿元,同比增长64.37%,2030年超91亿元。
电气机械是三块里最大的一块,2030年就能单独撑起91亿元。
三、一年284起融资,钱先给了本体企业
资本这条线的变化很清楚。2025年,国内工业具身智能产业链累计完成融资284起。其中本体企业90起,零部件相关企业114起,灵巧手企业23起,大模型企业11起。
进入2026年上半年,半年就完成172起。本体企业67起,零部件相关企业26起,灵巧手企业16起,大模型企业47起。报告点出两个变化。本体企业依旧占主导,占比39%。
大模型企业的融资事件增长最显著,2026年上半年达到47起。
单笔金额也在放大。银河通用11亿元Pre-A轮,投资方包括宁德时代、北京国管、纪源资本。它石智航1.2亿美元天使轮。智平方近50亿元B轮。
同一条线索,我们在《信通院2025具身智能报告:融资735亿三大争议待解》里做过更细的拆解,可以对照着看。
报告把三个阶段的逻辑做了区分。2022到2023年是萌芽期,钱主要投机器视觉、运动控制、机械臂和移动机器人。2024年,生成式人工智能向物理世界延伸,早期项目增多,平均融资规模保持低位。
2025年,投资逻辑从"能不能完成演示"转向"能不能进真实产线"。报告还预判了2026年的门槛。看的不再是模型参数和机器人形态,而是作业成功率、节拍、稳定运行时间、维护成本和部署周期。
图表来源:《2026中国工业具身智能产业发展蓝皮书》(第4页) · 查看完整报告
四、关节模组降本,绕不开减速器
产业链篇是这份报告最细的部分。先看关节模组,这是机器人的核心运动单元。报告拆了三类关节的成本结构。谐波关节模组里,谐波减速器占42%,扭矩传感器16%,无框力矩电机16%。
三项合计占成本的74%。行星关节模组里,行星减速器占42%,无框力矩电机占21%,两项合计63%。直线关节模组里,行星滚柱丝杠占57%,拉压力传感器12%,无框力矩电机11%。
三项合计占80%。
三类关节里,减速器和丝杠都是最大的成本项,降本的钥匙在这里。
传感器这一层的压力更直观。六维力传感器主要装在人形机器人的手腕和脚腕处。它要让灵巧手完成精细操作,还要支撑机器人在非平整地面平稳行走。
但高成本卡住了应用。以国内终端产品为例,材料成本占约35%,加工成本占30%。标定测试成本占20%,研发占15%。材料成本里,弹性体金属约21%,应变片10%,封装材料4%。
报告说的是:各环节均有较大的降本空间。格局上,力传感器高端市场长期由外资主导,国产份额在提升。国产与外资在测量精准度上已基本接近。
差距留在灵敏度、抗过载能力和维间耦合误差控制上。
五、先被替掉的,是焊接打磨这些活
下游这一层,报告点了四类先落地的活。智能焊接排在最前面。系统集成商在这里扮演"翻译官"和"落地者"。价值有三块:把焊接需求转成技术方案,把异构设备整合成协同整体,沉淀行业专用的工艺参数库。
成本结构也能说明问题。2025年数据显示,焊接机器人本体和视觉、激光跟踪系统合计占比超过60%。而视觉与激光跟踪系统、智能焊接控制系统、离线编程三项合计占40%。
报告把这三项称为核心增量价值,也是技术壁垒最高的环节。接着是智能打磨。打磨、抛光、去毛刺属于接触式加工,用在汽车零部件、金属铸件、3C电子等场景。
人工打磨能适应不同批次工件,但效率低、精度差、用人成本高。磨床效率和精度高,通用性却差。机器人打磨效率和精度都高,目前的短板是投入与维护成本。
第三类是智能喷涂,第四类是智能装配。报告还提到了配套设备这一环。以焊接电源为例,国产化率随着焊接机器人国产化率一起提升,代表企业有麦格米特等。
图表来源:《2026中国工业具身智能产业发展蓝皮书》(第6页) · 查看完整报告
六、工资在涨,人口在减,替代逻辑成立了
报告用了经济和社会两个维度来论证需求。经济这一头是用工成本。我国制造业平均工资持续快速增长。报告用了三个下游行业的生产人员薪酬中位数做测算。
汽车行业7.31万元一年。3C电子行业7.12万元一年。电气机械和器材制造业6.47万元一年。另一边,工业自动化设备价格逐年下降,工业机器人的平均售价也在走低。
一边是人越来越贵,一边是设备越来越便宜,经济替代效应就显现了。
社会这一头是人口。2025年中国总人口14.05亿,已连续四年负增长。65岁及以上老年人口达到2.24亿人,占总人口比例升至15.9%。2024年这个比例是15.6%,一年又上升了0.3个百分点。
报告预计,2030年左右中国将进入老年人口占比超过20%的超级老龄化社会。老年人口比重上升,参与制造业的劳动人口比例下降,用工困难进一步加剧。
报告还补了两条改善性需求。一是降低劳动强度,替代重物搬运、重复上下料这类高负荷作业。二是改善作业环境,承担高温、粉尘、有毒有害环境下的巡检与操作。
七、玩家分四派,谁的短板都不小
报告把现有玩家按出身分成四派。第一派是工业资深派。脱胎于传统工业自动化和工业机器人,有深厚的机电一体化与量产交付经验。
是当前落地最快的派别,典型产品是协作机器人、复合机器人。短板是智能化迭代速度相对较慢,AI大模型与工业工艺的融合还浅。
第二派是新锐派。部分头部企业具备"大脑加小脑加本体"的全栈自研能力,主打拟人化和跨场景泛化。典型产品是双足或轮式人形、四足机器人。
短板是硬件成本高,产品安全性与稳定性仍待验证。第三派是视觉感知派。聚焦机器人的"眼睛"和底层视觉感知,是刚需配套。
芯片、3D视觉算法自研,能快速适配多品牌本体。短板是缺乏自有硬件载体和场景入口。第四派是具身大模型派。以模型定义硬件,提供任务规划、环境理解、灵巧操作的能力。
典型产品是VLM模型、VLA模型、世界模型。
报告的原话是:当前市场并未形成大规模、专业化的工业具身智能供应商。
软件这一层,报告举了三个例子。智元推出灵渠OS,定位为业界首个具身智能操作系统参考框架,底层中间件AimRT已开源。桥介数物走的是Runtime Robot OS路线。
慧灵科技从末端执行器切入,做出HITBOT OS,兼容HTTP、MQTT、OPC UA等主流协议和超过200种第三方设备。
八、想规模化,还有四道坎
报告在最后一章列了四类挑战。第一道是数据。工业具身智能要持续优化,需要海量高质量工业数据。但真实场景的数据采集成本高、效率低,供给缺口巨大。
而且工业场景非结构化、动态化,采集的数据通用性差,难以跨工位、跨产线、跨行业复用。企业对生产工艺参数的保护,也让采集更难。
第二道是泛化能力。在固定场景里,经过充足数据采集和专项训练,成功率可以很高。可一旦环境变化、任务变化、操作物品变化,成功率就明显下降。
报告认为,泛化能力不足仍是制约行业发展的核心瓶颈。第三道是人才。从业者既要懂机器人软硬件技术原理,又要理解下游细分场景的生产流程与工艺要求。
兼具技术、行业认知和落地经验的复合型人才缺口较大。第四道是标准。以人形机器人为例,行业尚未建立统一的安全标准、性能及测试规范。
锂电池、具身智能大模型等环节同样缺乏配套标准。报告提示了这背后的风险。标准缺位会加剧技术路线分化,一旦押错方向,前期大量投入可能付诸东流。
报告给的发展路径是三条。分别是环境泛化、物体泛化、任务泛化,最终走向规模化落地。想获取机器人、智能制造与产业研究方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
2025年中国工业具身智能市场规模有多大?
据GGII数据,2025年中国工业具身智能市场规模约为47.26亿元,2026年预计达到58.94亿元,同比增长24.71%。到2030年,市场规模有望超过571.39亿元,2025至2030年的年复合增长率为64.62%。
工业具身智能和传统工业机器人的区别是什么?
传统机器人靠人工预先编程执行固定动作,感知维度单一,部署依赖工程师示教调试,不具备自主学习能力。工业具身智能依托多模态感知和AI大模型,形成"感知—认知—决策—执行"闭环,可自主推理、实时生成运动策略。
工业具身智能产业链的融资情况如何?
2025年国内工业具身智能产业链累计完成融资284起,其中本体企业90起、零部件相关企业114起。2026年上半年累计完成172起,大模型企业从11起增至47起,本体企业占比仍达39%。
为什么关节模组是降本重点?
谐波关节模组中谐波减速器、扭矩传感器、无框力矩电机合计占成本74%;行星关节模组中减速器与电机合计占63%。直线关节模组中行星滚柱丝杠、拉压力传感器、无框力矩电机合计占80%,减速器与丝杠是关键降本环节。
换个角度看同一件事,《云启资本具身智能数据报告:产业链19.7亿美元》算的是另一笔账。
工业具身智能在哪些下游行业先落地?
报告重点分析了智能焊接、智能打磨、智能喷涂、智能装配四类系统集成环节。2025年数据显示,焊接机器人本体和视觉、激光跟踪系统合计占系统成本超过60%。
工业具身智能面临哪些主要挑战?
报告归纳四类挑战:高质量工业场景数据获取困难、泛化能力依旧有限、行业复合人才供给不足、标准化体系尚未建立。
在此基础上,行业需从环境泛化走向物体泛化和任务泛化,才能实现规模化落地部署。
延伸阅读:同一话题的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《NE时代具身智能H1报告:233起融资近千亿》——讲的是233起融资近千亿
《商业航天报告:2.83万亿市场的发射缺口》——报告显示,2025年全球商业卫星产业规模达3030亿美元,占全球航天经济总量的71%
《小吃行业报告:2026市场规模有望破万亿》——切口是2026市场规模有望破万亿
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。