蛋白粉卖到387亿,但中国人才喝了美国的28%
 广告
这份《2026年中国蛋白粉行业研究报告》,由勤策消费研究发布,研究范围覆盖乳清蛋白、汤臣倍健、康比特、奥普帝蒙等品类与品牌。
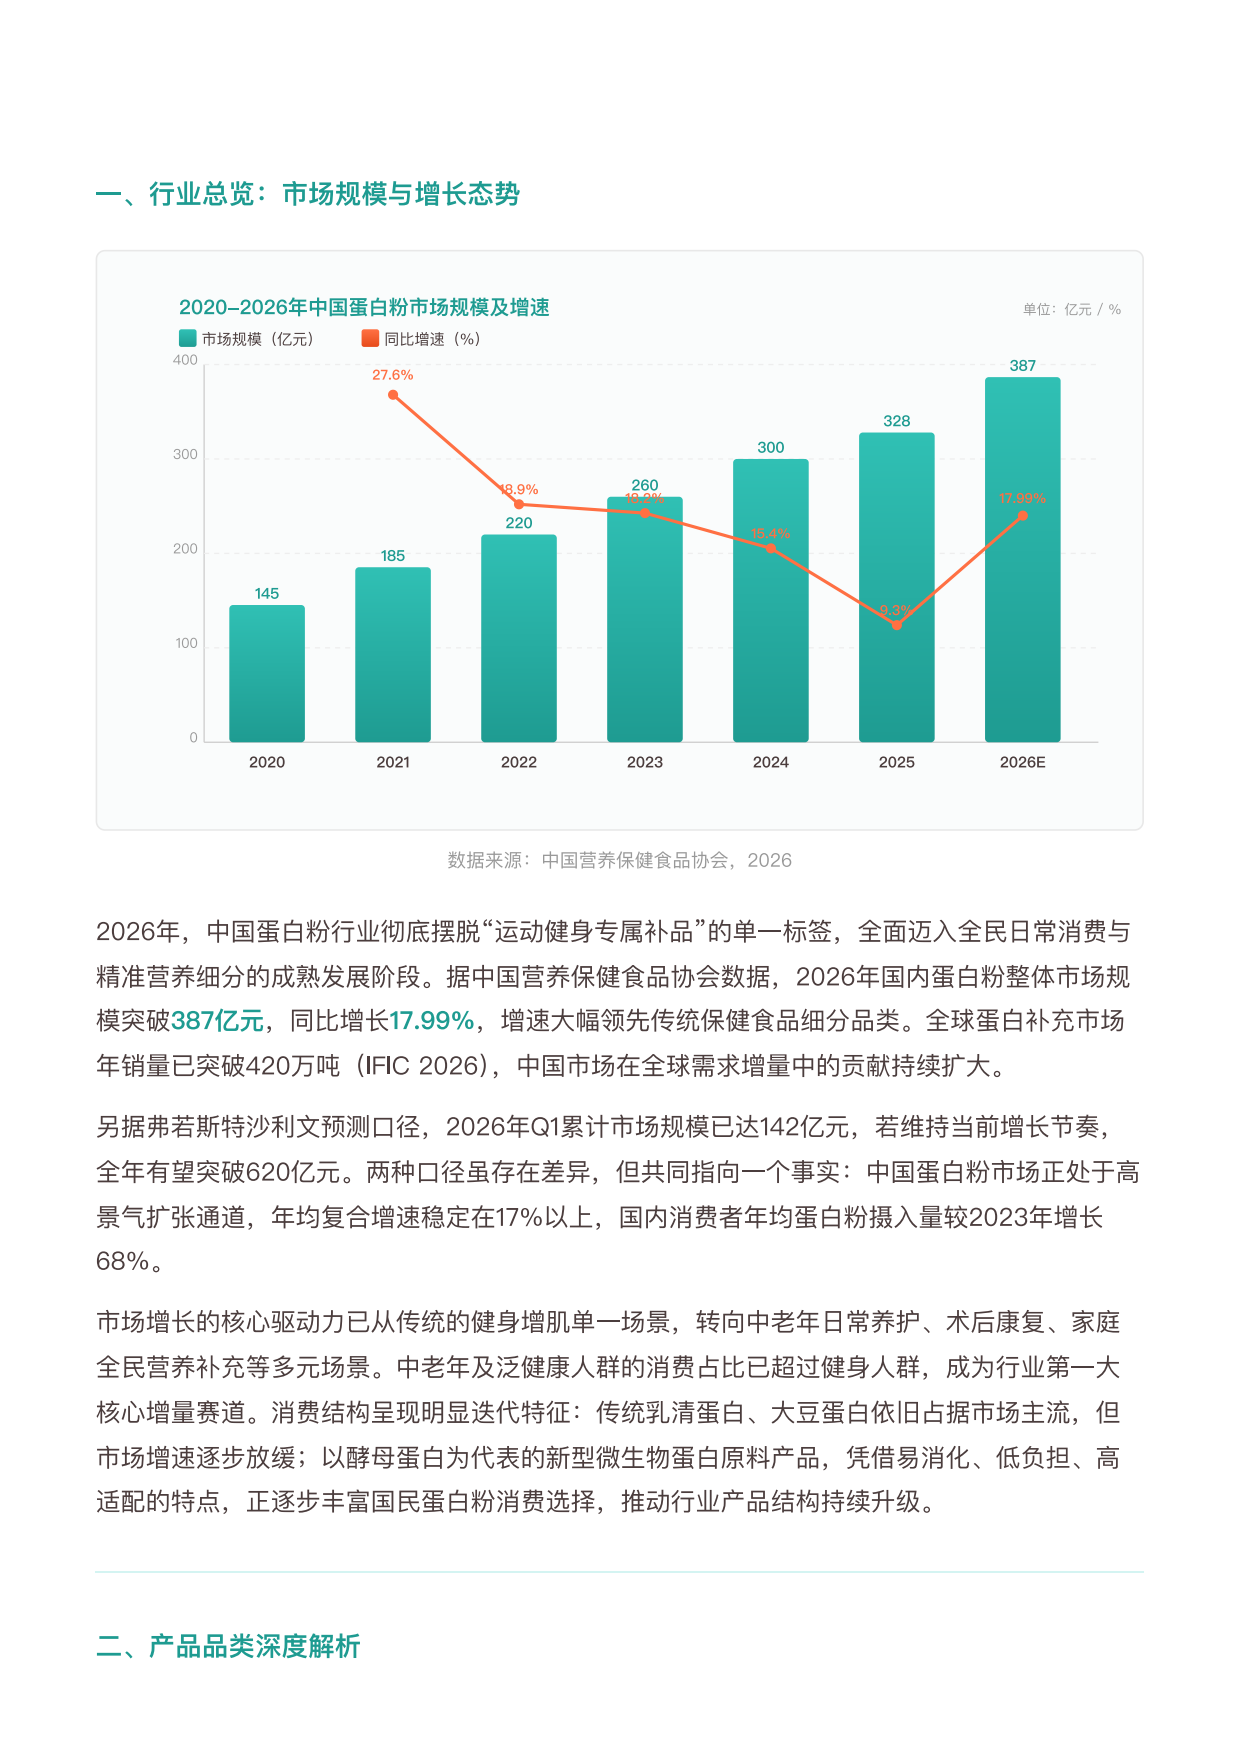
报告要讲的是一件事:蛋白粉不再是健身房的专属补品了。据中国营养保健食品协会数据,2026年国内蛋白粉整体市场规模突破387亿元,同比增长17.99%,增速大幅领先传统保健食品细分品类。
全球蛋白补充市场年销量已突破420万吨(IFIC 2026),中国市场在全球需求增量中的贡献持续扩大。
但另一组数字更有意思:中国人均蛋白粉消费量只有0.9公斤每年,是美国3.2公斤的约28%。
规模已经不小,天花板却还在很远的地方。这个落差,就是这份报告最有价值的地方。
图表来源:《2026年中国蛋白粉行业研究报告》(第2页) · 下载报告全文
一、387亿的盘子,两种口径都指向高增长
先看行业总览。报告中出现了两组市场规模数据,口径不同,但结论一致。据中国营养保健食品协会,2026年国内蛋白粉整体市场规模突破387亿元,同比增长17.99%。从曲线看,市场规模从2020年的100亿起步,2021年145亿、2022年185亿、2023年220亿、2024年260亿、2025年300亿,一路稳步爬升。
另据弗若斯特沙利文预测口径,2026年Q1累计市场规模已达142亿元,若维持当前增长节奏,全年有望突破620亿元。报告的解释是,两种口径虽存在差异,但共同指向一个事实:中国蛋白粉市场正处于高景气扩张通道,年均复合增速稳定在17%以上。
需求侧的变化也很直观。国内消费者年均蛋白粉摄入量较2023年增长68%。报告还特别说明,2026年这个行业彻底摆脱了运动健身专属补品的单一标签,全面迈入全民日常消费与精准营养细分的成熟发展阶段。
增长的核心驱动力已从健身增肌单一场景,转向中老年日常养护、术后康复、家庭全民营养补充等多元场景。
报告给出的判断是:中老年及泛健康人群的消费占比已超过健身人群,成为行业第一大核心增量赛道。
图表来源:《2026年中国蛋白粉行业研究报告》(第3页) · 获取《2026年中国蛋白粉行业研究报告》完整版
二、品类结构:乳清占45%,植物蛋白在追
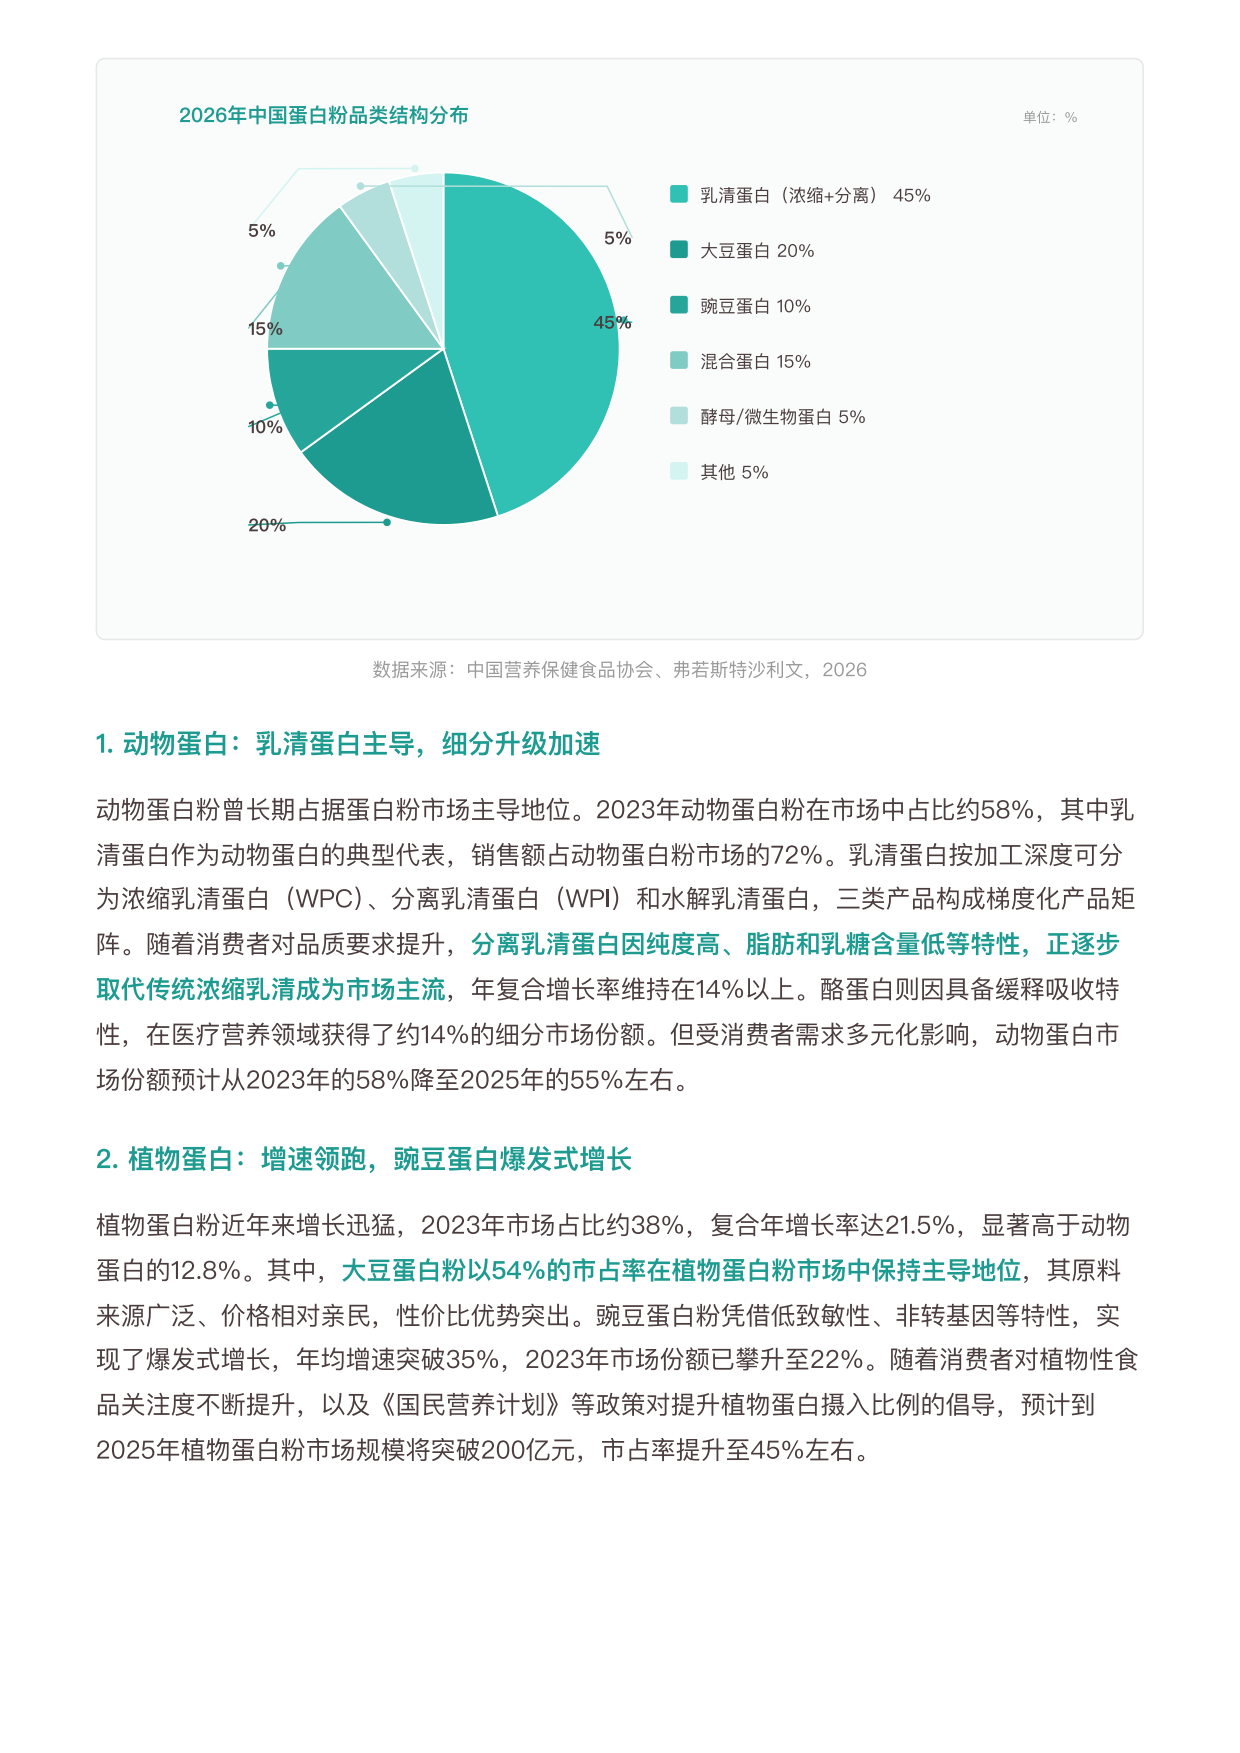
第二章拆品类结构,先看整体分布。2026年中国蛋白粉品类中,乳清蛋白(浓缩加分离)占45%,大豆蛋白20%,混合蛋白15%,豌豆蛋白10%,酵母与微生物蛋白5%,其他5%。
动物蛋白这一支,2023年占比约58%,其中乳清蛋白作为典型代表,销售额占动物蛋白粉市场的72%。乳清蛋白按加工深度可分为浓缩乳清、分离乳清和水解乳清三类。
一个明显的升级信号是:分离乳清蛋白因纯度高、脂肪和乳糖含量低,正逐步取代传统浓缩乳清成为市场主流,年复合增长率维持在14%以上。
如果你关心的正是IP授权消费白皮书,《IP授权消费白皮书:理性筛选时代来临》值得一起读。
酪蛋白则因具备缓释吸收特性,在医疗营养领域获得了约14%的细分市场份额。但整体上,动物蛋白市场份额预计从2023年的58%降至2025年前后的55%左右。
植物蛋白这一支增长更快。2023年占市场约38%,复合年增长率达21.5%,显著高于动物蛋白的12.8%。
其中大豆蛋白粉以54%的市占率在植物蛋白粉市场保持主导,豌豆蛋白粉凭借低致敏性、非转基因等特性实现爆发式增长,年均增速突破35%,2023年市场份额已攀升至22%。
报告还引入了一个新品类——混合蛋白粉,也就是动植物双蛋白复配,通过科学配比优化氨基酸谱并平衡消化负担,正成为越来越多消费者的理性之选。
更值得关注的是复配型产品,添加胶原蛋白肽、益生菌等成分后,市场占比已升至31%,功能性需求从单一增肌扩展到了体重管理、关节修复、睡眠改善等多场景。
三、原料才是命门:自给率不到10%,价格涨了近90%
第三章讲原料,这是整份报告里风险提示最重的部分。报告写得很直接:原料端面临严峻成本压力。WPC80,也就是80%蛋白含量的浓缩乳清蛋白,价格同比上涨近90%。
把时间拉长看更明显:过去两年,WPC原材料成本上涨108%,WPI成本上涨约139%。根源是供给结构。报告指出,国内乳清蛋白自给率不足10%,完全依赖进口,被动承受国际市场价格波动。
而乳清蛋白全球90%产能依附奶酪产业,扩产周期长达2至3年。菲仕兰、恒天然等行业巨头的新增产能,需到2027至2028年才能集中释放。
叠加因素还不少:欧洲牛奶减产、地缘冲突导致海运成本同比上涨,以及中美关税影响下2025年第四季度美国乳清对华出口缩减,进口到岸价格层层走高。
欧洲库存已跌至五年低位,短期供需矛盾难以缓解。报告用一句话概括这个局面——原料端的持续高压正在倒逼行业加速原料多元化和本土化替代。
替代路径上,微生物蛋白被寄予厚望。安琪酵母拟斥资7.97亿元扩充产能,富祥股份推进2万吨级项目,瑞普生物投入6.79亿元建设菌丝蛋白产业化基地。
十五五规划将生物制造纳入未来产业重点培育,微生物蛋白作为重要赛道,已跨越从0到1的技术验证期,迈入从1到N的产业化加速阶段。
图片来源:《2026年中国蛋白粉行业研究报告》(第5页) · 下载报告全文
四、竞争格局:CR3只有32%,行业还在分散期
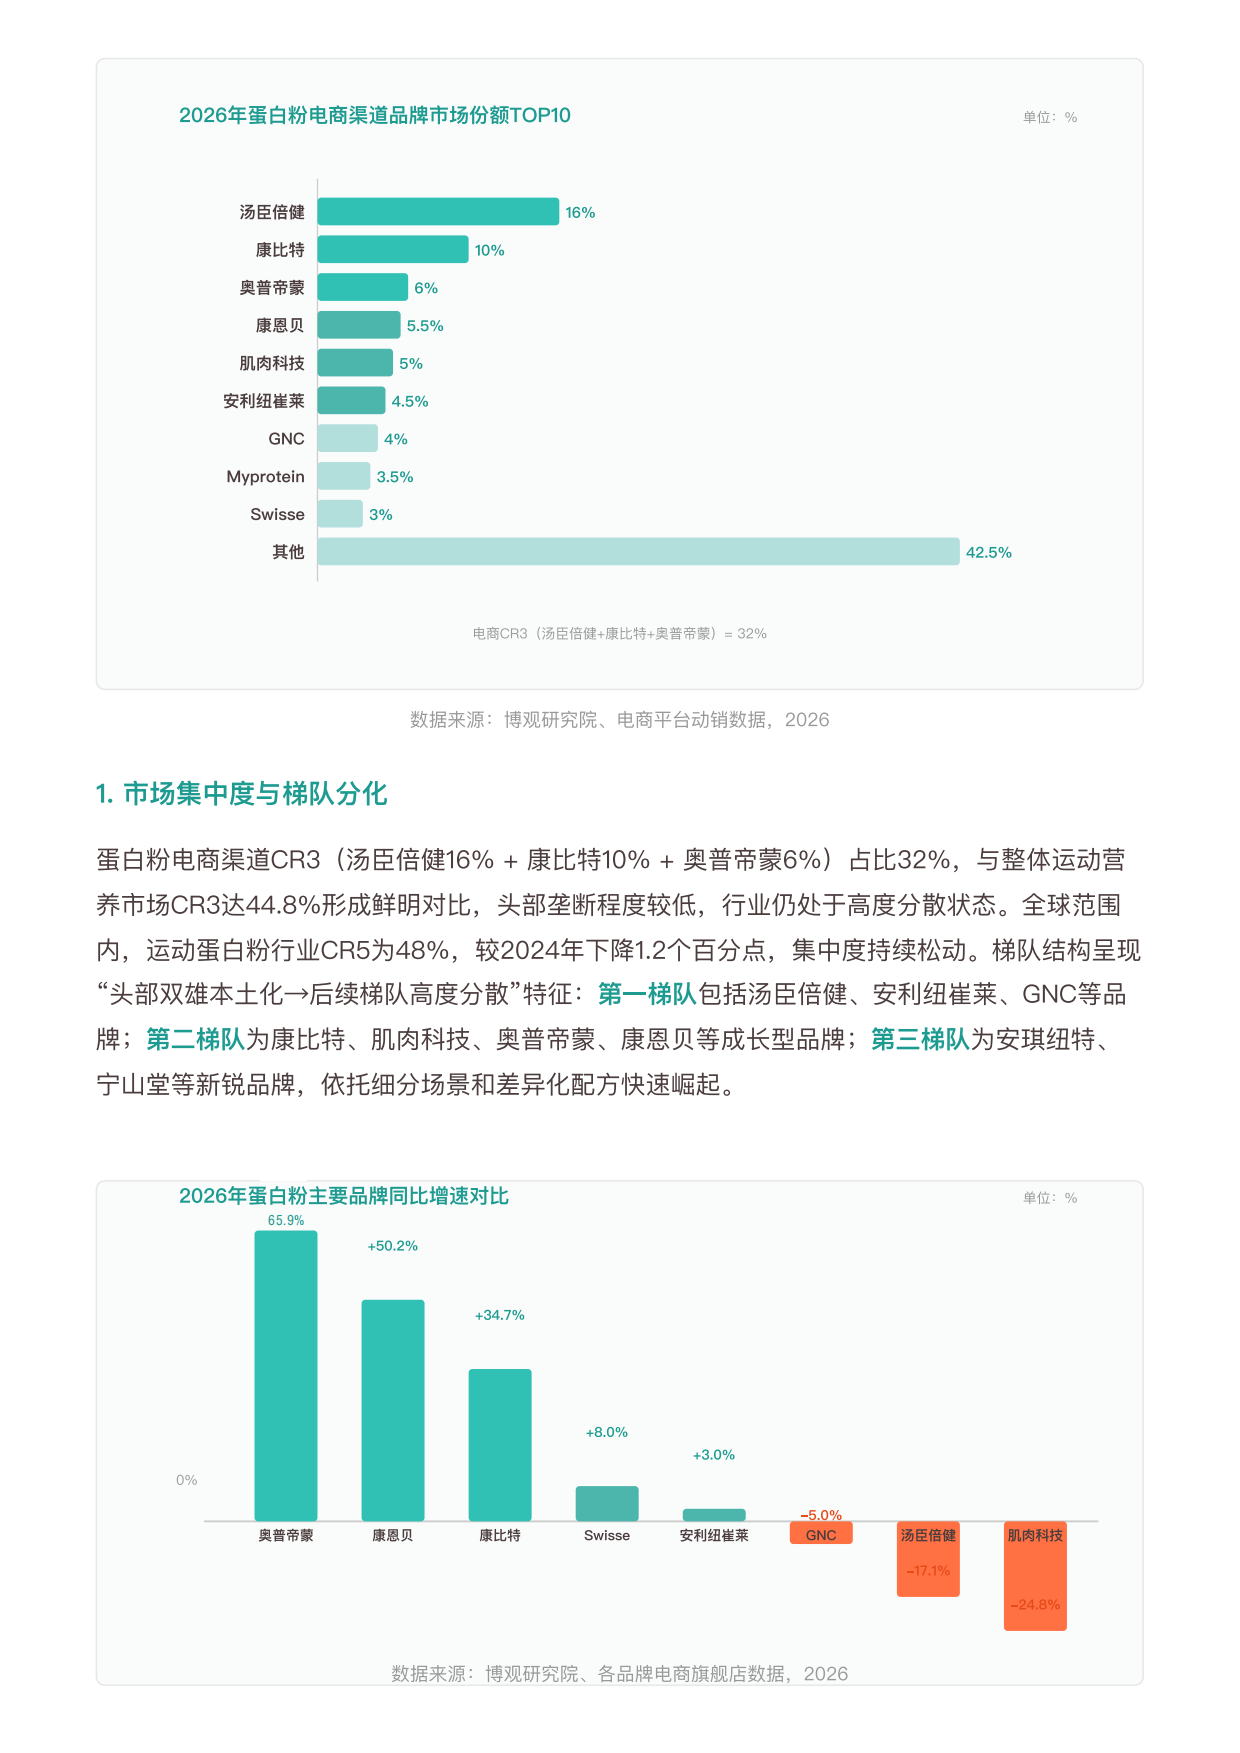
第四章看竞争格局,第一组数据就说明这个行业还没被锁定。2026年蛋白粉电商渠道的品牌份额中,汤臣倍健16%、康比特10%、奥普帝蒙6%,三者合计CR3为32%。
报告做了个对比:这个数字与整体运动营养市场CR3达44.8%形成鲜明反差,说明头部垄断程度较低,行业仍处于高度分散状态。
全球范围内,运动蛋白粉行业CR5为48%,较2024年下降1.2个百分点,集中度持续松动。
梯队结构上,第一梯队包括汤臣倍健、安利纽崔莱、GNC等品牌;第二梯队为康比特、肌肉科技、奥普帝蒙、康恩贝等成长型品牌;第三梯队为安琪纽特、宁山堂等新锐品牌,依托细分场景和差异化配方快速崛起。
其余品牌份额分布是:康恩贝5.5%、肌肉科技5%、安利纽崔莱4.5%、GNC 4%、Myprotein 3.5%、Swisse 3%,其他品牌合计42.5%。增速的分化更耐看。奥普帝蒙+65.9%领先,康恩贝+50.2%、康比特+34.7%紧随,安利纽崔莱+8.0%、GNC+3.0%。
而汤臣倍健-17.1%、肌肉科技-24.8%出现下滑。报告判断,传统品牌的下滑和本土新锐的高增长同时发生,竞争格局正在持续重构。
本土品牌依托渠道下沉、本土化配方适配和高性价比优势快速崛起,外资品牌的高端垄断格局正在逐步松动。
图表来源:《2026年中国蛋白粉行业研究报告》(第7页) · 查看完整报告
五、渠道:线上占65%,抖音增速46.4%
第五章讲渠道变革,主线是线上彻底成为主导。2026年蛋白粉线上渠道占比已达65%,线下渠道降至35%。线上渠道占比从2020年的33%起步,到2022年47%、2024年58%,一路抬升。
线上增量里,直播电商与私域运营贡献了53%,成为最重要的增长引擎。跨境直购与保税仓发货模式在进口蛋白粉品类中占比达41%,海外品牌通过本土化运营实现价格下探。
顺着这个逻辑往下推,《格物致胜2026通用伺服市场研究拆解》给了一组可以互相验证的数字。
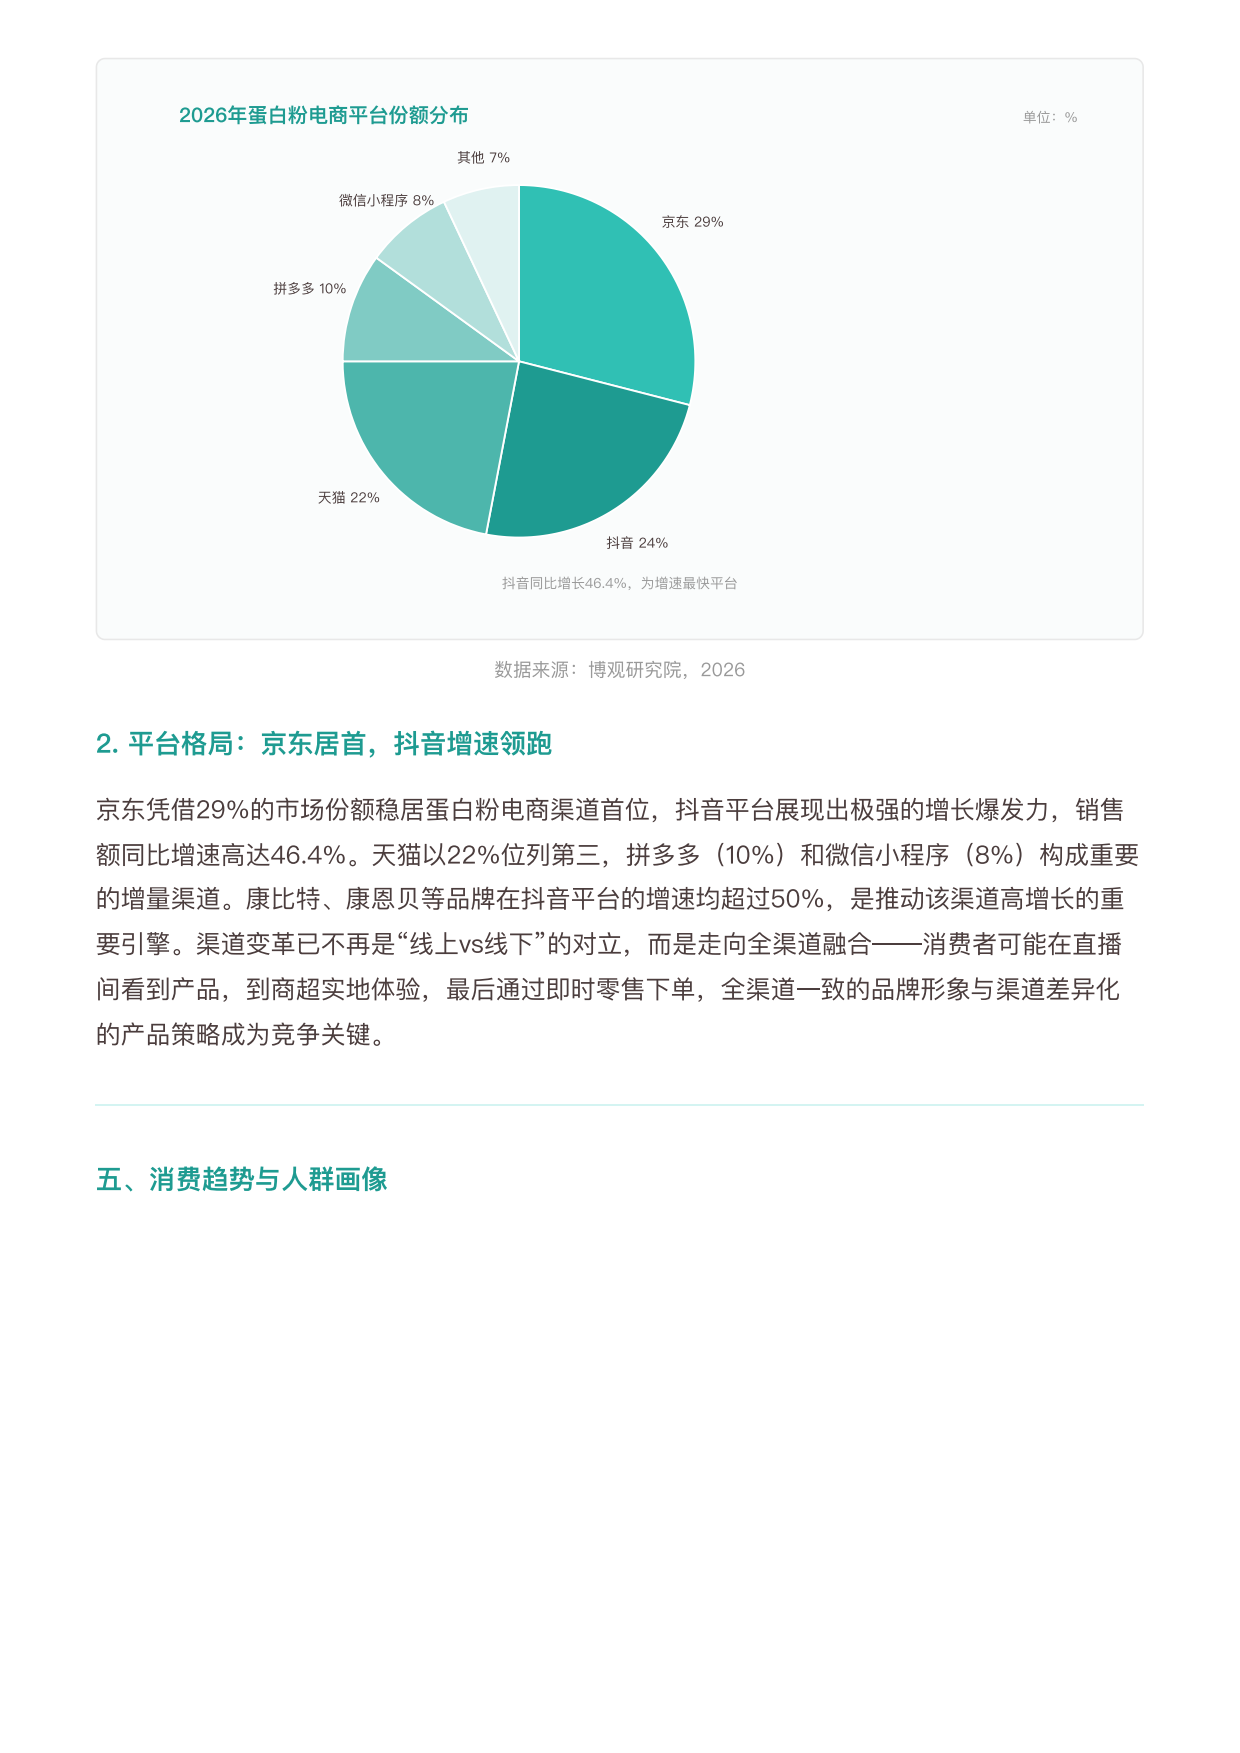
线下的压力也不小。传统健身房、连锁药店及便利店单店效能同比下降约7%,面临结构性调整压力。平台格局上,京东凭借29%的市场份额稳居蛋白粉电商渠道首位,抖音以24%位居第二,天猫22%位列第三。
拼多多10%、微信小程序8%、其他7%构成补充渠道。但报告特别点出,抖音的增长爆发力最强,销售额同比增速高达46.4%,是增速最快的平台。
康比特、康恩贝等品牌在抖音平台的增速均超过50%,是推动该渠道高增长的重要引擎。
报告给出的判断是,渠道变革已不再是线上与线下的对立,而是走向全渠道融合。
消费者可能在直播间看到产品,到商超实地体验,最后通过即时零售下单。全渠道一致的品牌形象与渠道差异化的产品策略,成为竞争关键。
图片来源:《2026年中国蛋白粉行业研究报告》(第8页) · 下载报告全文
六、人群变了:女性占比升到44%,中老年成第一增量
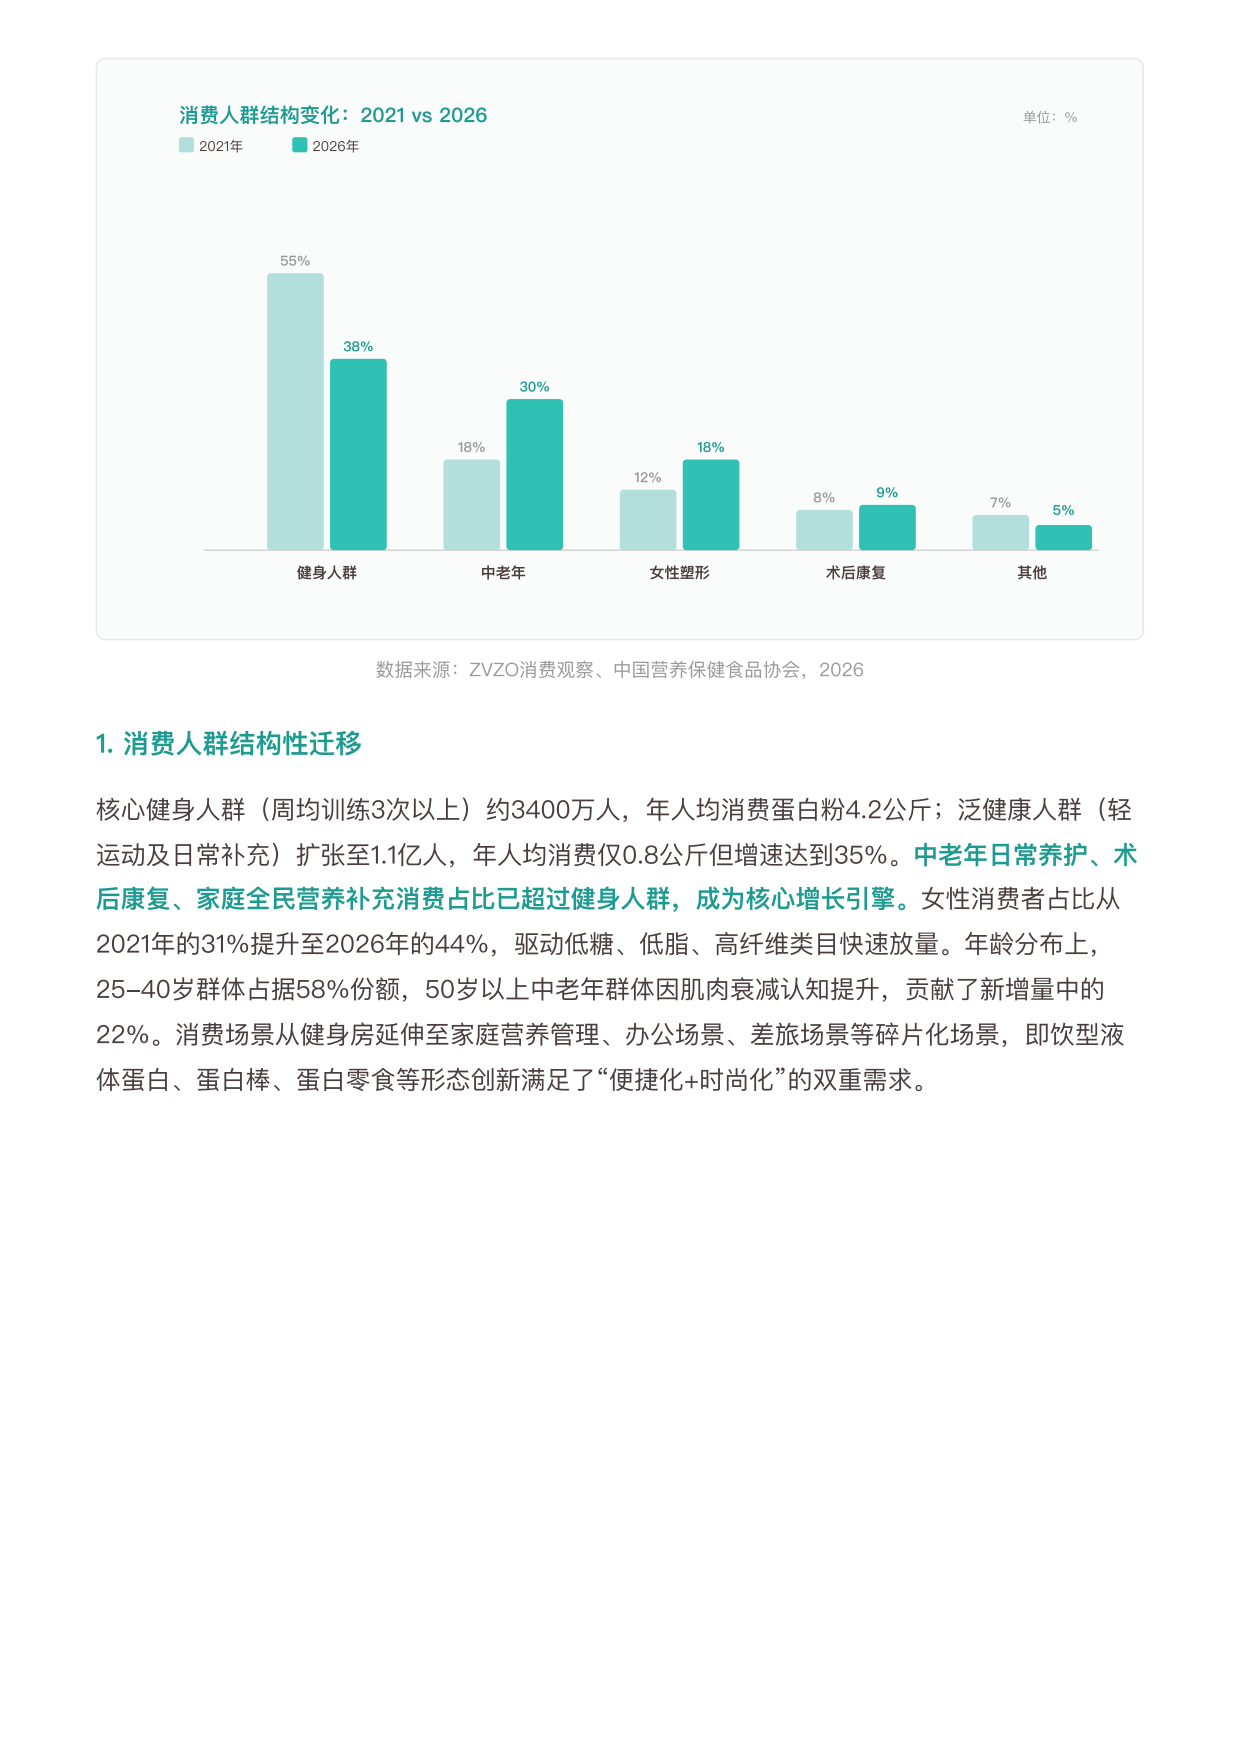
第六章看消费人群,报告用了2021年和2026年的对比数据,变化相当明显。先看结构。健身人群占比从2021年的55%降至2026年的38%,而中老年从18%升至30%,女性塑形从12%升至18%,术后康复从5%升至8%。
报告把人群分成两类。核心健身人群,也就是周均训练3次以上的人,约3400万人,年人均消费蛋白粉4.2公斤。泛健康人群,轻运动及日常补充,已扩张至1.1亿人,年人均消费仅0.8公斤,但增速达到35%。
性别结构的变化也值得注意。女性消费者占比从2021年的31%提升至2026年的44%,驱动低糖、低脂、高纤维类目快速放量。年龄分布上,25到40岁群体占据58%份额,50岁以上中老年群体因肌肉衰减认知提升,贡献了新增量中的22%。
场景也在外扩。消费场景从健身房延伸至家庭营养管理、办公场景、差旅场景等碎片化场景,即饮型液体蛋白、蛋白棒、蛋白零食等形态创新,满足了便捷化与时尚化的双重需求。
选购逻辑的转变同样清晰。2026年消费者关注指数中,吸收率85、配方纯净度80,已经超过蛋白含量70和品牌知名度55,成为最核心的选购维度。
超过70%的消费者表示,愿意为有实测吸收数据支撑的产品支付溢价。报告的另一句提醒是,行业快速扩容也伴随乱象——部分商家虚假标注蛋白含量,用低价植物蛋白混淆乳清蛋白实际占比。
2025至2026年全国多地市场监管部门抽检发现蛋白质含量虚标问题,监管趋严成为必然趋势。
七、产业链:上游卡脖子,中游在整合
第七章把产业链拉通看,报告的概括是:上游原料高度依赖进口,中游生产多元化布局,下游渠道全渠道融合,终端消费全龄化渗透。
上游原料端,乳清蛋白完全依赖进口,但大豆蛋白、豌豆蛋白具备本土供应优势,微生物蛋白作为新兴原料正在加速国产替代。
中游生产端涵盖混合配比、酶解发酵、喷雾干燥、质检品控、包装罐装等工艺环节,头部企业正向全产业链整合方向发展。
下游渠道包括电商平台、直播私域、跨境直购、健身房药店、便利店商超。终端消费则覆盖健身增肌、中老年营养、女性塑形、术后康复、家庭日常补充。
政策层面,十五五规划将生物制造纳入未来产业重点培育,微生物蛋白享有明确的政策红利,安琪酵母、富祥股份、瑞普生物等上市公司纷纷加码产能投入。
把视角拉到慧博智能投研脑机接口,《慧博智能投研脑机接口报告:2035年全球121亿美元》里的样本会更完整一些。
报告给出的结论是,原料本土化的中长期路径正在清晰化,但短期内进口依赖的格局不会快速改变。
这也意味着,谁能先把原料供应链的稳定性变成能力,谁在下一轮增长里就有定价权。
八、2030年650亿,还有六个趋势在推
最后一章做预测,报告给了规模曲线和六个趋势关键词。规模方面,预计2027年市场规模达450亿元,2028年突破520亿元,2029年约585亿元,2030年有望冲击650亿元大关。
支持这个判断的三大驱动力是:品类结构升级、国货替代加速、消费人群扩圈。报告还指出,随着菲仕兰、恒天然等新增产能于2027到2028年集中释放,原料价格有望迎来回调窗口,行业利润结构将得到改善。
趋势关键词上,报告给了影响力权重排序:品类升级95、国货崛起88、银发经济85、场景多元化80、微生物蛋白72、精准营养68。逐个看,品类升级指的是分离乳清、微生物蛋白、复配型产品三线并进,产品从有没有蛋白向蛋白好不好吸收升级。
国货崛起靠的是原料本土化、渠道下沉、高性价比三重优势叠加,本土品牌市场份额有望持续提升。银发经济方面,中老年群体成为第一大增量赛道,适配中老年的温和易吸收配方将成为产品研发重点。
报告算过一笔对照账:中国人均消费量0.9公斤/年,对标美国3.2公斤、澳大利亚2.8公斤、英国2.1公斤、日本1.6公斤,仅为美国水平的约28%。报告由此判断:对标日本市场经验,随着国民健康素养提升和消费习惯升级,人均消费量存在明确的翻倍空间。
同时,打击蛋白含量虚标的力度将持续加大,行业有望从野蛮生长走向规范发展,合规能力强、品牌信誉好的头部企业将受益于行业出清。
想获取消费品、营养健康与产业研究方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。同一条线索,我们在《艾媒2025-2026运动营养食品报告解读》里做过更细的拆解,可以对照着看。
2026年中国蛋白粉市场规模有多大?
据中国营养保健食品协会数据,2026年国内蛋白粉整体市场规模突破387亿元,同比增长17.99%,增速大幅领先传统保健食品细分品类。
另据弗若斯特沙利文预测口径,2026年Q1累计市场规模已达142亿元,若维持当前增长节奏,全年有望突破620亿元。两种口径均指向年均复合增速稳定在17%以上。
为什么说蛋白粉不再是健身专属?
增长的核心驱动力已从健身增肌单一场景,转向中老年日常养护、术后康复、家庭全民营养补充等多元场景。
人群结构上,健身人群占比从2021年的55%降至2026年的38%,而中老年从18%升至30%,术后康复从5%升至8%,中老年及泛健康人群的消费占比已超过健身人群。
乳清蛋白为什么一直在涨价?
国内乳清蛋白自给率不足10%,完全依赖进口;而乳清蛋白全球90%产能依附奶酪产业,扩产周期长达2至3年,菲仕兰、恒天然等巨头新增产能要到2027至2028年才能集中释放。
结果是WPC80价格同比上涨近90%,过去两年WPC原材料成本上涨108%,WPI成本上涨约139%。欧洲库存已跌至五年低位。
蛋白粉行业的竞争格局有多分散?
2026年电商渠道CR3为32%,由汤臣倍健16%、康比特10%、奥普帝蒙6%构成,与整体运动营养市场CR3达44.8%形成鲜明对比。全球范围内运动蛋白粉行业CR5为48%,较2024年下降1.2个百分点,集中度持续松动,行业仍处于高度分散状态。
哪类品牌在增长,哪类在下滑?
奥普帝蒙增长65.9%领先,康恩贝增长50.2%、康比特增长34.7%紧随其后,而汤臣倍健下滑17.1%、肌肉科技下滑24.8%。报告判断本土品牌依托渠道下沉、本土化配方适配和高性价比优势快速崛起,外资品牌的高端垄断格局逐步松动,竞争格局持续重构。
中国人均蛋白粉消费还有多大空间?
中国人均蛋白粉消费量仅为0.9公斤每年,远低于美国的3.2公斤、澳大利亚的2.8公斤、英国的2.1公斤和日本的1.6公斤,仅为美国水平的约28%。
报告认为对标日本市场经验,随着国民健康素养提升和消费习惯升级,人均消费量存在明确的翻倍空间,预计2030年市场规模有望冲击650亿元。
相关报告解读推荐
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《2026年中国小游戏热点专题报告-艾瑞咨询》——2026年中国小游戏热点专题报告-艾瑞咨询核心解读。
《移动互联网Q2:总量承压结构向新》——报告概括2026年Q2为
《虚拟数字人:从降本工具到基础设施》——报告显示,2025年中国虚拟数字人核心市场规模达480.6亿元,带动市场规模达6402.7亿元
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。