AI吸走70%创投,2026年一级市场募投退同步修复
 广告
这份《2026年人工智能趋势判断》由甲子光年创始人兼 CEO 张一甲在 2026 年 8 月 20 日发布,全文用 12 个判断串起一条主线:从投资激流到下一代智能范式。
报告要回答的问题很直接:钱在往哪走,技术又在往哪走,两者是不是一回事。先看钱。2026 年上半年全球创业投资金额达到5100 亿美元,已经超过 2025 年全年,创下最高半年度投资纪录。
其中超过70%流向 AI,而 2025 年上半年这一比例约为 50%。一年时间,AI 拿走的份额多了二十个百分点。
最极端的数字是集中度:2026 上半年 OpenAI 与 Anthropic 两家公司合计吸收 2170 亿美元,占全球创投资金的四成。
下面按八个部分,把这份报告的 12 个判断拆开讲。
图源:《2026年人工智能趋势判断》(第2页) · 查看完整报告
一、一级市场拐点:募投退同步修复
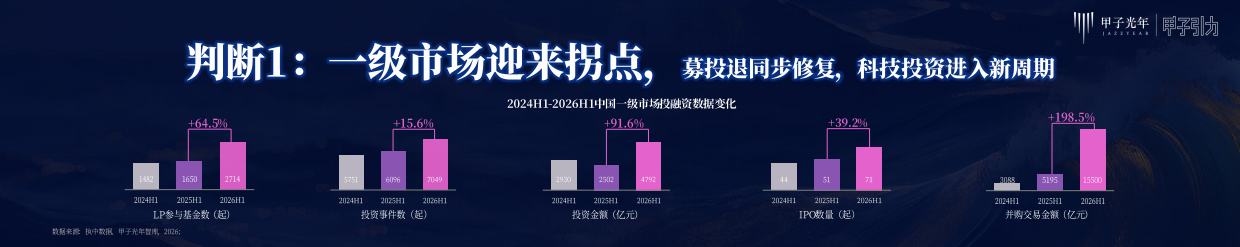
判断 1 看一级市场。报告的结论是一级市场迎来拐点,募投退同步修复,科技投资进入新周期。先看投资金额。中国一级市场投资金额从 2024 年上半年的 2930 亿元,升至 2025 年上半年的 4792 亿元,再到 2026 年上半年的15500 亿元。
两年累计涨幅达到198.5%,2026 上半年的同比涨幅是 91.6%。投资事件数同步回升:2024H1 为 2502 起,2025H1 为 3088 起,2026H1 达到5195 起,同比涨幅 39.2%。退出端也在修复。IPO 数量从 2024H1 的 44 起,到 2025H1 的 51 起,2026H1 升至71 起,同比涨幅 91.6%。
LP 参与基金数从 2024H1 的 1482 起升至 2026H1 的 2714 起,涨幅 64.5%;并购交易金额从 5751 亿元升至 7049 亿元,涨幅 15.6%。报告用「募投退同步修复」概括这个变化,意思是资金募集的难度、投资出手的意愿和退出通道的畅通度,三个环节同时改善。
报告给出的判断是,这不是一次单点反弹,而是科技投资进入新周期的起点——退出通道被打通,钱才敢重新进场。
图表来源:《2026年人工智能趋势判断》(第3页) · 查看完整报告
二、四个象限:钱在什么赛道上
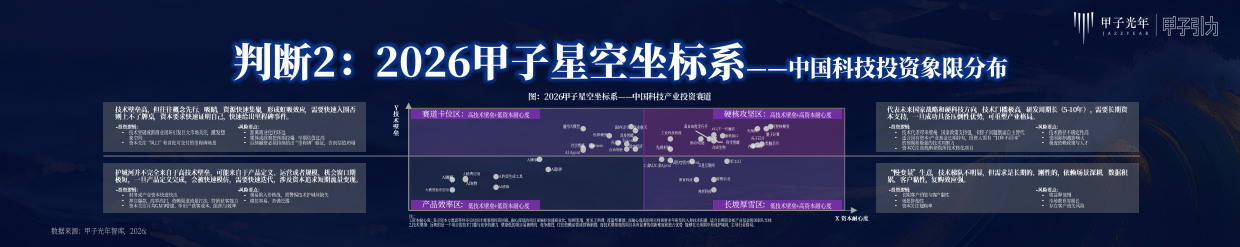
判断 2 是一套坐标系,报告叫「2026 甲子星空坐标系」,横轴是资本耐心度,纵轴是技术壁垒。
两个维度交叉出四个象限:高技术壁垒加高资本耐心的「硬核攻坚区」,高技术壁垒加低资本耐心的「赛道卡位区」,低技术壁垒加高资本耐心的「长坡厚雪区」,低技术壁垒加低资本耐心的「产品效率区」。
硬核攻坚区的代表赛道包括可控核聚变、国产 GPU、光刻机、量子计算、光子芯片、固态电池、先进封装、合成生物。
报告对这一区的描述是:技术门槛极高、研发周期长(5 至 10 年),需要长期资本支持,一旦成功具备压倒性优势,可重塑产业格局,适合国有资本和产业基金长期持有。
赛道卡位区的代表是通用大模型、商业航天、6G 与下一代通信、世界模型、脑机接口、低空经济、自动驾驶、AI Agent、卫星互联网、军工 AI。
报告指出这一区的特点是概念先行、资源快速集聚,形成虹吸效应,需要快速入围否则上不了牌桌,资本要求快速给出里程碑验证,否则估值容易塌。
长坡厚雪区的赛道包括工业 AI 与工业 Agent、AI 医疗、教育科技、智慧农业、养老科技——需求长期刚性,依赖场景深耕、数据积累和客户黏性,复购效应强。
产品效率区则是 AI 消费应用、AI 内容生成工具、大模型套壳应用、AI 陪伴,护城河不完全来自技术壁垒,可能来自产品定义、运营或规模,机会窗口期极短。
这套坐标系真正有用的地方在于,它把「要不要投」换成了「用什么样的钱、等多久」——技术壁垒决定能不能做成,资本耐心决定你能不能等到。
图表来源:《2026年人工智能趋势判断》(第4页) · 获取《2026年人工智能趋势判断》完整版
三、AI投资五个维度同时质变
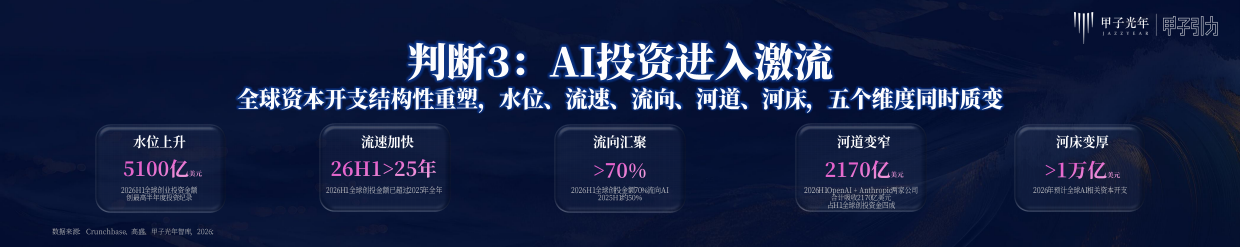
判断 3 是整份报告里最凝练的一段:AI 投资进入激流,全球资本开支结构性重塑。报告用了五个比喻来描述这种重塑——水位、流速、流向、河道、河床,五个维度同时质变。
水位上升:2026 上半年全球创业投资金额达到5100 亿美元,超过 2025 年全年,创最高半年度投资纪录。流速加快:2026 上半年的投资节奏快于 2025 年全年平均水平,资金投入的密度明显提升。
流向汇聚:2026 上半年全球创投金额超过 70% 流向 AI,而 2025 上半年约为 50%,资金方向高度集中。河床变厚:报告预计 2026 年全球 AI 相关资本开支将超过 1 万亿美元,底层基础设施的规模量级彻底改变。
我们在整理《中欧AI白皮书:全球36%大模型源自中国》时也碰到过类似的分歧,那里的结论可以拿来对照。
河道变窄:2026 上半年 OpenAI 与 Anthropic 两家公司合计吸收 2170 亿美元,占 H1 全球创投资金的四成。报告把河道变窄列为一个独立的判断维度,含义是资金越来越向少数标的集中,中间层公司拿钱的难度反而在上升。
把五个维度连起来看,报告想说的是:钱的绝对量在涨,但分配比以前更极端——水位上升的同时河道变窄,这是两种相反的力量。
图源:《2026年人工智能趋势判断》(第5页) · 下载报告全文
四、四个世界的智能:数字领跑,物理追赶
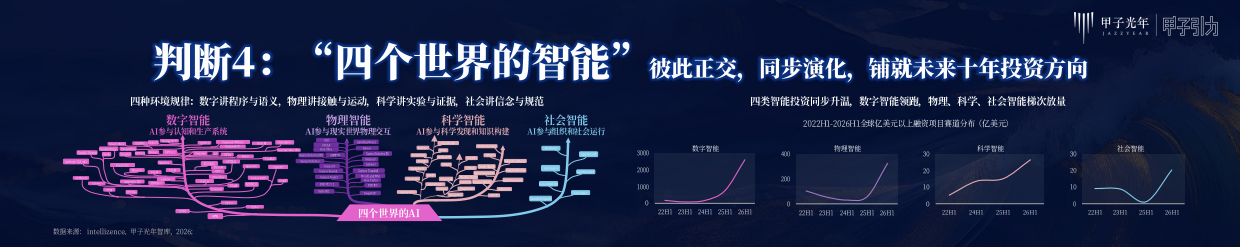
判断 4 提出一个分析框架:四个世界的智能彼此正交,同步演化,铺就未来十年投资方向。四类智能分别是数字智能、物理智能、科学智能和社会智能。报告给的定义很清晰。
数字智能是 AI 参与认知和生产系统;物理智能是 AI 参与现实世界物理交互;科学智能是 AI 参与科学发现和知识构建;社会智能是 AI 参与组织和社会运行。
报告用一句更精炼的话概括四种环境规律:数字讲程序与语义,物理讲接触与运动,科学讲实验与证据,社会讲信念与规范。
从投资数据看,四类智能的投资同步升温,但节奏不同——数字智能领跑,物理、科学、社会智能梯次放量。报告给出 2022H1 至 2026H1 全球亿美元以上融资项目的赛道分布,数字智能的曲线明显高于其他三类,物理智能紧随其后。
报告还列出了一批代表项目:数字智能有 GPT 系列、Claude、DeepSeek、Qwen、GLM、Kimi;物理智能有 FSD、Galbot G1、Gemini Robotics;科学智能有 AlphaFold、AlphaGeometry、DeepSeek-Prover。
这个框架的价值在于,它解释了为什么机器人、科学 AI 和社会仿真会同时成为热点——它们不是四个风口,而是同一件事在四个方向上展开。
图源:《2026年人工智能趋势判断》(第7页) · 下载报告全文
五、Harness被低估:同样的模型,分数差15.6%
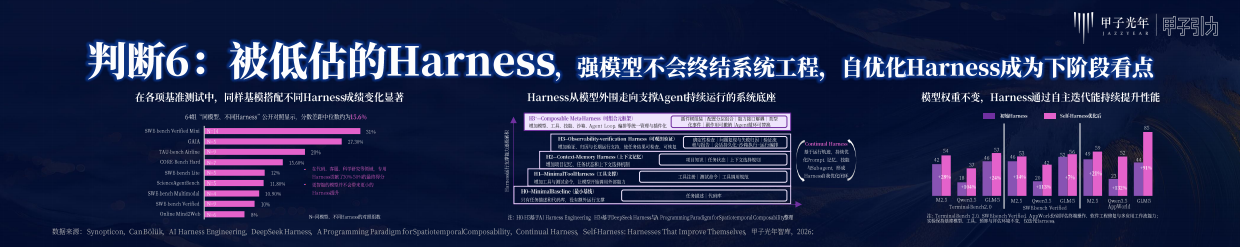
判断 6 是这份报告里最反直觉的一段,主题是 Harness——可以理解为模型外围的运行支撑系统。报告的结论是:强模型不会终结系统工程,自优化 Harness 成为下阶段看点。
支撑这个结论的是一组对照数据。在各项基准测试中,同样基模搭配不同 Harness,成绩变化显著。报告统计了 64 组「同模型、不同 Harness」的公开对照,分数差距中位数约为15.6%。
分项看,差距最大的是 SWE-bench Verified Mini,达 31%;GAIA 为 27.30%;TAU-bench Airline 20%;CORE-Bench Hard 15.60%。后面依次是 SWE-bench Lite 12%、ScienceAgentBench 11.80%、SWE-bench Multimodal 10.90%、SWE-bench Verified 10%、Online Mind2Web 8%。报告把 Harness 的能力划成五级递进:H0 最小基线只有任务描述和代码库;H1 加入工具与测试命令;H2 增加项目记忆、任务状态和上下文选择机制。
H3 增加验证、归因与长期运行支持;H3+ 是「可组合元框架」,支持插件树组装、配置分层组合和能力接口解耦。更关键的是自优化效应。报告引用的实验显示,模型权重不变,Harness 通过自主迭代能持续提升性能,在 Terminal-Bench 2.0、SWE-bench Verified、AppWorld 三项测试上,提升幅度分别达到+132%、+113%和+104%。
报告给出的量级判断是:Harness 贡献了 30% 到 50% 的最终得分——这意味着只盯着基座模型排名的做法,会系统性低估系统工程的价值。
图源:《2026年人工智能趋势判断》(第8页) · 下载报告全文
六、世界动作模型:补上机器人的预测层
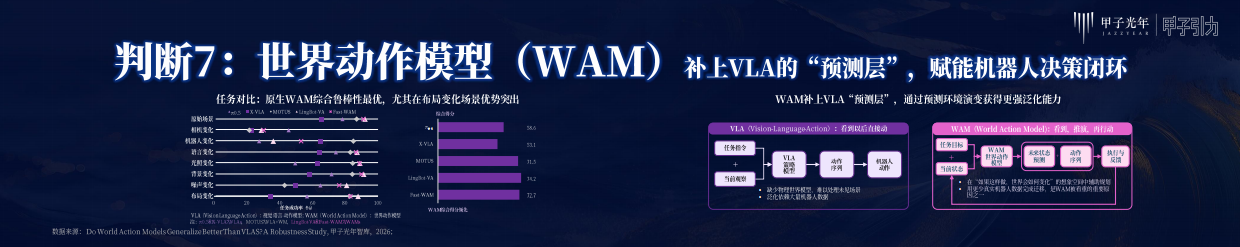
判断 7 讲具身智能的一个技术分岔:世界动作模型(WAM)补上 VLA 的预测层,赋能机器人决策闭环。先解释两者的差别。VLA 是视觉-语言-动作模型,逻辑是「看到以后直接动」,从当前观察和任务指令直接输出动作序列。
WAM 是世界动作模型,逻辑是「看到,推演,再行动」——除了当前状态和任务目标,还会先预测未来状态,再据此生成动作序列并执行反馈。
报告给出的对照实验很有说服力。在任务成功率上,VLA 阵营的 π0.5 为 58.6,X-VLA 为 53.1。而 WAM 阵营表现更好:MOTUS 为 71.5,LingBot-VA 达到 74.2,Fast-WAM 为 72.7。综合鲁棒性测试覆盖八类变化场景:原始场景、相机变化、机器人变化、语言变化、光照变化、背景变化、噪声变化、布局变化。
报告特别指出,WAM 在布局变化场景的优势尤其突出。原因是它能回答一个 VLA 无法回答的问题——「如果这样做,世界会如何变化」。
报告还点出了 WAM 的现实价值:用更少真实机器人数据完成迁移。VLA 的泛化依赖大量机器人数据,而 WAM 通过在想象空间中辅助规划,降低了对真实数据的依赖。
报告的核心判断是:VLA 缺少物理世界模型,难以处理未见场景,而 WAM 补上这一层之后,机器人的决策才真正闭环。
七、RSI:AI开始改「改进自己的方法」
判断 8 到判断 12,报告讨论了几个更长周期的问题。先说最受关注的一个:RSI 递归自进化。报告的标题很直接——AI 不仅改自己,还开始改「改进自己的方法」。
它用一句话概括分层自我改进的跃迁:从 Improve H 走到了 Improve how to improve H。报告给出了 RSI 的七级阶梯:L0 AI 自主执行、L1 AI 自我纠错、L2 AI 自我学习、L3 AI 改进 AI 系统、L4 AI 改进「如何改进 AI」、L5 AI 自主研发下一代 AI、L6 RSI 能力进化。
架构上,报告展示了 Meta-Evolver 的三层递归:执行层负责做任务,进化层负责改 Harness,元进化层负责改进化器策略。研究热度的数据也很直观。2025 至 2026 年被系统梳理的 RSI 相关 arXiv 论文数量从 2025Q1 到 2026Q2 大幅抬升,2026 年研究集中在部署与训练阶段的自进化。
报告还给出一个对照实验:冻结模型通过改进「改进策略本身」带来的性能提升,在 BabyAI 上是 +4.0,Crafter 上是 +8.2,TextWorld 上是 +19.0,MiniHack 上是 +10.0。AI for Science 部分,判断 8 的结论相对谨慎。报告认为 AI 尚未实现科学发现的「关键一跳」——从经验事实到全新理论公理的直觉飞跃。
报告把科研闭环划成四级:流程闭环(AI Scientist,端到端跑通数字科研流程)、实验闭环(Co-Scientist,提出假设并接入真实实验验证)、物理闭环(AI X-ray Scientist,规划并执行真实世界实验)、知识闭环(Astra 十道开放题加 Lean 证明,产生原创结果并接入形式化验证)。
报告的判断是,科学流程可以被工程化,但真正的范式革命还没发生——AI 目前能重构科学过程,还不能替代那一次直觉飞跃。
八、社会智能萌芽,以及第四次跌落
最后两个判断分别是社会智能和人文反思,报告把它们放在整份 PPT 的收尾位置,分量不轻。判断 10 认为社会智能正在萌芽,要求 AI 理解并参与角色分工、组织协作、制度约束与长期演化。
报告汇总了多家机构对这个概念的界定。北京通研院朱松纯的定义是:社会智能是在大的物理时空中形成结构化、体系化的智能系统,不仅涉及个体间的即时社交,更涵盖角色分工、组织协作、制度约束与长期演化等宏观维度。
清华大学的定义侧重模拟器:社会智能是基于大模型的大型社会模拟器,包括大模型驱动的社会人智能体、真实城市社会环境、大规模社会模拟引擎和智能社会科学研究与治理工具箱。
中国人民大学的定义偏向预测:社会智能是对人类社会动力学的建模和预测,正在从社会模拟器演进向社会世界模型。
斯坦福大学(Generative Agents)的定义落在个体:社会智能是具备长期记忆、自我反思、自主规划的大模型智能体。
报告用个体层面、组织层面、社会层面三级结构来描述演进路径:从单智能体的心智底座,到多智能体协作单元的角色分工与目标协同,再到大规模型智能体社会的网络演化与宏观涌现。
判断 12 转向人文。报告提出这是人类历史上「自我中心」的第四次跌落,前三次分别是哥白尼(人不是宇宙物理中心)、达尔文(人不是生物演化中心)、弗洛伊德(人不是自我意识中心)。
第四次是「人不是智能的中心」。报告认为,AI 时代需要科学与人文共同回答「何以为人」。
把 12 个判断连起来看,这份报告真正想表达的是:技术路线的分岔和资本流向的分岔,最终会汇到同一个问题上——AI 到底在替代什么。
想获取人工智能、科技投资与前沿技术方向的完整报告和方案,可以到运营动脉(www.yydm.cn)检索。
2026年上半年全球AI投资有多热?
报告数据显示,2026 年上半年全球创业投资金额达到 5100 亿美元,超过 2025 年全年,创最高半年度投资纪录。其中超过 70% 流向 AI,而 2025 年上半年约为 50%;OpenAI 与 Anthropic 两家公司合计吸收 2170 亿美元,占 H1 全球创投资金的四成。报告预计 2026 年全球 AI 相关资本开支将超过 1 万亿美元。
2026年中国一级市场投资情况如何?
中国一级市场投资金额从 2024 年上半年的 2930 亿元升至 2026 年上半年的 15500 亿元,两年累计涨幅 198.5%,2026H1 同比涨幅 91.6%。投资事件数从 2502 起升至 5195 起,涨幅 39.2%;IPO 数量从 44 起升至 71 起;LP 参与基金数从 1482 起升至 2714 起。报告概括为募投退同步修复。
什么是 Harness,为什么它被低估?
Harness 是模型外围的运行支撑系统。报告统计 64 组「同模型、不同 Harness」的公开对照,分数差距中位数约 15.6%,其中 SWE-bench Verified Mini 差距达 31%。Harness 贡献了 30% 到 50% 的最终得分。模型权重不变的情况下,Harness 自主迭代在 Terminal-Bench 2.0、SWE-bench Verified、AppWorld 上分别带来 +132%、+113% 和 +104% 的提升。
世界动作模型WAM和VLA有什么区别?
VLA 是视觉-语言-动作模型,逻辑是「看到以后直接动」,从当前观察和指令直接输出动作。WAM 是世界动作模型,逻辑是「看到,推演,再行动」,会先预测未来状态再生成动作。
任务成功率上,VLA 阵营 π0.5 为 58.6、X-VLA 为 53.1,而 WAM 阵营 LingBot-VA 达 74.2、Fast-WAM 为 72.7,综合鲁棒性明显领先。
RSI递归自进化现在到什么程度了?
报告把 RSI 划成七级阶梯,从 L0 AI 自主执行、L1 自我纠错、L2 自我学习,到 L3 改进 AI 系统、L4 改进「如何改进 AI」、L5 自主研发下一代 AI、L6 RSI 能力进化。报告给出的对照实验显示,冻结模型通过改进「改进策略本身」,在 BabyAI 提升 +4.0、Crafter +8.2、TextWorld +19.0、MiniHack +10.0。
AI for Science离突破还有多远?
报告的结论是 AI 尚未实现科学发现的「关键一跳」——从经验事实到全新理论公理的直觉飞跃。
报告把科研闭环划成四级:流程闭环、实验闭环、物理闭环、知识闭环。目前已有 Astra 十道开放题加 Lean 证明等进展,但科学流程的工程化与真正的范式革命仍是两回事。
接着可以看的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《食品饮料2026秋季策略:底部显现》——顺着这条线可以接着看
《智能焊接机器人蓝皮书:2030年市场60亿元》——切口是2030年市场60亿元
《月狐Q2报告:即时零售同比大增112.3%》——切口是即时零售同比大增112.3%
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。