服装出海做到1.74万亿,最后的胜负手在支付
 广告
这份《2024 中国服装出海洞察报告》由亿邦智库发布,落款时间是 2024 年 1 月,联合方是蚂蚁国际旗下的 Antom。报告要回答的是一个很实际的问题:海外服装需求这么大,中国商家该怎么接住。
它的结论有点反常识。报告认为,决定出海成败的关键往往不是选品,而是藏在最后面的支付环节。
报告给的定位很直接:独立站是商家连接海外消费者的主要渠道,而支付是隐藏在跨境出海全链路里的"胜负手"。
下面按八条线索,把这份报告拆开讲。
图片来源:《2024中国服装出海洞察报告》(第4页) · 查看完整报告
一、全球服装做了 1.74 万亿美元,女装一家占一半
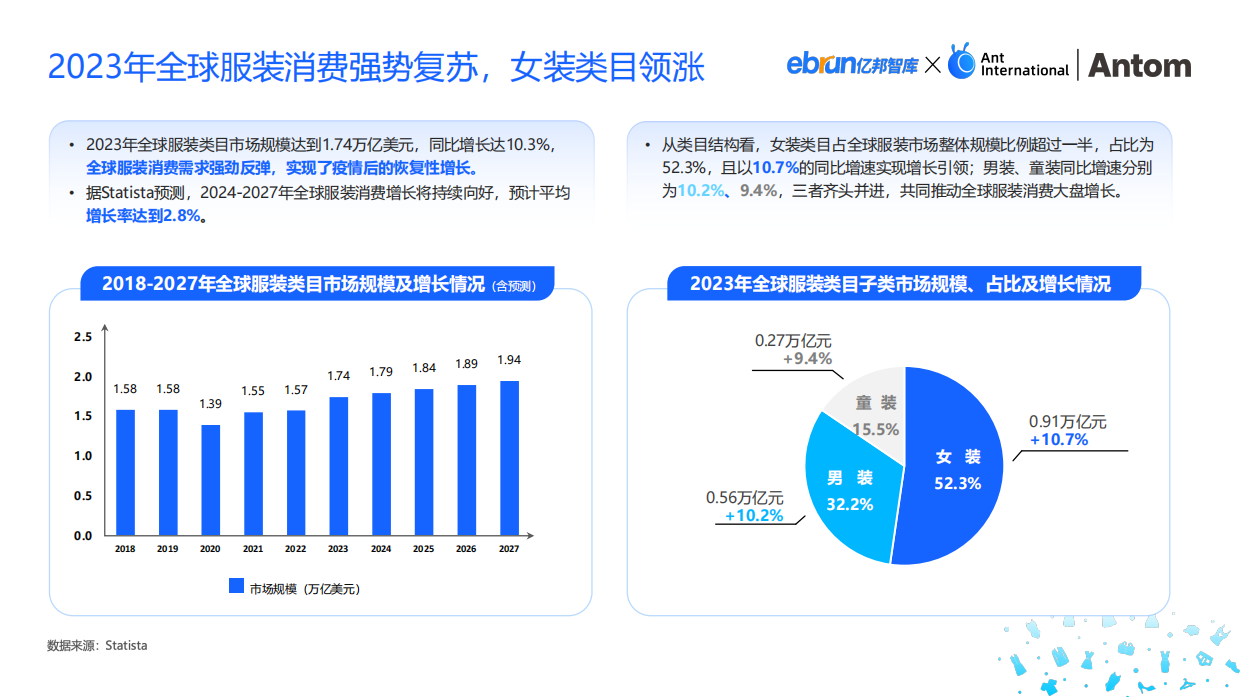
第一章先看大盘,报告给出的数字是疫情后的一次强势反弹。2023 年,全球服装类目市场规模达到 1.74 万亿美元,同比增长 10.3%,实现了疫情后的恢复性增长。
报告引用 Statista 的预测说,2024 到 2027 年这股势头还能延续,年均增长率约 2.8%。再看类目结构,差距很明显。女装占全球服装市场整体规模的 52.3%,一家就超过一半。
男装占 32.2%,童装占 15.5%,是三条线里最小的那一块。三条线的增速倒是很接近:女装同比 10.7%,男装 10.2%,童装 9.4%,齐头并进。报告还特别点出了运动服装和瑜伽服,说这两个细分类目展露出了持久的高增长潜力。
一句话概括这一章:大盘在涨,但真正涨得快的是那些和运动、健康沾边的衣服。
图源:《2024中国服装出海洞察报告》(第5页) · 获取《2024中国服装出海洞察报告》完整版
二、线上占比还在涨,移动端下单接近六成
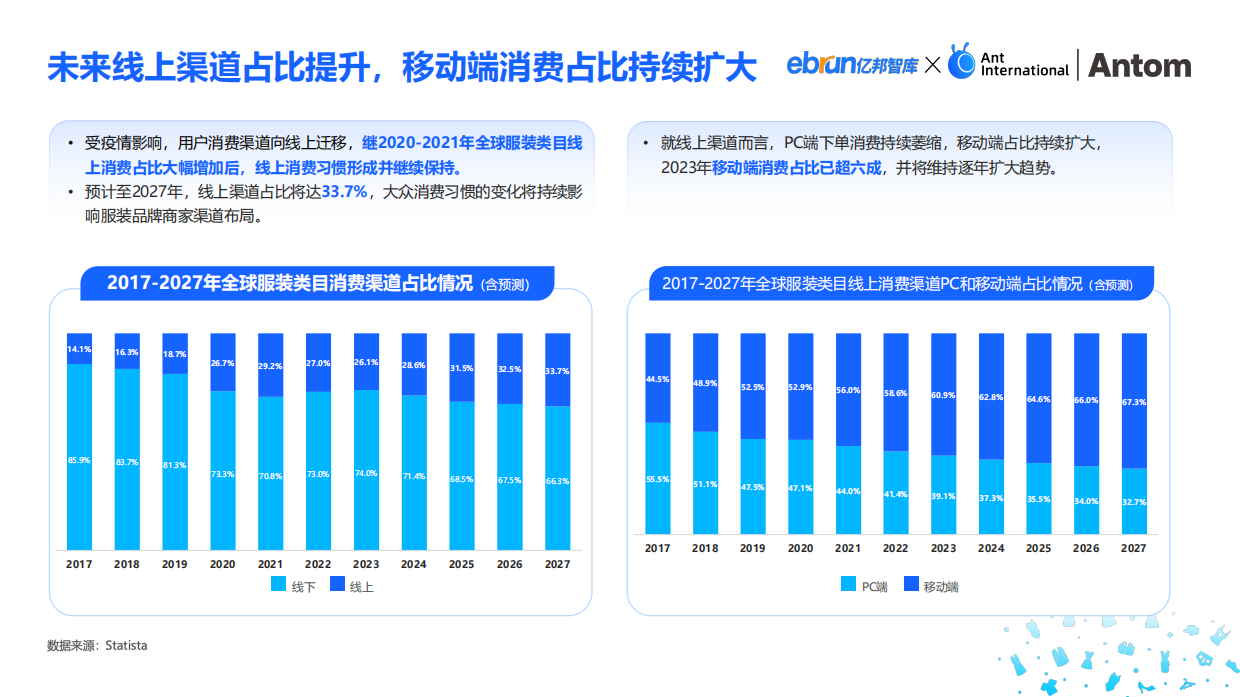
第二章看渠道,报告把线上和线下的拉锯画得很清楚。受疫情影响,用户消费渠道往线上迁移。2020 到 2021 年全球服装线上消费占比大幅增加,之后线上习惯留了下来。
报告预计到 2027 年,线上渠道占比会达到 33.7%。这个比例不算高,但在持续爬升,会一直影响品牌的渠道布局。线上内部的变化更值得盯。PC 端下单在持续萎缩,移动端占比一路扩大。
2023 年,移动端消费占比达到 58.6%,报告预计 2027 年将升到 67.3%,移动端已是线上消费的主要入口。报告对此的判断是,大众消费习惯的变化,会持续倒逼服装品牌调整自己的渠道布局。
渠道这条线上的信号很明确:线上是增量,而线上里真正的增量在手机屏幕上。
图片来源:《2024中国服装出海洞察报告》(第6页) · 下载报告全文
三、欧美吃掉一半市场,非洲和东南亚冒出新机会
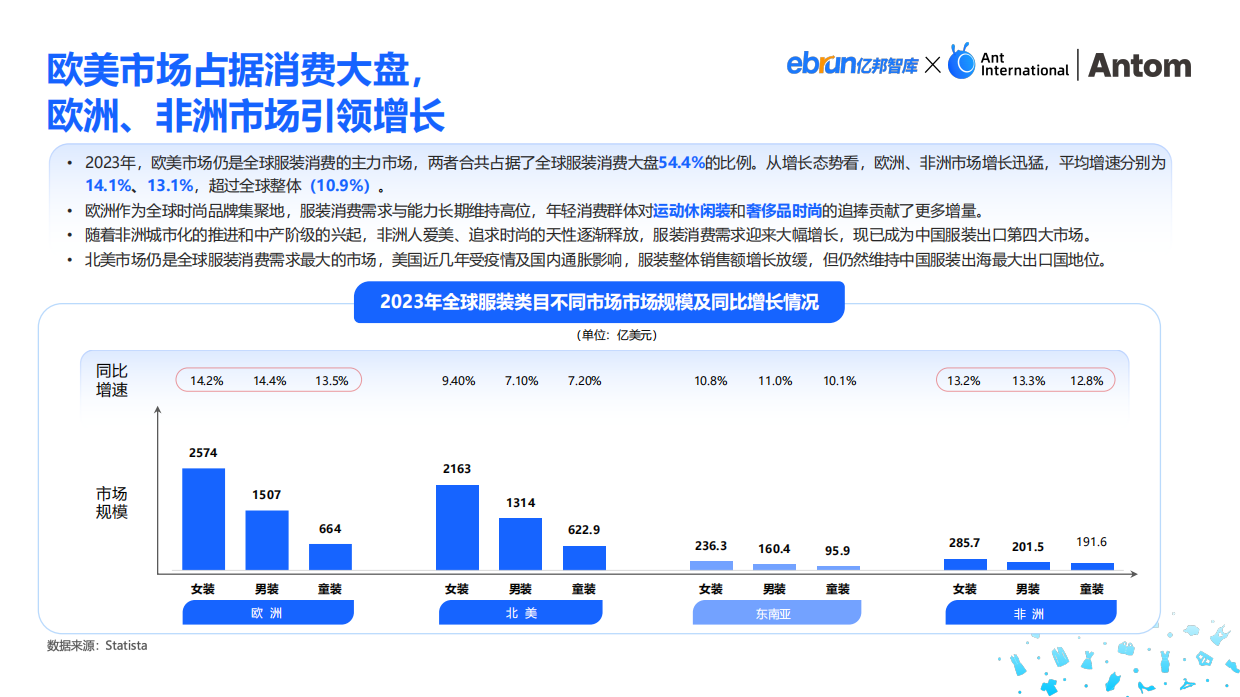
第三章看区域,报告把全球服装消费切成几块来看。2023 年,欧美市场仍是主力,两者合计占据全球服装消费大盘的 54.4%。但从增速看,欧洲和非洲跑得最快,平均增速分别为 14.1% 和 13.1%,都超过了全球整体的 10.9%。
欧洲的逻辑是时尚底蕴。它是全球时尚品牌集聚地,年轻群体对运动休闲装和奢侈时尚的追捧贡献了更多增量。
非洲的逻辑是城市化。随着中产阶级兴起,当地人对时尚的需求被释放,报告说非洲已经成为中国服装出口的第四大市场。
北美仍是需求最大的市场。报告提到,美国近几年受疫情和国内通胀影响,服装整体销售额增长放缓,但仍维持着中国服装出海最大出口国的地位。
报告还提了东南亚一句。它没给具体数字,但把它和非洲一起,列为正在孕育新增长机会的新兴市场。
这一章的启示是:欧美是存量大盘,非洲和东南亚是还没被填满的增量。
图片来源:《2024中国服装出海洞察报告》(第8页) · 阅读原文与全部图表
四、女装靠运动装提速,瑜伽服成了新风口
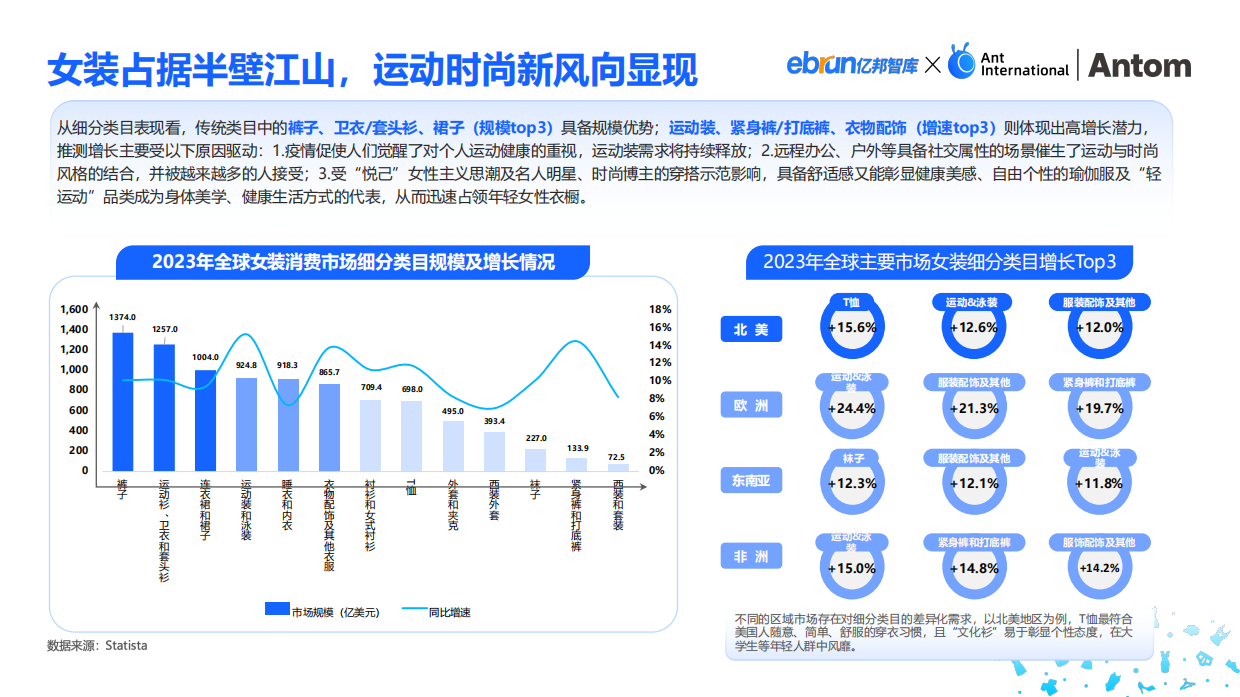
第四章钻进女装,报告把细分类目按规模和增速各排了一次。规模最大的三个是裤子、卫衣和套头衫、连衣裙和裙子,都是传统类目。
增速最快的三个则完全换了一批:运动装、紧身裤和打底裤、衣物配饰。报告推测,这背后有三股力量。一是疫情让人们更重视个人运动健康,运动装需求持续释放。
二是远程办公和户外这类有社交属性的场景,催生了运动和时尚风格的结合,并被越来越多人接受。
三是"悦己"的女性主义思潮,加上明星和时尚博主的穿搭示范,让瑜伽服和轻运动品类成了身体美学的代表,迅速占领年轻女性的衣橱。
不同市场的偏好也不一样。以北美为例,T 恤最符合美国人随意、简单、舒服的穿衣习惯,加上文化衫能彰显个性,在年轻人群里很风靡。
增速上,欧洲市场最猛。女装里运动&泳装的同比增速达到 24.4%,服装配饰及其他也有 21.3%。
报告想说的是:女装的机会不在老类目里拼规模,而在运动、塑形这些新需求里抢增长。
图片来源:《2024中国服装出海洞察报告》(第9页) · 下载报告全文
五、男装和童装,最大的黑马都是运动装
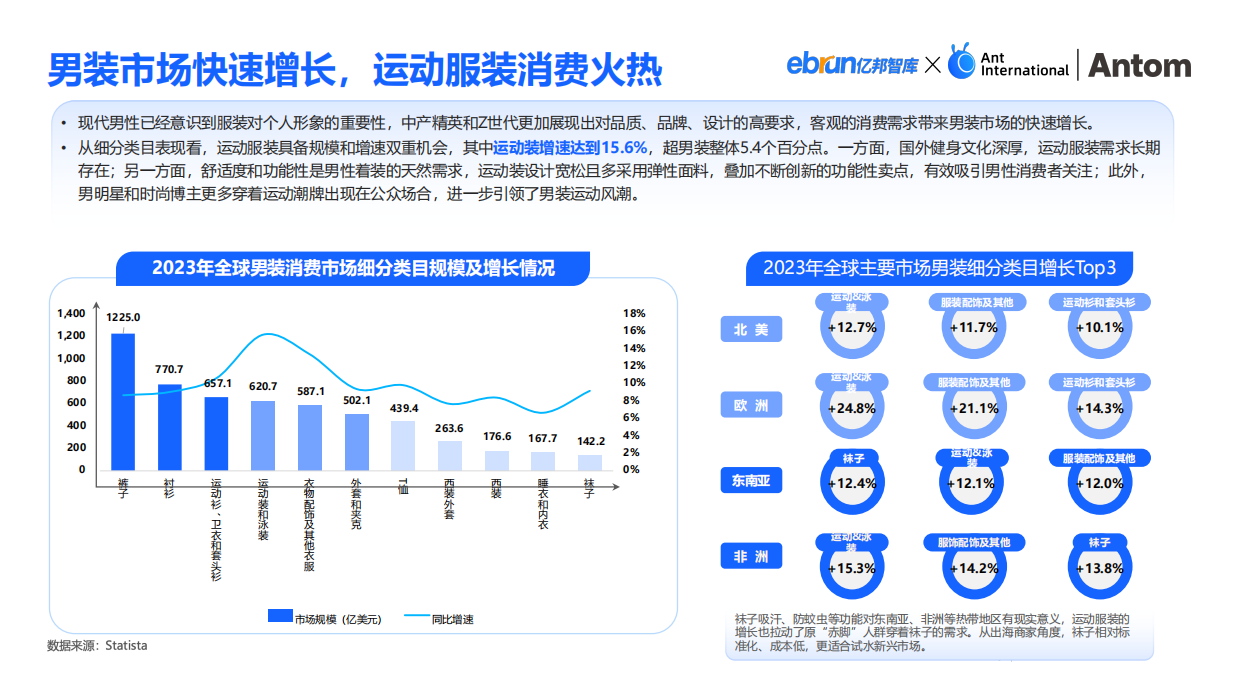
第五章看另外两个类目,报告给出的结论和女装类似。先说男装。报告说现代男性已经意识到服装对个人形象的重要性,中产精英和 Z 世代对品质、品牌、设计的要求更高,带来了男装市场的快速增长。
男装里最抢眼的是运动服装,增速达到 15.6%,比男装整体高出 5.4 个百分点。报告给了三条理由:国外健身文化深厚,运动服需求长期存在;男性对舒适和功能有天然需求,运动装宽松、多用弹性面料;男明星和博主常穿运动潮牌出镜,带起了风潮。
童装也差不多。婴儿服装、裤子、卫衣和套头衫占了规模前三,运动装、紧身裤和打底裤、衣物配饰占了增长前三。其中童装运动装增长高达 14.4%,比童装整体高出 5 个百分点。
报告解释,运动有益儿童身心发展的理念深入人心,家长更愿意为运动服装买单;同时童装运动装越来越讲透气、保暖、吸汗、抗菌,附加值上去了。
报告还提到一个细节。袜子在东南亚和非洲这类热带地区有现实意义,吸汗、防蚊虫,运动服装的增长也拉动了原本"赤脚"人群穿袜子的需求。
如果你关心的正是中国时尚品牌出海白皮,《中国时尚品牌出海白皮书:从性价比输出到东方审美溢价的能力跃迁》值得一起读。
三个类目看下来,运动装是唯一一个在女装、男装、童装里同时冲进增速前三的品类。
六、平台越来越难做,独立站成了新出口
第六章讲渠道选择,报告把独立站的崛起讲得比较透。背景是平台的日子不好过了。海外电商平台竞争白热化,政策调整频繁,卖家遇到增长瓶颈,还得面对降权、罚款甚至封号的风险。
更关键的是数据。在第三方平台模式下,商家很难主动触达用户,也拿不到消费者数据。独立站正好补这几块。报告说,它能自主经营、灵活掌控流量营销、沉淀消费数据、积累用户资产,是破解增长瓶颈的一条路径。
报告引用 Grand View Research 的预测:到 2025 年,以独立站为主体的全球去中心化电商市场规模可达 5579 亿美元。已经有品牌跑出来了。快时尚女装独立站 Cider 估值超过 10 亿美元;SHEIN 2022 年收入 227 亿美元,GMV 约 300 亿美元。
还有 DTC 品牌 Lilysilk,最早通过亚马逊等第三方平台出海,后来转型独立站,目前独立站销售占比超过 60%。报告还给了一组消费者数据。eMarketer 显示,品牌独立站是美国消费者接触新服装品牌的第二选择,比例仅次于门店,高于其他线上渠道。
报告对独立站的定位是:它不再是备选渠道,而是服装出海商家连接海外消费者的主渠道。
七、最后的胜负手,藏在支付这一个环节里
第七章讲支付,这是报告着墨最多的一段,也是最容易被忽略的一环。报告给了个排序。在出海商家最关注的独立站运营要点里,独立站支付排在第一位,比例是 33.33%。
它把独立站运营的核心归纳为三件事:信息流、资金流、物流,对应下来就是跨境支付、海外营销和仓储物流。其中支付被称作跨境电商的"最后一公里",涉及多渠道整合、合规交易、消费者体验优化,甚至能反过来开拓流量。
风险也摆在那。报告引用数据说,2021 到 2025 年,商户因在线支付欺诈造成的损失累计将高达 2060 亿美元。收单环节的风险尤其集中,包括信用卡盗刷、钓鱼网站、诈骗交易,以及消费者信用体系不完善带来的回款问题。
把视角拉到全球化新品牌AI竞争,《全球化新品牌AI竞争力:从产品智能到全链路重塑的中国实践》里的样本会更完整一些。
报告给的解法,是找有本地合规资质的支付服务商。比如蚂蚁国际旗下的 Antom,服务覆盖中国内地、中国香港、日本、韩国、泰国、印尼、菲律宾、新加坡、澳大利亚、美国及 27 个欧盟国家。
另一条是支付方式要本地化。报告说,如果消费者在支付时找不到习惯的方式,或觉得付款流程费力,很可能直接转身离开,前面的获客投入就白花了。
这一章的核心就一句:流量买得再准,最后一步付不了款,前面的钱都等于白投。
八、出海拼到最后,拼的是一整套运营体系
最后一章收束,报告把服装出海的能力要求拢成了几个维度。它认为海外电商运营能力包括市场洞察、业务运营、风险应对、资源连接这几块。商家可以自己搭,也可以找合作伙伴补全。
报告特别强调了一个现实:中国出海商家要同时面对海外本土卖家的竞争,没有一套完整的体系很难站住脚。回到报告的起点,它把服装称作"永远的朝阳行业",理由是服装消费占据人们基本生活需求的首位。
但报告也提醒,这条赛道不缺机会,更不缺竞争。想继续看跨境电商、品牌出海和独立站运营方向的完整报告和方案,可以到运营动脉(www.yydm.cn)检索。
整份报告读下来,最该记住的一句话是:服装出海早就过了拼货的阶段,现在拼的是从选品到收款的整条链路。
2023 年全球服装市场规模有多大?
报告显示,2023 年全球服装类目市场规模达到 1.74 万亿美元,同比增长 10.3%。据 Statista 预测,2024 至 2027 年将延续增长,平均增长率约 2.8%。结构上,女装占比 52.3%、男装 32.2%、童装 15.5%,三者同比增速分别为 10.7%、10.2%、9.4%。
全球服装消费的线上和移动端占比是多少?
报告预计,到 2027 年全球服装线上渠道占比将达 33.7%。线上内部,PC 端持续萎缩,移动端占比不断扩大。2023 年移动端消费占比达到 58.6%,报告预计 2027 年将升至 67.3%,移动端已经成为线上消费的主要入口。
哪些市场的服装消费增长最快?
2023 年欧美合计占据全球服装消费大盘 54.4%,仍为主力;从增速看,欧洲平均增速 14.1%、非洲 13.1%,均超过全球整体的 10.9%。报告指出,非洲已成为中国服装出口第四大市场,北美则仍是中国服装出海的最大出口国。
服装出海增长最快的细分类目是什么?
答案是运动类。女装里运动装、紧身裤和打底裤、衣物配饰增速居前;男装运动服装增速 15.6%,超男装整体 5.4 个百分点;童装运动装增长 14.4%。
在欧洲市场尤其明显,女装运动&泳装同比增速达 24.4%,服装配饰及其他达 21.3%。
为什么服装出海商家开始做独立站?
报告给出的原因是:海外电商平台竞争白热化、政策调整频繁,商家面临增长瓶颈和降权、封号风险,且难以主动触达用户、掌握消费者数据。
独立站可自主经营、沉淀数据、积累用户资产。报告引用预测,到 2025 年以独立站为主体的全球去中心化电商市场规模可达 5579 亿美元。
为什么说支付是服装出海的"胜负手"?
报告显示,在出海商家最关注的独立站运营要点中,独立站支付以 33.33% 排第一。支付是跨境电商的"最后一公里",涉及合规交易与消费者体验。
风险也高。报告引用数据,2021 至 2025 年商户因在线支付欺诈造成的损失累计将达 2060 亿美元,因此需要合规收单和本地化支付方式。
接着可以看的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《沙利文2024中国心衰器械白皮书解读》——落点在200亿市场70万患者缺口
《麦锐德2026半导体白皮书:集成电路销售超1.7万亿》——讲的是集成电路销售超1.7万亿
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。