益生菌补充剂要破107亿美元,中国渗透率却不到一成
 广告
这份《全球益生菌膳食补充剂市场深度分析报告 2025—2033》来自问渠汇知,发布时间是 2026 年,全文 30 页。它把益生菌里"补充剂"这条线单独拎出来看——也就是胶囊、粉剂、片剂这些日常营养辅助产品,不包括药和酸奶。
先说结论。这是一个正在从"健康概念驱动"走向"消费刚需"的市场,全球规模在稳定爬坡。
报告里最值得先记住的一组对比是:全球市场 2033 年预计做到 107.34 亿美元,而中国益生菌消费渗透率还不足 10%。
下面按八条线索,把这份报告拆开讲。
图表来源:《全球益生菌膳食补充剂市场深度分析报告2025》(第8页) · 获取《全球益生菌膳食补充剂市场深度分析报告2025》完整版
一、全球益生菌补充剂,2033 年要破 107 亿美元
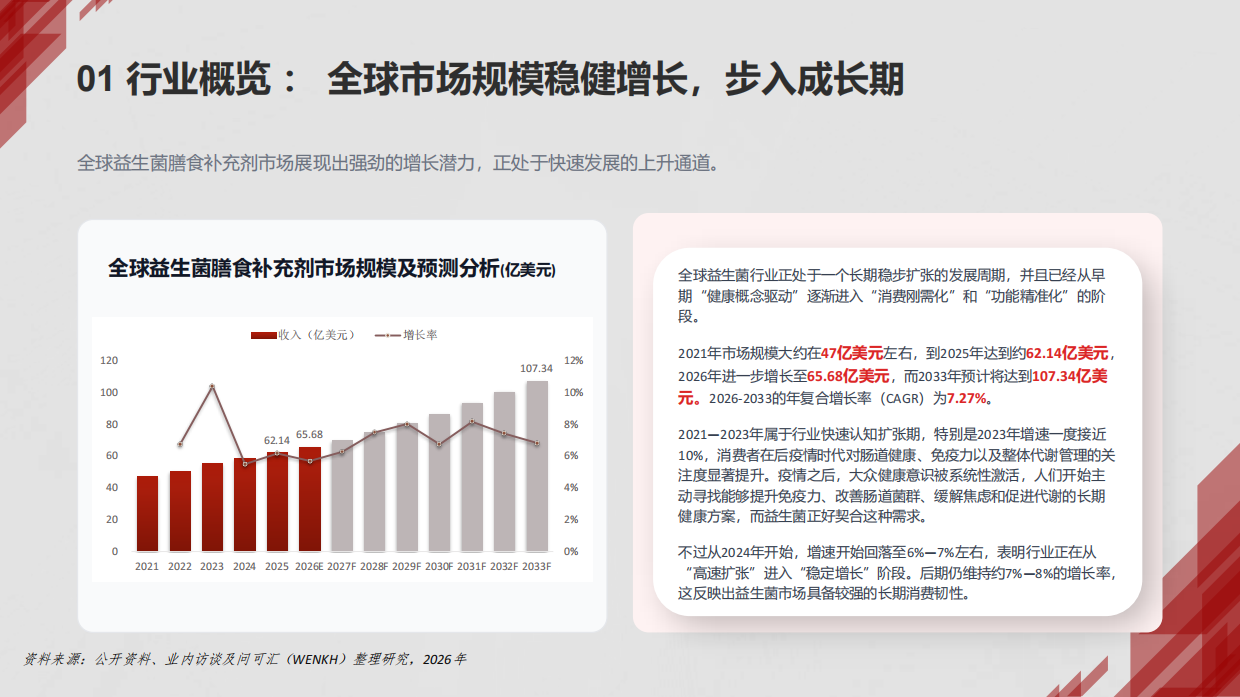
第一章先看大盘,报告给了一条十年期的增长曲线。2021 年,全球益生菌膳食补充剂市场规模大约在 47 亿美元,到 2025 年增长到约 62.14 亿美元。
2026 年预计进一步增长到 65.68 亿美元,2033 年将达到 107.34 亿美元,2026 至 2033 年的年复合增长率为 7.27%。这条曲线并不是匀速的。报告指出,2021 到 2023 年是行业的快速认知扩张期,其中 2023 年增速一度接近 10%。
原因也清楚。后疫情时代,大众对肠道健康、免疫力和整体代谢管理的关注度显著提升。但从 2024 年开始,增速回落到了 6% 到 7% 左右。报告认为这说明行业正从"高速扩张"进入"稳定增长"。
不过报告也强调,后期仍能维持约 7% 到 8% 的增长率,反映出这个市场有较强的长期消费韧性。
报告给这个阶段的定位是:行业已经步入成长期,规模持续扩大,增长的确定性比较强。
图源:《全球益生菌膳食补充剂市场深度分析报告2025》(第7页) · 获取《全球益生菌膳食补充剂市场深度分析报告2025》完整版
二、粉剂一家吃掉一半,胶囊排在第二位
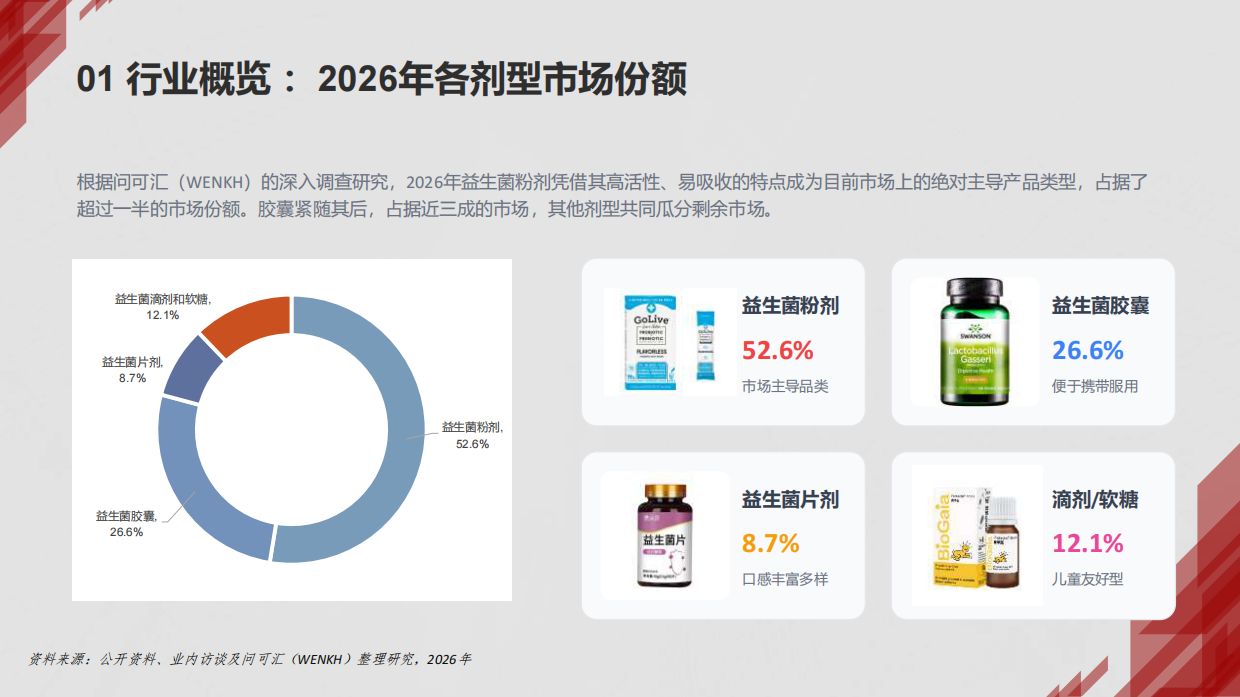
第二章看产品结构,报告按剂型把市场份额摆了出来。2026 年的格局很集中:益生菌粉剂占 52.6%,是绝对主导的品类,一家就超过一半。
益生菌胶囊紧随其后,占 26.6%;益生菌片剂占 8.7%;滴剂和软糖合计占 12.1%。报告对四类剂型各给了一句评价:粉剂胜在高活性、易吸收;胶囊便于携带服用;片剂口感丰富多样;滴剂和软糖偏向儿童友好。
粉剂为什么能赢?报告分析说,它纯度高、活性容易保持,还能灵活添加到食物或饮料里,使用场景更宽。报告还提到,益生菌补充剂之所以要分出这么多剂型,本质是为了满足不同消费者的偏好和需求,比如婴幼儿更适合液体滴剂。
报告对剂型格局的判断很明确:粉剂不是过渡形态,而是这个市场的绝对主流。
图片来源:《全球益生菌膳食补充剂市场深度分析报告2025》(第9页) · 查看完整报告
三、北美是压舱石,中国是增长引擎
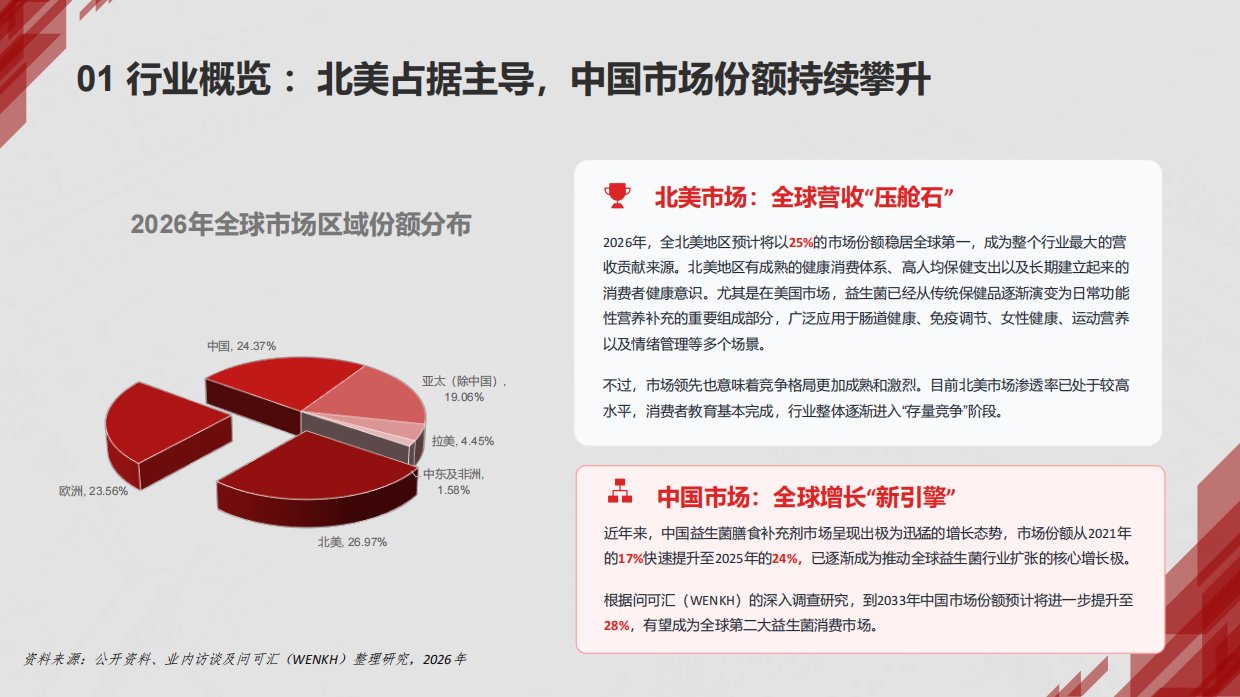
第三章看区域分布,报告把全球市场切成六块。2026 年的份额是:北美 26.97%、中国 24.37%、欧洲 23.56%、亚太(除中国)19.06%,剩下由拉美和中东及非洲瓜分。
北美是全球营收的压舱石。报告说它有成熟的健康消费体系、高人均保健支出,消费者健康意识也早就建立起来了。
在美国市场,益生菌已经从传统保健品,演变成日常功能性营养补充的一部分,应用场景覆盖肠道健康、免疫调节、女性健康、运动营养和情绪管理。
但领先也意味着竞争成熟。报告提醒,北美市场渗透率已经较高,消费者教育基本完成,整体进入"存量竞争"阶段。中国则是增长引擎。份额从 2021 年的 17% 快速提升到 2025 年的 24%。
换个角度看同一件事,《硕远2026老年营养食品行业报告解读:千亿赛道功能性饮品领跑》算的是另一笔账。
报告预测,到 2033 年中国市场份额将进一步提升到 28%,有望成为全球第二大益生菌消费市场。
这一章的信息很直接:北美守存量,中国抢增量,两个市场在 2026 年几乎平分秋色。
图片来源:《全球益生菌膳食补充剂市场深度分析报告2025》(第6页) · 查看完整报告
四、到 2033 年,粉剂还会继续赢
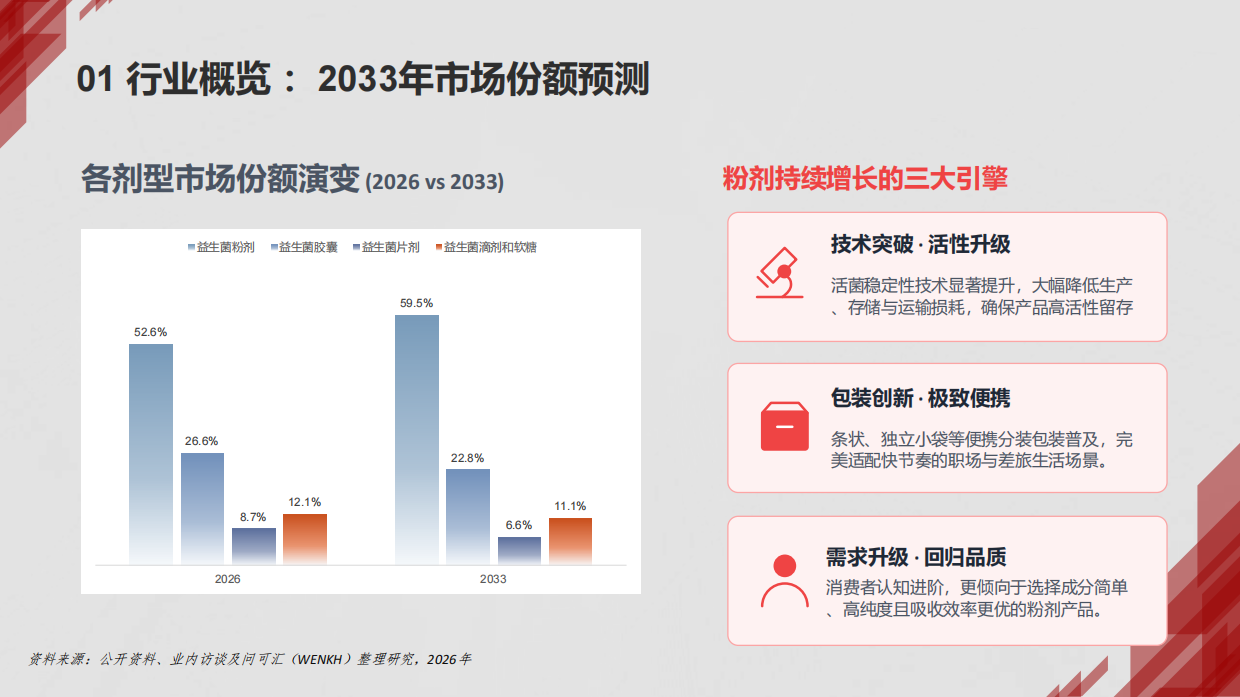
第四章看剂型的长期走向,报告把 2026 和 2033 两个年份并排做了对比。到 2033 年,粉剂份额会从 52.6% 进一步升到 59.5%,领先优势还会扩大。与之相对,胶囊从 26.6% 降到 22.8%,片剂从 8.7% 降到 6.6%,滴剂和软糖从 12.1% 微降到 11.1%。
也就是说,七年间唯一份额上升的剂型,就是粉剂。报告给了粉剂持续增长的三个引擎。一是技术突破,活菌稳定性技术显著提升,大幅降低了生产、存储和运输损耗。
二是包装创新,条状、独立小袋这类便携分装普及,适配了快节奏的职场和差旅场景。三是需求升级,消费者认知进阶后,更倾向选择成分简单、纯度高、吸收效率更好的粉剂产品。
报告提示的方向是:如果要在剂型上做创新,粉剂的工艺和包装才是竞争的主战场。
图源:《全球益生菌膳食补充剂市场深度分析报告2025》(第5页) · 下载报告全文
五、菌种和剂型,决定了产品能卖到哪
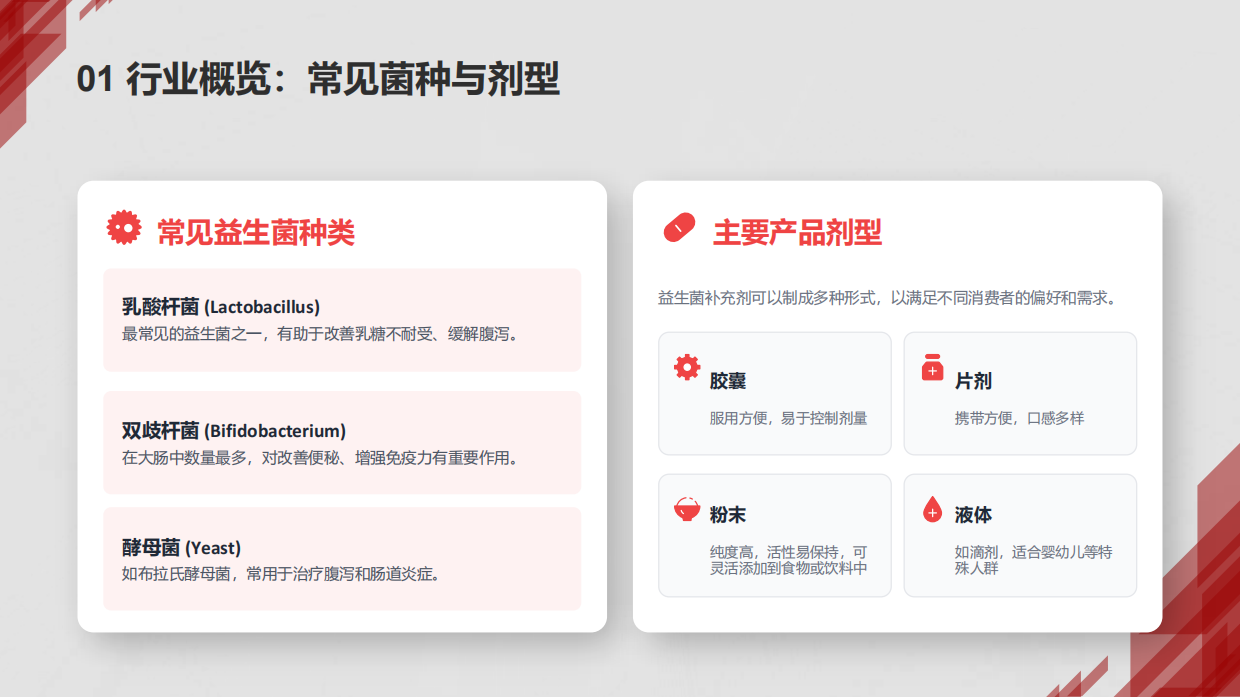
第五章回到产品本身,报告先列了三类最常见的益生菌。第一类是乳酸杆菌,它是最常见的益生菌之一,有助于改善乳糖不耐受、缓解腹泻。
第二类是双歧杆菌,在大肠中数量最多,对改善便秘、增强免疫力有重要作用。第三类是酵母菌,比如布拉氏酵母菌,常用于治疗腹泻和肠道炎症。
剂型上,报告归纳了四种主要形式:胶囊服用方便、易于控制剂量;片剂携带方便、口感多样;粉末纯度高、活性易保持;液体如滴剂,适合婴幼儿这类特殊人群。
报告还给了一个应用层面的划分。益生菌产品一般用于日常营养辅助,而不是疾病治疗,主要落在健康食品、功能性食品和医疗辅助保健三个方向上。
报告特别说明了一点:它通过补充外源有益菌来增加肠道有益菌群数量,同时通过营养和生存空间的竞争抑制致病菌,进而维持微生态平衡。顺着这个逻辑往下推,《水果产消报告:2025年产量3.54亿吨连增9年》给了一组可以互相验证的数字。
这一章其实在讲一件事:菌种决定产品能解决什么问题,剂型决定它能卖给谁。
六、中国渗透率不足 10%,空间比想象的大
第六章集中看中国市场,报告用了"引擎"这个词。中国市场规模 2025 年约 14.71 亿美元,2026 年预计 16.01 亿美元,2033 年将达 29.81 亿美元。支撑增长的第一个理由是基数。中国人口庞大,居民收入提升叠加健康意识觉醒,潜在受众在快速扩大。
第二个理由是需求分层。年轻群体关注颜值与状态,母婴群体关注消化健康,中老年群体关注免疫与肠道,各细分人群需求全面爆发。
最关键的还是渗透率。报告给了一组对比:欧美发达国家益生菌消费渗透率超过 50%,而中国尚不足 10%。
需求侧的问题也真实存在。报告引用《2023 国人"肠"烦恼及益生菌消费洞察报告》说,2022 年肠道健康问诊量达到 2656.8 万,同比增长 45.7%,有 87.6% 的中国人存在肠道健康问题。
供给端也在补课。报告说中国已形成从菌株自主选育、规模化发酵生产到剂型终端制造的完整链条,生产成本相比 2018 年下降约 35%,主流日服成本降到 2 到 6 元。
政策也在推。2025 年 9 种成熟菌株被纳入保健食品原料备案目录,2026 年 4 月《保健食品原料益生菌》推荐性国标发布征求意见稿。
报告对中国市场的判断是:低渗透率意味着空间,而供给和政策的补齐,正在把这个空间变成可兑现的增量。
七、线上正在反超线下
第七章看渠道,报告认为这是市场格局里变化最快的一块。2025 年,线下渠道仍占近六成,具体是 59%,在偏中老年的客群里还有优势。
但线上渠道的动能更强。报告预测,到 2031 年线上市场份额将反超线下。到 2033 年,线上占比会升到 54%,线下降到 46%,线上成为绝对主导。
报告还分了区域看渠道特征。北美线上渠道占比约 28%,亚马逊和品牌独立站是两大增长引擎,订阅制也非常普遍。欧洲是药房文化主导,药房渠道占 40% 以上,超市占 25% 到 30%,线上占 20% 以上,是增长最快的新兴渠道。
中国则完全不同,线上占比超过 70%,显著高于欧美,天猫、京东、抖音是三大核心平台,直播带货和小红书种草对消费决策影响很大。
报告还总结了渠道的底层逻辑。发达市场由"信任"驱动,药房优势明显;新兴市场由"价格"和"可得性"驱动,超市与电商更有优势。
报告提醒品牌:渠道策略要跟着市场成熟度走,不能一套打法用到底。
八、这个市场谁在做:跨国巨头和本土新锐
最后一章看竞争格局,报告把玩家分成了三类。第一类是跨国食品健康集团。雀巢健康科学板块年收约 110 到 120 亿瑞郎;达能 2025 年销售收入达到 272.83 亿欧元。
同阵营里还有 DSM-Firmenich,2025 年净销售额约 90.34 亿欧元,它也是全球益生菌核心原料供应商;ADM 全年总营收达 802.6 亿美元。第二类是专业益生菌公司,靠独家菌株 IP 和临床实证建壁垒。BioGaia 2025 年营收 4.41 亿瑞典克朗,Biocodex 年营收约 6.77 亿欧元。
第三类是中国本土新锐。万益蓝 WonderLab 2025 年零售额约 19 亿元人民币,益生菌产品累计销量已超 7 亿瓶;呜咔实验室 2025 年线上销售额达 8.90 亿元。
母婴赛道上,合生元(健合集团)2025 年婴幼儿益生菌及营养补充品收入 8.37 亿元;菌小宝线上销售额 2.56 亿元。想继续看大健康、食品饮料和消费品方向的完整报告和方案,可以到运营动脉(www.yydm.cn)检索。
整份报告读下来,最该记住的一句话是:这个市场越往后,拼的越是自主专利菌株、临床实证和差异化配方。
全球益生菌膳食补充剂市场规模有多大?
报告显示,2021 年市场规模约 47 亿美元,2025 年约 62.14 亿美元,2026 年预计增长到 65.68 亿美元,2033 年将达到 107.34 亿美元。2026 至 2033 年的年复合增长率为 7.27%。报告认为行业已从高速扩张进入稳定增长阶段,长期消费韧性较强。
益生菌补充剂里哪种剂型卖得最好?
粉剂是绝对主导。2026 年益生菌粉剂占 52.6%,胶囊占 26.6%,片剂占 8.7%,滴剂和软糖合计占 12.1%。报告预测到 2033 年粉剂份额将进一步升至 59.5%,胶囊、片剂、滴剂和软糖的份额均有所下降,粉剂是唯一份额上升的剂型。
这一点在《易观2026低空经济报告:万亿市场场景拆解》里有更细的口径拆解,感兴趣可以翻过去看。
全球益生菌市场的区域结构是怎样的?
2026 年份额为:北美 26.97%、中国 24.37%、欧洲 23.56%、亚太(除中国)19.06%,其余为拉美和中东及非洲。报告指出北美处于存量竞争阶段,而中国份额从 2021 年的 17% 提升到 2025 年的 24%,预计 2033 年达 28%。
中国益生菌市场的增长空间有多大?
空间主要体现在渗透率上。报告显示,欧美发达国家益生菌消费渗透率超过 50%,而中国尚不足 10%。中国市场规模 2025 年约 14.71 亿美元,预计 2033 年达 29.81 亿美元,年轻群体、母婴群体和中老年群体的需求都在释放。
益生菌补充剂的销售渠道正在怎么变?
线上正在反超线下。2025 年线下仍占 59%,报告预测线上市场份额将在 2031 年反超线下,2033 年线上占比升至 54%。区域上差异明显:北美线上约 28%,欧洲药房渠道占 40% 以上,中国线上占比超过 70%,由天猫、京东、抖音三大平台主导。
益生菌市场的主要玩家有哪些?
跨国集团包括雀巢健康科学、达能(2025 年销售收入 272.83 亿欧元)、DSM-Firmenich、ADM;专业公司有 BioGaia、Biocodex、Life Space。中国本土新锐中,万益蓝 WonderLab 2025 年零售额约 19 亿元,呜咔实验室线上销售额 8.90 亿元,合生元婴幼儿益生菌收入 8.37 亿元。
延伸阅读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《国泰海通研报:2033年液冷市场达295亿美元》——切口是2033年液冷市场达295亿美元
《华创证券CMOS报告:市场规模213亿美元》——重点是市场规模213亿美元
《硕远咨询轻食餐饮报告:市场规模破千亿年增20%》——和本文互为参照的另一组样本
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。