玻璃基板2029年才2亿美元,英特尔三星都已经抢跑
 广告
这份《玻璃基板行业深度》出自慧博智能投研,发布于 2025 年 8 月,全文 31 页,从行业概况一路讲到产业链和相关企业。它讲的是一件正在发生的事:芯片封装最底下那层基板,材料可能要从有机树脂换成玻璃。
先说结论。玻璃基板不是概念,英特尔的样品已经出来,量产时间表排到了 2026 至 2030 年。但它的市场规模现在还很小。按乐观预测,2025 年全球才 2980 万美元,2029 年也就 2.12 亿美元。
报告里最值得先记住的一句话是:真正难的不是把玻璃做出来,而是在玻璃上打几万个小孔,还要每个都能导电。
下面按八条线索,把这份报告拆开讲。
一、一块玻璃,凭啥换掉用了三十年的封装基板
第一章先讲清楚玻璃基板到底是个什么东西,报告从芯片基板的迭代史说起。芯片基板是芯片裸片所在的介质,是封装最后一步的主角,既要固定芯片,又要往外传信号。
上世纪 70 年代以来,这层材料换过两次。最早是引线框架固定晶片,90 年代陶瓷基板取代了它,现在最常见的是有机材料基板。
玻璃基板就是下一代的候选者,报告用了一个很形象的比喻来说明它。要说明白一点:它不是说整块板都用玻璃,而是基板的核心层换成玻璃。简单讲,就是在玻璃上打孔、填充、上下互连,拿玻璃当楼板来盖集成电路的高楼。
报告把它和台积电的 CoWoS-S 做了个对比。原先的路线是芯片接硅转接板,再连到 FC-BGA 载板上。换成玻璃基板之后,FC-BGA 载板改成玻璃芯基板,硅中介层改成玻璃,关键工艺也从硅通孔 TSV 换成了玻璃通孔 TGV。
换句话说,玻璃基板不是给现有封装打补丁,而是把封装最核心的三样东西一起换掉。
图源:《2025玻璃基板行业深度市场现状发展展望产业链分析及》(第3页) · 获取《2025玻璃基板行业深度市场现状发展展望产业链分析及》完整版
二、玻璃的几项硬指标,正好戳中 AI 芯片的软肋
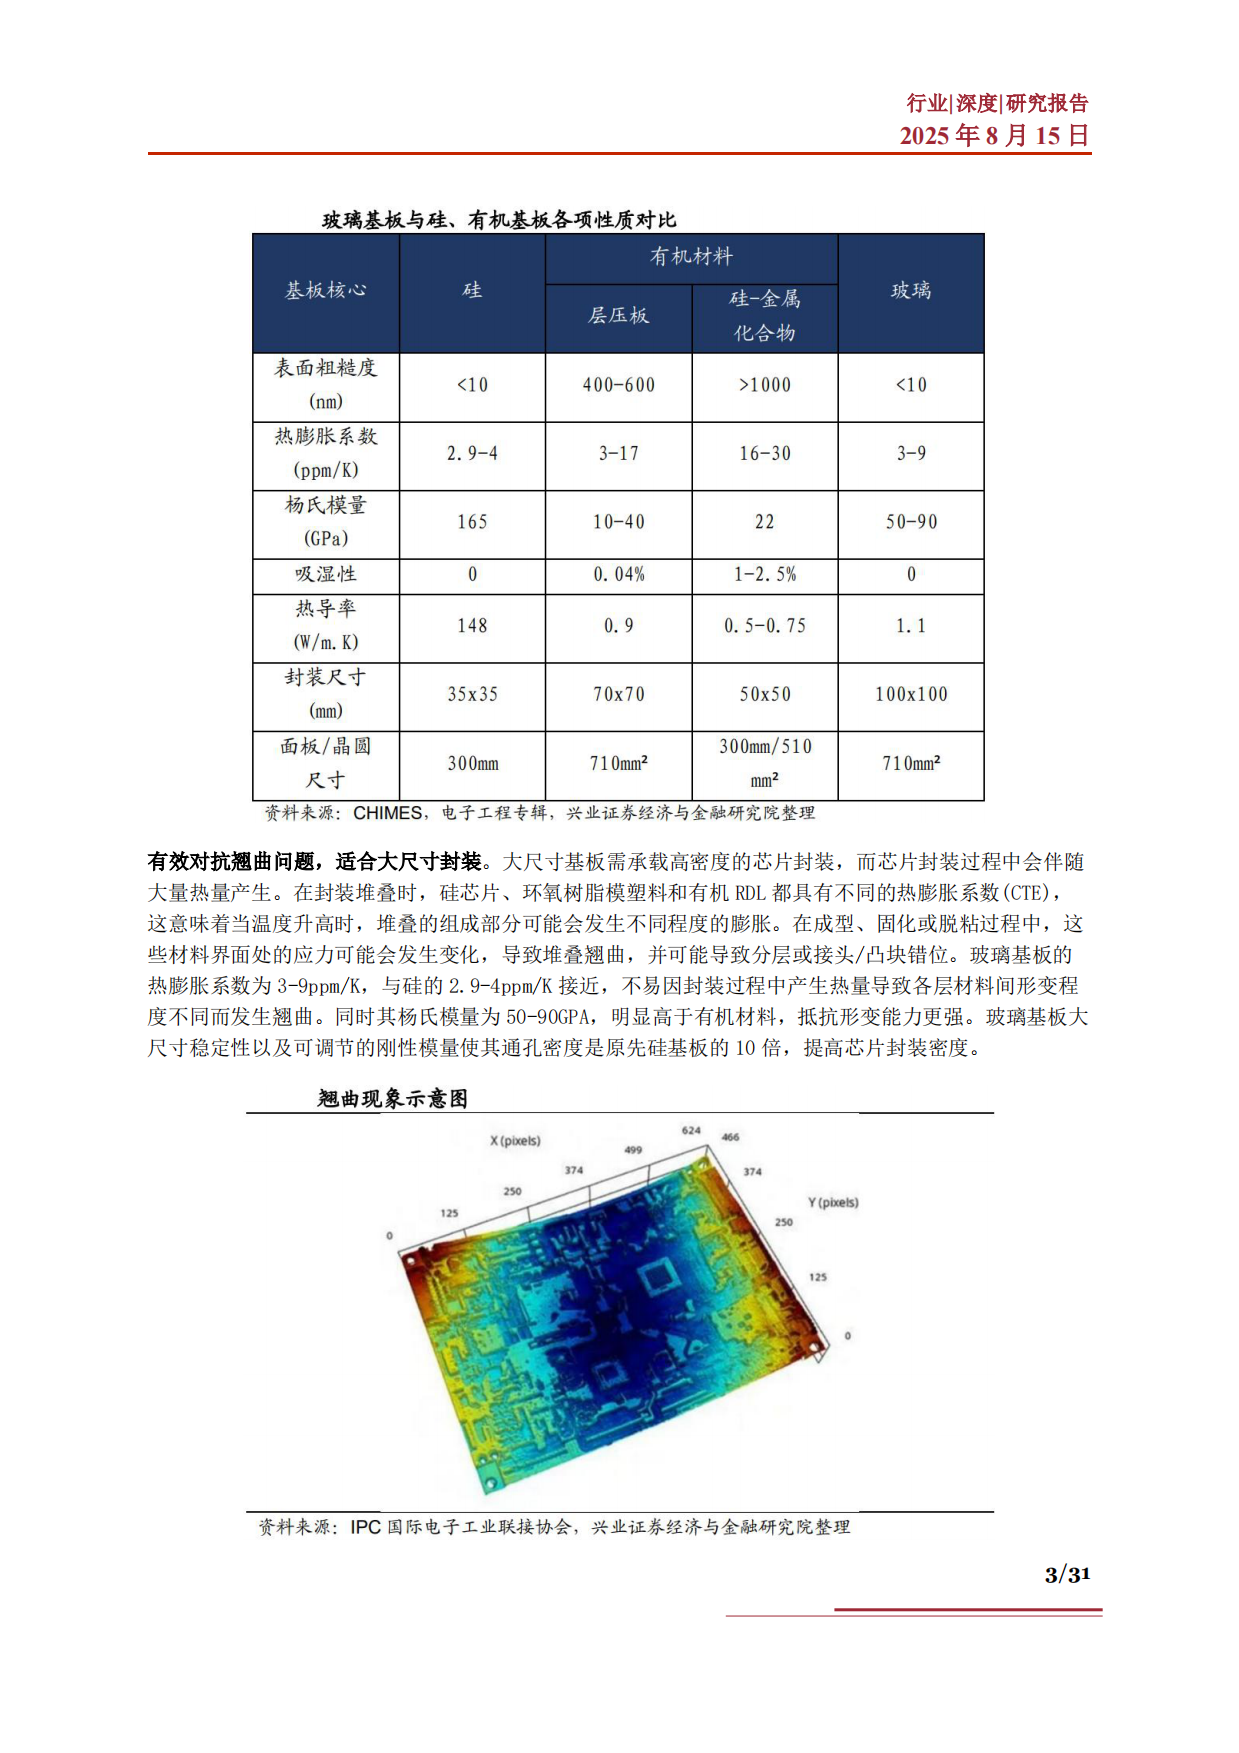
第二章讲原理,报告把玻璃的优势拆成了几条可以量化的硬指标。第一条是平整度和稳定性。玻璃表面平整、粗糙度低,适合做高密度的 RDL 布线;化学稳定性也好,比有机材料更不容易吸湿。
第二条是抗翘曲。芯片封装时会大量产热,硅片、环氧树脂和有机 RDL 的热膨胀系数各不相同,一受热就各胀各的,堆叠层容易翘。
我们在整理《亿欧AI芯片报告:2029年冲击1.34万亿》时也碰到过类似的分歧,那里的结论可以拿来对照。
玻璃的热膨胀系数是 3-9ppm/K,硅是 2.9-4ppm/K,两者接近,不容易因为受热而互相拉扯。它的杨氏模量是 50-90GPa,比有机材料硬得多,抗形变能力强。报告说,这种稳定性让它的通孔密度达到硅基板的 10 倍。
第三条是电气性能。玻璃是绝缘体,介电常数只有硅的三分之一左右,损耗因子比硅低两到三个数量级,信号传得更干净。
第四条是成本。芯片都是方的,硅中介层是圆的,圆形边缘会白白浪费。报告给了一个直观对比:面板级封装的芯片占用面积比能到 93%,晶圆级只有 64%。
具体换算下来,从 200mm 过渡到 300mm 大约省 25% 成本,从 300mm 过渡到板级能省 66%。报告还提到,玻璃材料的制作成本大约只有硅基转接板的八分之一。
这几条加起来,才解释了为什么一块看似平平无奇的玻璃,会被当成下一代基板的核心材料。
图源:《2025玻璃基板行业深度市场现状发展展望产业链分析及》(第6页) · 下载报告全文
三、英特尔先动手,三星、AMD、台积电全跟上了
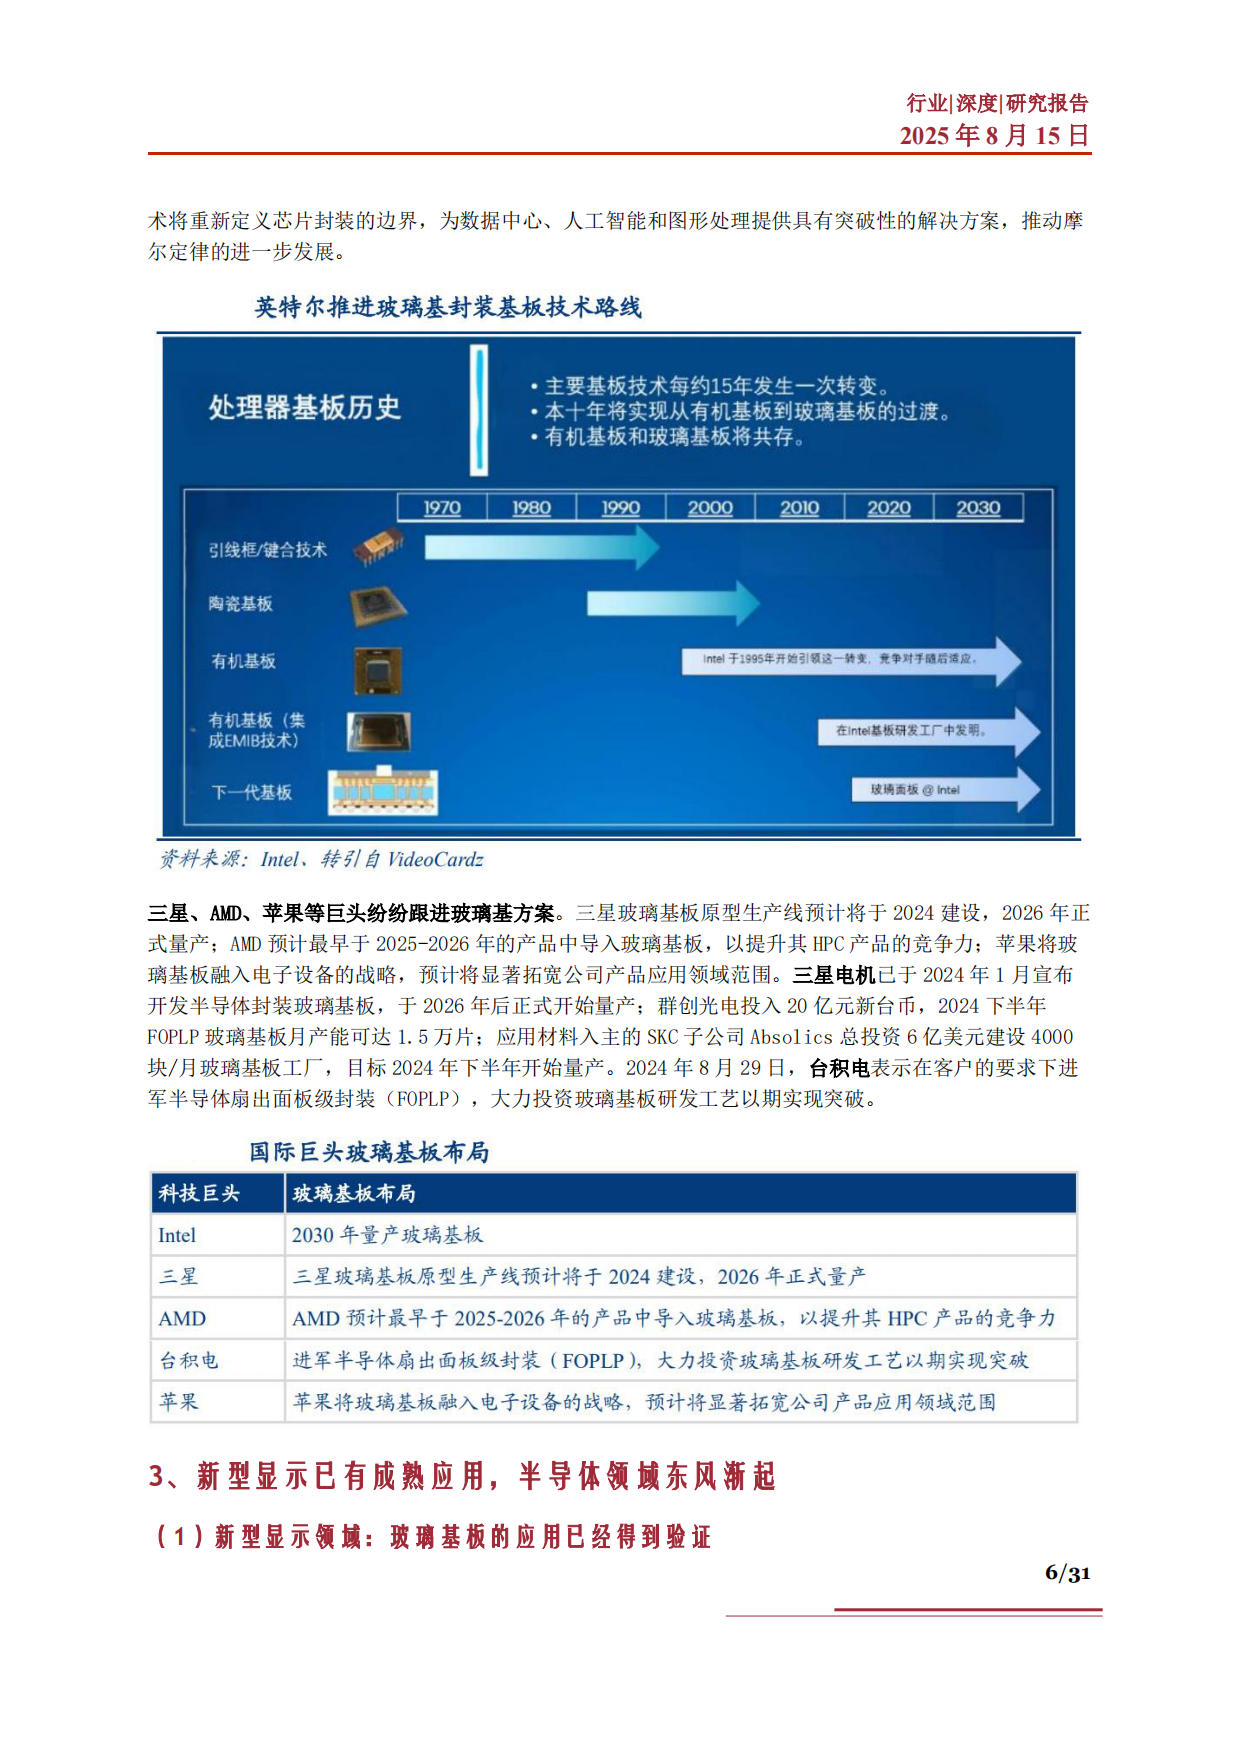
第三章看谁在推这件事,报告给出的时间线很清楚。英特尔是跑在最前面的那家。2023 年 9 月,它推出了基于下一代先进封装技术的玻璃基板,计划在 2026 至 2030 年间实现大规模量产。
这次突破的关键在通孔。英特尔把 TGV 间距控制在 100μm 以内,同样一块基板上能塞下的通孔数量大增,密度提升了约 10 倍。英特尔自己的说法是,这项技术会重新定义芯片封装的边界,给数据中心、人工智能和图形处理提供新的解法。
后面的人跟得不慢。三星的玻璃基板原型线预计 2024 年建设、2026 年正式量产;AMD 计划最早在 2025 至 2026 年的产品里导入。苹果则把玻璃基板写进了电子设备的战略里。三星电机 2024 年 1 月宣布开发半导体封装玻璃基板,计划 2026 年之后量产。
设备和材料端也在铺产能。群创光电投入 20 亿元新台币;应用材料入主的 SKC 子公司 Absolics 总投资 6 亿美元,建的是每月 4000 块的玻璃基板工厂。
台积电的动作在后面。2024 年 8 月 29 日,它表示应客户要求进军半导体扇出面板级封装(FOPLP),加大玻璃基板的研发投入。
报告点出的规律是:主要的基板技术大约每 15 年换一次,有机基板转向玻璃基板,就发生在 2020 到 2030 年之间。
图表来源:《2025玻璃基板行业深度市场现状发展展望产业链分析及》(第7页) · 查看完整报告
四、在显示面板上,玻璃基板其实早就跑通了
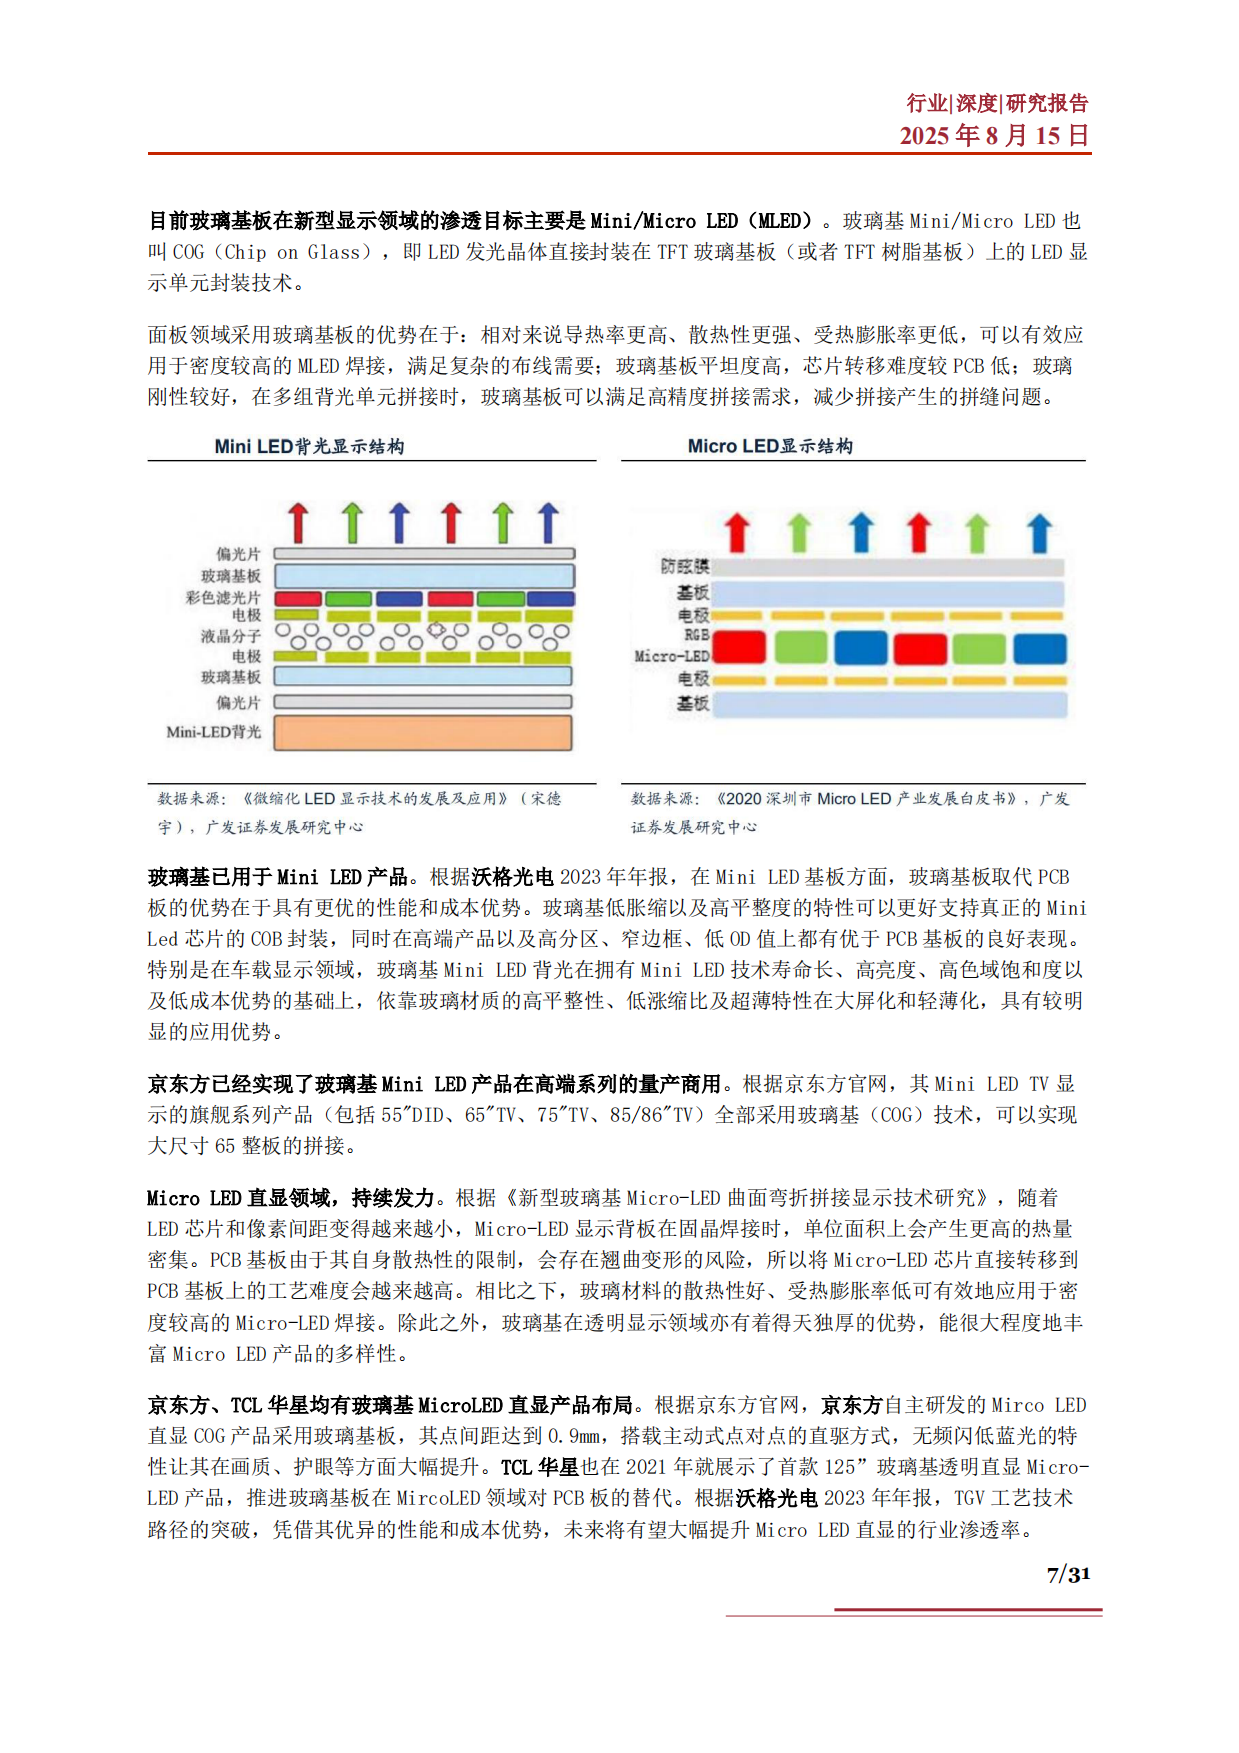
第四章换一个场景,报告提醒:玻璃基板在显示领域不是新东西,已经量产了。这条线的主角是 Mini/Micro LED。玻璃基的 Mini/Micro LED 又叫 COG,也就是把 LED 发光晶体直接封装在玻璃基板上。
为什么面板要用玻璃?报告列了三条:导热率高、散热强、受热膨胀率低;表面平整,芯片转移比 PCB 容易;刚性够,多组背光拼接时拼缝更小。
落地案例已经有了。京东方的 Mini LED TV 旗舰系列,从 55 英寸到 86 英寸全部采用玻璃基 COG 技术,能做大尺寸 65 英寸整板拼接。Micro LED 直显也在往前走。京东方自研的 Micro LED 直显 COG 产品点间距做到 0.9mm;TCL 华星早在 2021 年就展出过 125 英寸玻璃基透明直显样机。
报告还给了个数字:Mini LED 背光模组出货量 2024 年是 1379 万台,预计到 2027 年升到 3145 万台,年复合增速 23.9%。下游产品端也在跟进。海信采用玻璃基 Mini LED 背光的显示器实现了 2304 分区控光;沃格光电投资 6.28 亿元建 AMOLED 玻璃基光刻蚀项目。
报告的逻辑是:玻璃基板在背光上推动 LCD 画质升级,在直显上给大屏和 AR/VR 提供高分辨率方案,渗透率会慢慢往上走。
图表来源:《2025玻璃基板行业深度市场现状发展展望产业链分析及》(第8页) · 查看完整报告
五、到了半导体封装,玻璃基板才刚走到 0 到 1
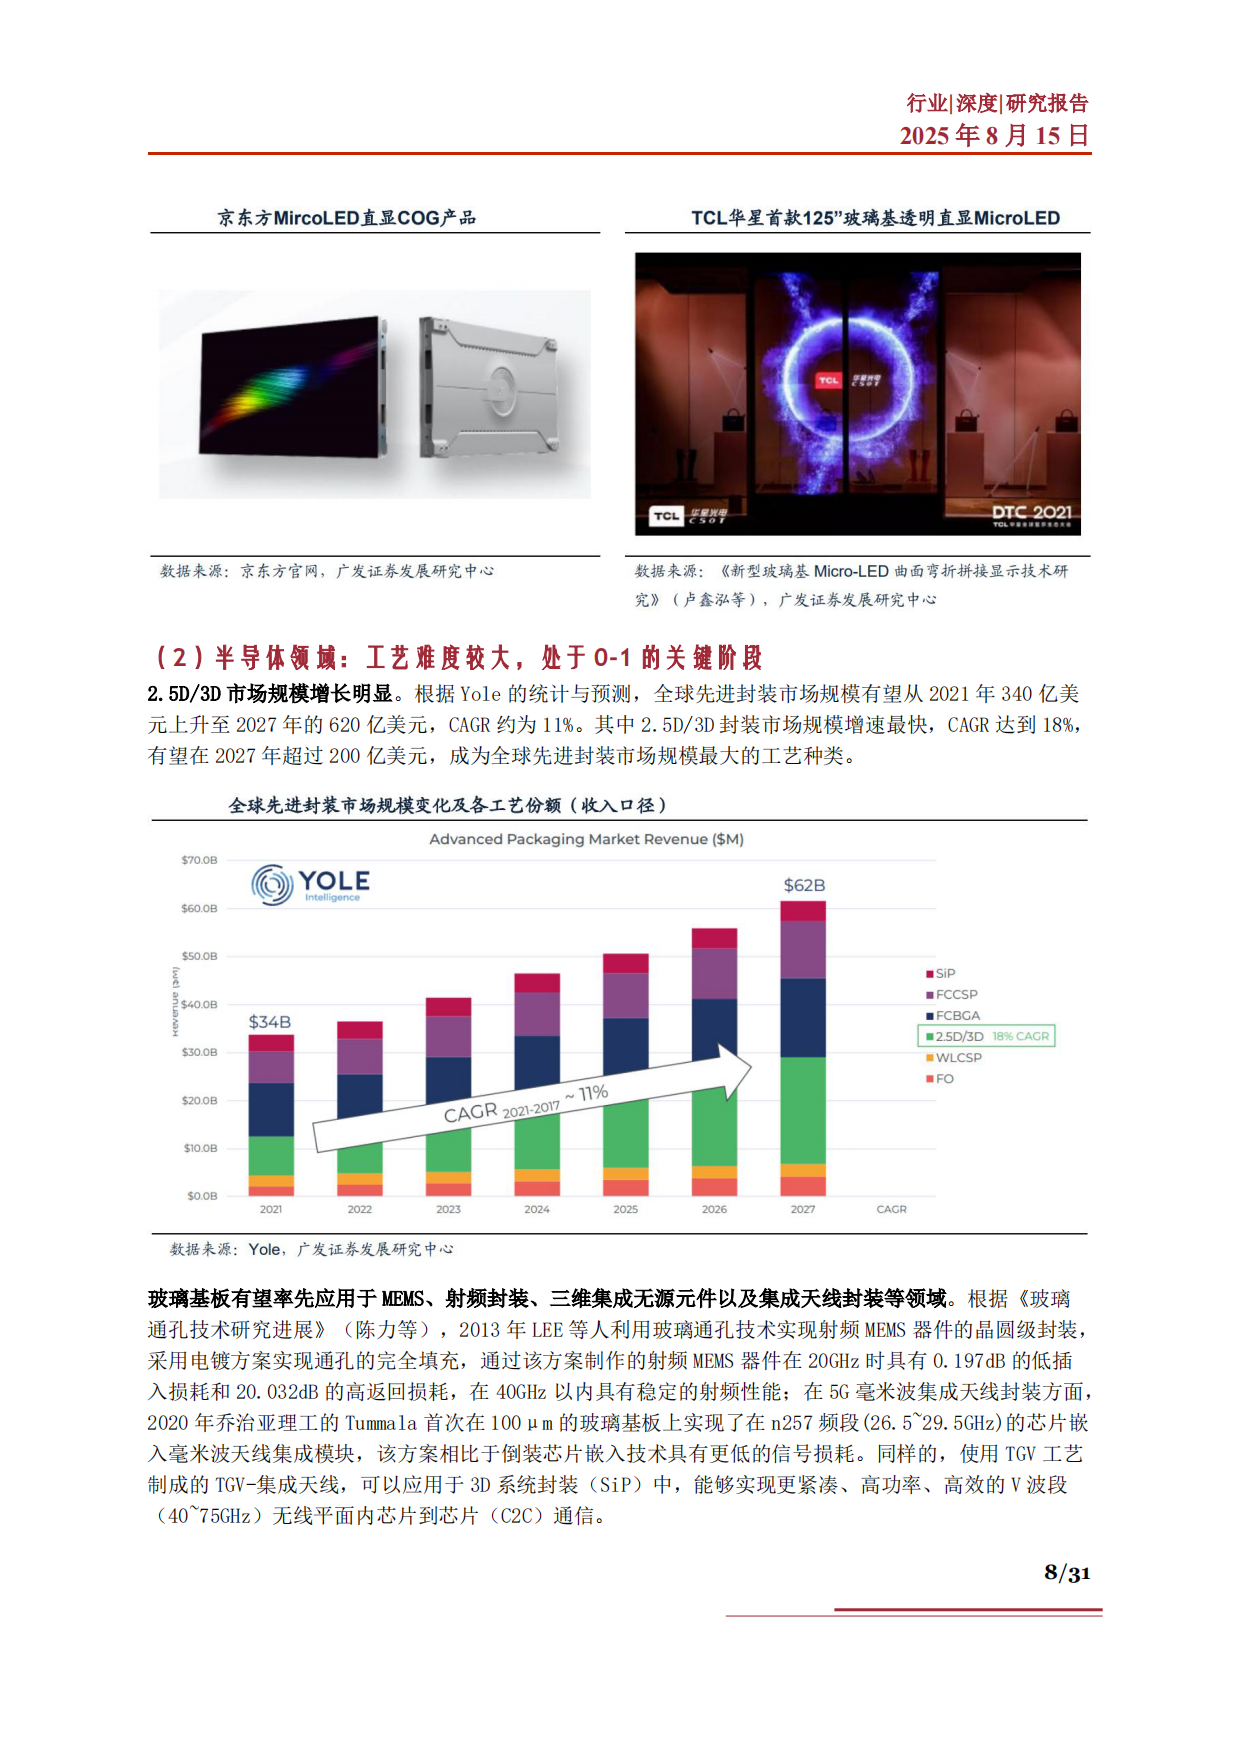
第五章讲更大的那块蛋糕,也是玻璃基板真正值钱的地方——半导体封装。报告先给了大盘。全球先进封装市场规模有望从 2021 年的 340 亿美元涨到 2027 年的 620 亿美元,年复合增速约 11%。
其中跑得最快的是 2.5D/3D 封装,增速达到 18%,预计 2027 年规模超过 200 亿美元,成为最大的工艺种类。玻璃基板在这一块还处在早期。报告说,用于 2.5D、3D 封装的玻璃基板和玻璃中介层,目前都还没进入商业化量产。
但已经有不少先导应用。报告列举说,玻璃基板有望率先用在 MEMS、射频封装、三维集成无源元件以及集成天线封装等领域。
这里有个具体案例:2020 年乔治亚理工的 Tummala 在 100μm 的玻璃基板上,实现了 n257 频段的芯片嵌入毫米波天线模块,比倒装芯片嵌入的信号损耗更低。
国内的森丸电子也在做。它在 IPD 集成无源器件、TGV 玻璃通孔、MEMS 微机电加工上有积累,用玻璃通孔帮 IPD 器件提升性能。同一条线索,我们在《联合国投资报告拆解:2025全球FDI涨6%》里做过更细的拆解,可以对照着看。
报告还引了宾夕法尼亚大学的预测:未来封装会走向异质集成,十年后的超高密度芯片要把各模组都塞进同一块芯片,对基板材料的要求会非常高。
报告对这一步的判断很直接:眼下是 0 到 1 的关键阶段,谁先把工艺跑通,谁就能在后面的放量里占位。
图源:《2025玻璃基板行业深度市场现状发展展望产业链分析及》(第10页) · 下载报告全文
六、真正卡脖子的,是 TGV 那颗小小的通孔
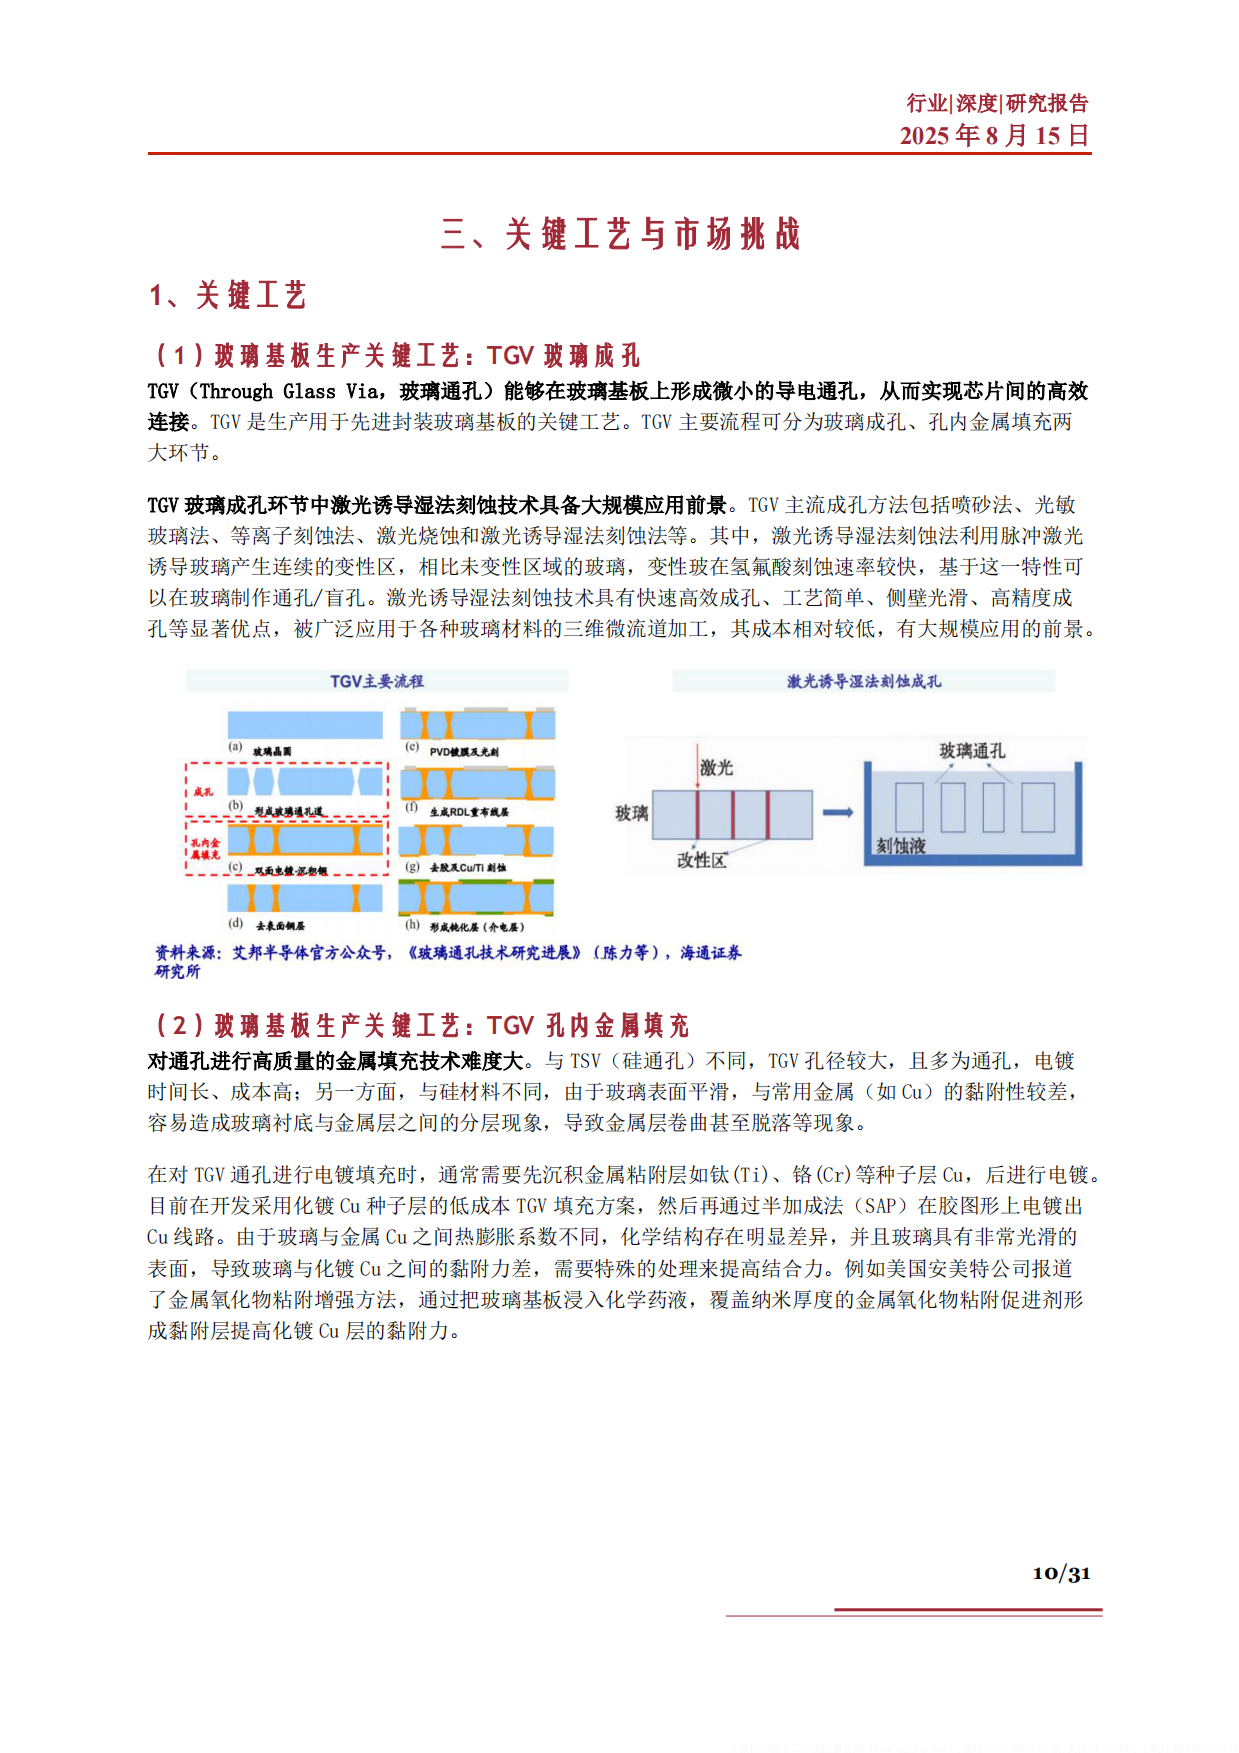
第六章讲难点,报告把玻璃基板的拦路虎几乎都算在了 TGV 头上。TGV 就是玻璃通孔,作用是让玻璃基板上下两面能导电。它是生产先进封装玻璃基板的关键工艺,流程分两大环节:玻璃成孔、孔内金属填充。
先说成孔。主流方法有喷砂、光敏玻璃、等离子刻蚀、激光烧蚀和激光诱导湿法刻蚀等,报告认为激光诱导湿法刻蚀最有大规模应用前景。
它的原理,是用脉冲激光在玻璃里打出连续的变性区,变性区在氢氟酸里的刻蚀速度比别处快得多,于是就能做出通孔。
再说填孔,这一步更难。TGV 孔径比硅通孔大,还多是通孔,电镀时间长、成本高。更麻烦的是黏附性。玻璃表面太光滑,铜和玻璃的黏附力差,容易分层,金属层甚至会卷曲脱落。
行业目前的解法,是先沉积钛、铬这类金属粘附层做种子层,再电镀;也有人在试化镀铜种子层的低成本方案。除了工艺,还有一堆现实问题。报告列了玻璃脆性、边缘抗裂、高纵横比、金属化、良率、大块切割、散热等一串难题。
还有个看不见的坎:玻璃基板太新,长期可靠性数据不足。要把机械强度、耐热循环、吸湿、介电击穿这些数据攒成库,得花好几年。
报告提醒得实在:设备还得重新开发,玻璃太脆、反射率和硅又不一样,早期的成本会是明显劣势。
七、85% 的市场,被三家美日企业攥在手里
第七章讲格局,报告分开说了传统液晶基板和先进封装两条线。先说成熟的那条。玻璃基板是液晶面板的上游核心部件,在液晶面板里的成本占比约 15.2%。
这个环节高度集中。报告给的数字是 CR3 市占率超过 85%:2022 年康宁占 48%,日本旭硝子 23%,日本电气硝子 17%。到 8.5 代线这一档,格局稍有松动。2019 年康宁以 29% 排第一,旭硝子 24%,日本电气硝子 21%。
技术壁垒也摆在那。报告归纳了三条:配方配比决定良率、溢流熔融法的成型参数难调、生产设备基本靠厂商自研,新玩家很难买到现成的。
再看国产。我国主要厂商是东旭光电、彩虹股份、凯盛科技,但大多集中在低世代线。目前只有彩虹股份和东旭光电的 G8.5 产线投产。彩虹股份 G8.5+ 产能 580 万片/年,东旭光电 G8.5 代产能 540 万片/年。
差距在哪?国际上先进生产线已经做到 10/10.5 代线,报告说,国内还没有掌握自主产权的这一类产线。
报告对此的提示是:国产玻璃基板目前是低世代能打、高世代缺位,高世代线的突破才是关键。
八、产业链上,谁最可能先吃到这波红利
最后一章看机会,报告沿着产业链上中下游,把可能受益的环节过了一遍。上游原料先动。玻璃基板要用硅砂、纯碱、石灰石、硼酸、氧化铝等原料,其中氧化铝的需求有望跟着涨,中国 2023 年氧化铝产量已增至 8244.10 万吨。
高铝玻璃是上游的关键。它配方壁垒高、工艺复杂,全球只有康宁等少数企业掌握;东旭光电旗下的旭虹光电自研了 Panda 高铝玻璃,是国内第一款。
中游生产看国产替代。报告认为彩虹集团、东旭光电有望在高世代领域占得一席之地,东旭光电的液晶玻璃基板已覆盖 G5、G6 和 G8.5 代,供货京东方、龙腾光电等客户。
把视角拉到深企投超导材料报告,《深企投超导材料报告:高温超导2030年超百亿》里的样本会更完整一些。
设备环节机会最密。钻孔看激光诱导深度刻蚀,大族激光自研的飞秒激光强化玻璃蚀刻通孔设备,最小孔径可做到 5μm 以下。
显影看 LDI 设备。2023 年中国 LDI 设备产量 235 台、需求量 447 台,缺口明显;电镀则是盛美上海推出可加工 515×510mm 面板的 Ultra ECP ap-p 设备,兼容玻璃基板。下游应用里,MEMS 是一块确定的增量。报告预测全球 MEMS 市场规模 2024 年为 168.1 亿美元,2029 年将达 251.9 亿美元,年复合增速 8.43%。
企业层面,报告点了五家:沃格光电、京东方、兴森科技、大族激光、深南电路。其中京东方已发布玻璃基面板级封装载板,计划 2027 年做到 8/8μm 细微间距的量产能力。
想继续看半导体、显示和先进封装方向的完整报告和方案,可以到运营动脉(www.yydm.cn)检索。
整份报告读下来,最该记住的一句话是:玻璃基板的故事不在玻璃两个字,而在于它能不能把几万个通孔做好、做便宜。
玻璃基板是什么?跟普通玻璃有什么区别?
玻璃基板指核心层用玻璃制成的封装基板,英文叫 Glass Core Substrate(GCS)。它不是整块板都用玻璃,而是把基板的核心材料从有机树脂换成玻璃。
做法是在玻璃上打孔、填充、上下互连,用玻璃当楼板来构建集成电路。相比有机基板,它在热膨胀系数、平整度和高频电气性能上更有优势。
玻璃基板为什么被认为是下一代封装基板?
报告给出的理由是它的几项硬指标:热膨胀系数 3-9ppm/K,与硅的 2.9-4ppm/K 接近,抗翘曲;杨氏模量 50-90GPa,抗形变强;通孔密度可达硅基板的 10 倍。电气上,它的介电常数约为硅的三分之一,损耗因子低 2-3 个数量级;成本上,面板级封装的芯片占用面积比达 93%,晶圆级只有 64%。
哪些公司在布局玻璃基板?
英特尔跑在最前,2023 年 9 月推出玻璃基板,计划 2026 至 2030 年实现大规模量产。三星计划 2026 年量产,AMD 计划 2025 至 2026 年导入,台积电 2024 年 8 月进军 FOPLP。国内方面,京东方已发布玻璃基面板级封装载板,沃格光电、兴森科技、大族激光、深南电路等也都在相关环节推进。
什么是 TGV 玻璃通孔?为什么难?
TGV(Through Glass Via)是玻璃通孔,让玻璃基板上下两面导电,是生产先进封装玻璃基板的关键工艺,流程分玻璃成孔和孔内金属填充两大环节。
难点有两处:一是玻璃脆、孔径大、要打几万个孔;二是玻璃表面光滑,铜与玻璃黏附力差,容易分层脱落。报告指出,这也导致长期可靠性数据不足。
这一点在《国金证券创新药深度报告:全球BD创2842亿美元新高》里有更细的口径拆解,感兴趣可以翻过去看。
玻璃基板现在的市场规模有多大?
目前规模还很小。据 Yole 预测,乐观假设下 2025 年全球玻璃基板市场规模有望达 2980 万美元,到 2029 年达到 2.12 亿美元。不过增速很快。据 Prismark 预测,玻璃基板在 IC 封装中的渗透率将在 3 年内达 30%、5 年内超 50%,有望替代约 30% 的传统材料。
国产玻璃基板和国外差在哪?
差距主要在世代线。国际先进生产线已做到 10/10.5 代线,而国内目前只有彩虹股份和东旭光电的 G8.5/G8.5+ 产线投产,尚不具备自主产权的 10 代以上产线。
格局上,全球 CR3 市占率超过 85%,康宁 2022 年占 48%。报告认为国产厂商有望在高世代领域逐步补位,高世代线的突破是关键。
延伸阅读:同一话题的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《慧博智能投研脑机接口报告:2035年全球121亿美元》——顺着这条线可以接着看
《沙利文消费智能科技白皮书:AI眼镜2029年破千亿》——和本文互为参照的另一组样本
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。