三协电机报告:营收涨38%,人形机器人还在送样
 广告
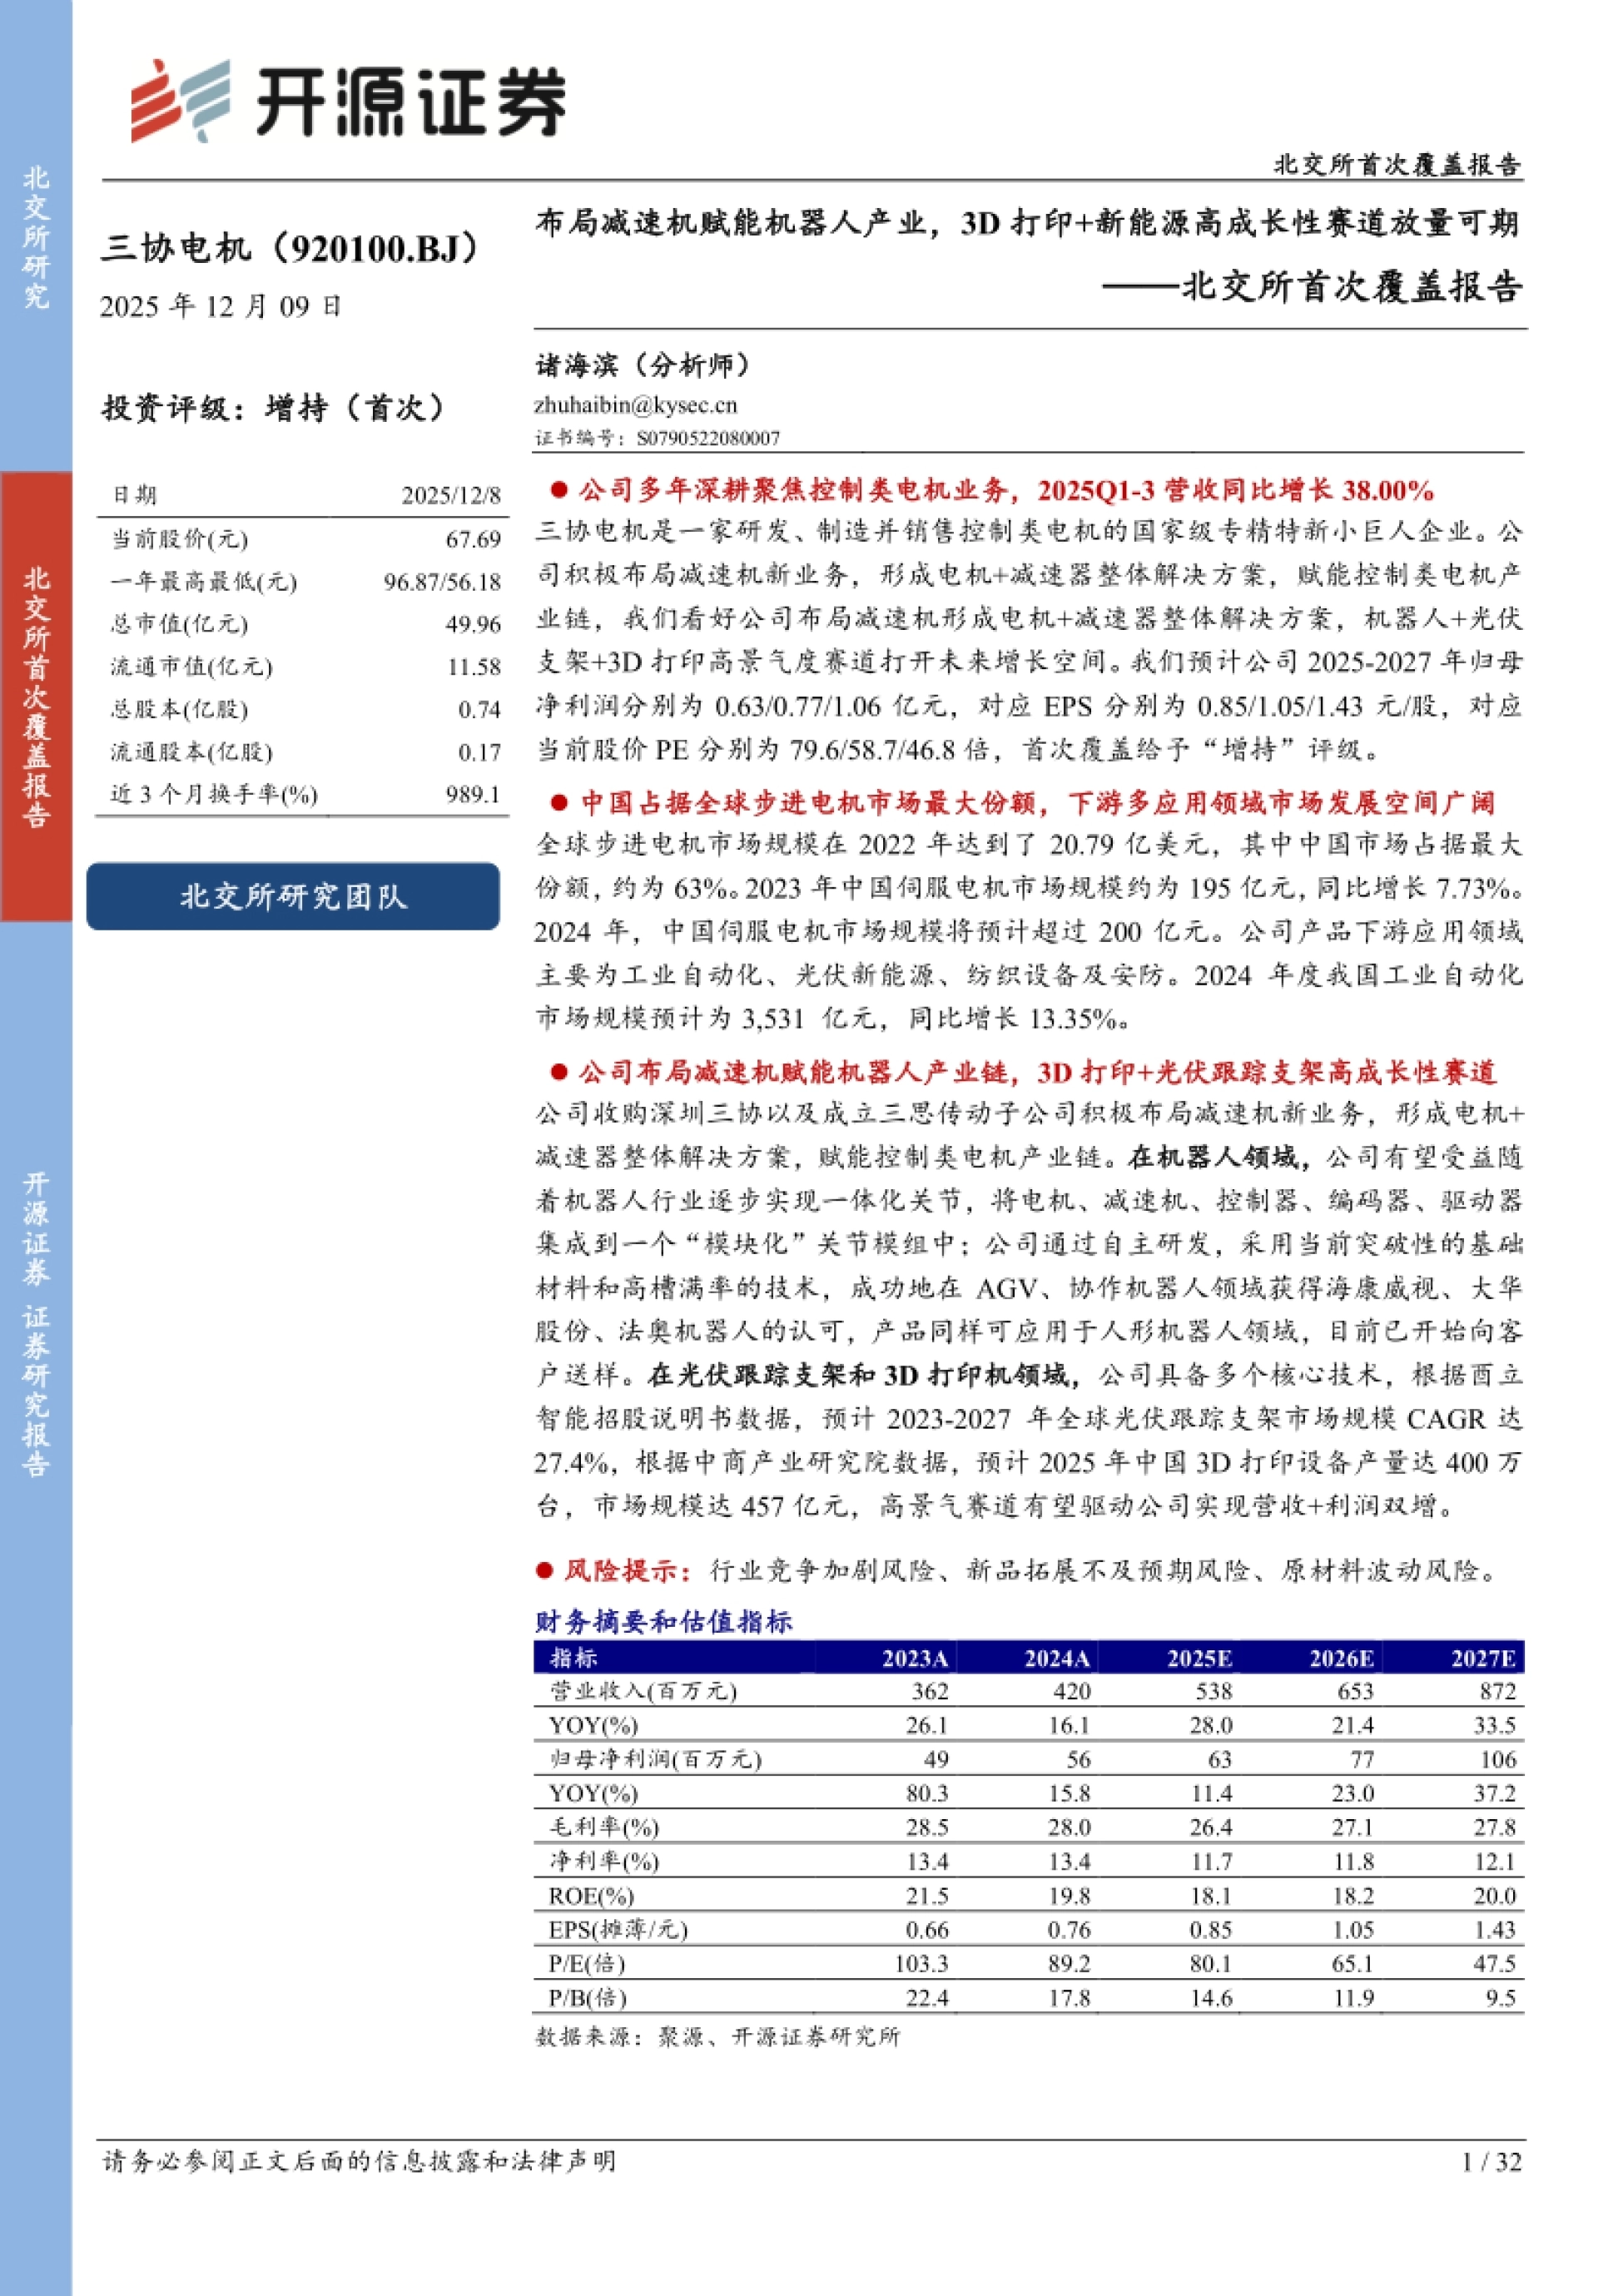
这份报告来自开源证券,是一份北交所首次覆盖报告。主角是三协电机(920100.BJ),一家做控制类电机的国家级专精特新小巨人。它的产品是步进电机、伺服电机和无刷电机,以及配套部件。
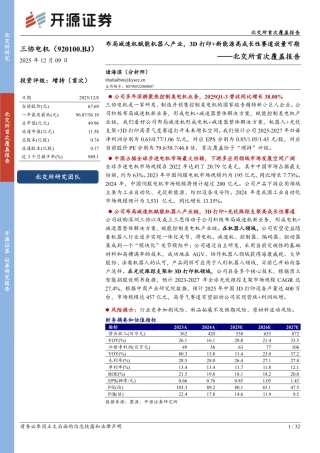
报告给出的最新业绩是:2025年前三季度营收4.07亿元,同比增长38.00%。同期归母净利润4615.27万元,同比增长21.15%。但它真正想讲的不是电机本身,而是电机旁边那个叫减速机的部件。
公司收购深圳三协、又设立三思传动,把"电机+减速器"拼成一套整体方案。报告把机器人、光伏跟踪支架和3D打印,列为三条高景气赛道。预计2025-2027年归母净利润分别为0.63/0.77/1.06亿元。
一家做电机的公司,押注的是机器人身上那几十个精密关节。
下面把这份报告的线索拆开讲。
图片来源:《2025布局减速机赋能机器人产业,3D打印+新能源高》(第1页) · 阅读原文与全部图表
一、报告研究的公司:控制类电机里的国家级"小巨人"
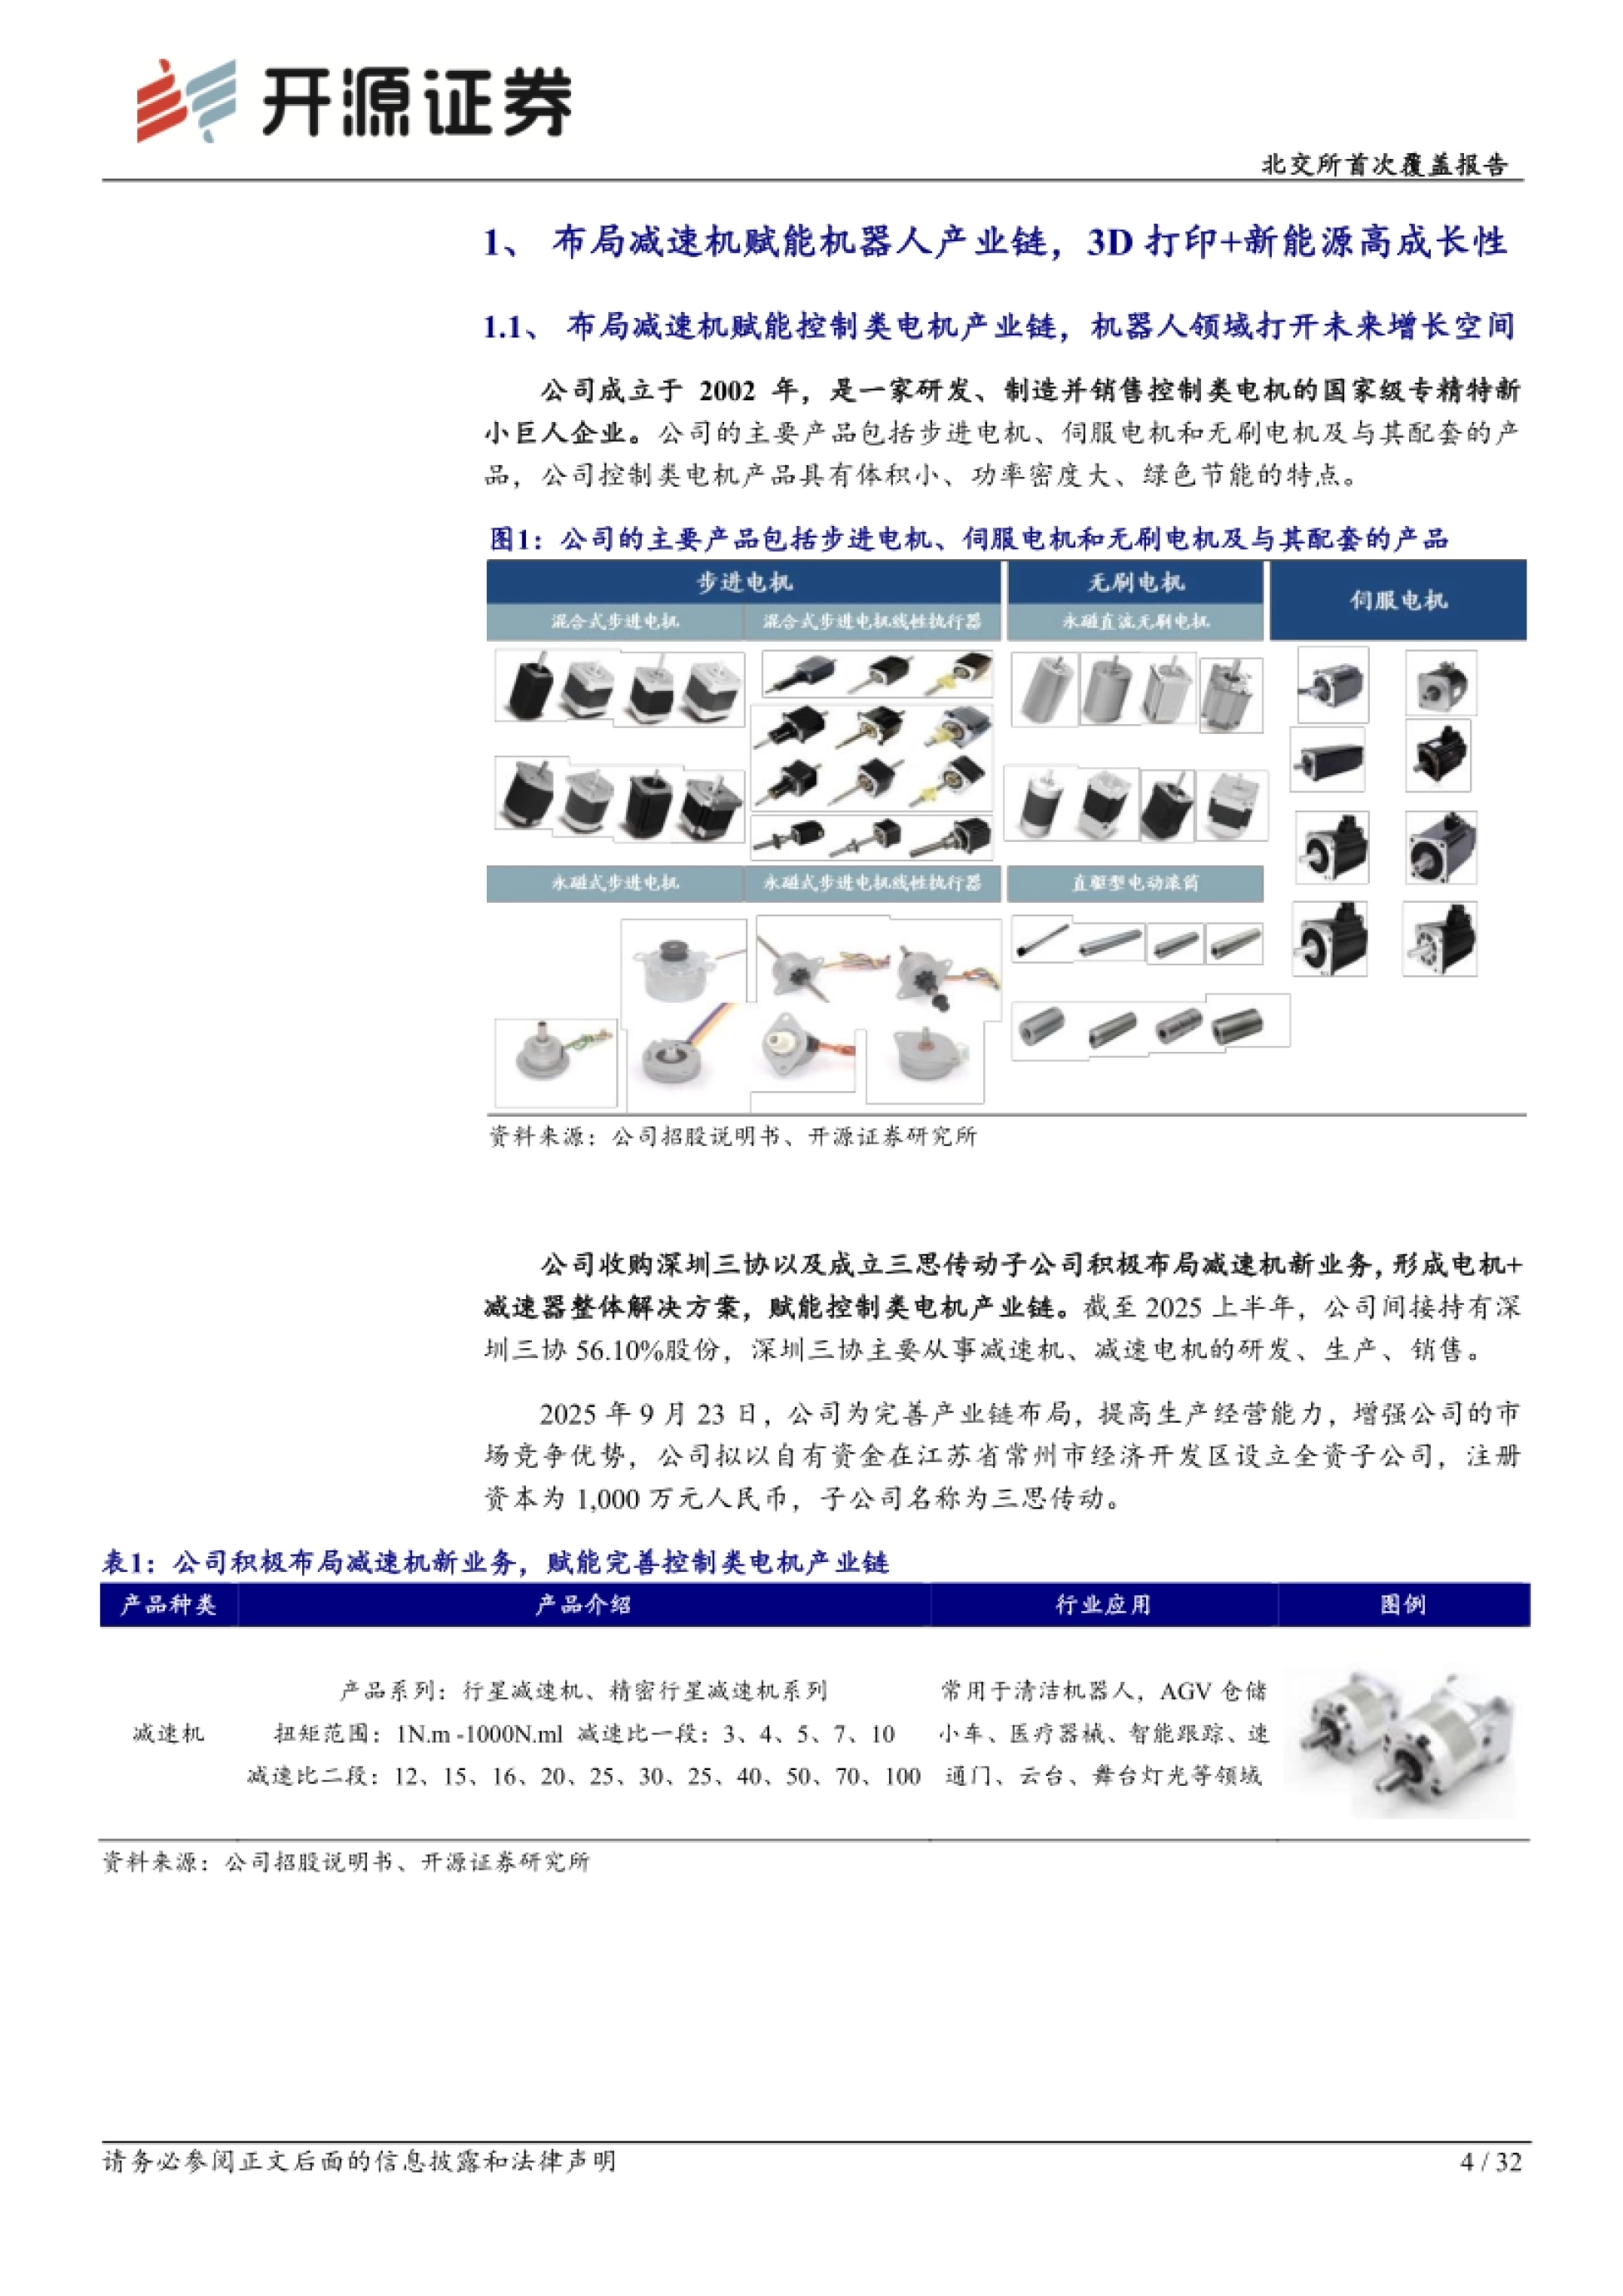
先认识主角。三协电机成立于2002年,截至2025年12月8日收盘市值49.96亿元。它的身份是国家级专精特新小巨人企业,主业是研发、制造并销售控制类电机。主要产品包括步进电机、伺服电机和无刷电机,以及和它们配套的产品。
控制类电机的特点是体积小、功率密度大、绿色节能,它属于微特电机。微特电机全称微型特种电机,凡需要电驱动的场合几乎都能见到它。家电、汽车零部件、医疗器械、电子信息、机器人、航空航天,都是它的下游。
2023年我国微特电机产销量约为151亿台,中国已是全球第一大生产国。2024年我国工业自动化市场规模预计3531亿元,同比增长13.35%。国产工控品牌份额预计由2022年的43.70%提升至2024年的47.70%。
报告看重的是它所处的位置:电机是工业制造和自动化设备的核心部件。
一家做电机的公司能被写成研报,靠的是它卡在工业自动化和机器人最上游的位置。

图源:《2025布局减速机赋能机器人产业,3D打印+新能源高》(第5页) · 查看完整报告
二、买了减速机:从"只卖电机"到"电机+减速器"
报告的主线之一,是公司为什么要去布局减速机。公司收购了深圳三协,截至2025年上半年间接持股56.10%。深圳三协主要做减速机、减速电机的研发、生产和销售。
2025年9月,公司又拟以自有资金在江苏常州设立全资子公司三思传动,注册资本1000万元。两件事合起来,形成"电机+减速器"的整体解决方案。行星减速机也叫行星齿轮减速机,主要由编码器、齿轮结构和轴承组成。
齿轮结构包括太阳轮、行星轮、外齿圈、行星架和驱动轴。它靠齿数少的小齿轮啮合输出轴上的大齿轮来减速,属于低转速大扭矩的刚性驱动设备。
在六轴工业机器人里,通常有3到4个关节使用行星减速机,集中在基座、肩部和肘部这些承力矩的位置。
电机和减速机原本是两个行业,公司想做的事是把它们装进同一个零件包。
图源:《2025布局减速机赋能机器人产业,3D打印+新能源高》(第7页) · 下载报告全文
三、机器人这条线:协作机器人已量产,人形机器人开始送样
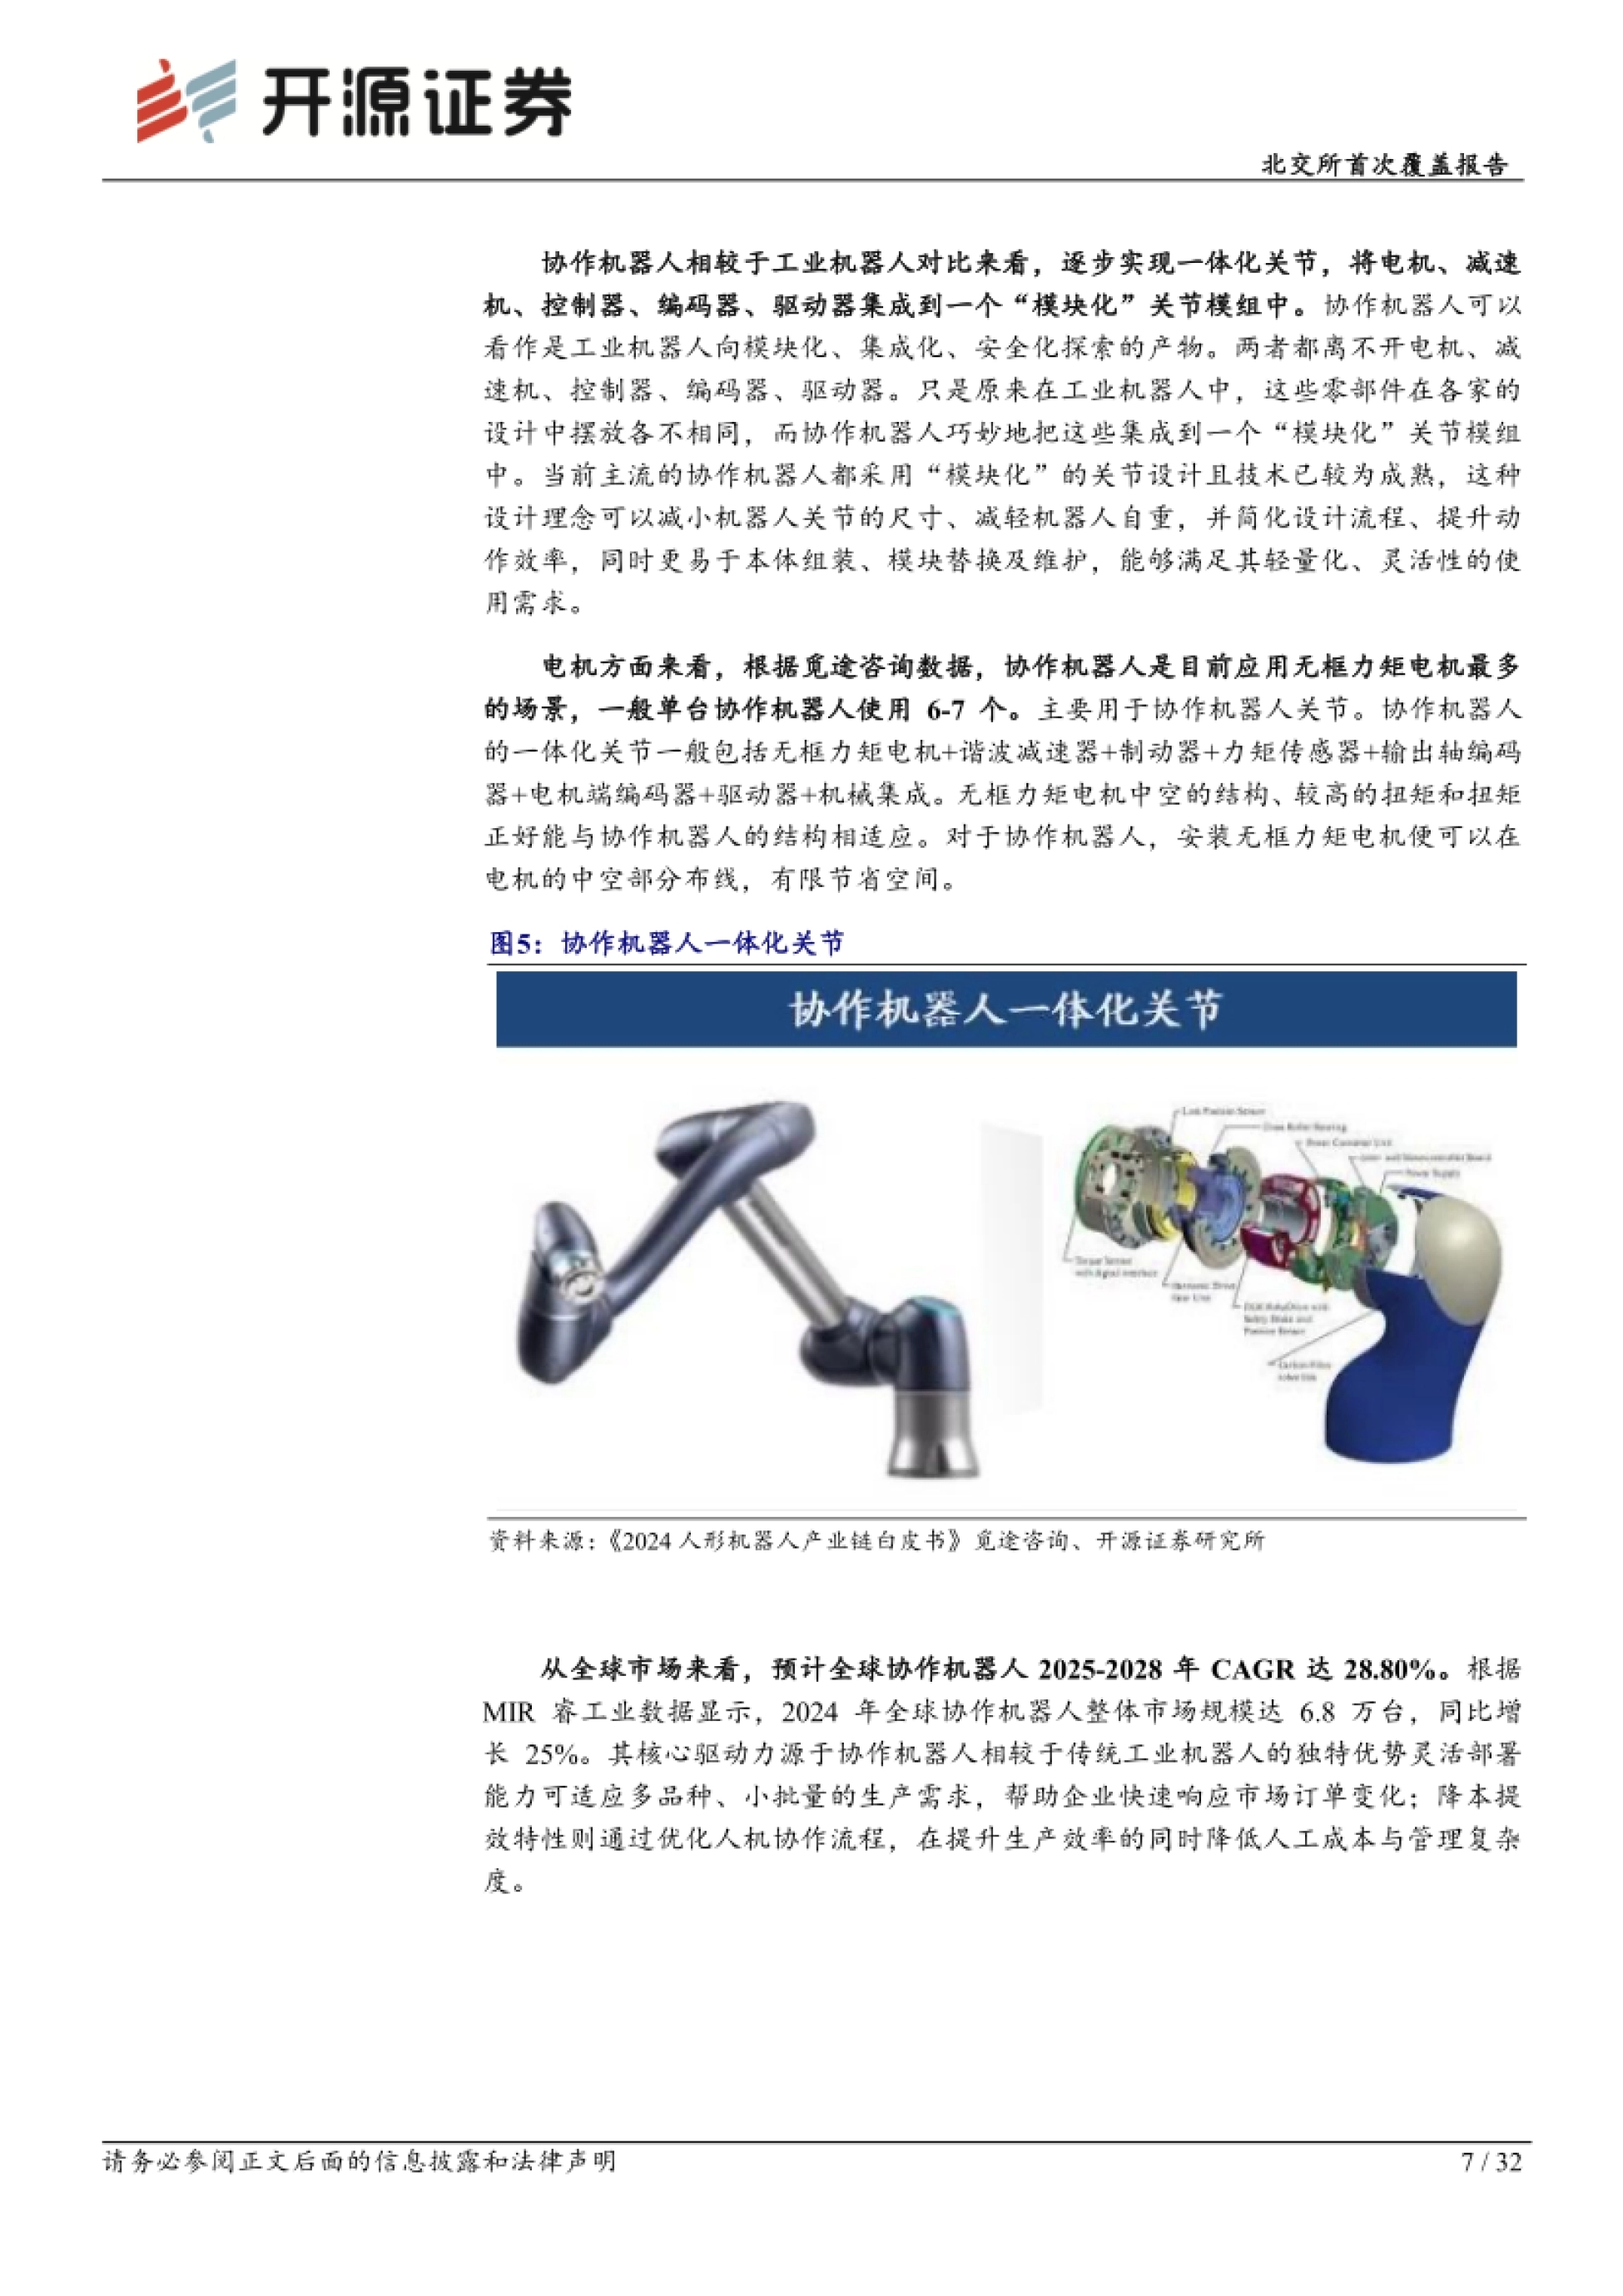
减速机的下游,最受关注的落点是机器人。协作机器人相比工业机器人,正在走向"一体化关节"。它把电机、减速机、控制器、编码器、驱动器集成到一个"模块化"的关节模组里。
这样可以减小关节尺寸、减轻机器人自重,也更便于组装、模块替换与维护。电机方面,协作机器人是目前应用无框力矩电机最多的场景,单台一般使用6到7个。
公司采用突破性的基础材料和高槽满率技术,在AGV和协作机器人领域获得认可。客户包括海康威视、大华股份和法奥机器人,其中协作机器人产品已实现量产。
更远一点的人形机器人,公司产品目前已开始向客户送样。据觅途咨询数据,单台人形机器人一般使用20个以上无框力矩电机,特斯拉Optimus用28个。市场空间上,报告预计全球协作机器人2025-2028年复合增速达28.80%,中国达34.28%。
我们在整理《国信证券具身智能蓝皮书:人形机器人2045年万亿赛道》时也碰到过类似的分歧,那里的结论可以拿来对照。
协作机器人已经量产、人形机器人还在送样,这是这条线上最真实的分寸。

图片来源:《2025布局减速机赋能机器人产业,3D打印+新能源高》(第9页) · 查看完整报告
四、机器人身上什么最值钱:丝杆19%、无框力矩电机16%、减速器13%
要看清楚机会,得先看清一台人形机器人里,钱都花在了哪里。据觅途咨询《2024人形机器人产业链白皮书》,丝杆的价值占比最高,达19.00%。后面依次是无框力矩电机16.00%、减速器13.00%、力传感器11.00%。
空心杯电机占8.00%,轴承占5.50%,其余零部件合计约27.50%。减速器是人形和工业机器人的核心零部件,作用是降低转速、提升扭矩,精准调节转动角度。人形机器人用的减速机,基本锁定在精密行星减速器、RV减速机和谐波减速机三类。
精密行星减速机结构简单、传动效率高、承载力强,成本相对谐波和RV更低。RV减速机刚性好、抗冲击力强,多用在多关节机器人的机座、大臂等重载位置。
谐波减速机体积小、传动比高,主要用在机器人的小臂、腕部和手部。特斯拉Optimus采用"减速器+电机"的机械驱动,其中精密行星减速机主要用于下肢关节。
丝杆、电机、减速器加起来接近一半价值量,公司的边界正好压在其中两格上。
五、光伏跟踪支架:全球复合增速27.4%,国内渗透率才12%
除了机器人,报告给出的第二条高景气赛道是光伏跟踪支架。它是一种能根据太阳位置和光照情况,自动调整光伏组件角度的支架系统。结构上由结构系统、驱动系统、控制系统三大部分构成,电机和减速机负责传动。
在阳光充足的地区,跟踪支架可为项目增加10%到20%的发电量,同时只增加每瓦5美分的系统成本。2023年全球光伏发电新增装机容量446GW,同比增长超88.98%。2023年全球跟踪支架出货达92GW,2017-2023年复合增速达36%。
报告测算,预计2023-2027年全球光伏跟踪支架市场规模复合增速达27.4%。2024-2027年市场空间预计分别为797亿元、938亿元、1042亿元和1163亿元。但国内仍以固定支架为主,截至2022年末跟踪支架占比约12%,欧美则保持在50%以上。
公司新能源业务毛利率较高,2022至2024年度均在40%左右。
国内12%对欧美50%以上的渗透率差,就是这条赛道被写进报告的理由。
六、3D打印:2025年设备产量要超过400万台
第三条赛道是3D打印,也就是增材制造。电机是3D打印机上非常重要的运动零件,一般用的都是步进电机。步进电机是一种离散运动的装置,接到一个命令就执行一步,普通电机则是供电就转。
它在3D打印里的用途很具体:驱动X轴和Y轴,控制打印头在平台上移动。它还负责挤出头送丝、调整打印平台的Z轴高度,以及多挤出机之间的切换。校准和归位也靠它:打印机开机时,需要把打印头移动到各轴终点建立参考点。
市场规模上,2024年我国3D打印设备产量341.8万台,同比增长11.3%。报告预计2025年产量将超过400万台。2024年我国3D打印市场规模约423亿元,预计2025年达到457亿元。公司在这条线上的立足点,是它在步进电机上多年的技术与产品积累。
每台3D打印机都要好几颗步进电机,这是公司最直接的一条顺风路。
图源:《2025布局减速机赋能机器人产业,3D打印+新能源高》(第4页) · 下载报告全文
七、基本盘:步进电机撑起七成,毛利率稳在26%以上
讲完新故事,还要回到公司的基本盘。按下游应用看,步进电机在纺织设备、安防和工业自动化三个领域的合计销售占比可达70%。伺服电机产品在纺织领域的销售占比可达90%,无刷电机在光伏新能源领域的占比可达60%。
客户名单包括海康威视、大华股份、大豪科技、睿能科技、日发纺机、慈星股份、中信博、雷赛智能等。财务上,2022至2025年前三季度公司毛利率分别为22.31%、28.47%、28.00%和26.67%。2025年前三季度管理、销售、财务三项费用率分别为8.08%、1.66%和0.08%,成本管控良好。
研发投入从2022年的1064.33万元增至2024年的1501.83万元,占营业收入比例约3.5%。截至2025年6月18日,公司已取得56项专利,其中发明专利10项、实用新型专利45项。
新赛道负责想象空间,纺织、安防、光伏这些基本盘负责把营收稳稳托住。
八、怎么定价:PE 79.6倍,可比公司均值却是120倍
最后看报告给出的盈利预测和估值。报告预计公司2025-2027年归母净利润分别为0.63亿元、0.77亿元和1.06亿元。对应EPS分别为0.85元、1.05元和1.43元每股。对应当前股价,市盈率分别为79.6倍、58.7倍和46.8倍。
可比公司2025年市盈率均值为120.0倍,中值为75.1倍。报告看好公司形成"电机+减速器"整体解决方案,机器人、光伏支架、3D打印打开增长空间。由于看好上述布局,报告首次覆盖给予"增持"评级。
风险提示有三条:行业竞争加剧、新品拓展不及预期、原材料波动。想继续看机器人、电机零部件与高端制造方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
79.6倍买的是一张三条赛道的期权,而不是一台电机现在的利润。
三协电机是做什么的?最新业绩如何?
三协电机(920100.BJ)成立于2002年,是一家研发、制造并销售控制类电机的国家级专精特新小巨人企业。主要产品是步进电机、伺服电机和无刷电机及配套产品。2025年前三季度公司实现营收4.07亿元,同比增长38.00%;归母净利润4615.27万元,同比增长21.15%。
公司为什么布局减速机?
公司收购了深圳三协,并拟设立全资子公司三思传动,借此进入减速机新业务。截至2025年上半年,公司间接持有深圳三协56.10%股份;三思传动注册资本1000万元。两者合起来形成"电机+减速器"整体解决方案,赋能控制类电机产业链。
机器人业务进展到哪一步了?
在AGV和协作机器人领域,公司已获得海康威视、大华股份、法奥机器人的认可,其中协作机器人产品已实现量产。人形机器人方面,公司产品可应用,目前已开始向客户送样。报告预计全球协作机器人2025-2028年复合增速28.80%,中国达34.28%。
光伏跟踪支架和3D打印的空间有多大?
光伏跟踪支架方面,2023年全球光伏新增装机446GW、同比增长超88.98%;报告预计2023-2027年全球跟踪支架市场复合增速达27.4%。3D打印方面,2024年我国3D打印设备产量341.8万台、同比增长11.3%,报告预计2025年产量超400万台、市场规模达457亿元。
公司的盈利预测和估值是多少?
报告预计公司2025-2027年归母净利润分别为0.63亿元、0.77亿元和1.06亿元,对应EPS分别为0.85元、1.05元和1.43元每股。对应当前股价,市盈率分别为79.6倍、58.7倍和46.8倍;可比公司2025年市盈率均值120.0倍、中值75.1倍。报告首次覆盖给予"增持"评级。
这份报告提示了哪些风险?
报告列出三条风险:行业竞争加剧风险、新品拓展不及预期风险、原材料波动风险。需要注意,这是一份首次覆盖报告,盈利预测和评级均基于报告发布时的假设,实际经营可能因行业与市场变化而有所不同。
这一点在《宇树科技招股书:人形机器人商业化图谱》里有更细的口径拆解,感兴趣可以翻过去看。
接着可以看的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《信通院2026具身智能训练场报告:全国超70家加速布局》——讲的是全国超70家加速布局
《IBM智能体报告:运营成本可降45%营收增23%》——主线是运营成本可降45%营收增23%
《顺为咨询新能源发电效能报告:20家标杆净利降28%》——顺着这条线可以接着看
《企业AI转型韧性:88%还在U形底》——主线是88%还在U形底
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。