


中国949条CGT管线,为啥六成半都挤在CAR-T这一条路
 广告
这份《CGT 产业现状与未来趋势蓝皮书(2026)》出自摩熵咨询,2026 年 9 月发布,把细胞与基因治疗这条赛道从头到尾梳理了一遍。它想讲的核心其实是一组反差:管线数量已经是全球领先,可真能上市、真能卖钱的产品却少得可怜。
先看几个最有说服力的数字。截至 2026 年第二季度,全球在研 CGT 管线共 3157 种;中国的在研管线 949 条,其中 CAR-T 一条路线就占了 65.9%。另一面是,全球累计获批上市的 CGT 产品只有 122 款,中国仅 14 款;2025 年全球市场规模 122 亿美元,中国出厂规模只有 13.7 亿元。
管线铺得越宽,越说明这不是一场「谁先冲进去」的比赛,而是一场「谁活到最后」的淘汰赛。
下面按定义、政策、管线、临床、上市与赚钱、竞争格局、未来研判的顺序,把这份蓝皮书拆开讲。
图表来源:《CGT产业现状与未来趋势蓝皮书》(第1页) · 阅读原文与全部图表
一、先把话说清:CGT 到底在治什么
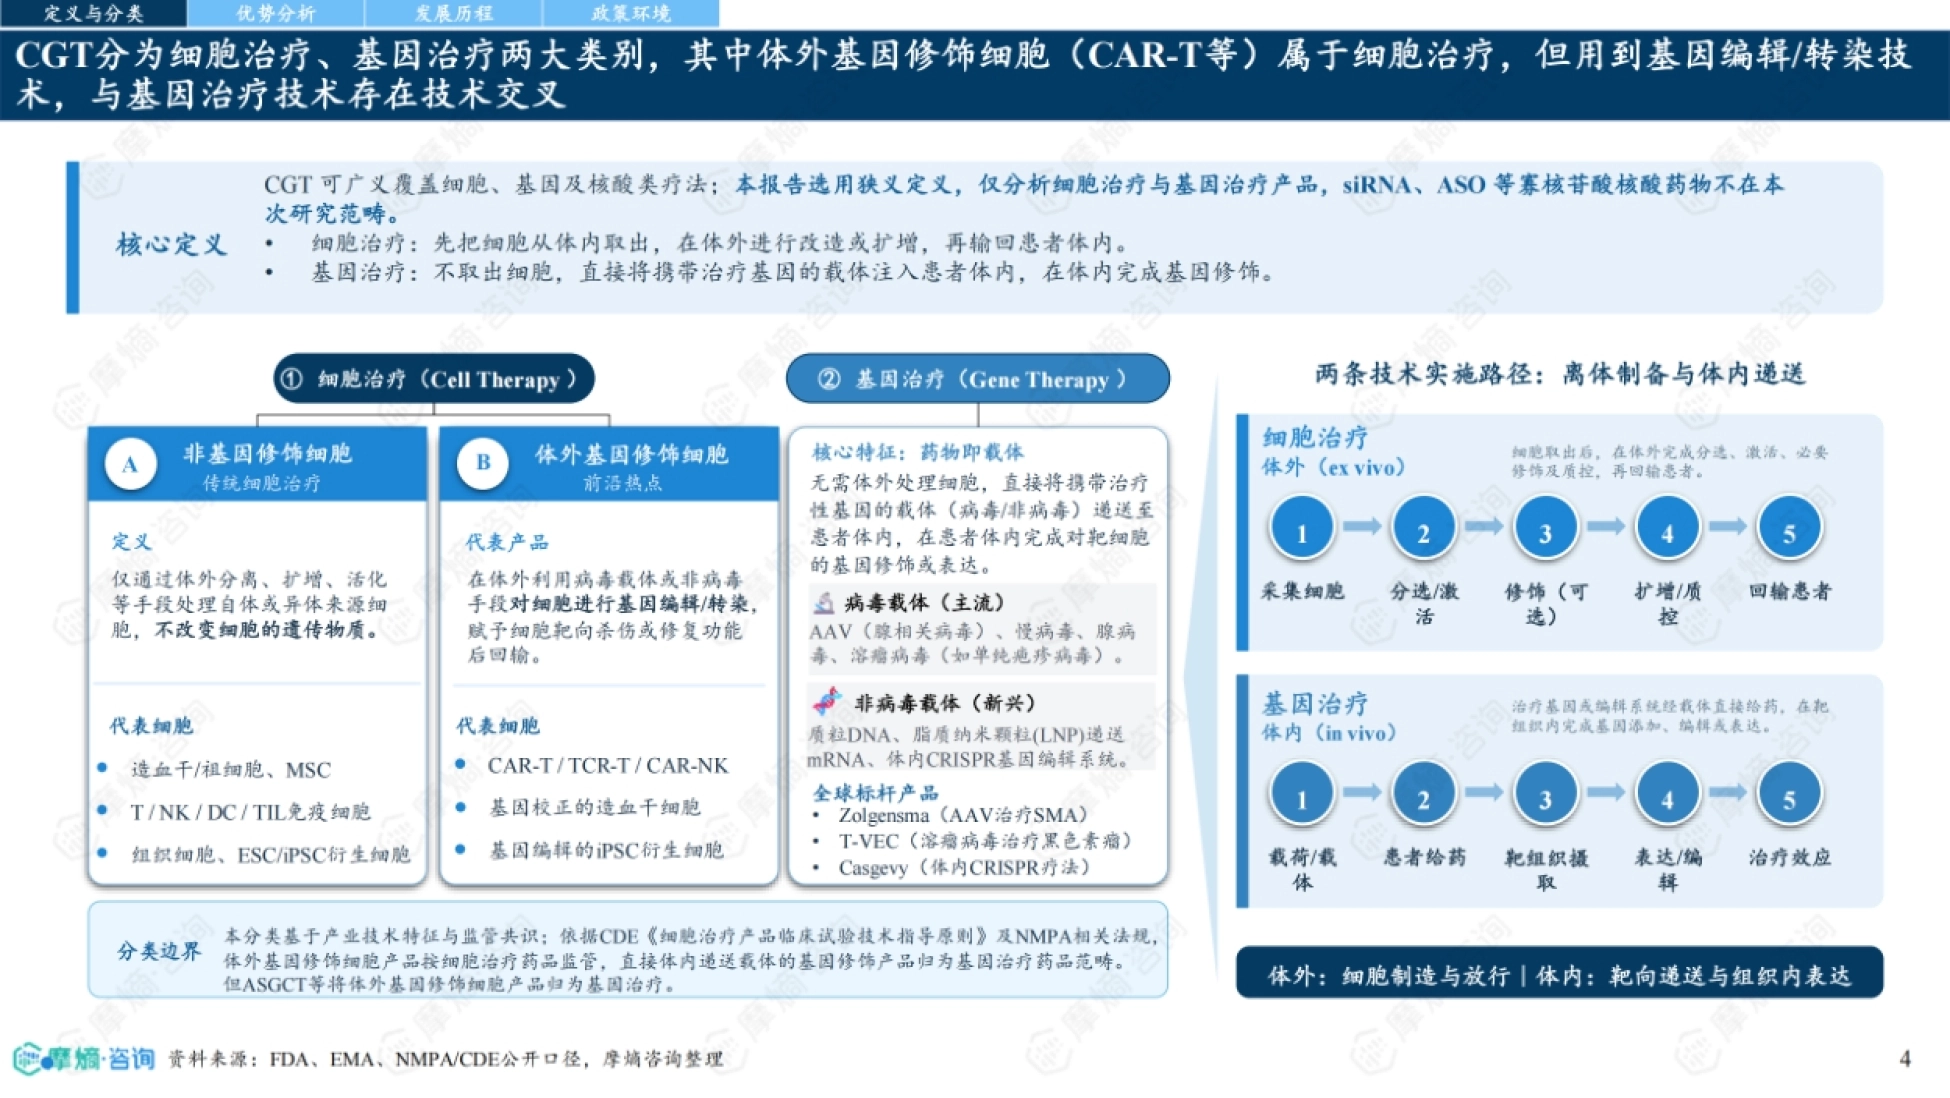
报告先给了一个很克制的定义。CGT 是细胞与基因治疗的缩写,按狭义口径它只覆盖三块:体外基因修饰细胞治疗、体内基因治疗、非基因修饰细胞治疗,独立的 RNA 疗法不算在内。
为什么值得单独拎出来讲?因为它要解决的是传统药物够不着的那部分问题。小分子和抗体药大多作用在蛋白质层面,能碰的靶点有限;CGT 把调控直接落到基因层面,等于打开了另一片空间。
打个比方:过去是修零件,现在可以直接改图纸,能对付的病自然就多了一类。
图源:《CGT产业现状与未来趋势蓝皮书》(第4页) · 获取《CGT产业现状与未来趋势蓝皮书》完整版
二、CGT 分两条路:把细胞取出来改,还是把基因送进去
报告把技术路线拆得很清楚,本质上就两条。细胞治疗是「取出来改」:先把细胞从体内取出,在体外分选、激活、改造或扩增,再输回患者体内,CAR-T、TCR-T、CAR-NK 都属于这一类。
基因治疗是「送进去改」:不取细胞,直接把携带治疗基因的载体注射进体内,在体内完成基因修饰,代表产品有 Zolgensma 和 Casgevy。载体同样有讲究。病毒载体是主力,包括 AAV、慢病毒、腺病毒和溶瘤病毒;非病毒方向则是质粒 DNA、脂质纳米颗粒和 mRNA 等新兴路线。
报告还专门给了 CGT 的底气:编码蛋白质的基因只占人类基因组约 1.5%。其中 85% 到 90% 的编码蛋白与疾病无关,而在致病相关蛋白里,超过 80% 难以被小分子或单抗靶向——这些正是 CGT 想啃下的骨头。
从蛋白层面走向基因层面,是 CGT 被寄予厚望的最底层逻辑。
图片来源:《CGT产业现状与未来趋势蓝皮书》(第9页) · 下载报告全文
三、真正的转折点在政策:818 号令第一次把「收费」写进去
报告用一整章讲监管,因为这是过去一年最实质的变化。我国 CGT 监管走过了早期探索、调整整顿、规范发展三个阶段,逐步形成了「药品注册」与「医疗技术转化」两条并行的路径。
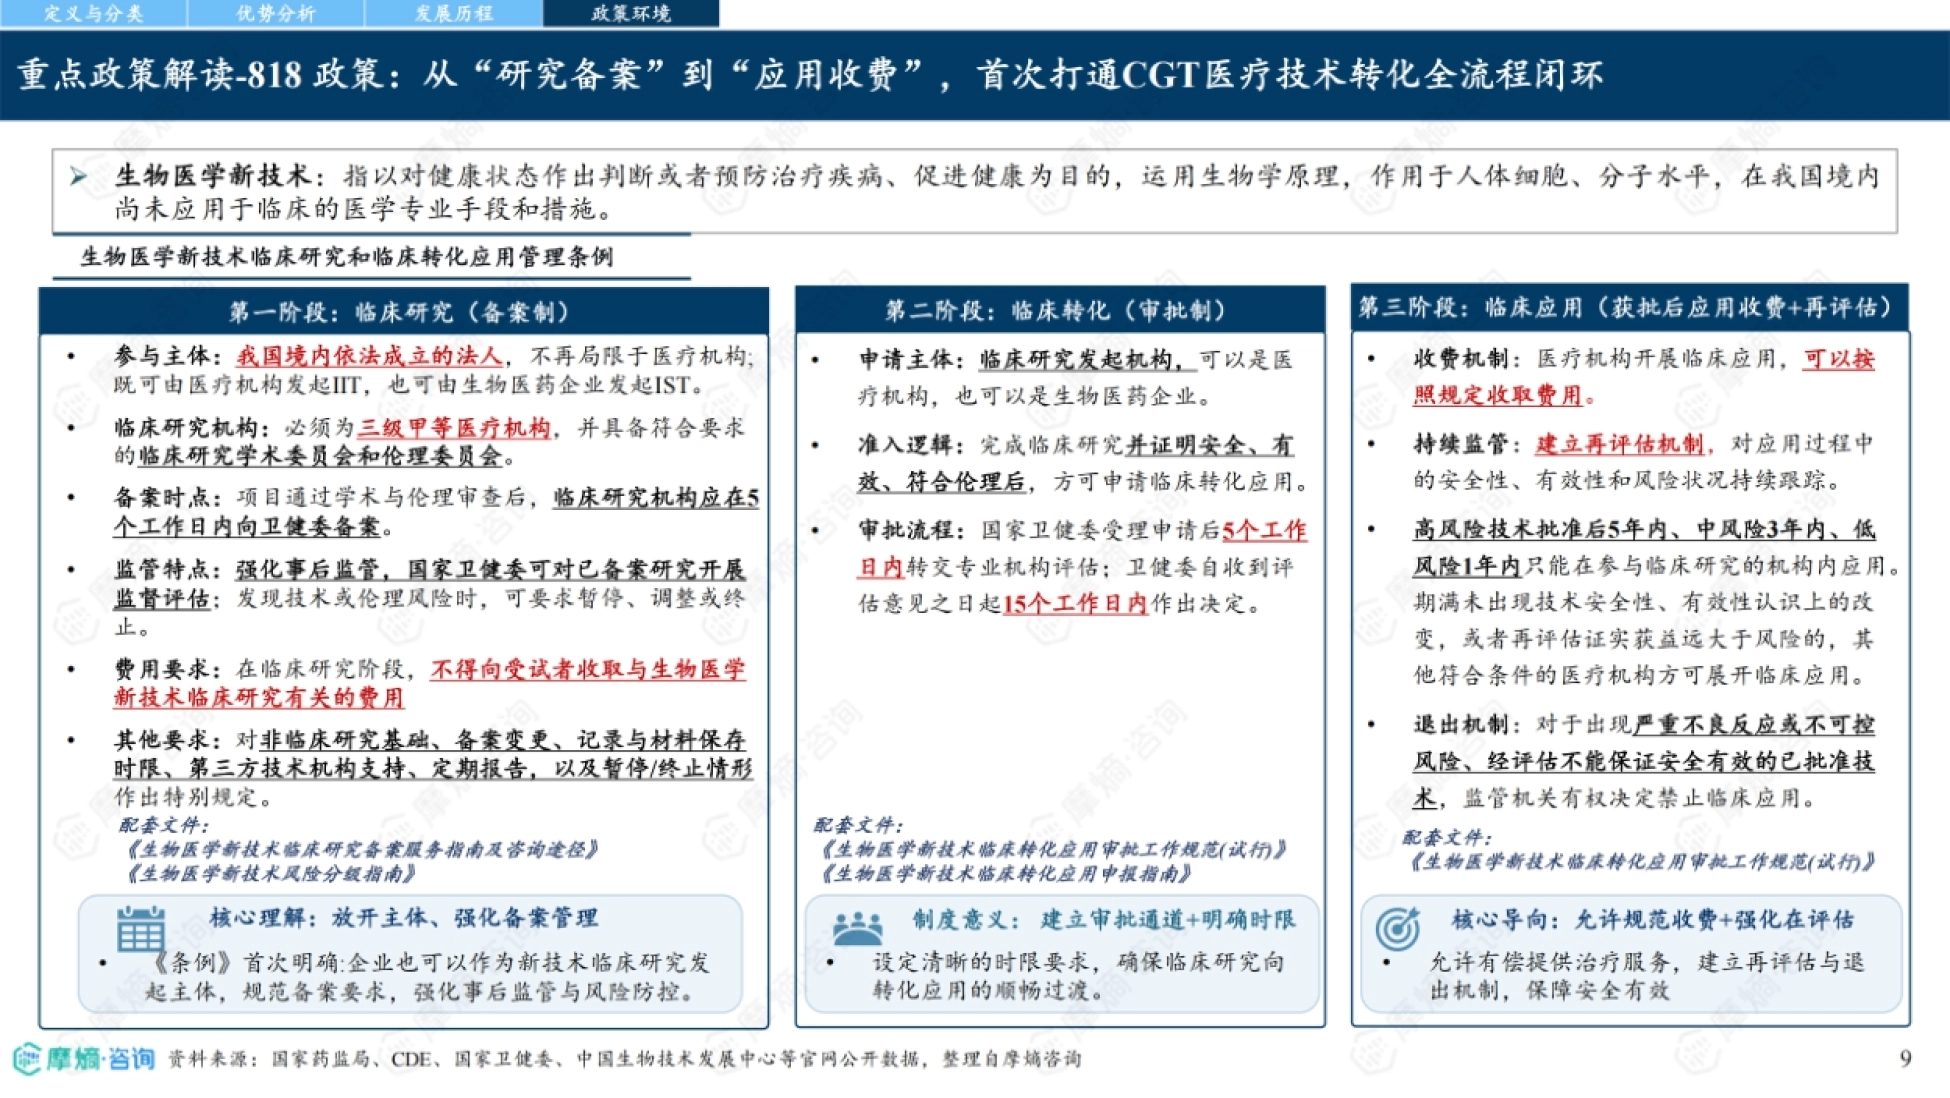
2025 年的 818 号令是分水岭。它从行政法规的高度,第一次把 CGT 医疗技术的商业化闭环打通。具体分三步走:临床研究走备案制,临床转化走审批制,到了临床应用阶段则可以按规定收费,并配套再评估机制。
几个细节值得留意:临床研究机构必须是三级甲等医院;项目通过学术与伦理审查后,需在 5 个工作日内向卫健委备案。
获批后的应用也有时间约束——高风险技术 5 年内、中风险 3 年内、低风险 1 年内,只能在参与临床研究的机构内使用。
从「研究备案」到「应用收费」,这一步跨过去,CGT 才算真正有了商业化的合法出口。

图片来源:《CGT产业现状与未来趋势蓝皮书》(第6页) · 查看完整报告
四、全球在研 3157 种、中国 949 条,CAR-T 一条就占 65.9%
回到最直观的管线数据。截至 2026 年第二季度,全球在研 CGT 管线共 3157 种,其中非基因修饰细胞疗法 940 种、占 30%,体外基因修饰细胞疗法 1308 种、占 41%,体内基因疗法 909 种、占 29%。
中国这边共 949 条:体外基因修饰细胞治疗 752 条、占 79.2%,体内基因治疗 169 条、占 17.8%,非基因修饰细胞治疗只有 28 条。更集中的是技术路线。单 CAR-T 一条就有 625 条,占中国全部 CGT 管线的 65.9%。
靶点也很拥挤。CD19 与 BCMA 两个靶点合计 247 条;好消息是 CLDN18.2、MSLN、GPC3 和 GPRC5D 这些实体瘤方向也开始进入前十。阶段分布同样偏早:临床前与 I 期合计 697 条、占 73.4%;真正走到 III 期及申请上市的,只有 15 条。
同一条线索,我们在《丁香园拆解阿尔茨海默病新药:2030年市场160亿美元》里做过更细的拆解,可以对照着看。
管线数量第一是真的,但「数量第一」和「能出成果」之间,还隔着一条很长的验证走廊。
五、临床看着热闹,其实全球和国内都还堵在早期
报告接着翻到临床试验,结论和管线数据是一致的:量大,但都很早。全球 CGT 临床试验累计达 10219 项。剔除传统细胞疗法后的核心队列里,I 期与 I/II 期合计 2385 项,II 期与 IV 期加起来只有 385 项。
一个有意思的发现是,全球 CGT 试验里 HIV 相关研究多达 699 项;申办主体也以学术、医院和非营利机构为主,共 2964 项,企业只有 1429 项。中国部分,CDE 共登记 604 项 CGT 临床试验,其中 85.4% 集中在 I/II 期,III 期及以后只有 34 项。
试验设计同样偏「轻」:七成以上采用单臂试验,单臂设计多达 451 项、占 74.7%;不过创新药占比高达 98.2%,说明玩家基本都在做真创新。地域和领域都很集中:肿瘤领域标签占 604 项的 57.9%,上海、北京、广东、江苏四地则占了申报登记的 71.5%。
一个赛道真正的成熟,不是启动了多少试验,而是有多少试验能走到注册终点。
六、上市与赚钱:全球 122 款、122 亿美元,中国只有 14 款
管线再多,最后都要落到「能上市、能卖钱」这件事上。截至报告期,全球累计获批上市的 CGT 产品共 122 款。其中非基因修饰细胞治疗 76 款、占 62.3%,基因治疗及基因修饰细胞治疗 46 款、占 37.7%。
中国已批准 14 款 CGT 产品,以基因修饰细胞治疗技术为主,共 9 款,包括奕凯达、倍诺达、福可苏、源瑞达、赛恺泽、卡卫获、恒凯莱、普利得凯和恺力美。
市场规模这边,2025 年全球 CGT 市场规模达 122 亿美元,细胞治疗贡献了 73.8%、约 90 亿美元。报告测算,全球规模到 2035 年将扩张至约 1209 亿美元,比 2022 年放大 18.6 倍,2026 到 2035 年的复合增速约 25.7%。
但中国市场的体量还很小。2025 年中国 CGT 出厂规模只有 13.7 亿元,好在近年复合增速高达 62.42%。
全球百亿美元、中国十几亿人民币,这个落差本身就是一份最直白的行业体检报告。
七、竞争格局:全球 CR5 约 65.8%,钱和交易都在往头部收
报告用「越来越集中」来形容眼下的格局。2025 年全球 CGT 营收前五名合计约占 65.8%。强生(J&J/Legend 的 Carvykti)以约 18.9 亿美元小幅领先,吉利德/凯特约 18.4 亿美元,百时美施贵宝约 17.9 亿美元,诺华约 16.1 亿美元,Sarepta 约 9.0 亿美元。
中国市场更集中,头部企业收入集中度 CR3 超过 50%,复星凯瑞单家的收入就超过 5 亿元。交易端的热度也在刷新纪录。2025 年全球 CGT 交易量达 116 笔、创样本期新高,披露预计总规模 279.8 亿美元,平均每笔 12.2 亿美元,约为 2024 年的 2.1 倍。
更关键的是交易标的一直在往后端走:注册或上市阶段的占比从 12.1% 升到 27.7%,而早期管线占比从 58.2% 缩到了 18.8%。金额也高度集中——肿瘤一个领域的交易金额就占了治疗领域前十的 70.0%;历史上最大的三笔交易合计占前十潜在价值的 59.9%。
资本不再为「平台故事」买单,它只把钱押在已经被验证的资产上。
图源:《CGT产业现状与未来趋势蓝皮书》(第7页) · 查看完整报告
八、往后看三五年,拼的不是管线数量,而是这四项能力
报告最后一章是研判,落点很明确:未来三到五年,管线数量要让位于临床价值、交付效率与可支付性。技术层面有三条主线会并行:自体 CAR-T 继续深耕疗效,异体和体内工程路线提速供应,精准编辑与递送技术拓宽适用场景。
适应症上,血液瘤会向前线治疗延伸,自身免疫与实体瘤则进入关键验证期,窗口集中在 2027 到 2031 年。落到企业身上,报告点出四项决定梯队的核心能力:资产差异化、临床与监管、CMC 与供应链、商业与全球化。
资本端其实已经先给出了答案:2025 年成长期与成熟期企业的融资事件合计占 80.5%,全球融资又有 80.8% 集中在中美两地。想把这份蓝皮书的完整图表和数据都看一遍,可以到运营动脉(www.yydm.cn)检索原文。
接下来几年,能跑出来的不会是最早入场的那批,而是把疗效、交付和支付都打通的那批。
这份《CGT 产业现状与未来趋势蓝皮书(2026)》讲了什么?
这是摩熵咨询 2026 年 9 月发布的行业蓝皮书,共五章,覆盖 CGT 产业基础与政策环境、在研管线与临床试验、市场格局与产业化、全球交易与投融资,以及中短期竞争重点研判。
报告的主线是:CGT 的管线数量已经很可观,但真正的考验在于临床价值、交付效率与可支付性能否同时跑通。
中国 CGT 管线为什么集中在 CAR-T?
截至 2026 年第二季度,中国在研 CGT 管线共 949 条,其中体外基因修饰细胞治疗 752 条、占 79.2%,单 CAR-T 一条路线就有 625 条、占全部管线的 65.9%。靶点同样拥挤,CD19 与 BCMA 合计 247 条;不过 CLDN18.2、MSLN、GPC3 和 GPRC5D 等实体瘤方向已进入前十,说明布局正在往实体瘤延伸。
818 号令到底改了什么?
818 号令指《生物医学新技术临床研究和临床转化应用管理条例》,它从行政法规层面首次打通 CGT 医疗技术转化闭环。
路径分三步:临床研究实行备案制,临床转化实行审批制,临床应用阶段可以按规定收费并配套再评估机制;临床研究机构须为三级甲等医院,项目通过审查后需在 5 个工作日内向卫健委备案。
CGT 的市场规模有多大?
2025 年全球 CGT 市场规模达 122 亿美元,其中细胞治疗贡献 73.8%、约 90 亿美元;报告测算到 2035 年全球规模将达约 1209 亿美元,较 2022 年放大 18.6 倍。中国市场的体量还小,2025 年出厂规模只有 13.7 亿元,但近年复合增速达到 62.42%。同时全球竞争高度集中,2025 年 CR5 约为 65.8%。
未来几年 CGT 竞争靠什么?
报告判断,未来三到五年竞争要素将从管线数量转向临床价值、交付效率与可支付性,自研管线能否跨过注册性证据是关键。
顺着这个逻辑往下推,《招商证券RAS靶向治疗报告》给了一组可以互相验证的数字。
落到企业能力上,资产差异化、临床与监管、CMC 与供应链、商业与全球化这四项,将决定 2030 年前的企业梯队;资本端也已倾向高确定性资产,2025 年成长期与成熟期企业融资事件合计占 80.5%。
延伸阅读:同一话题的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《低空经济趋势报告:五大要素撑起的产业生态》——讲的是五大要素撑起的产业生态
《智研咨询:2026年中国光模块行业发展现状及未来趋势研判报告》——同一批数据支撑的另一个视角
《小吃行业报告:2026市场规模有望破万亿》——主线是2026市场规模有望破万亿

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







