二手车卖到快追平新车,价格四年跌掉23%
 广告
本文解读:《2026H1中国二手车行业白皮书-大搜车DSC》 · 共 39 页 · 原文
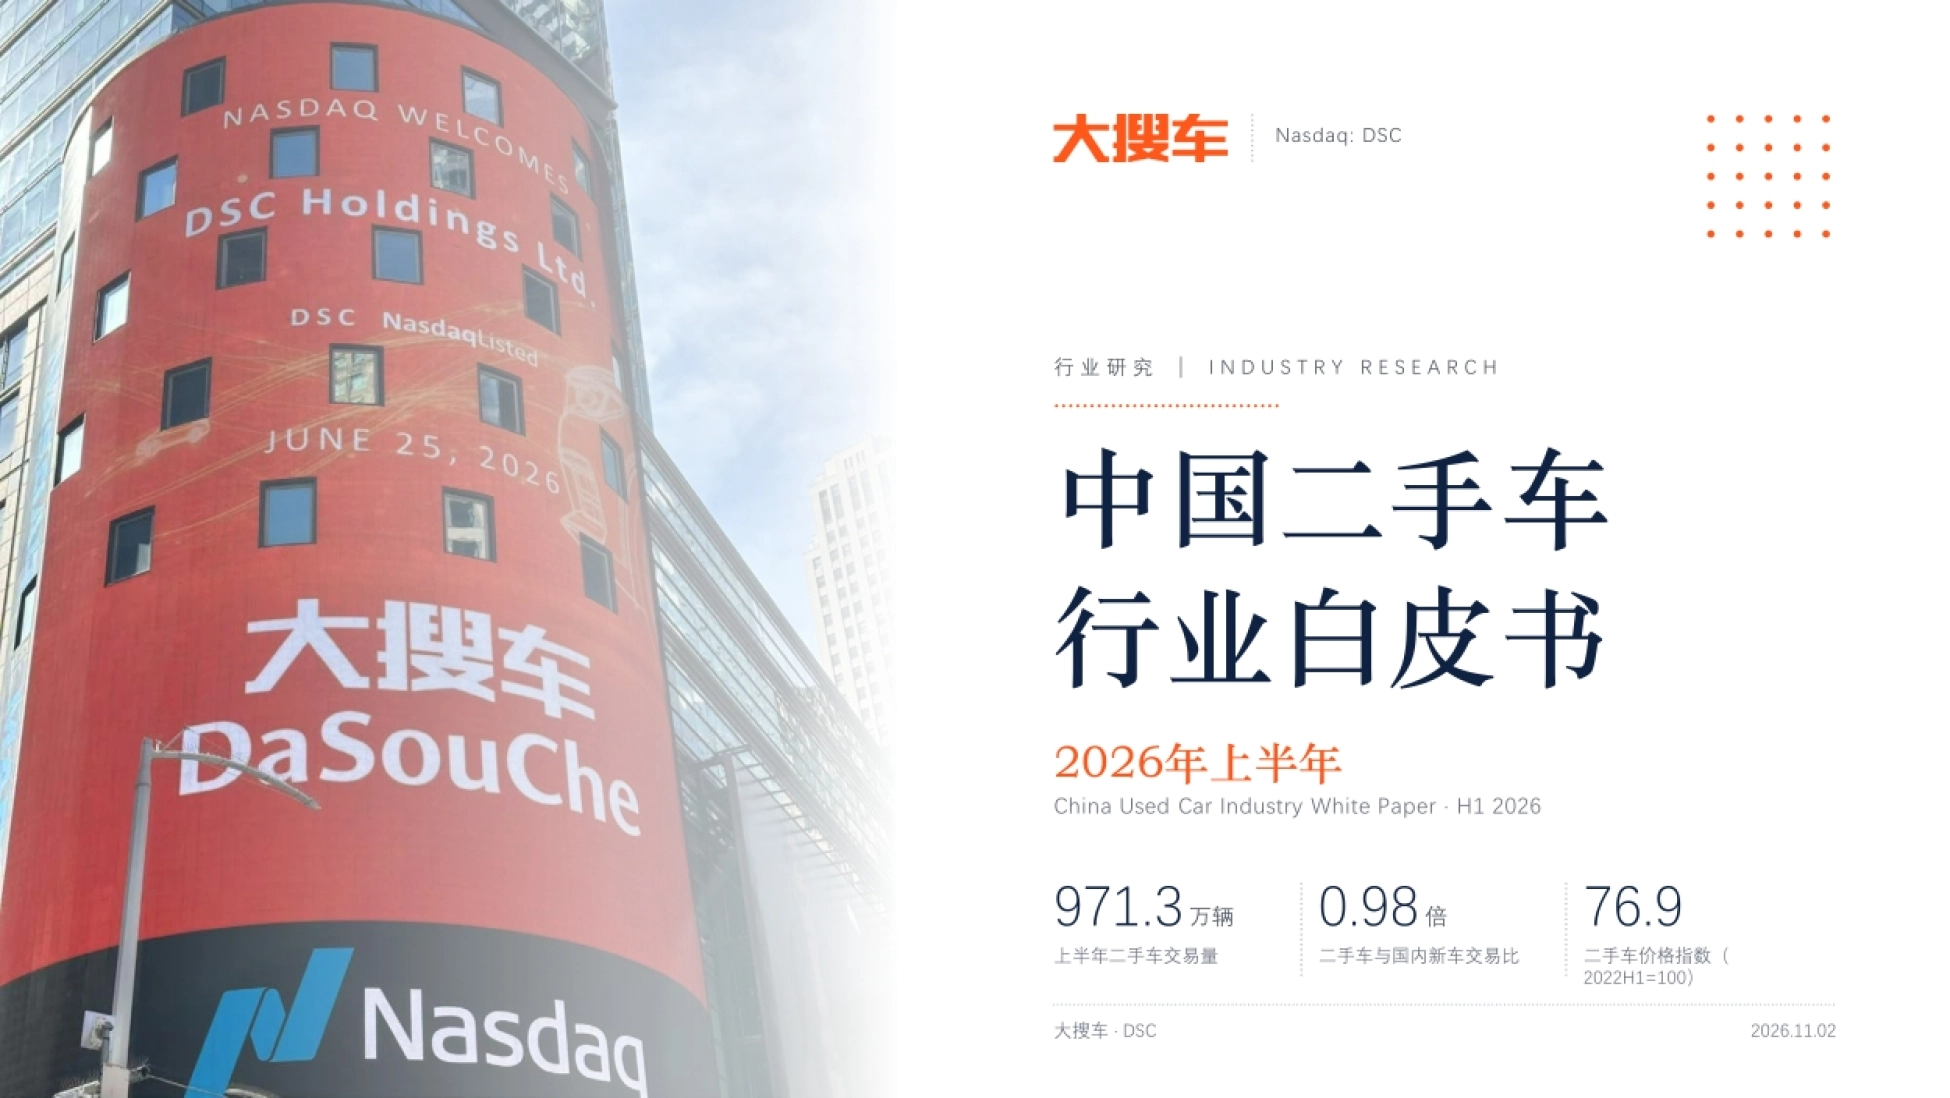
二手车这半年的热闹是交易量撑起来的,价格和车商利润其实都在往下走。2026年上半年二手车成交971.3万辆、同比增1.5%,成交金额6,385.3亿元、增2.5%, 与国内新车销量的比值升到0.98倍,几乎追平。
但这个比值是分母变小换来的。同期新车销量992.1万辆、同比下滑21.1%, 新能源新车509万辆、下滑13.4%,二手车只微增1.5%。价格端更难看。二手车价格指数从2022年上半年的100跌到76.9,四年跌23%, 同期新车价格指数只跌到88.8,报告把二手车称作价格战压力的放大器。
车商毛利率指数从1月的100掉到6月的85.6,年交易50台以下的车商只剩两成八在赚钱。
图源:《2026H1中国二手车行业》(第1页)
一、先看清这份成绩单的六个数字
2026年上半年,二手车成交971.3万辆、同比增1.5%;成交金额6,385.3亿元、同比增2.5%。量在微增,金额略快于量。金额跑得比量快一点,容易被读成车价回暖。报告的判断是,这一轮指数回升来自成交结构变化,不是同一款车的残值涨了。
真正的底色要看长线:价格指数从2022年上半年的100跌到76.9,四年跌23%,同期新车指数从100跌到88.8。新车跌11%,二手车跌23%。报告由此下结论:二手车价格弹性高于新车,是新车价格战的放大器。
所以这份白皮书讲的不是一个反弹故事,而是一个量勉强持平、价格重新定价、利润被两头挤的故事。后面几节按这条线索往下拆,先把宏观和结构摆清楚,再看车商的账本。
图源:《2026H1中国二手车行业》(第6页)
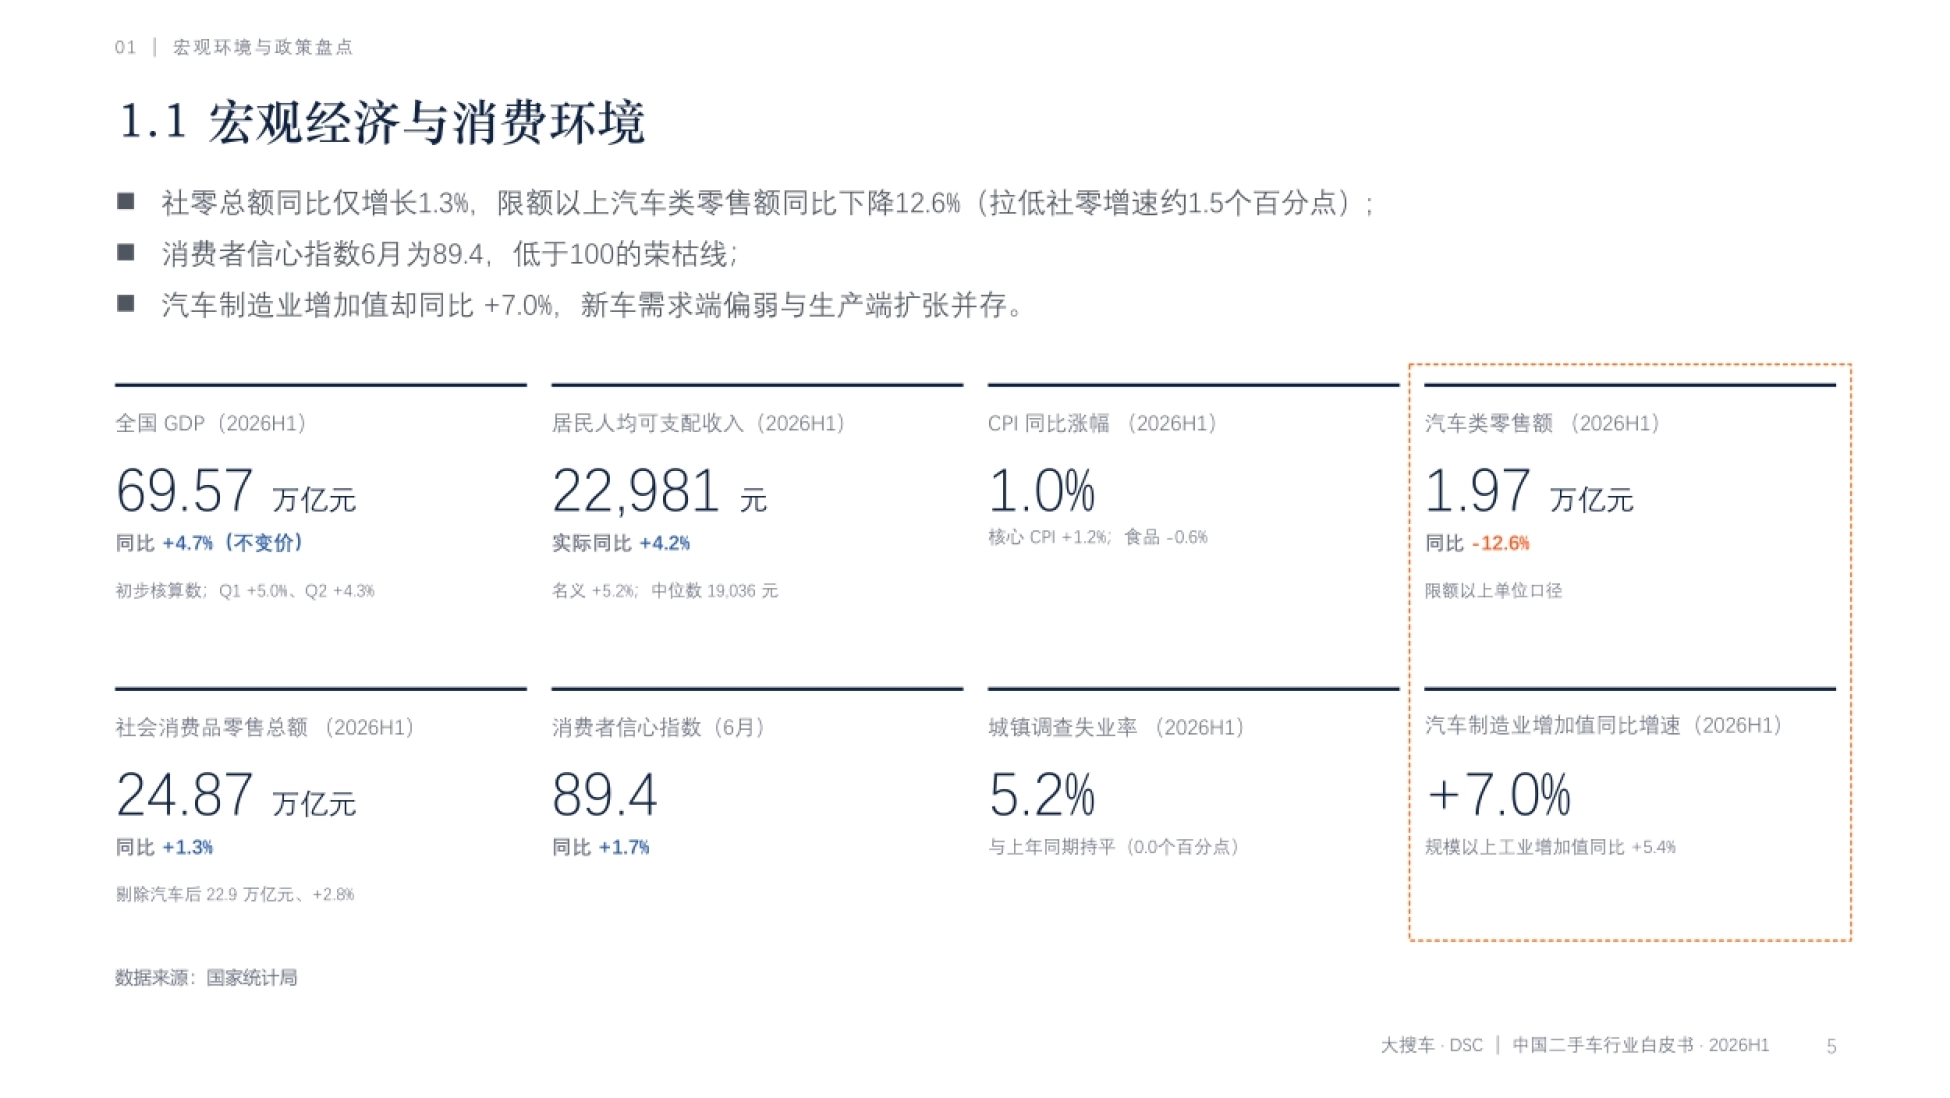
二、宏观先摆上桌:社零增1.3%,汽车类零售跌12.6%
第一节的八个指标里,最扎眼的是两个:社会消费品零售总额24.87万亿元、同比只增1.3%;限额以上汽车类零售额1.97万亿元、同比跌12.6%。
汽车这一项拉低社零增速约1.5个百分点。剔除汽车后社零22.9万亿元、增2.8%,也就是说,除了车,别的消费还在慢慢走。需求端弱,生产端不弱。汽车制造业增加值同比增7.0%,规模以上工业增加值增5.4%,新车需求偏弱与产能扩张同时存在。
居民人均可支配收入22,981元、实际增4.2%;消费者信心指数6月89.4,同比升1.7%,但仍压在100的荣枯线以下。这组数字解释了二手车为什么卖得动却卖不上价:中位收入19,036元撑住了下沉价位段的量,信心不足压住了高价段的量。
报告没有把宏观单独写成结论,但把它放在最前面,意思很清楚——所有结构变化,根子在这里。
图源:《2026H1中国二手车行业》(第10页)
三、量稳价跌:两条线已经背向走了四年
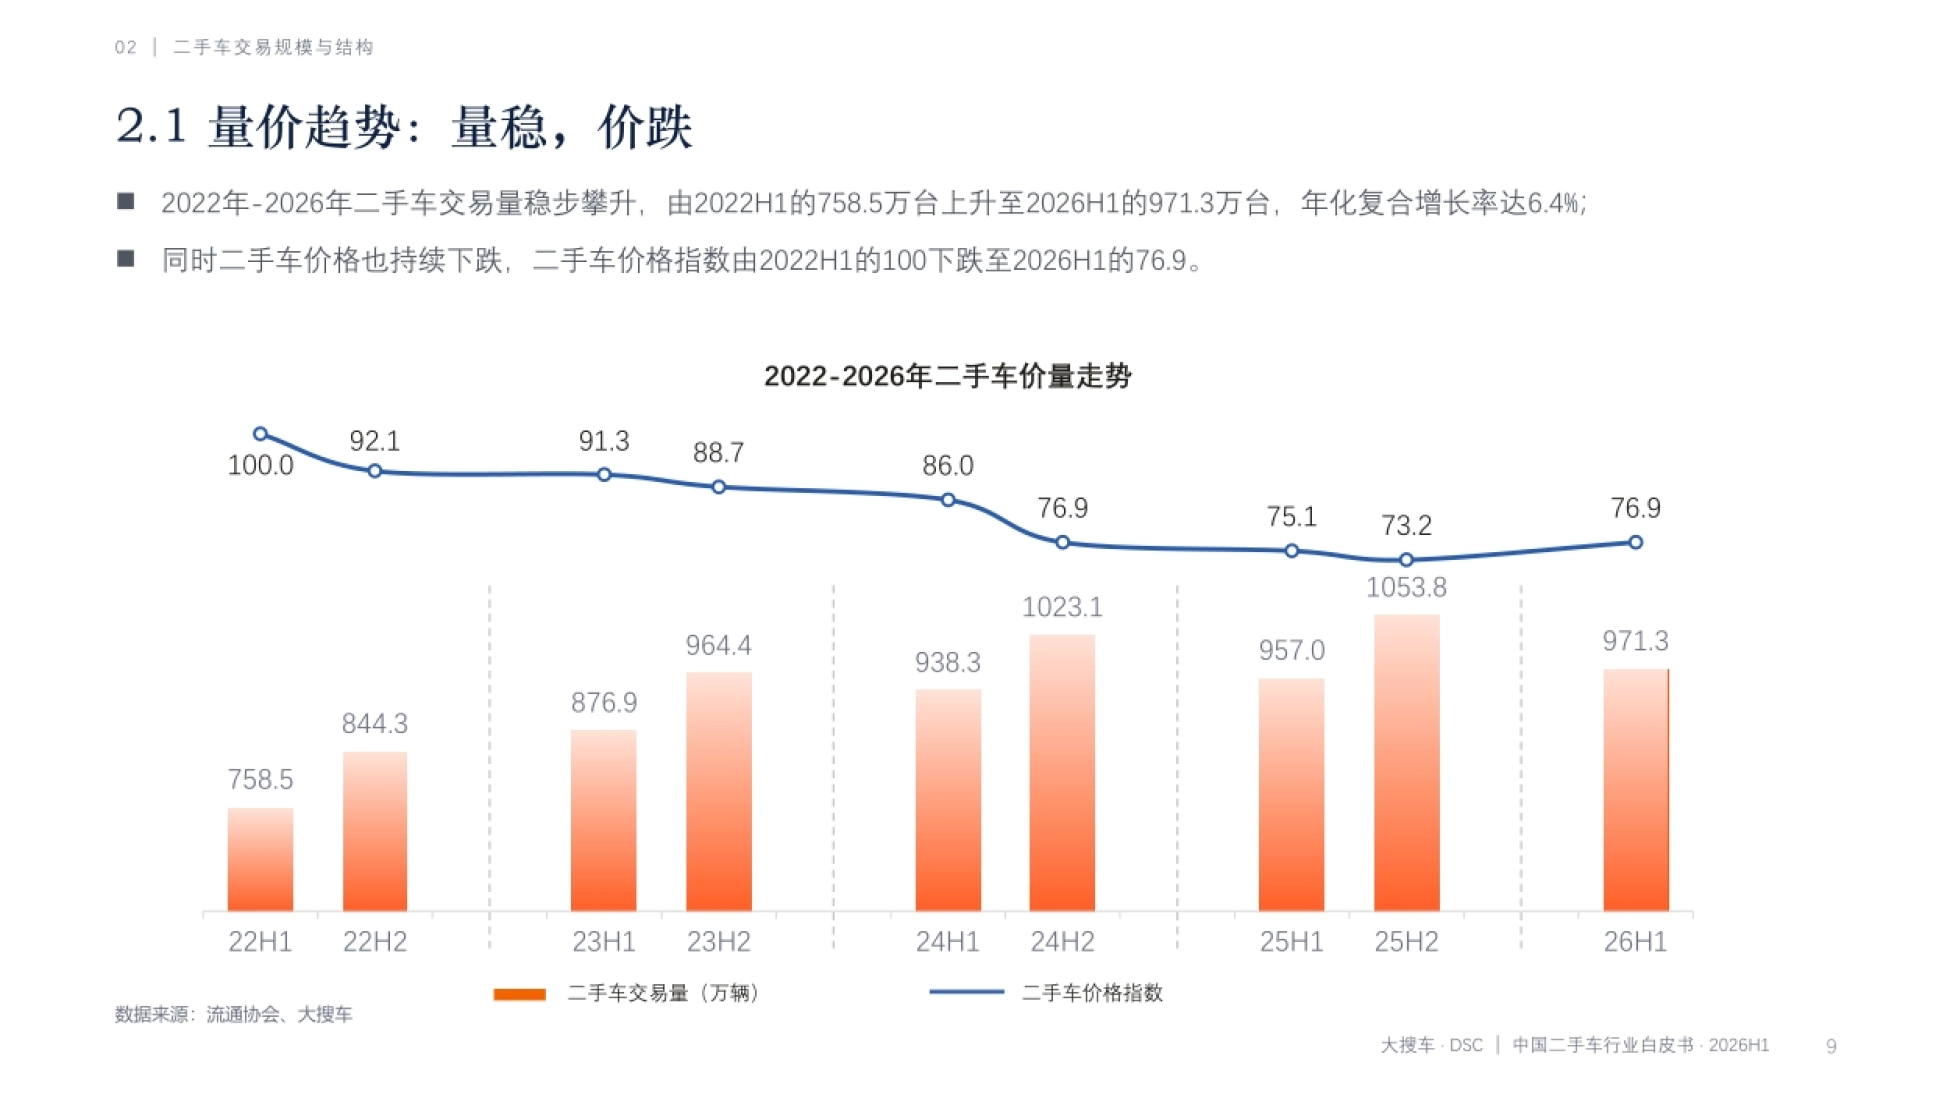
2022年上半年到2026年上半年,交易量从758.5万辆到971.3万辆,年化复合增速6.4%,是一条缓慢向上的线。中间有波动:2025年下半年冲到1,053.8万辆,2026年上半年回落到971.3万辆。半年度季节性明显,看同比更稳。
价格那条线没有回头。2024年下半年从86.0直接掉到76.9,一个半年跌掉9个指数点,是整段跌幅里最陡的一格。2026年上半年回到76.9,比2025年下半年的73.2高,但和2025年上半年的75.1比只是微升,谈不上修复。
量的斜率是6.4%,价的斜率是负23%,两条线已经背向走了整整四年。

图源:《2026H1中国二手车行业》(第7页)
四、0.98倍这个比值,不是需求爆发
二手车与新车交易比0.98倍,2025年全年0.74。一年跳了0.24,这是整份报告里最容易被误读的一个数。拆开看:新车销量992.1万辆、同比跌21.1%,其中新能源509万辆、跌13.4%;二手车971.3万辆、涨1.5%。
分子几乎没动,分母塌了一大块。报告写得很直白:比值上升主要源自新车销量同比下滑。保有量这头还在长:全国汽车3.71亿辆、增3.3%,新能源4,897万辆、增11.4%、占总量13.2%。存量是二手车的粮仓。
另一组数值得记住:汽车驾驶人与保有量之差约1.6亿。这批人首购选新车还是二手车,决定未来几年谁给谁供车源。
0.98倍是一个结构信号,不是景气信号,别拿它当需求爆发的证据。
图源:《2026H1中国二手车行业》(第8页)
五、国际对标:析出率5.2%,空间在车龄不在销量
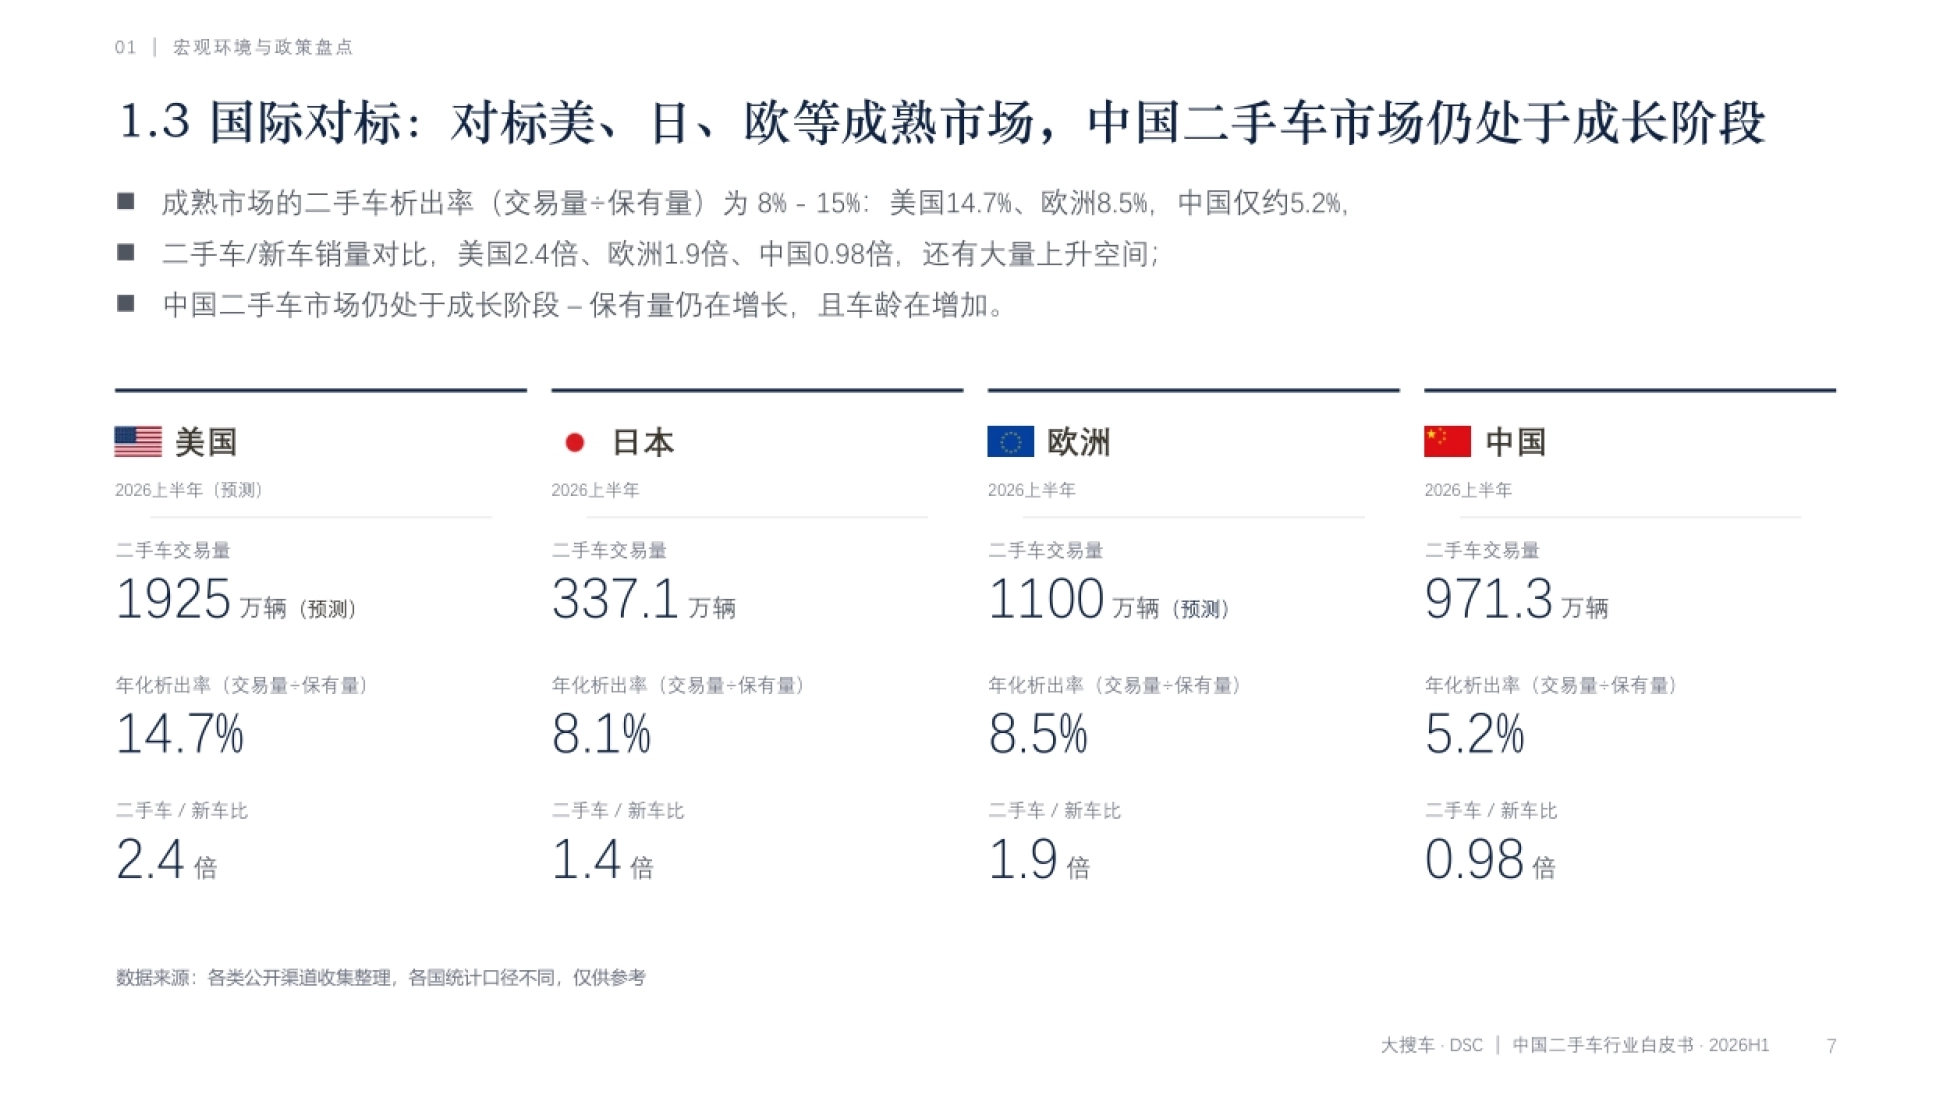
美国上半年二手车1,925万辆、析出率14.7%、二手车与新车比2.4倍;日本337.1万辆、8.1%、1.4倍;欧洲1,100万辆、8.5%、1.9倍。中国971.3万辆、5.2%、0.98倍。成熟市场的析出率区间是8%到15%,中国还压在下沿。
析出率是交易量除以保有量。分母已经3.71亿辆,分子还不到2,000万辆,说明大部分车还没进入该换的年龄段。报告的判断是中国仍处成长阶段,依据是保有量还在增长、车龄还在增加。这两件事都会把析出率往上抬。
不过它没有给时间表。按成熟市场8%的下限倒推,交易量还有五成以上的理论空间,但这个空间要靠五到十年慢慢长出来。
换句话说,这是一份方向确定、节奏偏慢的判断,不是一张短期机会清单。

图源:《2026H1中国二手车行业》(第9页)
六、结构位移:车龄老化、价位下沉、豪华车多了
车龄在老化。7年以上车源占比从2022年上半年的38.1%升到46%,其中10年以上这一段涨了6.8个百分点。另一头,3年内准新车从28.2%跌到24.9%,2023年新车价格战之后一直压在25%以下。准新车的客被新车抢走了。
价位往下沉得更明显:5万以内从22.9%升到36.0%,涨了13.1个百分点;10万以内合计超过六成。25万到35万从8.4%降到4.4%,35万以上从8.9%降到4.8%,两头一升一降,市场重心整体下移。
品牌结构反向走:合资非豪华从59.4%降到55.7%,豪华从12.9%升到16.1%,自主从27.7%微升到28.2%。豪华份额涨,不是因为豪华车更好卖,而是因为更多豪华车进入了流通。这一句解释了后面残值的走势。
图源:《2026H1中国二手车行业》(第5页)
七、残值在重构:品牌退场,车况上场
保值率是一条阶梯:1年70.7%、2年61.9%、3年54.0%,三年跌掉16.7个百分点;4到9年匀速下滑,10年后趋缓,15年剩8.7%。燃油与新能源的差距在收窄。1年车龄两者只差2.5个百分点(72.1%对69.5%),2025年上半年这个差还是5.8个百分点。
但车龄一长就拉开:3年差10.9个百分点,8年差16.3个百分点,新能源8年只剩11.6%,燃油还有27.9%。车况的权重在上升。5年车龄优对中的溢价13.4个百分点,3年12.4个百分点,6年降到8.7个百分点,7年后明显弱化。
品牌溢价在退。3年内豪华品牌残值从76.8%跌到60.8%,四年跌16个百分点;豪华与自主的差距从8.7个百分点缩到3.9个。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
品牌不再是定价的锚,车况和技术代际才是,同品牌内部的价差会越拉越大。

图源:《2026H1中国二手车行业》(第3页)
八、车商账本:毛利跌得比车价快
上半年车商是前高后低:2月毛利率和车价短暂回升,3月之后一路跌,而且毛利率跌幅比车价跌幅更大。库存周期指数3月冲到115.2,意思是压库、周转慢;二季度周转好转,代价是毛利率降得更狠。
全行业平均毛利率9.2%、平均库存周期42.9天。价格指数上半年月均跌0.8%,每多压一个月,大约吞掉一成平均毛利。车龄上,7到10年毛利率13.8%、库存41.9天,是相对优质的格;3年以内毛利率只有6.1%,但周转最快,38.0天。
车型上,紧凑型10.1%毛利、41.8天;中大型及以上4.6%毛利、50.1天。小而便宜的车更好周转。新能源周转快于燃油:6月31.7天对38.6天,毛利率差距从3.7个百分点收到2.1个;燃油车毛利率从1月9.8%跌到8.3%。
分化在加速:年交易50台以下车商占比从70.3%降到56.6%,200台以上从4.1%升到10.8%,小规模车商盈利占比只剩28.7%。
出清的不是价格,是周转效率:小散车商丢掉的份额,被中型和头部一起接走了。
图源:《2026H1中国二手车行业》(第4页)
九、下半年两个变量,加三个读数的提醒
下半年的基本判断是同比持平、市场企稳。9月收车价基本平稳,终端卖价不再一路下探,报告用非理性降价有望退潮来描述。
两个反向力量同时存在:2026年预计超1,200万辆乘用车符合以旧换新补贴,报废更新会分流老旧车源;新车价格指数已从86.8回到88.8。
出口是新增量。上半年二手车出口32.5万辆、同比增61%,跨区流通加出口,是库存出清的两条外路。提醒一,口径。交易量971.3万辆含三轮汽车、挂车和摩托车;新车992.1万辆是国内销量、不含出口。两个数不在一条线上。
提醒二,别用销量增速去推收入。这里表现为量微增、均价靠结构撑,跟很多消费品销量跑赢销售额的规律正好相反。提醒三,价格指数是结构指数,受成交结构影响,不能直接当成你的车涨了还是跌了。
整份报告最实用的一句话是:定价核心已从品牌转向车况、配置、电池状态和区域供需。买车的人和卖车的人,都用得上。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。