播客2026:听众高度忠诚,但短视频正在抢走收听场景
 广告
本文解读:《2026播客行业报告:声机盎然-益普索》 · 共 43 页 · 原文
播客在中国已经长出一批真正的核心听众,但它始终没能挤进大多数人的日常。
益普索这份《2026 播客行业报告:声机盎然》共 43 页,分两组样本做线上问卷:大众受访者 n=412, 来自益普索线上调研面板与小红书渠道;忠实播客听众 n=554,来自各主流播客听友群;执行周期为 2026 年 4 月至 9 月。
其中确定性最高的数据是使用频率:超过 95% 的受访播客听众每周收听, 42.9% 每天收听,收听习惯稳固且高频。
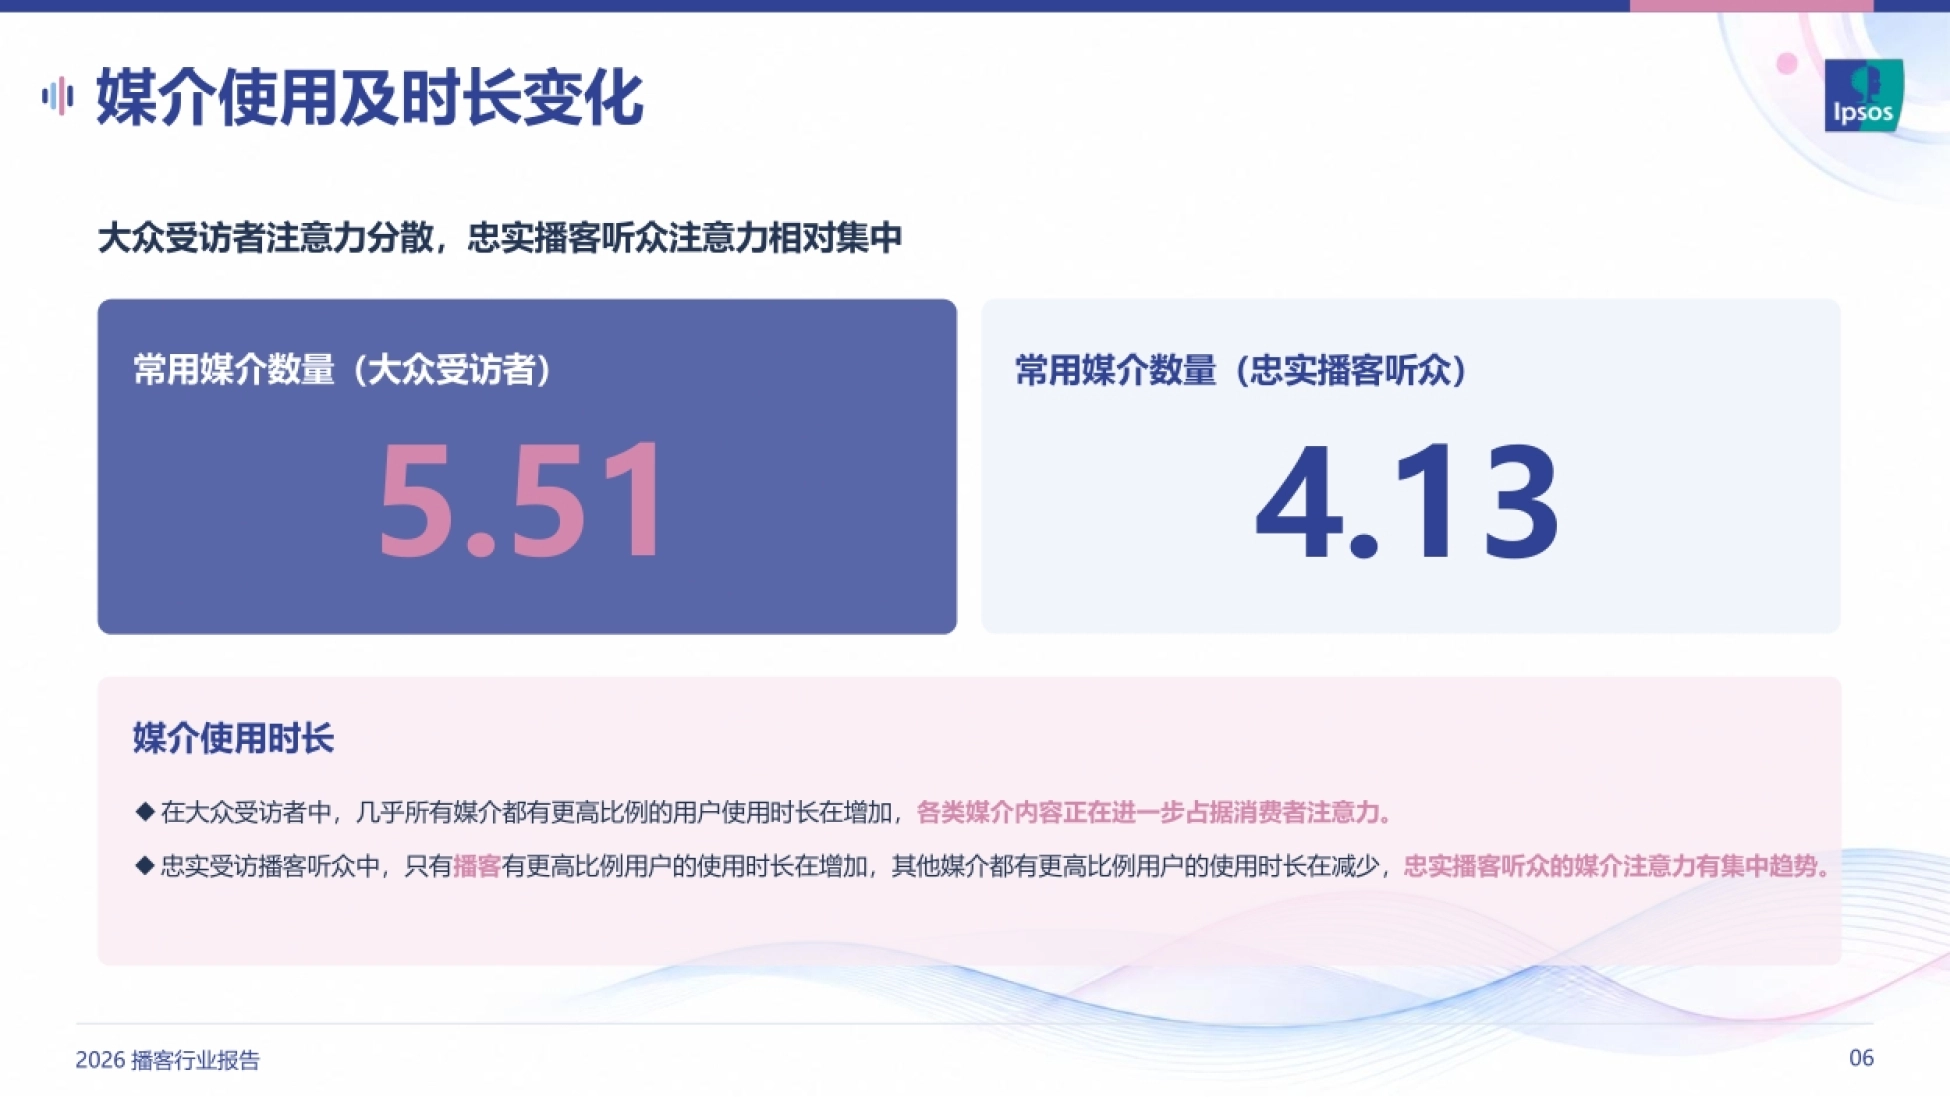
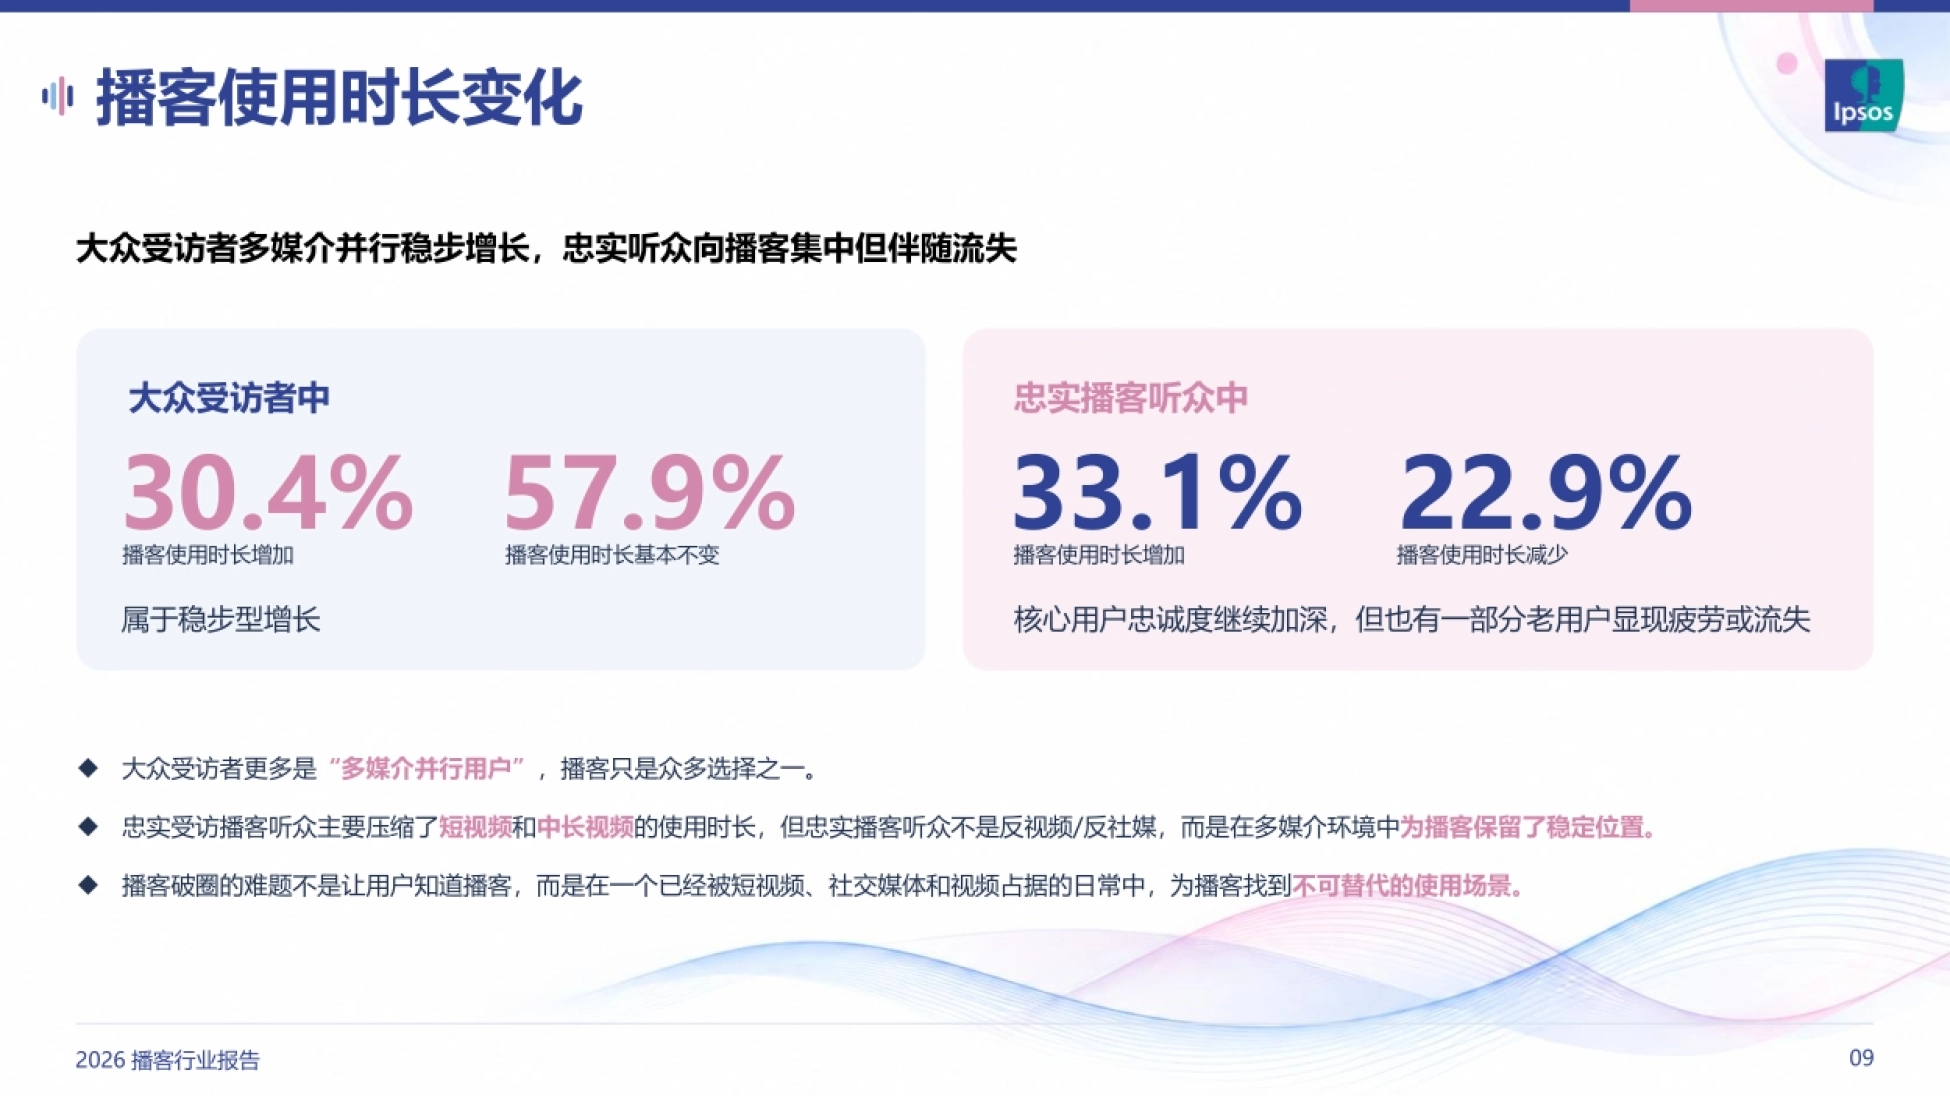
但另一侧的问题同样清晰:忠实听众常用媒介 4.13 个,大众受访者 5.51 个,注意力被分散; 播客的收听时长还在变短,破圈卡在"没有不可替代的使用场景"上。
这是一门核心用户很深、外围始终打不进去的生意。
一、样本怎么来的,决定了结论能推多远
报告采用定量研究,通过结构化线上问卷,围绕数字媒介内容消费行为做系统调查,样本按年龄、性别、收听年限三个维度做加权描述。
大众受访者中 31 至 40 岁占 51.7%,25 至 30 岁占 23.5%;忠实播客听众更年轻,25 至 30 岁占 32.5%, 31 至 40 岁占 37.9%,18 至 24 岁占 17.2%。性别结构偏女性:大众受访者女性 64.8%,忠实听众女性 79.6%。收听年限上,2 至 3 年占 30.5%, 4 年以上占 24.1%,1 至 2 年占 22.4%,真正的纯新人(少于 6 个月)只有 0.9%。
报告自己写了局限性说明:样本在年龄、性别、城市级别上存在结构性偏斜,女性占比偏高、一二线城市集中度高, 百分比反映的是趋势方向,不是对全量用户的精确估计。
换句话说,这份报告描述的是"已经在听的人"和"被邀请进来听听看的人",而不是全体互联网用户。
读这类报告,先看样本怎么来的,再看它敢下什么结论。

图源:《播客行业报告》(第1页)
二、多媒介并行,播客只是其中一项
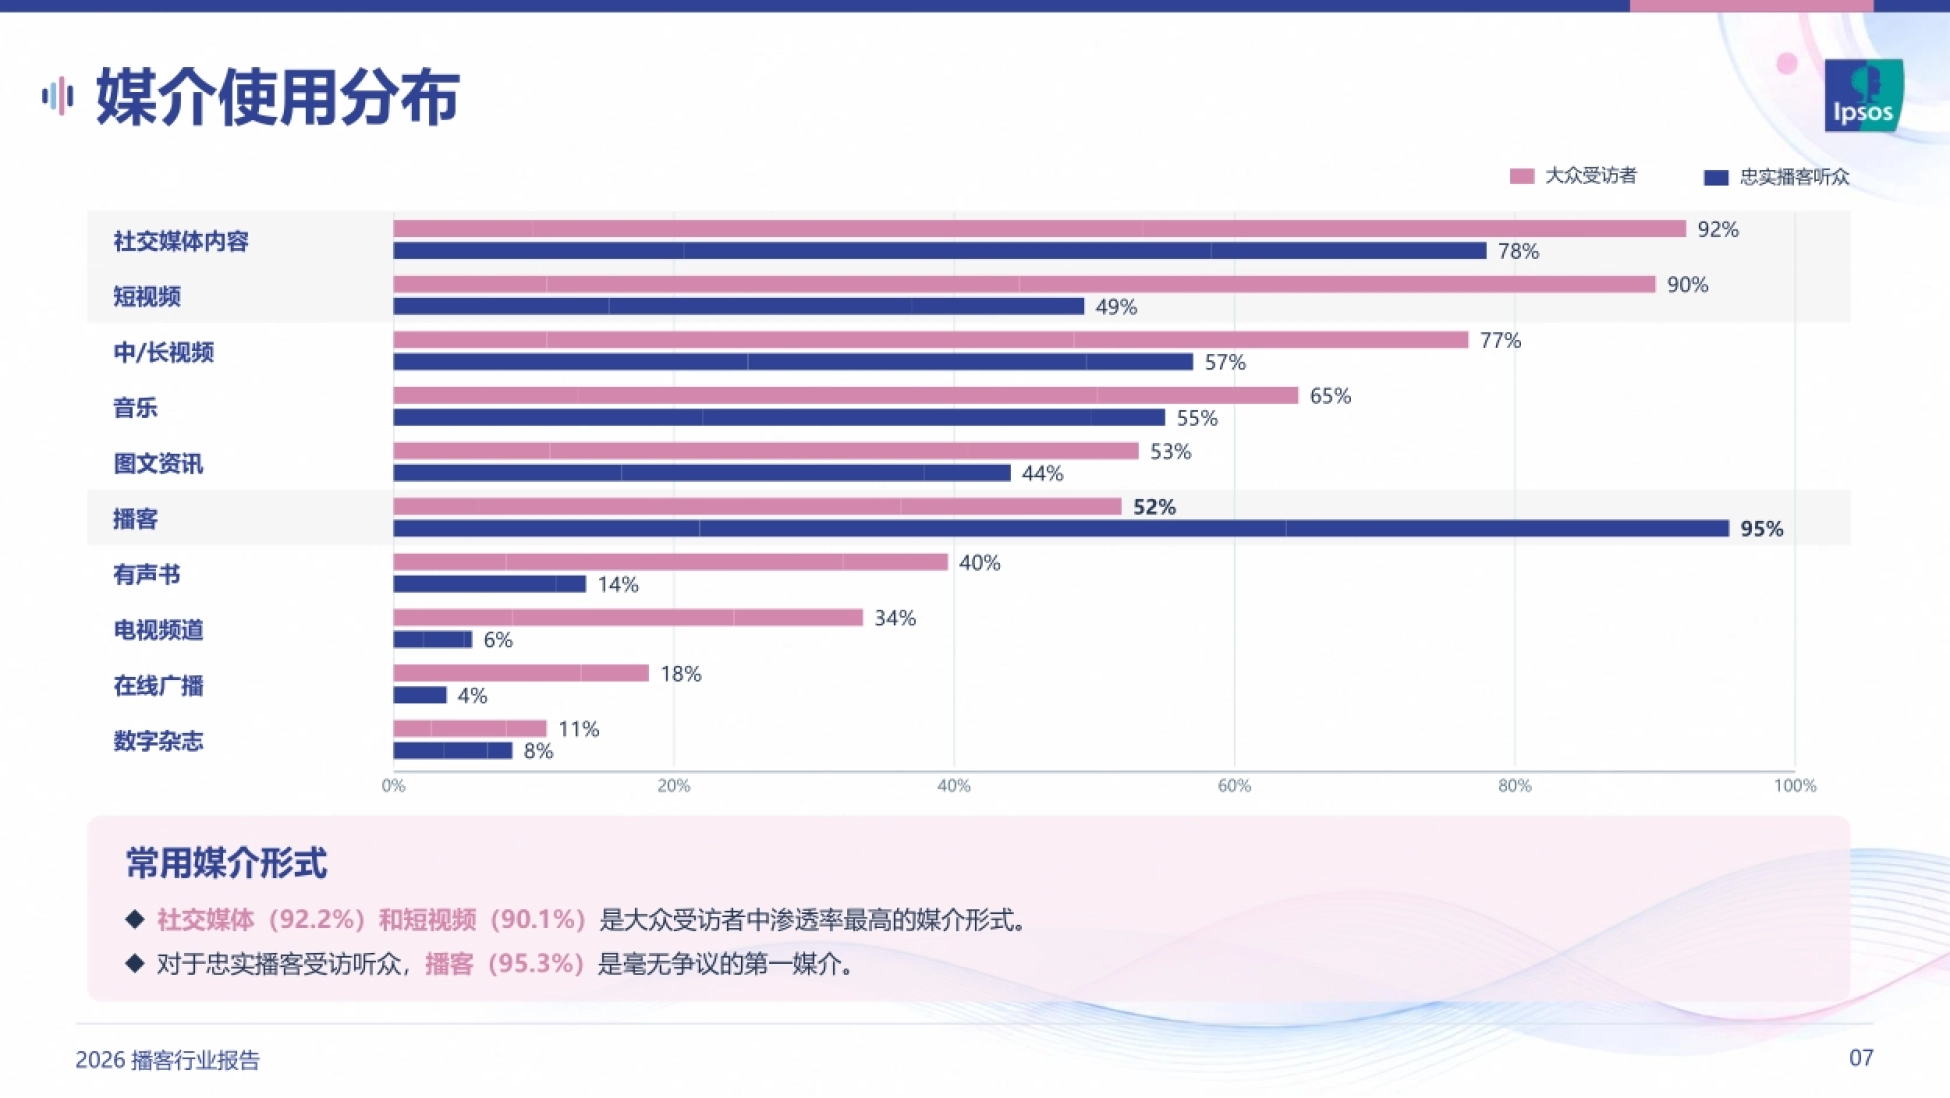
报告用常用媒介数量刻画注意力分散程度:大众受访者人均 5.51 个,忠实播客听众人均 4.13 个。渗透率上,大众受访者里社交媒体 92.2%、短视频 90.1%、中长视频 77.1%、音乐 72.4%、图文资讯 65.5%, 播客只有 45.1%;而在忠实听众中,播客 95.3% 是第一媒介,社交媒体 78%、短视频 57.4%。
时长变化更能说明方向。大众受访者几乎每种媒介都有更高比例的人用得更多,属于全面增量; 忠实听众恰恰相反,只有播客是增加的多,其余媒介减少的更多。
净增净减的算法是"增加者减减少者"。大众受访者中短视频净 +38.3%、社交媒体净 +31.3%, 播客净 +18.7%;忠实听众中播客净 +10.2%,中长视频净 -31.0%、短视频净 -30.5%。
报告由此给出判断:忠实听众压缩了短视频与中长视频的时间,但他们并不反视频、反社媒, 只是在一个被视频占满的日常里,为播客保住了固定位置。
核心听众不是拒绝视频,是给播客留了一块别人拿不走的时间。

图源:《播客行业报告》(第1页)

图源:《播客行业报告》(第2页)
三、时长同比在变短,30 分钟成了主场
把 2026 年与 2024 年放在一起看,播客单次收听时长的重心明显前移。2024 年,31 至 60 分钟是最大区间,占 36.8%;2026 年这一比例基本持平,为 37.4%, 但 15 至 30 分钟从 21.1% 涨到 31.7%,1 至 2 小时从 17.2% 降到 16.3%,2 小时以上从 8.4% 降到 5.9%。
报告给的归纳是:收听 1 小时以上的受访听众占比下降 13.2 个百分点, 收听 30 分钟以下的占比上升 13.8 个百分点,播客和其他媒介一样在"更短化"。
31 至 60 分钟仍是最匹配使用场景的区间,因为通勤、运动、家务这些"忙时"本来就装不下长节目。
而重度依赖确实存在,只是集中在老听众身上:4 年以上听龄的受访者中,43.6% 单日收听超过 1 小时, 而 6 个月至 1 年听龄的只有 15.4%。重度依赖确实存在,只是集中在老听众身上。

图源:《播客行业报告》(第3页)

图源:《播客行业报告》(第4页)
四、听龄越长,增量空间越小
报告按收听年限切了一刀,结果对增长的乐观情绪是个提醒。6 个月至 1 年听龄的受访者中,61.5% 表示过去一年收听时长增加,只有 13.5% 表示减少; 到了 4 年以上,增加的降到 21.8%,减少的升到 20.7%,两者几乎打平。
中间几档也一路下滑:1 至 2 年增加 39.2%、减少 16.9%;2 至 3 年增加 29.2%、减少 20.8%; 3 至 4 年增加 29.5%、减少 24.1%。报告给的原因是时间上限,不是兴趣消退:单个用户每天平均只能听 1 至 2 期节目, 节目之间的注意力竞争比短视频这类形式更激烈。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
另一组数据更能说明收听习惯的稳固程度:超过 95% 的受访播客听众每周收听, 其中 42.9% 每天收听,32.8% 每周 4 至 6 天,19.8% 每周 1 至 3 天。
3 至 4 年增加 29.5%、减少 24.1%。
老听众一天只装得下两期节目,增量只能去抢别人的场景。
另一组数据更能说明收听习惯的稳固程度:超过 95% 的受访播客听众每周收听, 其中 42.9% 每天收听,32.8% 每周 4 至 6 天,19.8% 每周 1 至 3 天。

图源:《播客行业报告》(第5页)
图源:《播客行业报告》(第6页)
五、流失的两个原因:场景没了,阈值高了
客观原因排第一:失去收听场景。音频媒介高度依赖场景关联,通勤、运动这类场景一消失,收听也就断了。主观原因排第二:收听阈值变高、同质化、听腻,占 37.0%; 内容质量下降、好内容变少占 27.4%;平台推荐质量不高、找节目费力占 31.5%。
报告的解释比较克制:收听阈值变高与同质化,很可能是供给总量快速增加之后的主观感受, 不一定是节目真的变差了。
另一组"浅尝辄止"用户(听过但没形成习惯,n=149)的原因完全不同:没有感兴趣的话题占 30.9%, 别的平台也有相同内容占 27.5%,播客时长过长或缺乏场景占 22.8%。
两组原因指向同一个结论:播客缺的不是用户知道它,缺的是让用户每天都需要一个理由去打开它。
留住人靠场景,丢掉人也靠场景,问题从来不在节目本身。
图源:《播客行业报告》(第7页)

图源:《播客行业报告》(第8页)
六、满意度良好,只有一个驱动项要补
报告用重要性—满意度四象限测了忠实听众的收听驱动因素,样本 n=528,重要性均值 6.81,满意度均值 6.95。
整体表现是好的:有 5 个高重要性驱动因素落在右上角的优势保持区,分别是信息密度高、节目话题多样性、 音频制作精良、听感轻松、有感兴趣的话题。
"轻松找到好节目"是唯一落进重点改进区的驱动因素,重要性高而满意度低。这解释了前面流失数据里"平台推荐质量不高、找节目费力"占 31.5% 的位置: 内容供给已经够多,问题变成了分发与匹配。
反过来,形式丰富、社交属性、平台推荐机制合理这些因素落在次要机会区,说明听众对播客的社交玩法并不着急。对平台来说,这意味着下一步该优化的是发现路径,而不是继续堆品类。
内容已经够多,难的是让对的人在对的时候找到它。
图源:《播客行业报告》(第9页)
七、破圈的流量,来自别的平台
报告测了跨渠道引流效果,结论是播客的增量几乎全部来自站外。大众受访者中,因为看到视频播客切片而去收听某期节目的占 81.8%,小红书图文 80.8%, 长视频播客 77.1%,微信群推荐 74.8%,公众号推荐 72.4%。
线下活动对大众受访者的引流率是 50.9%,对忠实听众只有 17.8%,两组差异最大的一项。对忠实听众,最主要的运营手段是粉丝群:67.8% 的受访忠实听众会因为微信群内的节目推荐去收听某一期或某一档节目。
报告由此给出两条通道:视频切片与小红书图文是拿圈外流量的入口,粉丝群是维系核心听众的工具。
视频播客这条线还被单独拆开测过:大众受访者观看过视频播客的比例为 58.3%, 远高于忠实听众的 25.6%,更像是一个了解播客的载体,而不是核心听众的日常。
播客的入口在别人的平台,留存才在自己的平台。
八、视频播客:看得多,留下来少
整体播客听众中,实际观看过视频播客的只有 28.9%,了解但从未看过的占 40.5%, 完全没有认知的占 21.8%,看过又不看了的占 8.8%。看过的人里也没有形成习惯:每月只看 1 至 3 次的低频用户占 69.4%, 每周 1 至 3 次的中频占 24.1%,每周 3 次以上的高频只有 6.5%。
观看方式上,"边做其他事边播放"以 46.4% 排第一,"看切片感兴趣再看完整内容"以 43.2% 排第二, 说明视频播客仍带着忙时媒介的特征。
平台选择上,B 站以 72.1% 成为首选,小红书 36.0%、抖音 25.2%;但大众受访者首选是抖音,占 54.1%。偏好也在分流:60.4% 的受访听众更喜欢纯音频,34.6% 认为两者差不多;其中忠实听众 68.1% 偏爱纯音频, 大众受访者 82.1% 认为差不多,说明他们更容易把视频当作内容入口。
视频负责把人带进来,音频负责把人留下来,这是两条不同的生意。
九、名人播客:拉动新客,挤压素人
名人播客的比重已经很高:大众受访者中有近七成日常收听的名人播客占比超过 40%, 整体受访听众里也有近半数超过这一比例。
从态度看,大众受访者 58.0% 表示喜欢平台涌现更多名人播客,整体态度更积极; 但整体受访听众更多持中立,选择无所谓的最多。
喜欢的原因很集中:提供独家信息、多元视角、深度价值占 68.0%,表达能力更强、听感更好占 56.6%, 节目制作质量更高占 48.4%。不喜欢的原因也很集中:挤占素人主播空间占 73.1%,话题过度围绕名人自身占 72.3%, 人设包装、活人感不足占 63.1%,营销推广太多占 53.8%。
品类上有个明确的机会:喜剧脱口秀类是受访听众收听最多的名人播客类型,但数量感知净值为 -33.3%,供给已明显过剩; 科学与科普类、文化与学术类、财经商业类都是收听有基础、感知却偏少,新进入者更有机会。
喜剧赛道已经拥挤,科普和学术才是名人还能进来的地方。
十、AI 播客:辅助可以,声音不行
AI 生成播客的认知度和接受度都不高:18.8% 明确表示听过,30.6% 疑似听过但无法确定, 其余明确表示没有听过。明确听过的人给的平均听感只有 5.3 分(满分 10 分);其中大众受访者更宽容,均值 7.6 分, 忠实播客听众更苛刻,均值只有 4.8 分。
但态度分功能:听众可以对 AI 辅助制作睁一只眼,却不愿意接受 AI 声音。85.0% 的受访听众表示会收听或无所谓 AI 辅助制作;但面对 AI 原生语音,50.9% 明确不收听, 对 AI 克隆真人主播声音,不收听的比例是 45.5%。
排斥的理由分两类:AI 声音被嫌"听感不自然"(76.6%)、"缺少情感连接"(72.3%); AI 辅助制作被嫌"内容套路化同质化"(70.8%)、"担心批量生成低质量内容"(67.7%)。
报告还做了一个假设测试:即使未来 AI 声音与真人完全无法区分,仍有 42.8% 的受访听众持负面态度, 其中 27.9% 表示不收听、14.9% 表示被迫听但反感,说明情感层面的抵触不会因为技术进步自动消失。
43 页完整数据、三组极端情境推演和全部图表,都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。