


AI短剧成本只剩十分之一,长剧和电影开始接棒
 广告
本文解读:《2026AI影视行业深度报告:AI影视,AI应用的扛旗者-招商证券》 · 共 27 页 · 原文
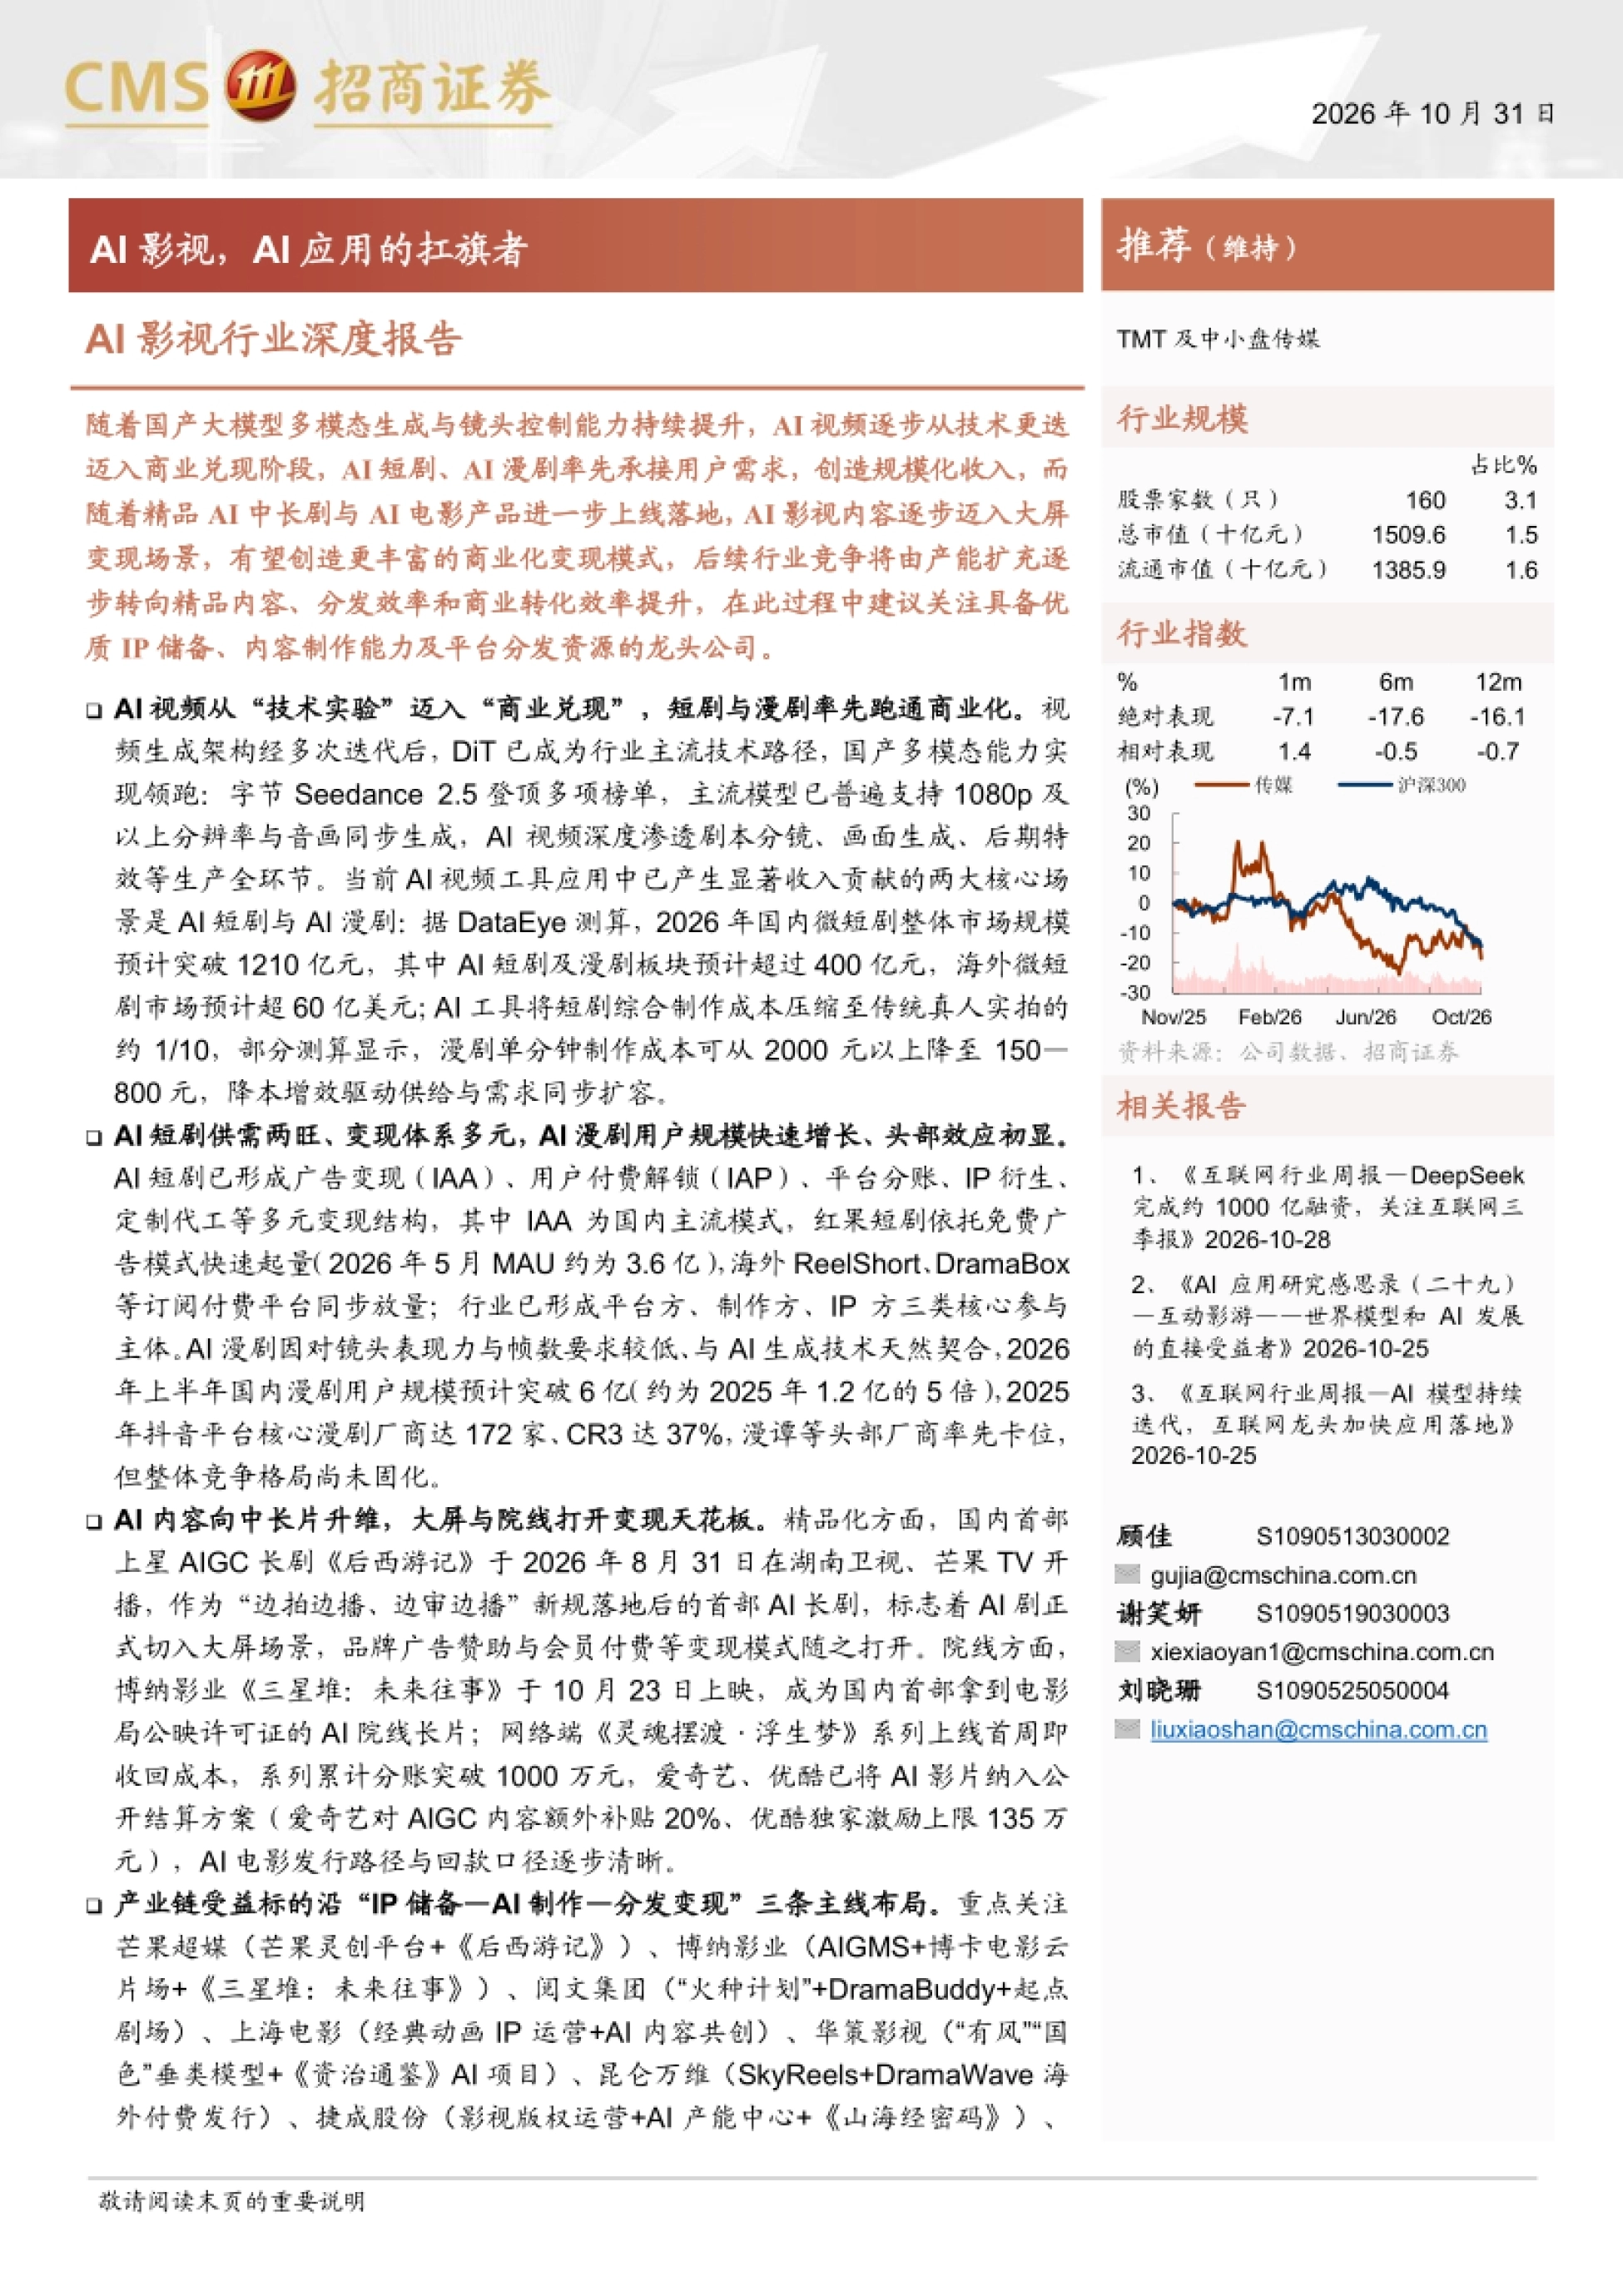
先说结论:AI 影视这一轮的钱,不是从电影票里挣出来的,是先从短剧和漫剧的广告分账里挣出来的。招商证券把 2026 年国内微短剧整体市场估到 1,210 亿元,AI 短剧和漫剧切走超过 400 亿元,海外还有 60 亿美元的空间。
技术那头也刚好接得上。DiT 把视频生成的路线收敛了,国产模型在榜单上跑到前面,1,080p 和音画同步成了标配。成本那头的支撑更直接。AI 把短剧的综合制作成本压到真人实拍的约十分之一,漫剧单分钟从 2,000 元以上降到 150 至 800 元。
先把成本打下来再谈精品,这是这份报告给出的顺序,也是它判断大屏化必然发生的原因。
图源:《AI影视,AI应用的扛旗者》(第1页)
一、结论摆在最前面:钱是从短剧和漫剧挣来的
报告的逻辑很直白。AI 视频从技术迭代走进商业兑现,最先接住需求的是短剧和漫剧,这两个形态已经产生了规模化收入。
中长剧和电影还在验证期,但路径已经清楚:行业竞争从产能扩充,转向精品内容、分发效率与商业转化效率的比拼。所以它没有说 AI 会取代影视工业,而是说 AI 先在成本最敏感、周期最短的品类里跑通了模型,再往长内容爬。
报告给出的三条主线是 IP 储备、AI 制作、分发变现。三条都占的公司才谈得上受益,只占一条的大多只是阶段性行情。按这个框架看,2026 年真正被验证的是短剧,被部分验证的是漫剧,中长剧和院线片排在了验证序列的最后。
先跑通的是成本最低的那一段,不是最赚钱的那一段,这个顺序别记反了。
图源:《AI影视,AI应用的扛旗者》(第5页)
二、技术路线收敛到 DiT,国产模型跑到前排
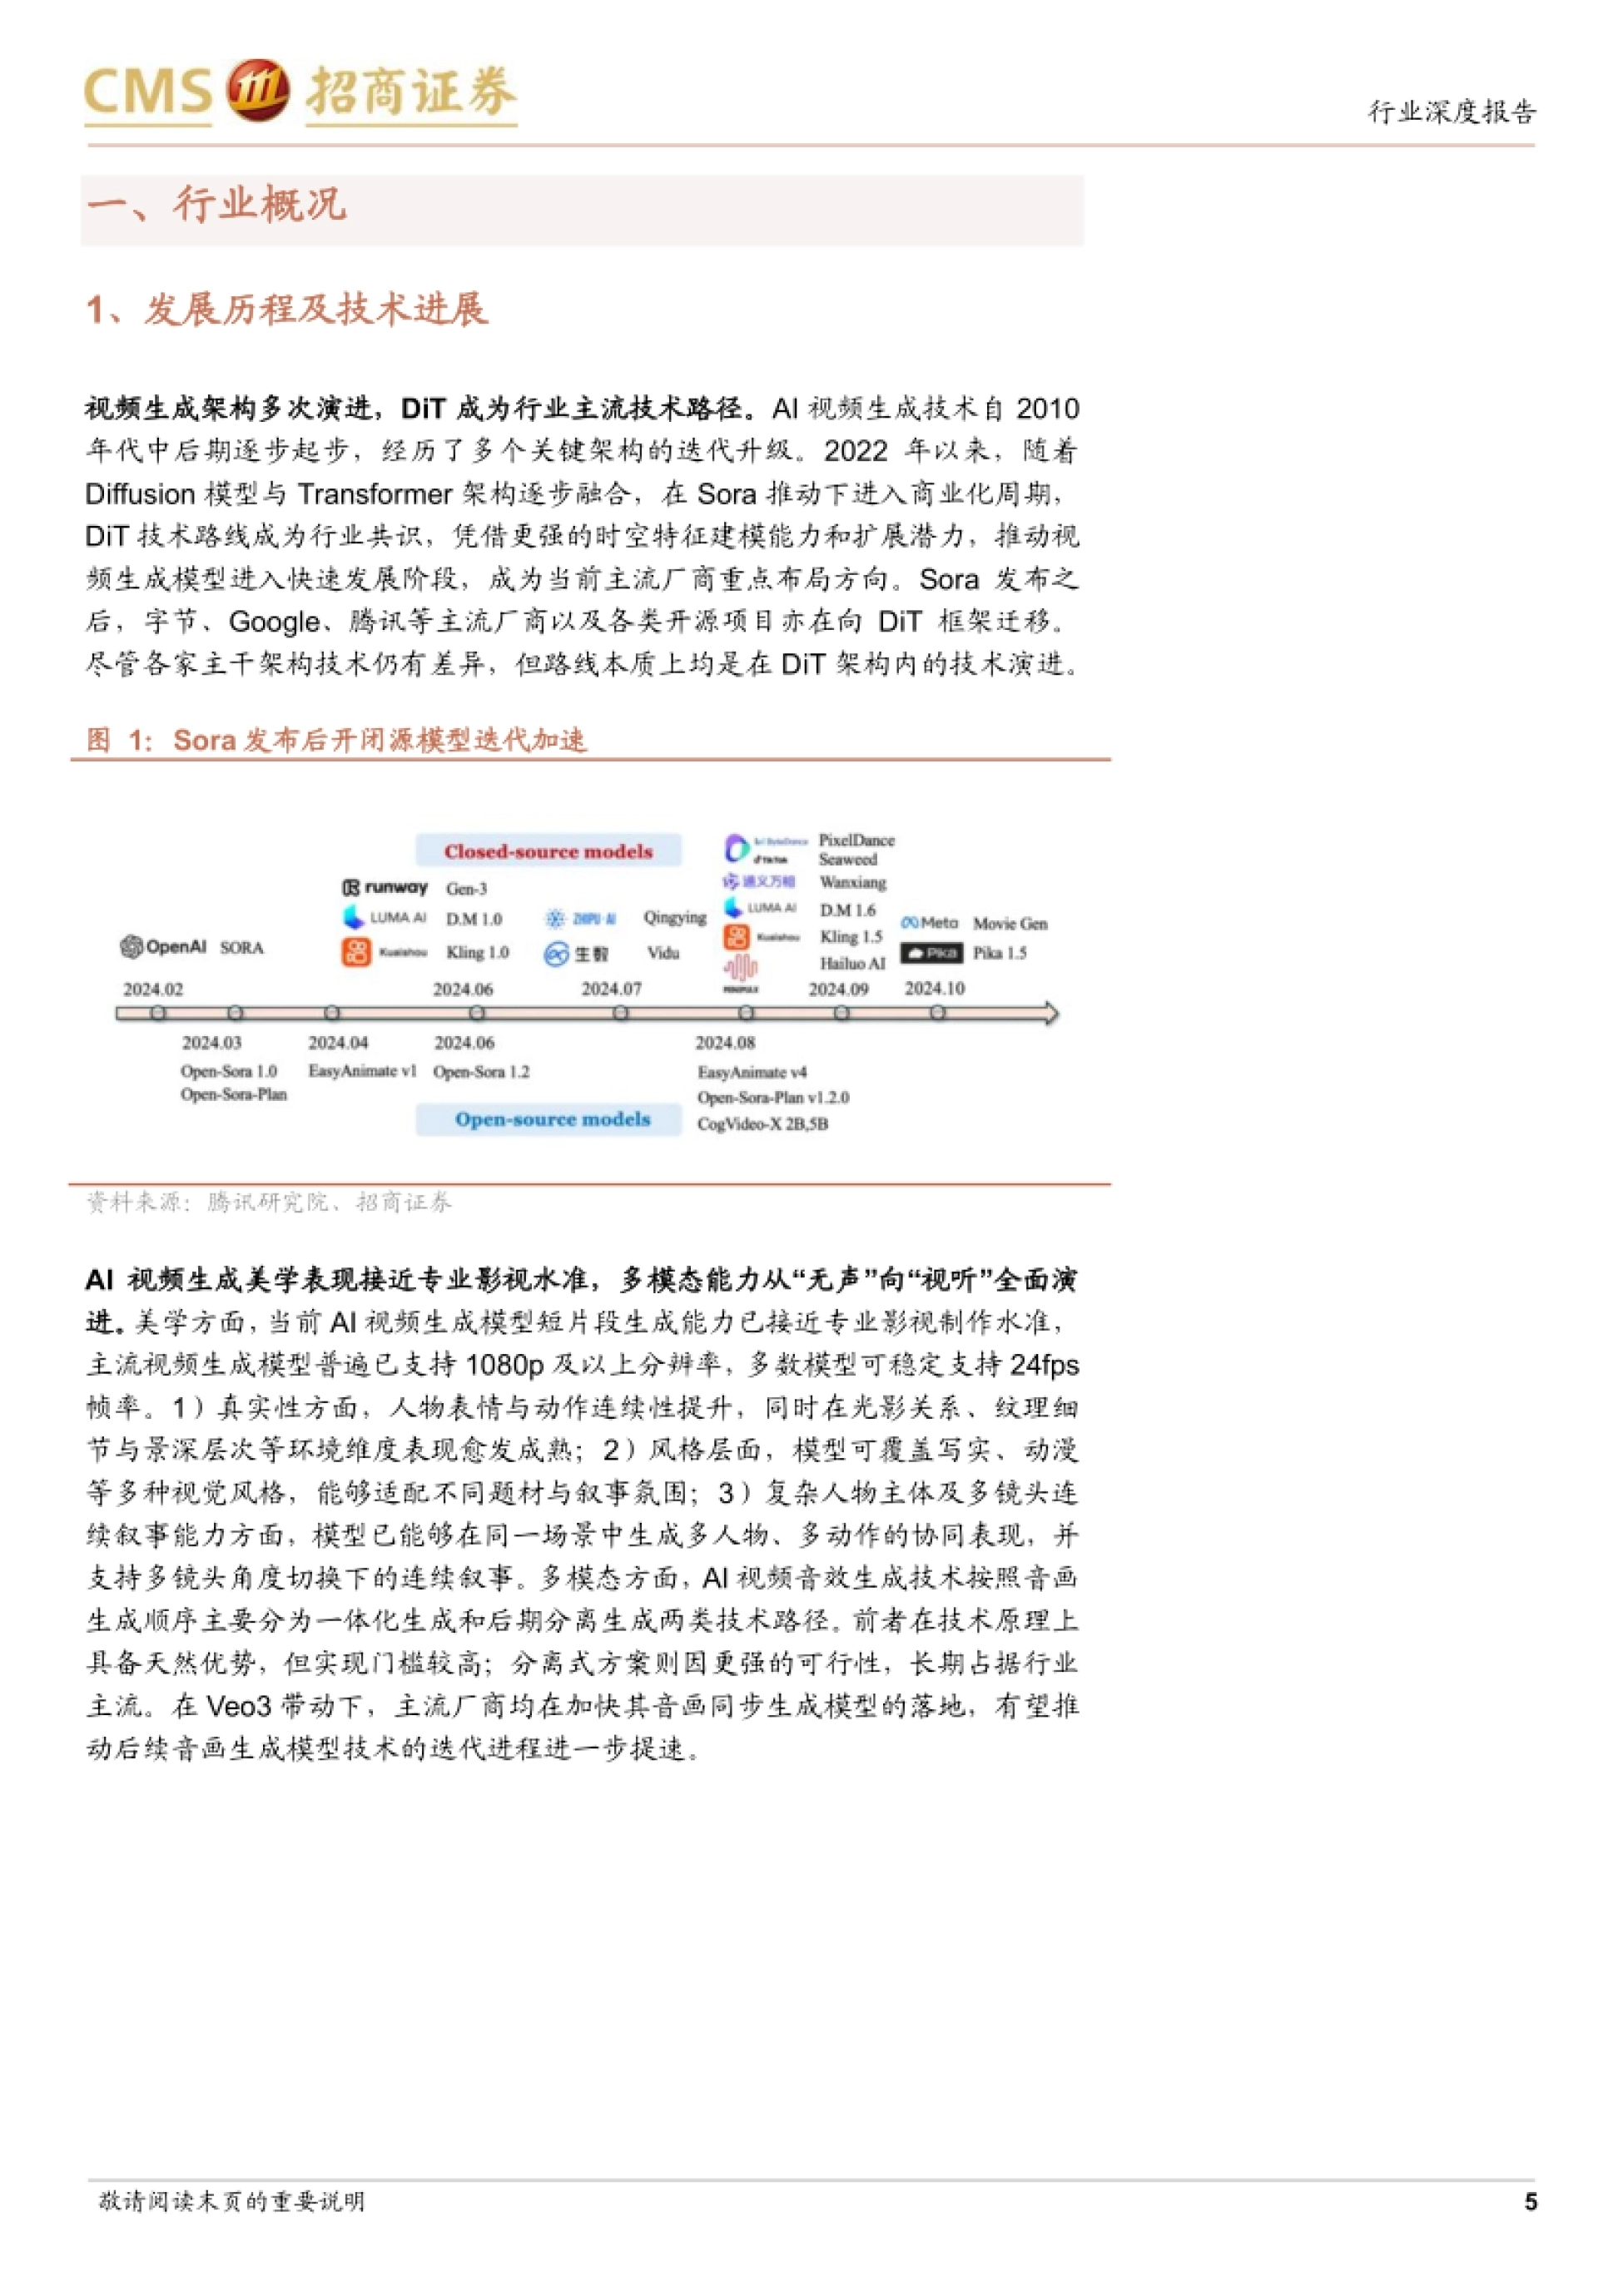
视频生成的架构这几年换过好几轮,到 DiT 这里基本收敛了。Diffusion 和 Transformer 融合之后,时空特征建模更强,扩展性也更好。Sora 之后,字节、Google、腾讯这些主流厂商连同各类开源项目,集体往 DiT 框架迁移。主干有差别,本质仍是 DiT 内部演进。
报告那张时间线能看出节奏。2024 年上半年开闭源模型密集发布,下半年开始往 1.5 版本迭代,一年走完了过去三年。落到能力上,主流模型普遍支持 1,080p 及以上分辨率,多数能稳定跑 24fps,短片段的美学表现已接近专业影视制作水准。
报告把进步拆成三层:人物表情与动作的连续性、光影纹理和景深层次、多人物多镜头下的连续叙事。三层都过,才算能用。
图源:《AI影视,AI应用的扛旗者》(第6页)
三、音画同步这一关过了,口型能对上方言
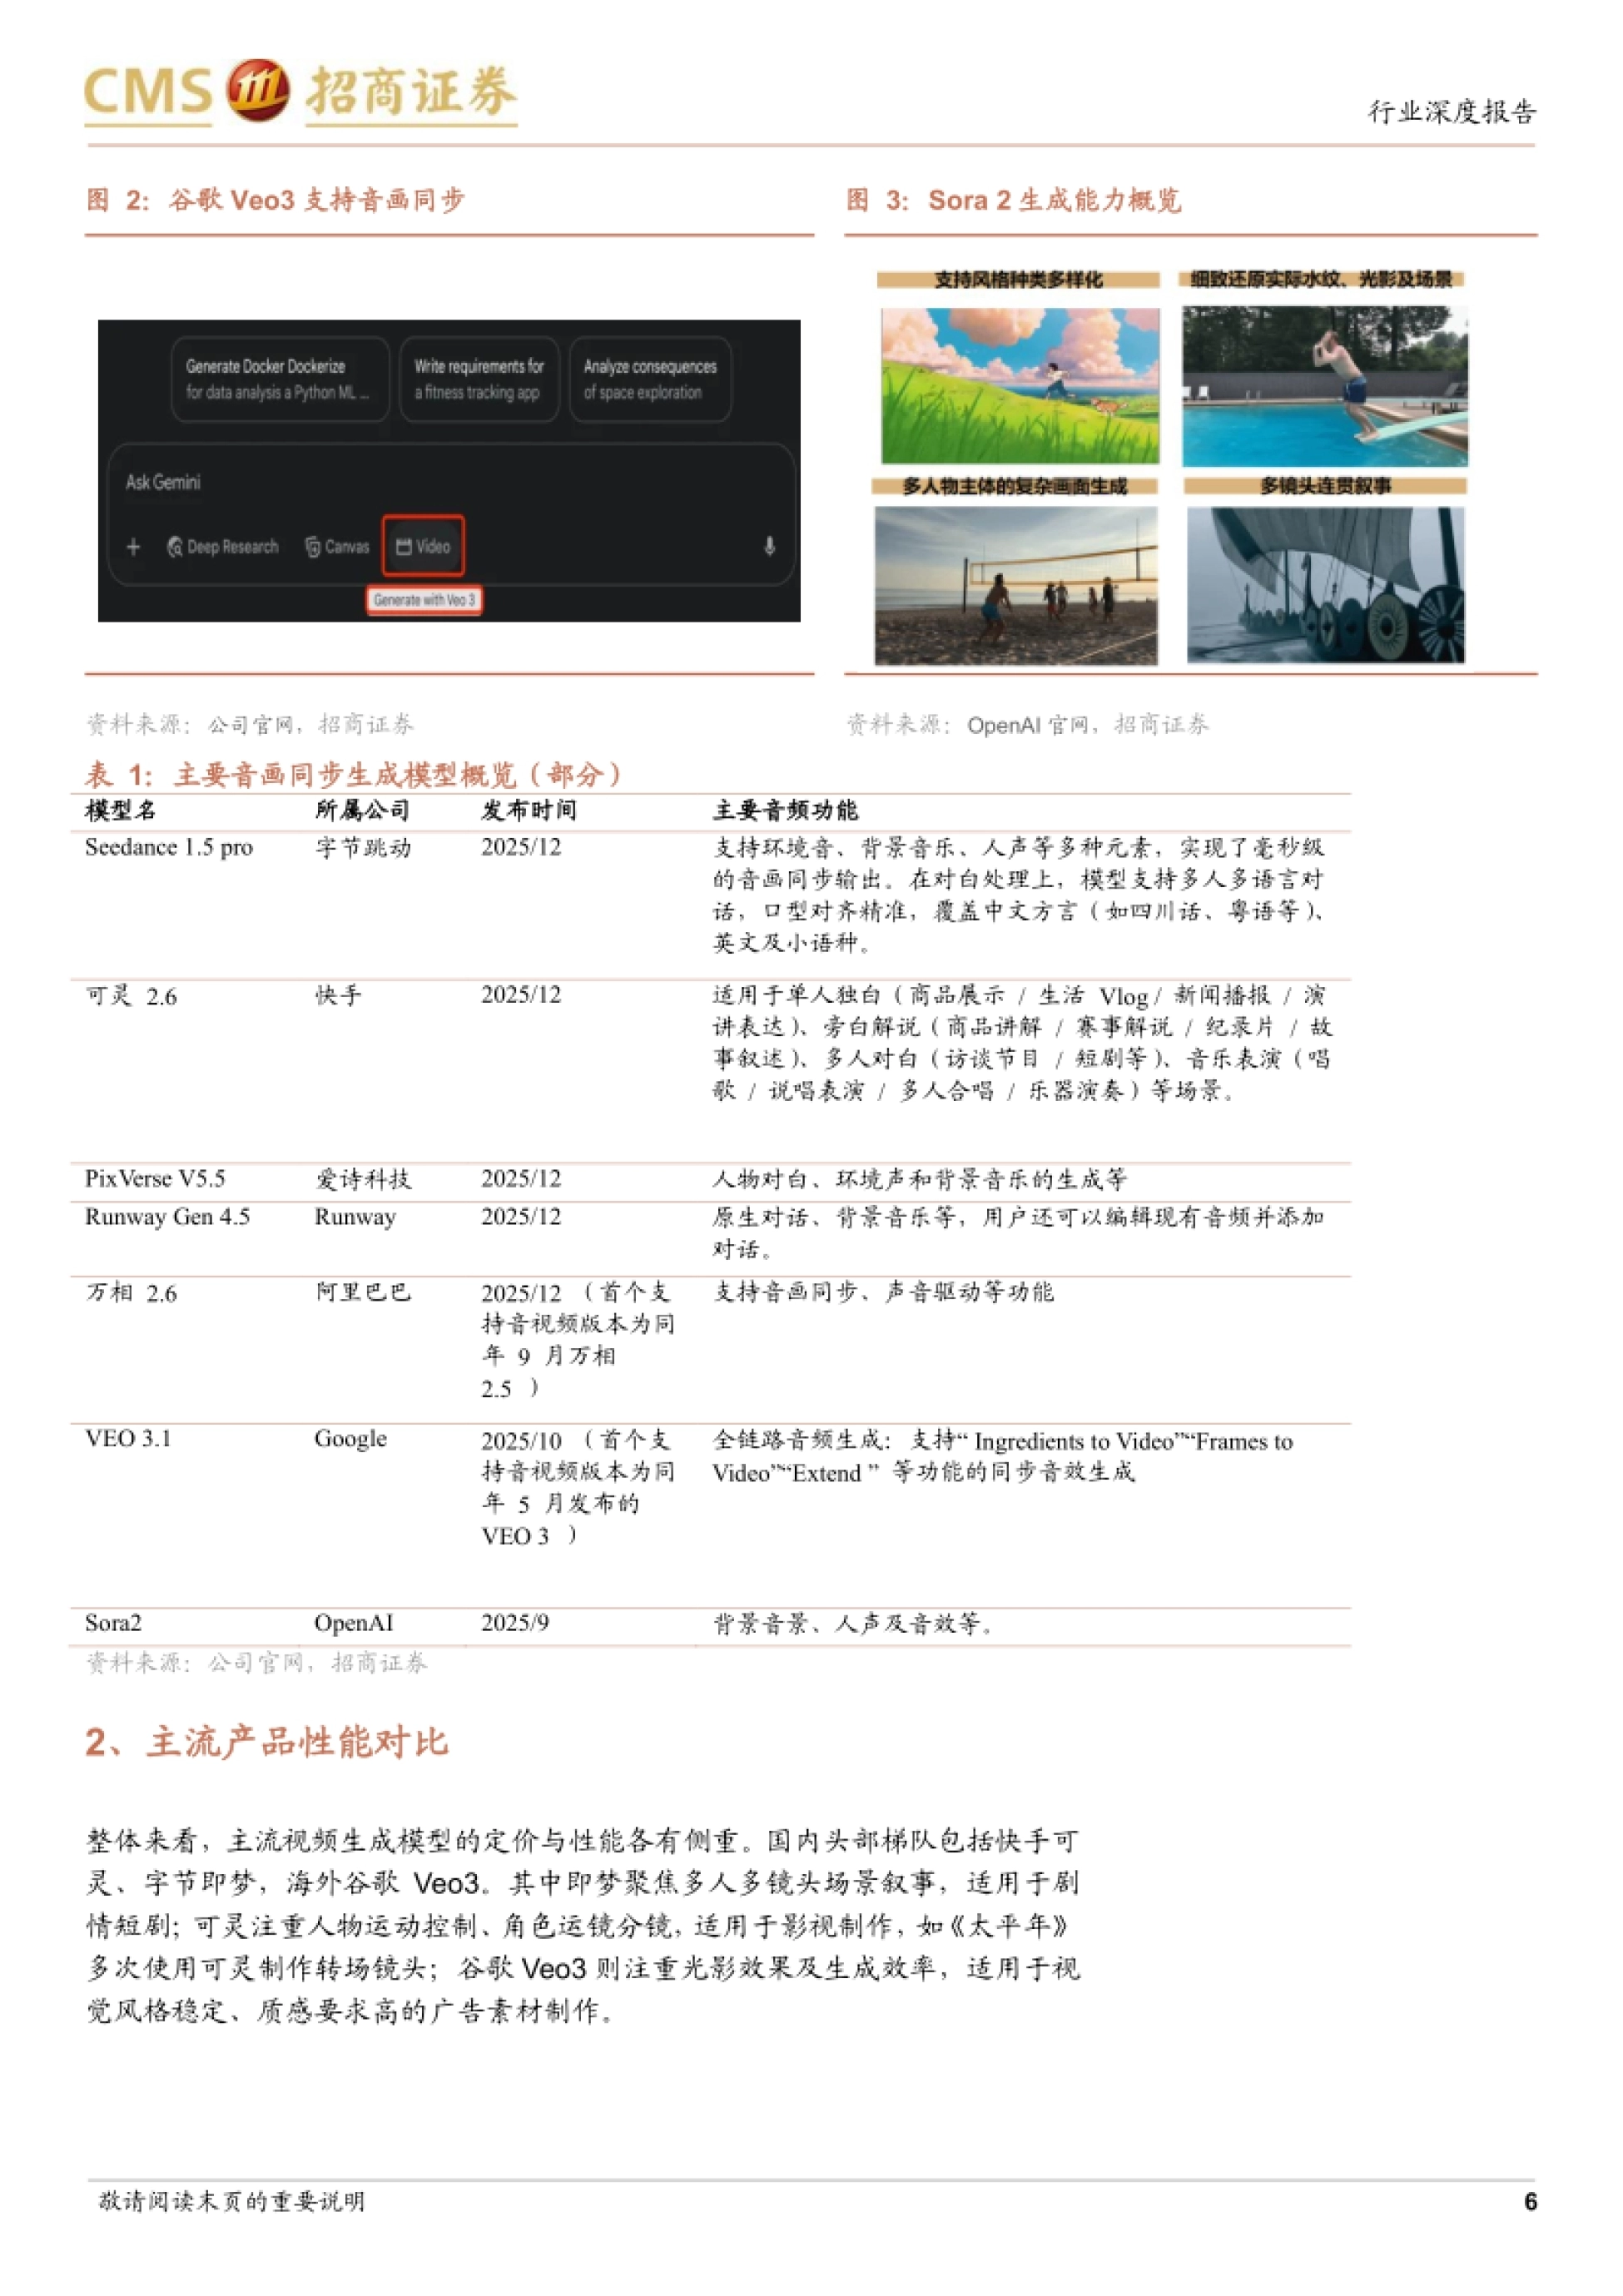
声音曾经是 AI 视频最明显的短板。早期做法是先出画面再配音,口型和情绪对不上,人物一开口就露馅。音画生成其实有两条路。一体化生成在原理上更优但门槛高,分离式方案可行性更强,长期占据行业主流。
Veo3 把一体化这条路带起来之后,主流厂商都在加快音画同步模型落地。报告表 1 列的七款,发布集中在 2025 年 9 到 12 月。字节 Seedance 1.5 pro 做到毫秒级同步,对白支持多人多语言,口型对齐能覆盖四川话、粤语这类方言。
可灵 2.6 把场景铺得更细,单人独白、旁白解说、多人对白、音乐表演各有对应;万相 2.6 支持声音驱动。
口型对上的那一刻,AI 视频才从演示素材,变成能剪进正片的那一个镜头。
图源:《AI影视,AI应用的扛旗者》(第7页)
四、选模型先看每秒单价,贵的未必是对的
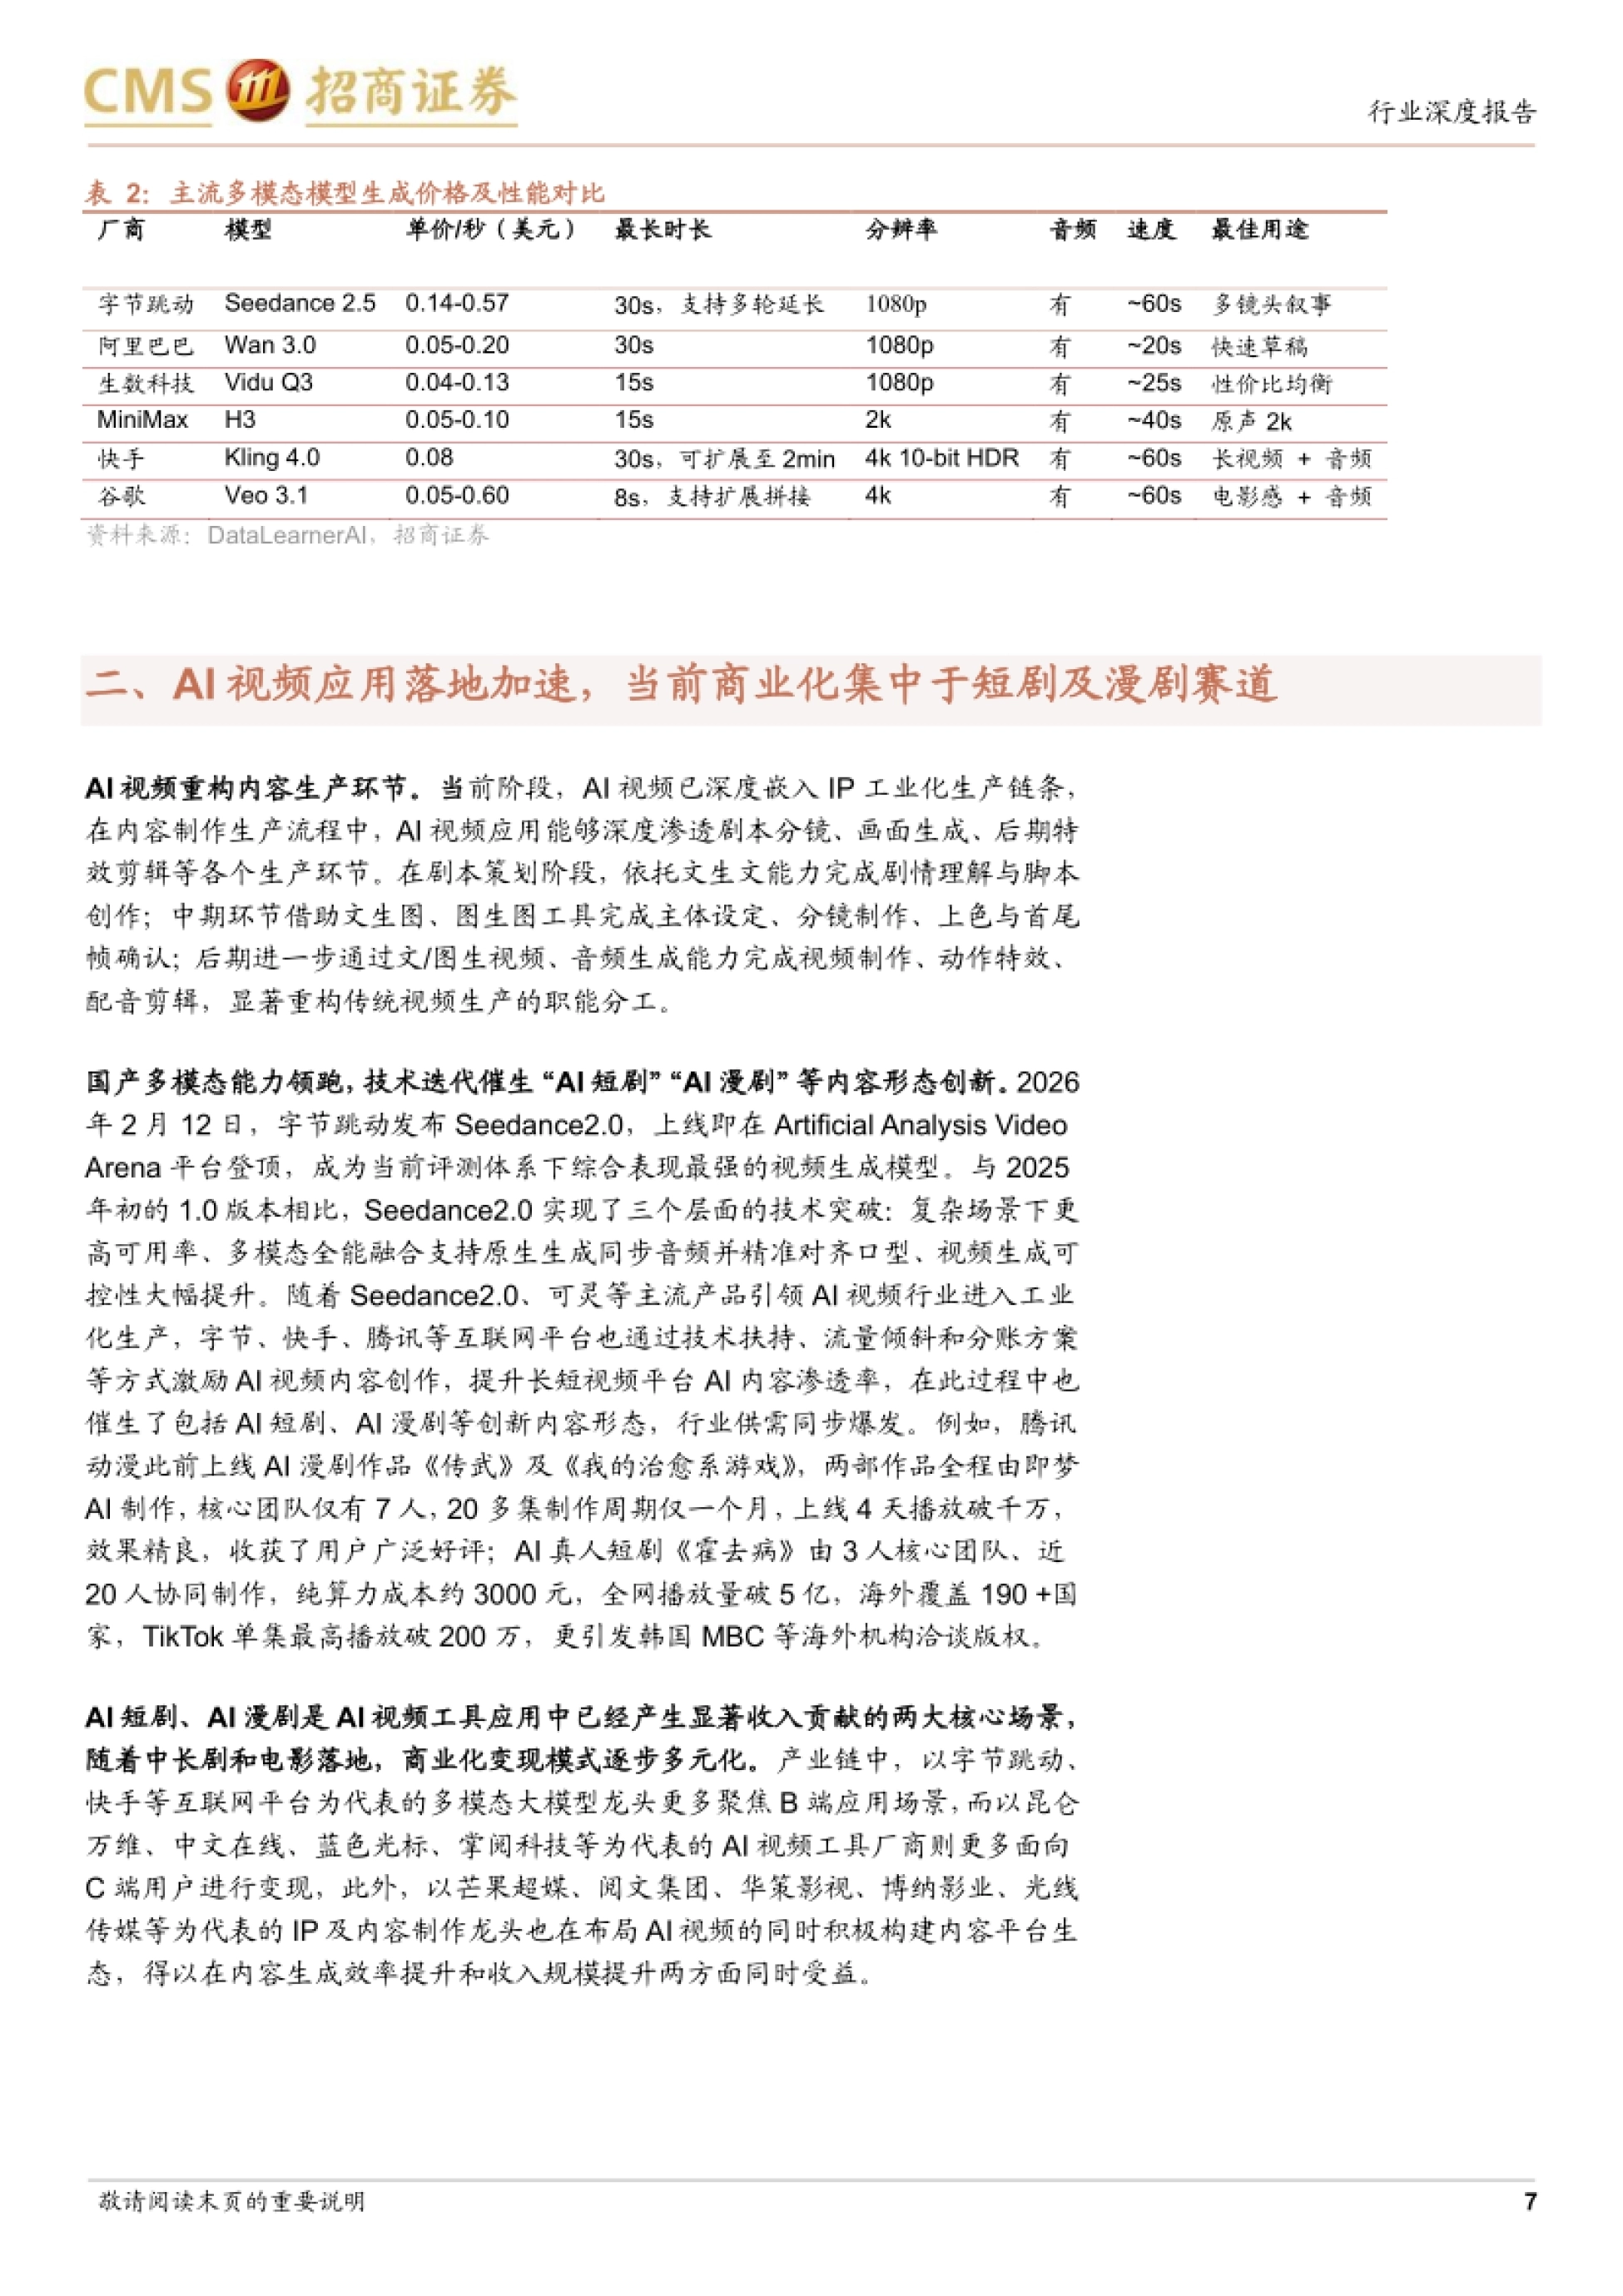
报告表 2 把主流模型的价格摊开,最便宜和最贵差了十倍以上。Vidu Q3 每秒 0.04 至 0.13 美元,Veo 3.1 是 0.05 至 0.60 美元。便宜的不一定划算。Seedance 2.5 单价 0.14 至 0.57 美元,但能出 1,080p、单条 30 秒并多轮延长到约 60 秒,适合多镜头叙事。
可灵 4.0 每秒 0.08 美元,能到 4K 10-bit HDR,30 秒可扩展到 2 分钟,是长视频加音频那条线的最优解。万相 3.0 单价 0.05 至 0.20 美元,定位是快速草稿;MiniMax H3 走 2K 原声路线;Veo 3.1 只有 8 秒,靠扩展拼接凑长度。
报告对三家的定位抓得很准:即梦吃多人多镜头剧情,可灵吃运动控制与分镜,Veo3 吃光影和质感要求高的广告素材。
图源:《AI影视,AI应用的扛旗者》(第8页)
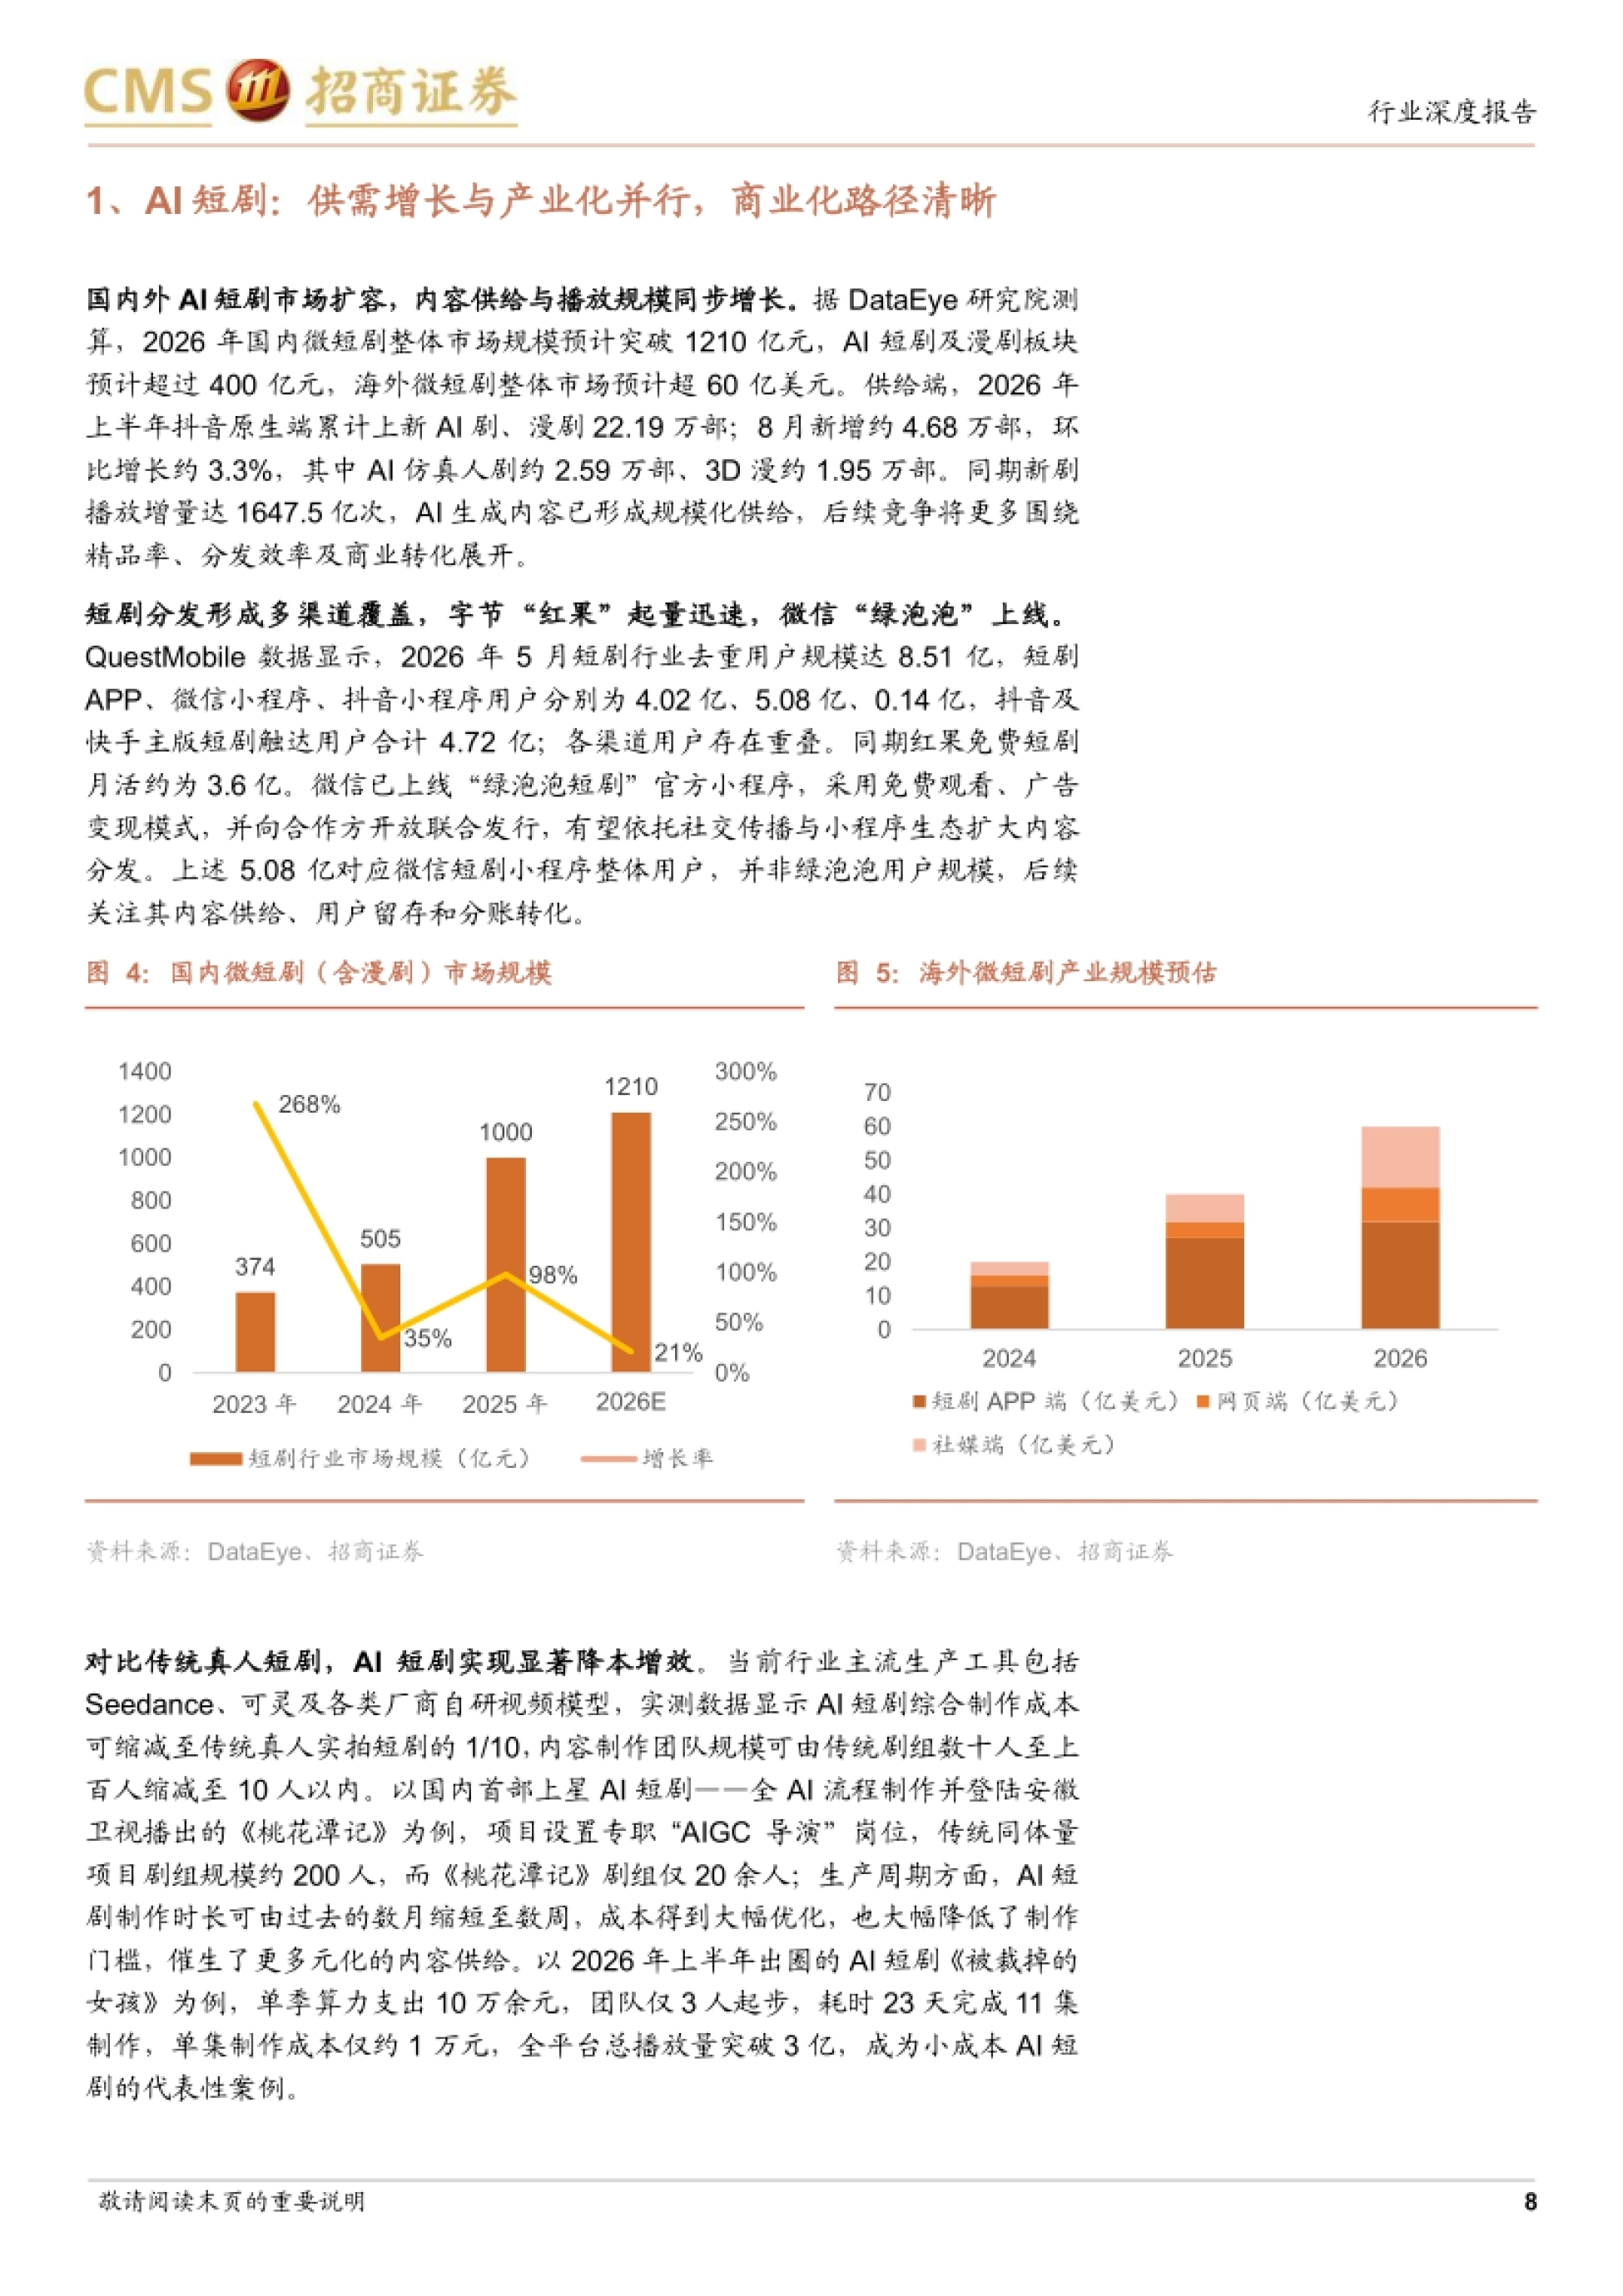
五、1,210 亿元的盘子里,AI 切走 400 亿
DataEye 的测算给了三个数:2026 年国内微短剧整体市场突破 1,210 亿元,AI 短剧及漫剧超过 400 亿元,海外超 60 亿美元。供给端的量更吓人。2026 年上半年抖音原生端累计上新 AI 剧和漫剧 22.19 万部,8 月单月新增 4.68 万部,环比还涨 3.3%。
其中 AI 仿真人剧约 2.59 万部,3D 漫约 1.95 万部。同期新剧播放增量 1,647.5 亿次,规模化供给已经成型。分发是另一条腿。2026 年 5 月短剧行业去重用户 8.51 亿,短剧 APP 4.02 亿、微信小程序 5.08 亿、抖音小程序 0.14 亿。
红果靠免费加广告做到月活约 3.6 亿;微信上线「绿泡泡短剧」,同样免费观看、广告变现,还向合作方开放联合发行。竞争重心因此从「能不能做出来」,变成精品率、分发效率和商业转化。这三件事恰好都是 AI 帮不上太多忙的地方。
供给早就不是瓶颈,22 万部的上新量摆着,稀缺的是能被完整看完的那几千部。

图源:《AI影视,AI应用的扛旗者》(第9页)
六、三个人、23 天、单集一万块,这是新成本线
降本这件事,报告给的数字比任何形容词都有说服力。AI 短剧的综合制作成本,可缩减到传统真人实拍的约十分之一。剧组规模从数十人甚至上百人缩到 10 人以内,制作时长从数月压到数周。门槛一降,供给自然就涌了进来。
《桃花潭记》是国内首部上星的 AI 短剧,登陆安徽卫视。同体量传统项目剧组约 200 人,这部剧只有 20 余人。它还设了专职的「AIGC 导演」岗位。这个工种两年前还不存在,现在成了 AI 剧组里最关键的角色之一。
《被裁掉的女孩》更极端:单季算力支出 10 万余元,3 人起步,23 天做完 11 集,单集约 1 万元,播放破 3 亿。腾讯动漫的《传武》《我的治愈系游戏》全程由即梦 AI 制作,核心团队 7 人,20 多集一个月做完,上线 4 天播放破千万。
《霍去病》也是同一路数:3 人核心加近 20 人协同,纯算力成本约 3,000 元,全网播放破 5 亿,海外覆盖 190 多个国家。
成本线一变,题材的边界也跟着变,以前不敢拍的现在能算了。
图源:《AI影视,AI应用的扛旗者》(第10页)
七、平台、制作方、IP 方,三家各挣一段钱
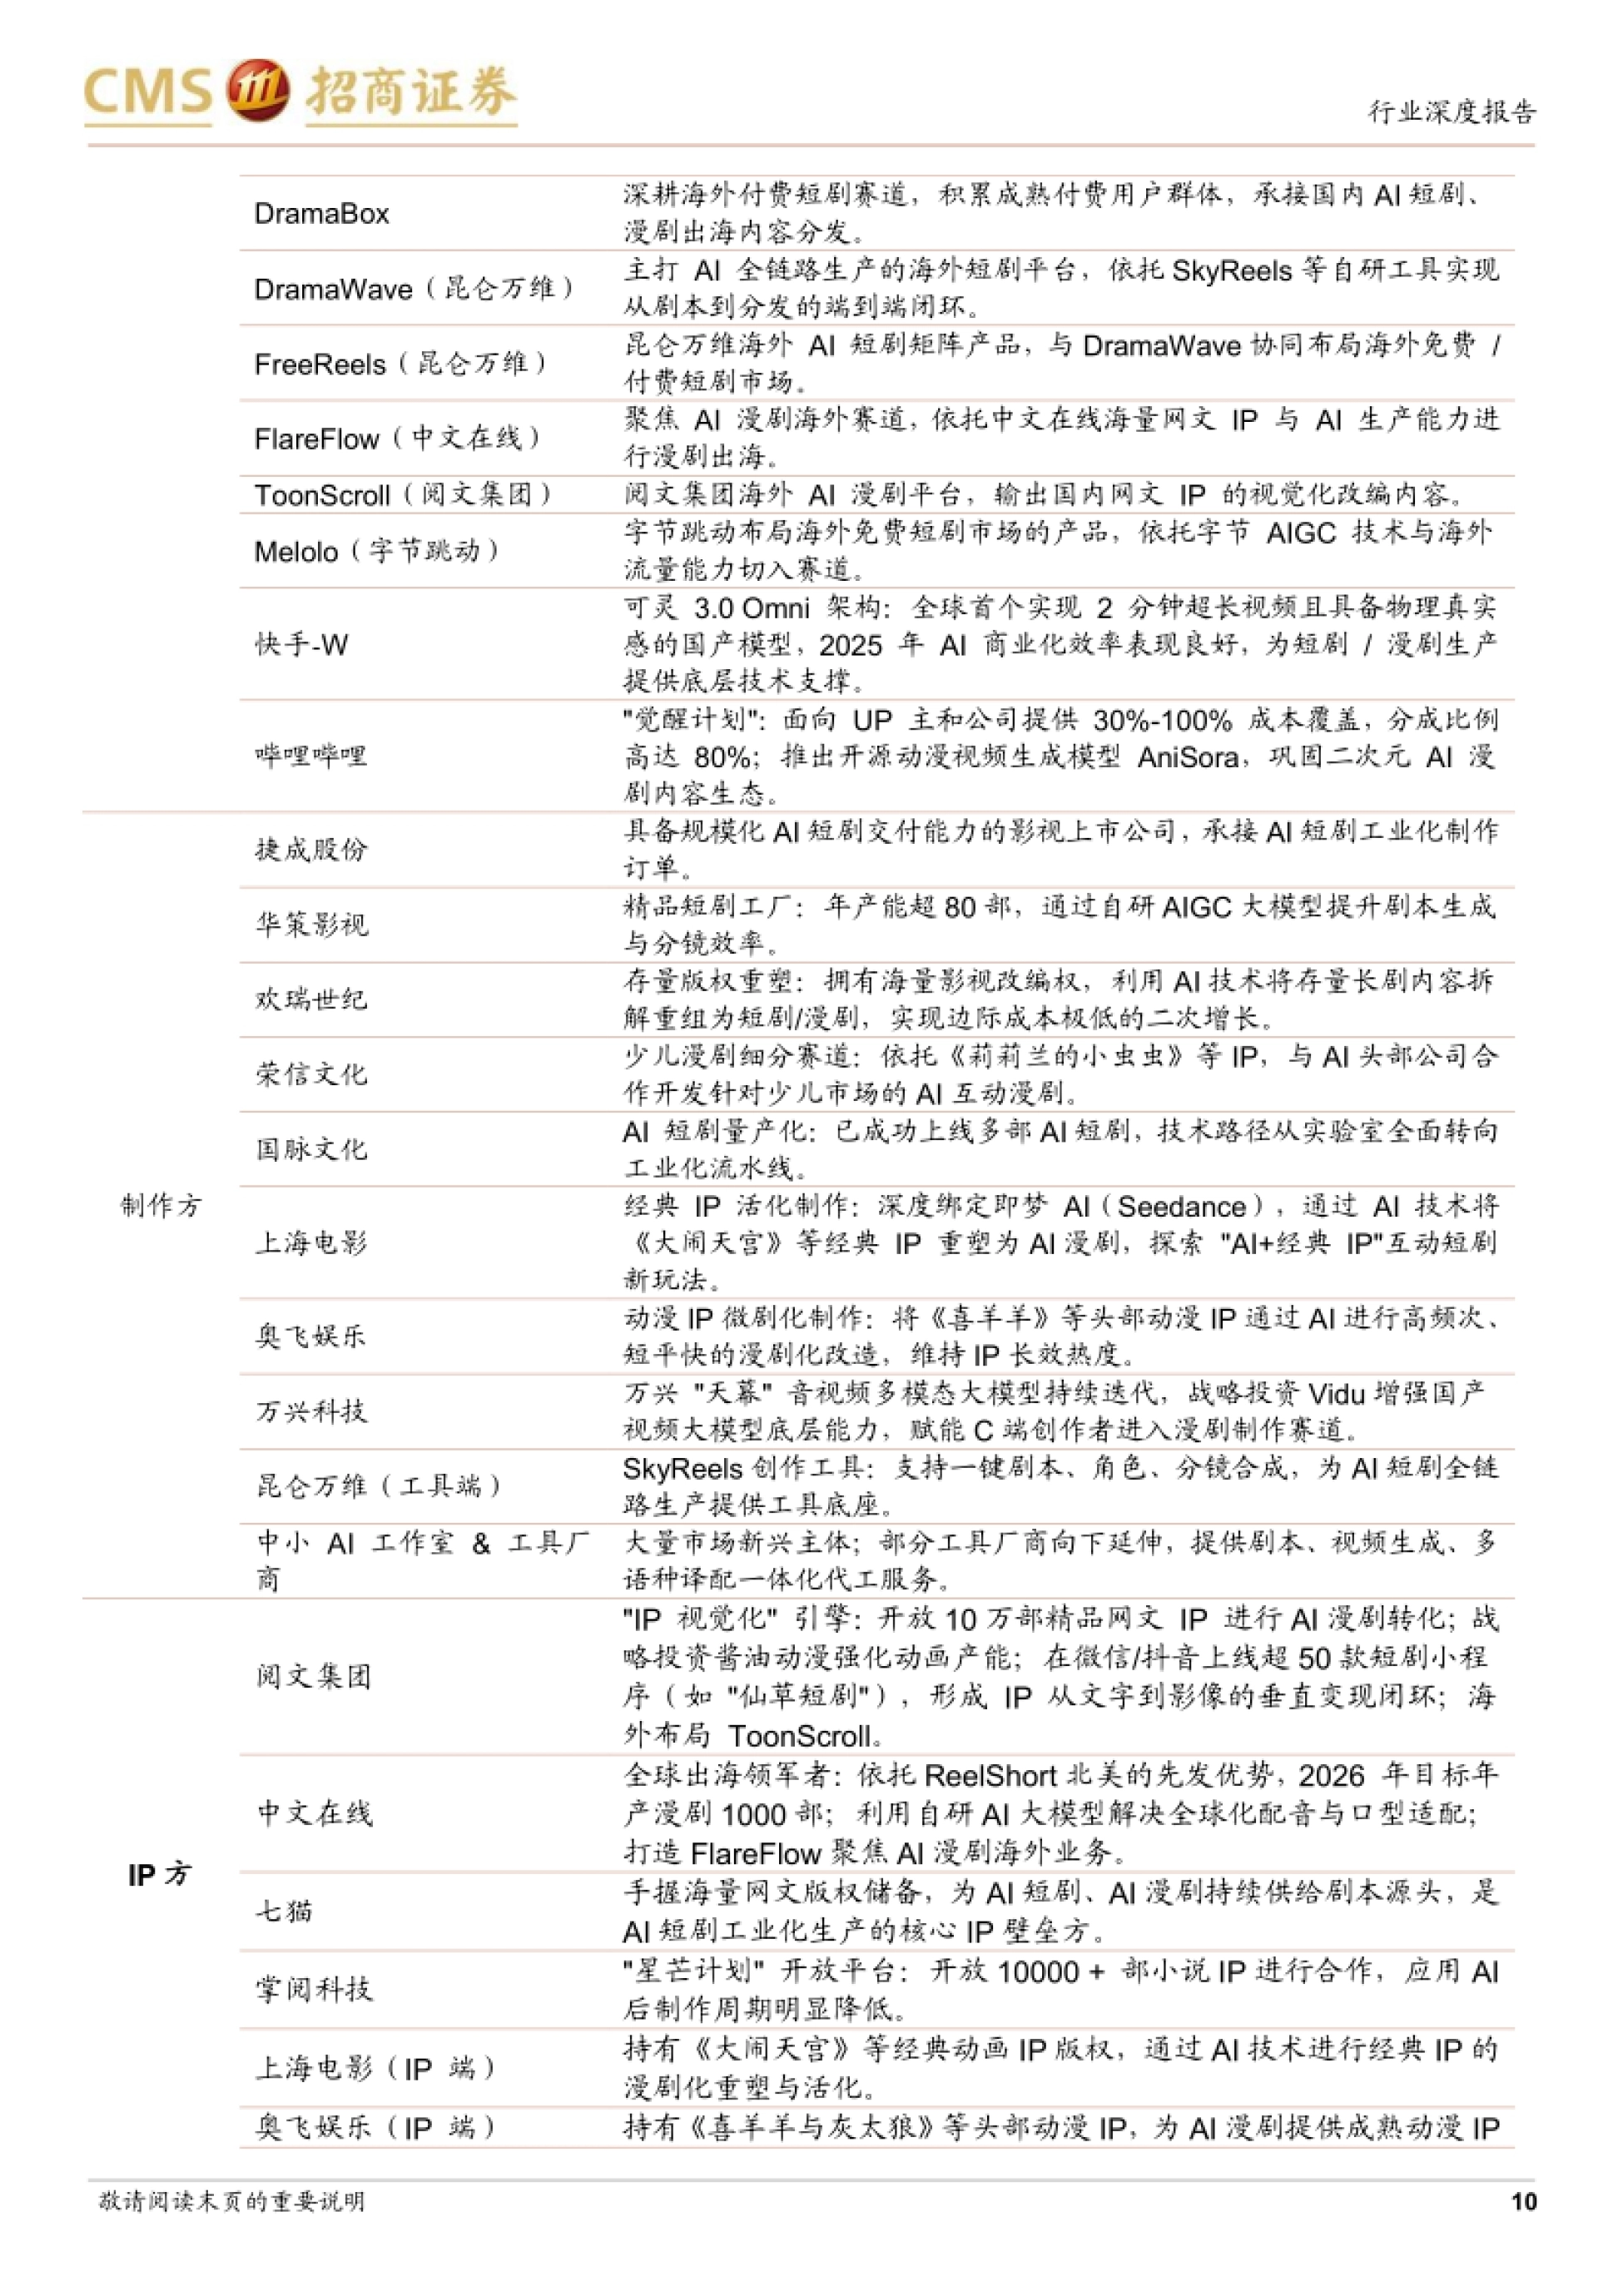
短剧产业链现在很清楚:平台方、制作方、IP 方三类主体,各自卡一个位置,谁也绕不开谁。平台方国内以红果为代表,海外是 ReelShort 和 DramaBox 深耕付费,2026 年一季度两家双平台内购收入都接近 1.4 亿美元。
昆仑万维的 DramaWave 与 FreeReels 走双线,双平台合计月活居海外首位,2026 年 6 月单月流水超 6,500 万美元。制作方这层最杂。有捷成股份这种能接工业化订单的上市公司,有华策这种年产能超 80 部的短剧工厂,也有大量中小工作室。
IP 方是上游水源。阅文开放 10 万部网文做 AI 漫剧转化,掌阅「星芒计划」开放一万多部小说,七猫手里是纯版权。变现方式也分层了。IAA 是国内主流,IAP 在海外和国内小程序跑,平台分账给中小团队兜底,IP 衍生和定制代工是增量。
平台要时长,制作方要订单,IP 方要授权次数,三种钱不能混在一个模型里算。
八、漫剧被低估了:6 亿用户,CR3 只有 37%
漫剧是这份报告里最容易被忽略的一段。它对镜头表现力和帧数的要求比真人剧低,天然跟 AI 生成适配。用户端的数字很陡。2026 年上半年国内漫剧用户规模突破 6 亿,是 2025 年 1.2 亿的 5 倍,成了短剧之外增长最快的内容形态。
成本端更陡。AI 漫剧单部 10 万至 30 万元、每分钟约 1,000 元;传统动漫每分钟 2 至 3 万元,单部 50 万到 100 万,季番超百万。产能提升 375% 以上,10 人以内的小团队能独立运转,盈亏平衡点只要 500 万到 1,000 万播放量。
格局还没固化。2025 年抖音核心漫剧厂商 172 家,合计播放 643.32 亿次,CR3 只有 37%,漫谭以 34.99 亿次居首。风险也很实在。大部分公司尚未盈利,监管与版权压力在升温,近期还出现过 AI 博主集中停更。
完整版报告有几十页图表,这里只挑了对经营判断最有用的部分讲,想全看的去运营动脉(www.yydm.cn)搜标题。
原文附录里还有分城市、分年龄的细表,做区域方案的时候能直接拿来用。
九、上星长剧、院线电影、互动影游,三条新路
2026 年 8 月 31 日,《后西游记》在湖南卫视和芒果 TV 开播,是国内首部上星的 AIGC 长剧。它是「边拍边播、边审边播」新规落地后的第一部 AI 长剧,播出期间多次拿到同时段省级卫视实时收视第一。
芒果 TV 正片播放量超 4.7 亿,还拿到了修正药业的冠名。品牌广告赞助这条路,短剧基本走不通,大屏上走通了。院线那边,博纳的《三星堆:未来往事》10 月 23 日上映,片长 100 分钟,是国内首部拿到公映许可证的 AI 院线长片。
网络端回本更快。《灵魂摆渡·浮生梦》上线首周就收回成本,系列累计分账突破 1,000 万元。平台规则也在补。爱奇艺对 AIGC 内容额外补贴 20%,优酷给全流程 AI 网络故事片设会员观影激励,独家上限 135 万元。
互动影游是另一条岔路。约 80% 头部短剧公司已入局 AI 互动剧,剪映 9 月推出 ICG Studio,把分支剧本和分镜的门槛又降了一截。
短剧卖流量,长剧卖会员,电影卖那张票,三套账本没法用同一张表算。
图源:《AI影视,AI应用的扛旗者》(第3页)
十、十家公司,和三个容易看错的地方
报告沿 IP 储备、AI 制作、分发变现三条线列了十家公司,每一家卡的位置都不太一样。芒果超媒手里是芒果灵创平台加《后西游记》;博纳是 AIGMS 制作中心、博卡电影云片场,加上自己的院线与发行能力。
阅文 2026 年上半年短剧及 AI 漫剧收入超 4.30 亿元、同比增长 230%,46 部 AI 漫剧播放破亿,规划三年每年不少于 400 部。上海电影靠《大闹天宫》这类经典动画 IP 做 AI 共创;华策押「有风国色」垂类模型;捷成股份卖的是产能和分发链路。
慈文传媒是个提醒。它 9 月发布了慈文 TV,但公司自己披露 AIGC 平台仍在建设,相关项目尚未形成收入。第一个容易看错的地方是口径。那 400 亿元是含在 1,210 亿元大盘里的,不是纯增量,别把两个数加在一起看。
第二个是播放量不等于收入。漫剧多数公司未盈利,分账规则和结算周期都还在变。第三个是报告自己列的风险:技术不及预期、中长内容商业化不确定、政策监管。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







