租赁业总资产8.41万亿,商租ROE掉到7.4%
 广告
本文解读:《2026中国租赁业调查报告-毕马威》 · 共 108 页 · 原文
租赁业这份年报的基调是稳,但稳的下面在换结构:总量还在长,钱越来越不好赚。91 户样本企业 2025 年末合计总资产 8.41 万亿元、同比增 5.6%,增速比 2023 年的 10.4% 掉了一大半。
结构上,千亿级企业占比从 2016 年末的 72.8% 降到 61.0%,百亿级阵营在扩容,集中度持续下降。真正的好消息在主业:户均租赁资产增 5.8%,第一次超过总资产增速;经营租赁资产增 16.4%,五年复合增速 14.0%。
行业 ROE 从 9.70% 退到 8.72%,同期风险成本耗用率从 6.4% 升到 7.7%,赚钱变难、赔钱变易,两头一起挤。
图源:《2026中国租赁业调查报告》(第1页)
一、先看清 8.41 万亿是怎么构成的
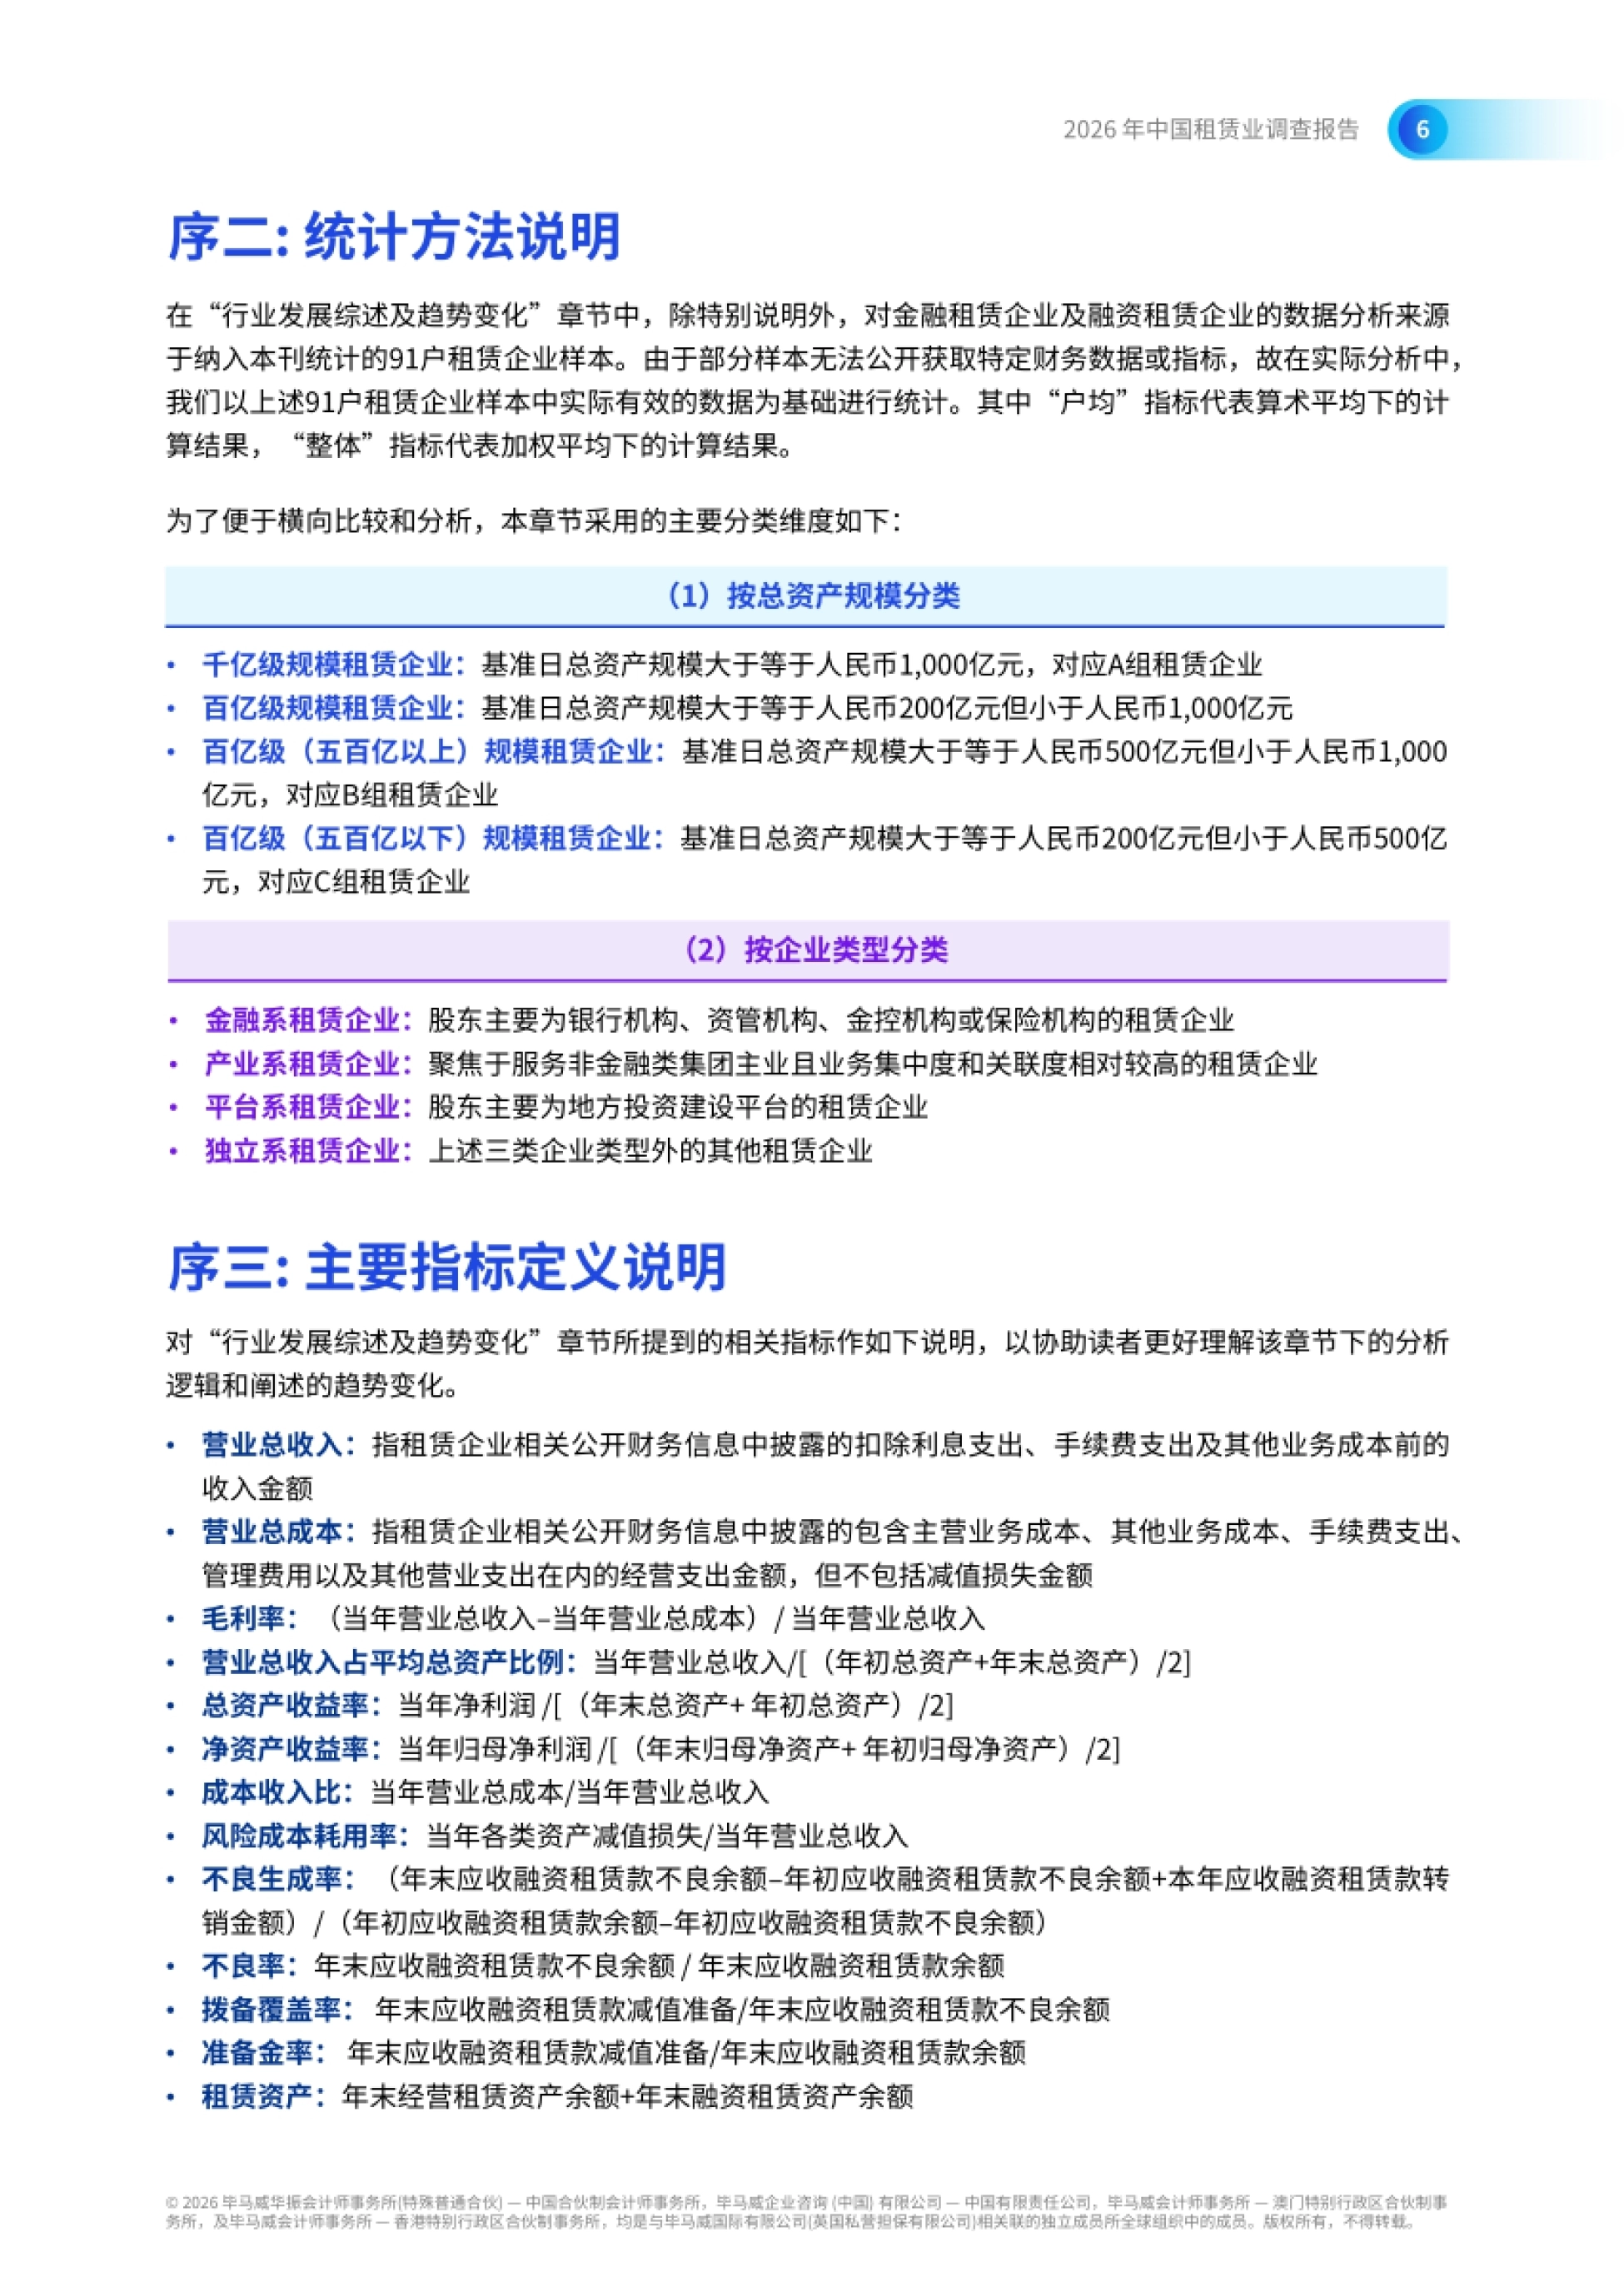
这份报告用 91 户租赁企业做样本,其中金融租赁 46 户、融资租赁 45 户,基准日总资产都在 200 亿元以上。2025 年末样本合计总资产 8.41 万亿元、同比增 5.6%。往前看五年,是从 2021 年的 6.10 万亿元一路走上来的。
按类型分,金融系 5.13 万亿元、增 8.3%,占比升到 61.0%;独立系 1.51 万亿元、占比降到 18.0%。产业系 1.40 万亿元、占 16.7%;平台系 0.36 万亿元、占 4.3%。四类企业的增长趋势在持续分化。
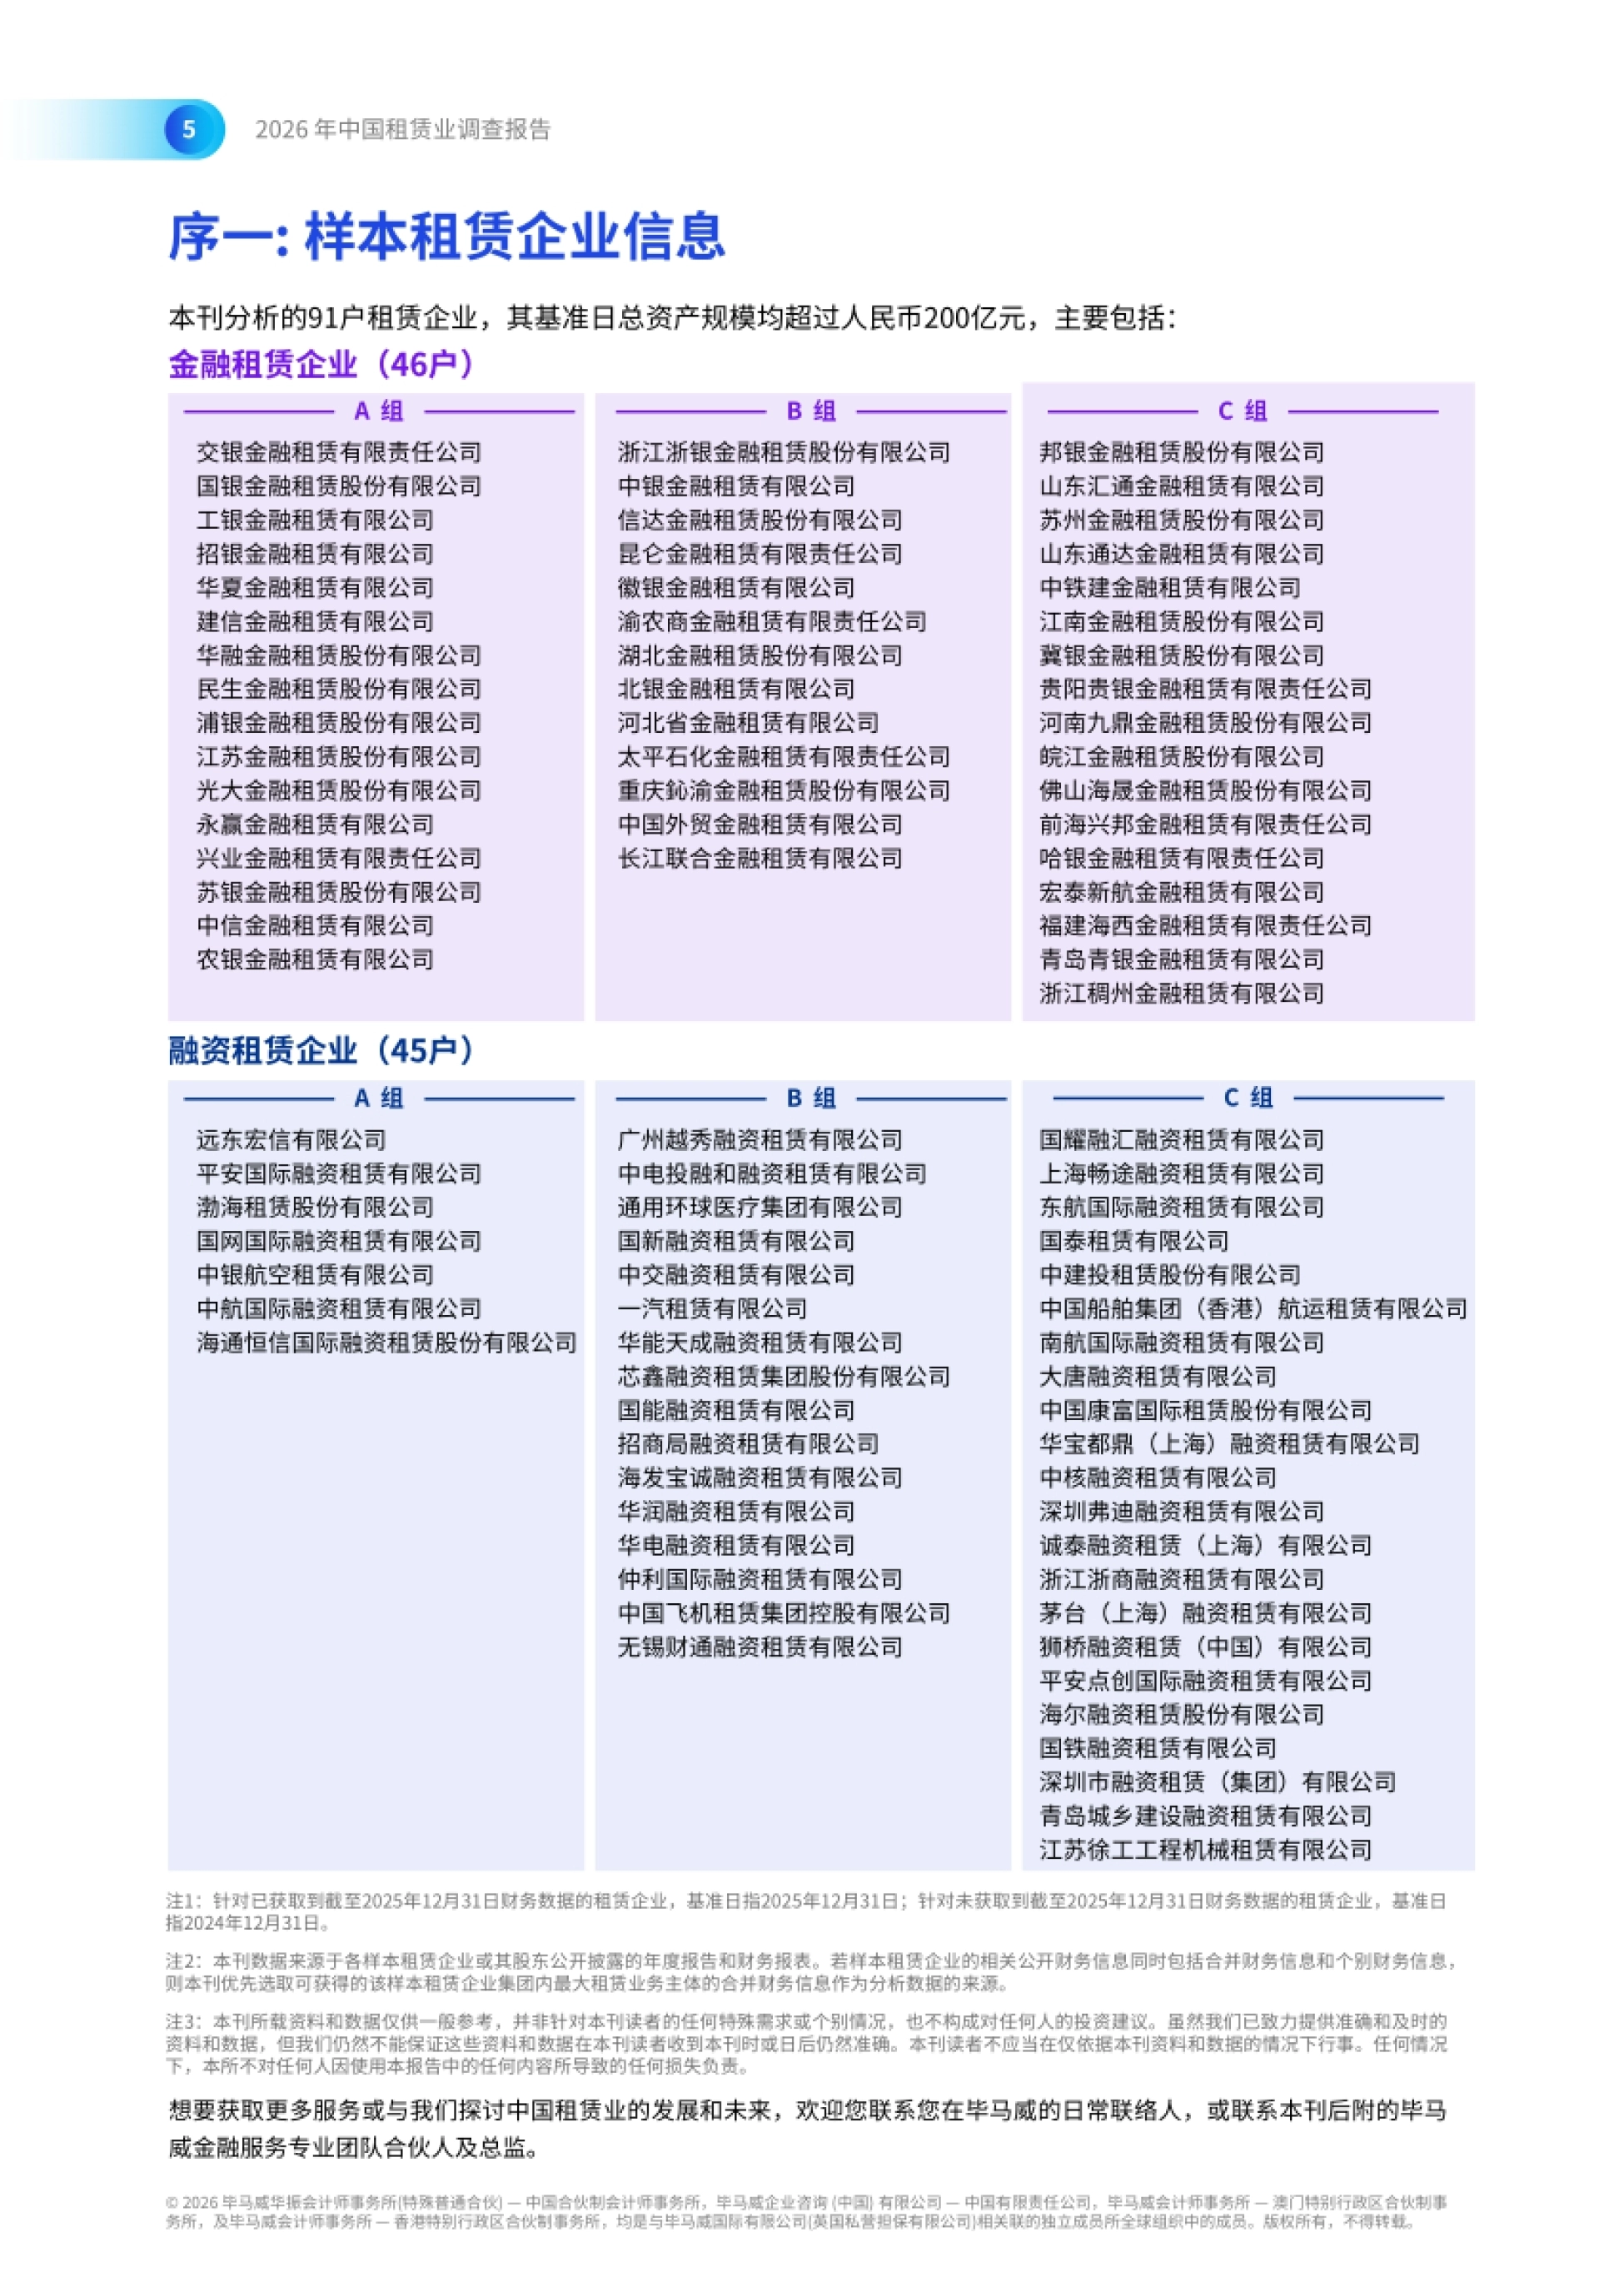
报告对口径做了说明:户均指标是算术平均,整体指标是加权平均,两者不能混着读。
图源:《2026中国租赁业调查报告》(第9页)
二、宏观:名义回暖、实际承压
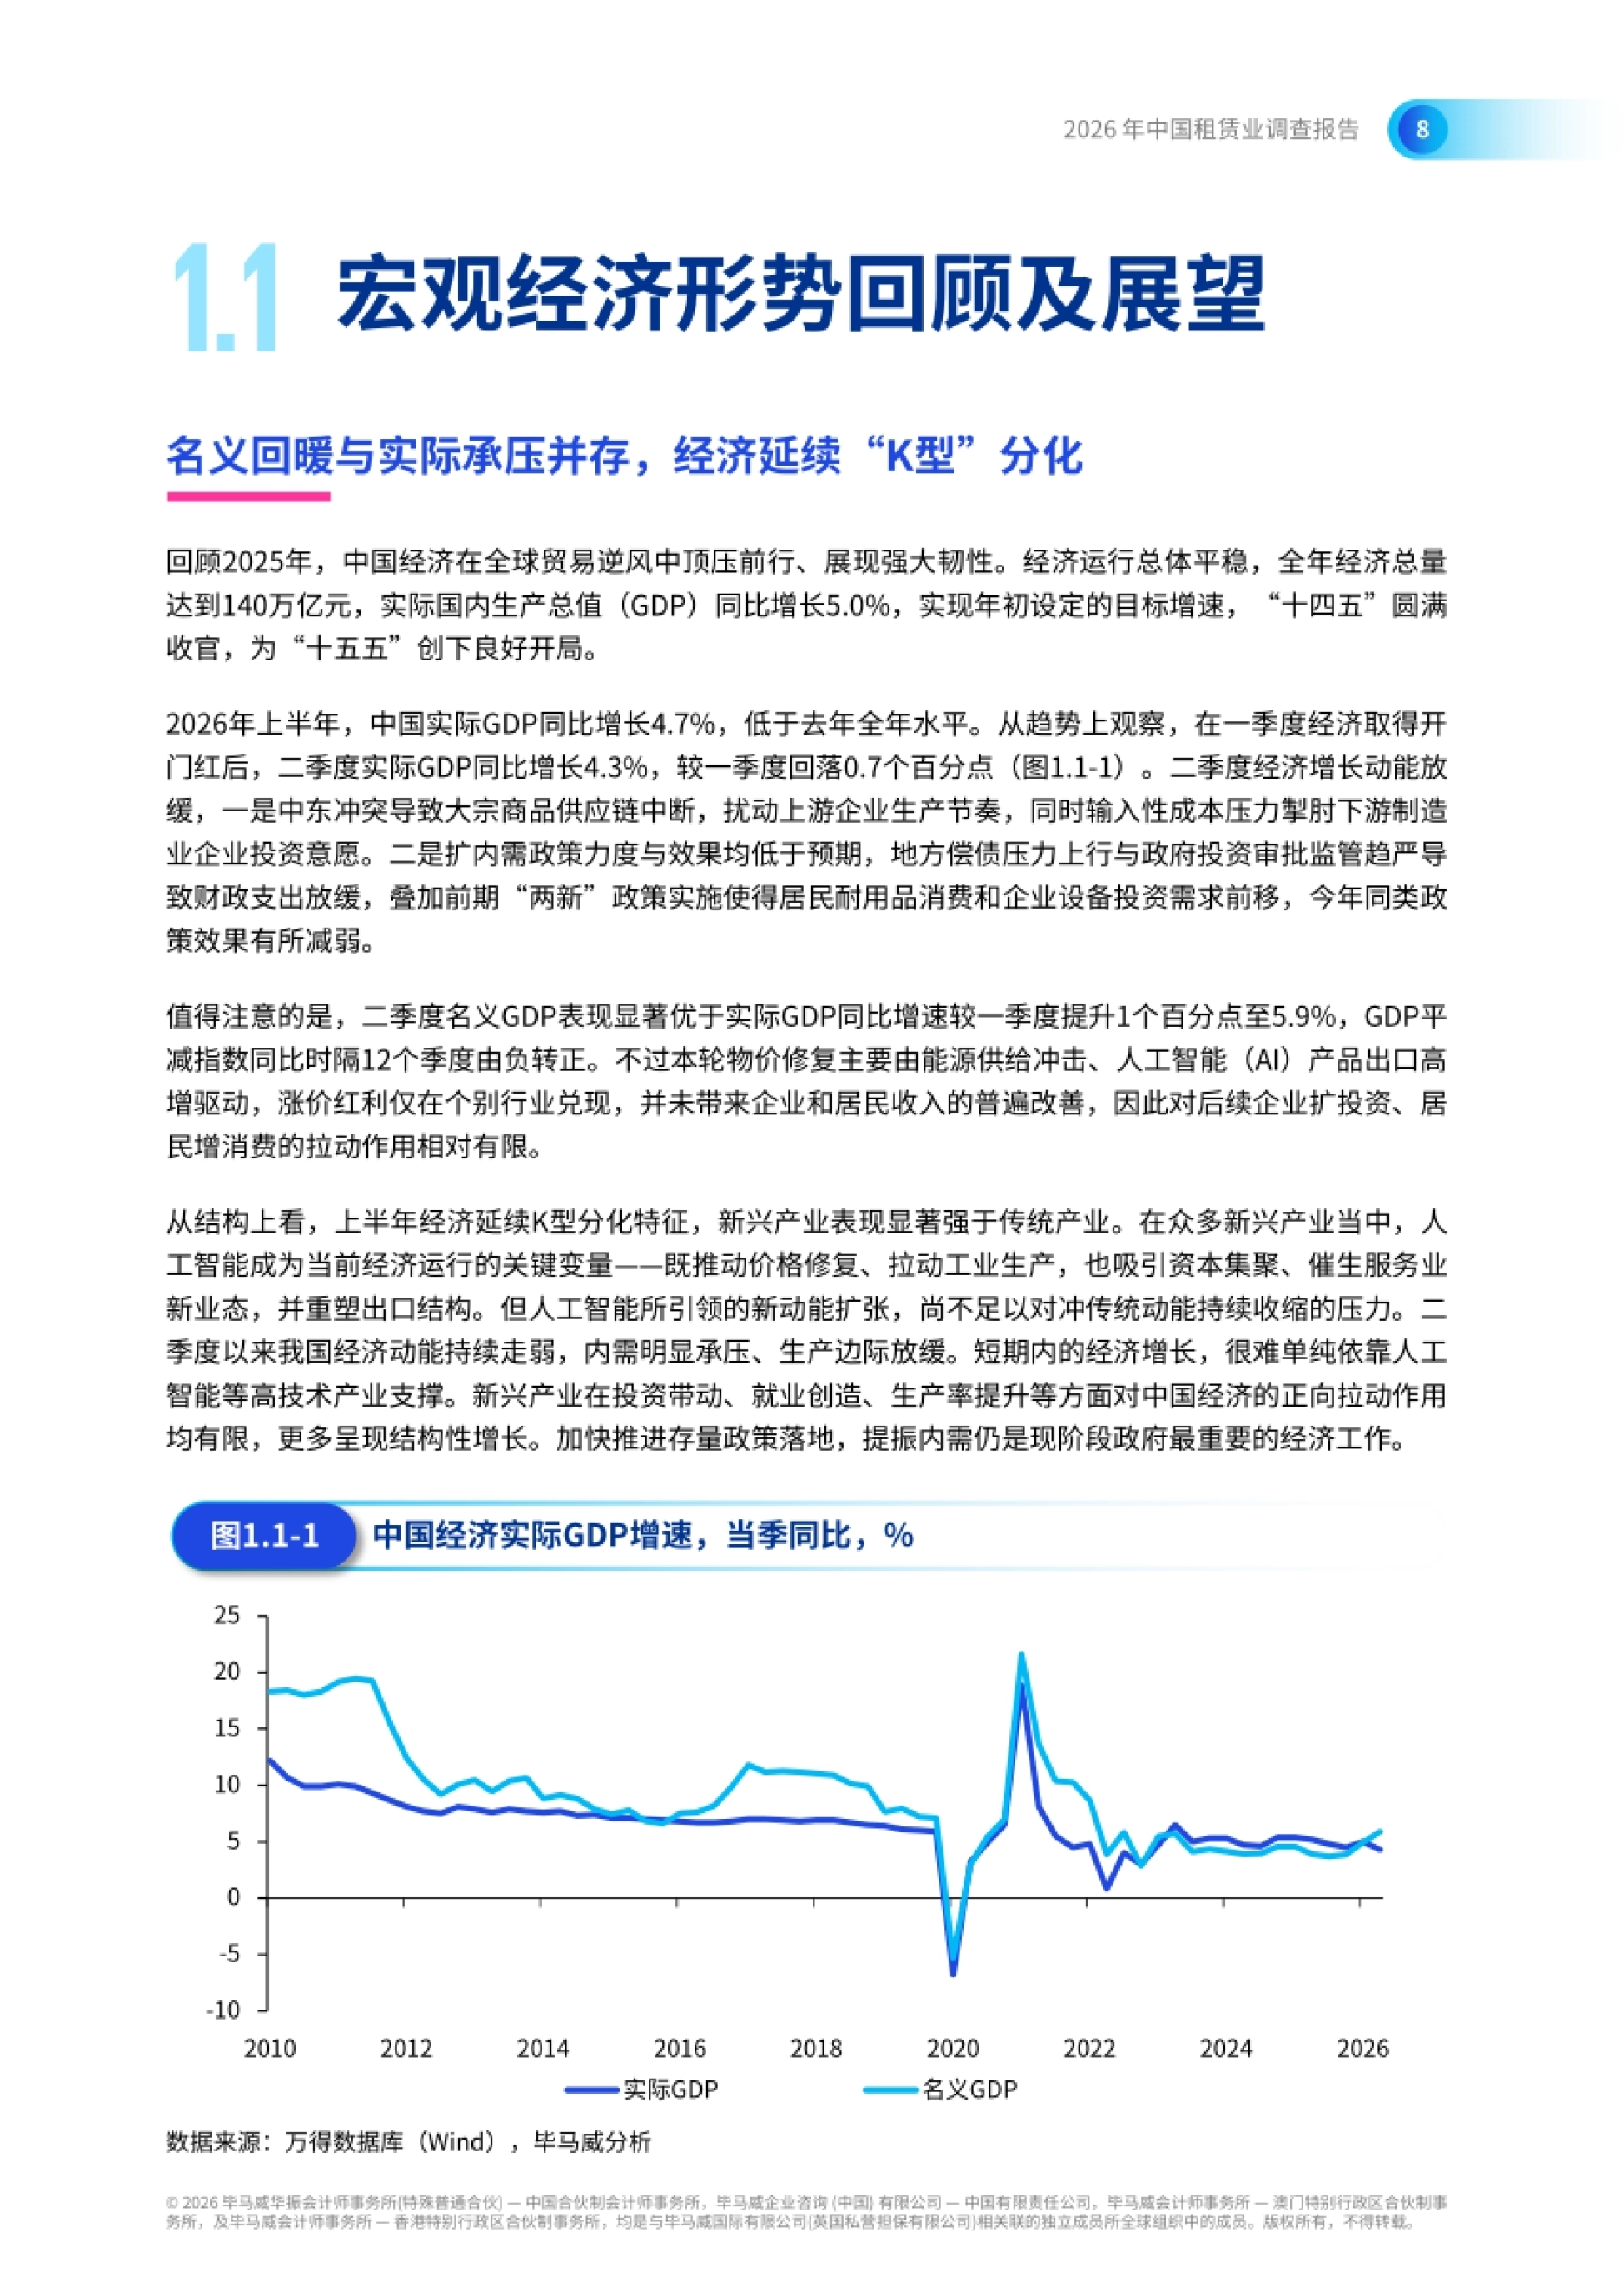
2025 年经济总量站上 140 万亿元、实际增长 5.0%。2026 年上半年实际 GDP 增 4.7%,二季度回落到 4.3%。但二季度名义 GDP 增速反而升到 5.9%,GDP 平减指数时隔 12 个季度由负转正。
报告的解释很克制:这轮物价修复主要靠能源供给冲击和 AI 产品出口高增,涨价红利只在个别行业兑现,没带来收入的普遍改善。
对租赁业来说,这意味着两件事同时发生:利率中枢下行让息差持续收窄,传统领域的合意资产越来越稀缺。政策也在收紧。融资租赁业务管理办法 2026 年 1 月起施行,明确要求以租赁物为核心、聚焦主责主业。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
类信贷模式的制度性退出,在报告里被描述成已经从预期走向现实,与 2026 年 1 月起施行的业务管理办法正好接上。
图源:《2026中国租赁业调查报告》(第10页)
三、生产与需求:K 型分化没有缓解
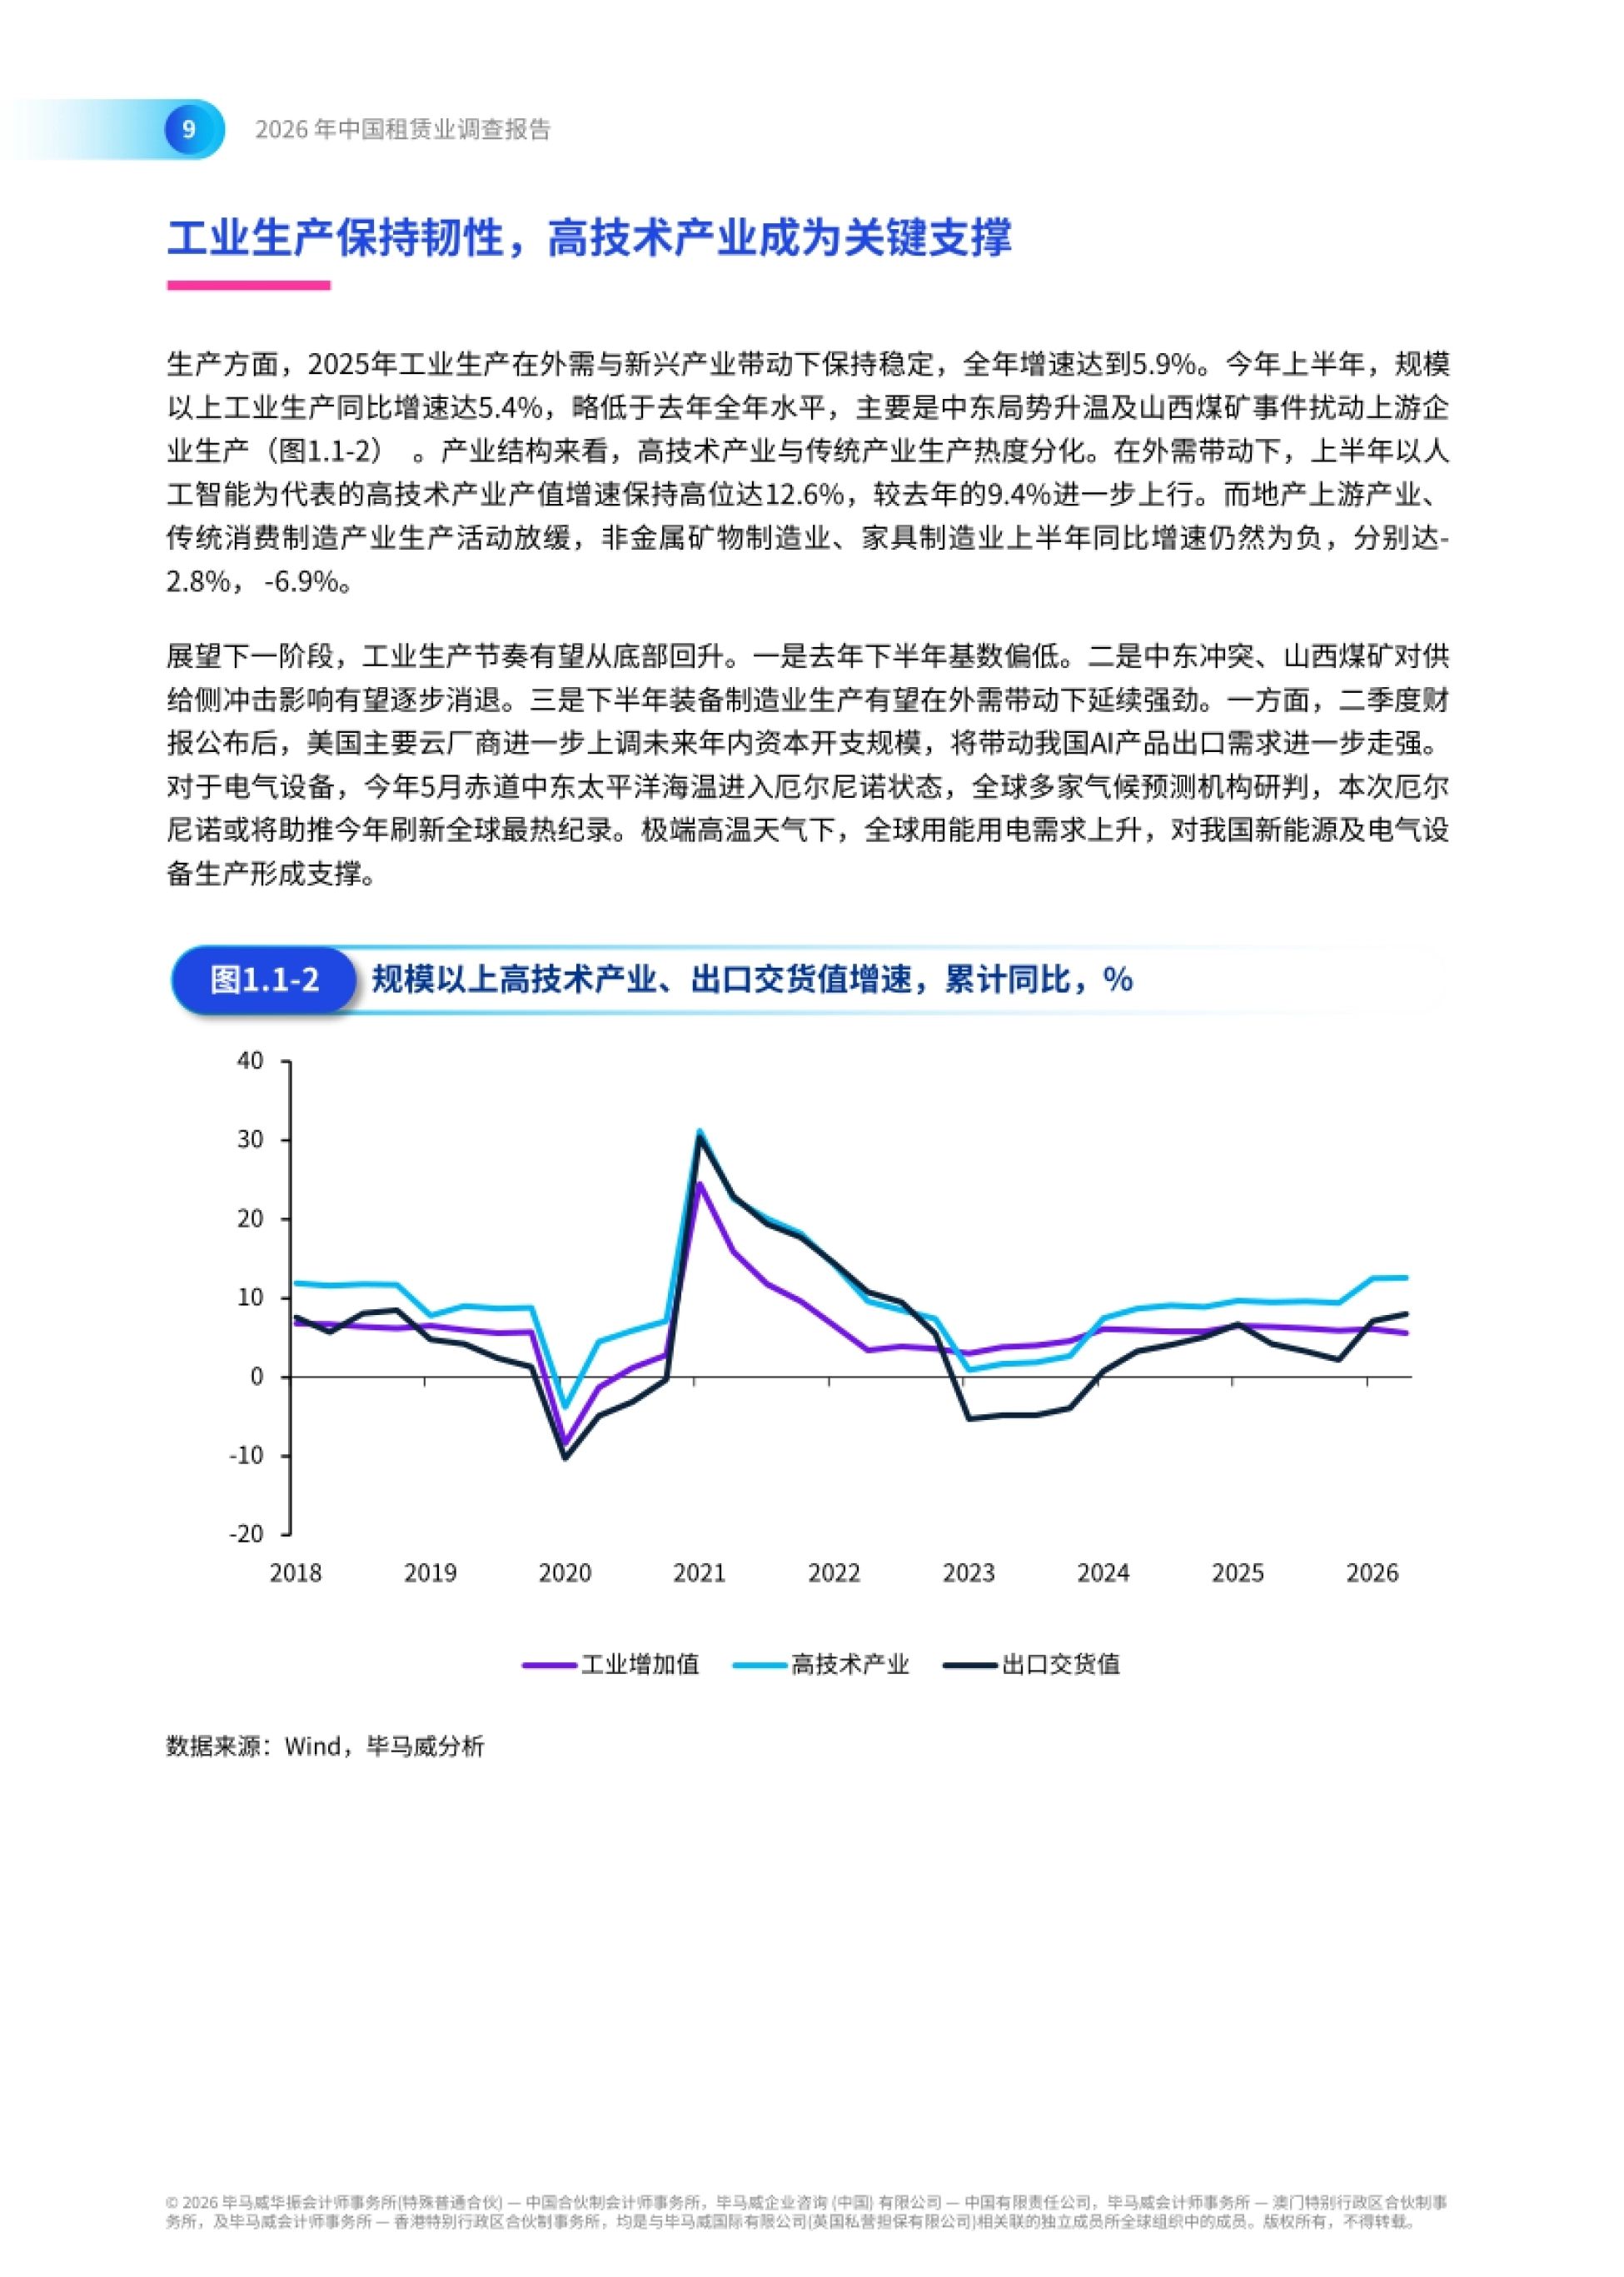
2025 年工业生产增 5.9%,2026 年上半年规模以上工业增加值增 5.4%,略低于去年全年。结构上的分化更明显:以人工智能为代表的高技术产业上半年产值增速 12.6%,比去年的 9.4% 还在上行。
地产上游等传统产业则继续承压。报告用 K 型分化来描述这个局面,新兴产业强、传统产业弱。对租赁业的直接影响在资产端:工程机械、高空作业机械这些核心租赁领域,市场增量空间有限。
新空间在另一头。算力中心、智能制造这类设备采购占比高的环节,融资租赁的渗透率正在快速提升。报告的建议很直接:拓展硬科技企业客户范围,把握向新、向优的增长空间。

图源:《2026中国租赁业调查报告》(第8页)
四、集中度下降,百亿级阵营扩容
千亿级企业合计总资产 5.13 万亿元,占样本比重从 2016 年末的 72.8% 持续降到 2025 年末的 61.0%。百亿级(五百亿以上)占比从 18.1% 升到 23.5%,百亿级(五百亿以下)从 9.1% 升到 15.5%。
户数上,2025 年末千亿级 23 户、百亿级(五百亿以上)29 户,比 2024 年末各多了 1 户和 3 户,两档合计多出 4 户,中间层在变厚。
千亿级占比九年降了 11.8 个百分点,这个行业正在变散,而不是变集中,头部也不再一家独大。
金租与商租的分化出现在同一个位置:百亿级(五百亿以上)商租企业户均总资产首次由增转降,降幅 0.8%。同期百亿级(五百亿以下)金租户均总资产增 12.3%,还处在规模高速扩张通道。
报告据此判断,行业增长动能正从规模扩张驱动,转向结构与质量驱动,往后拼的不是谁资产更大,而是谁的结构更稳。
图源:《2026中国租赁业调查报告》(第3页)
五、资本补充提速,杠杆反而在降
2025 年末,91 户样本户均实收资本 61.69 亿元、增 7.2%;户均净资产 142.94 亿元、增 7.5%。净资产增速 7.5% 高于总资产增速 5.6%,这是杠杆下降最直接的一个体现。
金租户均资本充足率 14.7%,多年维持在 13% 到 15% 区间;千亿级金租户均实收资本 115.56 亿元、增 14.9%。商租这边,户均总负债 606.34 亿元、降 1.5%,是 2016 年以来首次下降;整体资产负债率 81.2%,降了 2.5 个百分点。
分类型看,独立系负债率降到 80.7%,处在行业低位;平台系逆势升到 81.4%,因为资产投放还在增长,两类风控取向在这组数里分了岔。

图源:《2026中国租赁业调查报告》(第2页)
六、聚焦主业:经营租赁五年复合增 14%
户均租赁资产 812.21 亿元、增 5.8%,比上年的 3.9% 提了 1.9 个百分点,也超过了户均总资产 5.6% 的增速,这是样本内主业增速第一次反超总资产。
租赁资产增速跑赢总资产增速,说明扩张真的落在了租赁物上,而不是应收款。
经营租赁更猛:户均 278.42 亿元、增 16.4%,2020 到 2025 年复合增速 14.0%,远高于总资产的 6.7%。金租的经营租赁户均从 2020 年的 136.42 亿元增到 313.99 亿元,复合增速 18.1%;商租从 156.32 亿元到 224.12 亿元,7.5%。
但结构上仍有短板。经营租赁占租赁资产的比例,金融系 27.3%、独立系 20.3%,产业系只有 5.3%、平台系 0.9%。报告的评价是,平台系和产业系的租赁物经营模式与风险管控能力,还有提升空间。
图源:《2026中国租赁业调查报告》(第4页)
七、资产质量:不良率降了,两类企业在反向走
2025 年末行业融资租赁业务整体不良率 1.3%,比上年降 0.1 个百分点。拆开看是两条相反的线:金租从 1.1% 降到 0.9%,商租从 2.2% 升到 2.3%。处置力度确实在加大。行业户均核销不良应收融资租赁款 3.31 亿元、增 71.4%;百亿级(五百亿以上)商租从 0.76 亿元跳到 4.00 亿元。
但不良生成率抬头了:行业从 0.36% 升到 0.39%,金租从 0.16% 升到 0.28%,商租从 1.04% 降到 0.77%。报告点出一个关键:资产处置渠道是否通畅,是商租特别是国有商租控制资产质量指标的关键因素。

图源:《2026中国租赁业调查报告》(第5页)
八、拨备:299.7% 背后是 325.8 个百分点的差
行业整体拨备覆盖率 299.7%,比上年 271.6% 升了 28.1 个百分点,连续多年保持增长。但两类企业的差距极大:金租 453.3%,商租 127.5%,相差 325.8 个百分点。
商租不良生成率高于金租,拨备覆盖率却只有人家的四分之一,这不是同一本风险账。
准备金率上,商租整体 2.5%,千亿级商租 2.4%——自统计以来首次低于商租行业平均水平。独立系从 2.9% 降到 2.8%。报告认为,这些群体风险拨备的充分性有待持续检验。
逻辑上说不太通的地方在这:商租的不良生成率明显更高,拨备水平却低得多,两类企业面临的计提压力根本不是一回事。
图源:《2026中国租赁业调查报告》(第7页)
九、盈利:降本见效,但被风险成本吃掉
户均营业收入 62.94 亿元、增 5.4%。商租增 7.6%,高于金租的 3.2%;平台系增 27.2%,是行业最高。利润端就分叉了。金租户均净利润 13.67 亿元、增 12.7%,ROE 9.9%;商租 10.00 亿元、降 10.2%,ROE 从 8.6% 掉到 7.4%。
行业整体 ROE 从 2023 年的 9.70% 到 2024 年的 9.17%,再到 2025 年的 8.72%,三年退了将近 1 个百分点,而且是逐级下台阶、中间没有一年反弹。
成本收入比降 1.7 个百分点,风险成本耗用率升 1.3 个,一进一出刚好抹平,管理上省下来的钱全填了风险的口子。
分类型看最清楚:产业系风险成本耗用率 9.4%,比上年 5.1% 接近翻倍;平台系 7.7% 反而下降,撑住了它的高 ROE。总资产收益率 1.32%,规模越小反而越高:百亿级(五百亿以下)1.70%、千亿级 1.19%。规模摊薄边际收益,写在这组数里。
图源:《2026中国租赁业调查报告》(第6页)
十、转型的命题,和三个读数的提醒
报告的热点章节标题很直白:从类信贷到真租赁。它把这场变化称作从资金中介到资产运营商的范式革命。监管口径也收紧了:禁止把构筑物、无形资产作为租赁物,要求可移动、可处置、可确权,直租占比导向进一步强化。
转型的核心不是合规,而是价值创造逻辑的重构:从吃利差转向赚多元,收入结构得先换一遍。
报告认为路径是回归本源、深耕产业、拥抱技术三件事,落脚点是租赁物的全生命周期运营和价值管理。提醒一,这是 91 户、总资产 200 亿元以上企业的样本,中小租赁公司不在其中,别把结论直接套过去。
提醒二,户均和整体是两个口径,一个是算术平均、一个是加权平均,引用时要说明用的是哪个。提醒三,商租的不良与拨备是两本账。看资产质量别只盯不良率,拨备覆盖率和准备金率得一起看。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。