烘焙店一年净减6.2万家,鲜度这门生意换人做了
 广告
本文解读:《2026中国新鲜零食市场蓝皮书-BakeryChina&高岩科技》 · 共 77 页 · 原文
这份蓝皮书真正想说的不是「东西要做新鲜」,而是「新鲜要能被稳定供应、合理定价、高效复制」。先看一组收缩的数字:2026 年上半年现制烘焙门店 32.1 万家,比一年前少了 6.2 万家,同比降 16.2%; 现制饮品只微增 1.4%,远低于上一年的约 7.0%;熟食卤味降 8.2%,一年净减 2.6 万家。
需求并没有消失。高岩科技与 Bakery China 把「鲜」拆成两层:既是产品属性,也是零售效率问题, 因为鲜度要由加工方式、供应链、陈列、补货和消费节奏共同完成,每往前一步,损耗和管理成本就涨一格。
报告在 2026 年 9 月监测了 21 个新鲜零食品牌、1,356 个在售 SKU,能观察到明确鲜度表达的只有 27.1%; 换成 180 款热销产品看,这个比例升到 34.4%。
鲜度不是把整盘货都做鲜,而是用三成商品把人拉进门,剩下七成负责宽度和周转。

图源:《2026中国新鲜零食市场蓝皮书》(第1页)
一、先把结论摆出来:鲜是成本项,不是形容词
现制烘焙从 2025 年二季度起持续收缩,近一年净减 6.2 万家, 报告注明,下降主要集中在一二线城市。现制饮品是三个业态里唯一还在增长的,但 1.4% 的增速比上一年的约 7.0% 差了一大截, 扩张动能明显减弱,行业整体转入存量博弈。
熟食卤味更直接,一年净减 2.6 万家、同比降 8.2%,报告把这一阶段定性为「存量调整期」。三个业态一起承压,需求却没有跟着消失。报告的解释是消费入口在重新分配, 原本属于专门店的鲜食消费,正被更多业态分走。
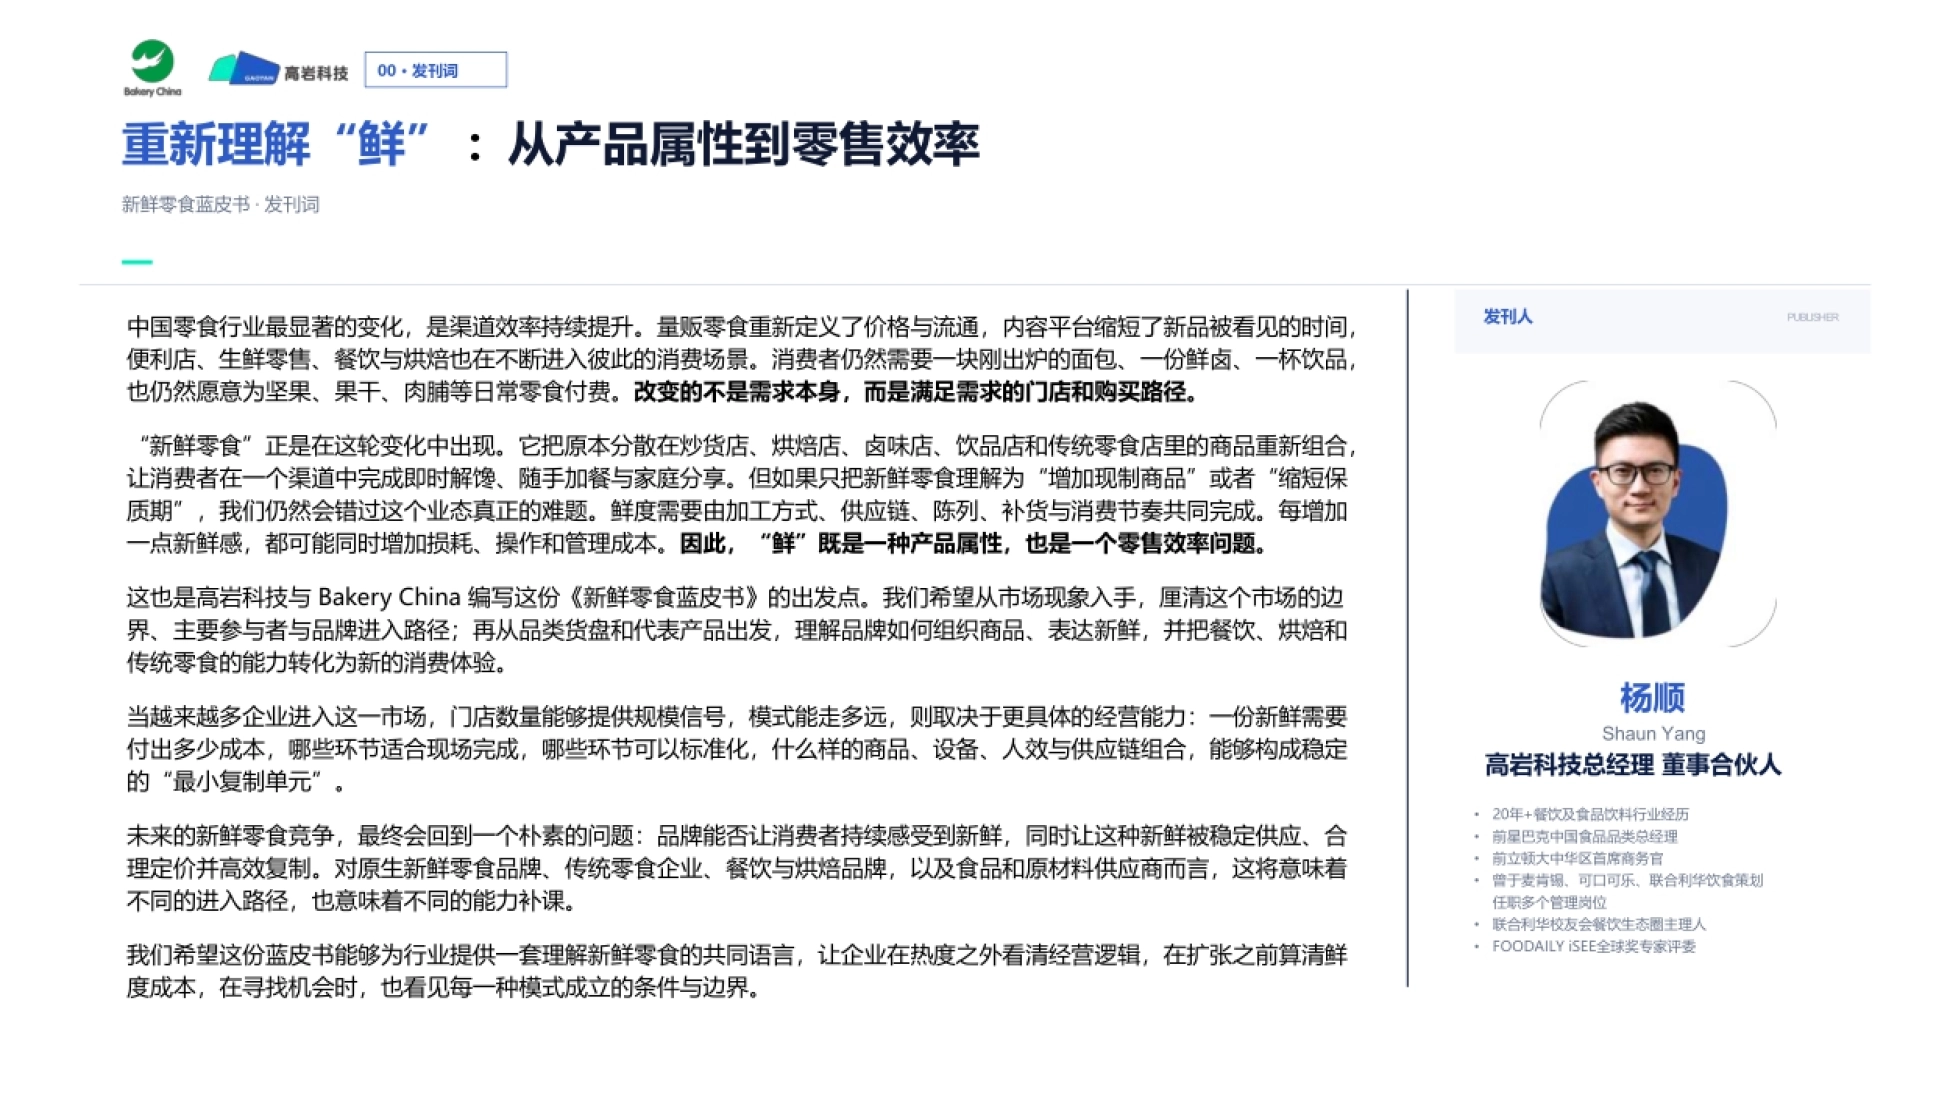
所以这本蓝皮书讨论的不是一个新品类,而是烘焙和零食被重新组织进终端零售之后, 企业在货架、周转、场景之间怎么重新取得平衡。
凡是能被顾客感知到的鲜,背后都对应一笔可以被算清楚的账。
图源:《2026中国新鲜零食市场蓝皮书》(第6页)
二、五章骨架:从现象一路推到终局
报告分五章:市场现象、品牌格局、品类货盘、产品创新、未来竞争。这条线是从需求端推到经营端,不是并列的五块内容。
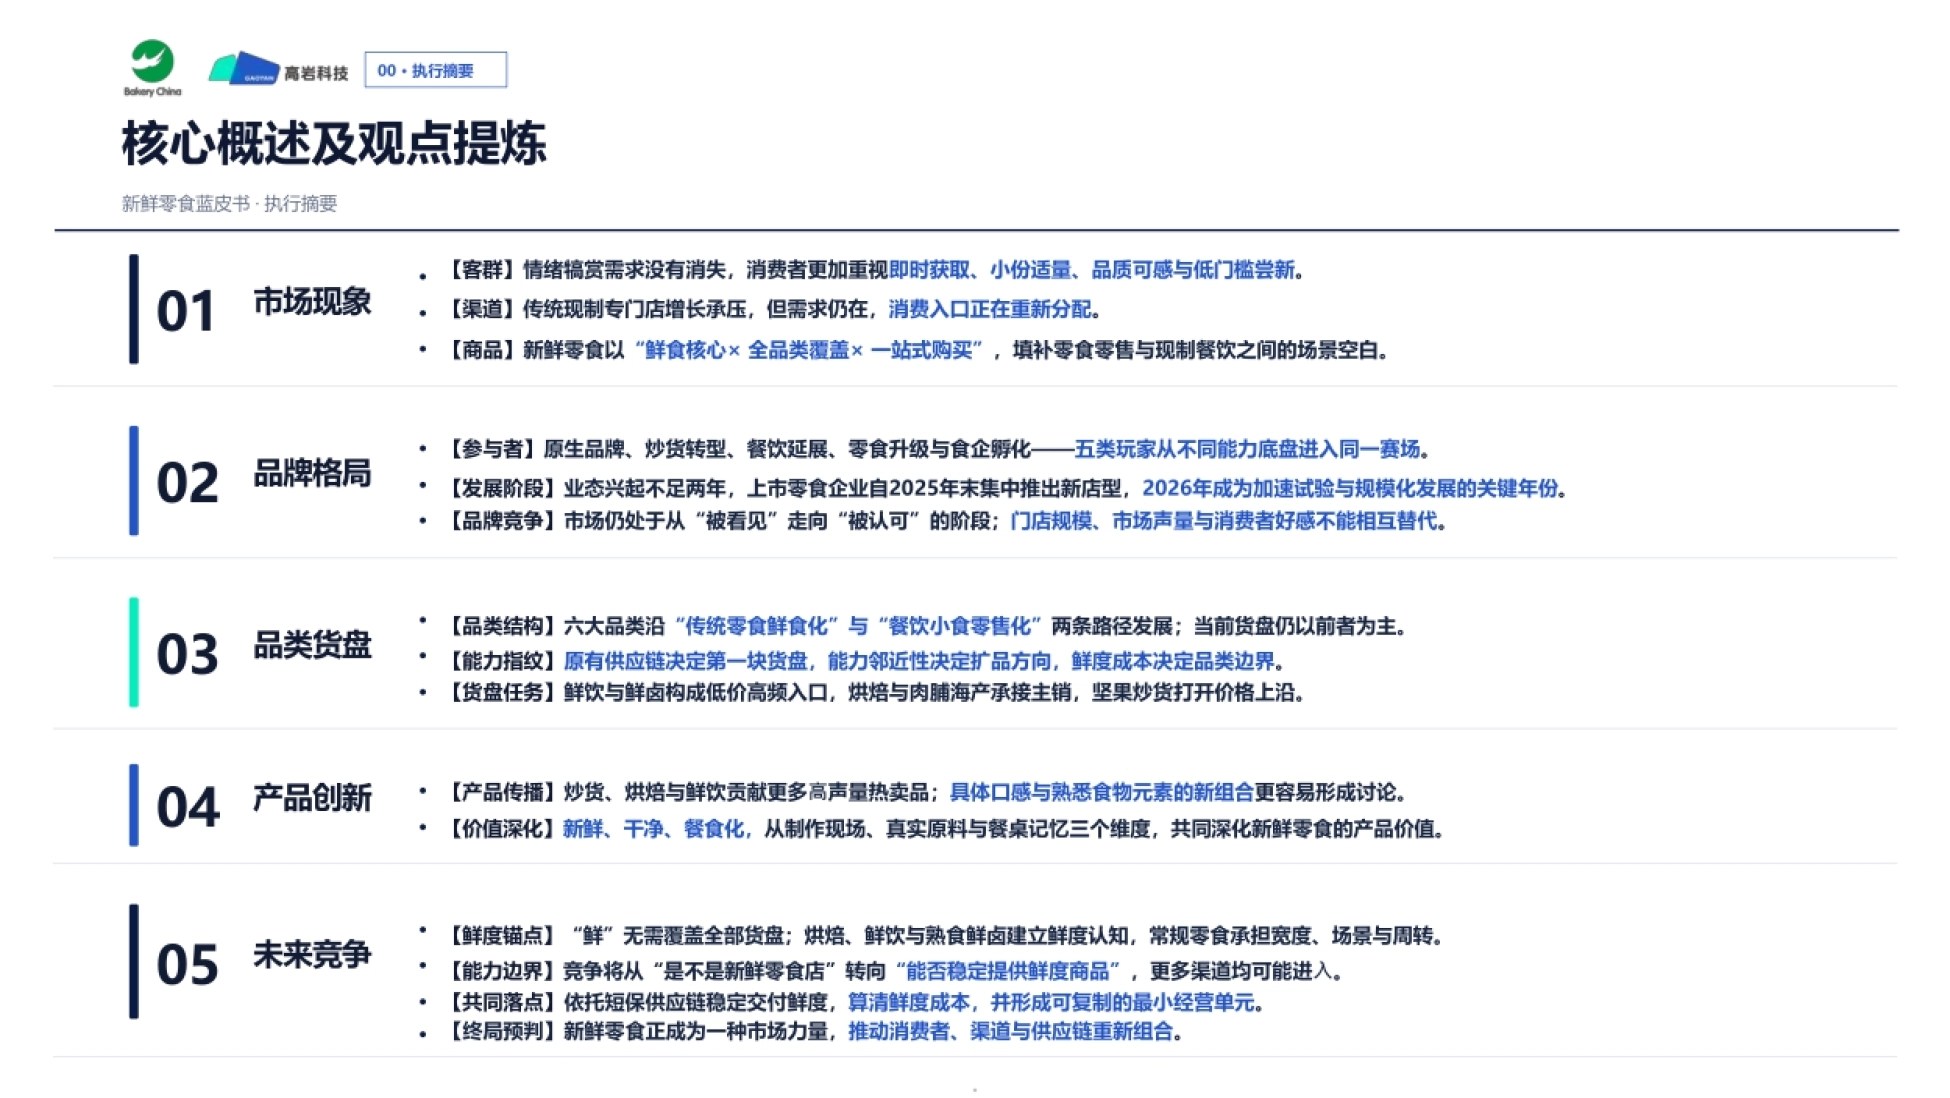
第一章拆客群、渠道、商品三件事,结论是消费者的价值判断变了,传统专门店接不住, 新鲜零食店靠「鲜食核心×全品类覆盖×一站式购买」补位。
第二章把人分成五类:原生品牌、炒货转型、餐饮延展、零食升级、食企孵化, 并给出一个时间判断——业态兴起不足两年,上市零食企业从 2025 年末开始集中推新店型。
第三章拆货盘,把六大品类沿「传统零食鲜食化」和「餐饮小食零售化」两条路径分开看, 再用「能力指纹」解释每家为什么长成这个样子。
第四章看产品,炒货、烘焙、鲜饮贡献了更多高声量热卖品;第五章收在鲜度锚点和最小复制单元上。

图源:《2026中国新鲜零食市场蓝皮书》(第7页)
三、客群的五个数字,指向同一种买法
39.7% 的消费者会因为心情不好而吃零食解压。犒赏需求还在,只是不再靠大包装和囤货来完成。29.0% 选择「随时立刻补货、不等折扣」,46.2% 偏好内部独立小包装。即时和小份,成了两个硬指标。
51.0% 会主动了解原料、成分及功能,品质要能感知;71.4% 对网红休闲食品有较高尝试意愿,尝新的门槛在降低。把这五个数放在一起,客群画像很清楚:要即时、要小份、要看得见的品质、要低成本的尝新。 四个要求叠起来,正好指向「宽而浅」的货盘。
对门店的含义是,货架要用更多小份 SKU 去覆盖一天里的不同时刻, 早间通勤、下午加餐、晚间解馋,每个时段都需要一个自己的主角。
客群没有变心,变的是完成一次犒赏所需要的时间和份量。

图源:《2026中国新鲜零食市场蓝皮书》(第8页)
四、三类现制店在收缩,缺口让出来了
报告把需求流向画成两条线。线上是生鲜电商,靠即时到家降低获取新鲜食品的时间和决策成本; 线下是新鲜零食集合店,靠多品类和一站式兼顾新鲜感与逛购体验。
这两条线其实在抢同一件事:把「专门去一趟」变成「顺手买一下」。 专门店的问题不在于产品不好,而在于它要求顾客为了一次消费做一次行程安排。
新鲜零食店的门店模型反过来,用多个品类摊薄一次到店的获客成本, 顾客来一次可以带走三样东西,客单价和连带率同时被抬起来。
所以报告说需求没有消失、入口在重新分配。这句话对开店的人比对着报告研究的人更有用: 选址要看的不是同行密度,是附近还有没有没被满足的鲜食场景。
图源:《2026中国新鲜零食市场蓝皮书》(第9页)
五、它的空位在「六类货摆进一个门」
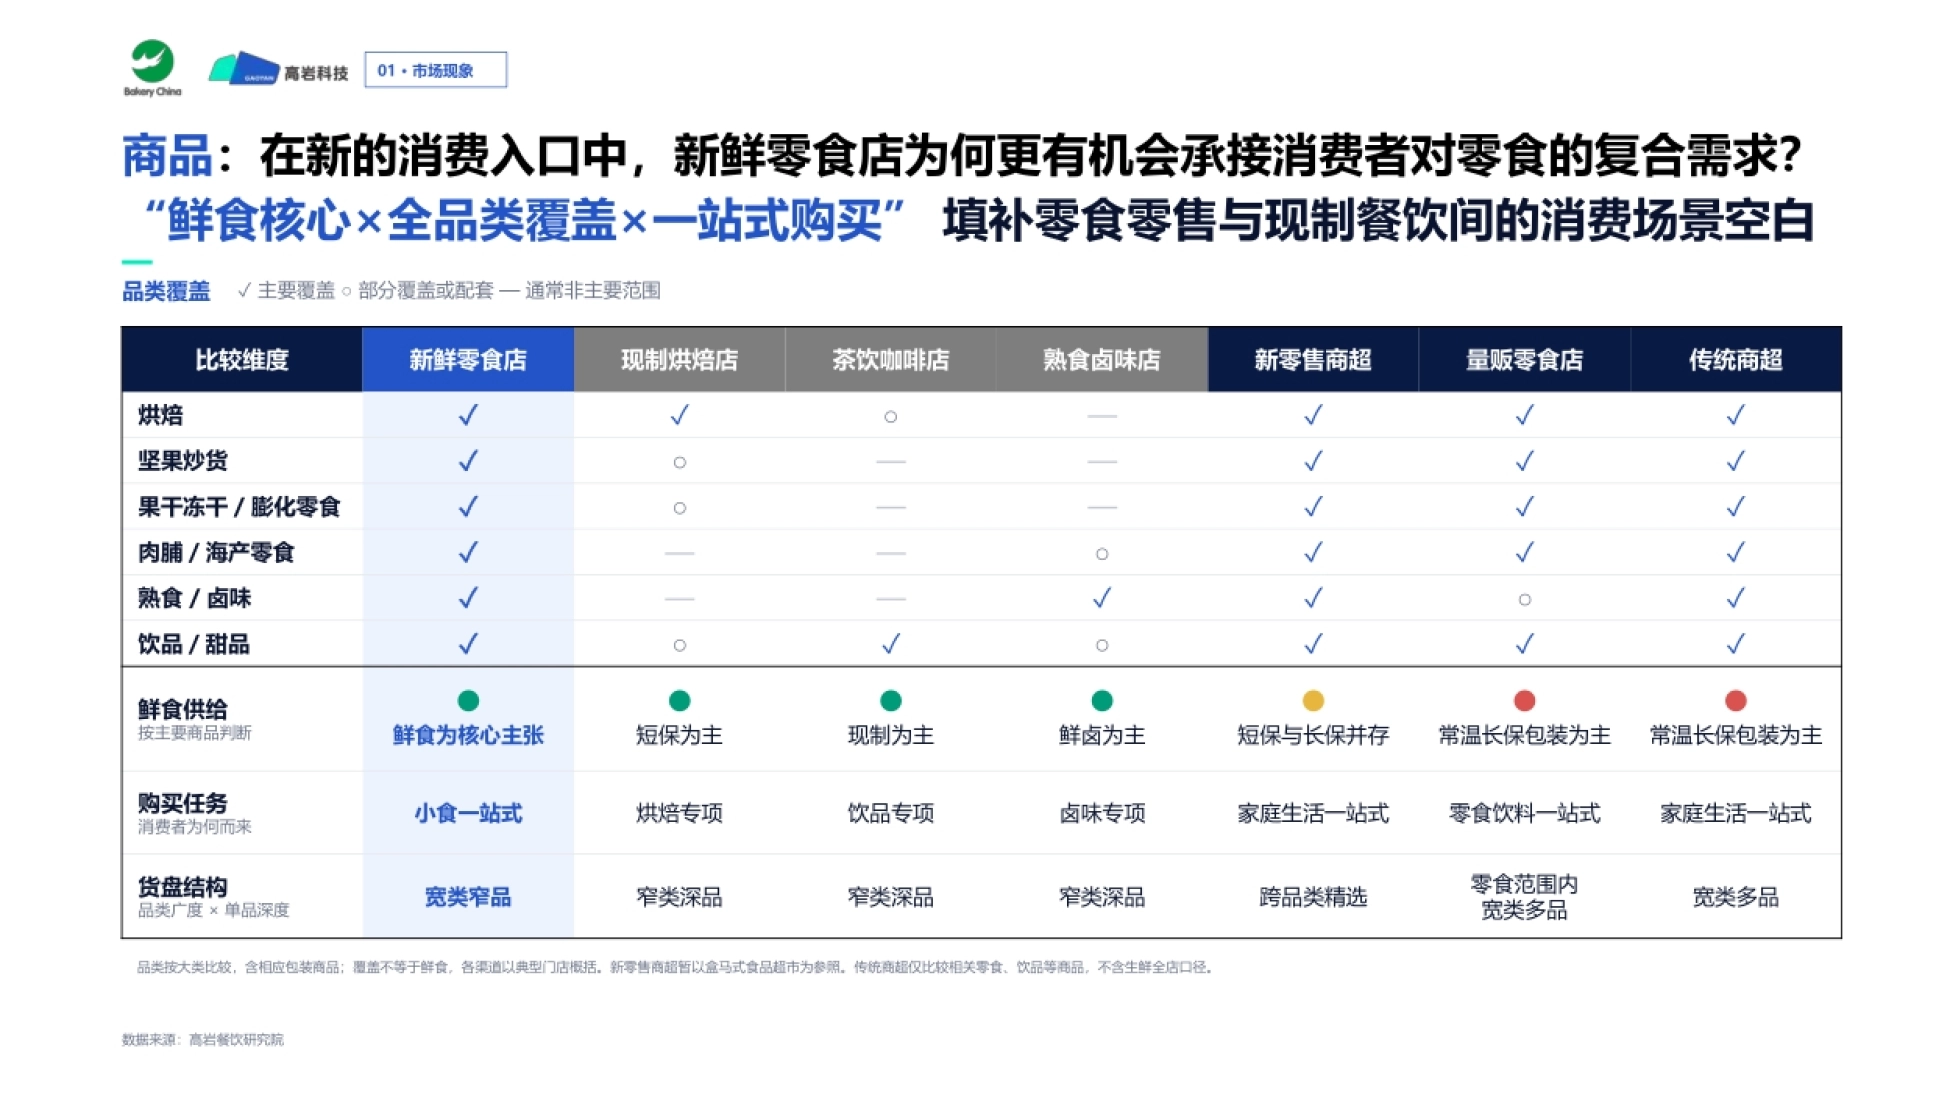
报告做了一张七种渠道的品类覆盖对照表,把新鲜零食店、现制烘焙、茶饮咖啡、熟食卤味、 新零售商超、量贩零食、传统商超摆在同一张表上比。
结果很干脆:只有新鲜零食店在烘焙、坚果炒货、果干冻干膨化、肉脯海产、熟食卤味、饮品甜品六行上全部打勾。
其他渠道都是窄类深品——烘焙店做烘焙专项,茶饮店做饮品专项,卤味店做卤味专项, 新零售和商超虽然宽,但鲜食不是它的主要主张。
新鲜零食店的结构是宽类窄品:用品类广度换到店理由,用单品深度控制损耗, 这是它能同时装下六类货又不至于压垮周转的原因。
它卡在零食零售和现制餐饮中间:比零食店新鲜,比餐饮店好逛,比商超轻。
图源:《2026中国新鲜零食市场蓝皮书》(第5页)
六、货盘是指纹,55.8% 走的是鲜食化
2026 年 9 月,报告监测 21 个新鲜零食品牌、1,356 个在售 SKU。 第一大品类是果干冻干与膨化零食,占 30.4%。往后依次是鲜饮与冷藏甜品 19.2%、中短保烘焙 15.9%、现制肉脯与海产 14.9%、 坚果炒货 10.5%、熟食鲜卤 8.6%,其他品类 0.5%。
按路径切开,传统零食鲜食化占 55.8%,餐饮小食零售化占 43.7%。 货盘的主导权仍握在零食那一侧,餐饮能力是补充项,不是底盘。
报告提出「能力指纹」这个概念:原有供应链决定第一块货盘,能力邻近性决定扩品方向, 鲜度成本决定品类边界。三步走完,一家的货盘长相基本就定了。
原生品牌先选低损耗、易复制的宽货盘,要 SKU 丰富、要保质期长一点、不要复杂设备; 炒货转型围绕常温干制做同温层扩张,供应商、包装和称重设备都能复用。
餐饮延展才敢碰短保、冷藏和现制,六类结构最均衡;零食升级则用鲜饮、冷甜、烘焙、鲜卤重塑到店理由。
报告原文都放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量写得清清楚楚,可以对着核。
遇到拿不准的数据,建议回原文翻一眼,比被二手解读带着走要稳妥得多。
七、价格带把每个品类的任务写明白了
鲜饮与冷藏甜品 68.4% 的 SKU 落在 15 元以内,熟食鲜卤 62.7% 集中在 10 到 19.9 元。 这两类是低价高频的入口,单份即食压低尝鲜门槛,同时负责制造「鲜感」。
短保烘焙 31.4% 集中在 15 到 19.9 元,现制肉脯海产 54.7% 落在 15 到 29.9 元, 承接的是日常主销,价格中枢被原料价值和蛋白密度推着往上走。
果干冻干的分布最散,集中在 30 元以下,负责铺宽底盘;坚果炒货有 33.7% 进入 30 元以上, 靠原料等级、克重和礼赠规格把高价尾巴拉长。
报告给的公式是:价格结构等于品类价值密度乘以单次消费份量,再乘以货盘角色。所以定价不是成本加成,而是先回答这个 SKU 在货盘里到底是引流、主销还是拉高上限, 答案不同,毛利要求和陈列位置就都不同。
同一个货架上,19.9 元和 39.9 元卖的不是份量差,是任务差。
八、创新落在三个地方:香气、跨品类和果味
报告从 180 款热销产品里拉出声量榜,第一是薛记炒货的草莓奶芙,往后是良品铺子的水牛乳千层吐司、 琦王花生的爆香花生球、栗满多的锁鲜冰板栗。
上榜十款里烘焙占四席、炒货两席、鲜饮两席,越带现制属性的越容易被传播。 「爆香」「锁鲜」这类口感词直接写进产品名,是这一轮很明显的做法。
原料端,谷物出现 47 款、牛奶 31 款;风味端咸香 55 款、奶香 53 款; 功能描述不足 20 款,健康表达还停在探索阶段,没有形成主流叙事。元素层面最强的是黄油,覆盖 12 个热销 SKU、5 个品牌,横跨吐司、薄脆、雪花酥和爆米花, 承担的主要是香气底色,而不是主料。
虾覆盖 6 个品牌,是跨品牌共性最强的海味;芒果覆盖 5 个品牌,领跑水果风味,山楂和草莓跟在后面。新鲜表达方面,67% 的品牌在热销产品里用到了相关词,频率最高的三个是锁鲜、鲜奶、现烤。
图源:《2026中国新鲜零食市场蓝皮书》(第3页)
九、鲜度锚点只要三成,剩下七成管周转
全货架 1,356 个 SKU 里,只有 27.1% 能观察到明确的鲜度表达或短保、现制形态; 换到 180 款热销品,这个比例是 34.4%,比全货架高出 7.4 个百分点。品类之间差得很远:短保烘焙 48.7%、鲜饮与冷藏甜品 48.1%、熟食鲜卤 39.8%, 而坚果炒货 13.4%、肉脯海产 13.3%、果干膨化 10.4%,基本不以鲜度作为卖点。
报告由此提出「鲜度锚点」:不需要整盘货都鲜,用烘焙、鲜饮、卤味建立认知, 常规零食负责品类宽度、消费场景和周转效率。
数据还支持一个更激进的推论,业态边界会从「店型」转向「能力」。 谁能让鲜度商品稳定交付,谁就有资格进场,跟门头写什么关系不大。
对比很能说明问题:烘焙的鲜度标签占比,现制烘焙 62.8%、新零售 53.6%、新鲜零食品牌 48.7%; 卤味上新零售 38.0%,与新鲜零食品牌的 39.8% 只差 1.8 个百分点。
鲜度是可迁移的能力,不是某一种店型的专属牌照。
图源:《2026中国新鲜零食市场蓝皮书》(第2页)
十、烘焙企业的机会,和三个必须算清的前提
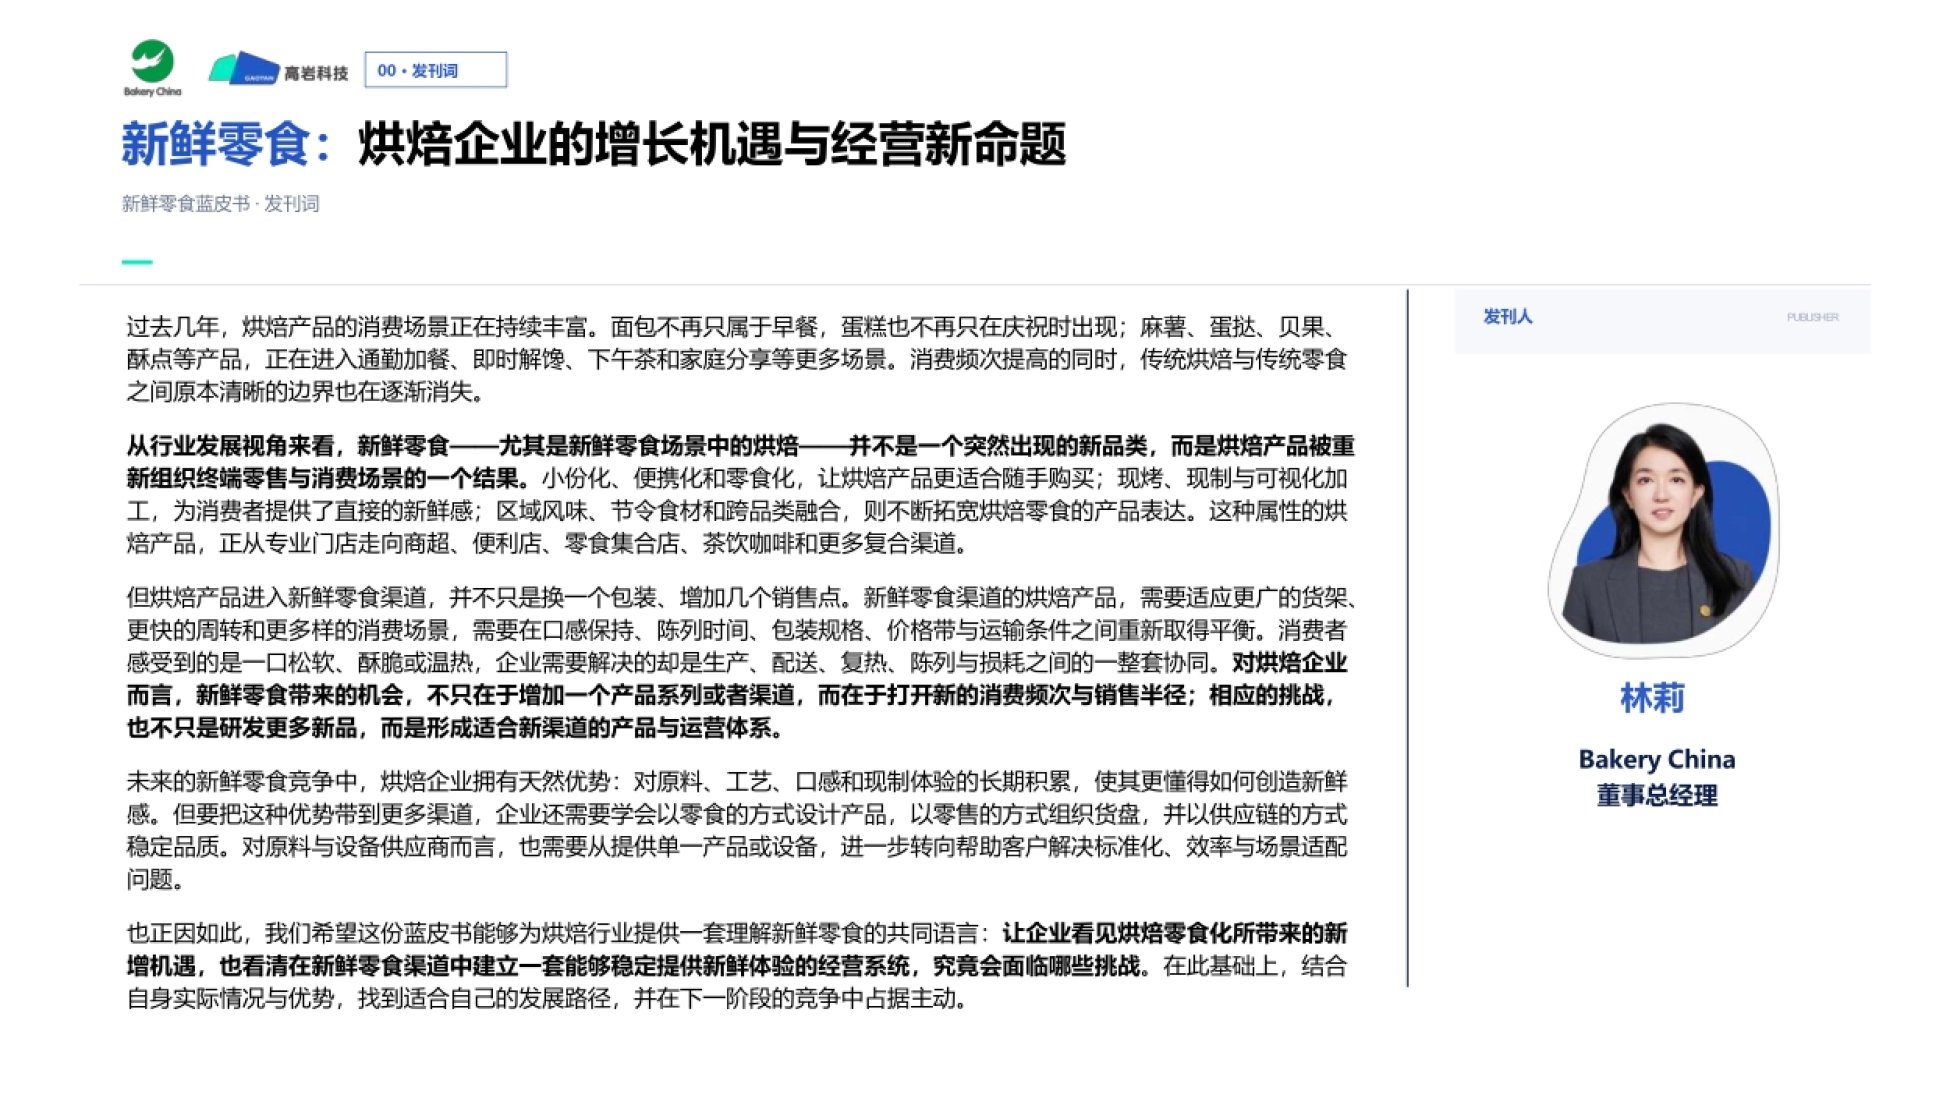
对烘焙企业来说,机会不在多开一条产品线,而在打开新的消费频次和销售半径—— 从专业门店走进商超、便利店、零食集合店、茶饮咖啡和更多复合渠道。
但换渠道不是换包装。口感保持、陈列时间、包装规格、价格带、运输条件要重新取一次平衡, 生产、配送、复热、陈列、损耗得一起改,缺一环就漏气。
供应链也在分化。报告的地图里,坚果果干 70 家、烘焙短保 38 家、肉类海产熟食 33 家、 冷藏乳饮 17 家、速冻预制 14 家、代工 79 家,供应商资源明显向湖南集聚,冷链品类仍然偏薄。
第一个前提是鲜度成本。算不清一份新鲜要付多少钱,模式就走不远,规模越大亏得越快。第二个前提是复制单元。业态兴起不足两年,门店数量只能证明规模信号, 证明不了一套商品、设备、人效与供应链的组合能不能稳定复现。
第三个前提是别把鲜当营销词。报告反复强调,鲜度要靠加工、供应链、陈列、补货和消费节奏一起完成, 缺了任何一环,顾客第一天能感觉到,第三天就感觉不到了。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。