新加坡等回了312万中国游客,购物清单却变了
 广告
本文解读:《2026新加坡旅游市场前瞻:中国客源趋势与数据洞察-汇智研究院》 · 共 42 页 · 原文
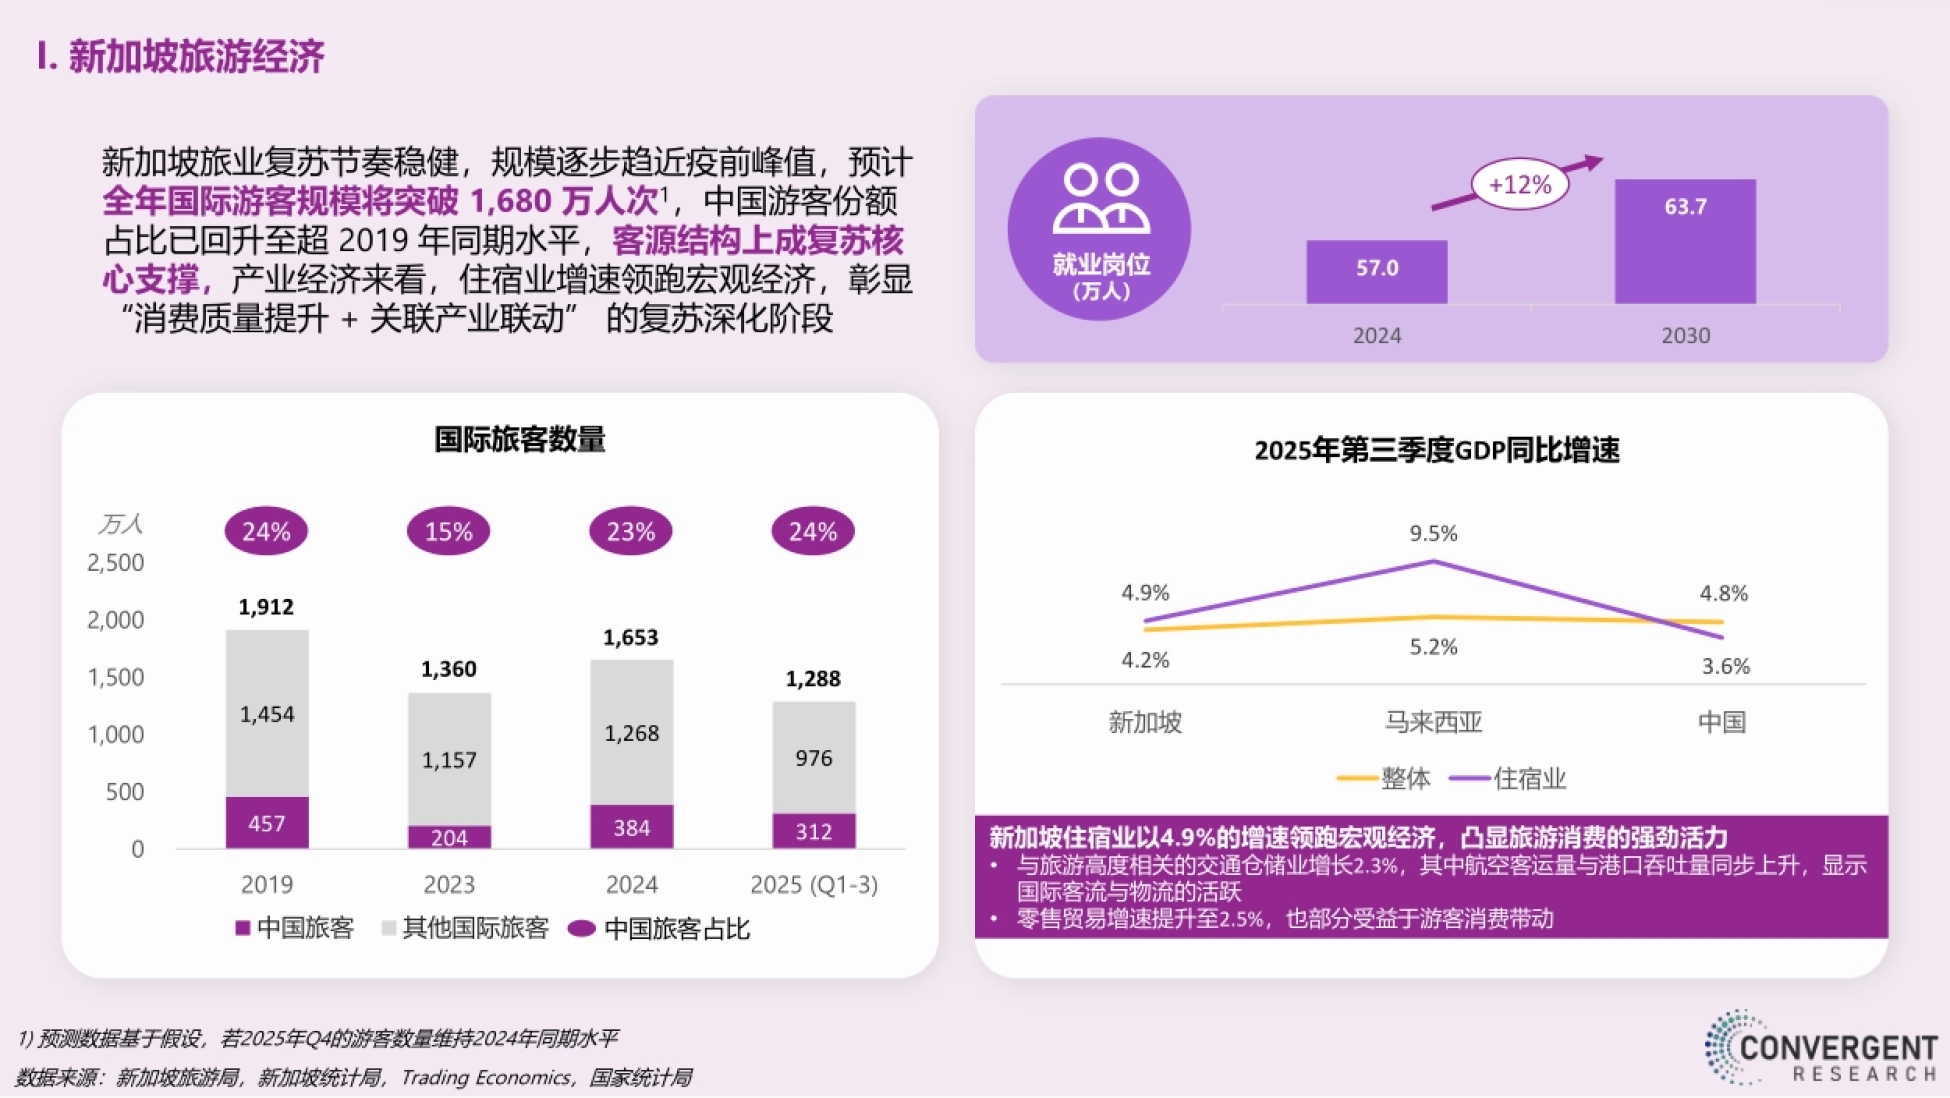
客流回来了,但钱的路子换了。这是这份前瞻报告最值得先看的一句。2025 年前三季度,新加坡接待国际旅客 1,268 万人次,中国以 312 万人次居首、占比约 24%; 2019 年同期是 1,454 万人次、中国 384 万,量还差一截。
结构却已经重排。中国游客度假占比 70%、同比提升 11 个百分点,首次到访占 62%; 美妆健康消费的提及率比 2019 年降 26%,食品点心升 19%,纪念礼品升 10%。
产业侧的数字更直接:住宿业以 4.9% 的增速领跑宏观经济,交通仓储 2.3%,零售贸易 2.5%。 报告把这一定性为「消费质量提升加关联产业联动」的深化阶段。
客流的量还没回到 2019 年,钱的流向却已经整整重排过一遍。

图源:《新加坡旅游市场前瞻》(第1页)
一、结论:人回来了,买法变了
报告预计 2025 年全年国际游客规模突破 1,680 万人次,规模逐步趋近疫情前的峰值。中国游客的份额已回升到超过 2019 年同期水平,在客源结构上成为复苏的核心支撑。
但花钱的方向换了。2019 年占比偏高的美妆日化、健康类消费大幅收缩, 替代它的是食品点心、纪念礼品这类轻消费。
原因不复杂:国内供给升级、电商大促削弱了境外价格优势、国货彩妆崛起, 再加上这一轮客源以第一次来的新客为主,本来就不带明确的采购清单。
所以复苏不是原样恢复,而是换了一批人、换了一套买法。
图源:《新加坡旅游市场前瞻》(第4页)
二、大盘:中国 312 万,印尼 184 万,后面断档
客源国前十排下来:中国 312 万、印尼 184 万、马来西亚 93 万、印度 92 万、 澳大利亚 92 万、菲律宾 54 万、美国 53 万、日本 48 万、韩国 46 万、英国 44 万。第一和第二之间差了 128 万,第二到第三又是一个台阶。整个客源盘子是「一超多强」,不是平均分布。
增速分化更值得看:日本同比 +10%,是主要客源国里增长最快的;马来西亚增速亮眼; 菲律宾 -7%、韩国 -3%,是少数下滑的市场。地区结构上,东南亚 31.8%、东亚 31.5%,两块合计超 63%,是基本盘; 欧洲 12.4% 排第三,南亚 8.8%、大洋洲 8.3% 与上年持平。
新加坡的入境盘子里,任何一次中国客源的波动都会被放大成两位数的影响。
图源:《新加坡旅游市场前瞻》(第5页)
三、月度曲线被春节牵着走
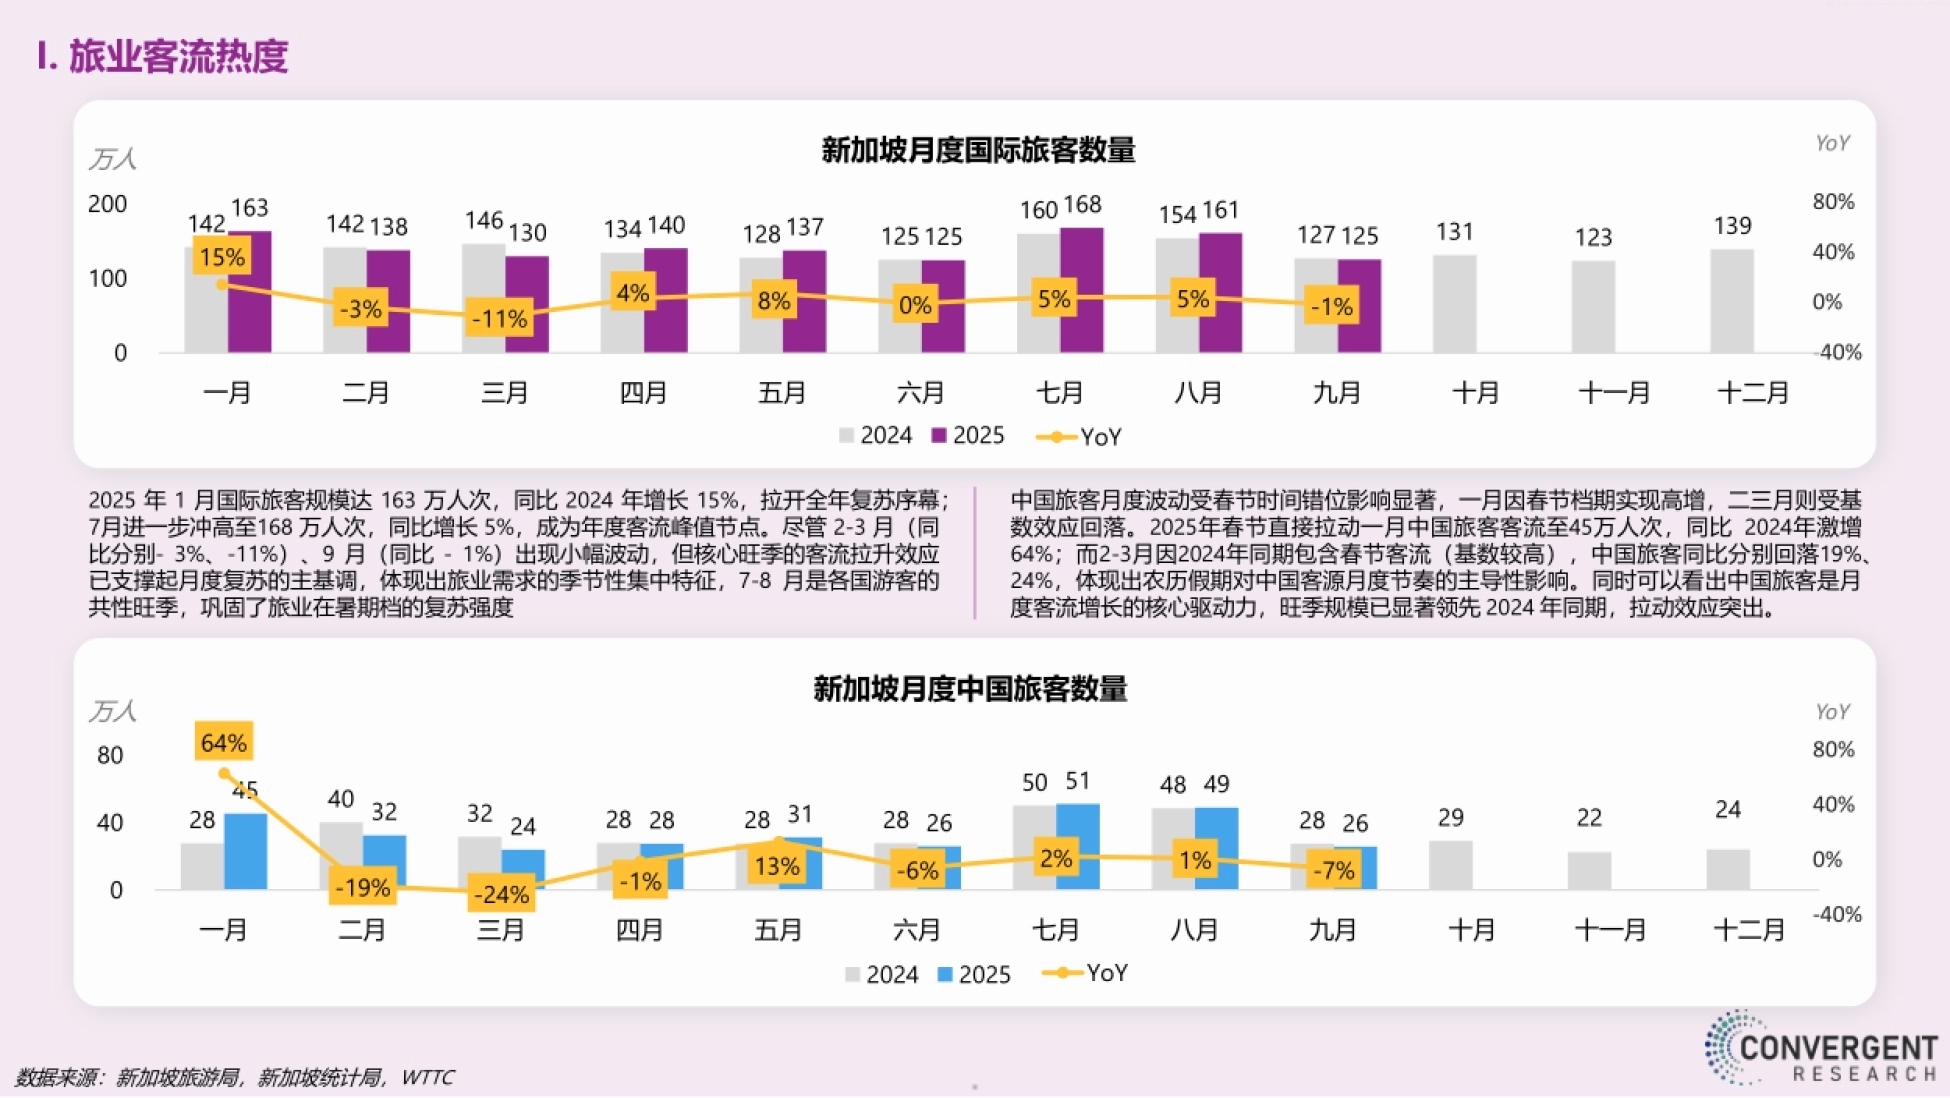
2025 年 1 月国际旅客 163 万人次、同比 +15%,拉开全年复苏;7 月冲到 168 万、同比 +5%,是年度峰值。2 月 -3%、3 月 -11%、9 月 -1%,淡季有小幅波动,但旺季的拉升撑起了主基调, 7 至 8 月是各国游客的共性旺季。
中国客源的节奏完全不同。2025 年春节把 1 月直接拉到 45 万人次、同比激增 64%; 2 至 3 月因为 2024 年同期含春节、基数高,分别回落 19% 和 24%。
这意味着中国客源的可预测性来自假期日历,不是季节温度。 做投放排期的人如果按自然季度规划,每年都会在二月错一次。
想预测中国客的月度曲线,先翻农历,再看天气。
图源:《新加坡旅游市场前瞻》(第6页)
四、这一年,政策的手一直没停
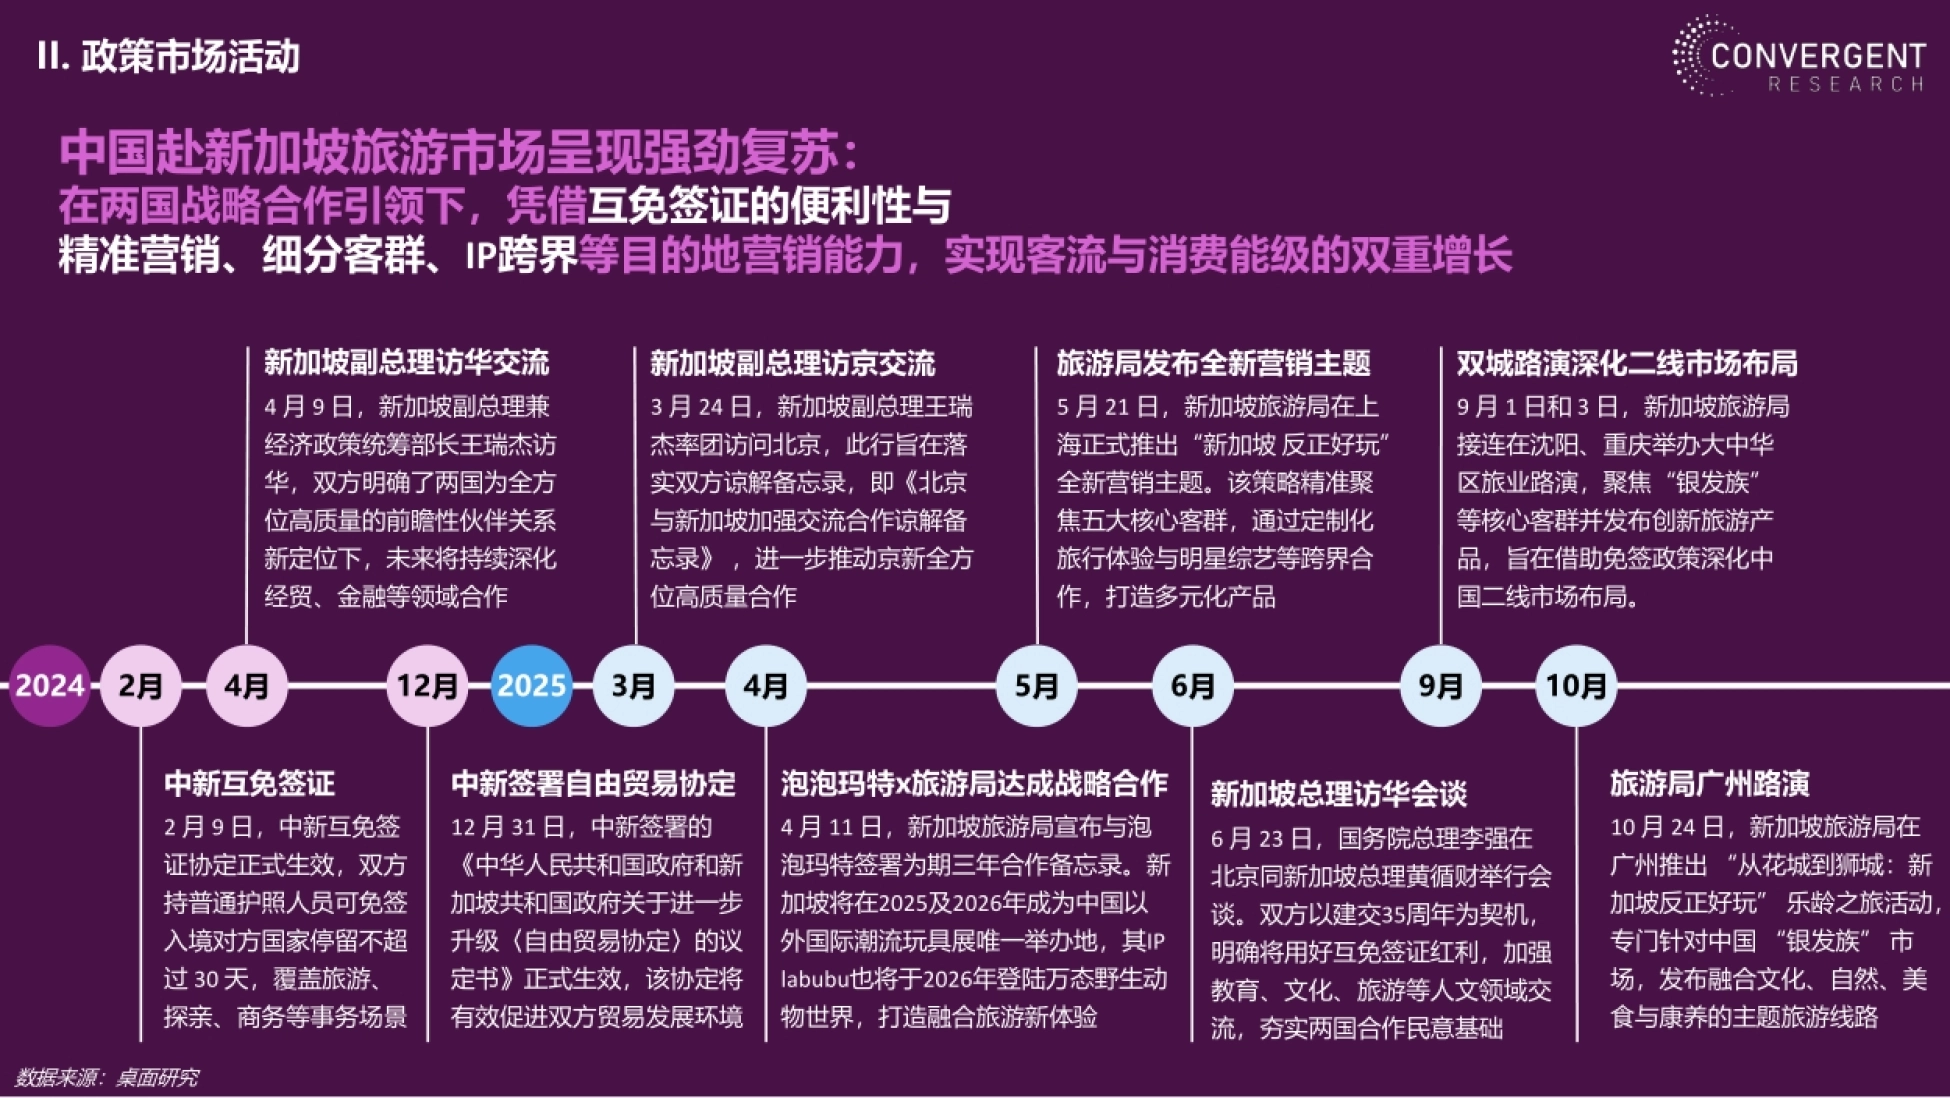
2024 年 2 月 9 日,中新互免签证协定生效,双方持普通护照人员可免签入境停留不超过 30 天, 覆盖旅游、探亲、商务。2024 年 12 月 31 日,中新自贸协定升级议定书生效;2025 年 6 月两国总理会谈, 明确要用好互免签证红利,加强教育、文化、旅游等人文交流。
旅游局的动作更密:5 月在上海发布「新加坡 反正好玩」主题,精准聚焦五大核心客群; 4 月与泡泡玛特签下三年合作,2025 和 2026 年新加坡成为中国以外国际潮流玩具展的唯一举办地。
渠道上往两头走:9 月在沈阳、重庆接连办旅业路演,10 月在广州推「从花城到狮城」的乐龄之旅, 一边下沉二线,一边抓银发。政策与营销叠在一起,才有了报告说的「客流与消费能级的双重增长」。
图源:《新加坡旅游市场前瞻》(第7页)
五、638 班一周,但座位还没铺到下沉市场
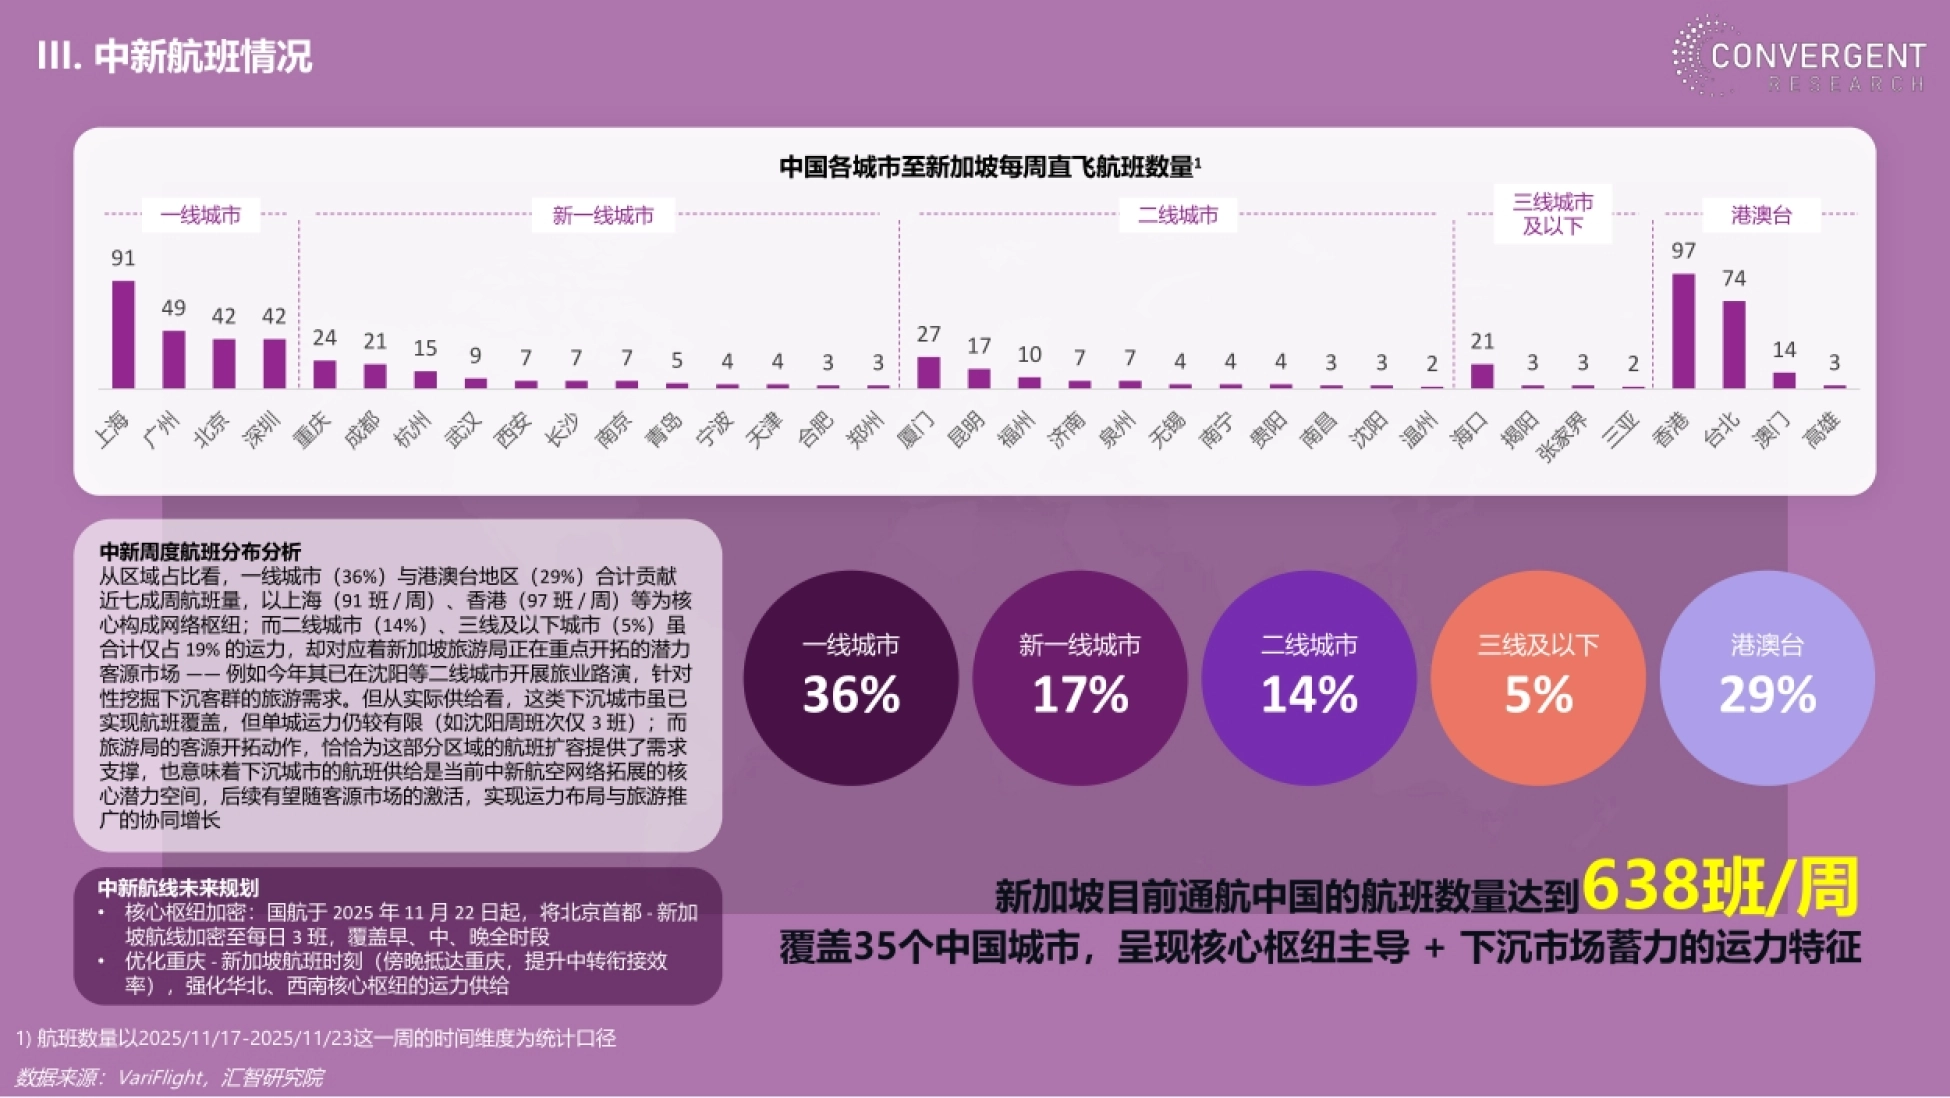
新加坡目前通航中国的航班达到 638 班每周,覆盖 35 个中国城市。结构上,一线城市 36%、港澳台 29%,合计接近七成;新一线 17%、二线 14%、三线及以下 5%。 上海 91 班每周、香港 97 班每周,构成网络的两大枢纽。
错位在这里:旅游局在往二线城市走,航班供给还没跟上。沈阳这样的二线,单城每周只有 3 班。规划侧已经在补。国航自 2025 年 11 月 22 日起,把北京首都至新加坡加密到每日 3 班,覆盖早中晚全时段; 重庆航线优化时刻,提升中转衔接效率。
下沉市场不是没有需求,是暂时还没有足够的座位。

图源:《新加坡旅游市场前瞻》(第9页)
六、客群被切成五类,每类对应一套产品
旅游局把休闲客群分成五类:健康乐活族、寻味美食家、城市探索者、娱乐体验派、乐龄银发族。 商务侧单独一条,走的是「会展加休闲」的 Bleisure 模式。
每类的产品逻辑不一样。健康乐活对应裕廊湖花园漫步、圣淘沙莱佛士的 SPA、万态雨林悦榕庄的自然疗愈; 寻味对应从街头小贩到米其林的整条动线。
城市探索走文化点位,旧禧街警察局、国家美术馆、New Bahru 创意园区; 娱乐体验派吃的是 F1、室内卡丁车、滨海湾花园的特展。这个切法有结构数据支撑:2025 年前三季度,25 至 44 岁群体合计占 42%,银发客群占 21%, 65 岁以上群体比 2019 年增长 22%。
对照中国出境游,45 岁以下占 75%,新加坡 45 岁以上占比明显更高。 适老性不是一句宣传语,是客源结构里摆着的事实。

图源:《新加坡旅游市场前瞻》(第8页)
七、营销四条腿:客群、产品、渠道、配套
策略一是细分客群,策略二是产品体系创新,策略三是全域营销矩阵,策略四是配套完善。 四条腿对应四类动作,不是四句口号。
产品侧,休闲游做场景化定制,"狮城老友记"锚定银发族,以娘惹研学为核心、融入在地非遗; 会展侧做「景点加会展」的复合模式,打造 1 小时商务生活圈,还上线了「智荟新加坡」小程序。
营销侧三条线:跨界 IP(综艺冠名、明星代言、潮玩联名)、数字工具(AI 路书、语音助手)、 渠道渗透(产品设计大赛、二线城市路演)。
配套侧在硬件上加码:圣淘沙莱佛士、万态雨林悦榕庄这类高端住宿,加上野营帐篷业态; 樟宜机场第五航站楼预计 2030 年投用;迪士尼游轮启航,东南亚首个保时捷体验中心落地。
目标挂得很明确:助力「旅游业 2040」战略里会展收入三倍增长。
上面这些数据和图表都出自原报告,完整版放在运营动脉(www.yydm.cn),拿标题一搜就能到。
原文有几十页,这里只挑了对经营判断最有用的部分讲,细节还得回原文核。
八、中国客画像:结伴、首访、纯度假
度假是绝对主导。国际旅客度假占比 67%,中国游客 70%,同比还提升了 11 个百分点。结伴出行是主流。国际旅客 64%,中国 68%;单人出行占 32%,同比下降 8 个百分点, 结构变化很明确,需求在往结伴这一侧扩容。
首次到访占 62%,比国际旅客的 40% 高出一大截,同比还升了 10 个百分点。 增长的动力来自新客扩张,不是回头客变多。同游结构上,配偶 36%、未成年子女 19%、朋友 24%,家庭和社交两类场景同时在场, 而亲戚(-4%)、同事客户(-1%)这类弱关联场景在收缩。
景点选择也对得上新客特征:综合度假胜地 62%、滨海湾花园 57%; 免费景点里鱼尾狮 65%、同比 +9%,牛车水和乌节路则分别降了 7% 和 9%。
新客要的是「我来过了」的证据,所以标志性景点的溢价还会持续。
九、住宿:高星、高价、晚订
71% 的中国游客选酒店,远高于国际旅客的 59%,同比还升了 8 个百分点。 其他住宿只有 17%,而印尼 47%、马来西亚 45%——复游客敢住民宿,新客不敢。
价格上,超七成订单在千元以上,1,001 至 1,500 元区间占 47%,平均价格 1,426 元,折 262 新币。星级上,93% 选四星五星,平均 4.3 星;其他国家是 88%、均价 1,234 元,且同比降了 93 元。 中国客的价格只微降 3 元,支付意愿更稳。
预订周期反着走。中国游客平均提前 21 天,比其他国家短 12 天;一周内预订占 40%,一个月以上只占 19%。 免签、航程短、航班密,把出行前的准备门槛压得很低。
场景差异很清楚:商旅一周内预订占 53%、平均提前 16 天;定制游提前 23 天,因为要锁稀缺的高星房型。间夜结构也在变长:2 至 3 天占 55%,连住订单 83.9%、比 2024 年升 9.5 个百分点, 5 天以上间夜同比增长 55%,行程从多国串联转向单国深游。
图源:《新加坡旅游市场前瞻》(第2页)
十、2026 的观察窗,和三个提醒
元旦是个好样本。截至 2025 年 12 月 1 日,新加坡 2026 年元旦已订间夜相当于 2025 年元旦历史的 29%; 换成「距入住时间差一致」的同期比较口径,进度是 130%,明显快于去年。
平均提前 24 天,此刻距入住还有约 30 天,仍在核心预订期,报告判断最终间夜数会同比提升。热度侧也在动:一线渠道占比过半但环比 -9%,新一线环比 +66%;城市层面上海占比超四分之一但微跌 9%, 北京 +142%、深圳 +79%、广州 +59%。
2026 年的活动排期给了现成的钩子:F1 新加坡大奖赛、WTT 大满贯、LIV 高尔夫、HSBC 七人榄球赛, 加上演唱会和 ITB Asia 这类展会,稀缺性是它最硬的营销资源。
三个提醒。第一,客流恢复不等于消费恢复,购物结构已经换过一轮,按 2019 年的品类做备货会踩空。 第二,二线客源要靠航班扩容才能兑现,旅游局的路演跑在运力前面。
第三,节日分流很现实。2025 年国庆中秋双节叠加,长假把游客推向欧美澳新, 同时 F1 期间住宿价格拉高 1.7 倍,新加坡的中秋间夜占比从 14% 回落到 8%。
目的地竞争到最后拼的是排期,谁卡住假期,谁就拿到那一波间夜。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。