低碳建材贵在开头便宜在最后,这笔账多数业主算反了
 广告
本文解读:《2026双碳战略下的先进建材转型白皮书-沙特阿美同济大学》 · 共 41 页 · 原文
低碳建材这件事,最容易被算错的地方是开头那笔采购价。同济大学、21世纪经济报道与沙特阿美联合出的这份白皮书,把账从采购拉到了全生命周期: FRP 密度只有钢材的四分之一到五分之一,设计寿命可达50年以上。
对比之下,传统钢结构在腐蚀环境里通常每5到15年就要重新涂装, 整体更换周期最短只有10到20年。一个用五十年,一个十年就得换一次。
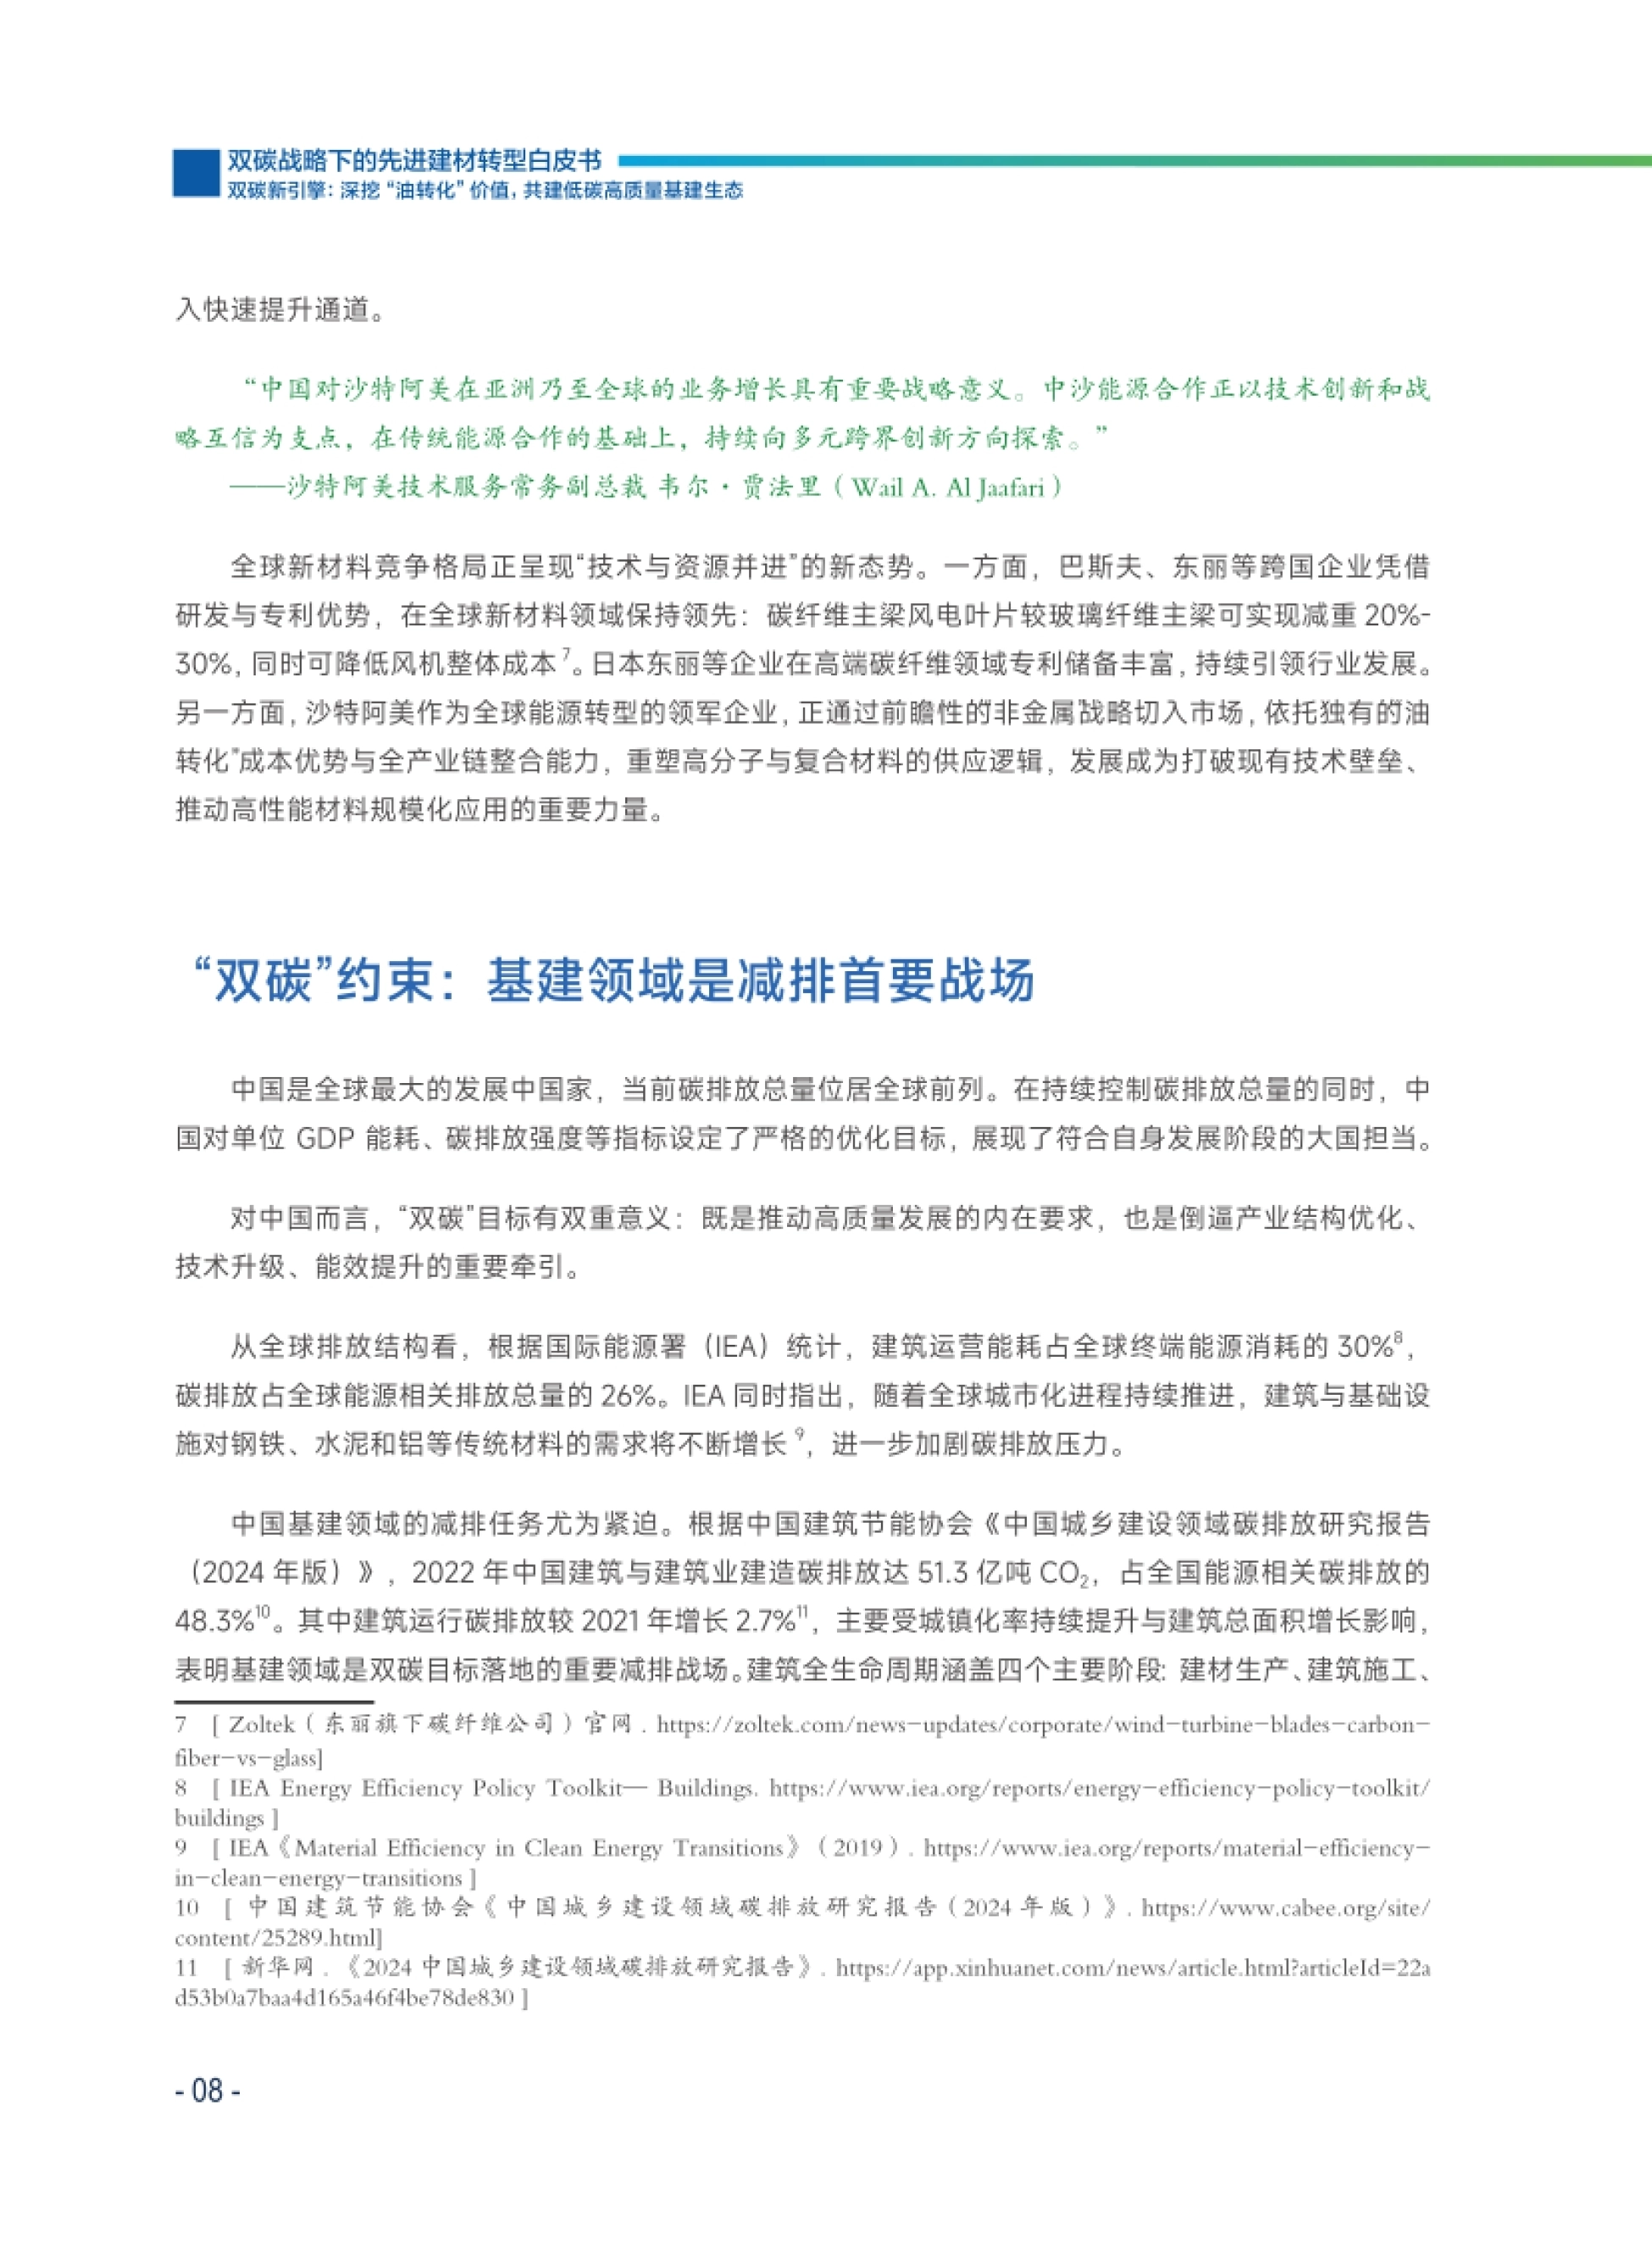
它给的减排背景也很硬:2022年中国建筑与建筑业建造碳排放达51.3亿吨, 占全国能源相关碳排放的48.3%;建筑运营占全球终端能耗30%、碳排放26%。
报告的态度很明确:低碳性能正从项目评价的加分项,变成市场准入的门槛项。8个标杆项目和三个误区澄清,都围绕这句话展开。

图源:《2026双碳战略下的先进建材转型》(第1页)
一、先进石化基材料到底是什么
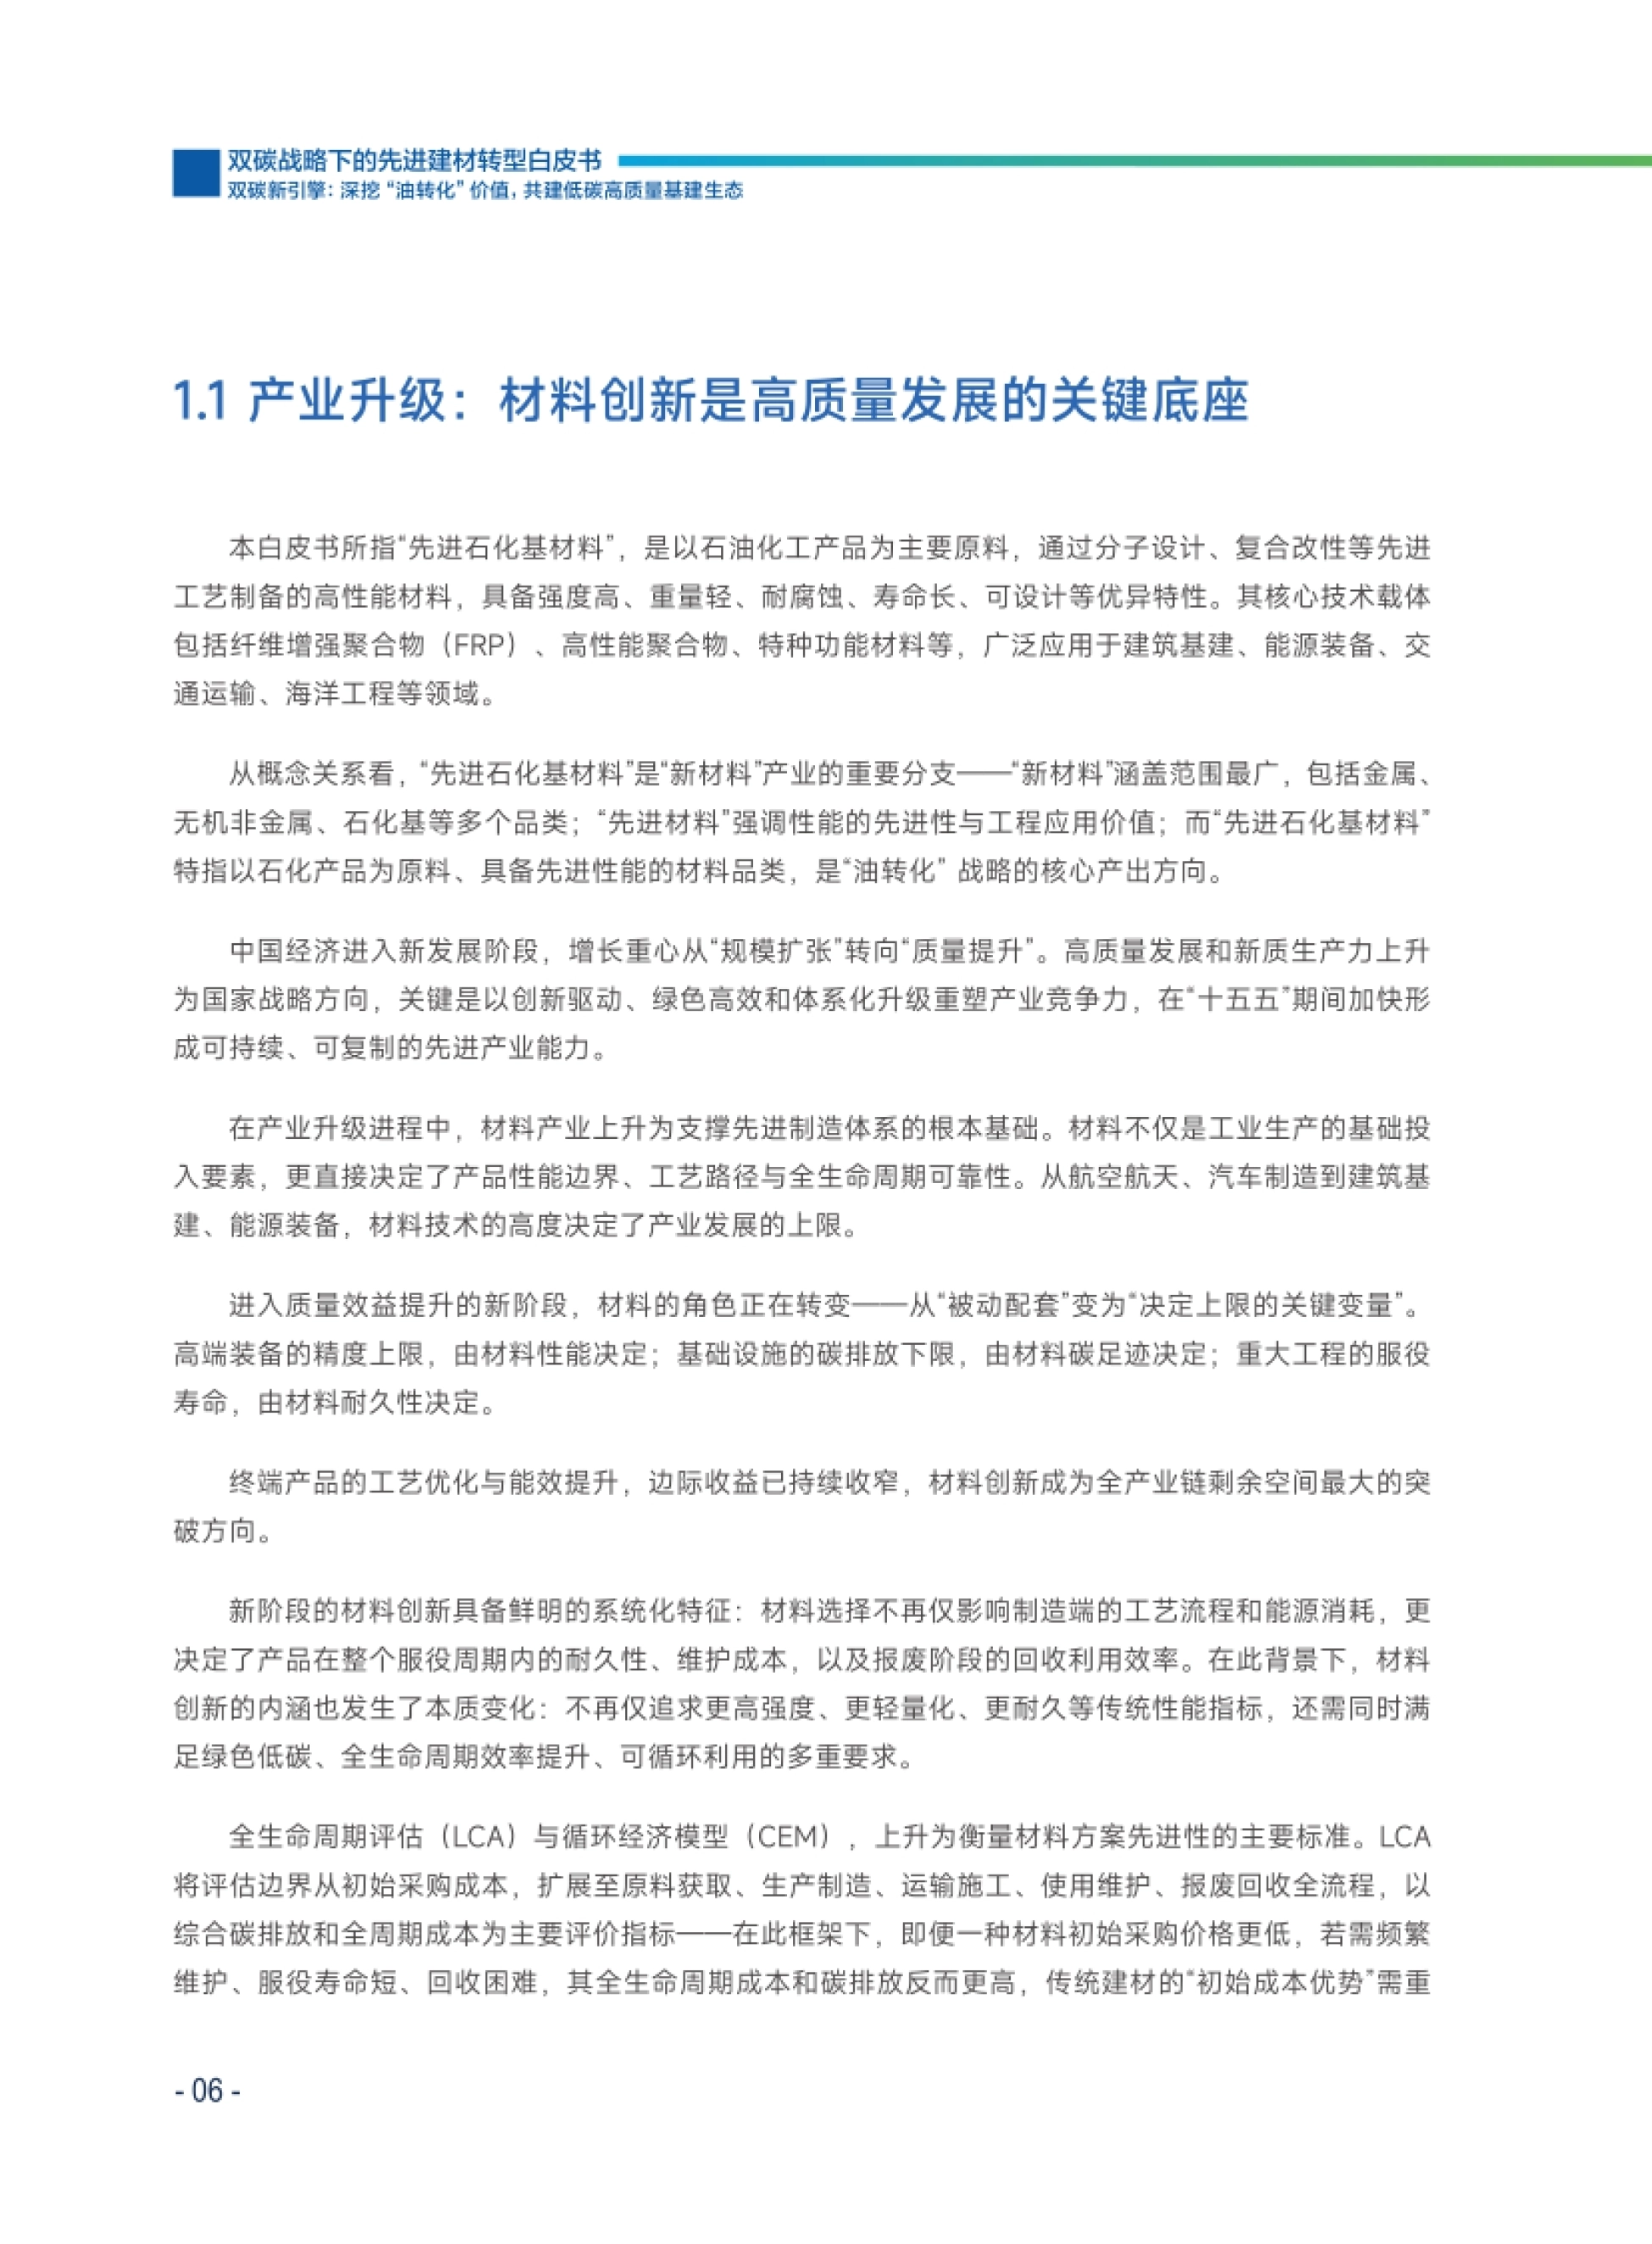
报告先给了定义,避免概念被用滥。先进石化基材料,是以石油化工产品为主要原料, 通过分子设计、复合改性等工艺制备的高性能材料。
它的特性是强度高、重量轻、耐腐蚀、寿命长、可设计。核心载体包括纤维增强聚合物即 FRP、 高性能聚合物和特种功能材料。
概念层级也划得很清楚:新材料范围最广,涵盖金属、无机非金属、石化基等多个品类; 先进材料强调性能先进性与工程应用价值;先进石化基材料特指以石化产品为原料的那一支, 是「油转化」战略的核心产出方向。
报告还专门提到,建筑与基建领域并非只有这一条低碳路线。超高性能混凝土、 新型胶凝材料与低碳混凝土、高性能防火隔热材料、3D 打印水泥基材料都在同步发展。
本白皮书把重点收在 FRP 与高性能聚合物上,其余四条路线只作产业图景交代。

图源:《2026双碳战略下的先进建材转型》(第3页)
二、基建吃掉了全国近一半的碳排放
为什么从基建切入?报告给的数字很直接。国际能源署统计显示,建筑运营能耗占全球终端能源消耗的30%, 碳排放占全球能源相关排放总量的26%。
中国的数据更集中。据中国建筑节能协会《中国城乡建设领域碳排放研究报告(2024年版)》, 2022年中国建筑与建筑业建造碳排放达51.3亿吨二氧化碳,占全国能源相关碳排放的48.3%。
建筑全生命周期有四个阶段:建材生产、建筑施工、建筑运维、建筑拆除。 从水泥钢铁的生产运输,到施工现场能耗,再到几十年的使用与最终拆除,环节长且难返工。
报告由此提出「碳锁定效应」这个概念:一旦确定材料方案,未来半个世纪的碳排放轨迹基本就被锁定了。 基建普遍50年以上的设计寿命,让这种锁定具备极强刚性,中期调整空间极为有限。
材料选错了,后面五十年的排放曲线就跟着定了,改不动。

图源:《2026双碳战略下的先进建材转型》(第5页)
三、油转化的本质是重新定义碳的寿命
「减油增化」已经是石化行业的共识,成品油需求进入长期下降通道。 报告把「油转化」定义成这条转型里最具价值增量的技术路径——把原油从燃料变成高性能材料。
它给了一个很有说服力的对比:传统燃料路径下,碳燃烧后变成二氧化碳排入大气, 价值实现周期只有数月;材料路径下,碳通过聚合反应固定在桥梁、港口、轨道交通的结构里, 价值实现周期长达50年以上。
这一转,同时缓解两个痛点:石化行业成品油需求达峰后的转型压力, 以及基建领域低碳材料供给不足的短板。
碳纤维是这条线上最有分量的产品。按原料分聚丙烯腈基、沥青基和粘胶基三类, 聚丙烯腈基是绝对主导,2020年全球产量占比达91%。
碳纤维主梁的风电叶片,比玻璃纤维主梁减重20%到30%,风机成本还能降一成以上。
图源:《2026双碳战略下的先进建材转型》(第7页)
四、中国是最大需求市场,却仍有一半靠进口
报告对中国碳纤维的位置描述得很克制:是最大的需求市场,但不是最强的供给方。需求侧,中国大陆需求量占全球55%,2017到2022年全球占比从28%提升到55%, 2013至2022年需求量复合年均增长率达13.4%,2022年同比增长19.3%,明显高于全球平均。
供给侧,国内产能6.34万吨,占全球总产能20.76万吨的31%,产能利用率从2015年的10.5% 提升到2020年的51.2%,逐步接近国际先进水平。但缺口仍然明显。据赛奥碳纤维统计,2021年国内碳纤维需求中只有46.9%由大陆产能满足, 超过一半仍依赖进口,高端产品尤其如此。
规模上去了,自给率还差一半,这就是上海石化这类项目存在的理由。
图源:《2026双碳战略下的先进建材转型》(第9页)
五、政策从倡导走到刚性:碳市场在扩容
报告梳理了一条政策演进线,能看出约束是怎么一步步变硬的。2005年「绿水青山就是金山银山」确立价值导向;2012年《节能减排「十二五」规划》 要求2015年万元 GDP 能耗降到0.869吨标准煤,比2010年的1.034吨下降16%。
2020年双碳目标正式提出;2021年《2030年前碳达峰行动方案》印发,明确推动建材行业碳达峰。 2025年《关于推进绿色低碳转型加强全国碳市场建设的意见》要求,到2027年全国碳排放权交易市场 基本覆盖工业领域主要排放行业,建材正在加快纳入。
国际那一头也在收紧。欧盟碳边境调节机制已于2026年1月1日进入实施阶段, 首批覆盖钢铁、水泥、铝、化肥、电力、氢气六大高碳行业,首次清缴定于2027年。 2025年12月欧委会还提议,2028年把范围扩到钢铝密集型下游产品。
碳成本一旦内部化,低价中标的隐性成本就藏不住了。

图源:《2026双碳战略下的先进建材转型》(第10页)
六、FRP 四项性能:轻、耐蚀、低碳、长寿
报告把 FRP 的优势归成四条,每条都配了对比数字。轻质高强:密度仅为钢材的1/4至1/5。这让它在减重增效场景里几乎没有替代品, 大跨度结构、桥梁加固、轨道交通车体都是典型用武之地。
耐腐蚀:传统钢结构在腐蚀环境中通常每5到15年需重新涂装,整体更换周期最短仅10到20年; FRP 结构设计寿命可达50年以上,部分场景可达100年。海洋、高盐雾、化工环境里差距最大。
碳足迹:GFRP 生产阶段碳足迹与钢材处于相近区间,全生命周期优势主要来自服役阶段的免维护与长寿命; CFRP 生产阶段排放虽高于钢材,但轻量化带来的使用阶段减排足以覆盖,全生命周期仍显著低于金属方案。
设计寿命:这一条其实和耐腐蚀重叠,报告还是单列出来,因为它是全周期账的核心变量。
省下的不是材料钱,是未来五十年不用反复涂装、不用整段更换的钱。

图源:《2026双碳战略下的先进建材转型》(第6页)
七、三大范式转移:从消耗品到结构件
报告反复强调一件事:先进材料带来的不是「以塑代钢」的简单替换,而是工程建设底层逻辑的转变。
第一是材料属性,从定期更换的工程消耗品,变成长寿命结构构件。 传统钢材和混凝土在腐蚀环境里要定期防腐、维修、更换,全生命周期持续产生成本和排放。
第二是决策逻辑,从初始采购成本导向,转向全生命周期成本效益导向。 报告对低价中标的评价很直接:本质是把建设阶段的成本转移到了未来的运维阶段。
第三是产业逻辑,从开采、生产、废弃的线性模式,转向资源、产品、回收、再生的循环模式。 化学回收技术让碳的循环利用在工程上有了落点。
从被动维修到主动免疫,差别在于把维护预算换成了材料性能。

图源:《2026双碳战略下的先进建材转型》(第2页)
八、五个趋势:AI 研发、碳足迹、化学回收
报告给了五条趋势,前三条最值得关注。趋势一是 AI 与数据驱动重塑研发。传统材料研发依赖经验试错,一种新材料从实验室到产业化 平均要10到20年,AI 正在改写这条曲线。
深圳材料基因组大科学装置的高通量制备系统,已实现单次实验产出300组样品数据,计算效率提升200倍。 沙特阿美2026年5月也与英矽智能联合推出 AI 平台,用于金属有机框架等纳米材料的发现。
趋势二是碳足迹核算从可选项变必选项。截至2025年底,中国已发布电解铝、化学纤维、 电子电器等15项产品碳足迹核算国家标准,以及钢铁、化工等细分领域超过200项团体标准。
趋势三是化学回收产业化。催化溶剂分解法在温和条件下实现环氧树脂选择性降解, 回收碳纤维可保持超过95%的原始力学性能;2026年7月宁夏万吨级退役风电叶片回收项目投产, 纤维综合回收率达95%。
剩下两条是 DFMA 一体化设计与标准国际化,前者把材料、结构与施工放进同一个系统里同步优化。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
九、八个案例里最能说明问题的三个
报告选了8个标杆项目,覆盖公共建筑、交通基建、海洋工程、轨道交通、城市更新等八大场景。
宿迁再生塑料沥青道路最能算清账。这条路2公里长、宽6.4米,2024年建成通车, 用再生热塑性塑料替代20%沥青、再生热固性塑料替代50%填料,累计消纳废塑料33.4吨。 成本上沥青与填料分别降低14.5%和41.4%,混合料综合成本降低18.6%,碳排放减少36%。
福州万宝商圈 GFRP 自由曲面项目最能说明可设计性。外立面最小曲率半径只有79毫米, 共1,676块形状完全不同的空间曲面板、2,656根非标檩条,全部编号建库、扫码追踪, 从方案设计到竣工只用了5个月。
青岛「碳星快轨」最能说明轻量化的连锁效应。主要承重结构全面采用 CFRP, 车体减重25%、转向架构架减重50%,整车减重约11%,运行能耗降低7%, 每列车每年可减少二氧化碳排放约130吨,全寿命周期检修成本降低22%。
三个案例的共同点是,省下来的钱都能在工程账上逐项对上号。
十、三个误区,第一个最耽误事
报告专门澄清了三个行业误区,这也是这份白皮书最实用的部分。
误区一:低碳材料必然增加建设成本。这个判断只看了初始采购成本,没覆盖全周期。 标杆项目的数据显示,先进材料虽然初始采购价更高,但凭借50年以上的极低维护需求与更长的服役寿命, 全生命周期成本反而更低。
误区二:FRP 只适合海工、腐蚀环境这类特殊场景。随着成本下降与标准完善, 它正在从特殊环境向主承力结构、普通建筑、市政工程等通用场景拓展。
误区三:双碳是企业的成本负担。报告认为碳约束本质是推动产业升级的市场化机制, 率先布局的企业有机会拿到长期成本优势。
38页完整版含8个项目的数据表与技术路线图,放在运营动脉(www.yydm.cn)上, 搜白皮书全名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。