美妆全球涨8%线上跑14%,线下却只挪了2%
 广告
本文解读:《2026美妆无界全球生态消费新变局报告-尼尔森IQ》 · 共 26 页 · 原文
美妆这个盘子还在长,但长得不均匀——线上把线下的增长全吃走了。尼尔森IQ这份报告的底数是滚动年度2026年5月:全球美妆销额同比+8%, 拆开看线上+14%、线下只有+2%,两条线差了七倍。
中国市场的分化更极端。6,140亿元的总盘同比增长+12.1%,线上占到79%, 抖音以31%的份额压过阿里的24%;线下则全线收缩,百货商场/购物中心-8%、现代渠道-10%。
报告把这种落差归到两件事上:亚洲文化与AI平台的输出,以及功效与情绪疗愈同时升温。 护肤全球+13%、香氛+8%,而彩妆只有+5%——买的人不是更爱化妆了,是更在意皮肤和感受。
渠道不是多了一条,是重新分了工,谁能把每个角色的活干好谁才有位置。

图源:《2026美妆无界全球生态消费新变局报告》(第1页)
一、全球八个点,线上十四个点,线下两个点
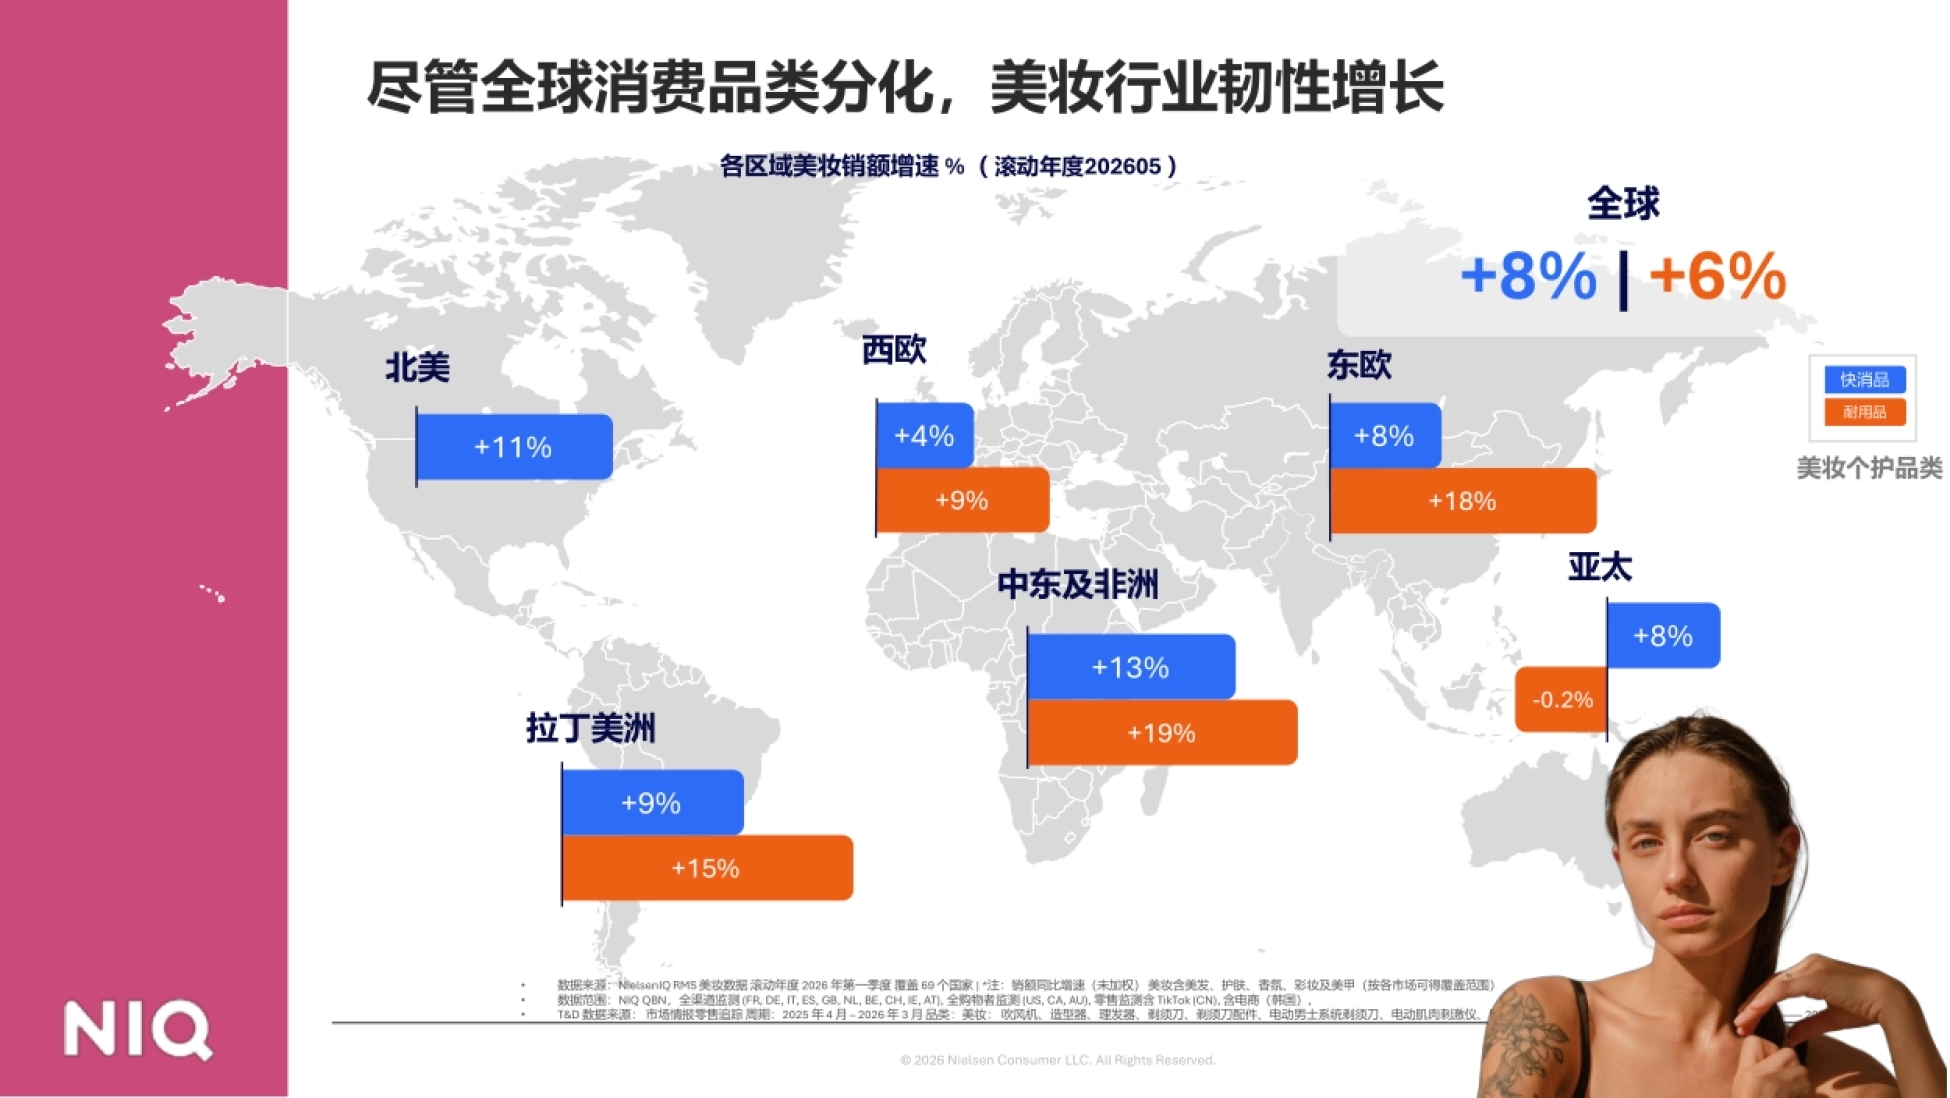
报告引的是NielsenIQ RMS美妆数据,滚动年度2026年第一季度覆盖69个国家, 品类含美发、护肤、香氛、彩妆及美甲。全球销额同比+8%(快消品口径), 同期耐用品是-0.2%,美妆在分化的大盘里算韧性品类。
但+8%是平均数。按渠道拆开,全球线上+14%、线下+2%,增速差着七倍。 按区域拆,拉美线上+21%、线下+3%;中东线上+21%、线下-1%; 北美线上+16%、线下+8%;亚太最极端,线上+53%、线下+7%。
欧洲是唯一一个线上线下基本持平的地区,线上+8%、线下+7%。 换句话说,欧洲的美妆电商已经过了抢份额的阶段,进入和线下同步增长的常态。
这个结构对做跨境的品牌意义很直接。选市场不只看总盘大小, 要看那个市场的线上还在不在抢份额——亚太线上+53%意味着还有很大一块在搬家。
同一个+8%,在亚太是线上搬家,在欧洲是线上线下一起走。这决定了两类市场要用两套打法。

图源:《2026美妆无界全球生态消费新变局报告》(第4页)
二、亚洲文化正在替美妆带货
报告用了一整页讲全球文化影响向东方转移:拉布布、Bad Bunny、抖音、韩流韩剧、抹茶, 都被列成主导全球消费潮流的符号。软实力指数2026调研了100多个市场、15万余名受访者, 按百分制给195个成员国排名,中国排在第二位,仅次于美国。
这不是文化评论,是渠道事实。报告另一页给了TikTok Shop的扩张地图: 英国第2、西班牙第7、爱尔兰第5、德国第5、意大利第3、美国第4, 2025年新进墨西哥和巴西,2026年6月15日上线荷兰、波兰、比利时、奥地利。 在德国,TikTok Shop只用5个月就触达了5%的美妆网购用户。
渠道排名的变化更能说明问题。YesStyle和Stylevana这两个亚洲美妆电商, 在各市场护肤品类的电商渠道排名里已经挤进前列,直接把货铺到了欧洲消费者的手机里。
亚洲品牌过去出海靠的是价格和供应链,现在多了一条:内容本身就在往同一个方向流。 趋势从哪来,货就从哪走,这条链路比任何投放计划都便宜。
德国5个月触达5%的美妆网购用户,这个速度比任何一场投放都快。
图源:《2026美妆无界全球生态消费新变局报告》(第5页)
三、护肤跑得比彩妆快,因为需求换了方向
分品类看全球销额同比:护肤+13%、护发+12%、香氛+8%、彩妆+5%。 报告给的解释是功效与情绪疗愈两个需求同时升温,前者推护肤,后者推香氛。
报告点名了几个跑得特别快的细类:英国肽类护发+82%, 德国胶原蛋白护肤品类+33%,美国阿甘油身体护理品类+51%。 成分从营销词变成了品类增长的直接引擎。
消费者的付费意愿也印证了这一点。50%的消费者愿意为成分与供应链透明支付更高价格, 49%的全球消费者愿意为成分与配方升级的产品多付钱。两个数字几乎一样, 说明透明和升级在消费者眼里是同一件事。
彩妆那条+5%的线则要看结构。内容电商里唇部彩妆+44%、面部彩妆+50%, 眼部彩妆+16%,东方妆、骨相妆、奶油质地这些关键词在推动细分增长。 彩妆不是不涨,是涨在特定的风格和单品上。
护肤靠成分卖,香氛靠情绪卖,彩妆只剩风格这一条路还能涨价。

图源:《2026美妆无界全球生态消费新变局报告》(第6页)
四、中国6,140亿,抖音31%压过阿里24%
中国美妆市场6,140亿元、同比+12.1%,口径含护肤、护发、彩妆、香氛, 渠道含线下零售、综合电商、内容电商与百货商场/购物中心。
结构上线上占79%、线下占21%。线上内部,抖音31%、阿里24%、其他线上16%、京东6%, 抖音的增速是+44%,阿里是+8%。线下则是三个负号:百货商场/购物中心-8%、 化妆品店-2%、现代渠道-10%,其他线下合计只剩6%的盘子。
值得注意的是报告对渠道角色的重新定义。它把渠道拆成认知种草、品牌信任转化、 专业服务体验、日常消费补货四段职能,敏感肌的信息获取里52%来自内容电商、 44%来自综合电商、34%来自线下零售。
这意味着线上不只是卖货的地方。消费者在抖音完成认知,在电商完成比价, 在线下完成信任确认,最后回到线上补货——一条链路走完四个渠道。
抖音负责让消费者知道你,阿里负责让她下单,线下只负责让她相信。三方各拿一段,谁都想往上游走。

图源:《2026美妆无界全球生态消费新变局报告》(第9页)
五、专柜没死,奢侈品牌往三线城市开
线下整体在缩,但缩的方式不一样。按城市线级拆专柜数量, 新一线城市+0.6%、二线城市-0.7%、三线城市+3.9%、一线城市-0.8%。 唯一的正增长在三线及以下。
奢侈品牌的专柜占比更能说明方向:三线城市78.5%,比上期提高2.3个百分点; 全国基准87.6%,提高0.7个百分点。高增长品牌在三线的占比还要更高。 下沉市场成了奢侈品牌扩张的主战场。
本土品牌走的是另一条路。薇诺娜开了「科技护肤概念柜台」,珀莱雅做了「无界空间柜台」, 两家都在试点把专柜从销售终端变成体验入口。报告对这一层的判断是从卖产品到卖空间。
消费者为什么还去专柜?排在前面的理由很朴素:专属促销与会员权益72%、 试用需求71%、正品保障65%、即时服务58%、专业服务52%。 没有一项是「便宜」,全是确定性。
线下唯一还在涨的是三线城市的奢侈品牌专柜,涨的是确定性不是价格。

图源:《2026美妆无界全球生态消费新变局报告》(第10页)
六、敏感肌553亿,成分要能拿证据说话
中国敏感肌市场553亿元、同比+7.3%,口径含护肤、面膜、洗面奶、洁面后调节水, 时间范围是滚动年度截至2026年3月。这个增速比整体护肤低,但结构在往上走。
消费者在买什么?52%的人选修护产品时希望品牌有专利技术、专家背书或械字号产品, 43%希望成分更天然、原料更安全(2023年是40%), 43%希望产品能针对自己的具体肌肤问题(2023年是40%)。
需求的精细度也在提高:平均每人有5个护肤品功效需求, 购买专业特性护肤品时最在意天然安全、成分复配与技术、实证效果、精准分型、复合功效。 一个产品打一个点已经不够了。
供给端跟着变。报告列了国妆备案18到22款、原料应用15到18款, 成分从甘草亭酸、神经酰胺EOS,到重组贻贝粘蛋白、重组Ⅲ型人源化胶原蛋白、HMO岩藻糖基乳糖。 AI测肤也进了柜台,薇诺娜、玉泽、溪木源、理肤泉、修丽可、适乐肤都在做AI皮肤检测。
敏感肌这一格的竞争早不是谁更温和,是谁能拿出可验证的证据。

图源:《2026美妆无界全球生态消费新变局报告》(第14页)
七、香氛涨149%,卖的是能待久一点的空间
线上香调销售额同比给出的数字很割裂:泥土/麝香/花香调+33%、水果调+149%、美食调+12%。 水果调那149%是低基数上的爆发,说明新客在涌入,还不是复购在撑。
报告对线下空间的建议很具体:设计香氛疗愈区,结合声音疗法提供放松体验, 用玫瑰、檀香、琥珀、桂花这类香调延长停留时长;定期办定制彩妆坊, 把商品消费升级成参与感。核心一句是从卖产品到卖空间。
门店角色也在变。报告把新一代门店定义为从销售终端转为内容工厂, 举的例子是M.A.C全球首家艺术舱旗舰店和花西子拾花台——前者注入音乐艺术, 后者把园林建筑和花养理念揉进彩妆零售区。
这条逻辑和线上并不冲突。线上负责效率,线下负责情绪,两者卖的不是同一个东西。 把线下的KPI设成坪效,就永远想不通为什么要花大钱做一面拍照墙。
线下的对手从来不是电商,是消费者手机上那个更省时间的入口。想抢回时间,只能卖时间换不来的东西。
图源:《2026美妆无界全球生态消费新变局报告》(第17页)
八、消费者平均逛3.1个渠道,比去年多0.3个
报告给了渠道数量分布:过去12个月只买1个渠道的占5%, 2个渠道28%、3个渠道38%、4个以上29%,平均渠道数3.1个, 去年同期是2.8个。渠道在变多,不是在收拢。
行为上还有几条数字:77%的中国消费者更愿意在品类覆盖最全的门店或平台消费(全球60%); 79%会在电商查找本地门店缺货的商品(全球63%); 66%会有线下与线上不同的购物清单(全球59%); 58%愿意为更快收到商品支付溢价(全球42%)。
这几条合起来说明一件事:中国消费者把线上线下当成一个盘子在用, 不是两套习惯。缺货就去线上找,清单分开列,快就愿意多付钱。
财务感受也在改善。认为家庭状况会比当前更好的比例,今年50%、去年45%; 认为会更差的是21%,与去年持平。科技耐用消费品零售额+10.2%(去年+3.9%), 快速消费品+3.4%(去年+1.2%)。钱包在松,但松得谨慎。
平均3.1个渠道意味着任何单一渠道的数据,都只是这个人的三分之一。
图源:《2026美妆无界全球生态消费新变局报告》(第19页)
九、读这份报告要先看清楚的三个口径
第一个是时间口径。同一份报告里出现了三个滚动年度:2026年第一季度、 截至2026年5月、截至2026年3月。区域增速和渠道增速不是同一段窗口, 把亚太线上+53%和全球线上+14%放在一句话里对比,容易得出错误结论。
第二个是品类口径。中国与韩国不含彩妆与香氛,英国不含香氛, 美妆专卖线下渠道仅覆盖美国、西班牙、瑞士、加拿大、澳大利亚。 所以「香氛+8%」那个数字并不包含中国市场的香氛表现。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
第三个是区域口径。全球+8%与+6%这组数字在报告里是快消品与耐用品的对照, 不是美妆内部的两条线。引数字时把主语带上,不然同一个「+8%」会被读成两个意思。
三块口径理清楚之后,这份报告最有用的其实是一句话:增长没有消失,只是在渠道之间、品类之间重新分配了一遍。
报告共24页正文,全球生态、中国消费者、渠道生态三章的结构很清晰, 拿去做区域选品和渠道预算的底稿,比追单一增长率更靠谱。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。