轮式人形机器人3年就回本,双足搬运得等11年
 广告
本文解读:《2026人形机器人行业深度:产业现状、行业挑战、产业链及相关公司深度梳理-慧博智能投研》 · 共 53 页 · 原文
人形机器人能不能落地,最终只看一个数:几年回本。报告把这道算术题做得很直白。单人年用工成本按10万元算,轮式双臂整机45万元、 效率为人工的80%,两班与三班作业分别约3.3年和2.1年回本; 双足整机50万元、效率只有人工的35%,两班要11年、三班6年。
产业进度也不慢。2025年全球出货约1.48万台,宇树37.15%、智元34.84%, 两家合计71.99%,前六位全部是中国企业、合计87.87%。真正在赚钱的还是上游。线性执行器、旋转执行器和灵巧手三类执行器合计占零部件价值量73%, 其中行星滚柱丝杠单台价值占比约15%到25%。
先从说明白3年回本怎么算起,再决定要不要相信31万台。

图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第1页)
一、2025年出货1.48万台,前六名全是中国公司
报告把2025年定义为产业的历史拐点:硬件逐步成熟,叠加AI大模型快速迭代, 在多国政策支持与投资加码的驱动下,国内外多个厂商实现规模化量产,进入小批量交付与商业化试点。
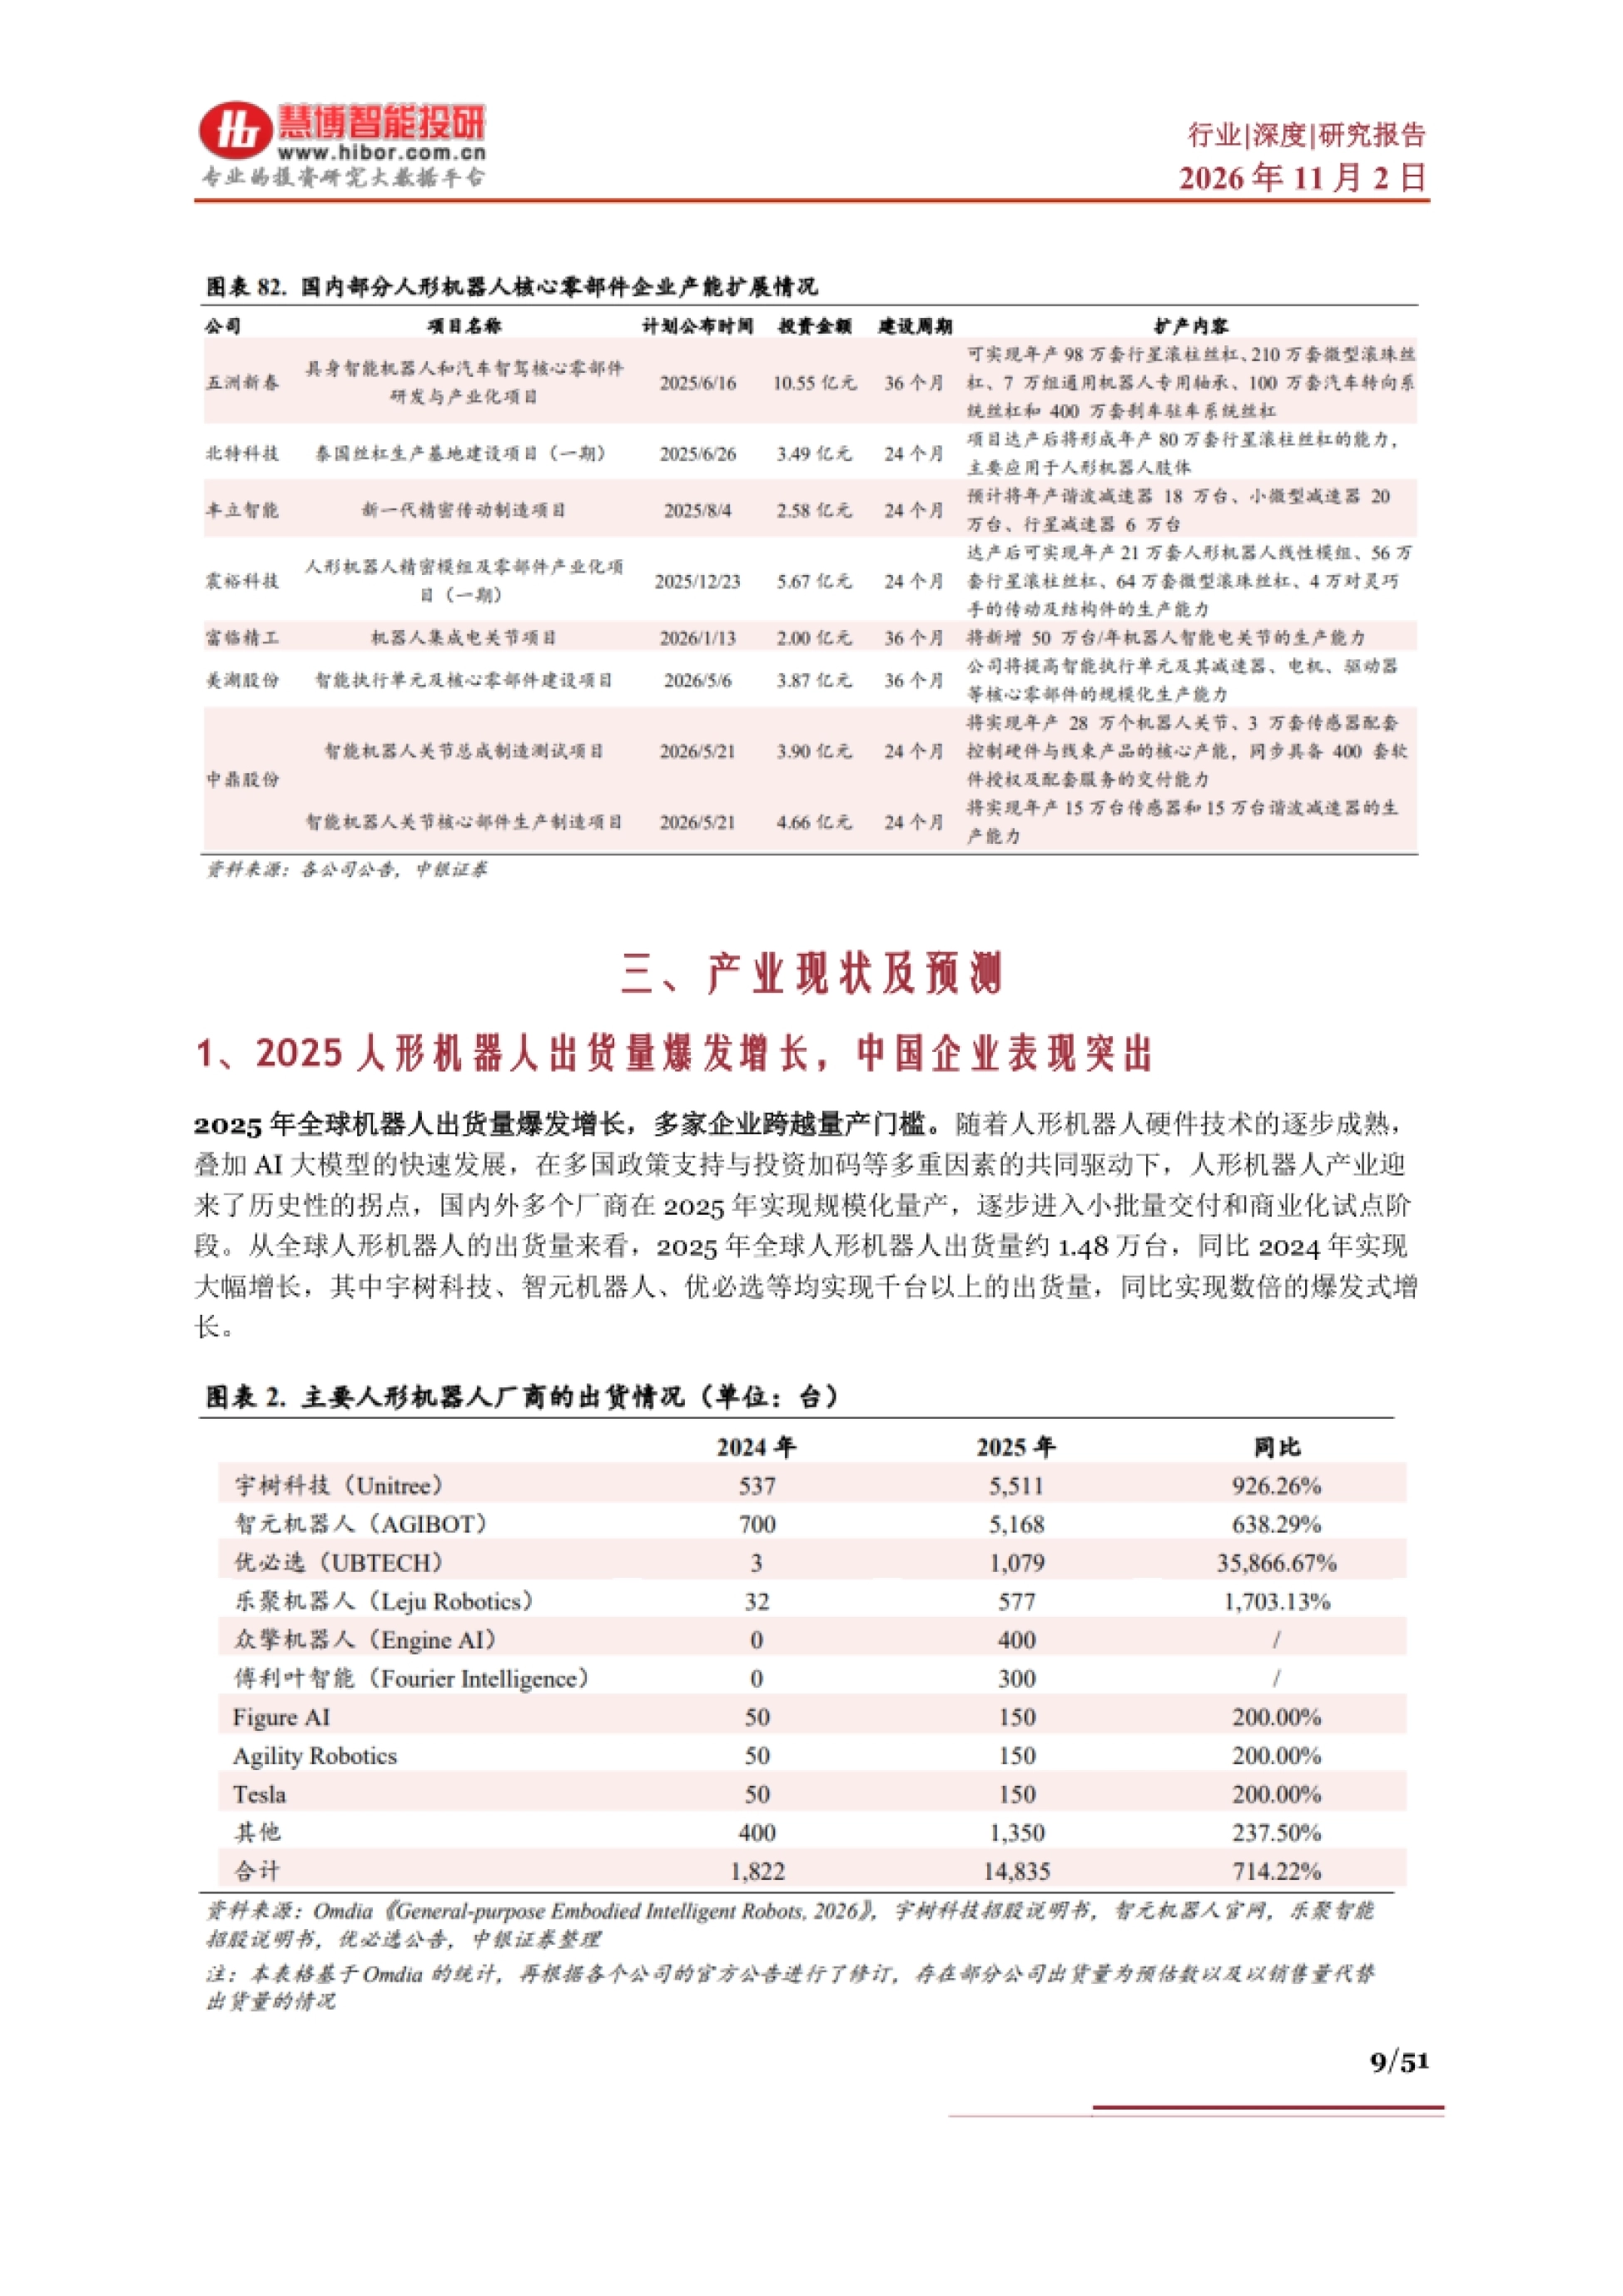
量级上,2025年全球人形机器人出货约1.48万台,同比2024年大幅增长。 宇树科技、智元机器人、优必选均实现千台以上出货,同比数倍增长。
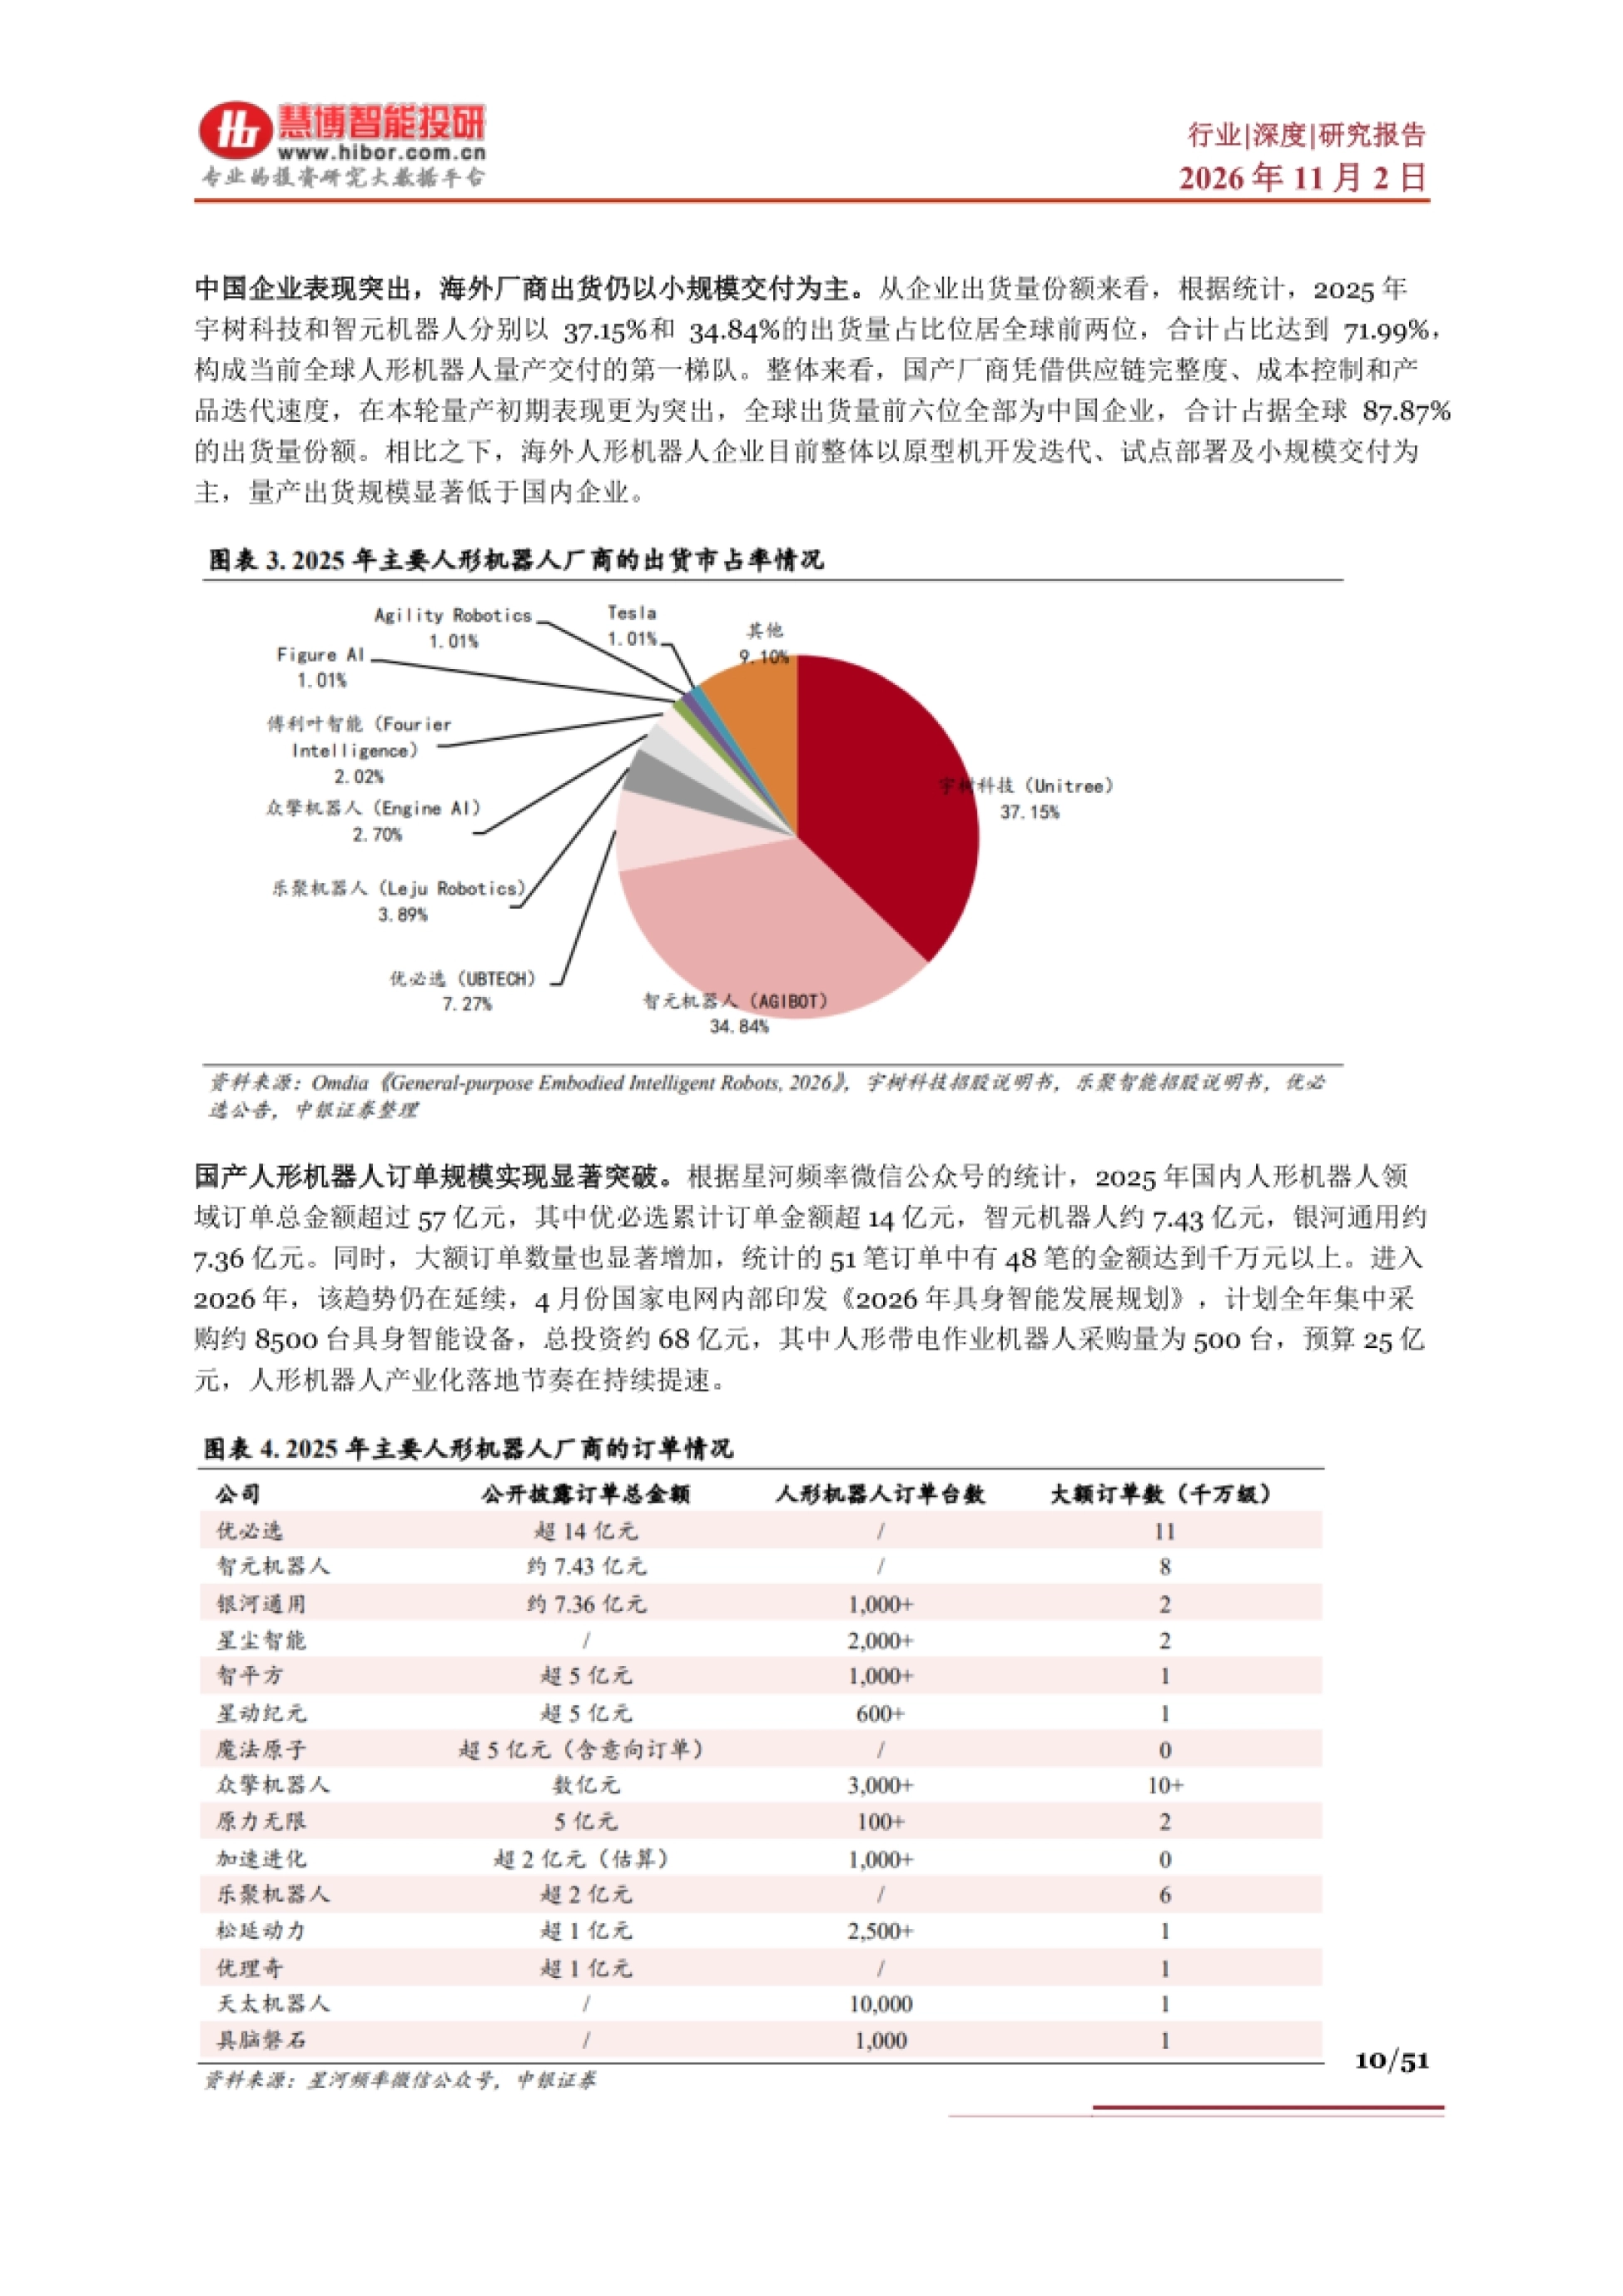
份额更说明问题。宇树37.15%、智元34.84%,合计71.99%,构成全球量产交付第一梯队; 全球出货量前六位全部为中国企业,合计占87.87%。海外厂商仍以原型机迭代、试点部署和小规模交付为主。
中国市场内部则是三大集群:147家样本企业里,北京33家、上海26家、深圳28家、杭州13家, 形成京津冀、长三角、珠三角。长三角是整机量产与核心部件生产的主战场,珠三角是量产落地核心区。
前六名全是中国公司,但2025年全球加起来也才1.48万台,量级还很小。

图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第6页)
二、宇树单台BOM成本1.15万美元,特斯拉约4万美元
成本是国内厂商最先建立起来的优势。按Humanoid Atlas截至2026年7月23日的估算, 宇树科技G1的BOM成本仅11,500美元,特斯拉Optimus目前的BOM成本在4万美元左右, 差了三倍多。
这个差距不是靠补贴换的。报告归因于两点:一是与新能源汽车供应链高度重叠, 核心零部件在国内都有供应商;二是车规级的质量控制与规模化经验, 直接变成了交付能力上的优势。
售价也在一路下探。宇树的R1单台售价降至2.99万元起,松延动力的Bumi Lite定为9,998元起, 把消费级人形机器人的门槛压进了万元以内。2025到2026年主要产品价格每年下降约20%到35%。
专利是另一面镜子。2025年全球新增人形机器人相关专利2,874项,其中中国新增2,557项, 占比88.97%。成本、专利、产能三件事同时压在一个方向上,这轮量产的结构基本定了。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
一千多亿美元的汽车供应链被搬到机器人上,这就是成本差的来源。

图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第8页)
三、大脑、小脑、肢体:三层难度完全不同
报告把技术架构拆成三块:大脑负责交互、感知与任务规划,小脑负责平衡与运动控制, 肢体负责执行。三块的技术状态差别很大,混在一起谈容易误判。
大脑有四条路线:LLM加VFM、VLM、VLA,以及多模态大模型与世界模型。 报告认为世界模型是未来的主要演进方向,因为它补上了多模态大模型缺失的物理空间建模能力。
小脑正在从基于模型的控制转向基于学习的控制。零力矩点、线性倒立摆、模型预测控制 这类方法稳健但步频慢、开发复杂、成本高。
模仿学习与强化学习则把开发难度和迭代速度都拉了下来, 代价是效果依赖高质量示范数据与仿真环境。
肢体走的是降本、提性能、轻量化三条线并行。精密丝杠往低成本高效率加工走, 力传感器向量产工艺和弹性体创新走,减速器向高寿命、低杂质材料走。 轻量化则靠集成化设计、高功率密度电机和镁铝合金替换外壳。
大脑可以靠买模型凑,小脑和肢体只能自己一层层磨出来,这决定了谁走得快谁走得远。
图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第9页)
四、泛化这道坎:91%和27%之间的落差
报告用一组数字把软件短板讲得很清楚。特斯拉Optimus在2024年的工厂实训数据: 在预设货架位置、固定零件型号的结构化环境中,任务完成率91%; 在多型号零件随机出现的非结构化场景里,完成率骤降到27%。
这不是个别现象。现阶段大部分展示都建立在预设场景的精确控制之上, 大脑泛化能力弱,一旦超出训练范围,学到的知识和技能难以迁移复用,任务完成率就掉下来。
数据是第二道坎。真实本体数据和仿真数据都缺:可部署的机器人数量少,高质量真机数据采不到; 高保真世界模型还在早期,仿真数据也不达标。
特斯拉为训练Optimus高薪聘请操作员穿戴动作捕捉设备,时薪最高48美元, 还要三班倒24小时不间断采集。这个细节比任何定性描述都能说明数据有多贵。
第三道坎是物理感知。触觉、多模态融合的能力都不足,训练数据源以网络文本和视频为主, 极度缺乏触觉数据,如何让大脑理解触觉与动作的关联,仍是待解难题。
同一个机器人,换个场景完成率就从91%掉到27%,这才叫卡点。
图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第10页)
五、三大执行器吃掉73%的价值量,谁是真正的上游
硬件大概率是份额最大的一段。报告引Fortune Business Insights的预测, 到2026年硬件将占人形机器人市场69.55%的份额。
价值量更集中。线性执行器、旋转执行器与灵巧手三大执行器合计占零部件价值的73%, 核心构成单元是丝杠、无框力矩电机、减速器、力传感器、空心杯电机和轴承。 这六个零件撑起了整条产业链的利润分配。
驱动方案已经收敛到电驱动。液压、气压、电驱三条路线里,电驱动凭结构紧凑、效率高、 控制精度高、成本低成为主流;2024年原本以液压为主的波士顿动力新款Atlas彻底转向电驱动, 标志行业全面进入电驱动时代。
单台用量也很具体。无框力矩电机在单台人形机器人上使用20个以上, 协作机器人只需6到7个;单只灵巧手有6个空心杯电机,大拇指两个、其余四指各一个。
一台机器人身上有二十多个电机、十几个丝杠,这才是产业链真正的生意所在。
图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第12页)
六、谐波减速器销量翻倍,毛利率掉了4.4个点
谐波减速器是最先进入规模制造阶段的一环。报告给了绿的谐波的一组三年数据: 2023到2025年销量从21.15万台升到42.52万台,接近翻倍; 同期毛利率从41.17%降到36.77%。
但毛利率下行不等于利润池收缩。同期谐波减速器及金属件收入从3.17亿元增至4.76亿元, 毛利额从1.31亿元提升到1.75亿元。销量增长仍然覆盖得住单位盈利的下行, 规模效应还在往利润端传导。
竞争格局是卖方集中。2024年哈默纳科全球产能占比约40.4%、日本新宝14.7%、 绿的谐波12.0%,TOP4合计75%。行星减速器则分散得多,主要厂商销售金额占比都在10%左右。
壁垒集中在柔轮。薄壁柔轮既要有足够的弹性变形能力,又要承受长期交变应力, 齿形设计、材料处理、薄壁制造、疲劳寿命四件事耦合在一起。 行业的核心矛盾已经从「能不能做」变成「量增能不能覆盖价降」。
销量翻倍、毛利率掉4.4个点、毛利额反涨三成,这就是规模制造的样子。
图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第17页)
七、丝杠:万元级降到千元级,产能已经跑在需求前面
行星滚柱丝杠是报告着墨最多的一节。以特斯拉Optimus为例,躯干28个关节里旋转和直线各14个, 直线关节预计用大、中、小三种共14个丝杠,分布在肘部2个、腕部4个、大腿前后4个、小腿4个。
价格是最大的变量。目前人形机器人用行星滚柱丝杠单价在万元级别,成本极高; 降本路径大致是送样阶段万元级每套、小批量几千元、大批量1到2千元每套。 量产后单台机器人的丝杠价值量占比约15%到25%。
定价信号已经提前出现。双林股份公开了C3精度行星滚柱丝杠499元的量产报价, 2025年实际产量约1,500套;五洲新春募投测算用500元每套、318.77元每套的单位成本 和36.25%的达产毛利率;福立旺进一步采用400元每套的预测价格,但当时尚未形成收入。
产能扩张跑在了需求前面。双林一期10万套反向行星滚柱丝杠产线已具备量产能力, 规划向100万套每年扩张;震裕科技两条半自动产线日均产能提升至120套; 五洲新春募投规划新增98万套产能,投入206台磨床、金额约1.33亿元。
名义产能跑在需求前面,比的就是谁能把良率复制到十万套以上。
图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第18页)
八、六维力传感器:单价2到4万,可能降到5千以内
六维力传感器是力控的关键件,装于手腕、脚踝等关键部位,负责精细操作和行走稳定性。 报告引MIR数据,产品单价可达2到4万元,柯力传感2023年报的传感器毛利率达到41%。
成本结构里,应变片和人工加工合计超过50%。这也解释了为什么它的量产一致性难做: 金属应变片贴片仍依赖人工,硅应变片配合玻璃微熔工艺才有望提高自动化程度。
技术壁垒是四件事的叠加:结构设计要平衡刚度与灵敏度,解耦要解决维间耦合, 标定需要自研六维联合加载设备,工艺链条长且Know-how深。 结构解耦加工难、成本高,算法解耦流派多、尚未收敛。
国产替代在推进但还早。2023年国内六维力传感器67.9%的市场份额由外资占据, 比2020年下降13个百分点;国产份额32.1%,宇立仪器以12.2%排在外资ATI之后居第二, 蓝点触控4.8%、坤维科技4.7%。报告预期人形机器人放量后单价可能降到5,000元以内。
一个传感器两到四万,一半成本卡在人工贴片上,这就是降价的入口。
图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第22页)
九、四种玩家、四层控制,钱最后落在哪一层
报告用四层控制框架拆玩家:L1任务规划、L2动作生成、L3全身控制、L4关节伺服。 越往下离物理执行越近,对实时性要求越高、与本体动力学耦合越强。 独立模型厂多集中在L1、L2,本体厂承担L3及以下。
据此分成四类:纯大脑派、纯硬件厂、全栈自研派、平台基建派。 全栈自研又分自上而下(特斯拉、Figure、智元、蚂蚁灵波)和自下而上(宇树、优必选、松延、众擎)。
报告的判断是产业早期全栈自研企业有望率先胜出。本体、大脑、控制、硬件在同一体系内迭代, 数据回流更快,问题归因也更清楚。
但长期看,全栈本身不等于持续高价值。关键是能否在模型、数据、关键部件、制造效率或生态中, 沉淀出至少一项别人替代不了的优势。
纯大脑派最难。谷歌已在推理层形成标准API与公开计价,但动作模型仍以伙伴共研为主; Skild已进入工业部署并披露收入,但模型授权与系统集成的收入边界尚未拆分。 三条路都不算走通。
外供大脑要同时满足三个条件才成生意,现在三个条件一个都没成熟,价值只能先经由硬件兑现。

图源:《产业现状、行业挑战、产业链及相关公司深度梳理》(第3页)
十、2030年31万台,工业物流吃下一半以上
下游结构目前很不像工厂。Counterpoint数据显示2026年上半年全球出货超过2.2万台, 其中文娱商演与科研数采合计超过六成,智能制造与仓储物流分别约占13%和5%。 宇树2025年1到9月的人形机器人收入里,科研教育约占73.6%,行业应用仅9.01%。
付费逻辑各不相同。科研教育和数据采集吃财政与科研预算,属阶段性建设; 文娱靠展示效果和新鲜感,需求波动大。主流人形机器人的演出日租金, 已由2025年初的1万到3万元降至约2,000到3,000元。
只有工业与物流是按回本周期付费的,单价最高,复购与扩量也最确定。 这就是为什么报告把这一块的账单独算了一遍。
技术上,固定工位取放已能满足产线要求:智元精灵G2在龙旗科技平板质检线单件处理9到11秒, 满足客户11.25秒的节拍,8台替代了8名质检工。
短板在精度、速度和续航。走动的取放耗时约为人工的2到3倍, 部分产品工作约4小时就需要人工换电,这一条直接卡住了两班倒的场景。
测算口径是「可渗透空间乘渗透率」。制造业与物流可由人形机器人承担的岗位约1,100万个、 折合约690万台;计入巡检等特种作业后,合计约1,150万个岗位、723万台。
预计2030年我国出货约31万台,其中工业与物流约17万台, 占比从2025年约8%升到一半以上,市场空间约470亿元。
判断一家整机厂,应看工业与物流的付费占比,而不是出货总量。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。