屏越来越难卖,视听厂商转身去卖氛围和情绪
 广告
本文解读:《2026视听技术赋能情绪经济的场景创新与产业增长指南-鲸叹号》 · 共 69 页 · 原文
视听行业这几年最难受的事,不是没有需求,而是硬件本身卖不出溢价。报告给的证据很具体:数字标牌户内市场2025年量额双降,LED 小间距出现量增额降, 常规投影量额明显下降,商显头部上市公司的毛利率普遍在下滑。
另一头是情绪经济。2025年规模突破2.7万亿元,预计2029年增至4.6万亿元, 2022到2029年复合增速18.6%。近三年情绪经济增速22%以上,社零名义增速只有3.5%到3.7%。
所以报告的核心判断不是「视听要转型」,而是更具体的一句: 设备要从「传递信息」升级为「调动情绪」,从视听终端变成空间情感入口。
它筛出四大业态:潮玩、宠物、疗愈、沉浸式文旅。技术是手段,场景是容器,情绪是最终产出。

图源:《2026视听技术赋能情绪经济的场景创新与产业》(第4页)
一、三重压力:天花板、价格战、需求变了
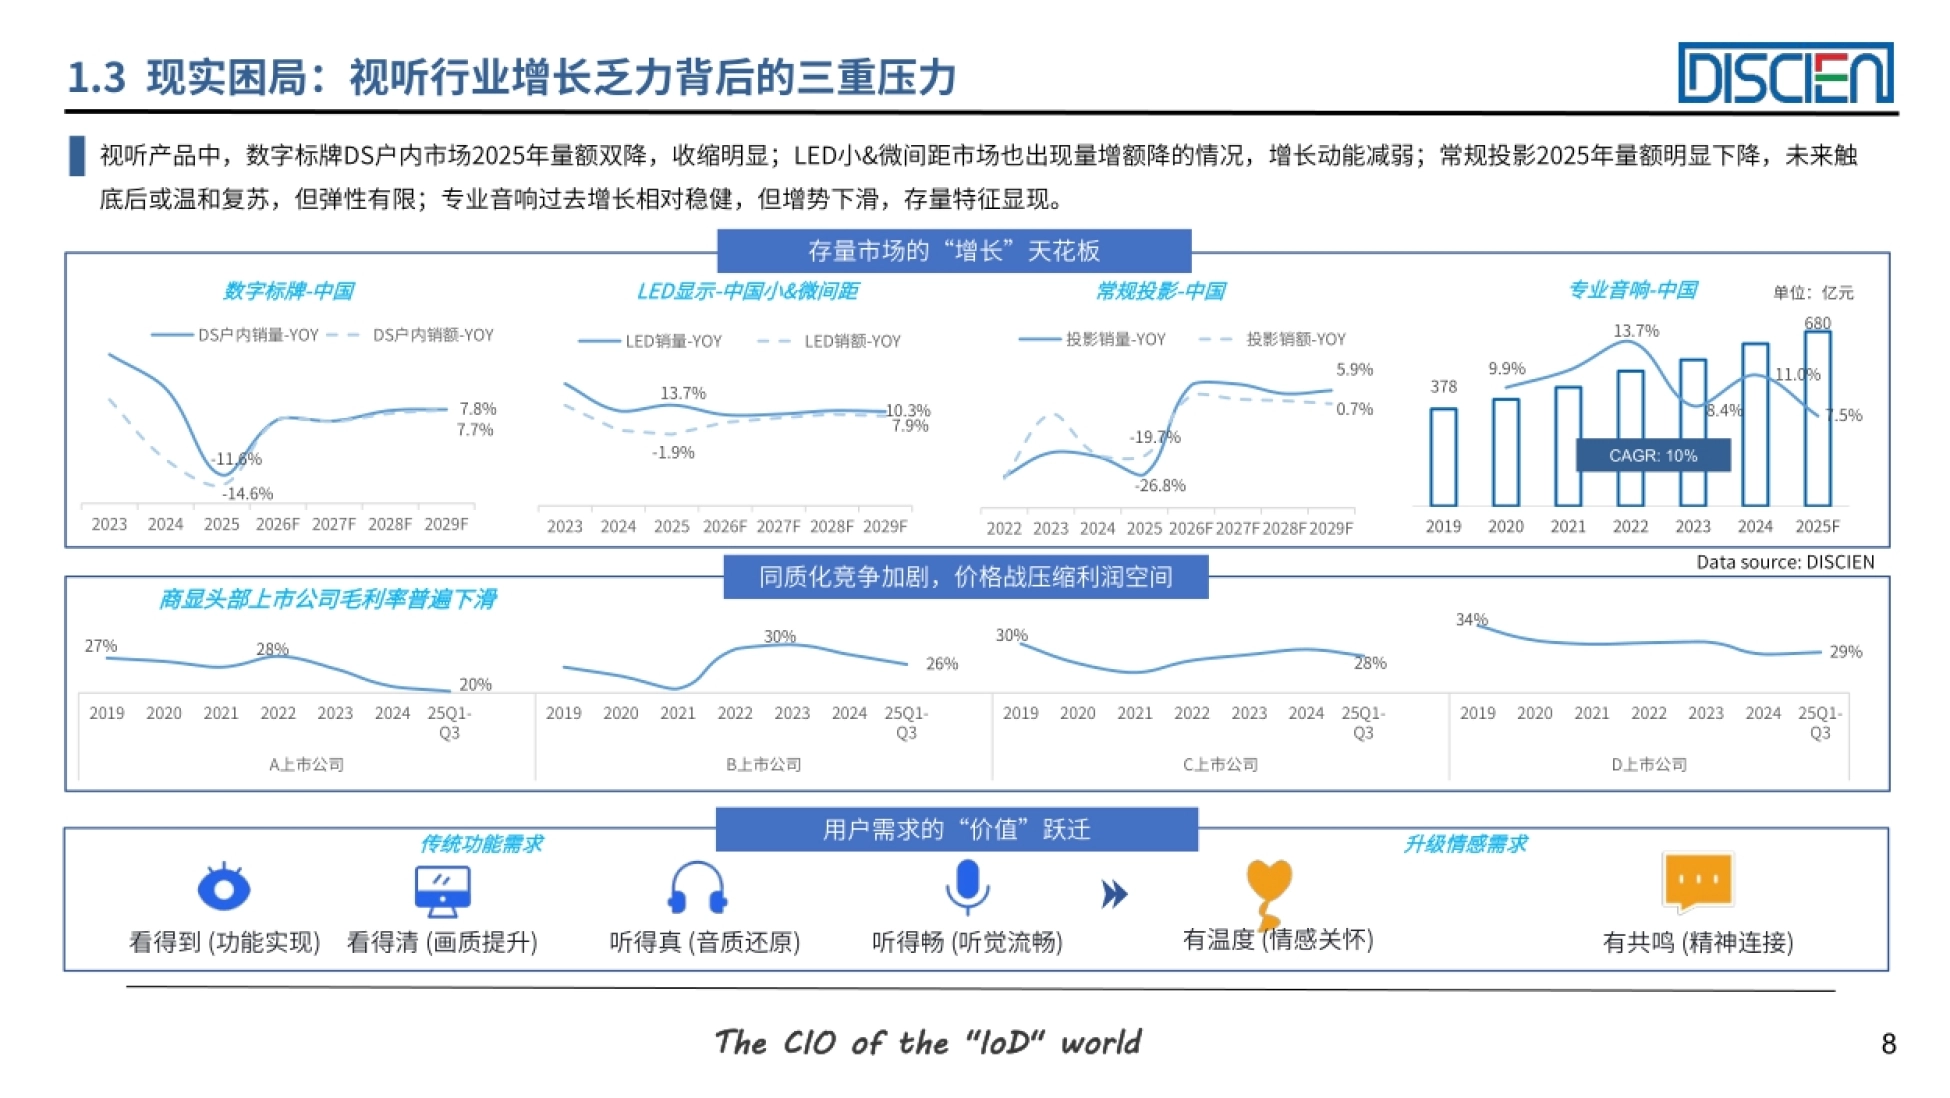
报告把行业困境拆成三层,一层比一层深。第一层是存量天花板。数字标牌 DS 户内市场2025年量额双降,LED 小间距市场量增额降, 常规投影2025年量额明显下降,专业音响过去增长稳健但增势下滑,存量特征显现。
第二层是同质化价格战。商显头部上市公司的毛利率普遍下滑,数据从2019年的20%到34%区间 一路往下走,价格战直接压缩了利润空间。
第三层是需求本身在迁移。用户对「看得到、看得清、听得真、听得畅」这些功能指标的边际敏感度在下降, 新的诉求变成「有温度、有共鸣」。
行业的主要矛盾已经从「怎么做出更好的硬件」,变成「怎么用硬件创造更好的体验」。

图源:《2026视听技术赋能情绪经济的场景创新与产业》(第7页)
二、消费3.0:从功能价值到情绪价值
报告画了一条三阶段的演进线,逻辑很清晰。1.0 时代是功能价值,满足基础生理与安全需求,强调「看得清」,解决「有没有用」的问题。 2.0 时代是信息价值,以高效传递信息为核心,强调「看得多」,满足「知不知道」。
3.0 时代则是情绪价值,以情感连接与体验为核心,强调「体验好」,成为当前消费的主流驱动力。
它举的例子很有画面感:用户买的不是玩具,而是拆盒时的期待、集齐后的满足和晒圈的快乐; 买一杯咖啡不只是为提神,更是为咖啡馆的氛围和归属感付费。
情绪不再是营销的附属品,而是可被设计、可被测量、可被货币化的核心产品。
图源:《2026视听技术赋能情绪经济的场景创新与产业》(第8页)
三、爆发靠双轮:技术能捕捉,社会在推动
报告认为情绪经济的爆发不是单一变量,是技术赋能与社会变迁的双轮驱动。技术这一侧分三层。感知层是 AI 情绪识别与生物传感,微表情分析、心率体温脑电波监测已从实验室走向商用, 让情绪第一次能数据化。
生成层是 AIGC,可以低成本高效率地生成情绪视觉内容;交互层是多模态交互, 语音、手势、触控让屏幕具备温度感。
社会这一侧有三个推力:Z 世代与 Alpha 世代成为主流,追求即时满足与圈层认同; 后疫情时代孤独焦虑普遍存在;情感价值开始超越功能价值成为品牌溢价依据。
报告还引了一组有意思的数据:超56%的 Z 世代愿意为「情绪价值」额外付费, 而月可支配收入5000及以内的 Z 世代更乐于为兴趣与体验买单,收入越高情绪需求消费反而越低。
愿意为情绪付费的不是收入最高的一群,是最需要用情绪找平衡的一群。

图源:《2026视听技术赋能情绪经济的场景创新与产业》(第9页)
四、价值三角:技术、场景、情绪缺一不可
报告提出「技术-场景-情绪」价值三角,这是全篇最核心的框架。三者的关系是:技术赋能场景,提升体验感;场景激活情绪,满足用户诉求; 情绪反哺技术,驱动持续迭代。技术是手段,场景是容器,情绪是最终产出。
落地链路也给了四步:用户进入场景、技术捕捉情绪、设备适配输出、获得情绪满足。 这个顺序回答了设备应该在哪一环介入的问题。
基于这个框架,设备角色有两个明确的转变方向。一是从「传递信息」到「调动情绪」,对应 XR 空间; 二是从「单一终端」到「空间中枢」,对应智能终端。
设备的角色因此从被动播放内容,变成主动营造氛围、触发情感的那一层,这是定位上的实质变化。

图源:《2026视听技术赋能情绪经济的场景创新与产业》(第3页)
五、四大业态怎么筛出来的:六个维度打分
报告没有拍脑袋选业态,而是用六个维度筛:市场体量、增长潜力、情绪刚需性、 视听设备专业性要求、连锁化可规模化程度、政策支持。
十大情绪消费赛道里,潮玩经济2025年近900亿元、CAGR 27%,情绪偏好48.3%; 宠物经济超8000亿元、CAGR 24%;疗愈经济广义10万亿元、心理健康板块2450亿元、CAGR 18.7%; 沉浸式文旅中的细分沉浸式体验约300亿元、CAGR 18.9%。
剩下的几条为什么没进重点:饮食经济偏弱复苏,偏好24.1%;游戏娱乐存量竞争、增速放缓, 偏好18.3%;玄学与好运经济圈层化、低频、受监管影响;虚拟情感陪伴体量小仍处初期; 疗愈旅行与文创 IP 也是小众化、增速平稳。
筛选逻辑很实在:不是看哪个热,而是看哪个市场大、情绪刚需强、视听能吃到、能连锁复制、政策有支持。
沉浸式文旅四个维度全打高分,是唯一政策被标「极高」的赛道。

图源:《2026视听技术赋能情绪经济的场景创新与产业》(第6页)
六、潮玩:近900亿,门店从7000家到近万家
潮玩的底层机制是四类情绪需求叠加,报告逐条拆开了。情感陪伴与慰藉,38.9%的消费者把「幸福感和陪伴感」列为购买核心原因; 身份认同与自我表达,39.5%因为造型设计购买、35.2%源于对某个 IP 的热爱。
社交联结与圈层归属,32.8%因从众心理追求潮流,44.4%会因朋友推荐购买手办; 惊喜体验与收藏满足,46.1%为拆盲盒时的惊喜感买单,40.8%认为潮玩有升值空间。
规模上,中国潮玩市场从2019年211亿元增至2025年预计逼近900亿元, 超过传统玩具801亿元的规模,年复合增长率27%;2025年新注册企业首次突破万家,达10520家。 线下门店从约7000家增长到近万家。
门店从卖货转向卖体验,这一句就是视听设备的入口。
图源:《2026视听技术赋能情绪经济的场景创新与产业》(第10页)
七、潮玩门店怎么用视听:三个场景与两套方案
报告把门店分成两类玩家,方案分开给。
品牌直营与体验店这一类,重视 IP 沉浸感与品牌故事传递。方案有三:IP 主题沉浸式视听空间, 用墙面投影加环绕声还原 IP 世界观;产品体验区视听赋能,拼搭区配背景音与步骤引导语音; 限定活动视听快闪,做沉浸式开箱仪式与限时声光秀。
潮玩集合店与生活集合店这一类,核心需求是提升逛店体验、延长停留时间。 方案是全店氛围音视频系统、互动打卡装置、会员专属视听体验。
落地载体也不缺。泡泡玛特中国市场共运营445家门店、2396台机器人商店; 九木杂物社超850家、绿光派对超1000家、酷乐潮玩与 TOP TOY 均超300家、X11 超180家。
能给出可复制的标准方案,才吃得到连锁化的规模化红利,否则每家门店都得重新交一次学费。

图源:《2026视听技术赋能情绪经济的场景创新与产业》(第2页)
八、疗愈经济:十个亿的盘子,六类客户分层
疗愈这条线,报告的落点很具体:不做泛泛的「大健康」,而是按机构类型分层打。连锁疗愈品牌是规模化起量的核心,覆盖瑜伽、冥想、头疗、睡眠等赛道, 对标准化方案需求最迫切,方案要突出标准化、统一管控、降本增效。
综合咨询型机构是规模化盈利核心,客户是连锁商业心理咨询中心,数字化需求明确、付费能力强。 基础咨询型机构数量庞大但预算有限,适合推「心理空间基础包」。
专科诊疗型机构壁垒高周期长,视听只做嵌入式模组;高端疗愈空间客单价高,适合做标杆案例; 传统头部门店的改造升级存量巨大,但价格敏感,只能当规模补充。
同一套技术,卖给连锁品牌是复制生意,卖给单体店只是一次性的单子,两种生意的投入回报完全不同。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
九、沉浸式文旅:政策极高,但非标是硬伤
文旅是四类里政策得分最高的一个,也是机会与风险写得最细的一个。业态本身经历过四次跨越:1.0 资源观光时代的门票经济,2.0 地产旅居时代的配套逻辑, 3.0 娱乐狂欢时代的标准化复制,再到 4.0 沉浸参与时代的体验付费。
报告认为 1.0 到 4.0 解决的是游客「身体在场」的深度,而情绪经济要解决的是「情感在场」。 这个区分很关键,它说明光有沉浸还不够,还得有情绪落点。
机会有五条:政策东风、夜游经济爆发、景区二次消费拉动、商业体与古镇活化、从卖设备转向卖场景。 风险也有五条:项目同质化、重技术轻文化、重建设轻运营、盈利结构单一、项目高度非标。
非标意味着交付周期长、复制难度高,这是视听企业做文旅最真实的成本。
十、行动建议:别只卖屏,卖可复制的场景包
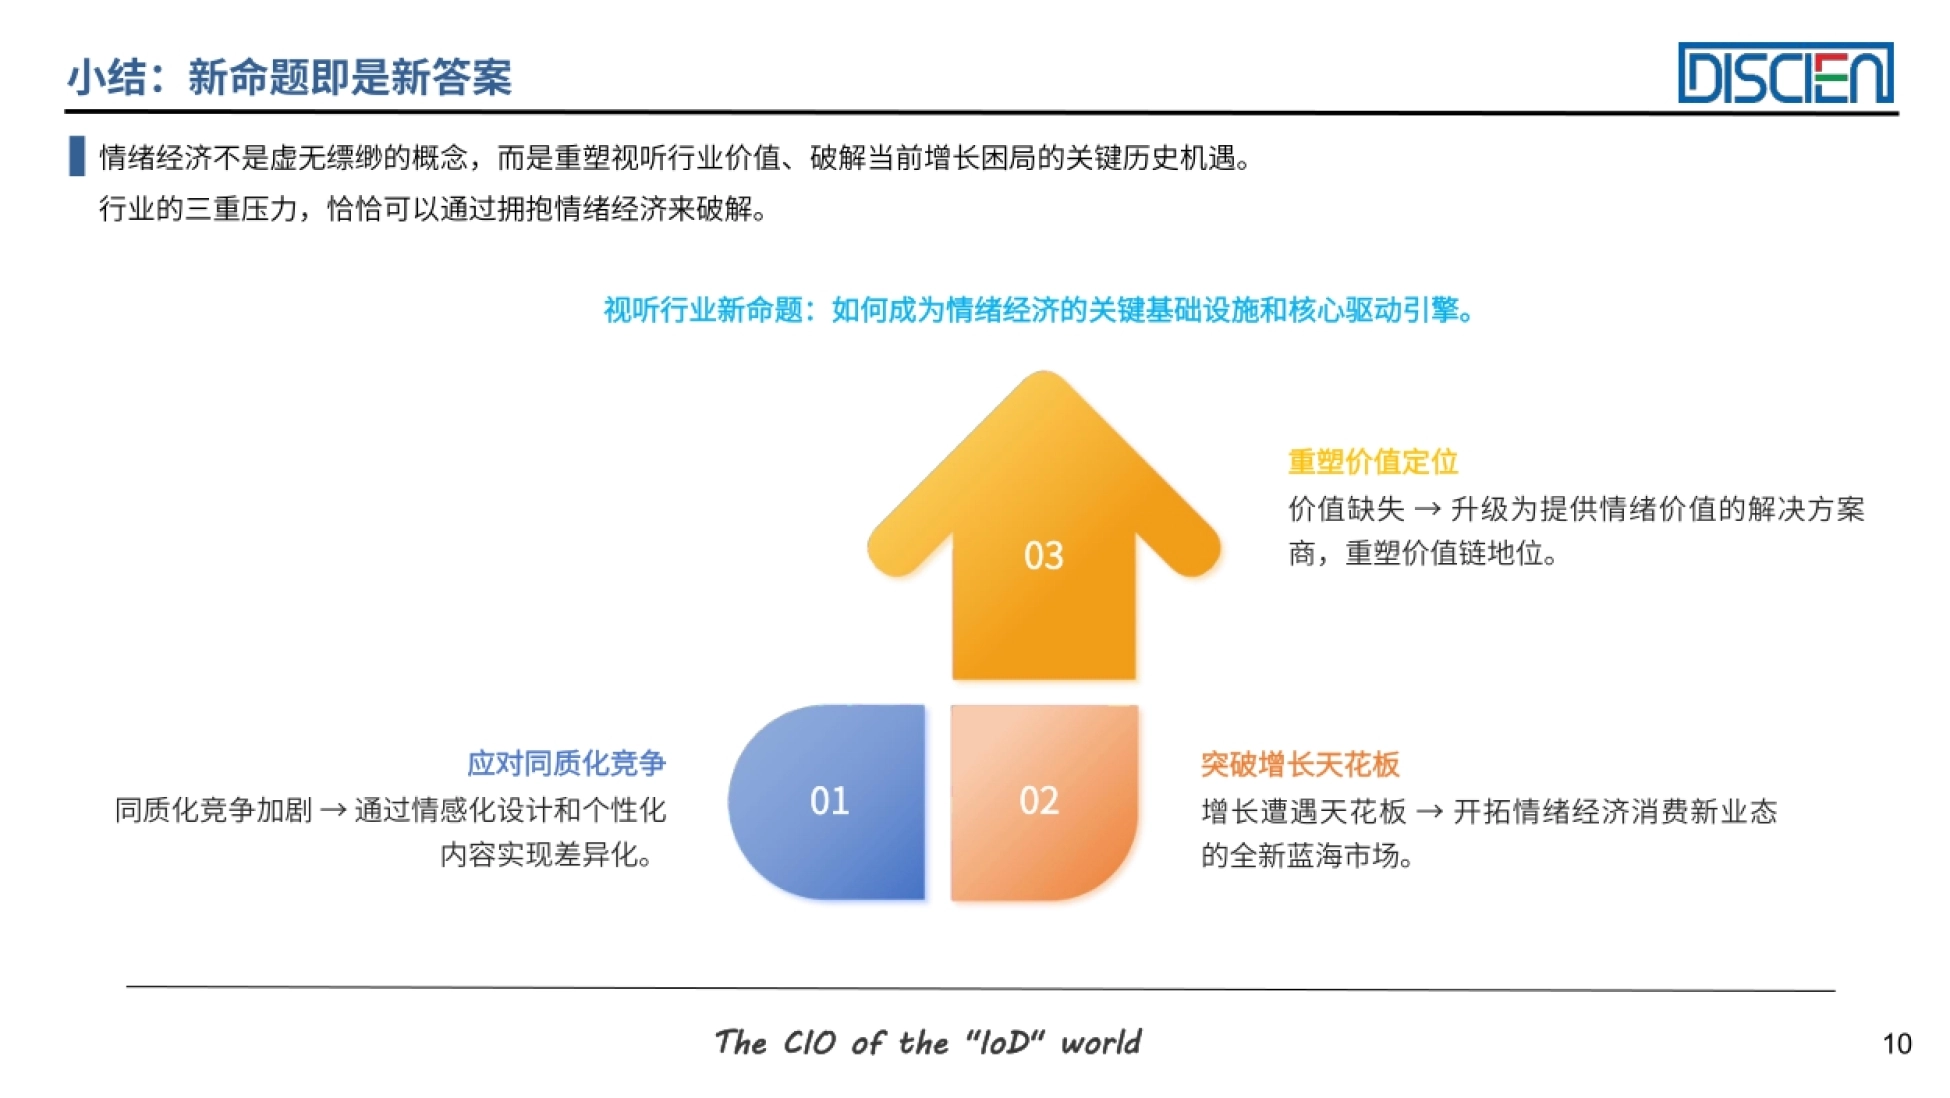
报告最后一章从企业视角给了三条路径,指向同一个方向。开拓新增量市场:四大核心业态及衍生场景,为视听行业带来新增量、新需求、新预算, 2025年视听设备市场规模预计达亿元级。
提升产品附加值:通过技术创新与场景融合摆脱价格战,把附加值做进方案里而不是硬件里。 重塑价值链地位:从硬件供应商转型为解决方案提供商,占住价值链更高的位置。
报告对文旅那条特别提醒:宜走模块化、轻量化、内容化、运营友好型路线。 这句话其实适用于全部四个业态——能不能复制,决定了能不能规模化。
62页完整版含十大赛道筛选表与四大业态的场景清单,放在运营动脉 (www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。