人形机器人七成卖去欧美日韩,可认证这关过不去
 广告
本文解读:《2026中国具身智能产业出海报告-德勤中国》 · 共 23 页 · 原文
这轮机器人出海最反直觉的一点是,卖得最贵的地方门槛也最高。德勤报告给出的出口结构里,人形和四足机器人近七成流向欧洲、北美、日韩,而工业机器人出口第一大单一市场是越南。
两类产品的路子完全不同。工业机器人已在海外卖了很多年,2025 年出口 16.7 亿美元、比 2023 年翻番,还首次转为净出口;人形和四足是新品类,2026 年上半年出口 1.05 亿美元,单价约 1 万美元,仍处在验证阶段。
贵的那一端靠成本打。中国整机综合制造成本只有欧美同类产品的 40% 至 60%,特斯拉自己测算过,依托中国供应链能把人形机器人物料成本从 13.1 万美元降到 4.6 万美元。
但便宜正在被规则抵消。欧盟《机械法规》2027 年 1 月 20 日全面适用,带机器学习的安全功能必须由公告机构做第三方评估;美国 FCC 把外国生产的先进机器人纳入 Covered List;韩国对多关节工业机器人征 15.96% 至 19.85% 的反倾销税。
订单结构的答案已经写在数据里。量的市场在东南亚,价的市场在欧美日韩,能不能两头都吃下,取决于认证、渠道和运维这三件苦活。

图源:《2026中国具身智能产业出海报告》(第1页)
图源:《2026中国具身智能产业出海报告》(第2页)
一、七成卖去欧美日韩,单价一万美元撑得住
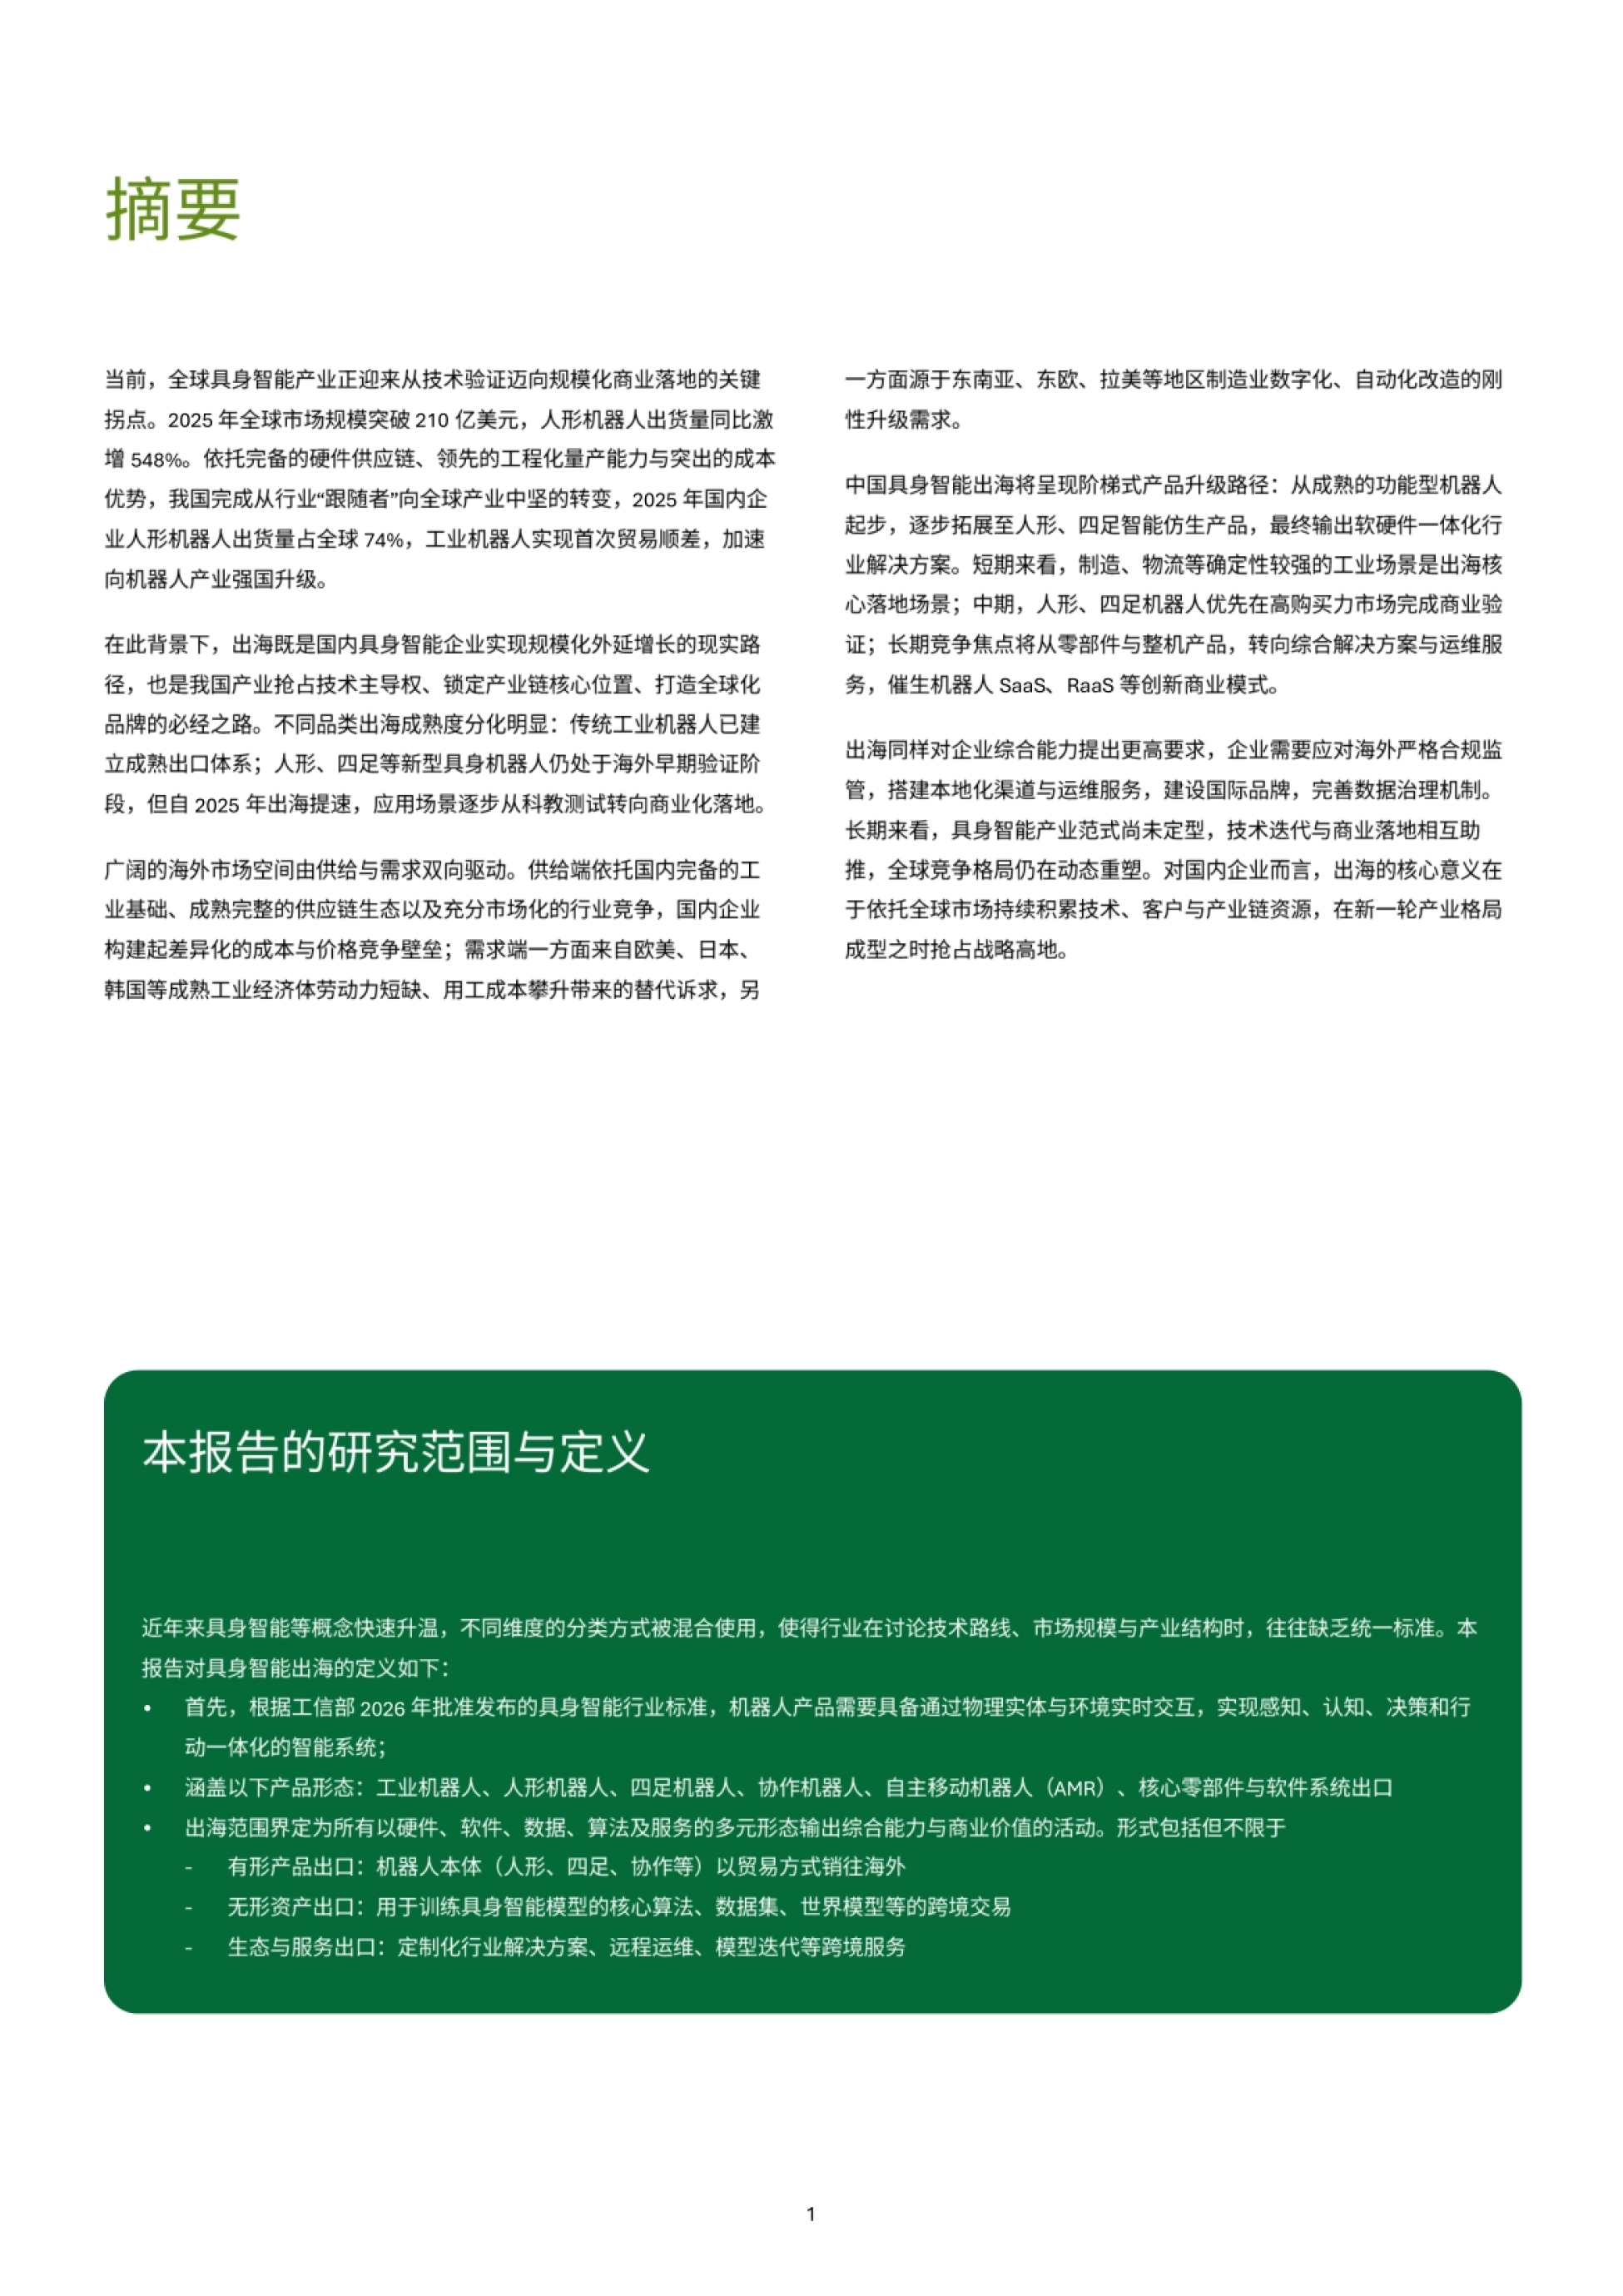
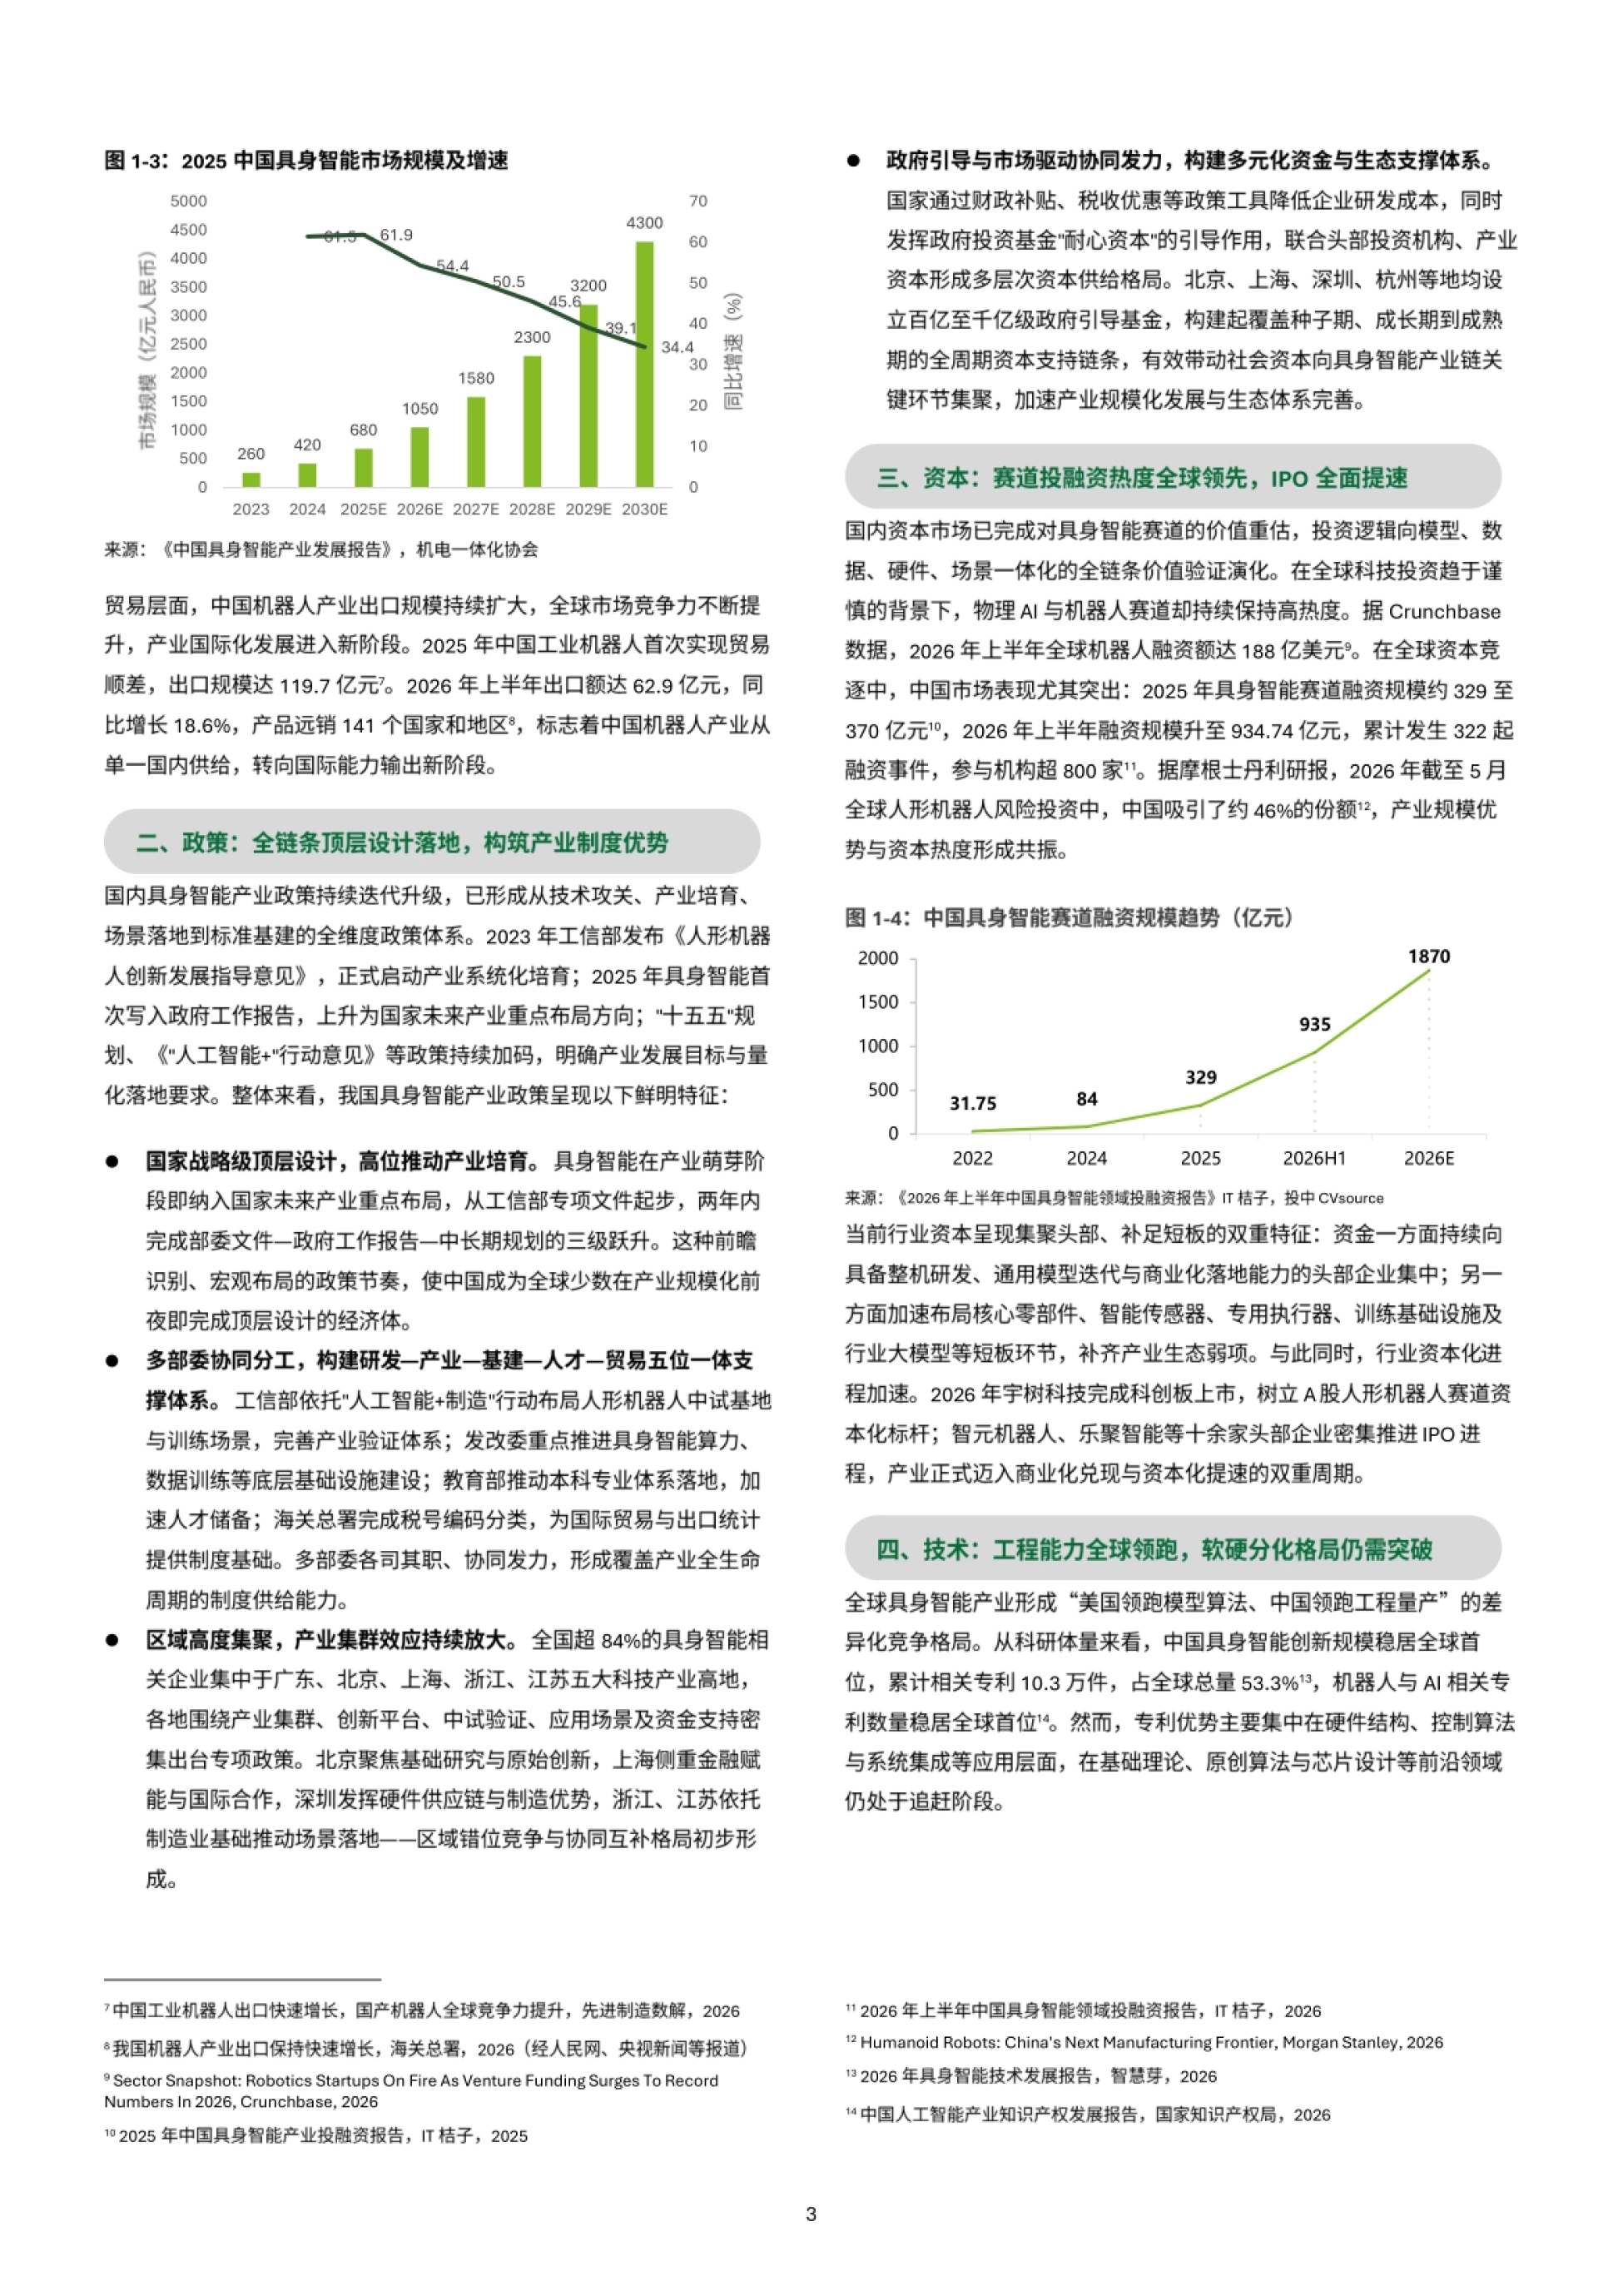
先看整体盘子。2025 年全球具身智能市场规模约 210 亿美元,人形机器人出货量约 1.7 万台,比 2024 年的 2559 台增长 547.9%。中国吃下了大部分产能。2025 年国内企业人形机器人出货量占全球约 74%,整机企业超过 140 家、累计发布产品超 330 款,智元机器人、宇树科技出货约 5000 台。
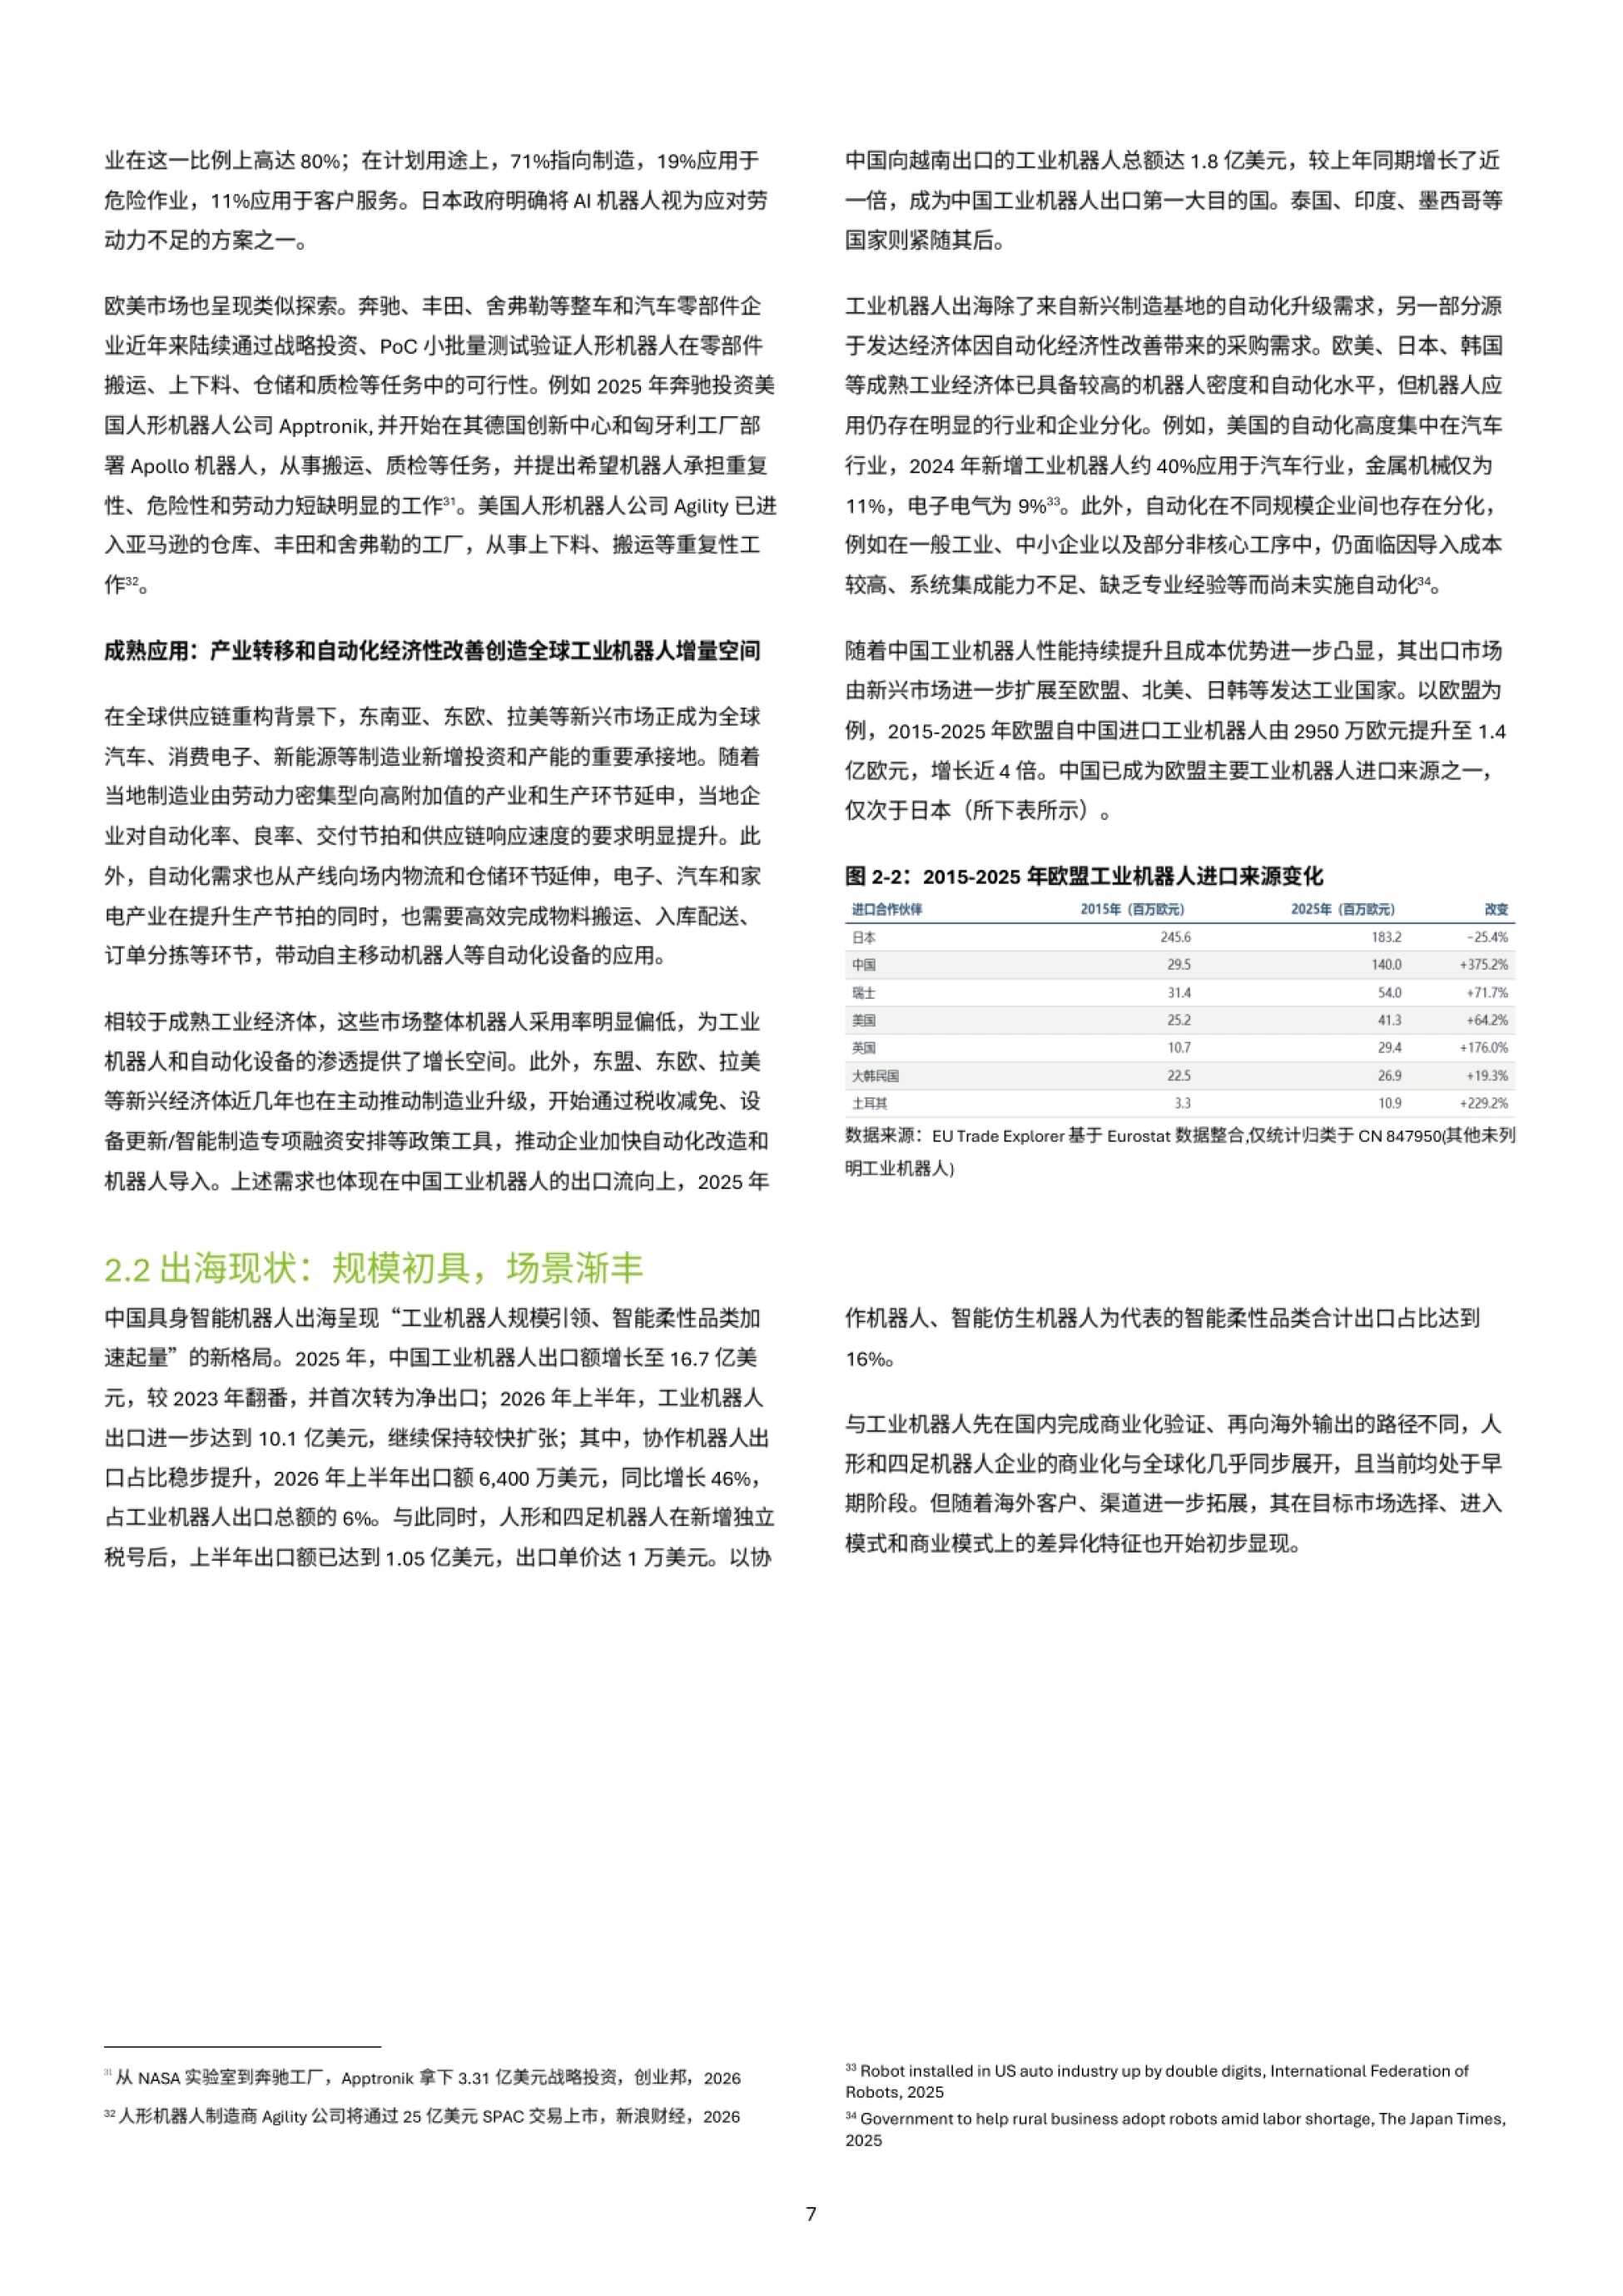
出口结构最能说明问题。2026 年上半年人形和四足机器人出口 1.05 亿美元,出口单价约 1 万美元,欧洲 25%、北美 23%、日韩 21%,三者合计约 69%。
这个分布和传统工业机器人完全不同。升降、搬运、装卸类工业机器人更依赖东南亚新兴制造国,只有未列名工业机器人和协作机器人对欧洲出口占比偏高。
买得起的市场才买得到新品类,人形机器人第一批订单注定来自自动化底子厚的经济体。

图源:《2026中国具身智能产业出海报告》(第3页)
二、越南是第一大单一市场,增量在那头
工业机器人走的是另一条线。2025 年出口 16.7 亿美元、较 2023 年翻番,首次转为净出口;2026 年上半年出口 10.1 亿美元,继续保持较快扩张。
单一市场的排名很集中。2025 年中国向越南出口工业机器人 1.8 亿美元、同比增长近一倍,越南成为第一大目的国,泰国、印度、墨西哥紧随其后。
越南的底子算不上厚。2024 年越南机器人销量约 1.03 万台,泰国约 3000 台,而当年全球工业机器人新增装机 54.2 万台,亚洲占了 74%。
机会在缺口上。越南本土产业基础薄弱、自动化需求又在快速释放,电子制造的物流与产线自动化是最大需求方向,这个结构性错位正好给外部供应商留了窗口。
泰国更成熟一些。汽车与电子是两大支柱,搬运占 46%、焊接占 27.8%,需求正从单一工位替代转向产线级数字化,对模块化方案的要求更高。
图源:《2026中国具身智能产业出海报告》(第4页)
三、欧洲一年进口 1.4 亿欧元,认证比价格更难
欧洲是成熟市场里最有增量的一个。2015 至 2025 年欧盟自中国进口工业机器人从 2950 万欧元升到 1.4 亿欧元,增长近 4 倍,中国已成为其仅次于日本的主要来源之一。
协作机器人是切入口。欧洲在小批量、多品种生产中对协作机器人的需求增长高于其他品类,被视为缓解结构性用工压力的关键工具。
但欧洲的门槛也最实。欧盟《机械法规》(EU) 2023/1230 将于 2027 年 1 月 20 日全面取代旧指令,首次把 AI 用于安全功能纳入强制安全要求。
具体要求很细。采用机器学习、具备自演化行为并承担安全功能的 AI 部件必须由公告机构做第三方符合性评估,还要满足全生命周期动态风险评估、人机协作安全量化指标、EN IEC 62443 网络安全和 IEC 61508 软件功能安全。
过去企业自己签 CE 声明就行,2027 年之后带 AI 安全功能的机器必须多过一道第三方。

图源:《2026中国具身智能产业出海报告》(第5页)
四、美国最贵也最硬,FCC 卡的是认证不是价格
美国市场商业价值最高,技术密度和商业化程度都排在全球前列,仓储自动化、医疗辅助、专业服务对高性能方案的需求持续上升。
需求结构正在泛化。自动化促进协会数据显示,2026 年上半年非汽车产业订单占比达 56%,半导体、生命科学、制药、食品和消费品成为新增长点。
障碍却是制度性的。FCC 将外国生产的先进机器人设备纳入 Covered List,相关产品原则上无法获得新的设备授权,新型号在美国的进口、营销和销售都被卡住。
报告给了三条备选路径,承诺在美建厂换取过渡期授权、在美国本土建厂或组建合资公司取得境内生产资格、修改产品参数脱离管制范围。三条都有代价。
真正的麻烦是三重叠加。合规成本陡增、本地配套供应链难以支撑、国内技术出口又有限制,任选一条都要在两套法规之间找平衡。

图源:《2026中国具身智能产业出海报告》(第6页)
五、韩国 19.85% 反倾销,人口缺口撑需求
韩国是需求最确定、关税也最直接的一个。对中国和日本产的多关节工业机器人征收反倾销税,中国涉案产品税率在 15.96% 至 19.85% 区间。
需求端却在扩。2024 年韩国工业机器人装机约 3.06 万台,2025 年 62% 的受访企业已在用或计划用机器人,计划用途中 71% 指向制造,19% 用于危险作业。
日本的情况类似但更微妙。2024 年装机约 4.45 万台,电子占需求的 31.4%、汽车占 29.4%,两项加起来超过六成,需求与两个行业的周期绑定很深。
日本的增量不在制造。老龄化带来的护理缺口更确定,康复训练、陪护监测、生活辅助等场景的服务机器人正在形成结构性机会。
另一侧是中国自己的口径。日本企业约 80% 已经在用或考虑机器人,市场成熟度高意味着竞争激烈,靠参数很难打出差异。
日韩这两个市场,需求不是问题,能不能绕开关税和审查才是问题。
图源:《2026中国具身智能产业出海报告》(第8页)
六、中东不是卖货,是拿项目
中东的逻辑跟东南亚完全两样。当地自动化需求不是制造业企业自发驱动,而是集中在政府或主权基金主导的大型基建与数字化转型项目上。
特征被概括成三高,高集中度、高定制化、高项目价值。阿联酋、沙特通过主权基金和大型政府工程持续释放需求,方向以基础设施巡检、安防监控、智慧城市为主。
这个形态决定了打法。靠渠道分销铺货行不通,需要项目制合作能力、本地政府或大型承包商的关系网络,以及针对特定场景的定制开发能力。
联合体是现实路径。企业与本地总包方组成联合体承接智慧基建,销售周期长、前期投入大,但交付之后容易形成高黏性的长期合作。
铺开不如打透。报告的建议很具体,先选数字化转型意愿最强、资金最充裕的国家突破,做出标杆再向区域内其他国家辐射。
中东卖的不是机器人本体,是政府和主权基金手上那张长周期项目单。
七、日本模式的启示:找本地伙伴扛运维
运维是出海最容易翻车的一环。海外交付涉及零部件供应、物流、关税、备件管理和本地伙伴协同,复杂度远高于国内项目。
只靠代理商拓客的问题很现实。没有本地运维闭环,安装调试滞后、备件更换不及时,口碑反噬会直接阻断后续市场。
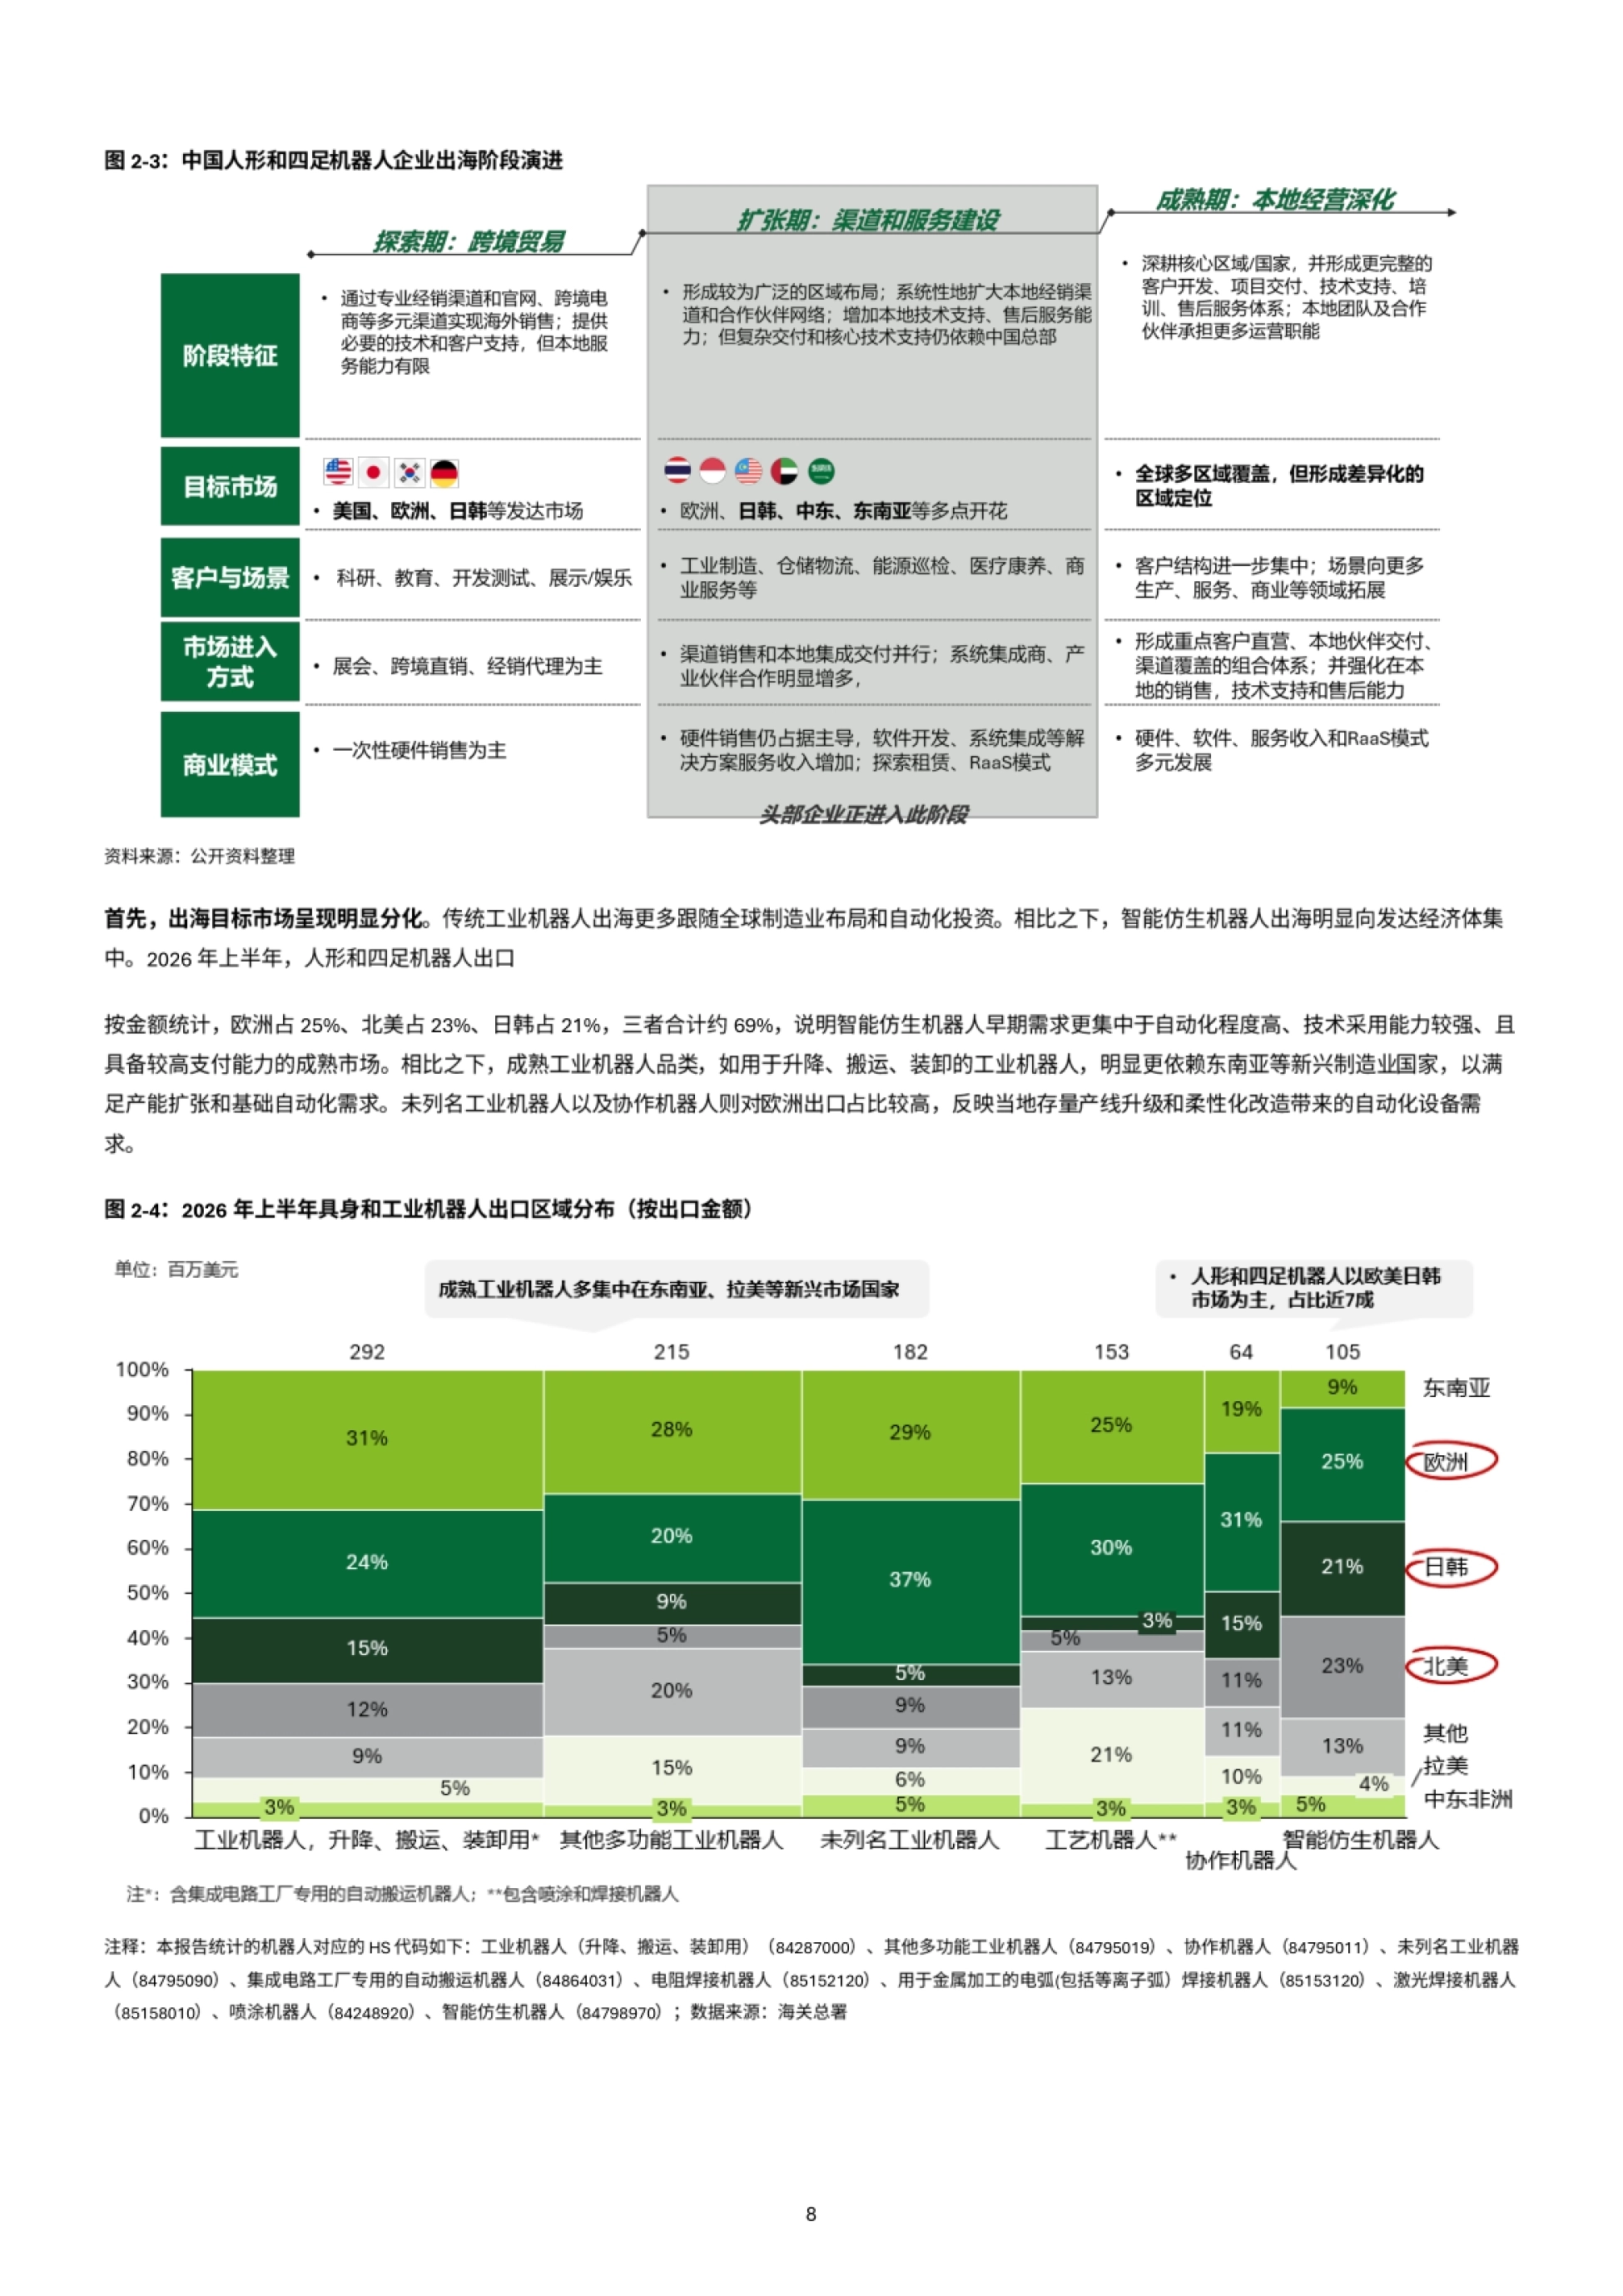
宇树的做法可以照着看。2026 年 6 月它与日本 GMO 互联网集团旗下的 GMO AIR 签署协议,后者成为日本市场官方授权经销商,协议覆盖售后支持、软件开发、安全通信、维护运营和销售全链条。
这种模式的价值在于省成本。平台加本地适配,让企业不必在每个市场从零搭建运维能力,周期和人力都能压下来。
智元走的是另一条。它与长期深耕欧洲的汽车零部件企业敏实集团合作进入德国市场,借对方的本地资源推动具身机器人在欧洲工业场景落地。
图源:《2026中国具身智能产业出海报告》(第9页)
八、从卖硬件到卖方案,RaaS 在试水
商业模式还在演化。目前海外收入仍以整机销售为主,但交付方式正从单一硬件向软硬一体解决方案延伸。按使用付费和租赁开始出现。部分企业已经在探索 RaaS 这类持续性收费,把应用开发、系统集成、场景适配一并纳入整体方案。
傅利叶的案例比较典型。它与马来西亚社会保险机构、新加坡国立医疗集团 NHG 合作,围绕康复需求提供机器人、康复设备和相关技术组合成的解决方案。
云深处也是同样的逻辑。巡检产品以机器狗加场景化方案的模式交付,单卖设备很难讲清楚价值,配上方案才能报出价格。
还有一条更系统的路。国内大型制造企业先在自家工厂对本土机器人厂商、集成商和模型服务商组成的联合方案做试点,成熟后打包成标准化资产输出到海外工厂,走的是国内试点、海外复制。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
九、数据回传和 IP 归属,是两笔隐形账
数据这关比认证更隐蔽。具身机器人在运行中会采集视频、语音、位置、空间信息甚至生物识别数据,涉及可识别自然人就会触发 GDPR 的合法化、最小化和数据主体权利要求。
回传是个具体难题。企业若要把欧盟运行数据传回总部做算法优化或模型训练,还得处理数据使用权和跨境传输的合规安排。
知识产权风险也在上升。机器人同时涉及减速器、执行器、运动控制等硬件和视觉、导航、算法、AI 模型等软件,潜在专利与软件许可风险高。
欧洲统一专利法院的运行放大了这个风险。一旦侵权成立,影响范围可能覆盖多个成员国,销售、维修和软件升级都会被牵连。
合作开发的归属也要提前写清。与集成商、客户共同开发方案、训练数据和算法改进时,成果、数据和算法的使用权边界必须在合同层面界定。
这类账不写在合同里,等算法在海外跑出效果,归属权就很难再谈回来。
图源:《2026中国具身智能产业出海报告》(第10页)
十、出口管制在两头,合规得往前置
中国这一侧也有约束。《中国禁止出口限制出口技术目录》把无人机、多足机器人及人形机器人在自主行走、手眼协同、态势感知上依赖的高精度传感器与飞控、避障算法列为限制出口技术。
流程不能跳。企业向外资企业或境外实体转让专利、授予技术许可或提供关键制造支持,必须在签约和实质技术交底之前报商务主管部门审批,拿到许可合同才生效。
美国那一侧也在查。申请出口至美国须提交组件级 BOM 表、供应链集中度评估等材料,还要符合《数据安全法》第 36 条和产业链供应链安全规定,两套体系要同时满足。
解法只能是前置。把产品认证、数据治理、网络安全、出口管制、产品责任这些要求放进研发和生产环节,而不是等订单签了再补。
完整版在运营动脉(www.yydm.cn)上,各国监管对照表和出口区域数据都在原文,搜报告名就能打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。