矿企出海最危险的不是挖不到,是挖出来运不走
 广告
本文解读:《2026中国矿业全球化洞察-毕马威》 · 共 87 页 · 原文
矿企出海眼下最大的风险已经不是找矿,而是找对了矿却运不出去。毕马威这份报告给出的判断很直接,资源国正在用出口禁令把冶炼环节留在本地,过去“境外采、境内炼”的分工模式正在失效。
规模数据本身不那么好看。2025 年中国流向采矿业的对外直接投资 76.8 亿美元,比 2024 年下降 63.9%,只占当年对外投资总流量的 3.6%。全球采矿业对外直接投资也从 2022 年的 2296.5 亿美元降到 2025 年的 539.2 亿美元。
但投资重心没有退,只是换了方向。3.0 阶段非洲累计 461 亿美元、拉美 307 亿美元、东南亚 298 亿美元,印尼、刚果(金)、秘鲁排在前三,投资金额分别是 212.7 亿、148.0 亿和 110.7 亿美元。
推动这个转向的正是政策。2020 年 1 月到 2026 年 5 月,全球关键矿物领域出台近 100 项出口相关措施,出口许可证 37 项、出口税 31 项、出口禁令 29 项,资源国的主权意识明显抬升。
剩下的问题就是怎么落地。报告用了四个模式来讲,收购矿权、抱团合资、资源加产业加基建、技术与标准输出,越往后越贵,也越难被赶走。

图源:《2026中国矿业全球化洞察》(第1页)
一、两个跟不上,把出海从选项变成必答题
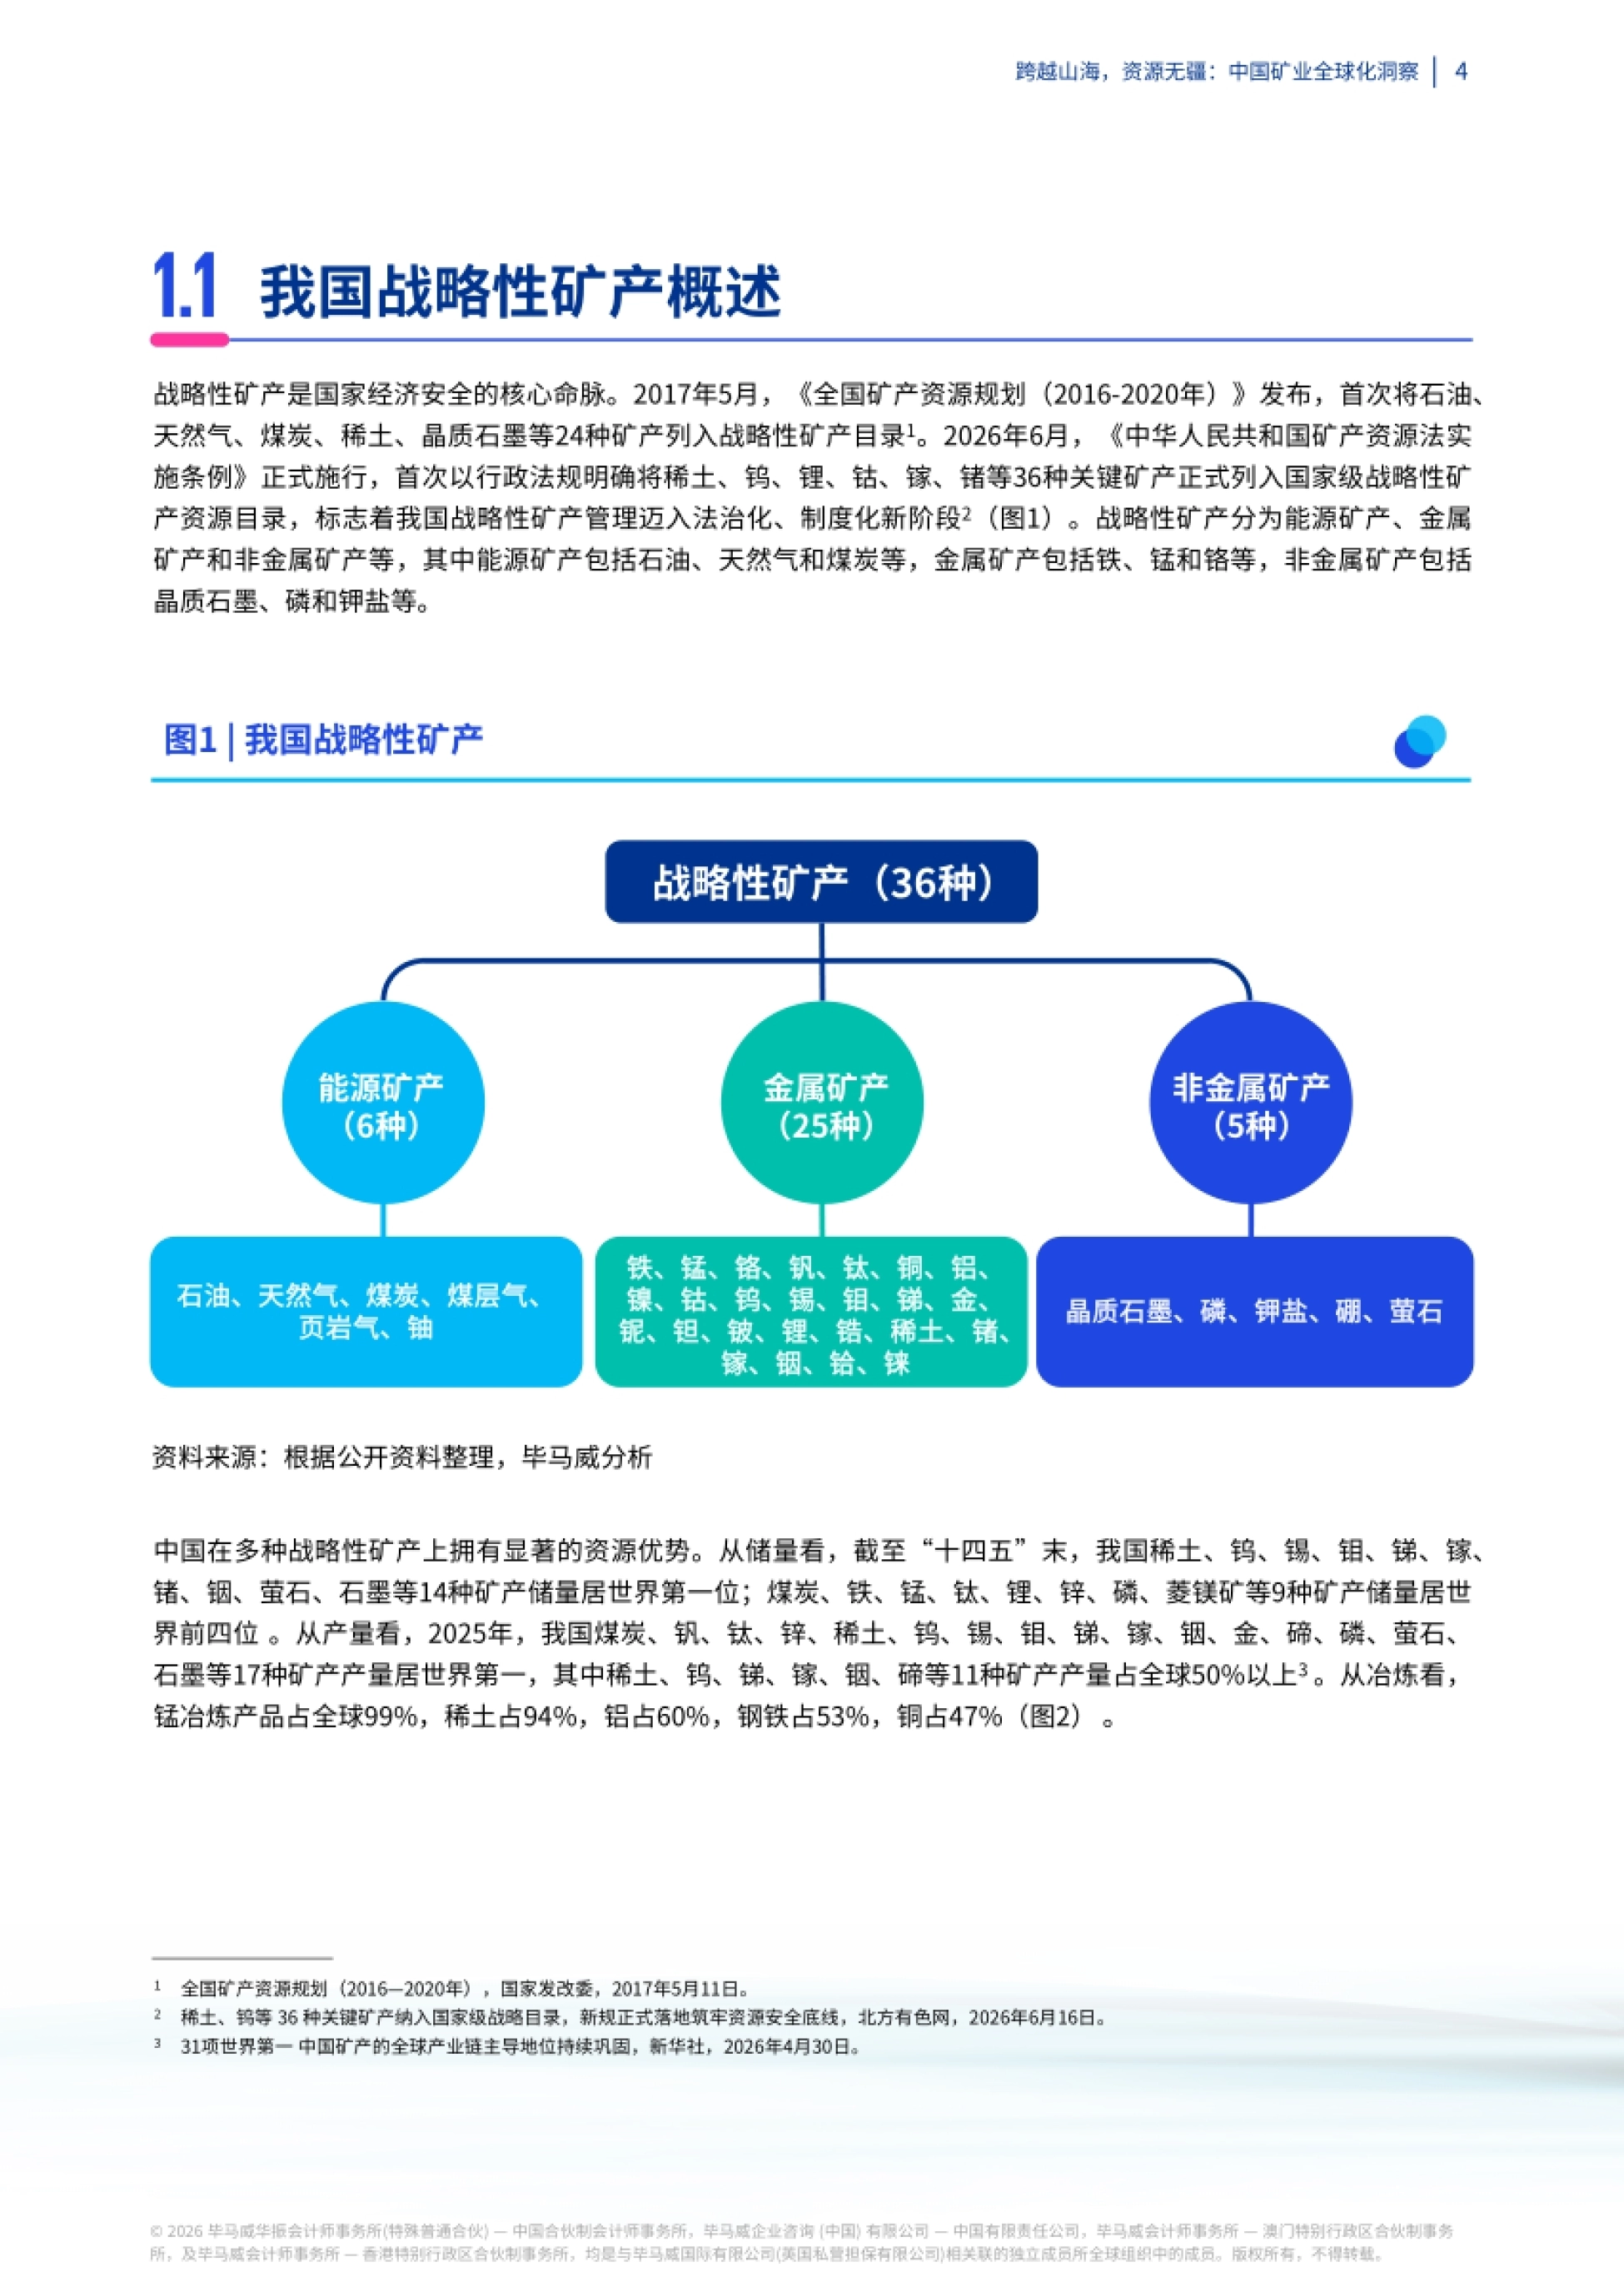
中国在矿产上的资源家底并不薄。截至“十四五”末,稀土、钨、锡、钼、锑、镓、锗等 14 种矿产储量居世界第一,煤炭、铁、锂等 9 种居世界前四位,2025 年有 17 种矿产产量全球第一。
冶炼端更集中。锰冶炼产品占全球 99%,稀土占 94%,铝占 60%,钢铁占 53%,铜占 47%。这一端的话语权已经相当扎实。问题出在中间。新增资源储量跟不上消耗速度,国内矿产生产跟不上实际消费步伐,形成“储量跟不上产量、产量跟不上消费”的连锁反应。
对外依存度摆在那里。2025 年原油对外依存度 72.7%,天然气 40%,铜矿储量仅占全球约 7.8%、原料对外依存度长期高于 70%,钴、镍个别矿种超过 90%。
冶炼能力全球第一,原料却要靠进口,这个结构性缺口就是出海的原始动力。

图源:《2026中国矿业全球化洞察》(第2页)
二、国内这头在收紧,新矿越来越难批
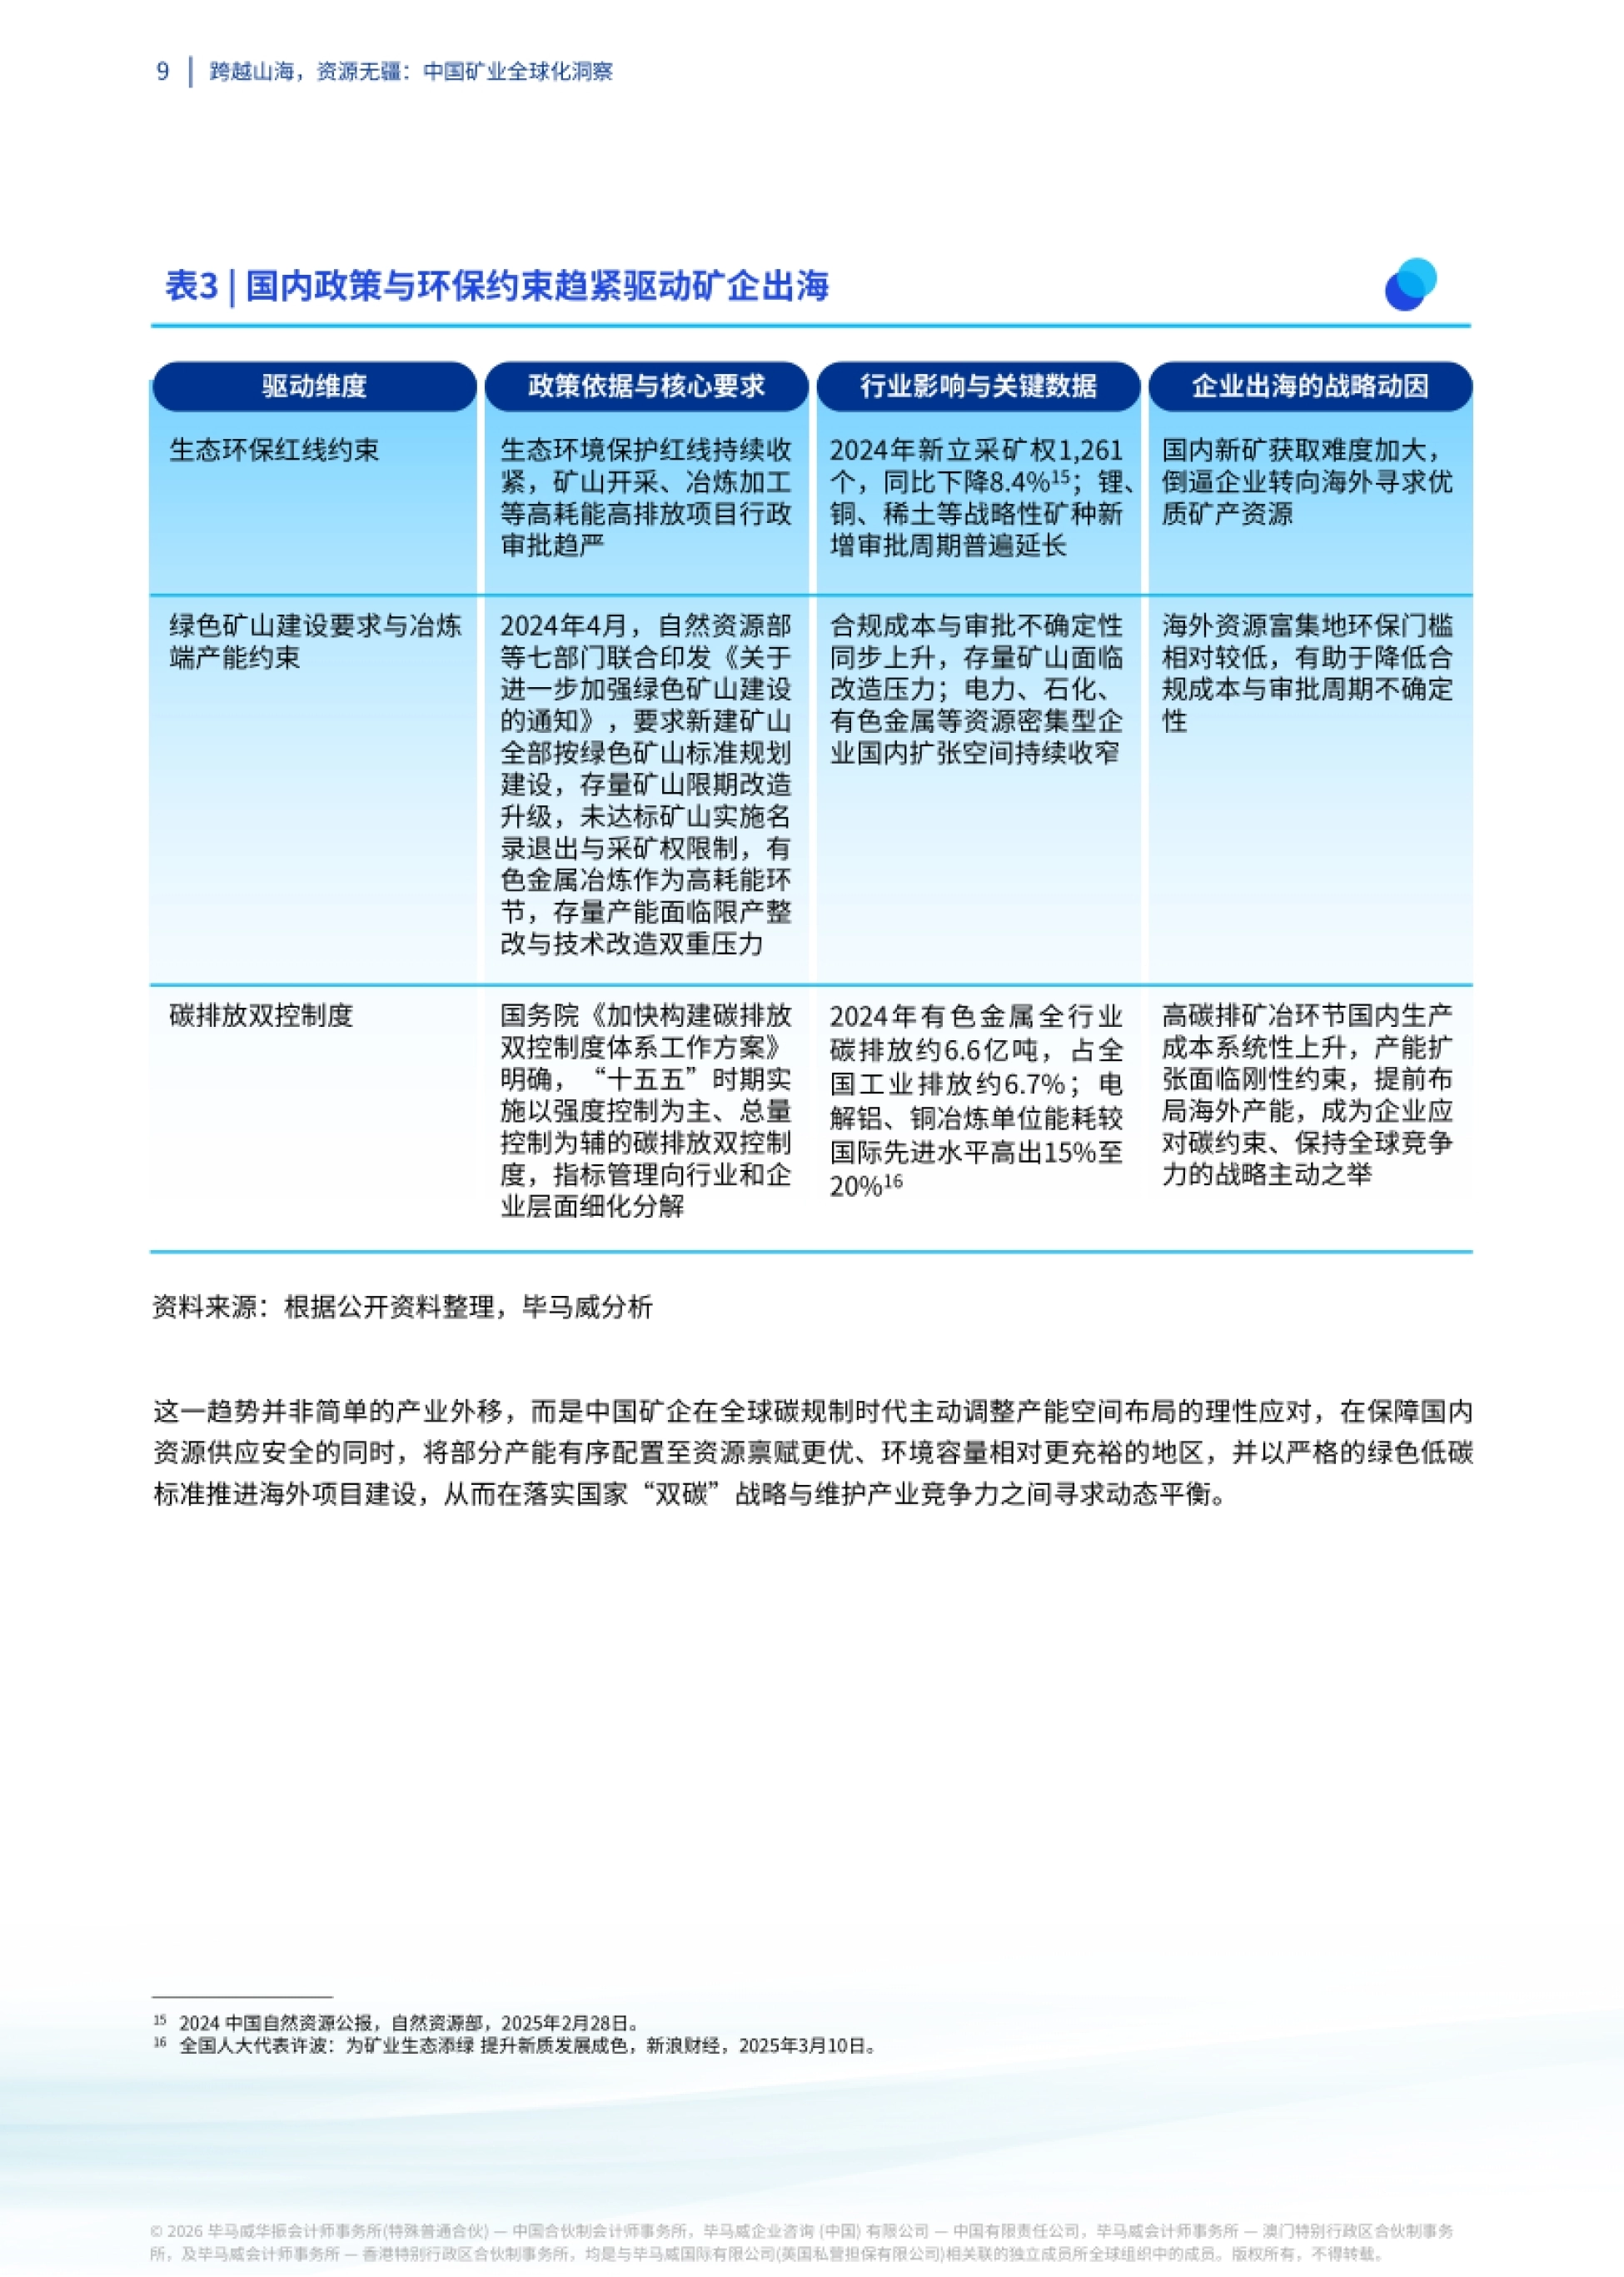
政策端的约束是另一股推力。2024 年新立采矿权 1261 个、同比下降 8.4%,锂、铜、稀土等战略性矿种的新增审批周期普遍延长。
绿色矿山的门槛也在抬高。2024 年 4 月七部门要求新建矿山全部按绿色矿山标准规划建设,存量矿山限期改造,未达标的实施名录退出与采矿权限制。
碳约束是第三条。2024 年有色金属全行业碳排放约 6.6 亿吨,占全国工业排放约 6.7%,电解铝、铜冶炼单位能耗比国际先进水平高 15% 至 20%。
需求侧却在猛涨。2025 年新能源汽车渗透率 44%,动力电池装机突破 820GWh,锂离子电池出货 1.89TWh 占全球 82.8%,储能电池出口量同比激增 140%。对照下来国内供给更显紧张。2025 年中国锂矿产量约 62 千吨,下游放量的速度远快于上游,缺口只能靠海外项目补。

图源:《2026中国矿业全球化洞察》(第3页)
三、三十年三段路,2.0 那次交的学费最贵
1.0 阶段是 20 世纪 80 到 90 年代的零星试水。澳大利亚恰那合营铁矿 1987 年启动,是首个资源类海外项目,“十一五”之前这类项目数量少、单体规模小。
2.0 阶段从 2004 到 2013 年。采矿业对外投资从 18 亿美元涨到 248 亿美元,大洋洲、非洲、拉美三地累计投资 363 亿、168 亿、132 亿美元。钱几乎全押在澳大利亚。2005 至 2013 年中国在澳累计投资 352.1 亿美元、35 笔交易,刚果(金)54.2 亿美元、巴西 50.2 亿美元,差距在十倍量级。
代价也很重。“十一五”期间中国企业海外矿业并购失败率超过 95%,2013 年境外固体矿产投资项目 122 例、同比减少 22.8%,盲目抄底的问题集中暴露。
95% 的失败率不是能力问题,是把国内开发经验直接搬到海外的代价。
图源:《2026中国矿业全球化洞察》(第4页)
四、3.0 换了地方:印尼、刚果金、秘鲁排前三
2014 年以后重心明显东移。非洲累计 461 亿美元、93 笔,拉美 307 亿美元、44 笔,东南亚 298 亿美元、64 笔,大洋洲退出了前三。国别榜也换了。2014 至 2025 年中国采矿业对外投资前三名是印尼 212.7 亿美元、刚果(金)148.0 亿美元、秘鲁 110.7 亿美元,澳大利亚退到第六梯队。
印尼的位置是政策换来的。2014 年印尼禁止镍矿出口,中资不锈钢企业纷纷赴当地投建镍铁冶炼厂,2014 至 2025 年中国在印尼采矿业累计投资超过 200 亿美元。
刚果(金)靠的是钴。该国掌握全球 70% 的钴储量,世界主要产钴商都在当地经营矿山,中国新能源车对钴的需求把这里推成第二大目的地。
“一带一路”国家是基本盘。2014 年中国采矿业对共建国家投资 159 亿美元、占比 91.4%,2023 年以来占比仍维持在九成左右。
钱没有少出海,只是从澳大利亚的成熟矿区换成了印尼、刚果(金)的政策洼地。

图源:《2026中国矿业全球化洞察》(第5页)
五、近 100 项出口限制,资源国不再卖原矿
政策环境的变化是这轮出海最硬的约束。2020 年 1 月至 2026 年 5 月,全球关键矿物领域出台近 100 项出口相关措施,出口禁令 29 项、出口税 31 项。
手段最多的是许可证。37 项措施属于许可证管理,1 项是出口配额,这些工具让资源国在项目层面拥有了随时调节的阀门。
印尼是最典型的样本。2020 年禁止镍原矿出口,2025 年恢复 RKAB 年度审批并提高 TKDN 本地化比例要求,把下游化的门槛越垒越高。非洲也在跟上。津巴布韦 2026 年暂停所有原矿及锂精矿出口,要求外资必须建配套加工厂,并计划 2027 年全面禁止锂精矿出口。
国有化风险同时上升。智利要求国有方在盐湖合资中控股,墨西哥把锂的勘探、开采、加工完全保留给国有主体,几内亚 2025 年撤销部分铝矿矿权收归国有。

图源:《2026中国矿业全球化洞察》(第6页)
六、西方在组联盟,采购门槛变成了入场券
外部竞争也在制度化。2022 年建立的 MSP 多边矿产安全伙伴关系持续扩围,2022 年之后发达国家与发展中国家之间的矿产伙伴协定从 1 项激增到 26 项。
2026 年动作更密。2 月 FORGE 论坛启动,4 月美国与欧盟签署关键矿产战略伙伴关系备忘录,6 月 G7 发布宣言,设定 2030 年稀土和永磁体对单一供应方依赖降至 60% 以下。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
投资审查同步收紧。欧盟 2026 年 6 月的新条例要求所有成员国必须建立外资审查机制,明确覆盖关键战略原材料的勘探、开采、加工与回收。
美国的审查口径也扩了。2025 年 2 月的《美国优先投资政策》备忘录把 CFIUS 权限延伸到绿地投资,限制与中国有关联的主体投资关键基础设施和原材料部门。
这套组合的结果是成本抬升。矿权获取、审批周期、融资可得性三头受压,项目能不能落地越来越取决于规则适配而非出价高低。
图源:《2026中国矿业全球化洞察》(第8页)
七、锂钴镍得往下走,铜铝得往上抢
矿种策略正在分化。锂、钴、镍这类“白色石油”要走垂直一体化,从矿端一路做到前驱体和正极材料,把附加值和供应确定性同时握住。
需求结构支撑这个判断。2025 年电动汽车对锂的需求 17.1 万吨、占总需求 62.3%,2030 年将升到 33.3 万吨、占比 76.1%。钴的能源属性更弱。2025 年电动汽车对钴需求 8.5 万吨、占 32.6%,电网侧储能的用量到 2030 年不足 1 万吨并逐步归零,被磷酸铁锂替代的趋势清楚。
铜铝则要往上游抢。全球铜储量智利 19%、澳大利亚 10%、秘鲁 10%、刚果(金)8%,四国合计约 48%,定价又集中在少数矿业公司手里。需求端的增量在电网。铜的电网需求预计从 2025 年的 454.4 万吨升到 2030 年的 563.7 万吨,2040 年见顶于约 669.3 万吨。
图源:《2026中国矿业全球化洞察》(第11页)
八、四种出海打法,越往后越难被赶走
第一种是收购矿权,最直接也最脆。并购能绕过普查、可研、基建这几年的前期环节快速形成产能,但资源一旦被国有化就没有退路。
第二种是抱团合资。矿企出开采与选矿能力,电池企业出需求与包销承诺,比如某新能源企业以 1.375 亿美元拿下 KFM 控股 25% 股权,与伙伴共同开发铜钴矿。
第三种是一揽子合作。在莫罗瓦利工业园,中资企业把采矿到不锈钢冷轧的链条建全,配套电厂、码头和机场,用基建和加工产能换长期开发权。
第四种是软实力输出。2025 年 10 月中国加入 CRIRSCO 成为第 16 个成员,牵头的充填管线标准在 ISO/TC 82 立项,参与研制的国家成员体有 28 个。
前两种是买卖,后两种是扎根,能不能抗住政策翻脸,差别就在这一步。
图源:《2026中国矿业全球化洞察》(第13页)
九、ESG 从加分项变成准入线,不达标就停工
合规口径变了。欧盟《新电池法》、碳边境调节机制和美国《通胀削减法案》的原产地条款,把环境、劳工、社区与可追溯从自愿承诺变成了硬门槛。
环境这一项最费钱。尾矿管理、能源结构和生态修复若达不到东道国立法与国际金融公司绩效标准的双重要求,不只是停产整改,还会影响项目融资可得性。
社会许可也前置了。刚果(金)手工钴矿的童工问题曾引发全球供应链审查,说明社会风险会沿价值链一路传导到终端品牌。
香港成了融资枢纽。2025 年香港矿业 IPO 融资 54 亿美元,股权资本市场总融资 95 亿美元创十年新高;2026 年上半年紫金矿业、洛阳钼业等纷纷发可换股债。
税这块也不轻松。纳米比亚对矿业企业仍征 37% 的企业所得税,莫桑比克收矿产开采税和超额利润税,控股架构超五层还可能无法抵扣造成双重征税。
ESG 和税务这两关过不去,前期的资源投入就变成了沉没成本,融资端会先撤。
十、往后选矿,先看运得走再看挖得便宜
评估逻辑在换。过去看品位、剥采比、现金成本,现在更要看资源来源是否分散、港口与电力是否保障、能否穿越价格周期稳定供货。
区域会更集中。东南亚靠近国内产业链、海运半径短,非洲资源条件突出但基建薄弱,拉美适合放中长期储备,三地分工正在成型。
业务会往外延。2025 年中国对外承包工程完成营业额 1788.2 亿美元、同比增长 7.7%,新签合同 2892.2 亿美元、增长 8.2%,矿山服务出海有现成能力可接。
模式的终点是本地化。资源开发加在地加工会成为主流,前期资本开支和环保要求都会明显抬高,但换回来的是政策稳定性和更长的经营周期。
完整版在运营动脉(www.yydm.cn)上,国别数据表和税务尽调案例都在原文,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。