桌面
添加运营动脉到电脑桌面
安装后将用独立窗口打开,并可在电脑桌面快捷访问
足迹
浏览记录
加载中...
查看更多

2025-汽车行业信用回顾与2026年展望-57页

2025-汽车行业信用回顾与2026年展望-57页 复制标题
2025-汽车行业信用回顾与2026年展望-57页_第1页
1/57页
2025-汽车行业信用回顾与2026年展望-57页_第2页
2/57页
2025-汽车行业信用回顾与2026年展望-57页_第3页
3/57页
2025-汽车行业信用回顾与2026年展望-57页_第4页
4/57页
2025-汽车行业信用回顾与2026年展望-57页_第5页
5/57页
2025-汽车行业信用回顾与2026年展望-57页_第6页
6/57页
2025-汽车行业信用回顾与2026年展望-57页_第7页
7/57页
2025-汽车行业信用回顾与2026年展望-57页_第8页
8/57页
2025-汽车行业信用回顾与2026年展望-57页_第9页
9/57页
2025-汽车行业信用回顾与2026年展望-57页_第10页
10/57页
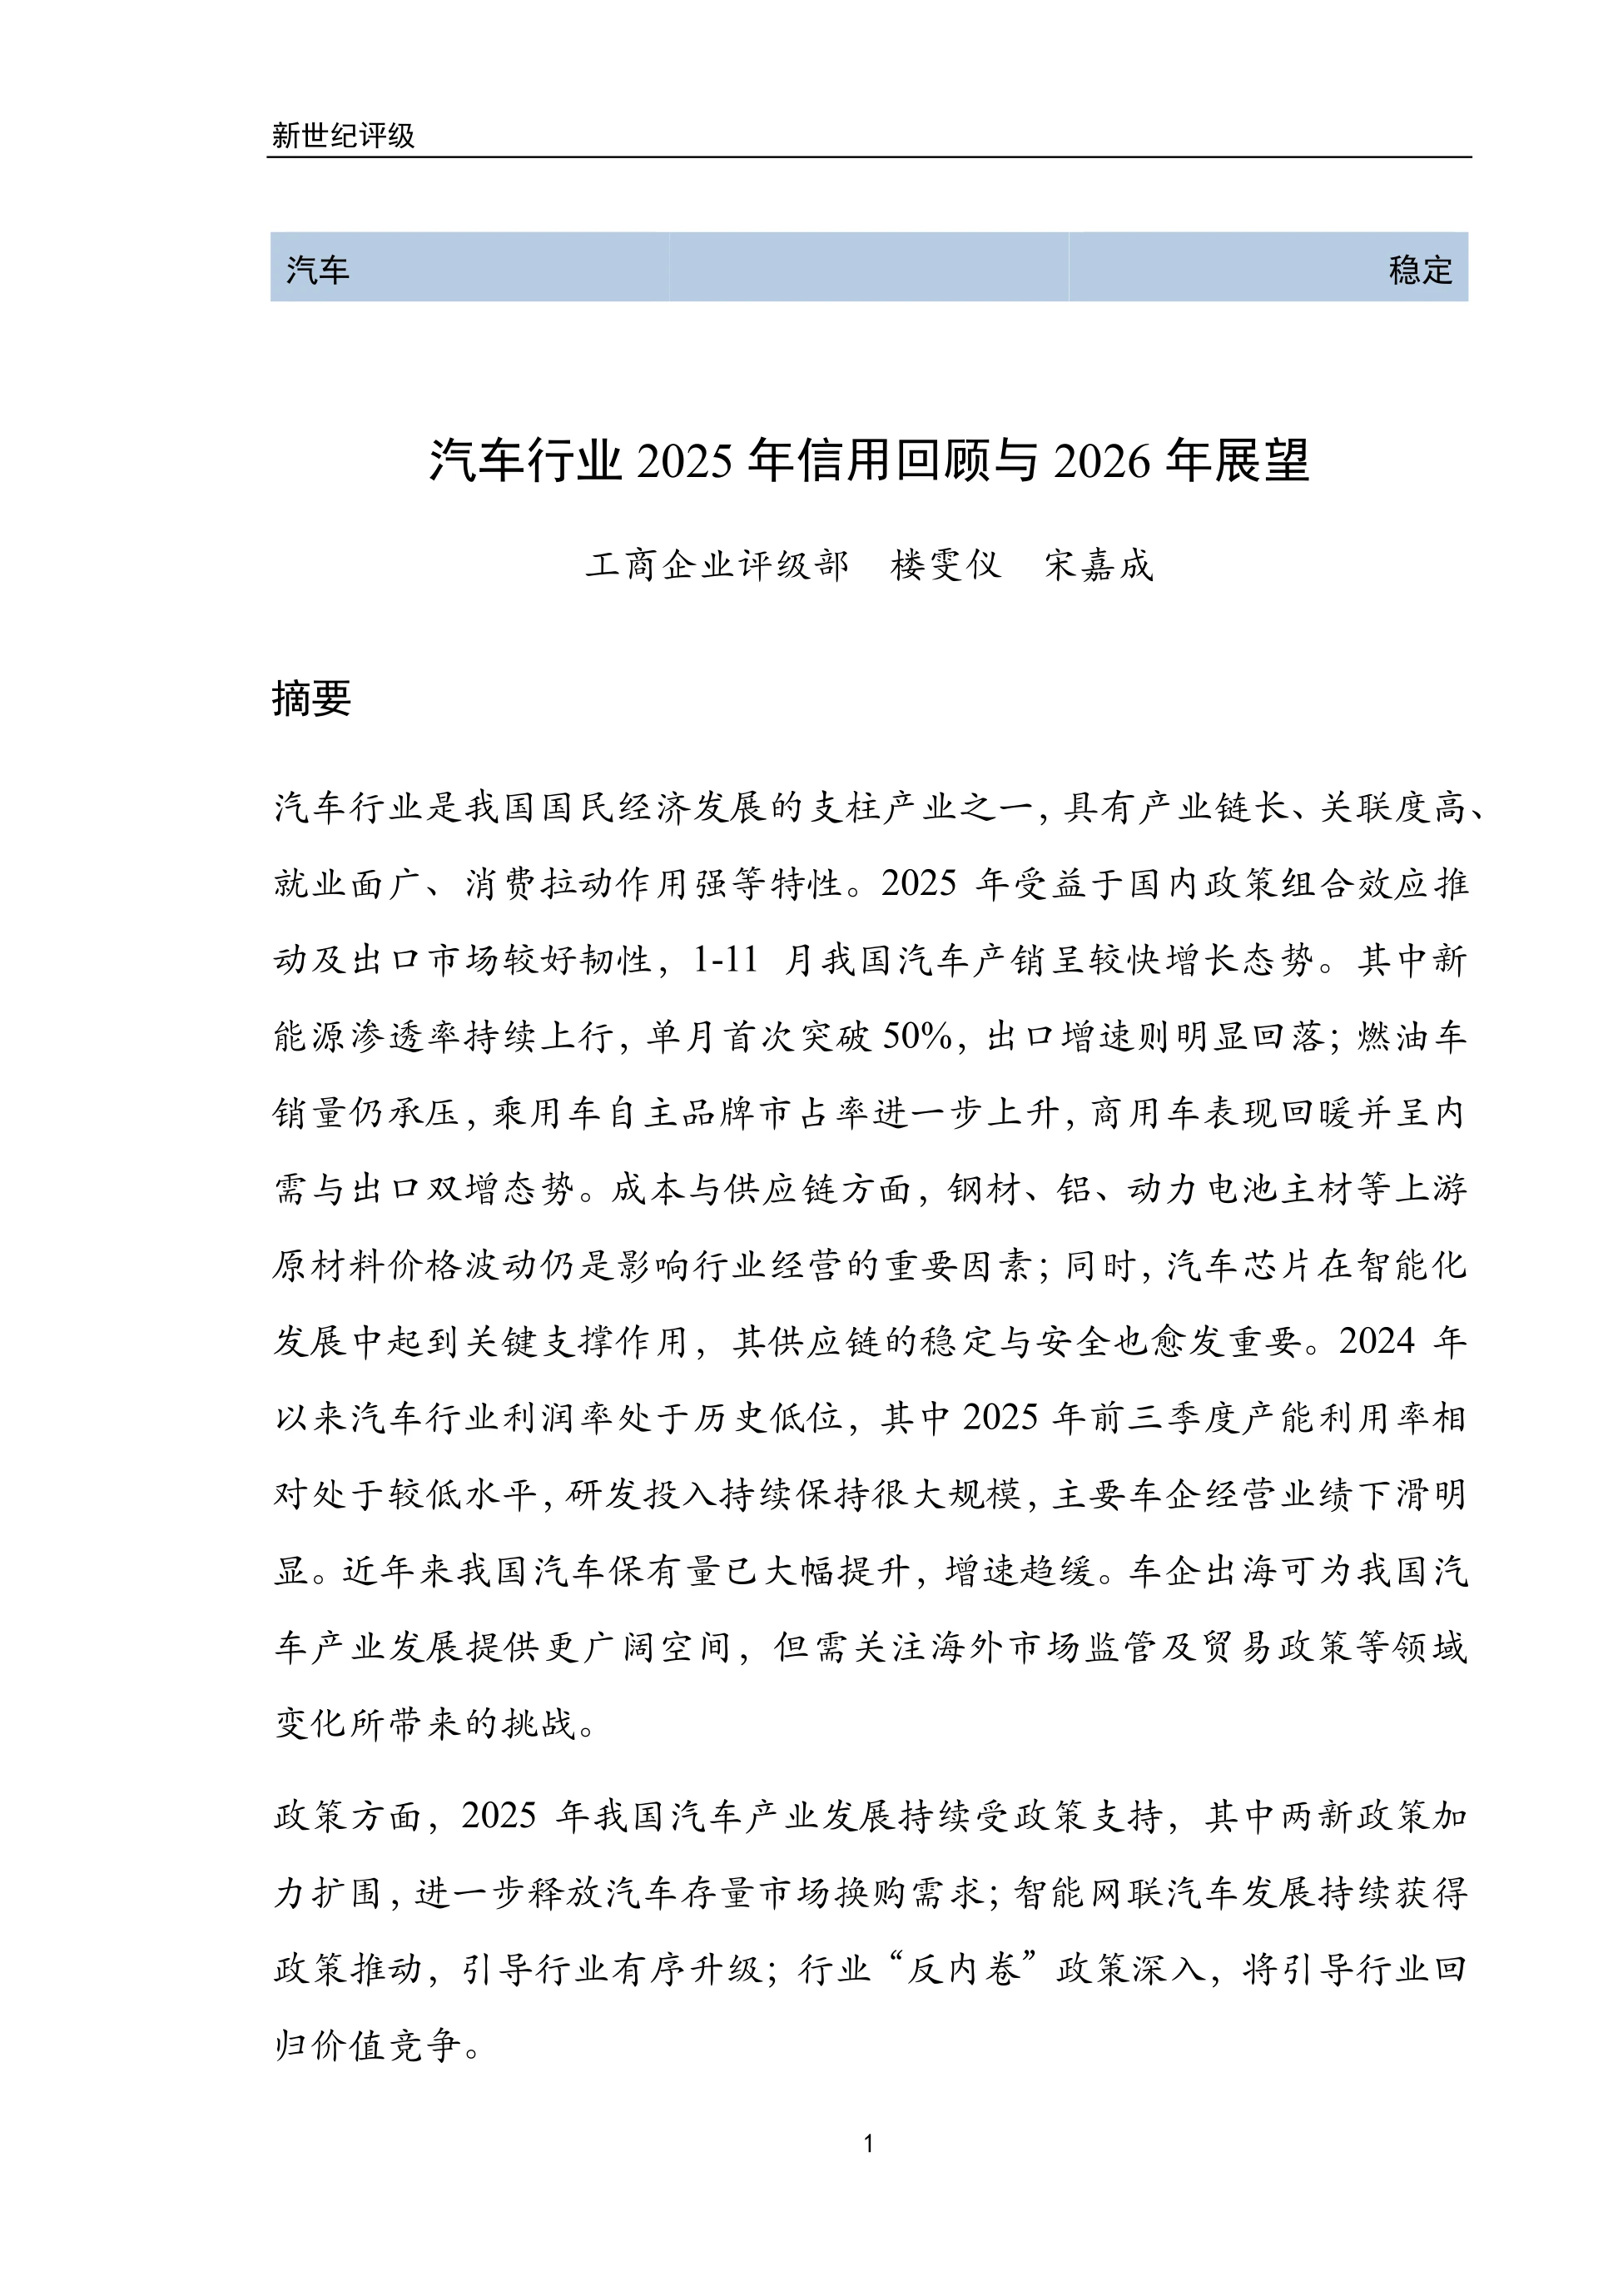
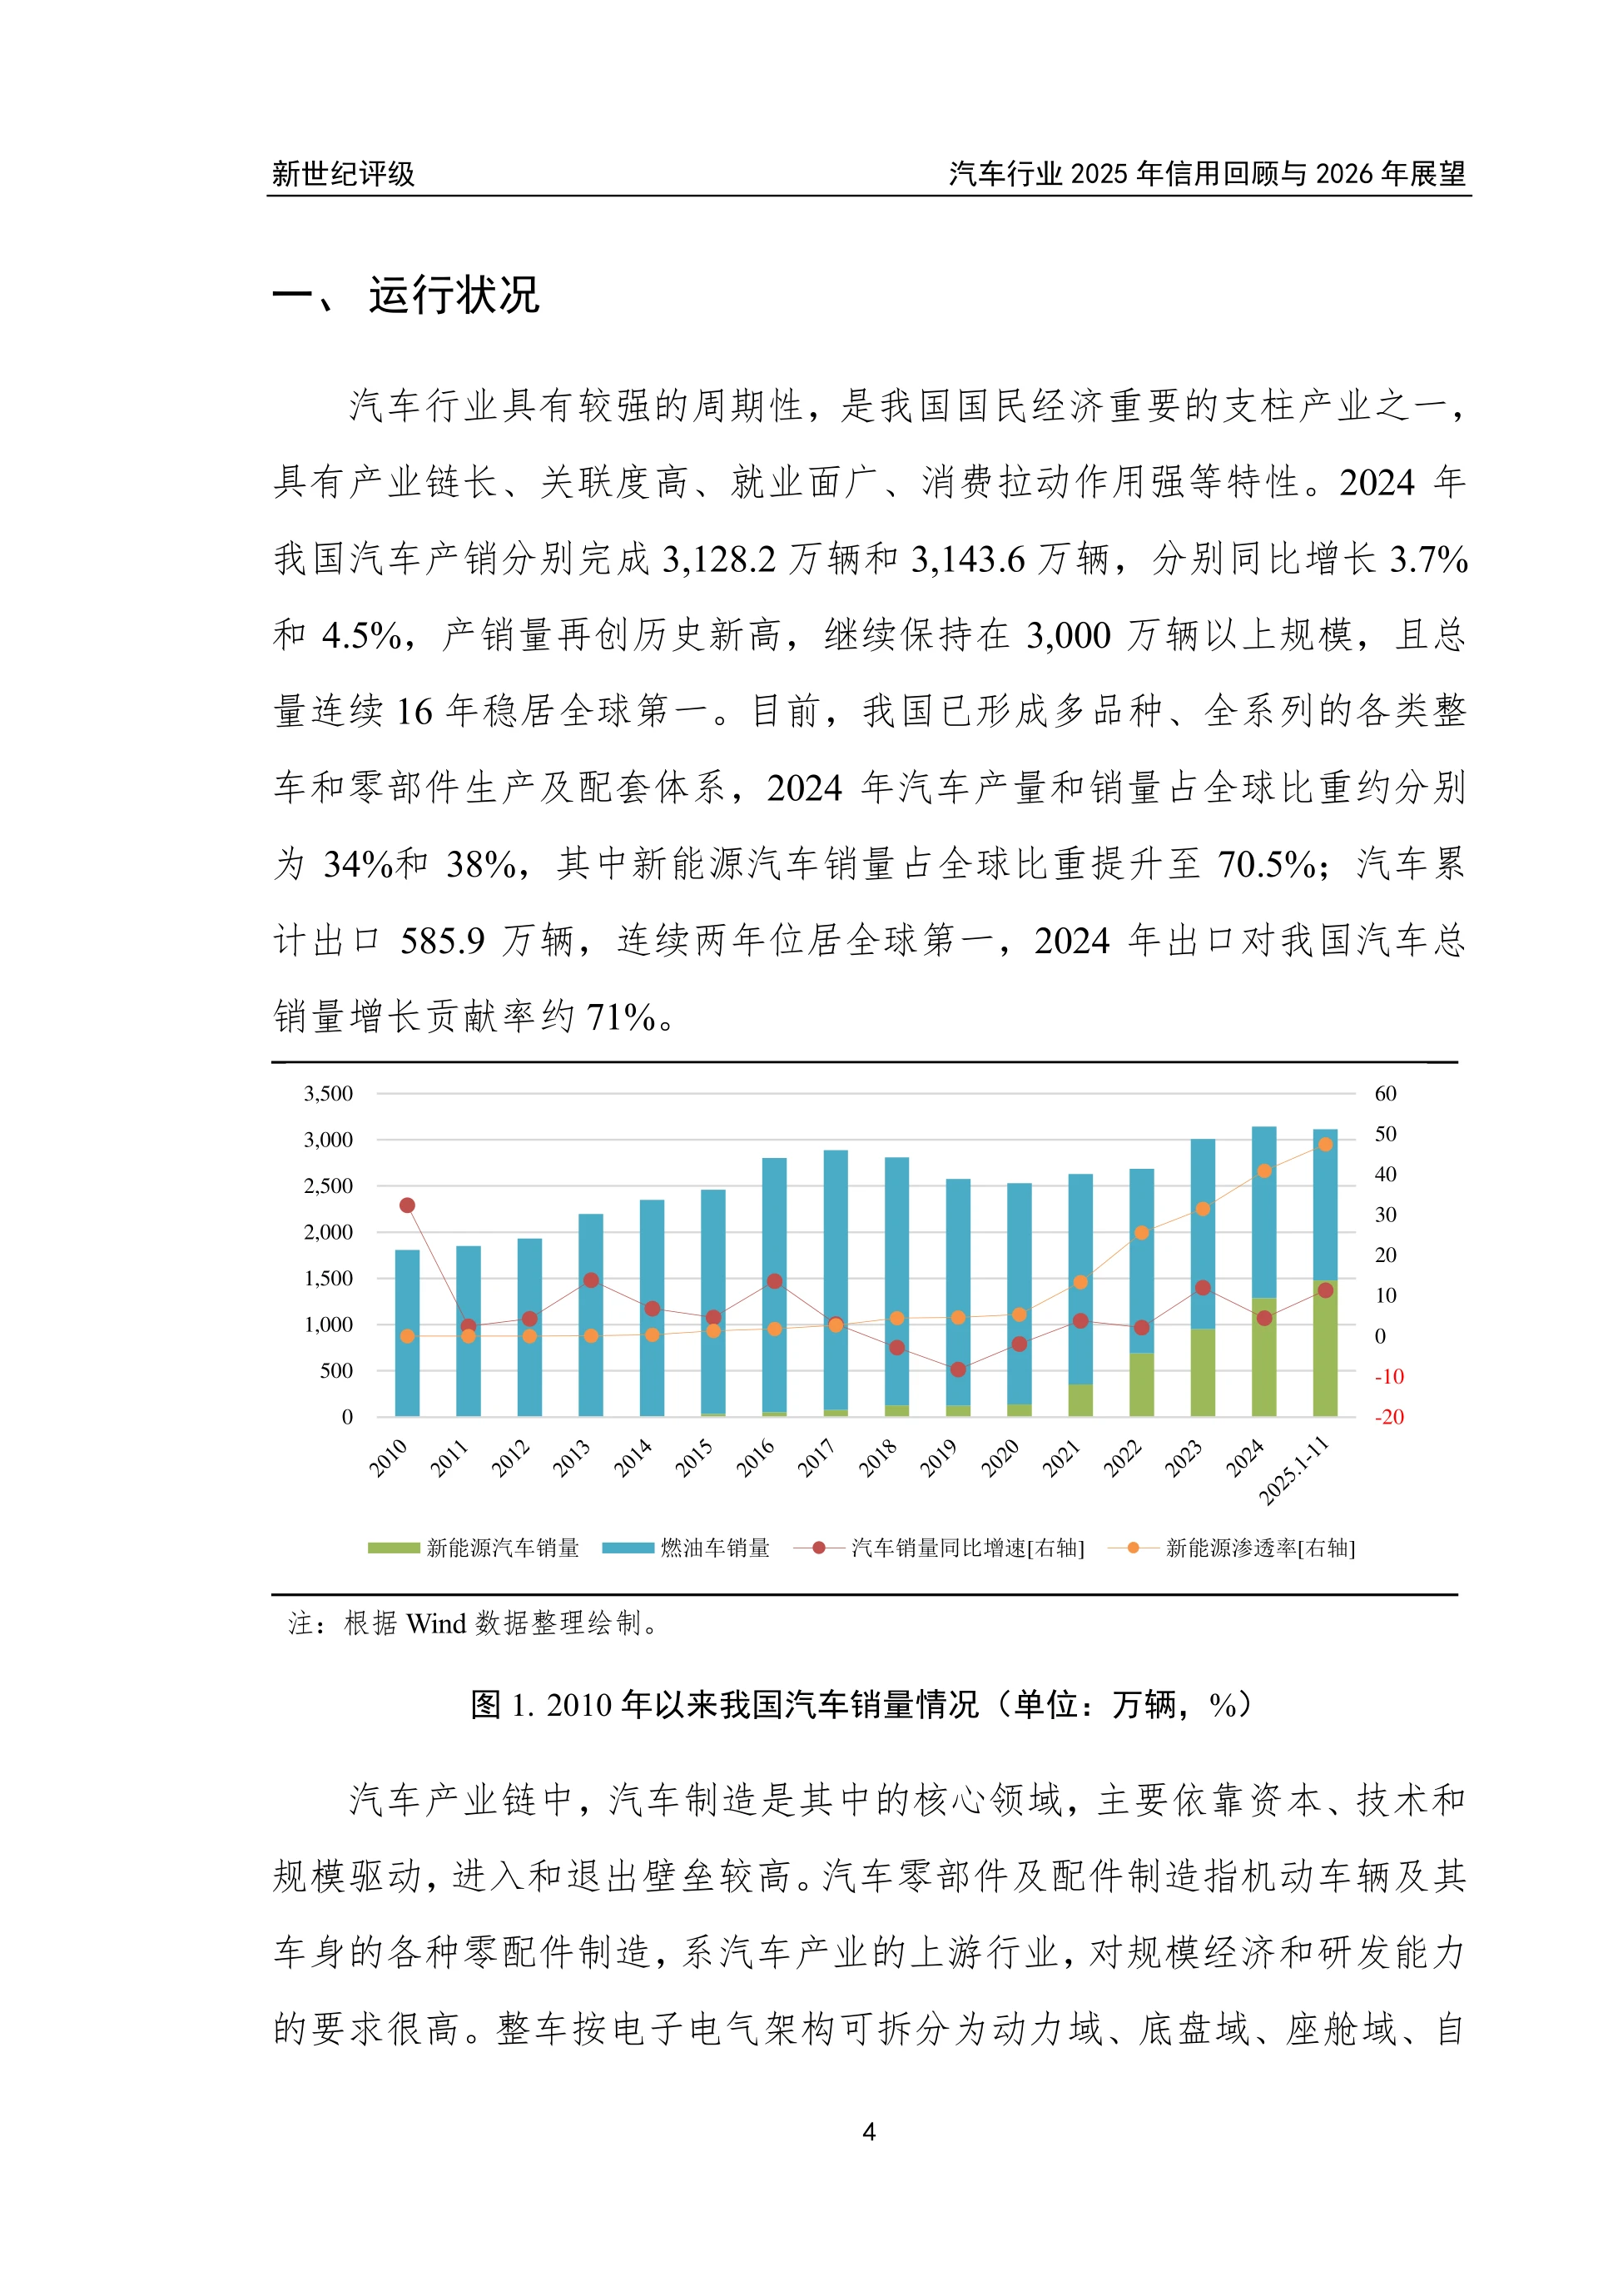
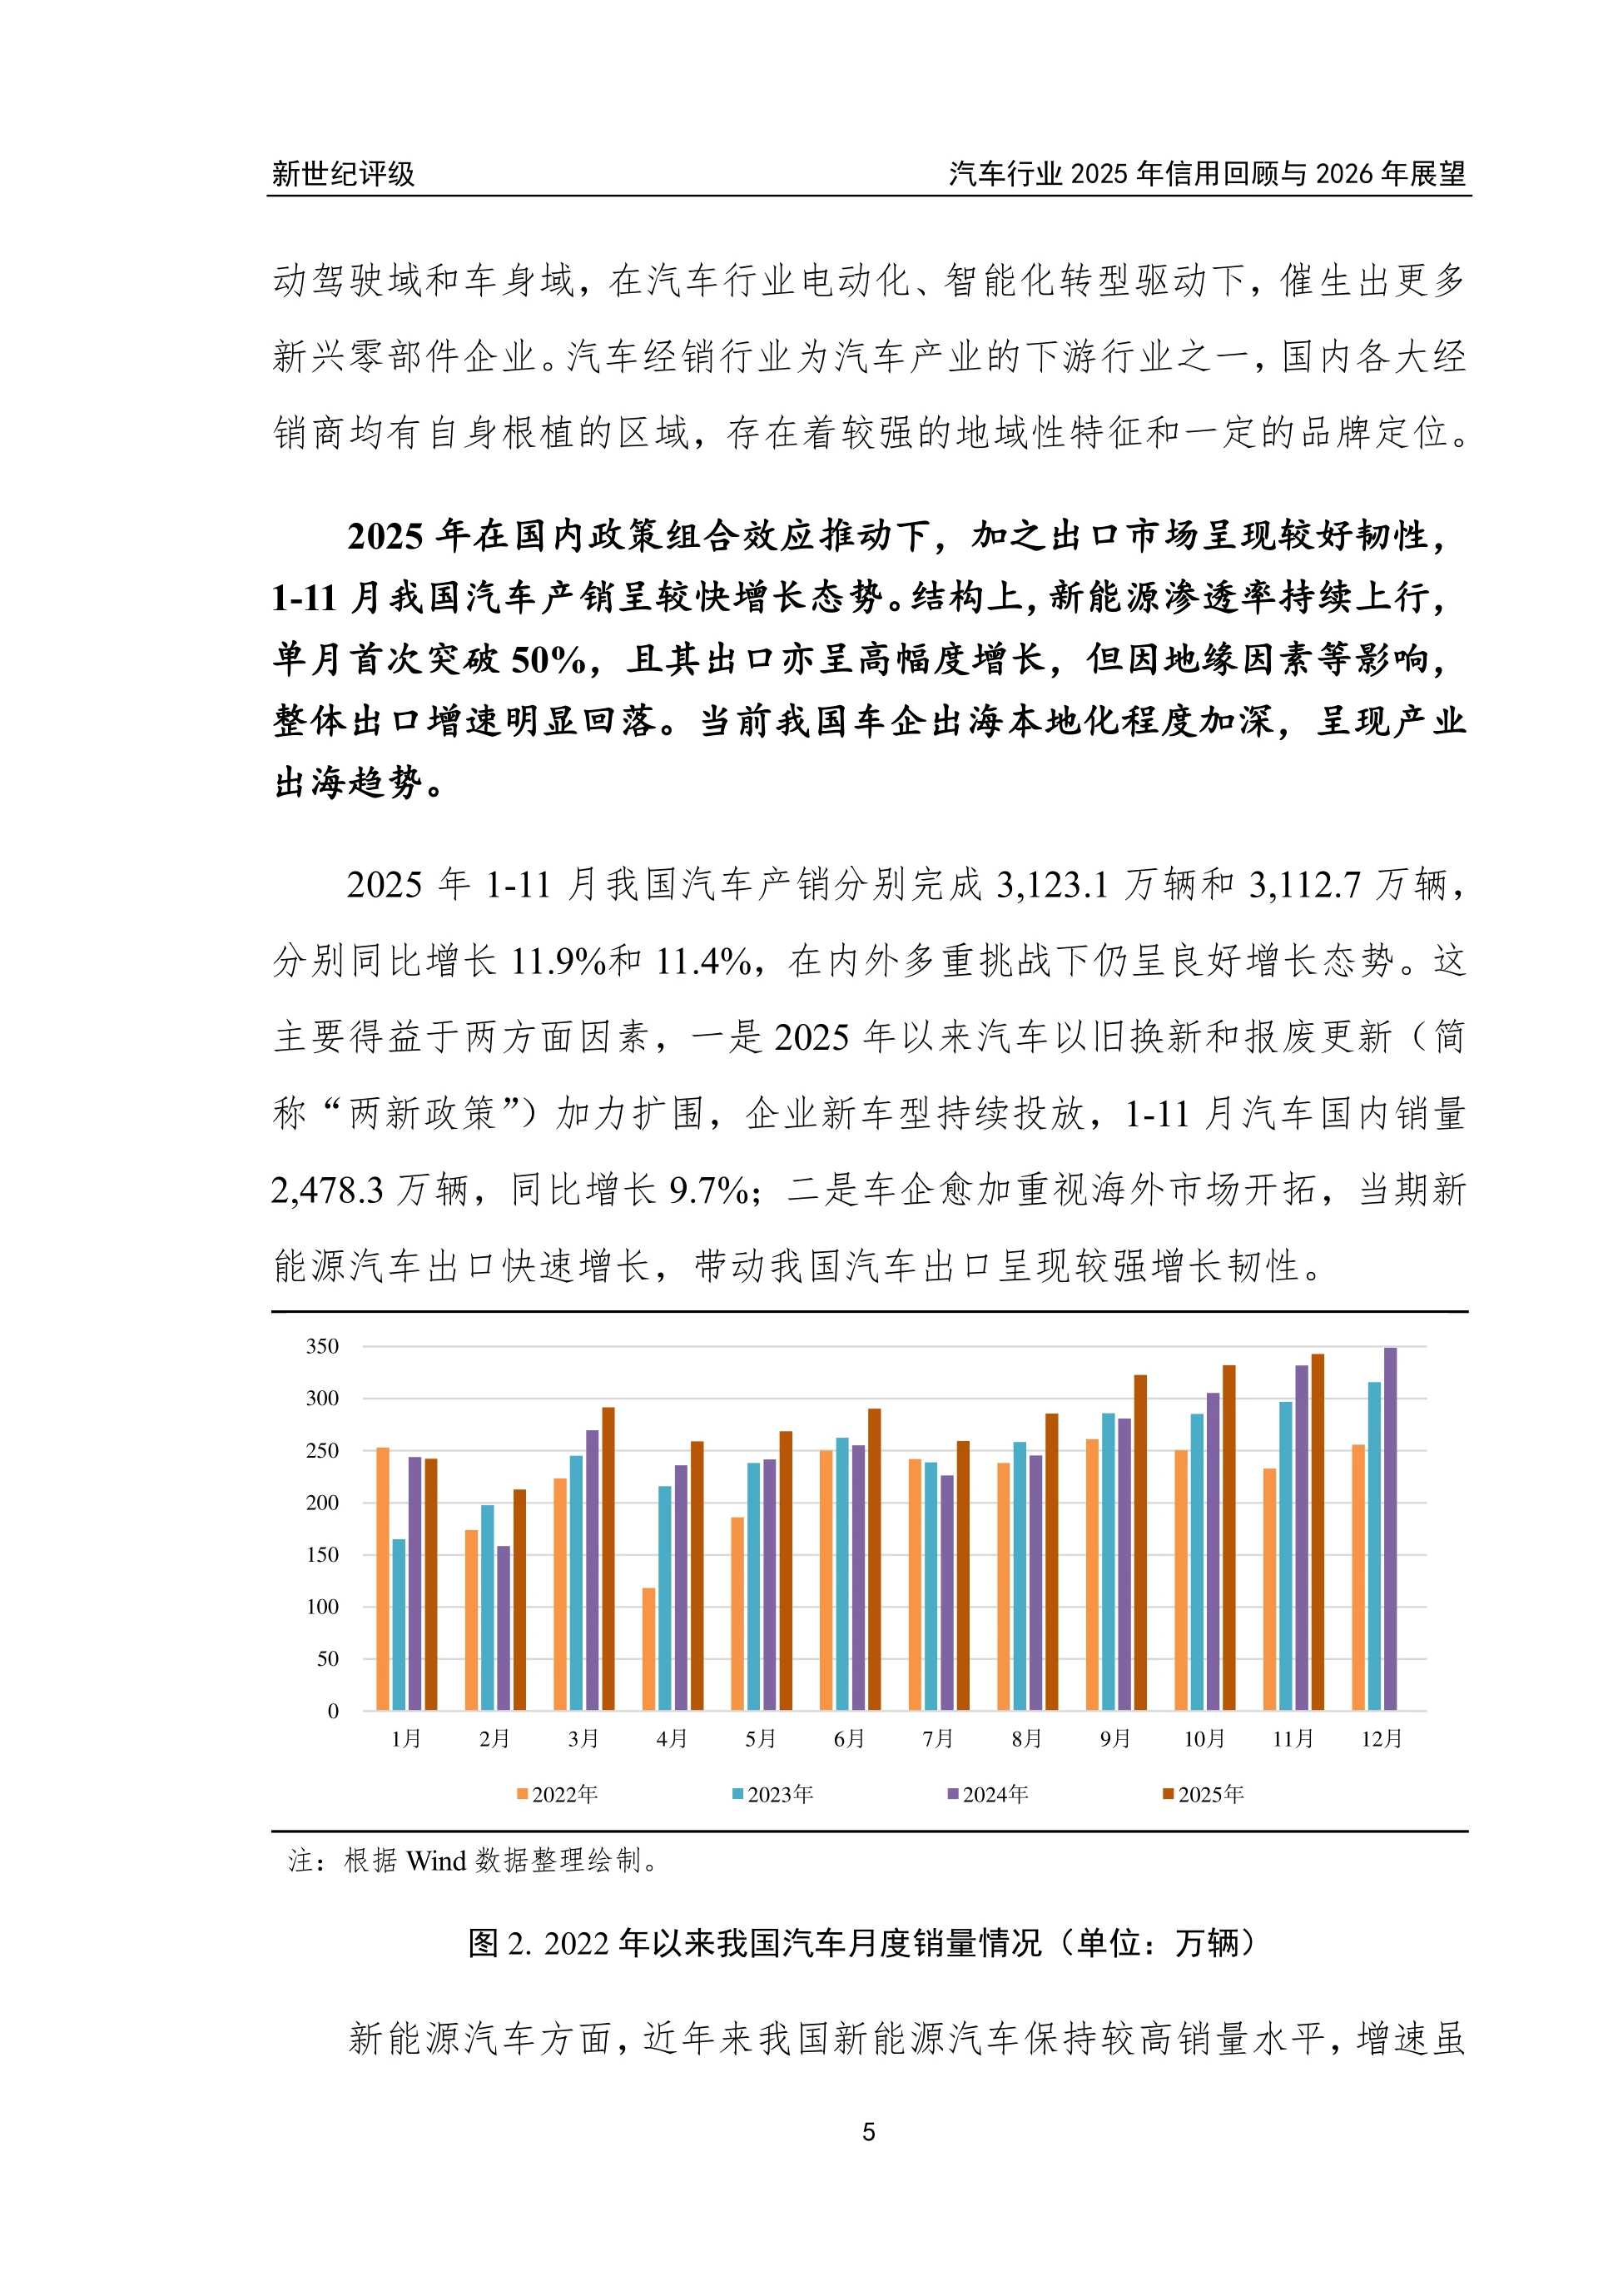
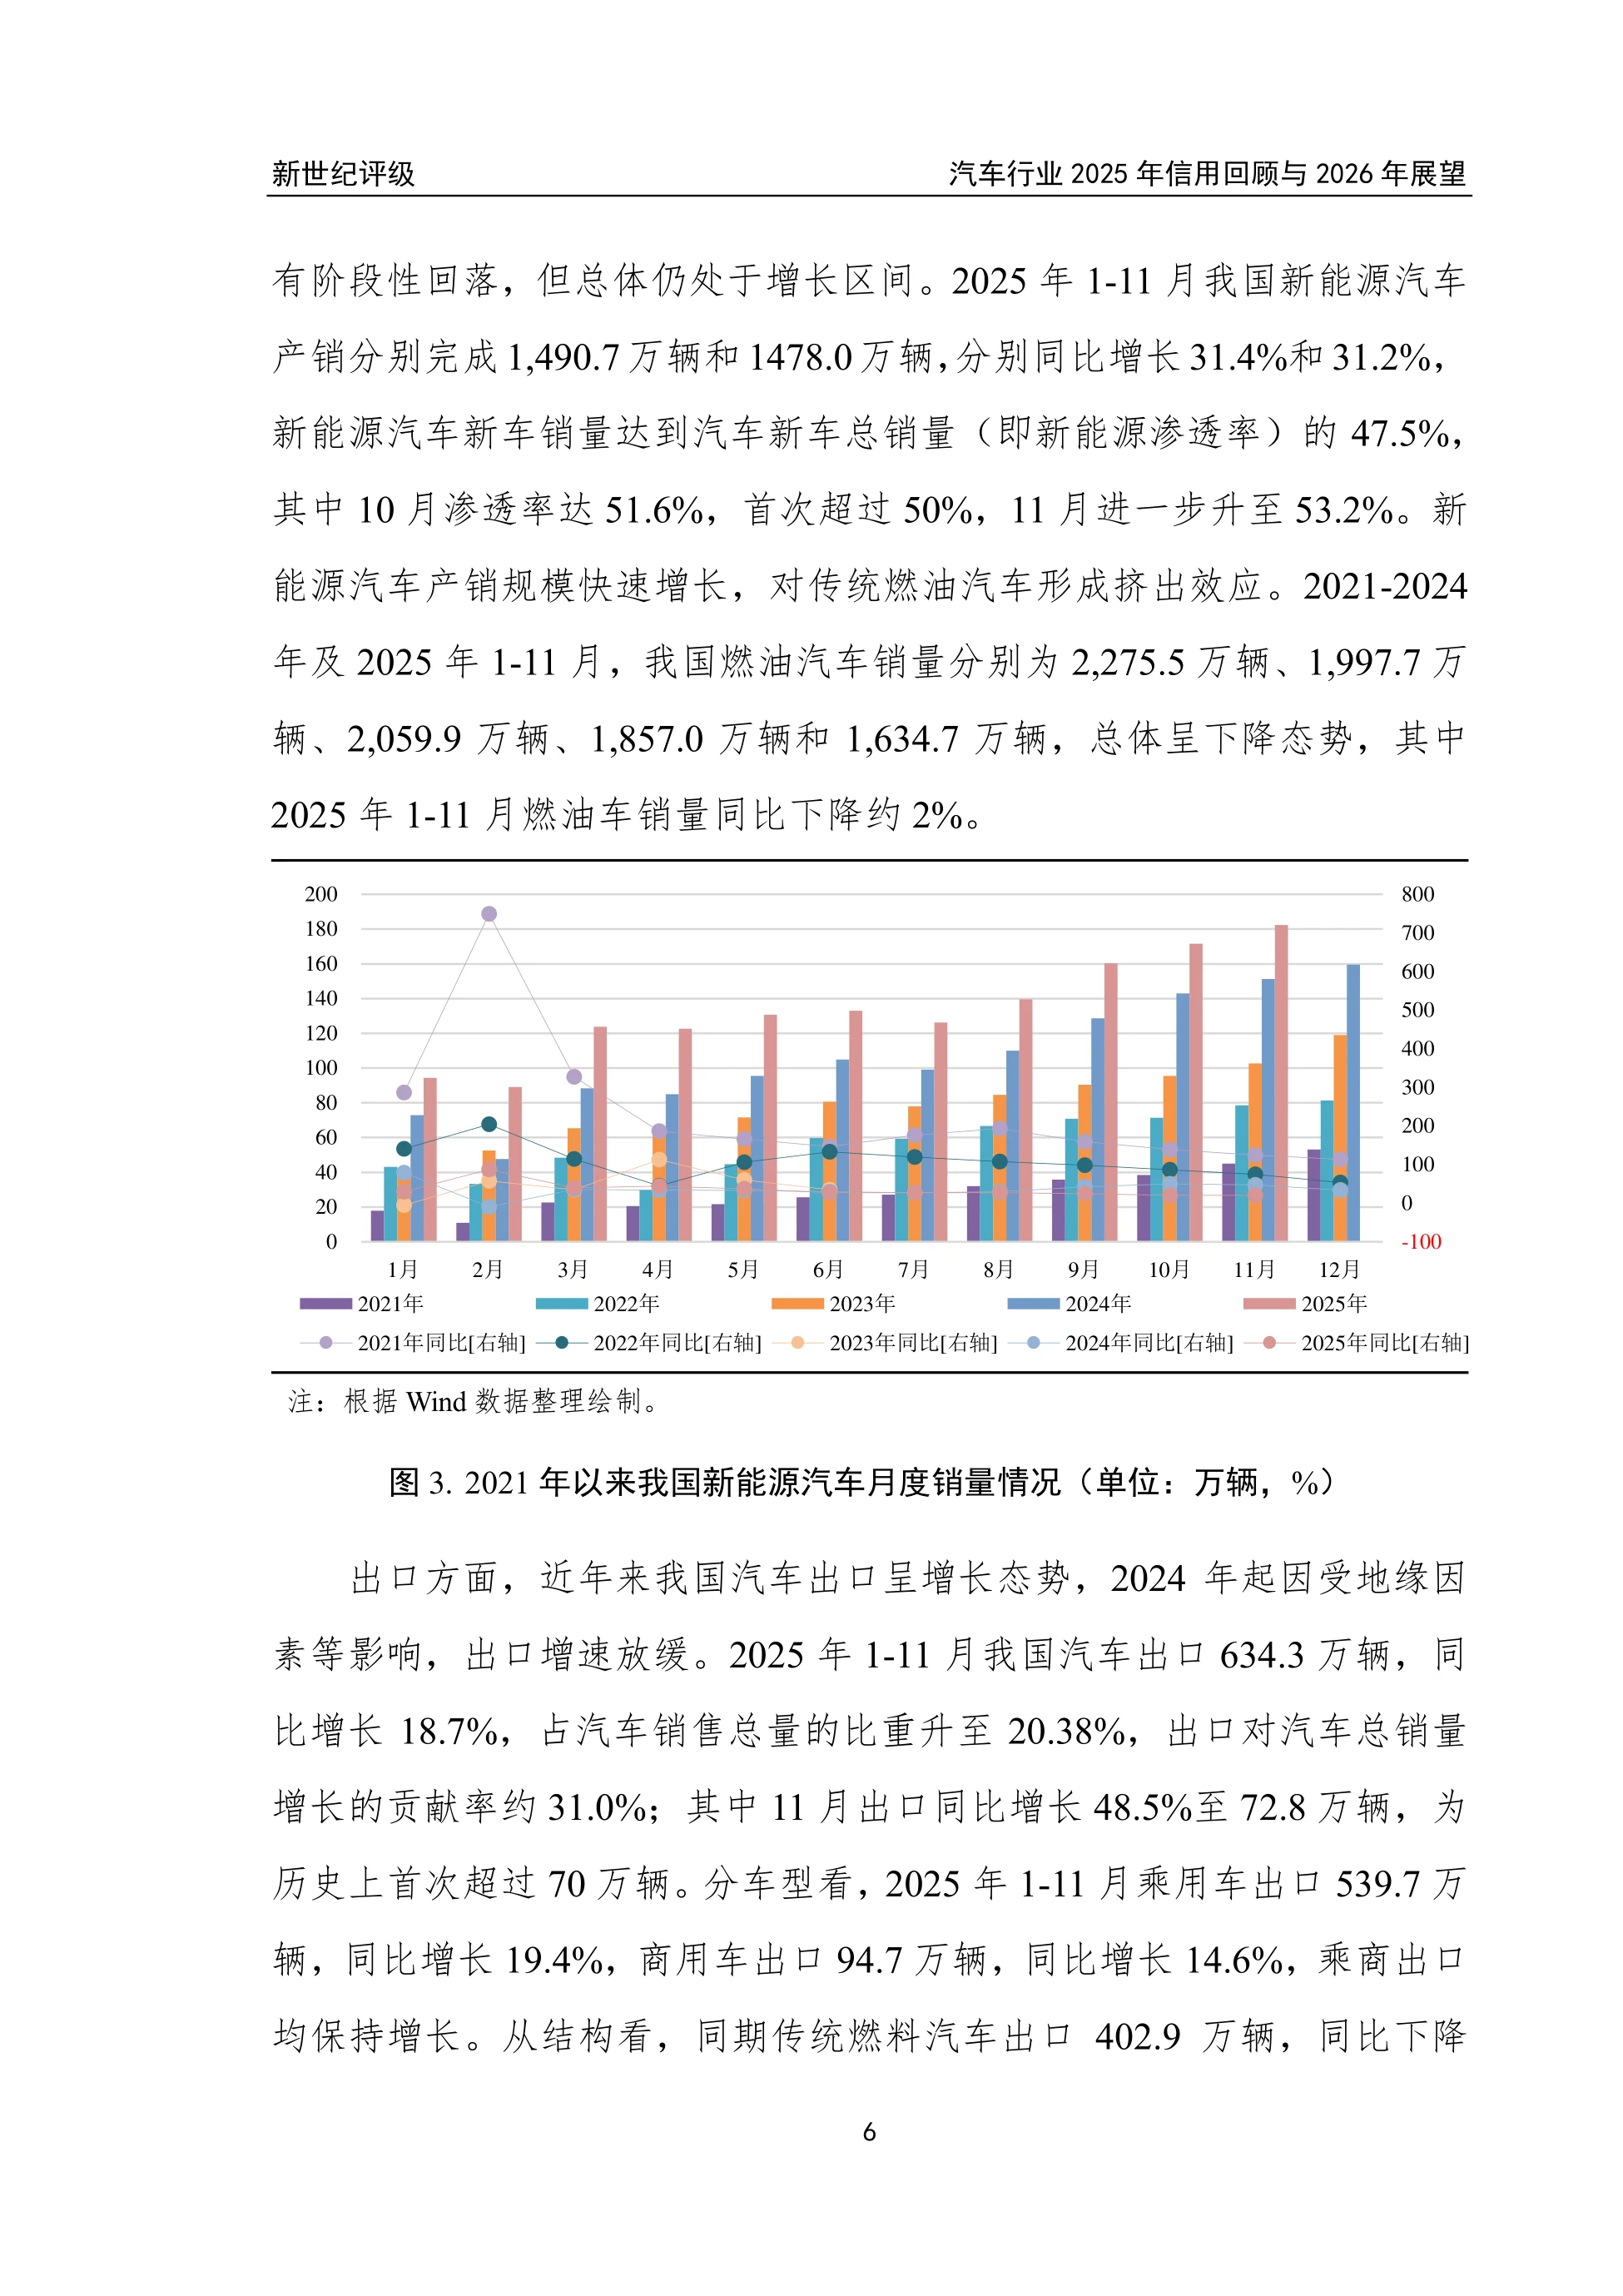
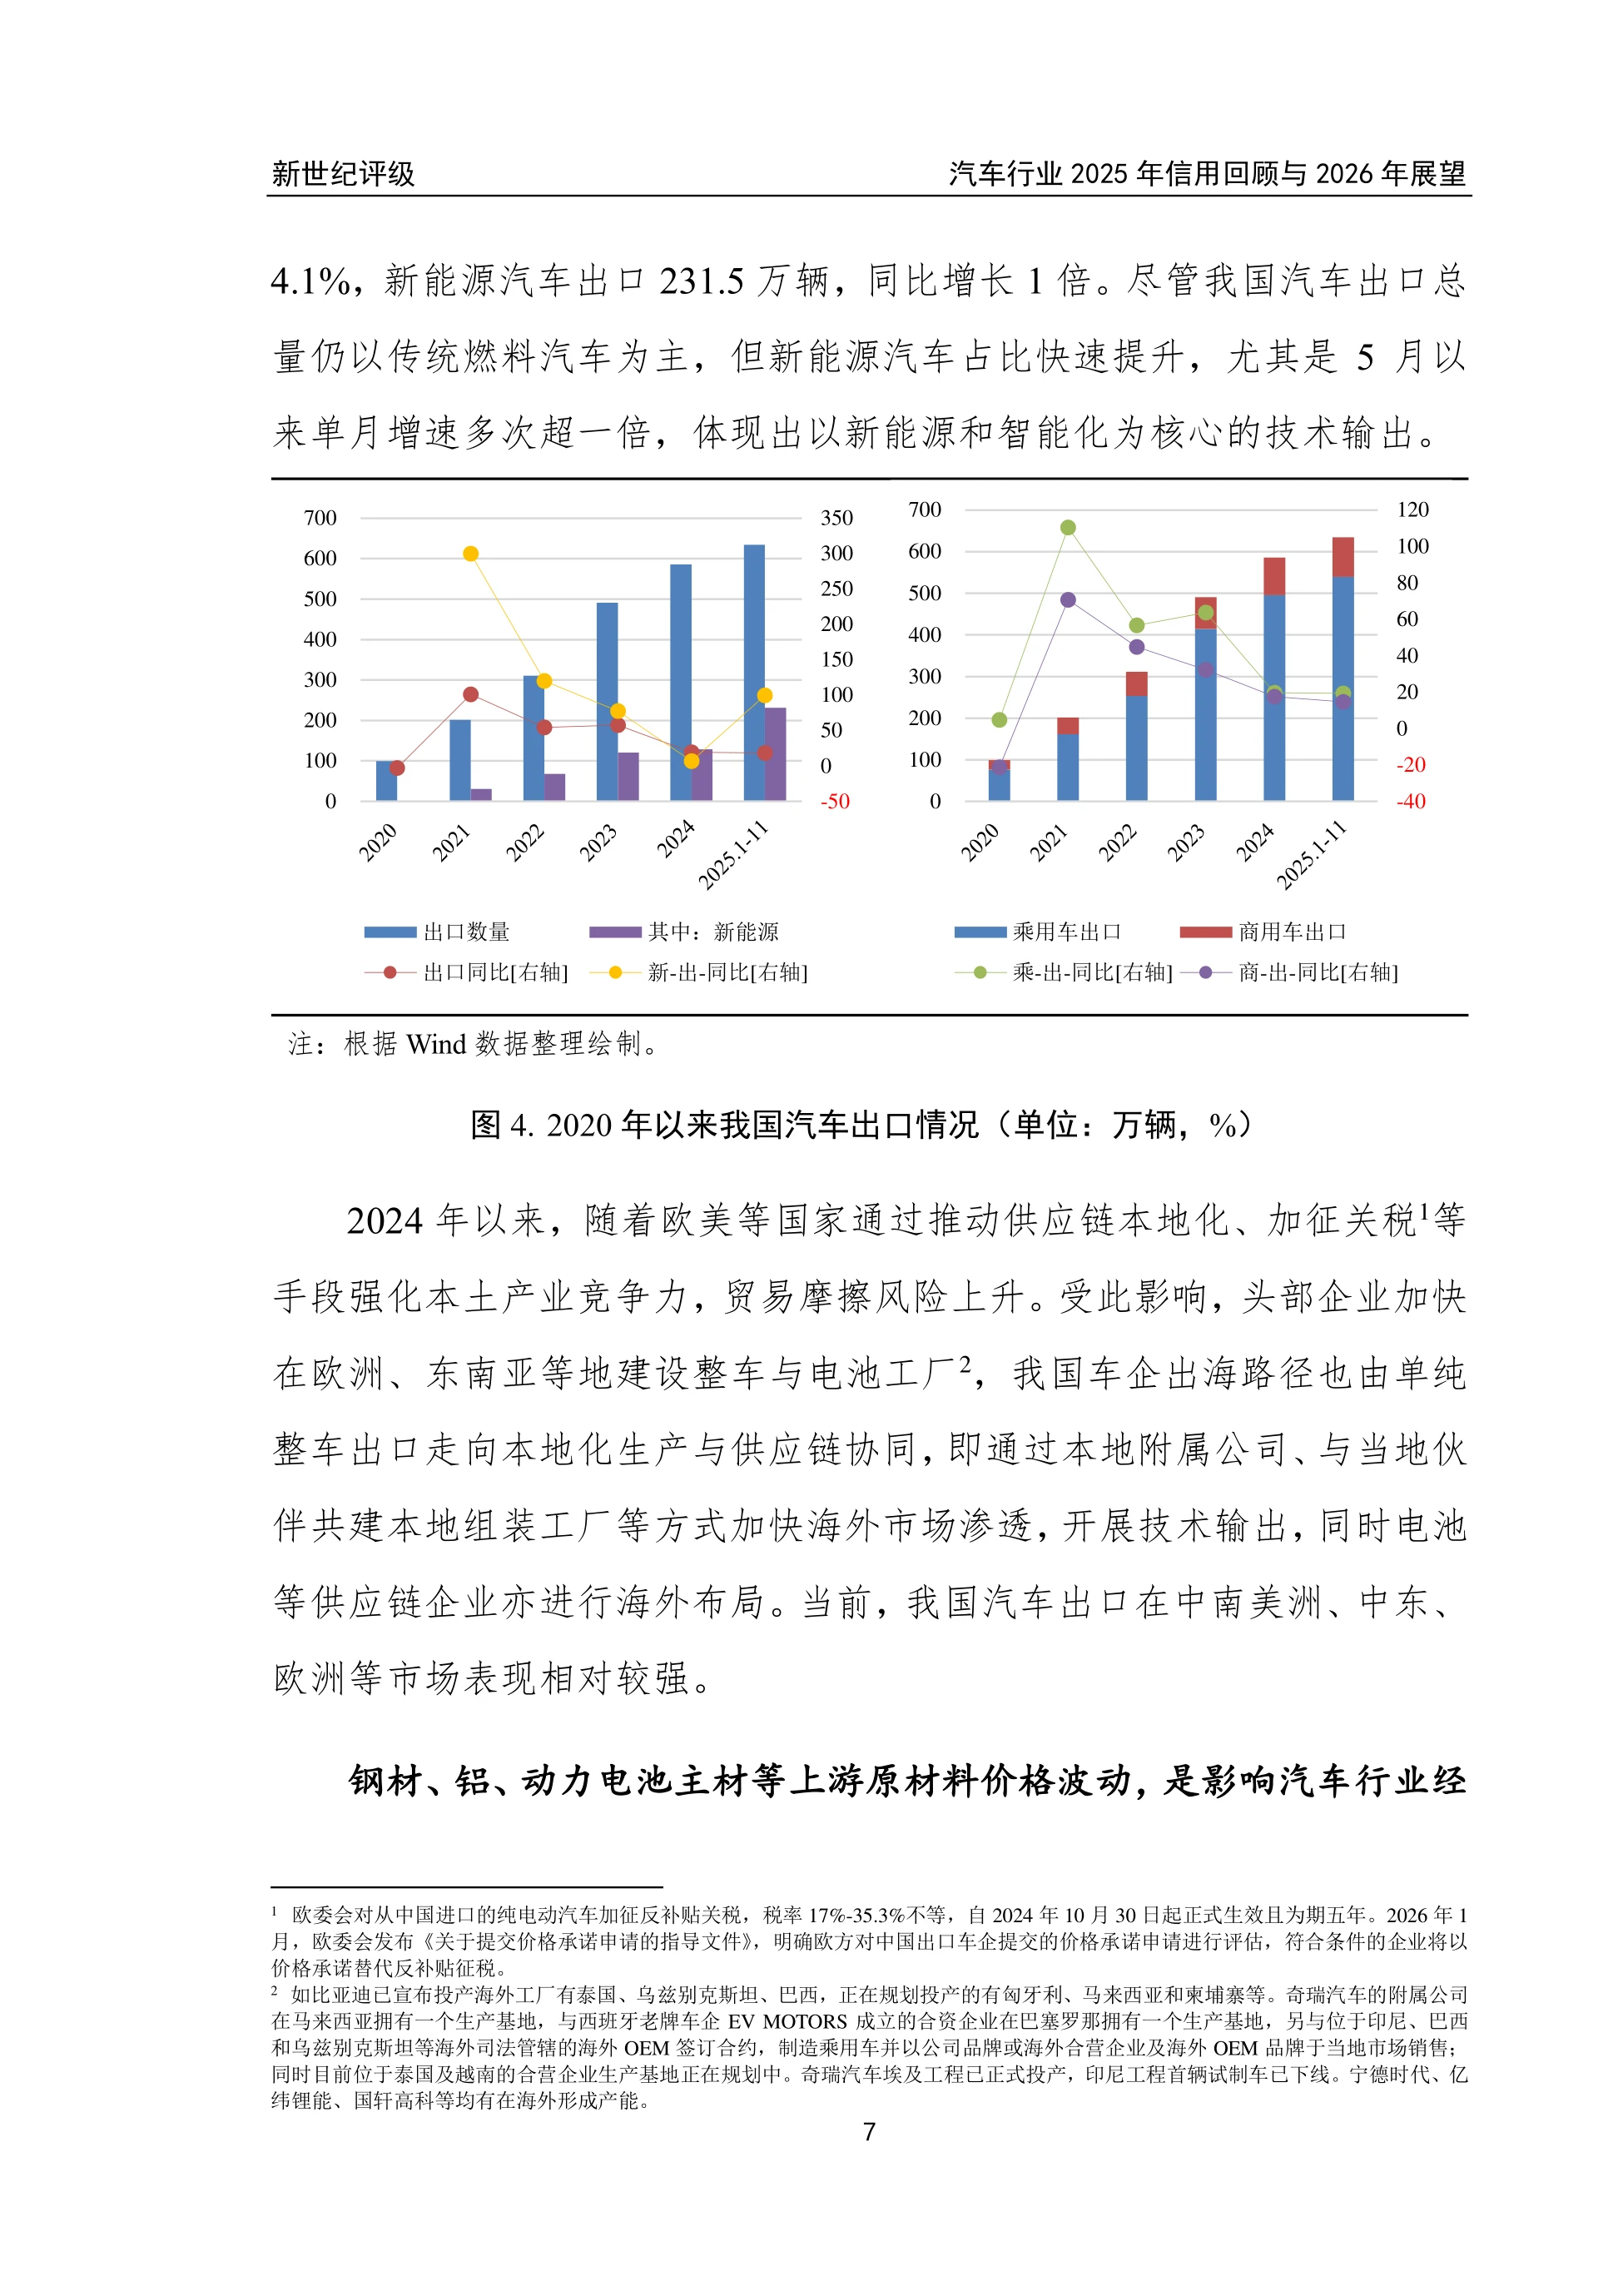
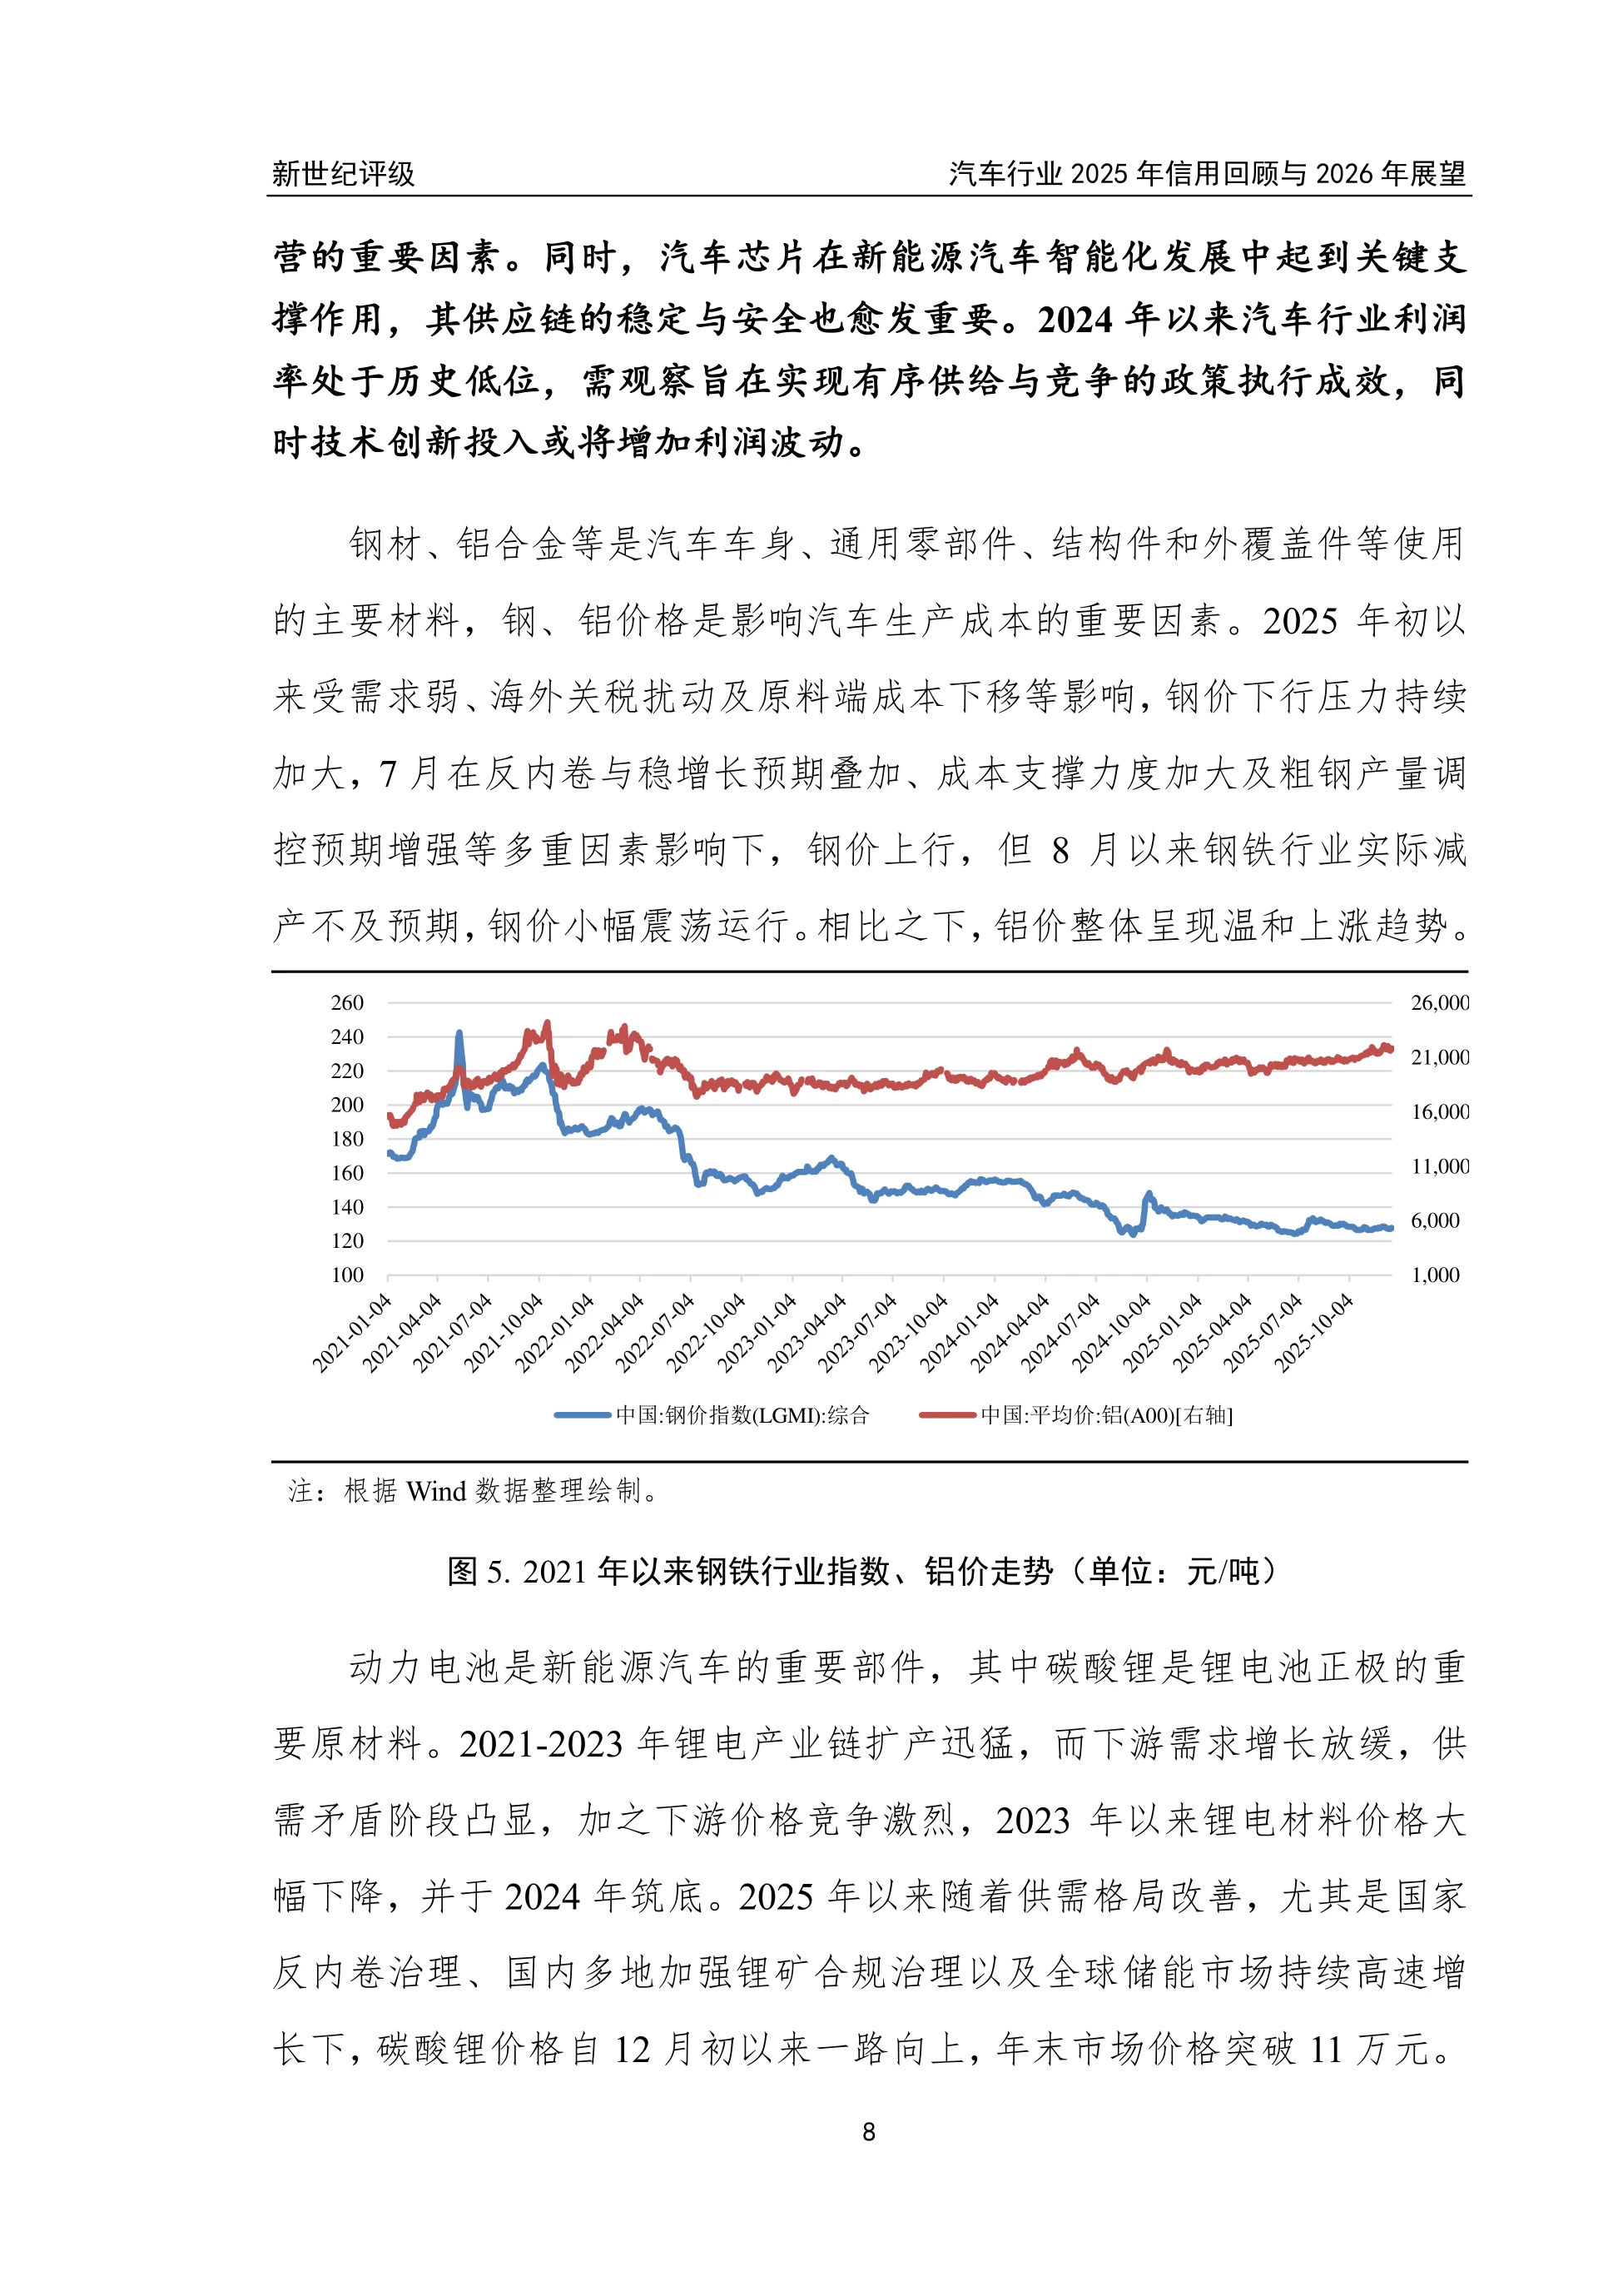
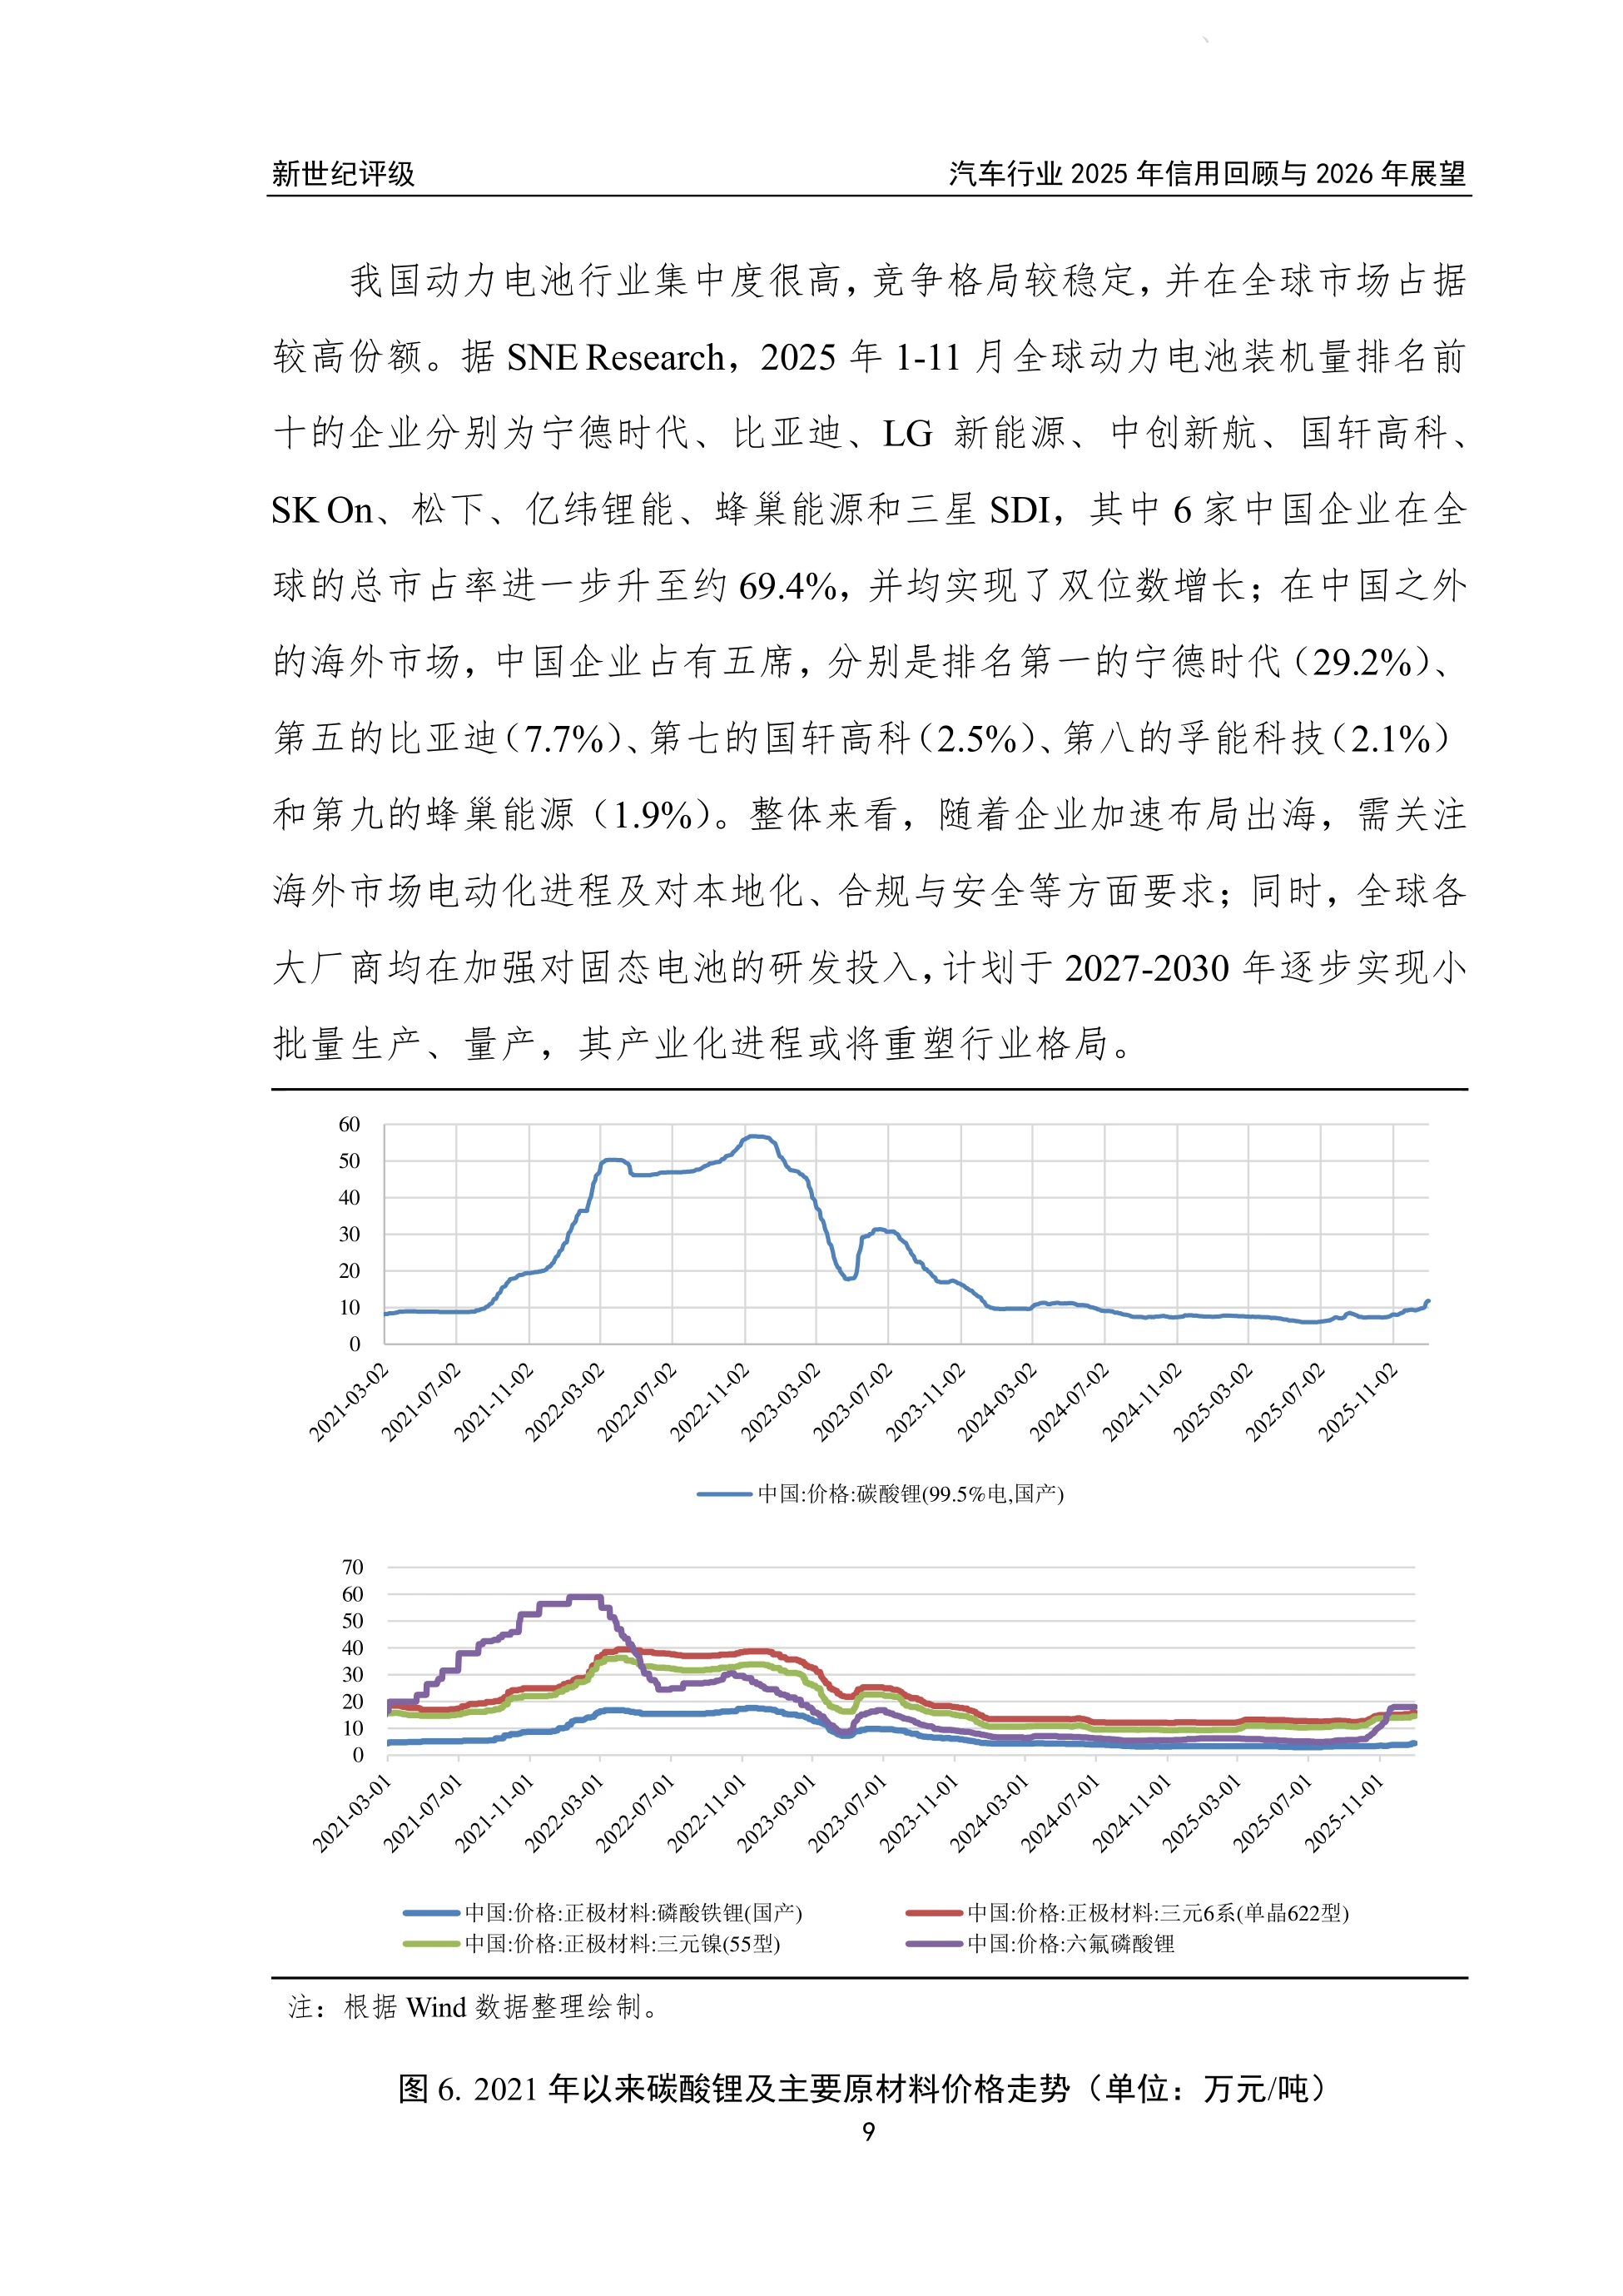
新世纪评级 1 汽车 稳定 汽车行业 2025 年信用回顾与 2026 年展望 工商企业评级部 楼雯仪 宋嘉成 摘要 汽车行业是我国国民经济发展的支柱产业之一,具有产业链长、关联度高、就业面广、消费拉动作用强等特性。2025 年受益于国内政策组合效应推动及出口市场较好韧性,1-11 月我国汽车产销呈较快增长态势。其中新能源渗透率持续上行,单月首次突破 50%,出口增速则明显回落;燃油车销量仍承压,乘用车自主品牌市占率进一步上升,商用车表现回暖并呈内需与出口双增态势。成本与供应链方面,钢材、铝、动力电池主材等上游原材料价格波动仍是影响行业经营的重要因素;同时,汽车芯片在智能化发展中起到关键支撑作用,其供应链的稳定与安全也愈发重要。2024 年以来汽车行业利润率处于历史低位,其中 2025 年前三季度产能利用率相对处于较低水平,研发投入持续保持很大规模,主要车企经营业绩下滑明显。近年来我国汽车保有量已大幅提升,增速趋缓。车企出海可为我国汽车产业发展提供更广阔空间,但需关注海外市场监管及贸易政策等领域变化所带来的挑战。 政策方面,2025 年我国汽车产业发展持续受政策支持,其中两新政策加力扩围,进一步释放汽车存量市场换购需求;智能网联汽车发展持续获得政策推动,引导行业有序升级;行业“反内卷”政策深入,将引导行业回归价值竞争。 新世纪评级 汽车行业 2025 年信用回顾与 2026 年展望 2 鉴于样本代表性和数据可得性,本文样本分析选取汽车制造企业,2025 年前三季度,受益于需求端政策持续发力及出口增长等因素带动,样本企业营业收入仍保持增长,但净利润因价格竞争等因素而出现下滑,细分领域状况与相关市场变动相关性较高。样本企业财务杠杆处于较高水平,大部分为上市公司或拥有下属上市公司,兼具直接融资渠道。 2025 年前三季度,汽车制造企业所发行债券中科创类规模占比较高,并有(高成长)产业债、两新债券品种发行;发行时发行主体信用评级为 AAA级。同期,我国汽车制造行业内企业境内主体信用级别未发生调整。 展望 2026 年,在坚持内需主导、建设强大国内市场的政策基调下,促消费仍然是重点工作之一,两新政策持续优化实施将继续对汽车市场形成支撑,但同时国际地缘政治及贸易环境复杂变化、全球经济复苏不均衡,以及国内居民消费信心不足、部分消费需求前置释放等因素,仍给汽车消费带来多重挑战,预计我国汽车市场规模有望保持增长,但增速或有所放缓。行业竞争层面,汽车行业仍将持续面临电动化、网联化、智能化加速演进带来的技术变革,行业竞争仍然激烈。国际化层面,我国车企出海本地化程度加深,产业出海对企业综合运营能力形成系统性考验。分产业链看,(汽车制造)细分市场信用质量分化较明显,优势企业有望获得更多市场份额,而非主流车企或面临加速出清压力;长期来看,研发投入成效与财务安全或对企业成长构成最大挑战。(汽车零部件及配件)在自主品牌及新能源汽车市场发展、出口驱动下,预计国内零部件企业整体规模仍有望保持增长,但经营及财务状况易受整车端经营波动传导影响,其中燃油车专用零部件制造企业将持续承压。(汽车经销)在产品变革加速和市场竞争加剧背景下,预计经销商盈利能力仍将承压,部分大型经销商有望获得一定的资源整合和业务发展机遇,但中短期内经销商整体运营与财新世纪评级 3 务压力难以明显缓解。 汽车行业 2025 年信用回顾与 2026 年展望新世纪评级 汽车行业 2025 年信用回顾与 2026 年展望 4 一、 运行状况 汽车行业具有较强的周期性,是我国国民经济重要的支柱产业之一,具有产业链长、关联度高、就业面广、消费拉动作用强等特性。2024 年我国汽车产销分别完成 3,128.2 万辆和 3,143.6 万辆,分别同比增长 3.7%和 4.5%,产销量再创历史新高,继续保持在 3,000 万辆以上规模,且总量连续 16 年稳居全球第一。目前,我国已形成多品种、全系列的各类整车和零部件生产及配套体系,2024 年汽车产量和销量占全球比重约分别为 34%和 38%,其中新能源汽车销量占全球比重提升至 70.5%;汽车累计出口 585.9 万辆,连续两年...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。


2025-汽车行业信用回顾与2026年展望-57页

¥9.9
会员免费
下载本文档
安全支付  |  可重复下载
格式pdf
大小1.73 MB
页数约57页
下载10 次
报告魔方 + 关注
实名认证
确认删除?
会员
教程
联系
  • 站长微信
顶部