桌面
添加运营动脉到电脑桌面
安装后将用独立窗口打开,并可在电脑桌面快捷访问
足迹
浏览记录
加载中...
查看更多

2026-高盛宏观经济展望:增长、就业与物价-25页

2026-高盛宏观经济展望:增长、就业与物价-25页 复制标题
2026-高盛宏观经济展望:增长、就业与物价-25页_第1页
1/27页
2026-高盛宏观经济展望:增长、就业与物价-25页_第2页
2/27页
2026-高盛宏观经济展望:增长、就业与物价-25页_第3页
3/27页
2026-高盛宏观经济展望:增长、就业与物价-25页_第4页
4/27页
2026-高盛宏观经济展望:增长、就业与物价-25页_第5页
5/27页
2026-高盛宏观经济展望:增长、就业与物价-25页_第6页
6/27页
2026-高盛宏观经济展望:增长、就业与物价-25页_第7页
7/27页
2026-高盛宏观经济展望:增长、就业与物价-25页_第8页
8/27页
2026-高盛宏观经济展望:增长、就业与物价-25页_第9页
9/27页
2026-高盛宏观经济展望:增长、就业与物价-25页_第10页
10/27页
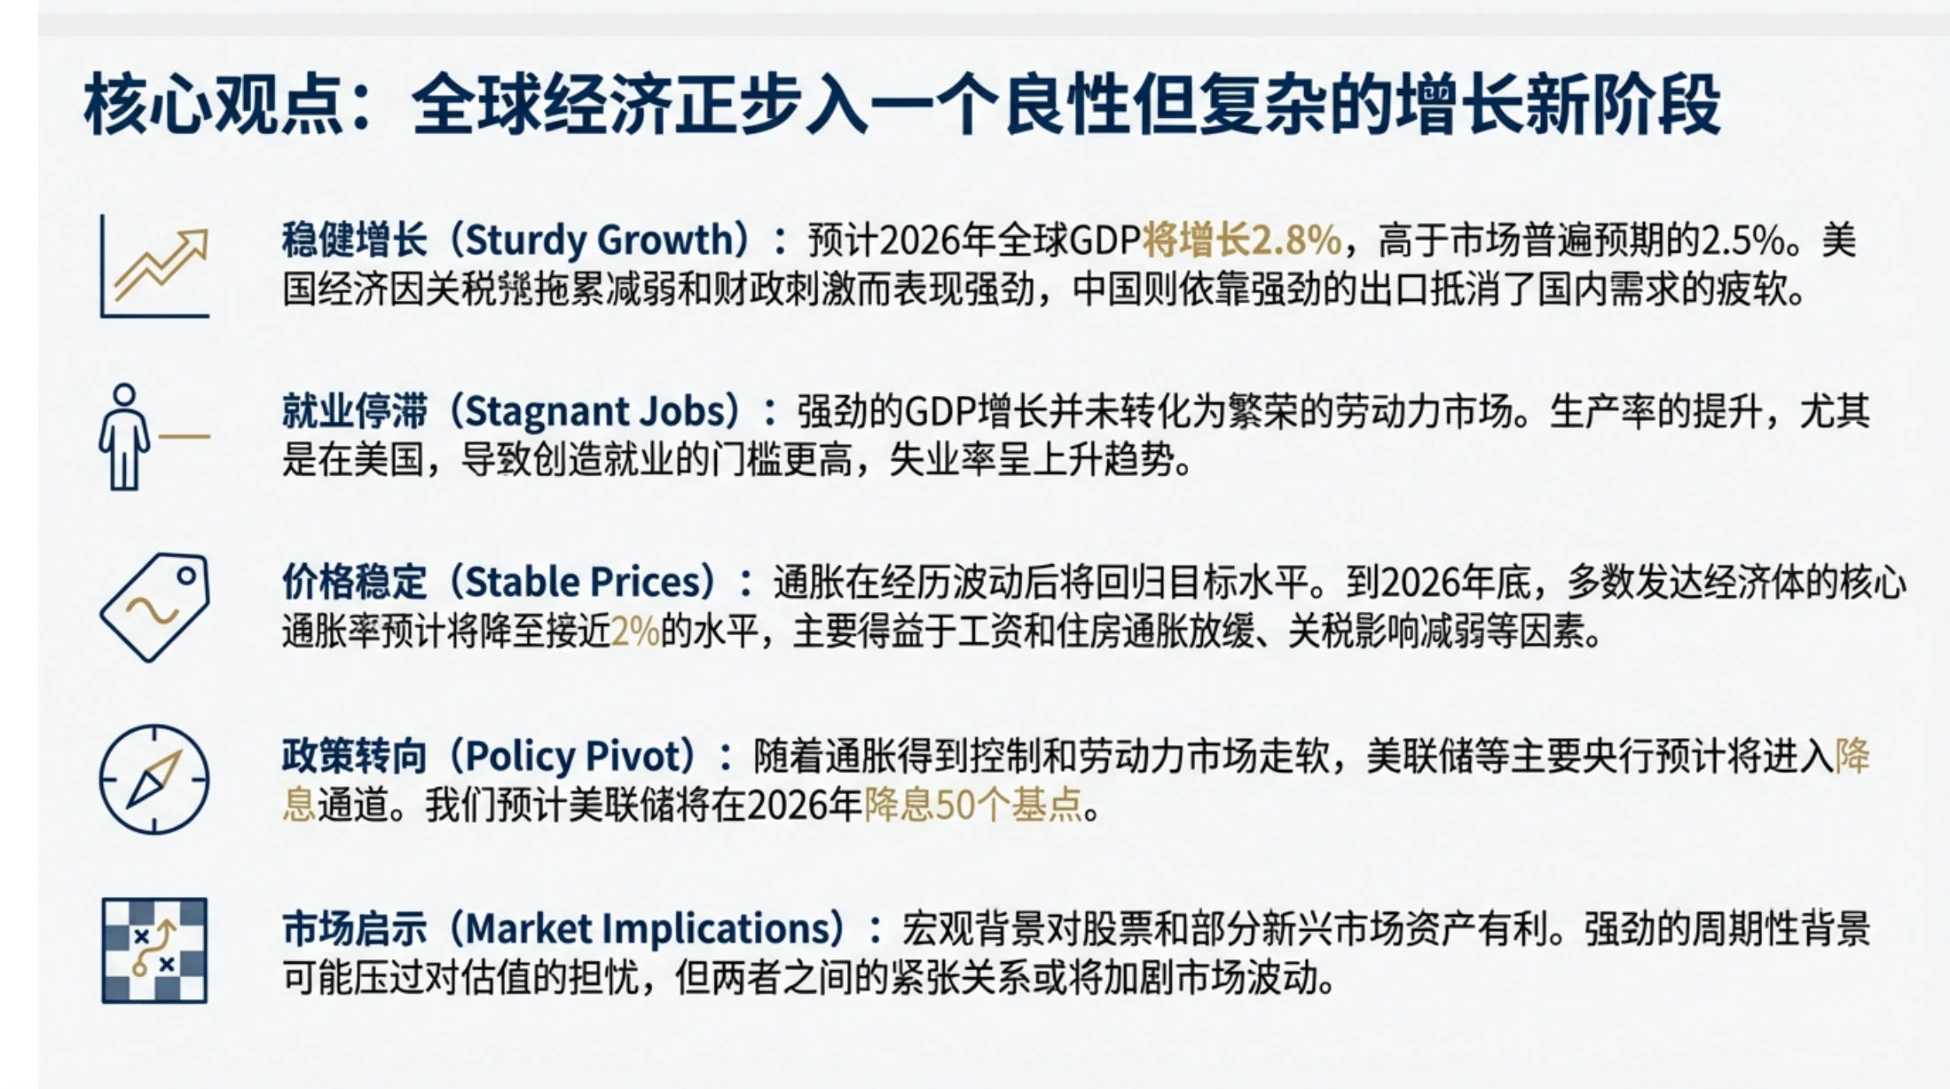
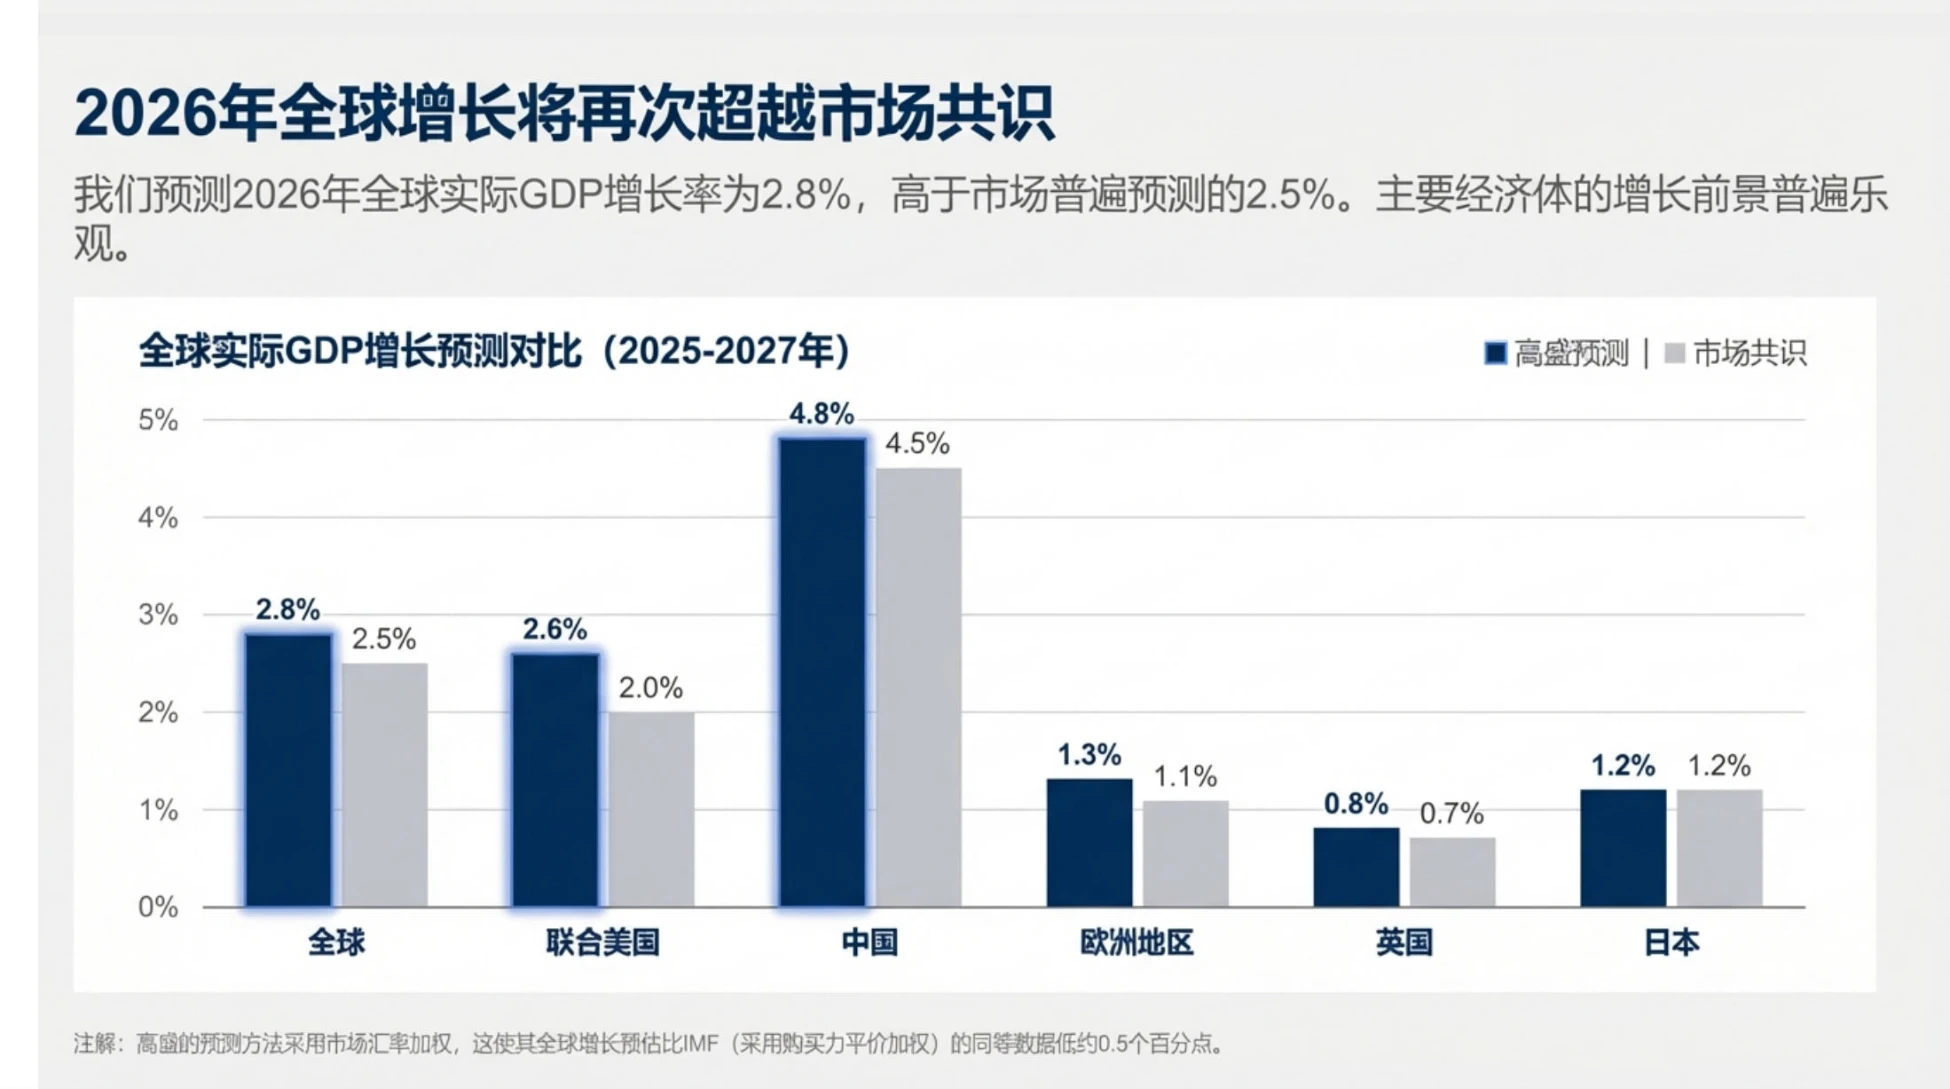
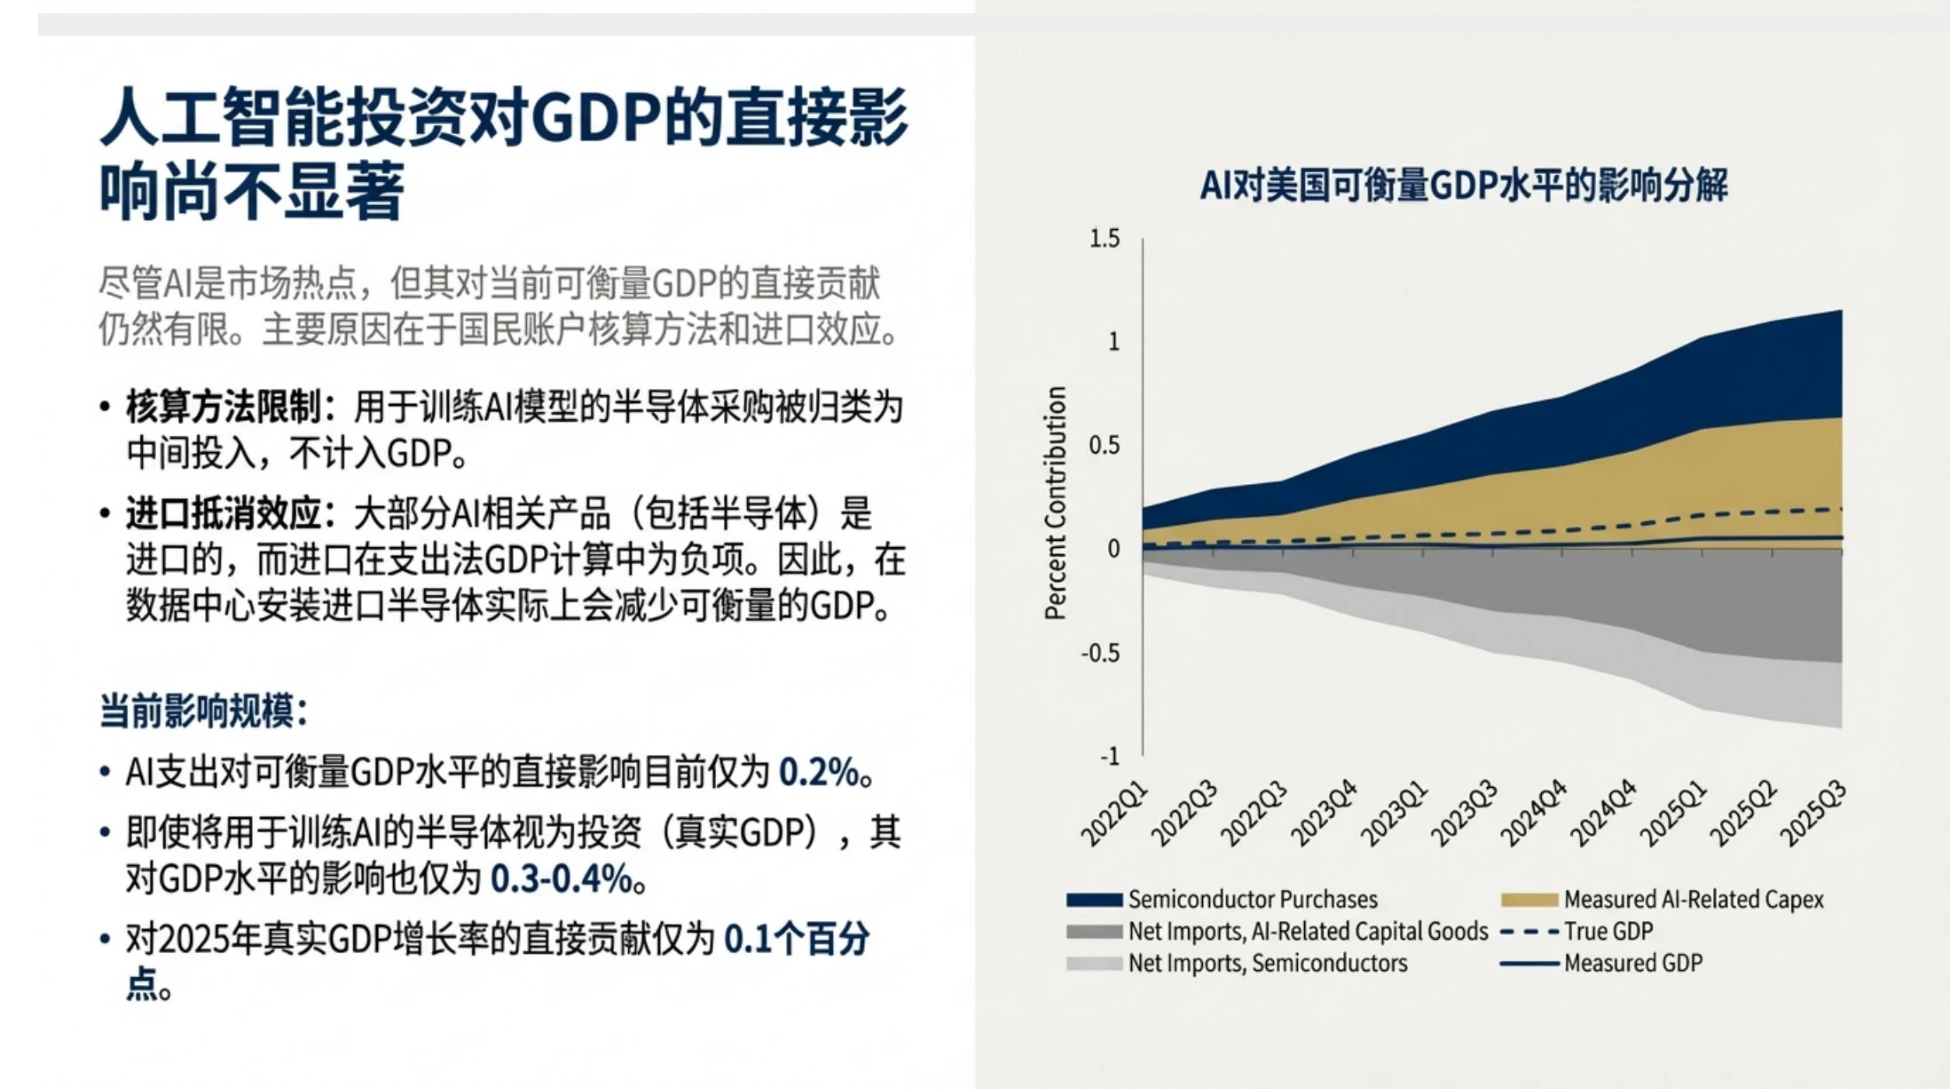
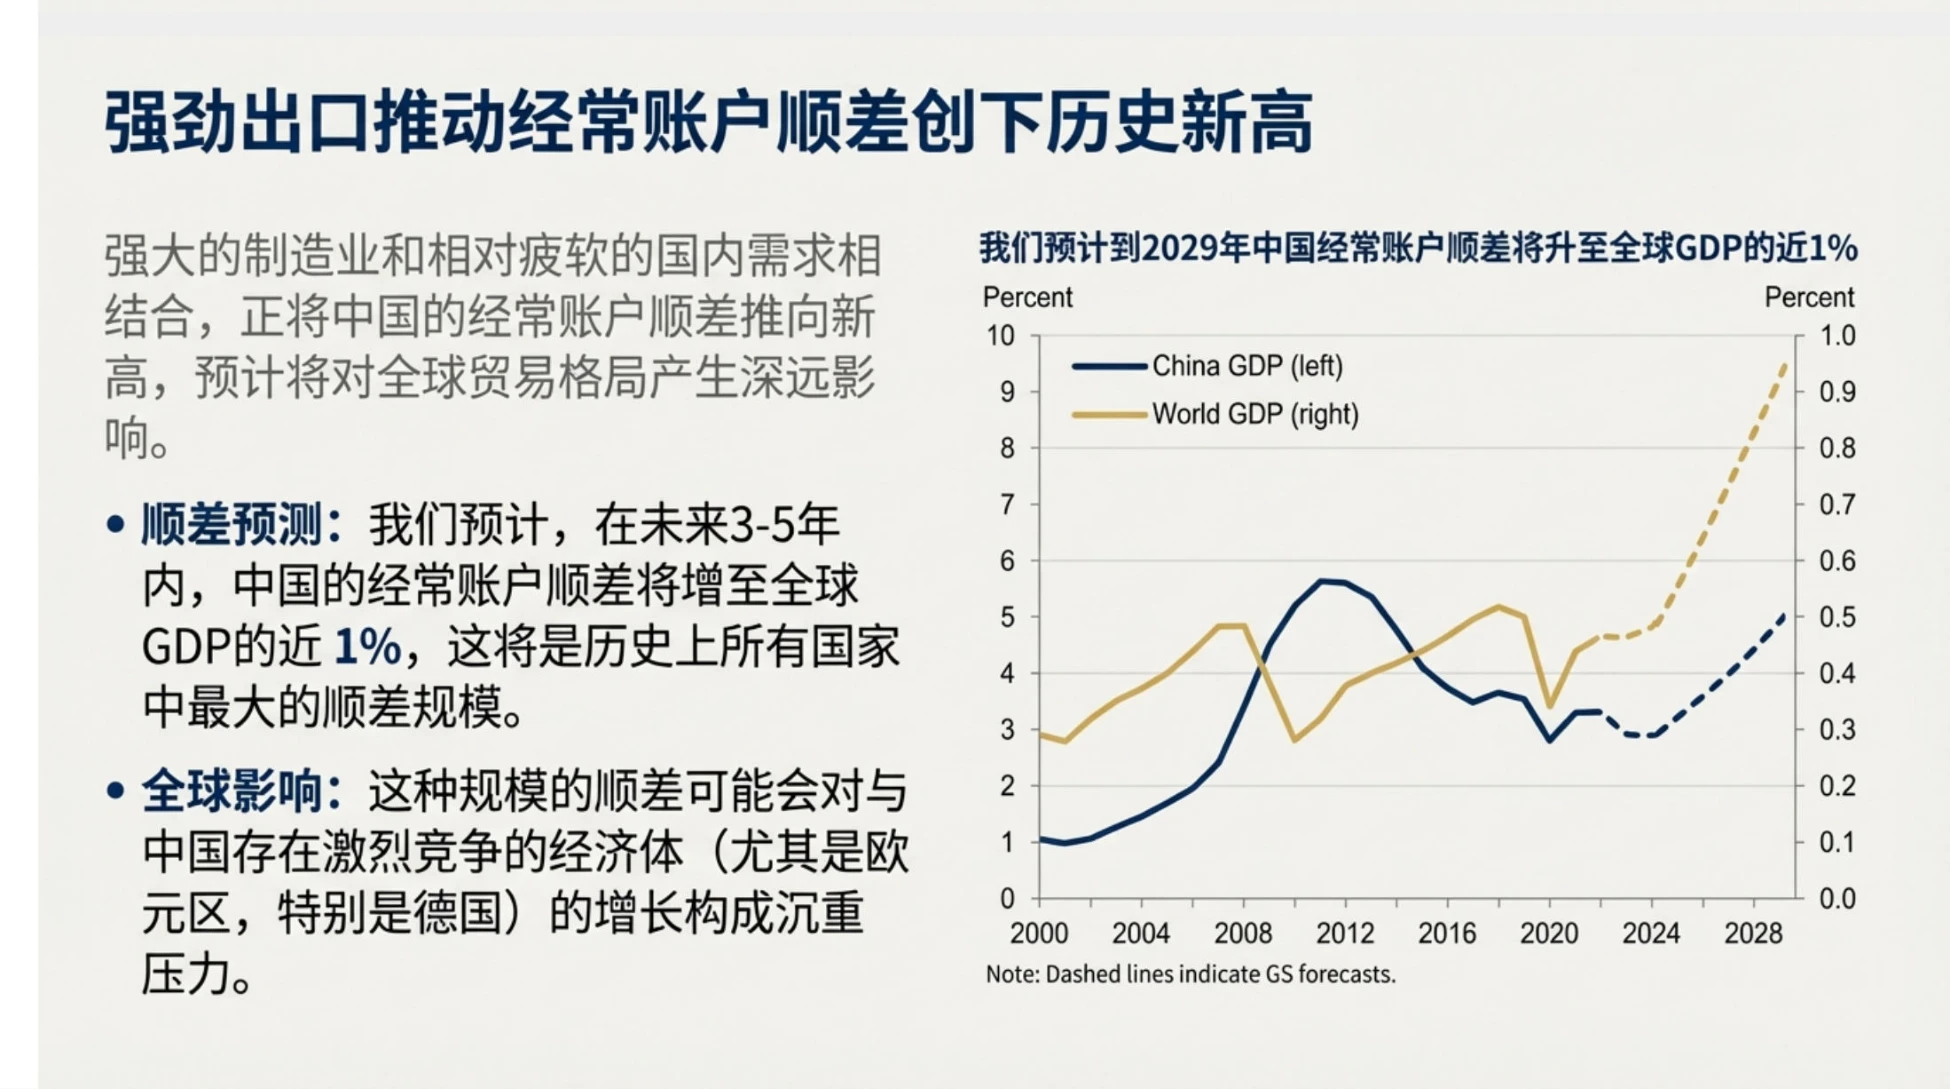
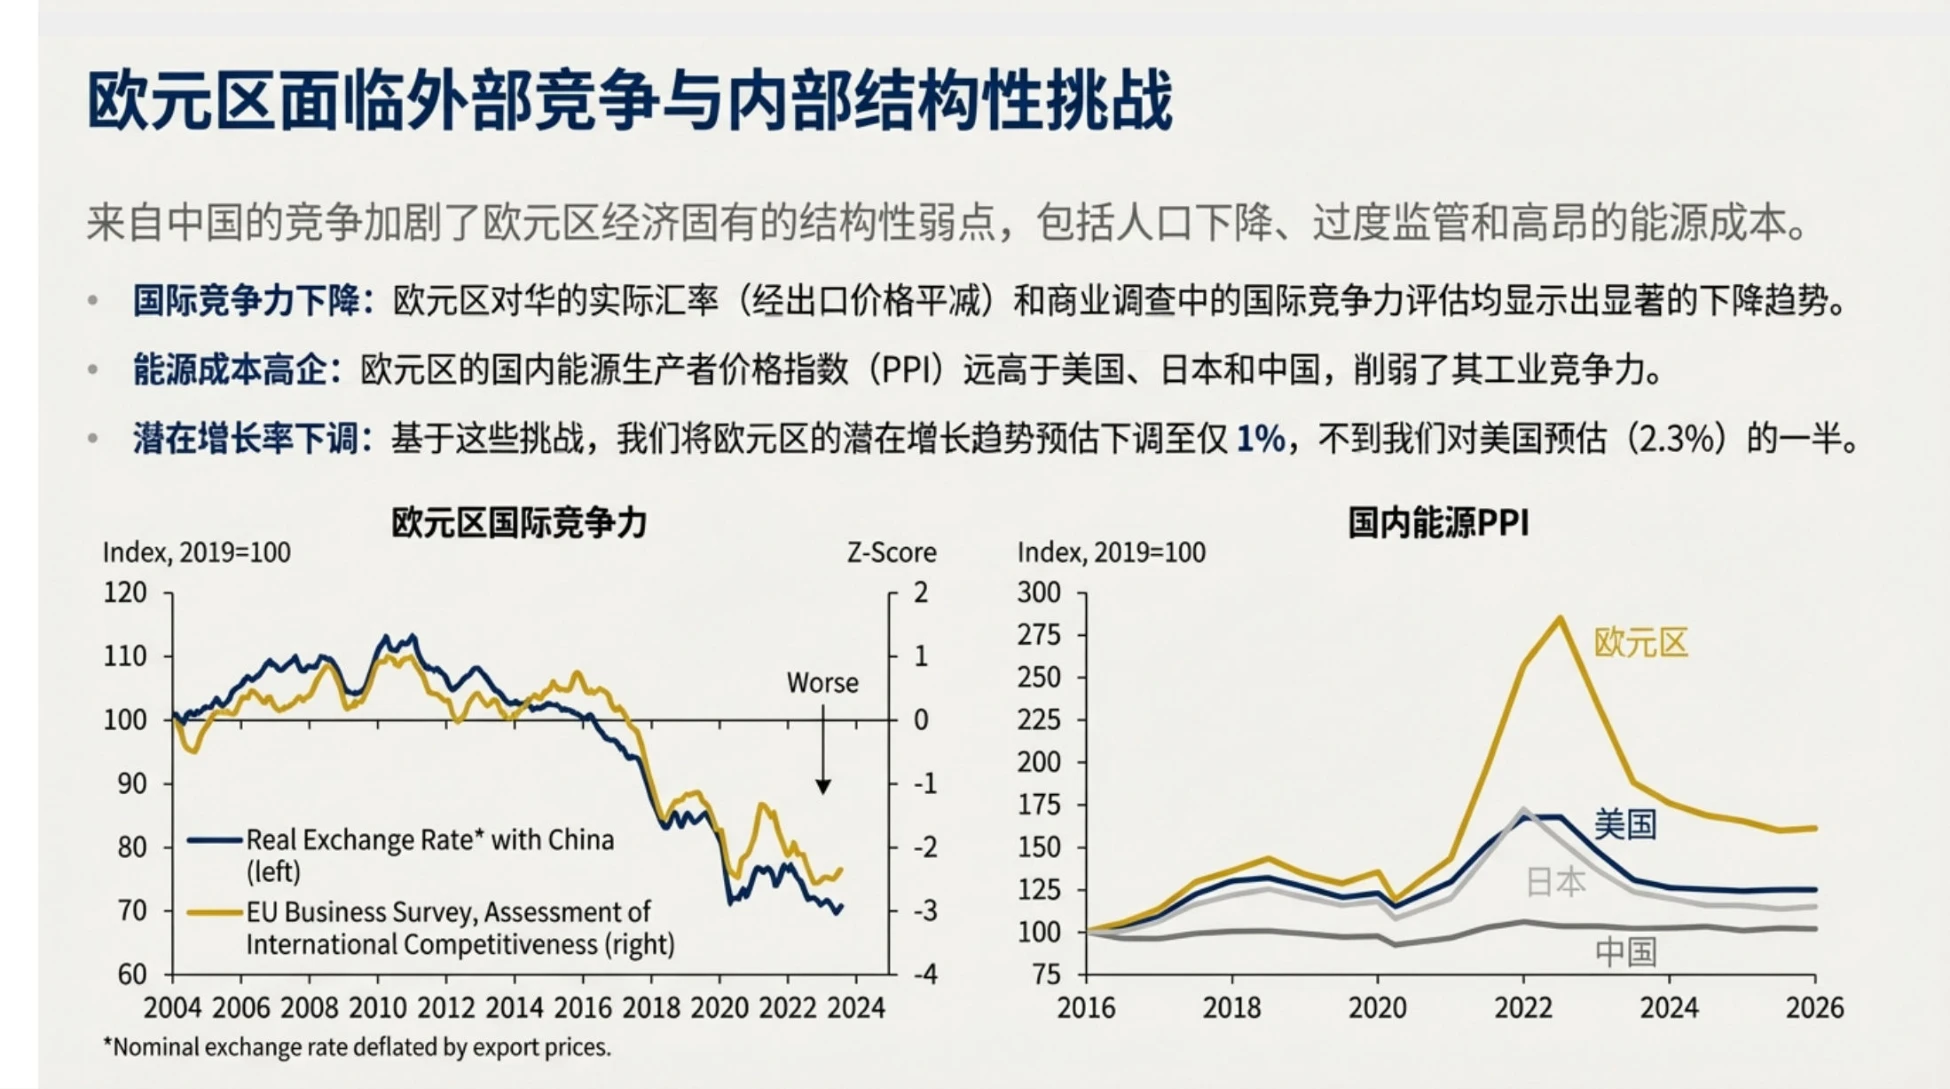
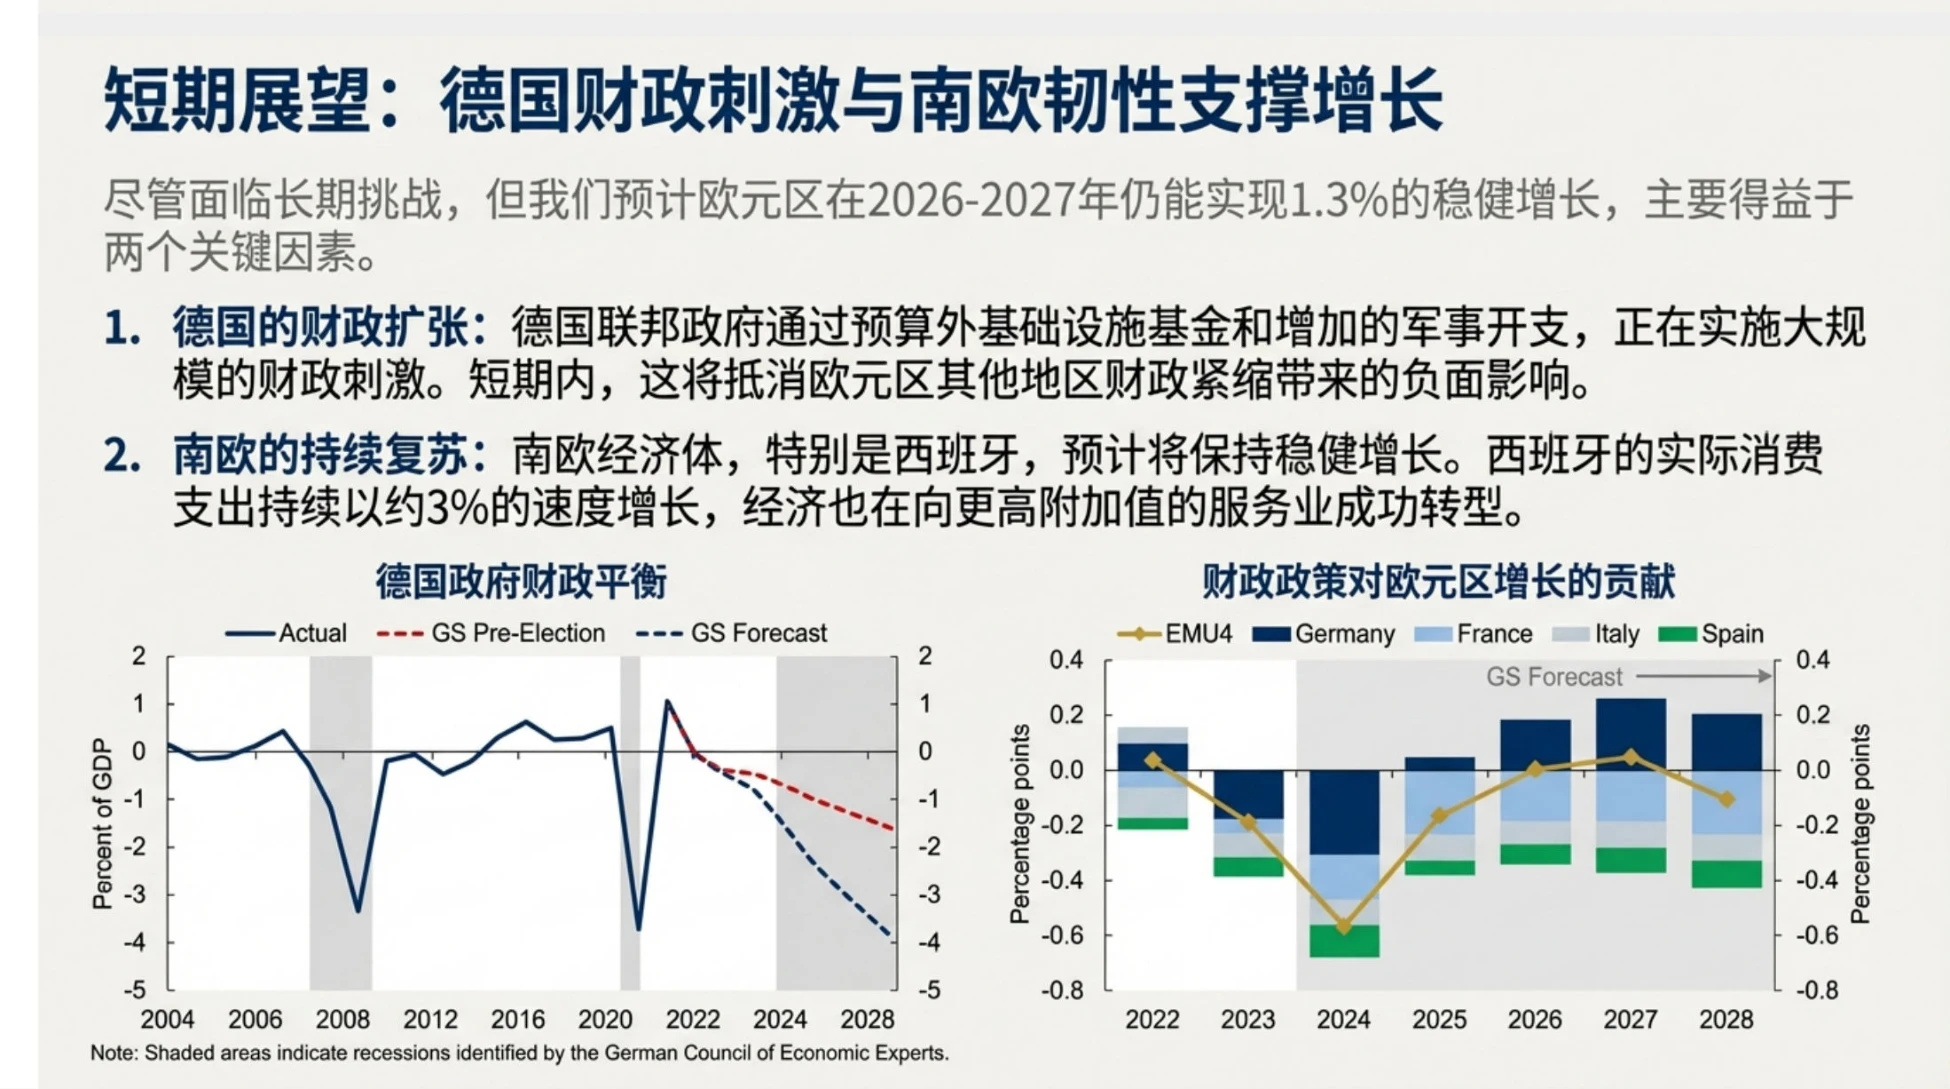
核心观点:全球经济正步入一个良性但复杂的增长新阶段稳健增长(S t u r d y G r o w t h ):预计2 0 2 6 年全球G D P 将增长2 . 8 %,高于市场普遍预期的2 . 5 %。美国经济因关税葬拖累减弱和财政刺激而表现强劲,中国则依靠强劲的出口抵消了国内需求的疲软。就业停滞(S t a g n a n t J o b s ):强劲的G D P 增长并未转化为繁荣的劳动力市场。生产率的提升,尤其是在美国,导致创造就业的门槛更高,失业率呈上升趋势。价格稳定(S t a b l e P r i c e s ):通胀在经历波动后将回归目标水平。到2 0 2 6年底,多数发达经济体的核心通胀率祯计将降至接近2 %的水平,主要得益于工资和住房通账放缓、关税影响减弱等因素。政策转向(P o l i c y P i v o t ):随着通胀得到控制和劳动力市场走软,美联储等主要央行预计将进入降息通道。我们预计美联储将在2 0 2 6 年降息5 0 个基点。市场启示(Ma r k e t I mp l i c a t i o n s ):宏观背景对股票和部分新兴市场资产有利。强劲的周期性背景可能压过对估值的担忧,但两者之间的紧张关系或将加剧市场波动。2 0 2 6 年全球增长将再次超越市场共识我们预测2 0 2 6 年全球实际G D P 增长率为2 . 8 %,高于市场普遍预测的2 . 5 %。主要经济体的增长前景普遍乐观。全球实际G D P 增长预测对比(2 0 2 5 - 2 0 2 7 年)高盛预测■市场共识5 %4 . 8 %4 . 5 %4 %3 %2 . 8 %2 . 5 %2 . 6 %2 . 0 %2 %1 . 3 %1 . 1 %1 . 2 % 1 . 2 %1 %0 . 8 %0 . 7 %0 %全球联合美国中国欧洲地区英国日本注解:高窗的预测方法采用市场汇率加权,这使其全球增长预估比I MF (采用购买力平价加权)的同等数据低约0 . 5 个百分点。美国经济增长的三大核心驱动力美国季度G D P 增长(环比年化)的动力分解预计美国2 0 2 6 年G D P 增长将从2 0 2 5 年的2 . 1 %加速至2 . 6 %,主要得益于三大基本力量的推动。0 . 50 . 41 . 关税拖累减弱:假设关税税率保持不变,2 0 2 5 年2 0 2 6 Q 1 最高0 . 3 金鹏案件下半年因关税上调导致的约0 . 6 个百分点的增长拖0 . 3累将在2 0 2 6 年逐渐消退。P e r c e n t a g e p o i n t s0 . 22 . 减税法案刺激:《2 0 2 5 年一揽子大型美好法案》预计将在2 0 2 6 年上半年为消费者带来约1 0 0 0 亿0 . 1美元的额外退税,相当于可支配年收入的0 . 4 %。同时,设备支出的完全费用化已开始提振前瞻性0 . 0资本支出指标。- 0 . 13 .金融条件宽松:受益于美联储降息、放松监管和人工智能(A I )热潮,宽松的金融条件预计将在0 . 22 0 2 6 年第一季度为G D P 增长带来0 . 3 个百分点的峰值提振。金融条件财政刺澈关税效应移民效应T o t a l人工智能投资对G D P 的直接影响尚不显著A I 对美国可衡量G D P 水平的影响分解1 . 5尽管A I 是市场热点,但其对当前可衡量G D P 的直接贡献仍然有限。主要原因在于国民账户核算方法和进口效应。1· 核算方法限制:用于训练A I 模型的半导体采购被归类为P e r c e n t C o n t r i b u t i o n中间投入,不计入G D P 。0 . 5· 进口抵消效应:大部分A I 相关产品(包括半导体)是进口的,而进口在支出法G D P 计算中为负项。因此,在数据中心安装进口半导体实际上会减少可衡量的G D P 。- 0 . 5当前影响规模:· A / 支出对可衡量G D P 水平的直接影响目前仅为0 . 2 %。· 即使将用于训练A I 的半导体视为投资(真实G D P ),其对G D P 水平的影响也仅为0 . 3 - 0 . 4 %S e mi c o n d u c t o r P u r c h a s e sMe a s u r e d A l - R e l a t e d C a p e x· 对2 0 2 5 年真实G D P 增长率的直接贡献仅为0 . 1 个百分N e t I mp o r t s ,...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。

2026-高盛宏观经济展望:增长、就业与物价-25页

¥9.9
会员免费
下载本文档
安全支付  |  可重复下载
格式pdf
大小6.48 MB
页数约27页
下载10 次
报告魔方 + 关注
实名认证
确认删除?
会员
教程
联系
  • 站长微信
顶部