桌面
添加运营动脉到电脑桌面
安装后将用独立窗口打开,并可在电脑桌面快捷访问
足迹
浏览记录
加载中...
查看更多

2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页

2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页 复制标题
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第1页
1/62页
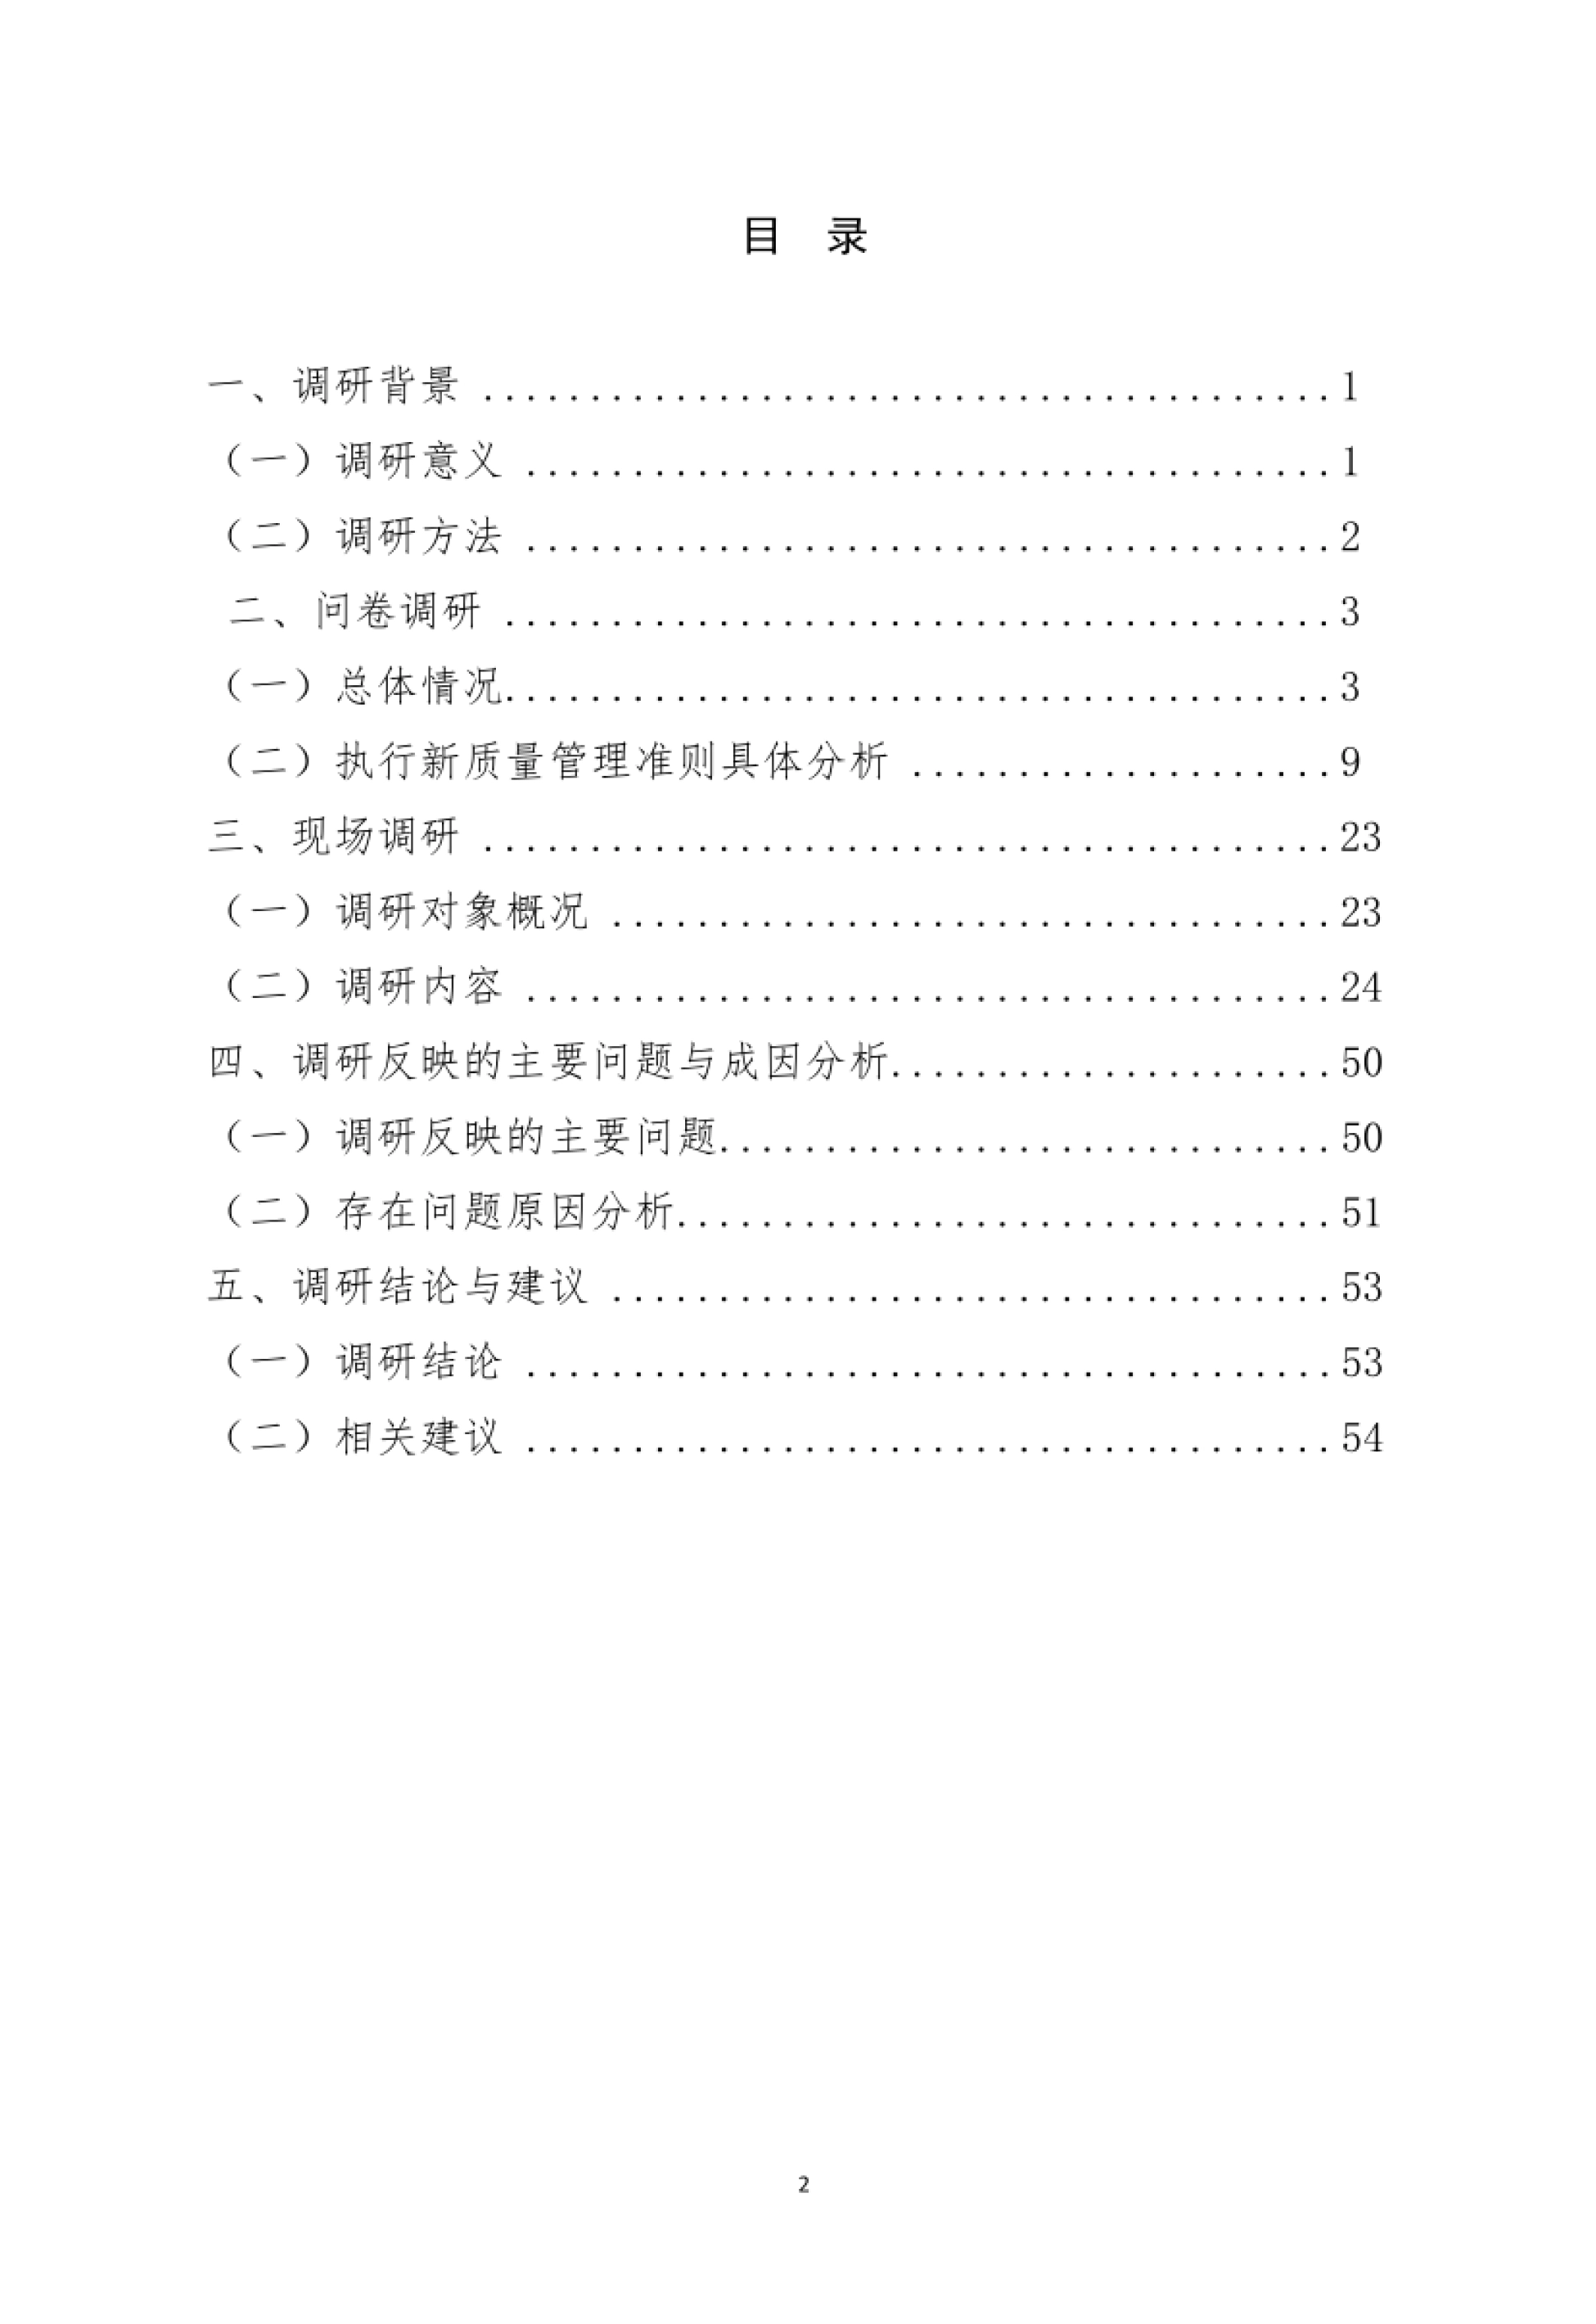
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第2页
2/62页
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第3页
3/62页
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第4页
4/62页
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第5页
5/62页
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第6页
6/62页
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第7页
7/62页
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第8页
8/62页
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第9页
9/62页
2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页_第10页
10/62页
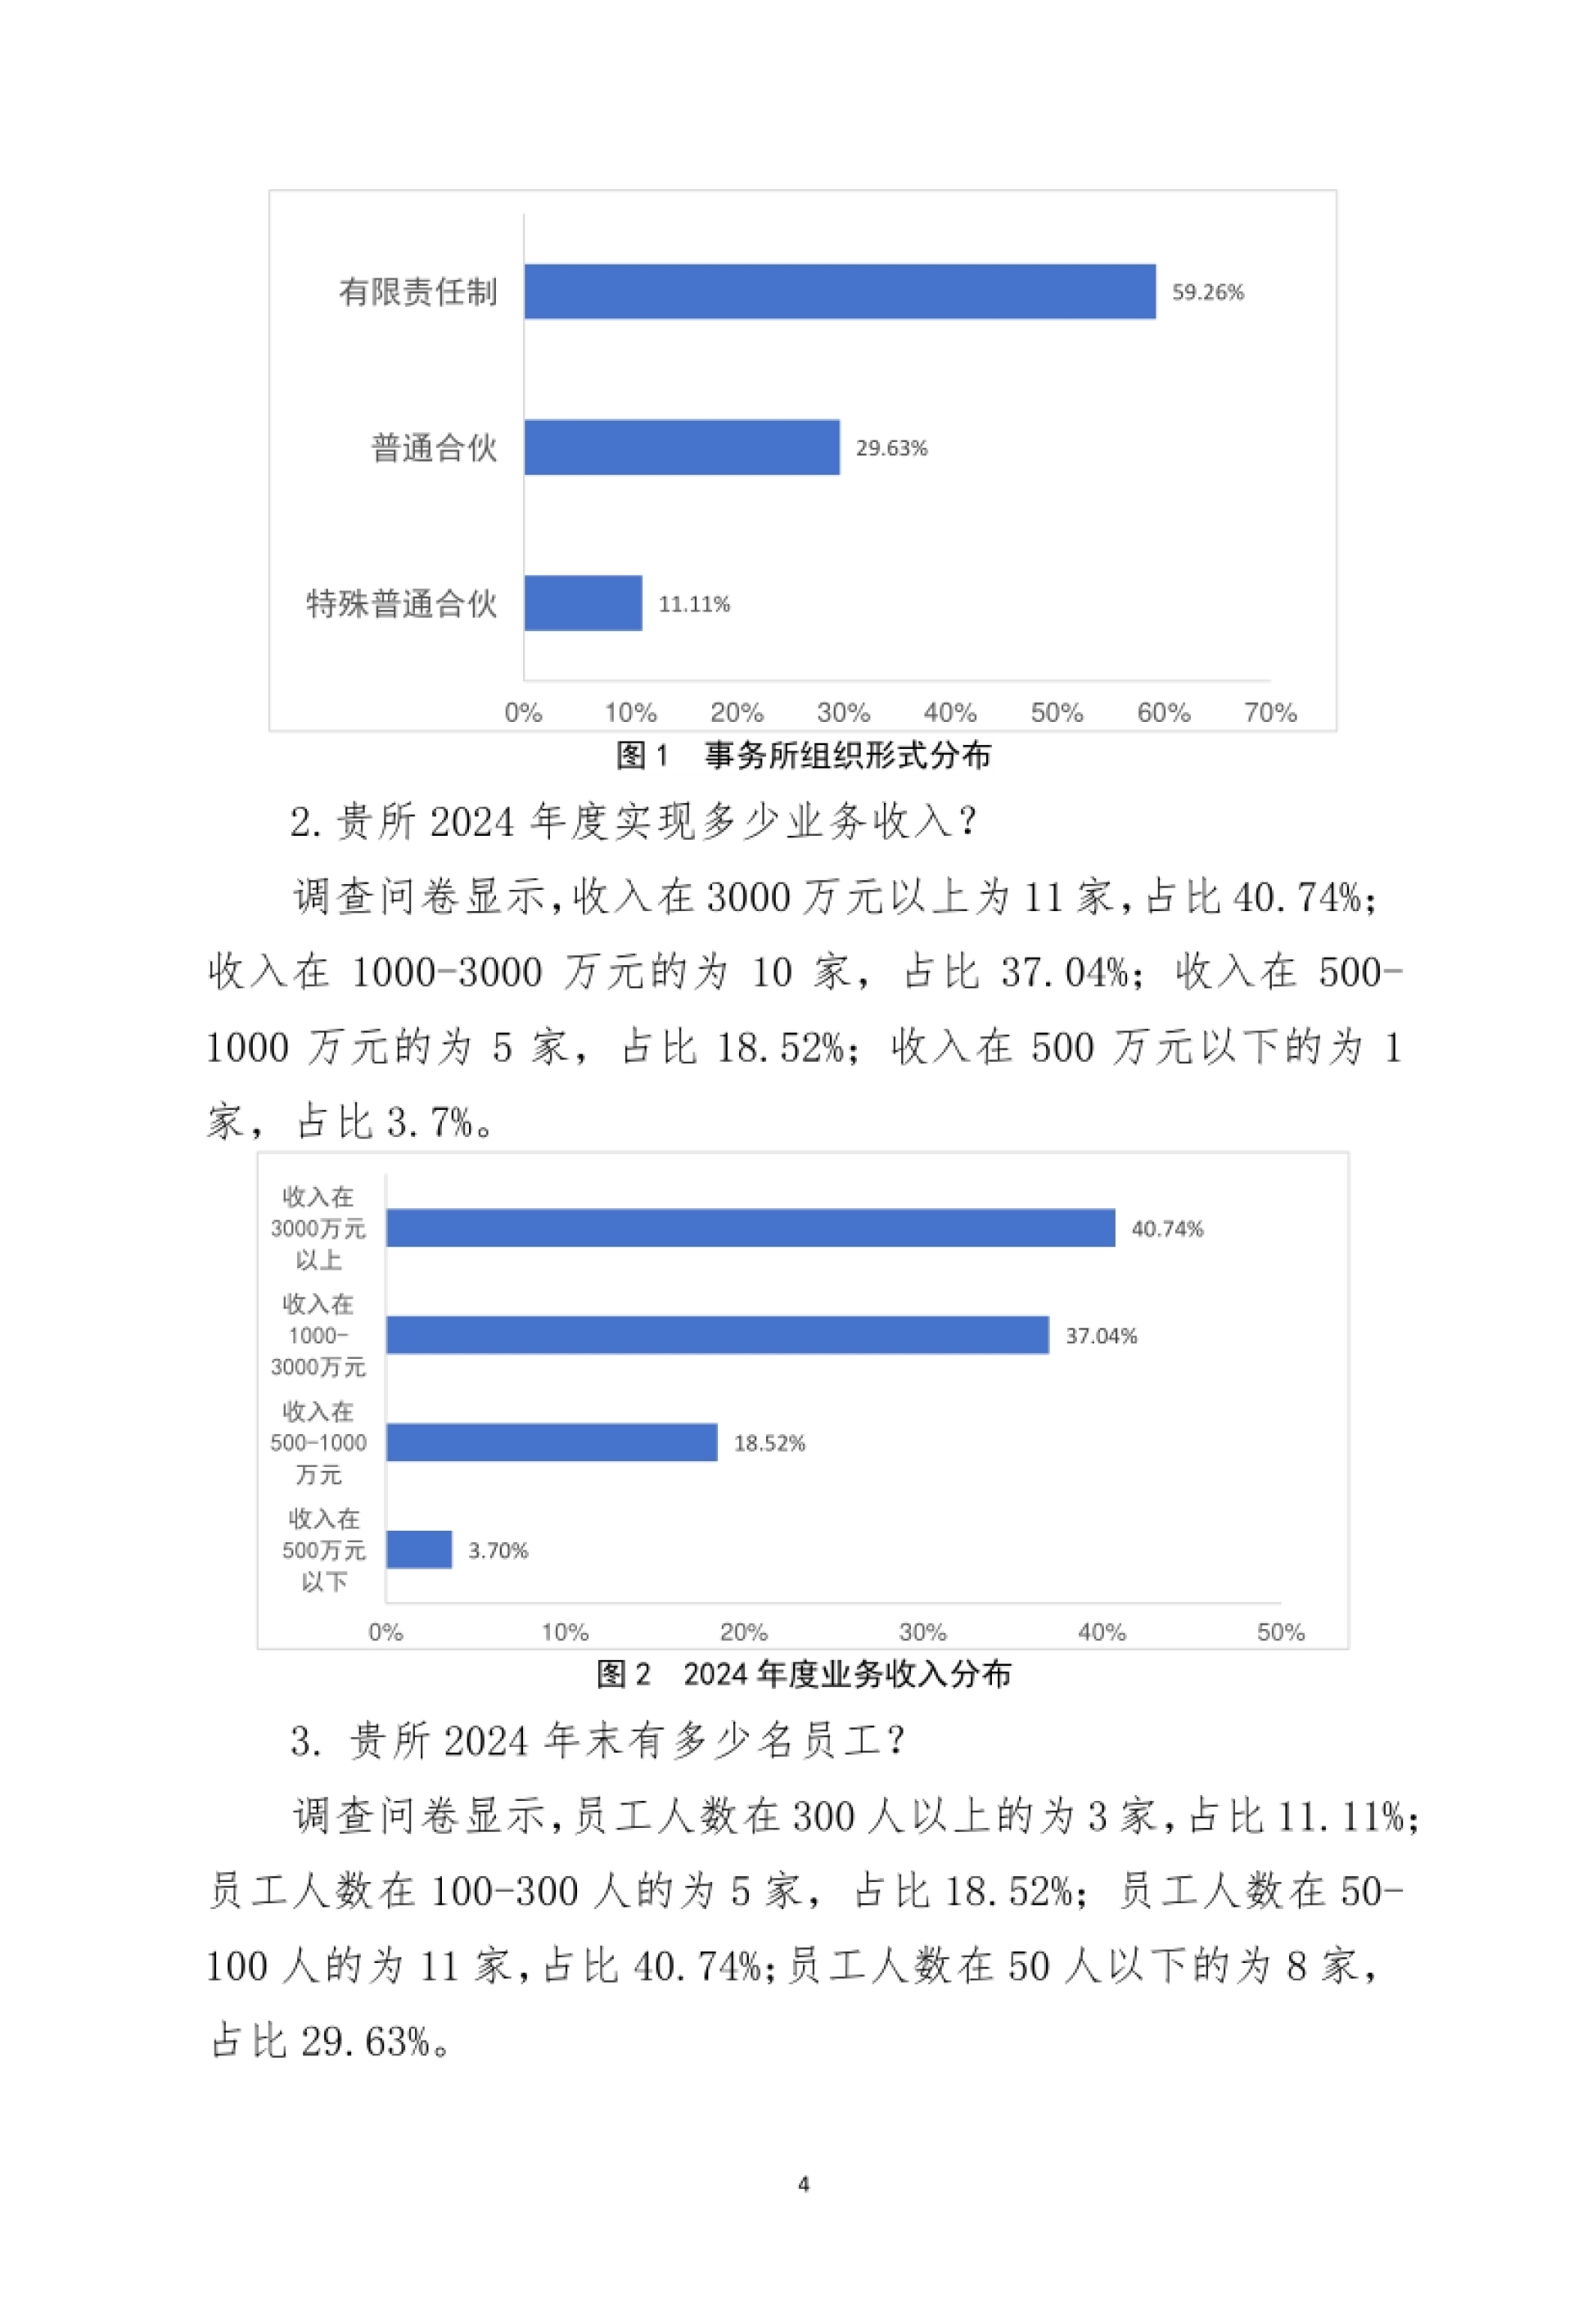
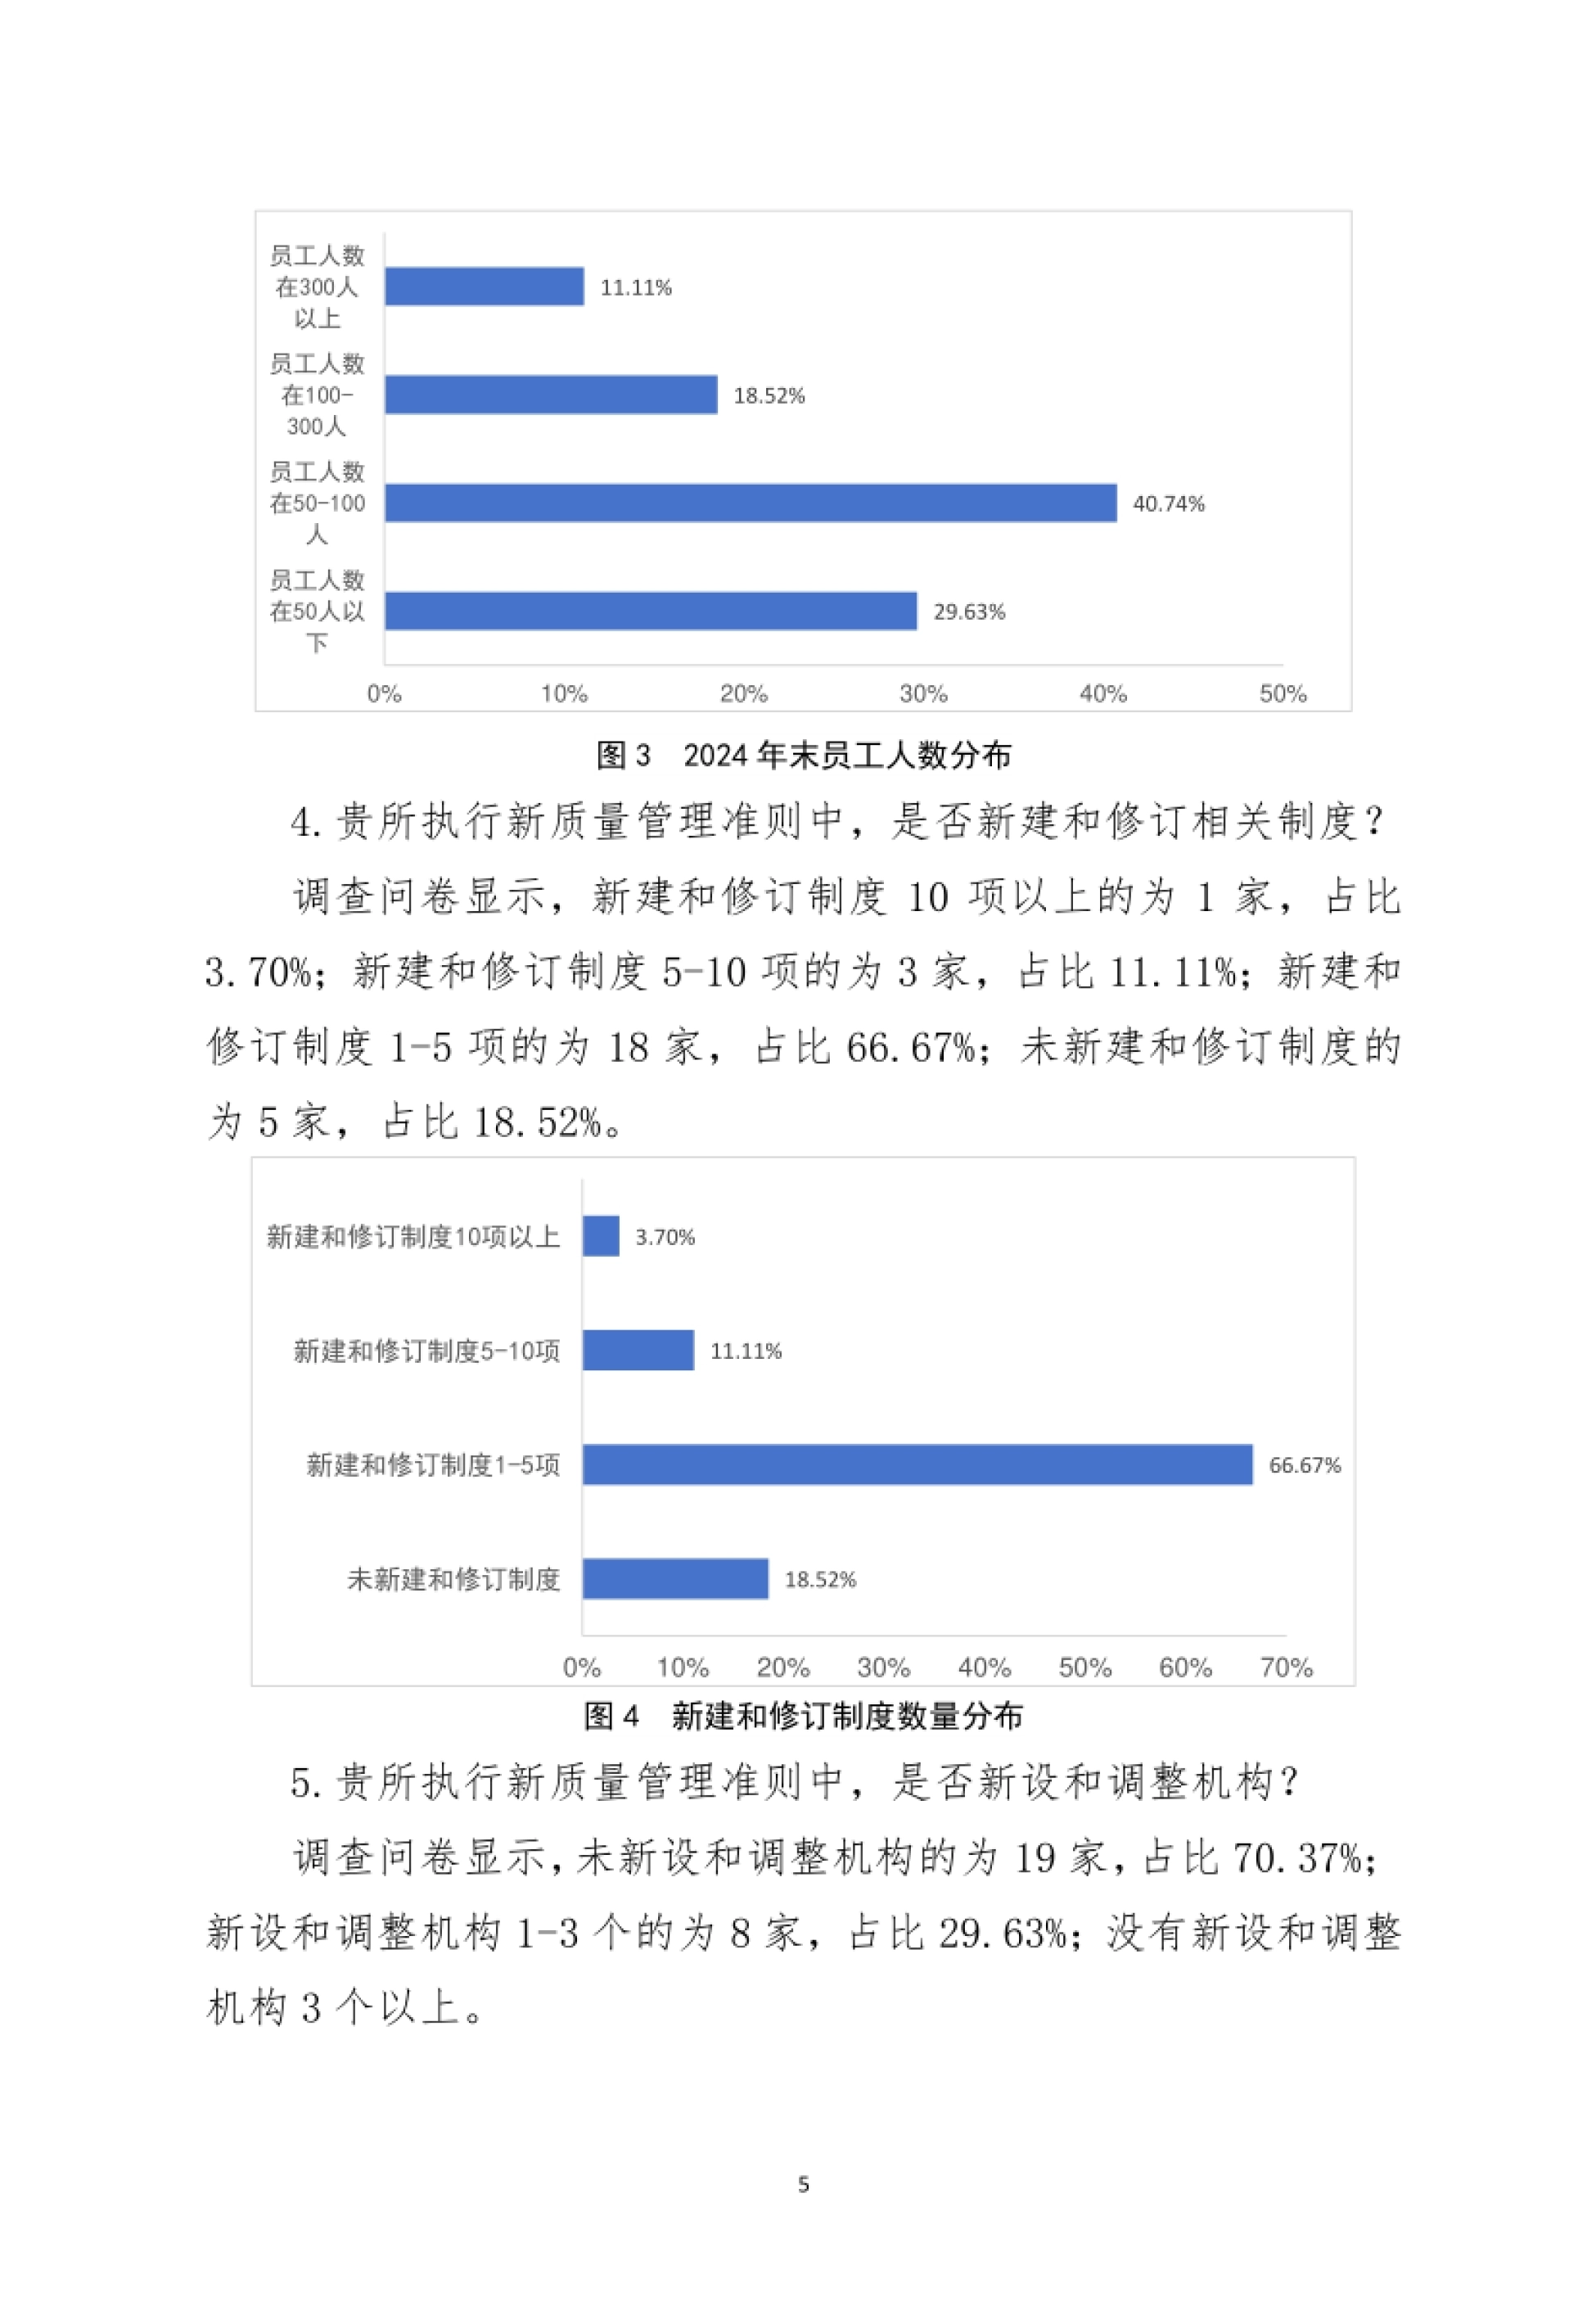
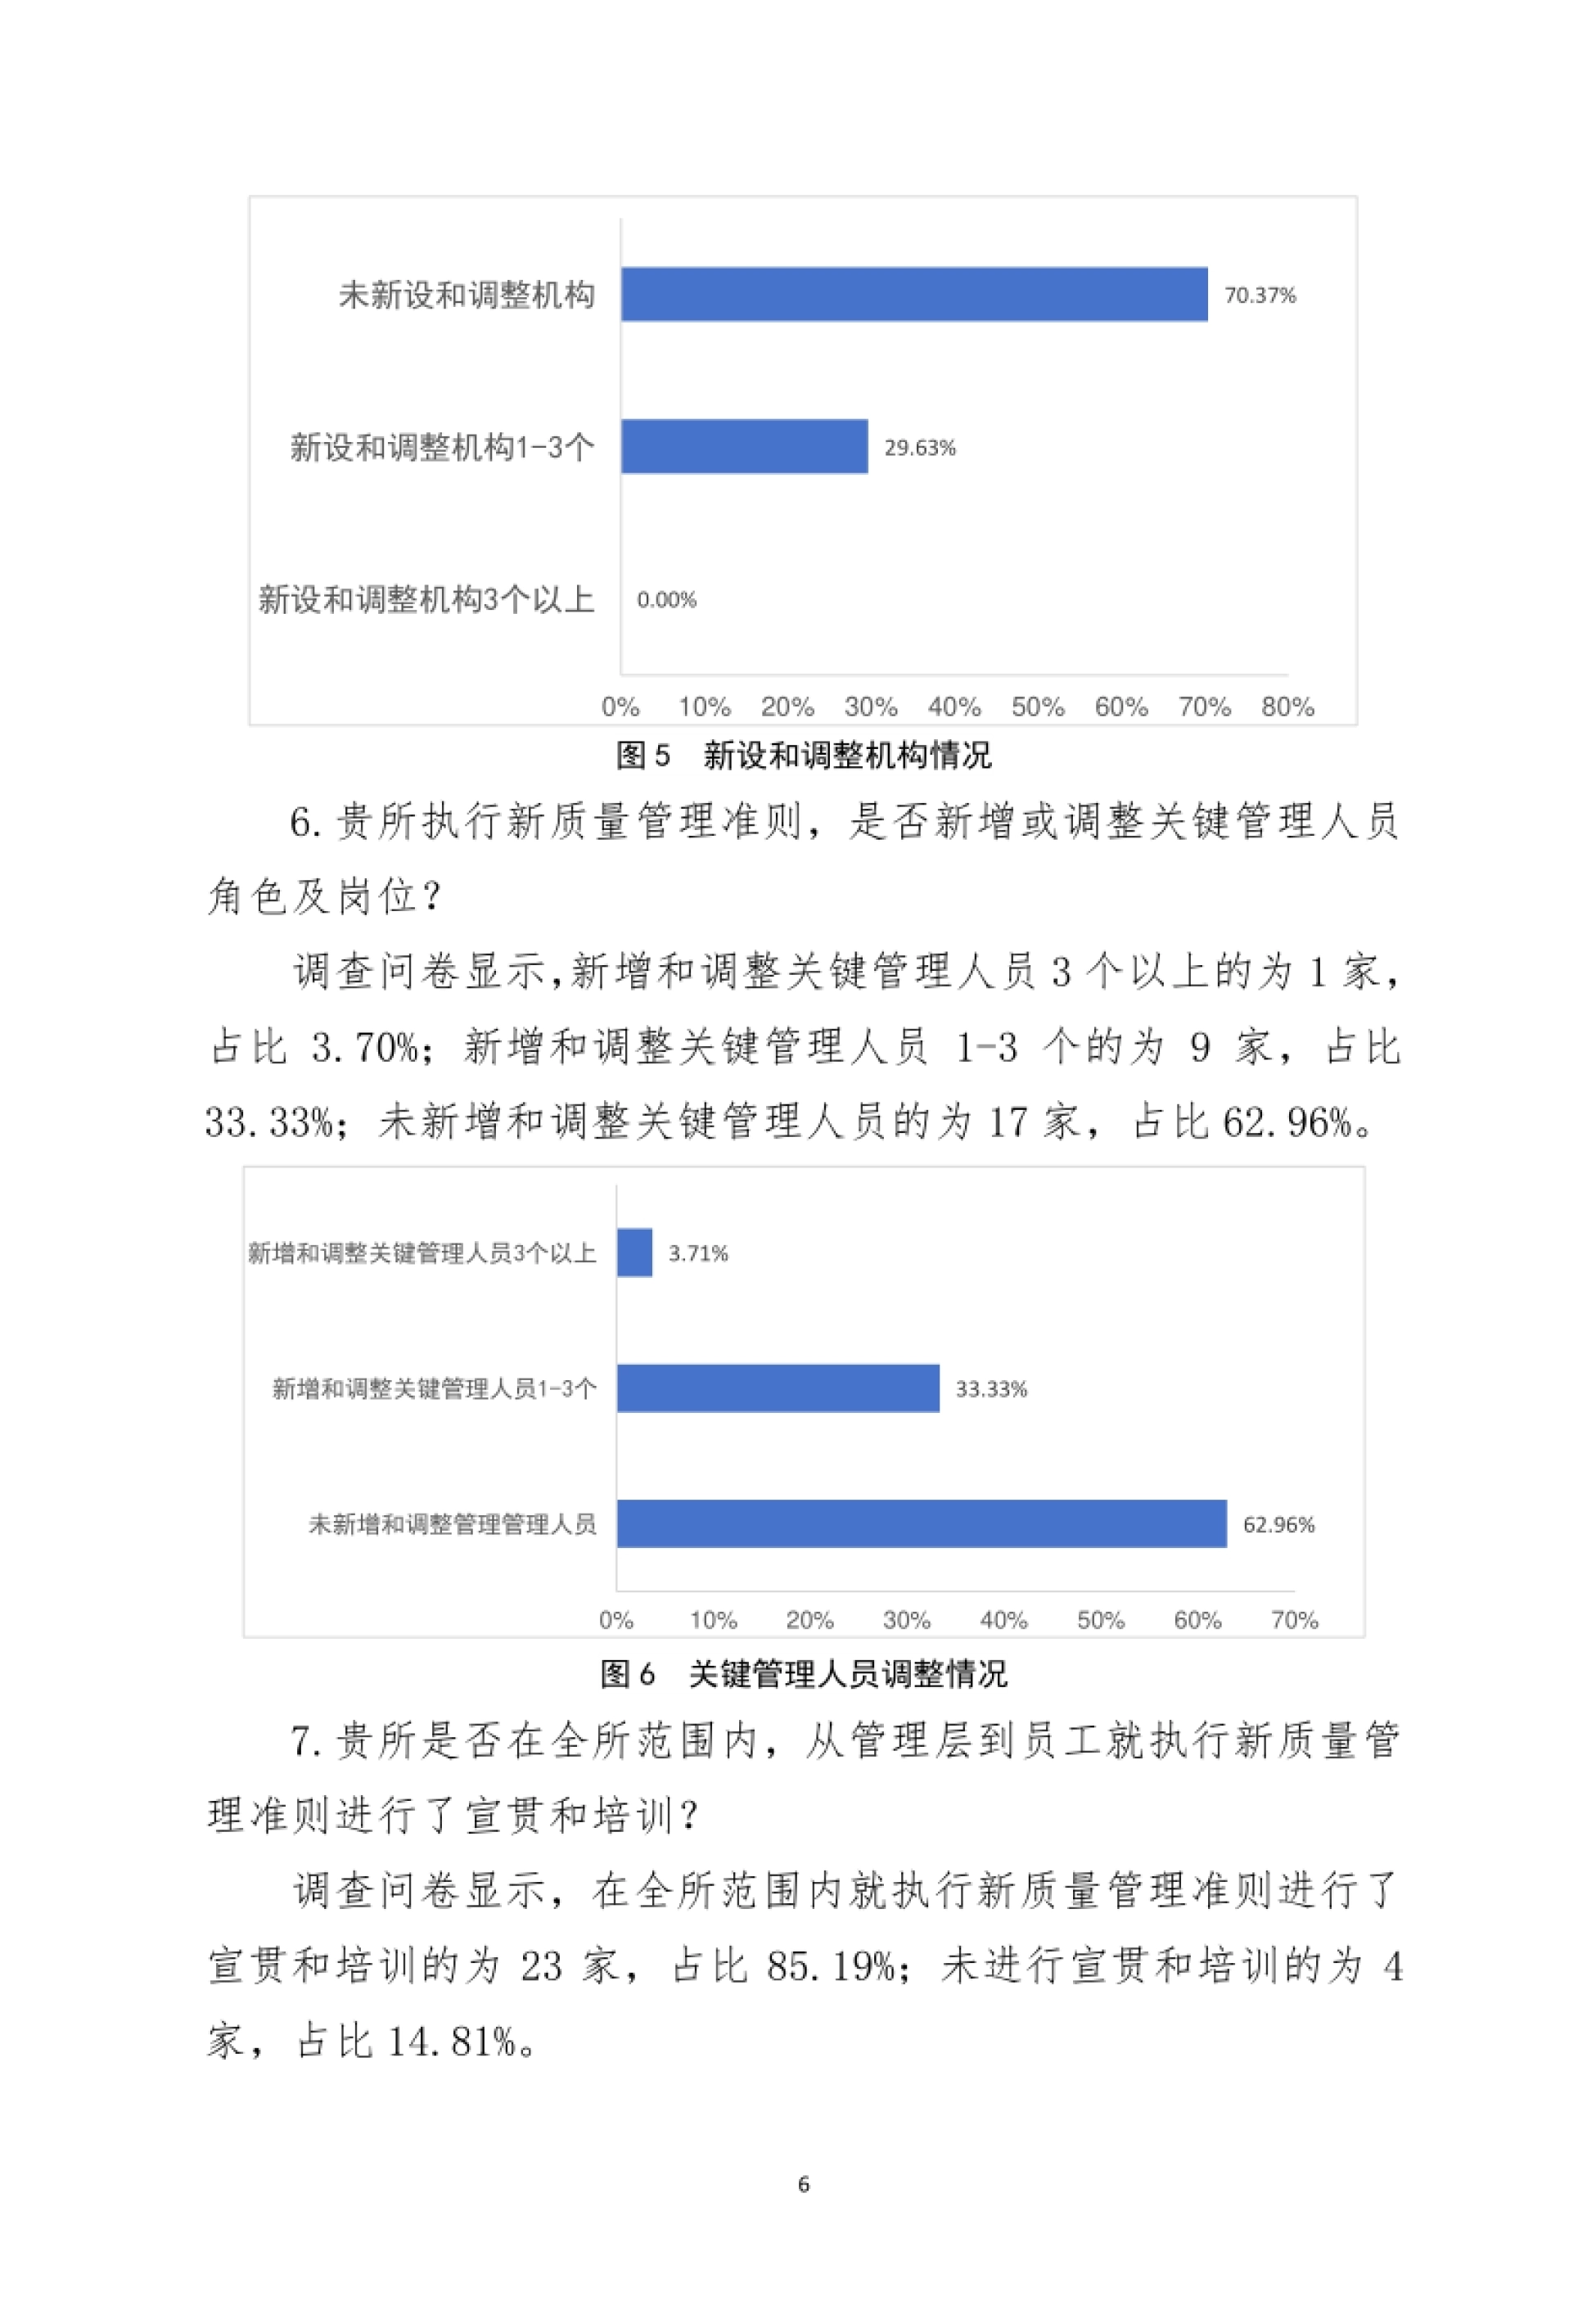
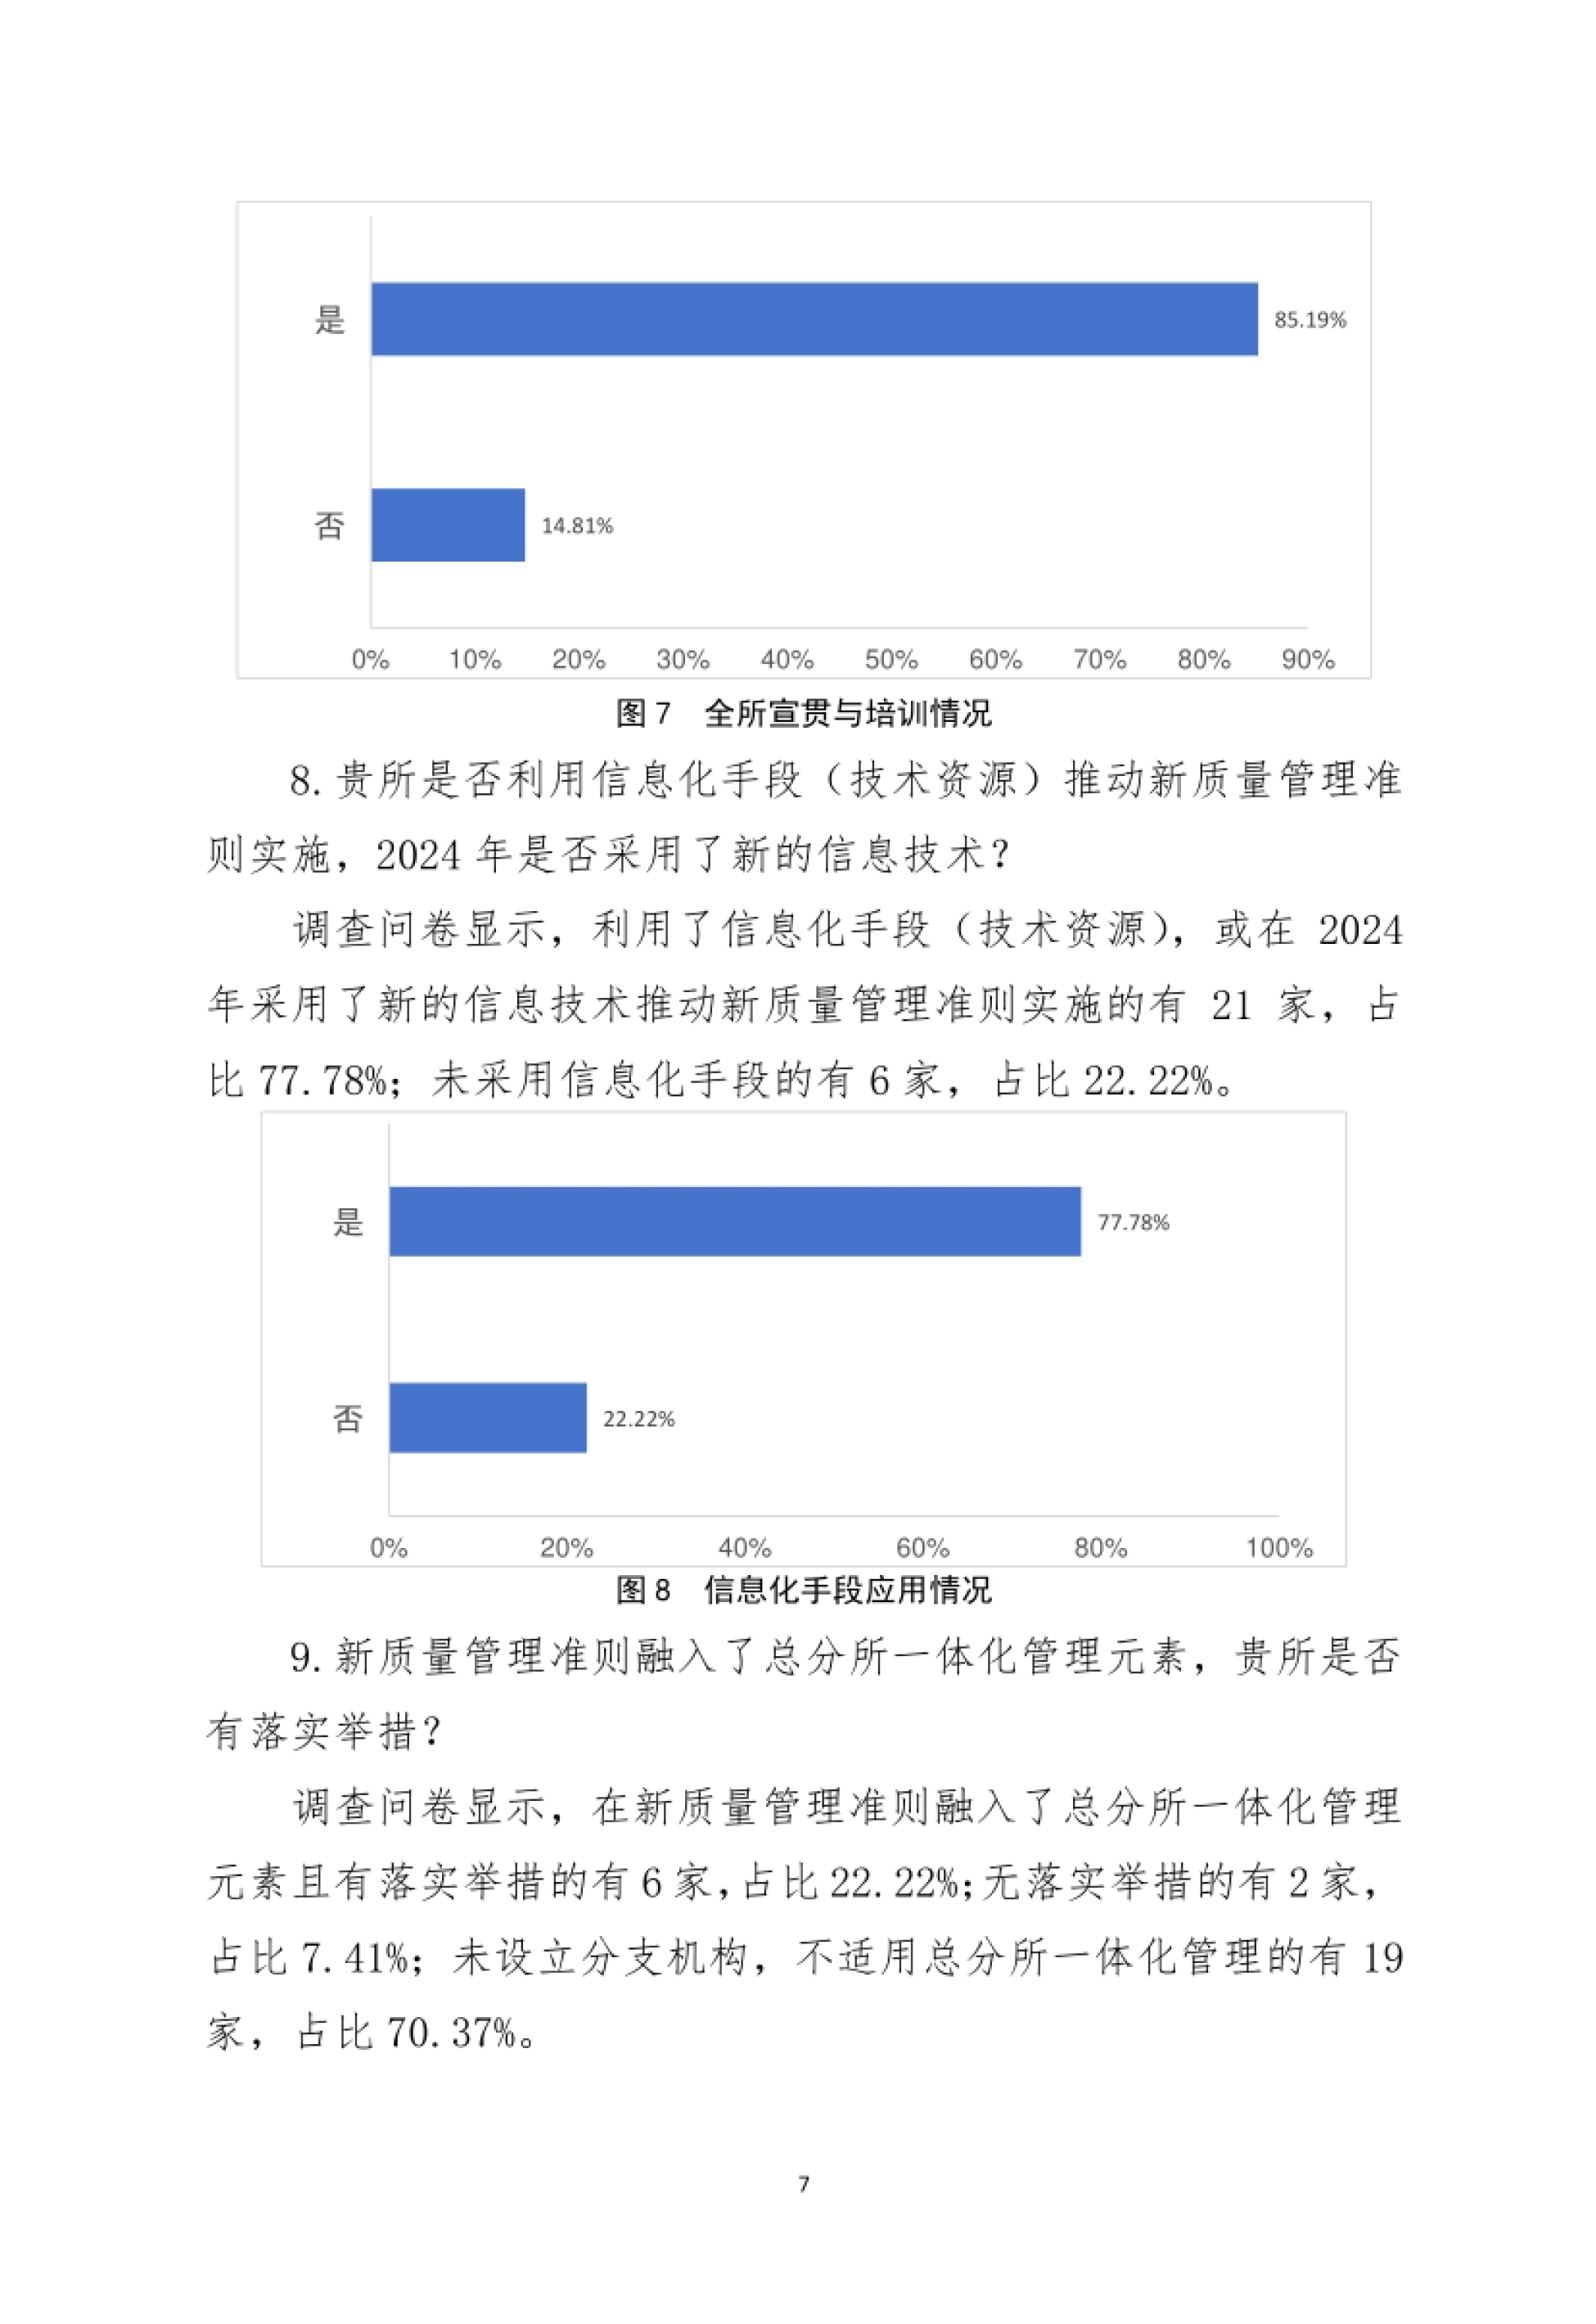
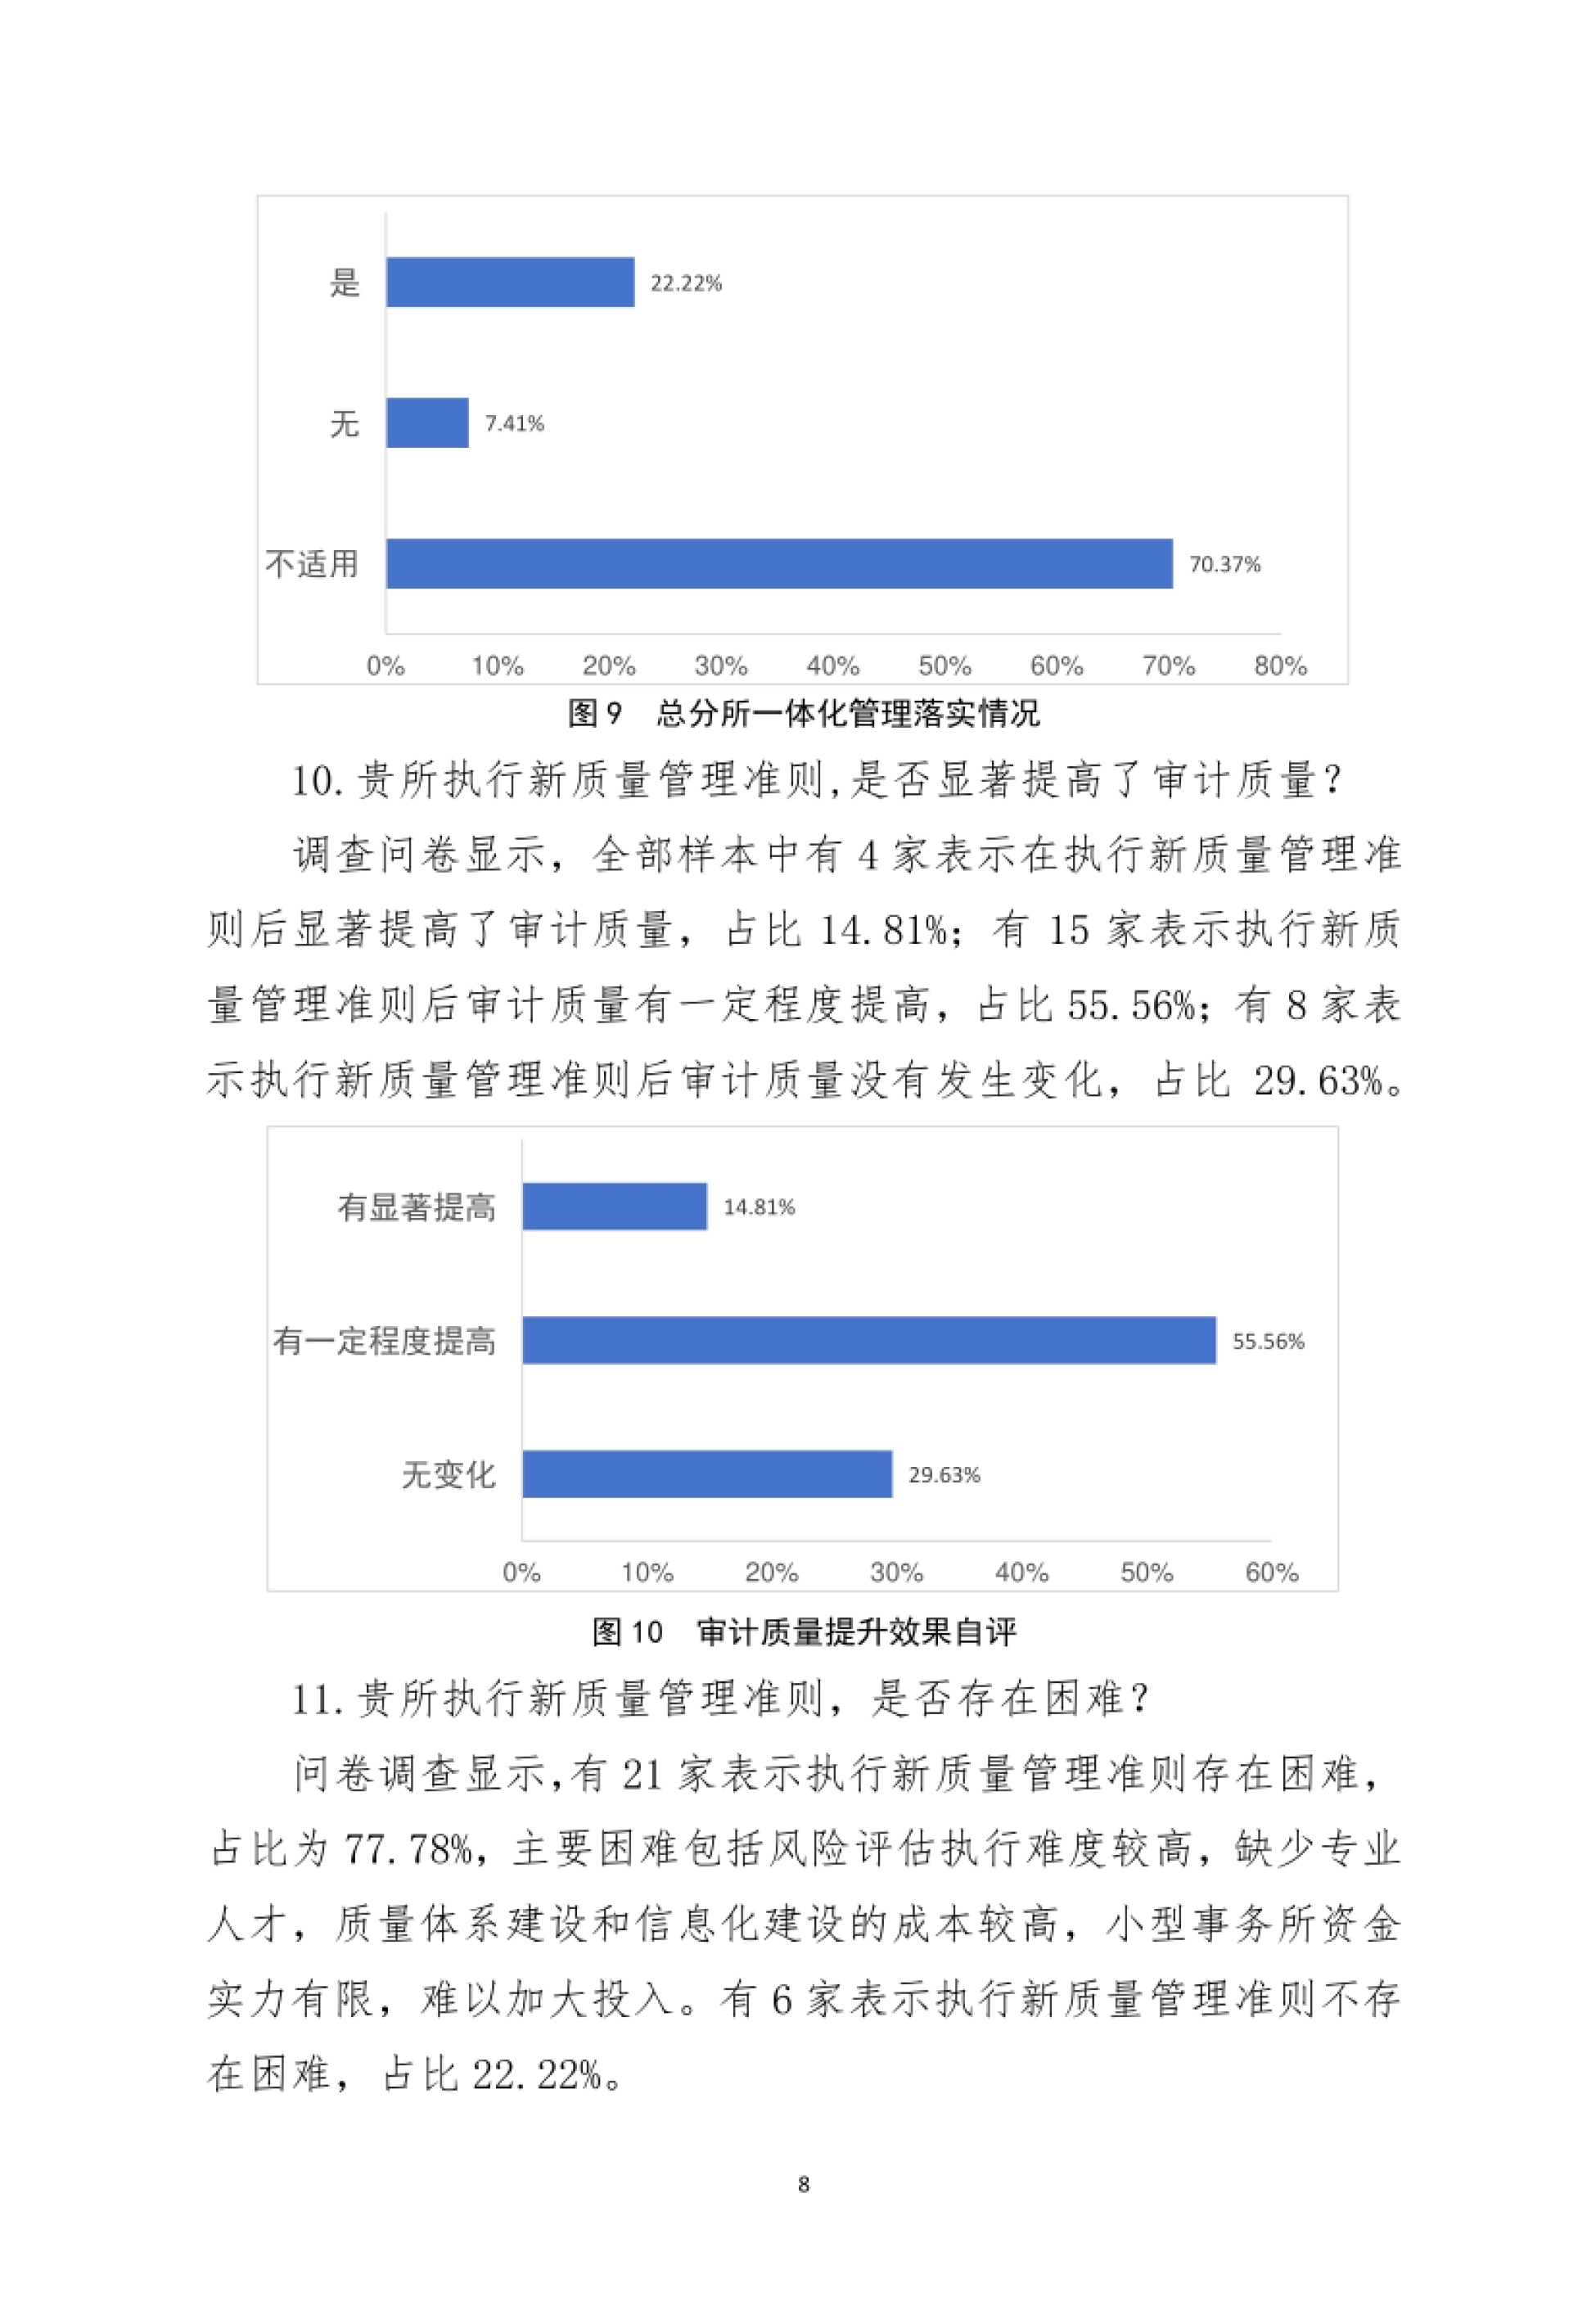
北京地区从事非证券服务业务 会计师事务所新质量管理准则 实施情况调研报告 2 目 录 一、调研背景 ........................................1 (一)调研意义 ......................................1 (二)调研方法 ......................................2 二、问卷调研 .......................................3 (一)总体情况.......................................3 (二)执行新质量管理准则具体分析 ....................9 三、现场调研 ........................................23 (一)调研对象概况 ..................................23 (二)调研内容 ......................................24 四、调研反映的主要问题与成因分析.....................50 (一)调研反映的主要问题.............................50 (二)存在问题原因分析...............................51 五、调研结论与建议 ..................................53 (一)调研结论 ......................................53 (二)相关建议 ......................................54 1 一、调研背景 (一)调研意义 2020 年 11 月,财政部印发了《会计师事务所质量管理准则第 5101 号——业务质量管理(修订)》《会计师事务所质量管理准则第 5102 号——项目质量复核》《中国注册会计师审计准则第1121 号——对财务报表审计实施的质量管理(修订)》。2021 年 11月,中国注册会计师协会印发了《<会计师事务所质量管理准则第5101 号——业务质量管理>应用指南(修订)》《<会计师事务所质量管理准则第 5102 号——项目质量复核>应用指南》《<中国注册会计师审计准则第 1121 号——对财务报表审计实施的质量管理>应用指南(修订)》。上述质量管理准则及应用指南,本调研报告统称为新质量管理准则。根据财政部文件规定,从事证券服务业务的会计师事务所(简称“证券所”),应于 2023 年 1 月 1 日起执行新质量管理准则;从事非证券服务业务的会计师事务所(简称“非证券所”),应于 2024 年 1 月 1 日起执行新质量管理准则。 新质量管理准则在保持与国际准则持续全面动态趋同的基础上,结合中国实际情况,针对我国会计师事务所质量管理中存在的与“一体化管理不到位”“合伙人轮换流于形式”等相关的突出问题,提出行之有效的解决方案。新质量管理准则要求事务所采用风险导向的质量管理新方法,运用内部控制理论,建立健全并有效运行全所统一的质量管理体系,强化和细化了项目合伙人在审计业务质量管理方面的责任,明确了项目质量复核的目标和定位以及具体要求,对会计师事务所提高质量管理能力、提升审计质量、防范审计风险具有重大意义。 2 截至 2024 年 12 月 31 日,全国共有会计师事务所 9522 家,其中非证券所 9417 家,占比 98.9%;全行业从业人员 40 万人、执业注册会计师 10.5 万人,其中在非证券所从业的人员 29.5 万人,执业注册会计师 6.91 万人,分别占行业的 73.75%、65.81%;2023 年度,注册会计师行业实现业务收入 1106.75 亿元,其中非证券所实现收入 392.3 亿元,占比 35.45%。上述数据表明,非证券所在数量、从业人员、执业注册会计师方面超过证券所,收入规模占比也较大。截至 2024 年末,北京地区会计师事务所 858 家(含分所),其中证券所 36 家,是全国证券所数量最多、最集中的地区,但非证券所数量占比仍高达 95.8%。不论是全国,还是北京地区,非证券所数量多、业务广,影响面大,是否能够有效执行新的质量管理准则,关系到行业整体执业质量和服务能力的提升,从而影响行业的高质量发展。 2024 年是非证券所执行新质量管理准则的第一年,为全面了解北京地区非证券所执行新质量管理准则的情况,针对存在的问题提出政策建议,促进非证券所提高质量管理水平,北京注册会计师协会内部治理委员会将调研非证券所新质量管理准则实施情况作为 2025 年度重点工作之一,组织召开了部分事务所现场座谈会、开展问卷调查等工作,在此基础上形成本调研报告。 ...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。


2025-北京地区从事非证券服务业务会计师事务所执行新质量管理准则调研报告-60页

¥9.9
会员免费
下载本文档
安全支付  |  可重复下载
格式pdf
大小1.65 MB
页数约62页
下载8 次
Reozyyy + 关注
实名认证
确认删除?
会员
教程
联系
  • 站长微信
顶部