桌面
添加运营动脉到电脑桌面
安装后将用独立窗口打开,并可在电脑桌面快捷访问
足迹
浏览记录
加载中...
查看更多

2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页

2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页 复制标题
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第1页
1/47页
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第2页
2/47页
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第3页
3/47页
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第4页
4/47页
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第5页
5/47页
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第6页
6/47页
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第7页
7/47页
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第8页
8/47页
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第9页
9/47页
2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页_第10页
10/47页
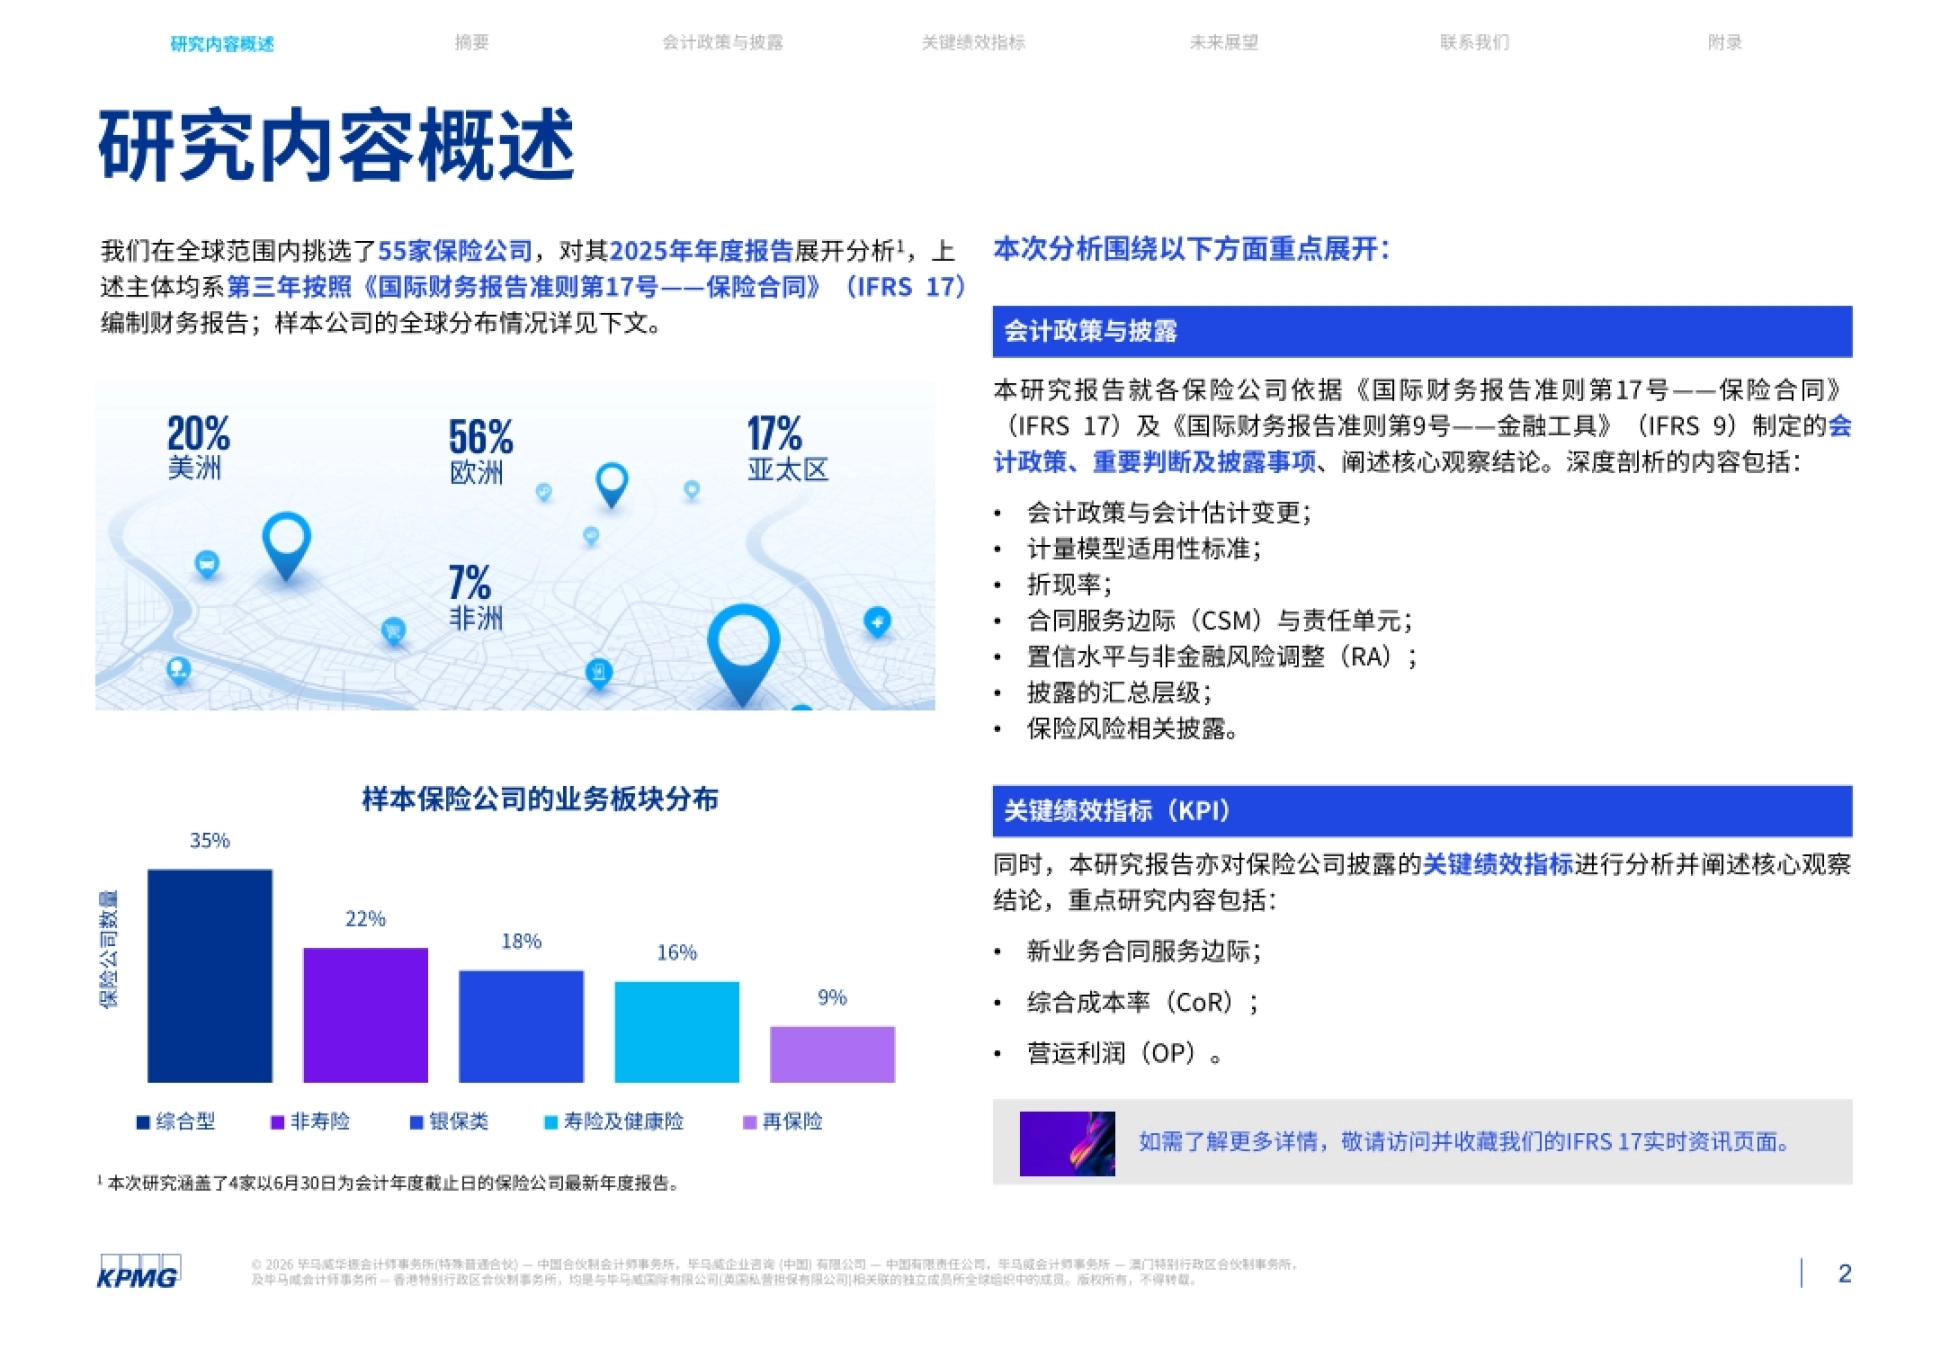
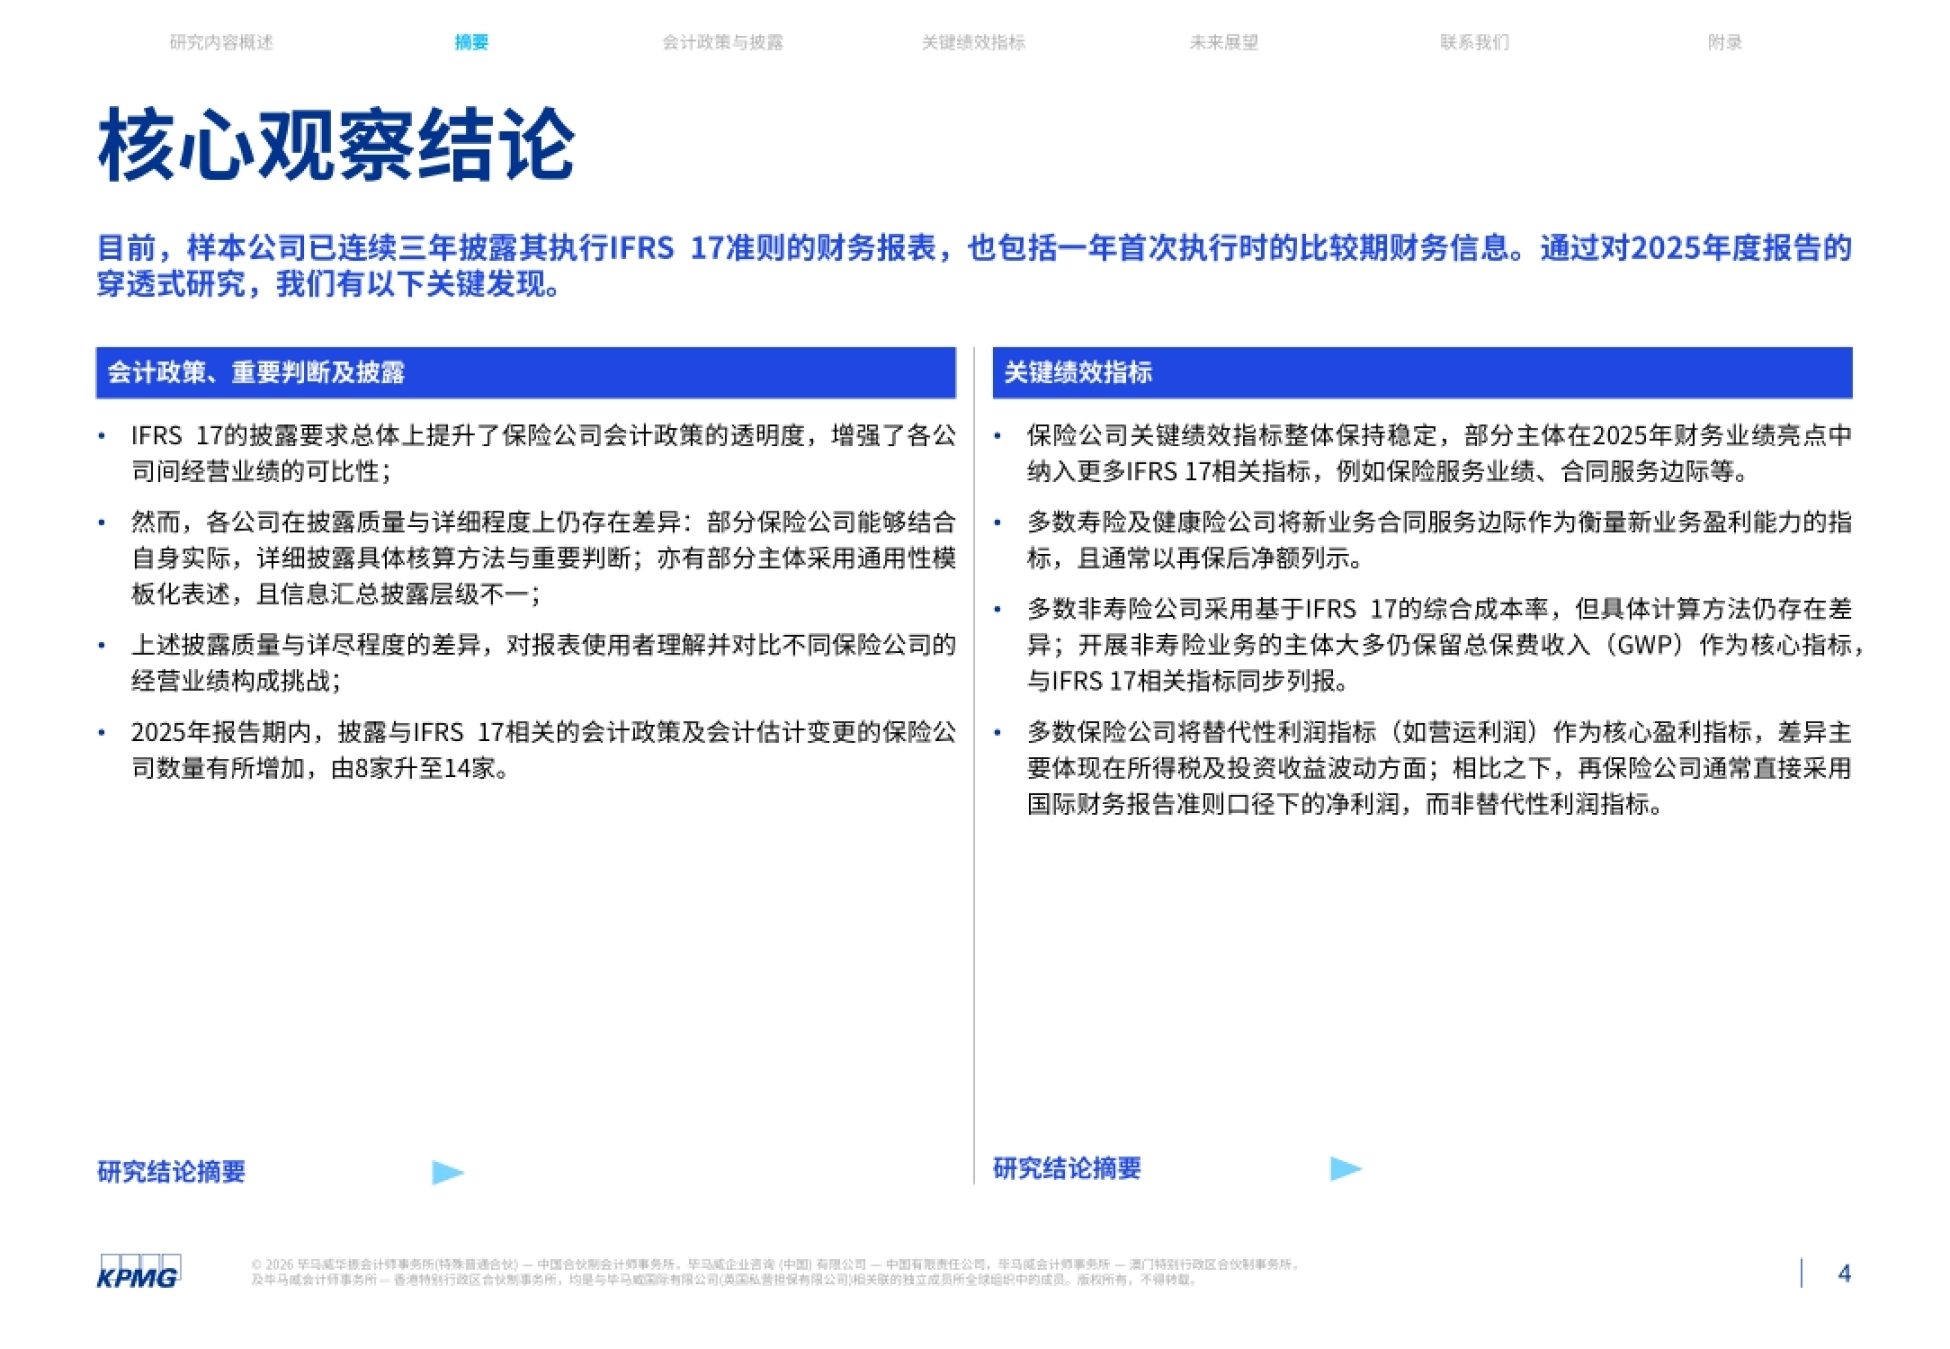
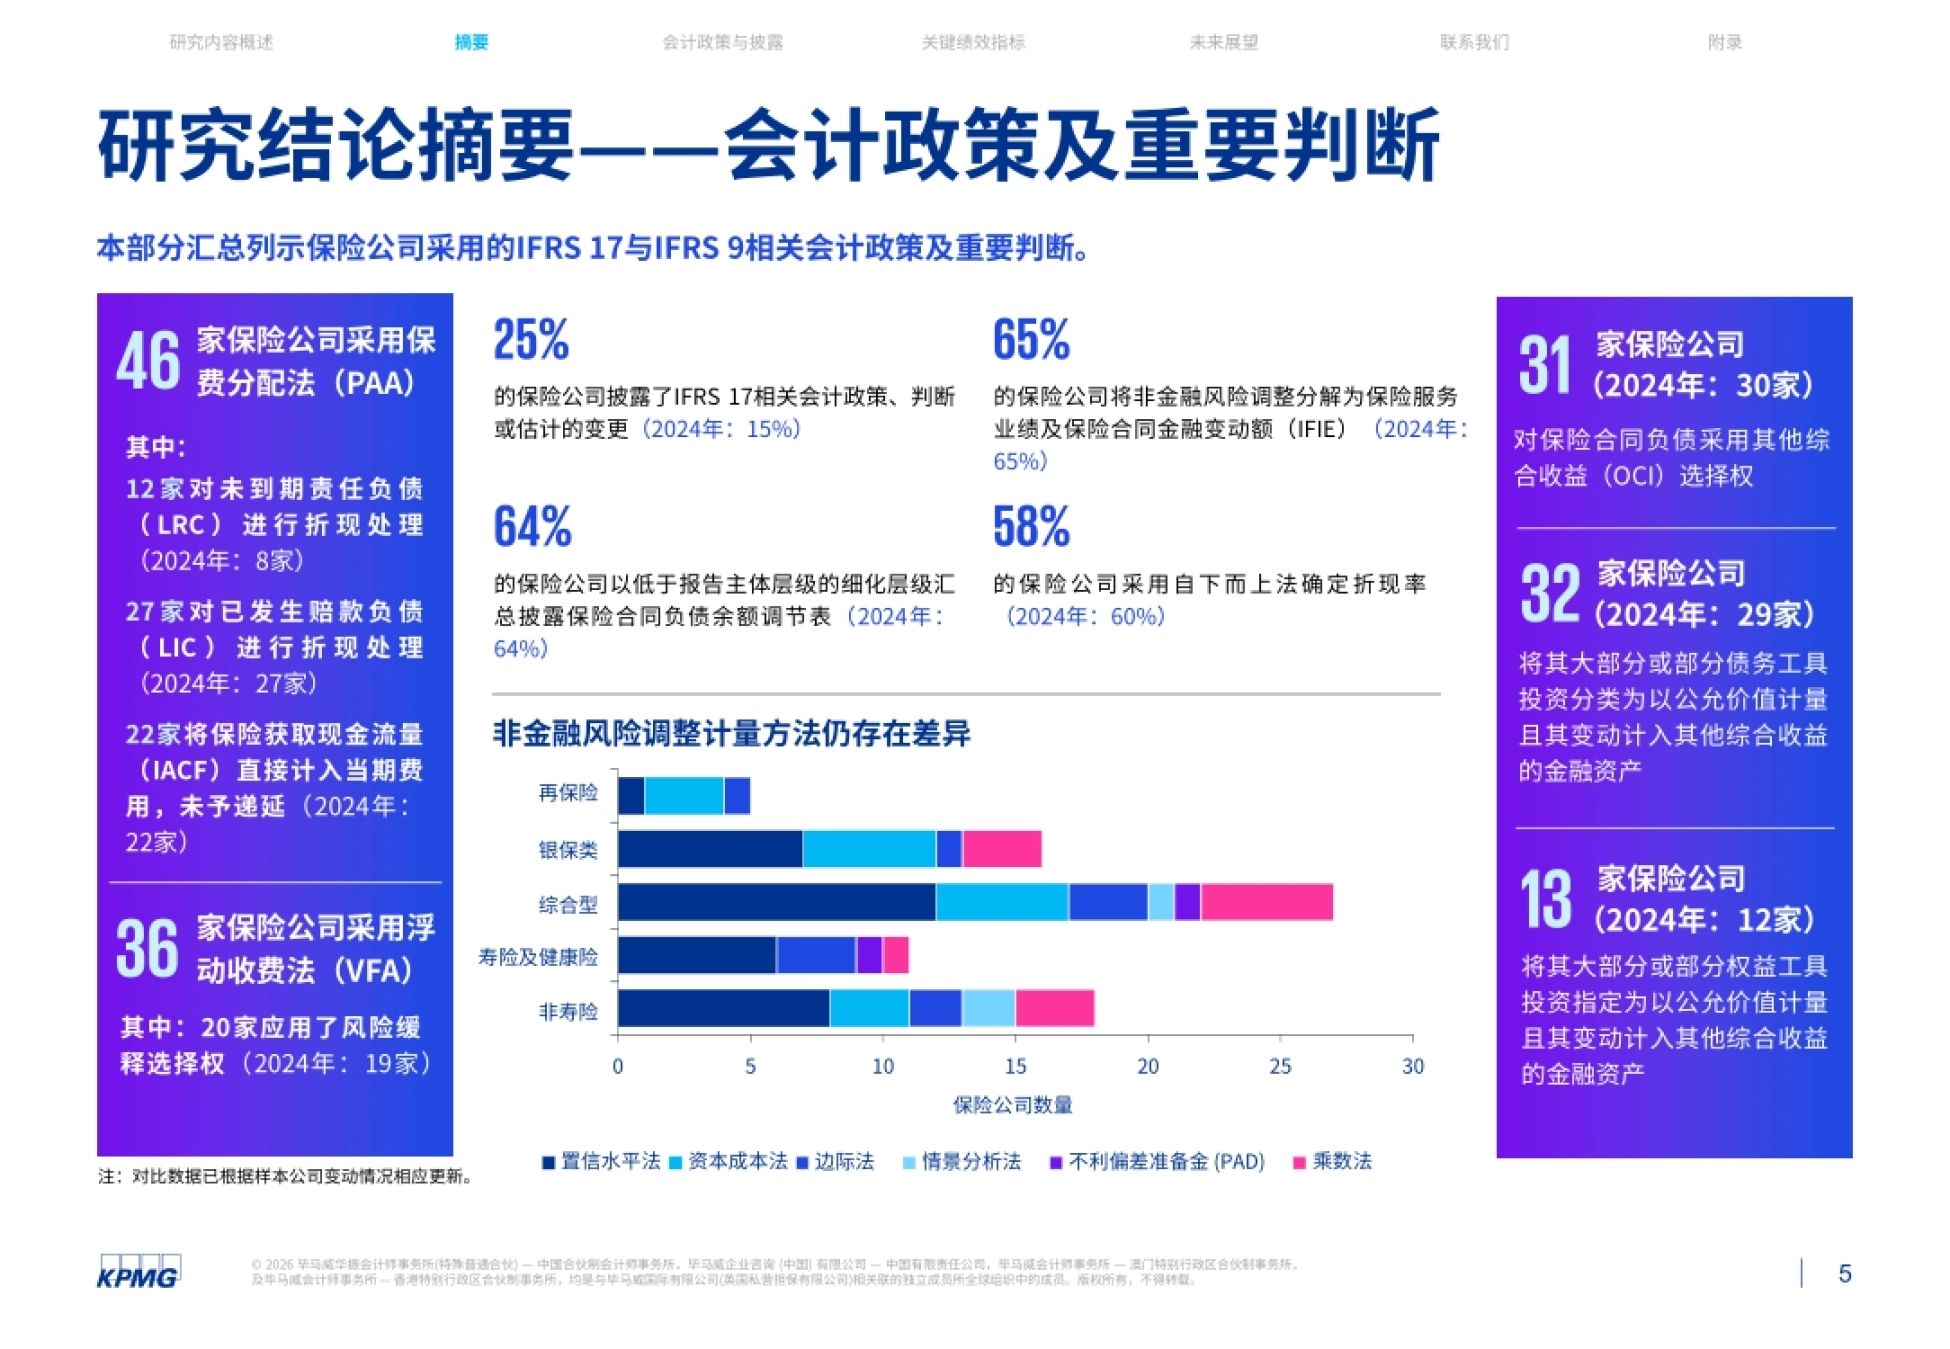
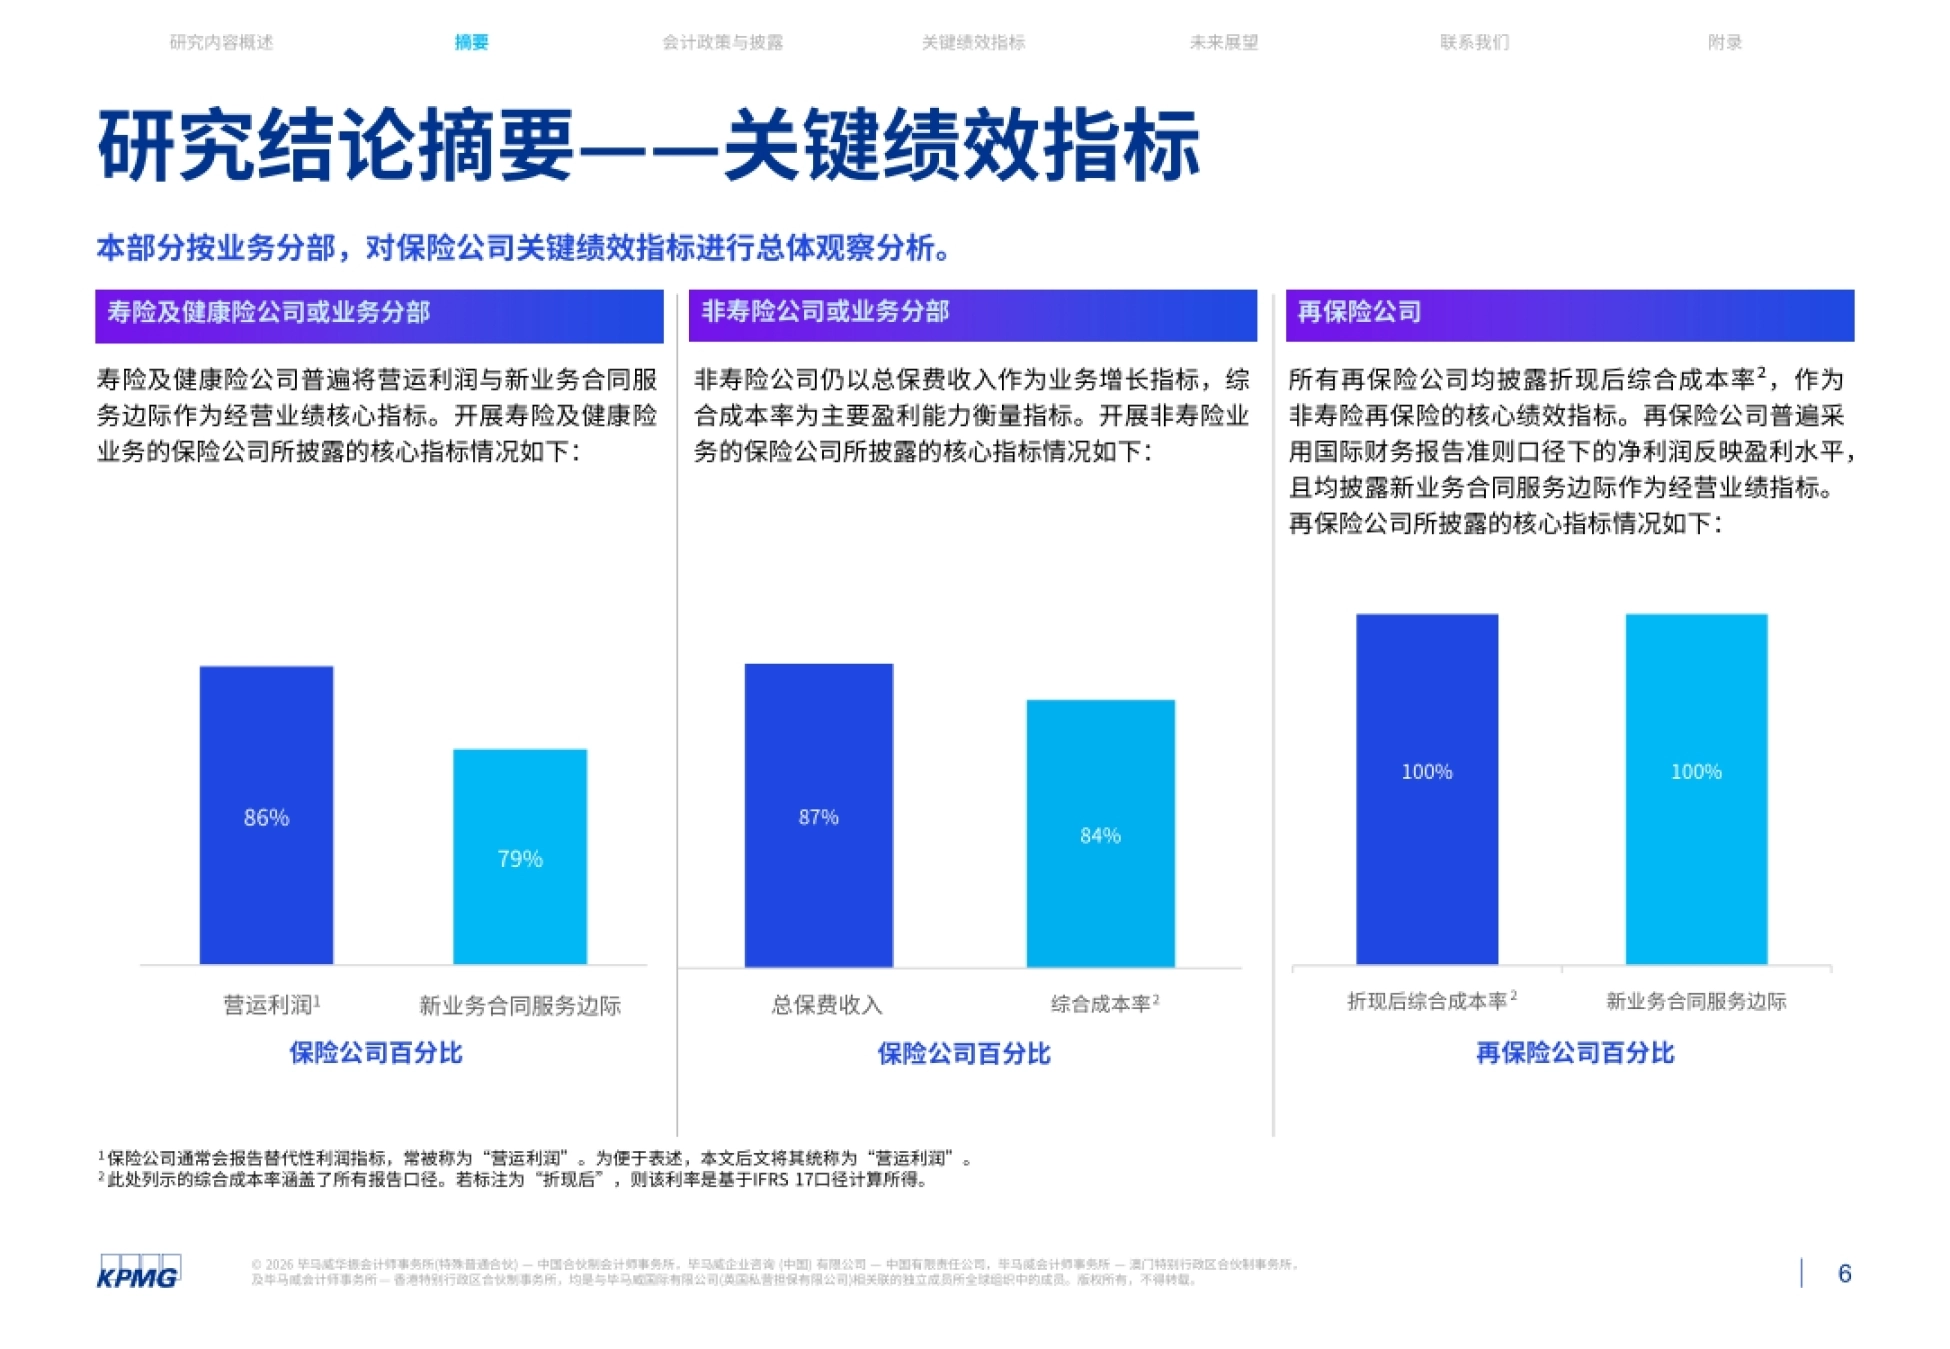
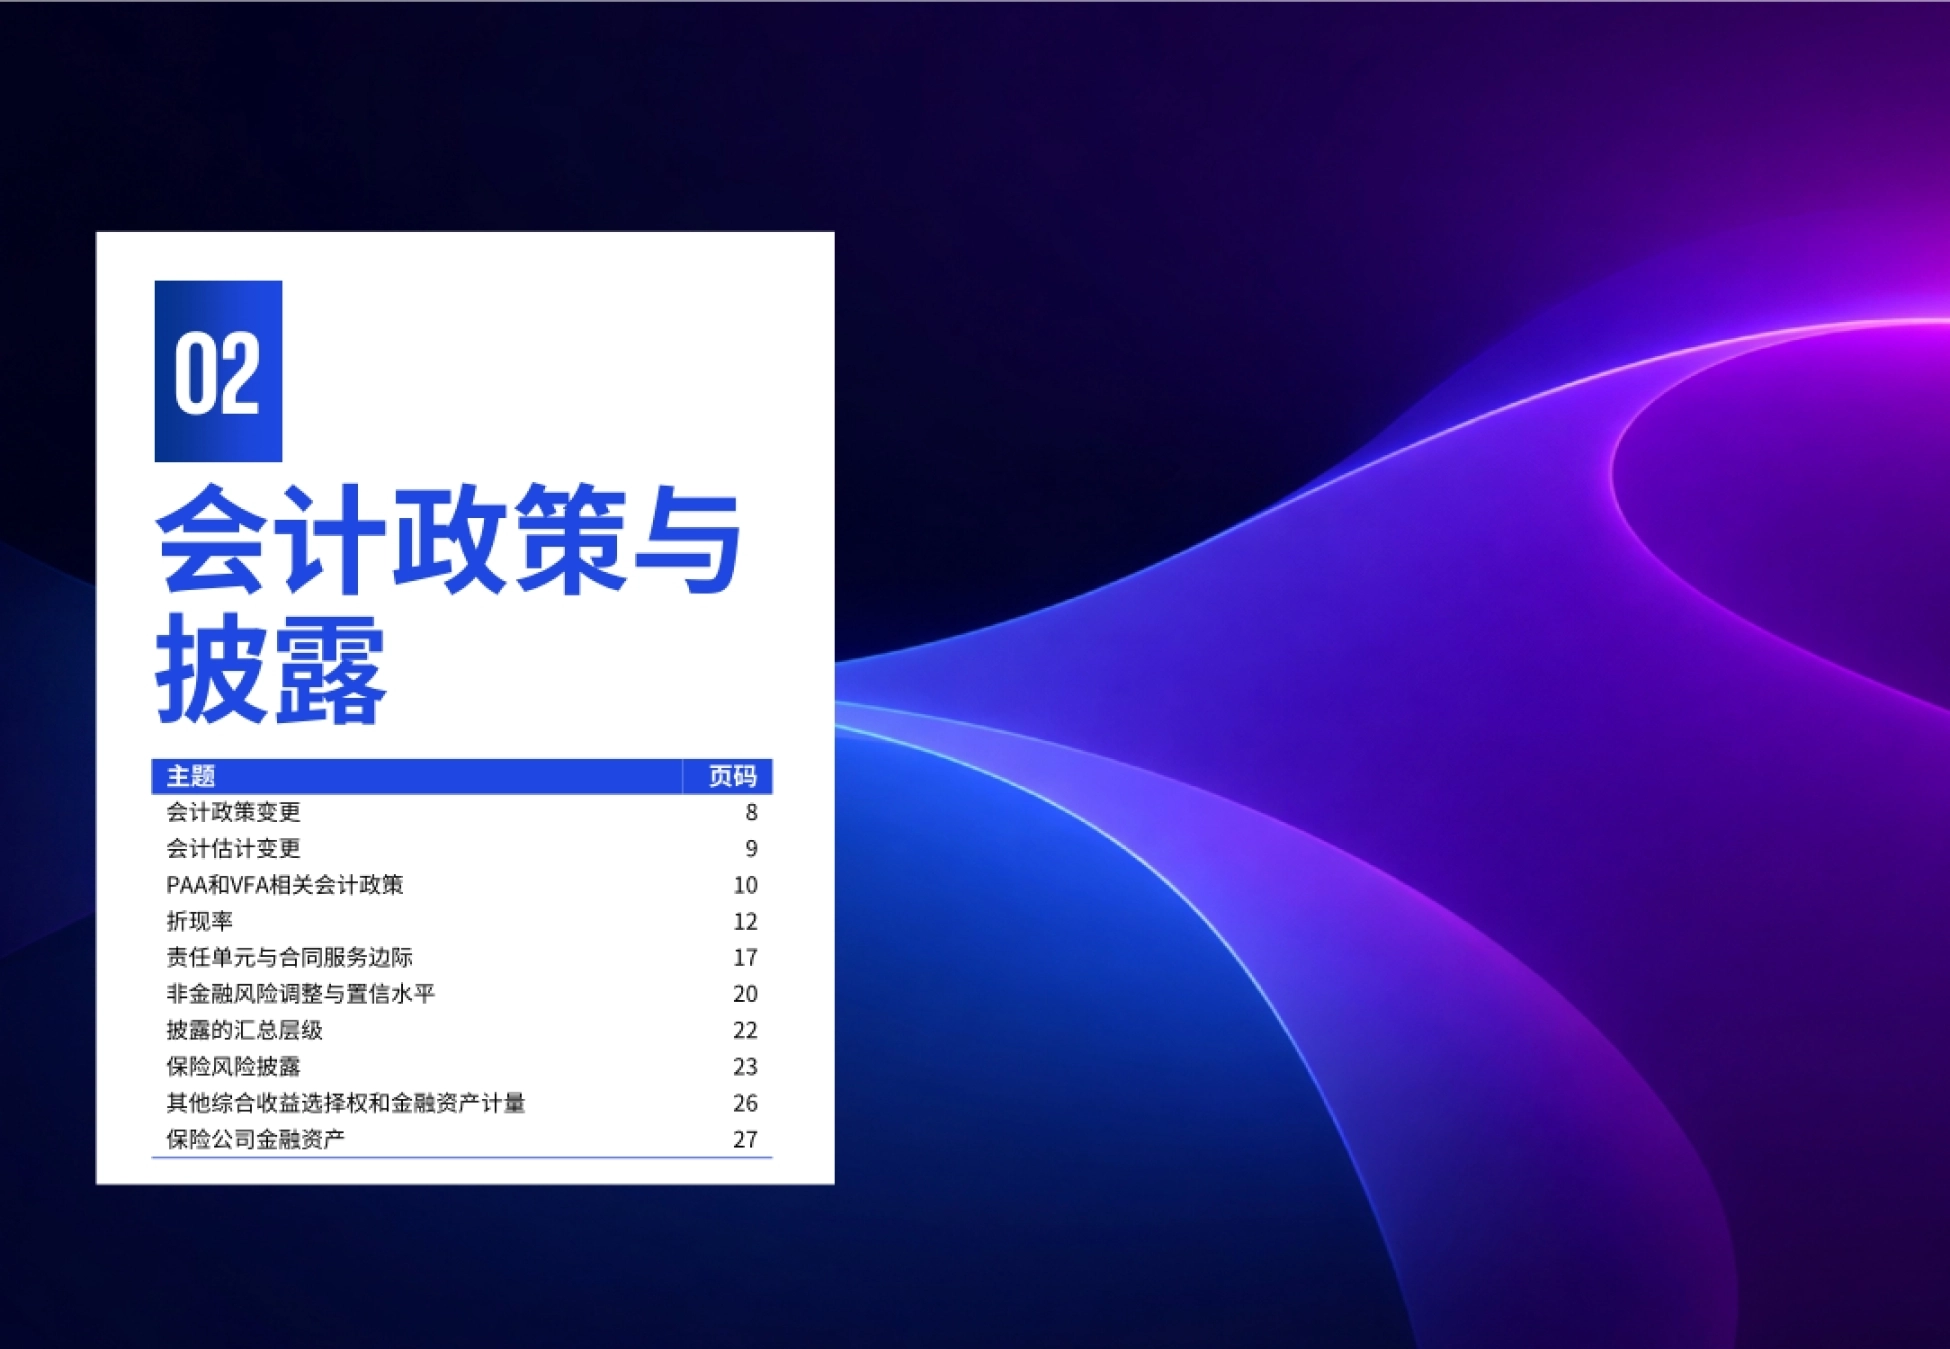
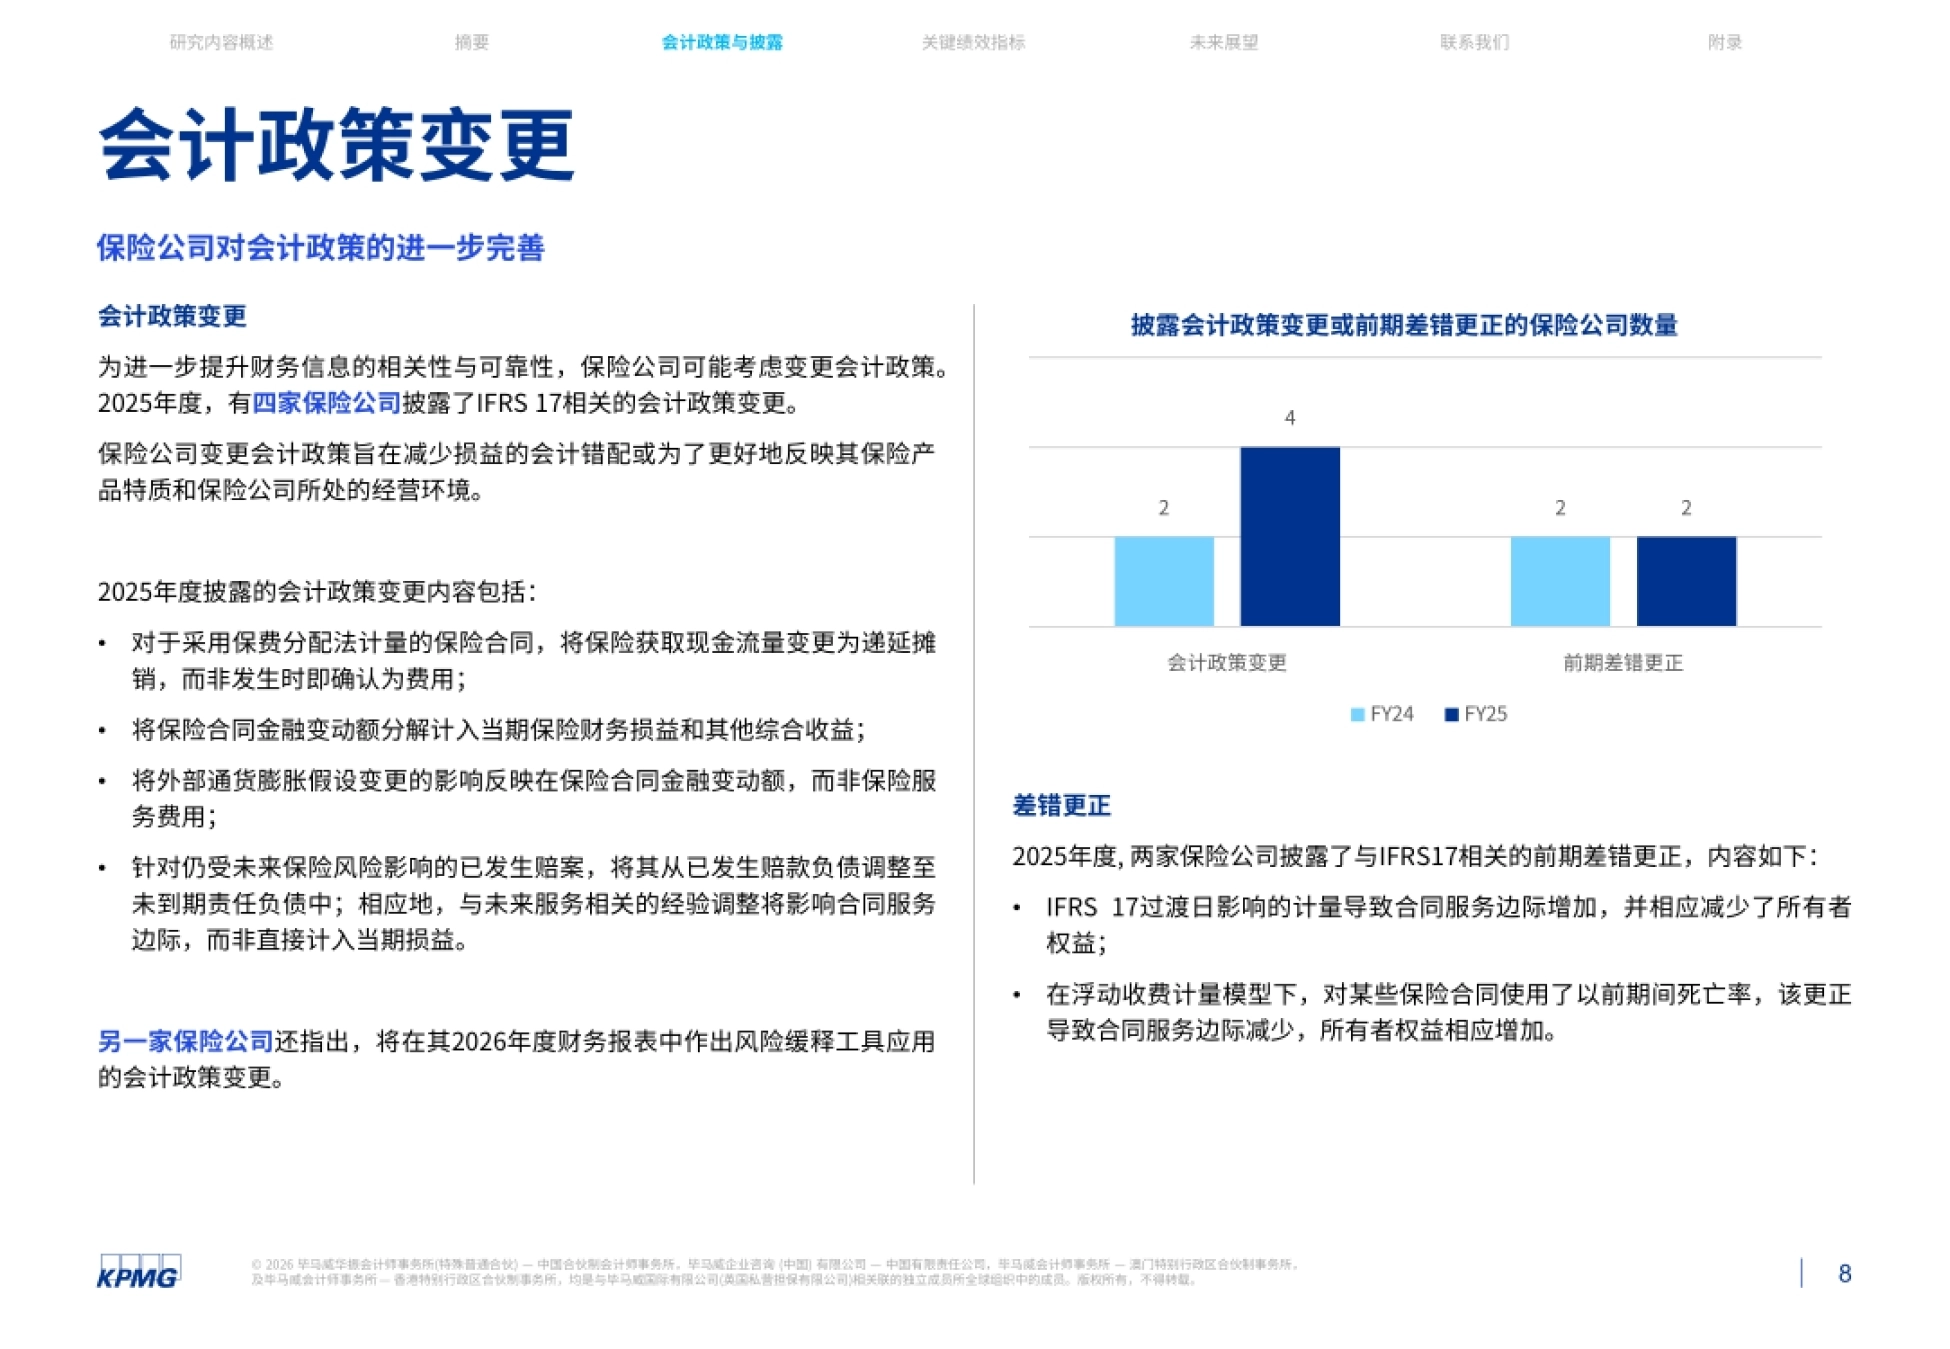
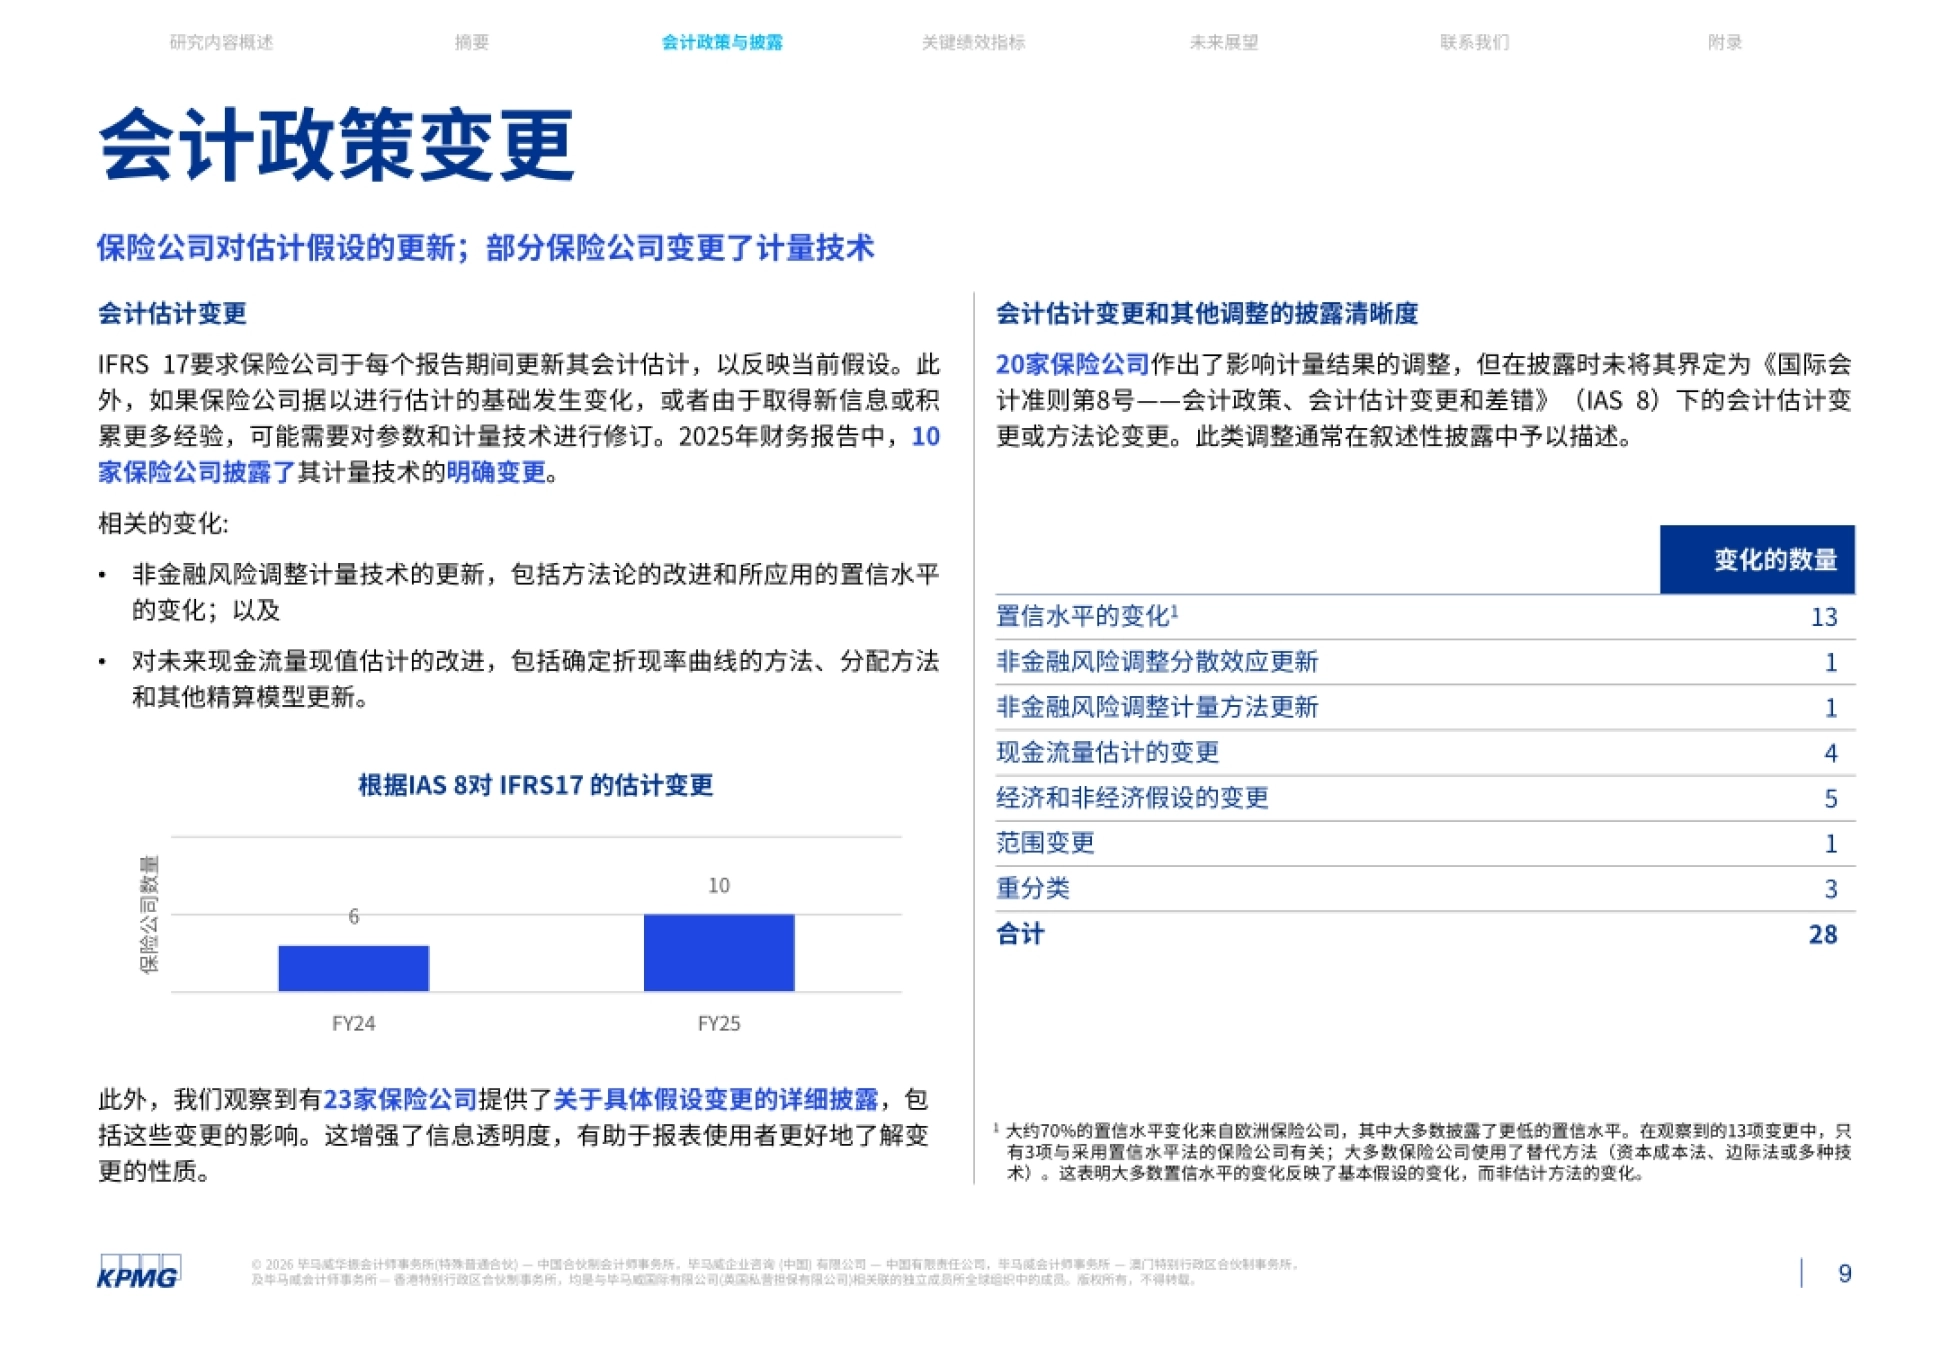
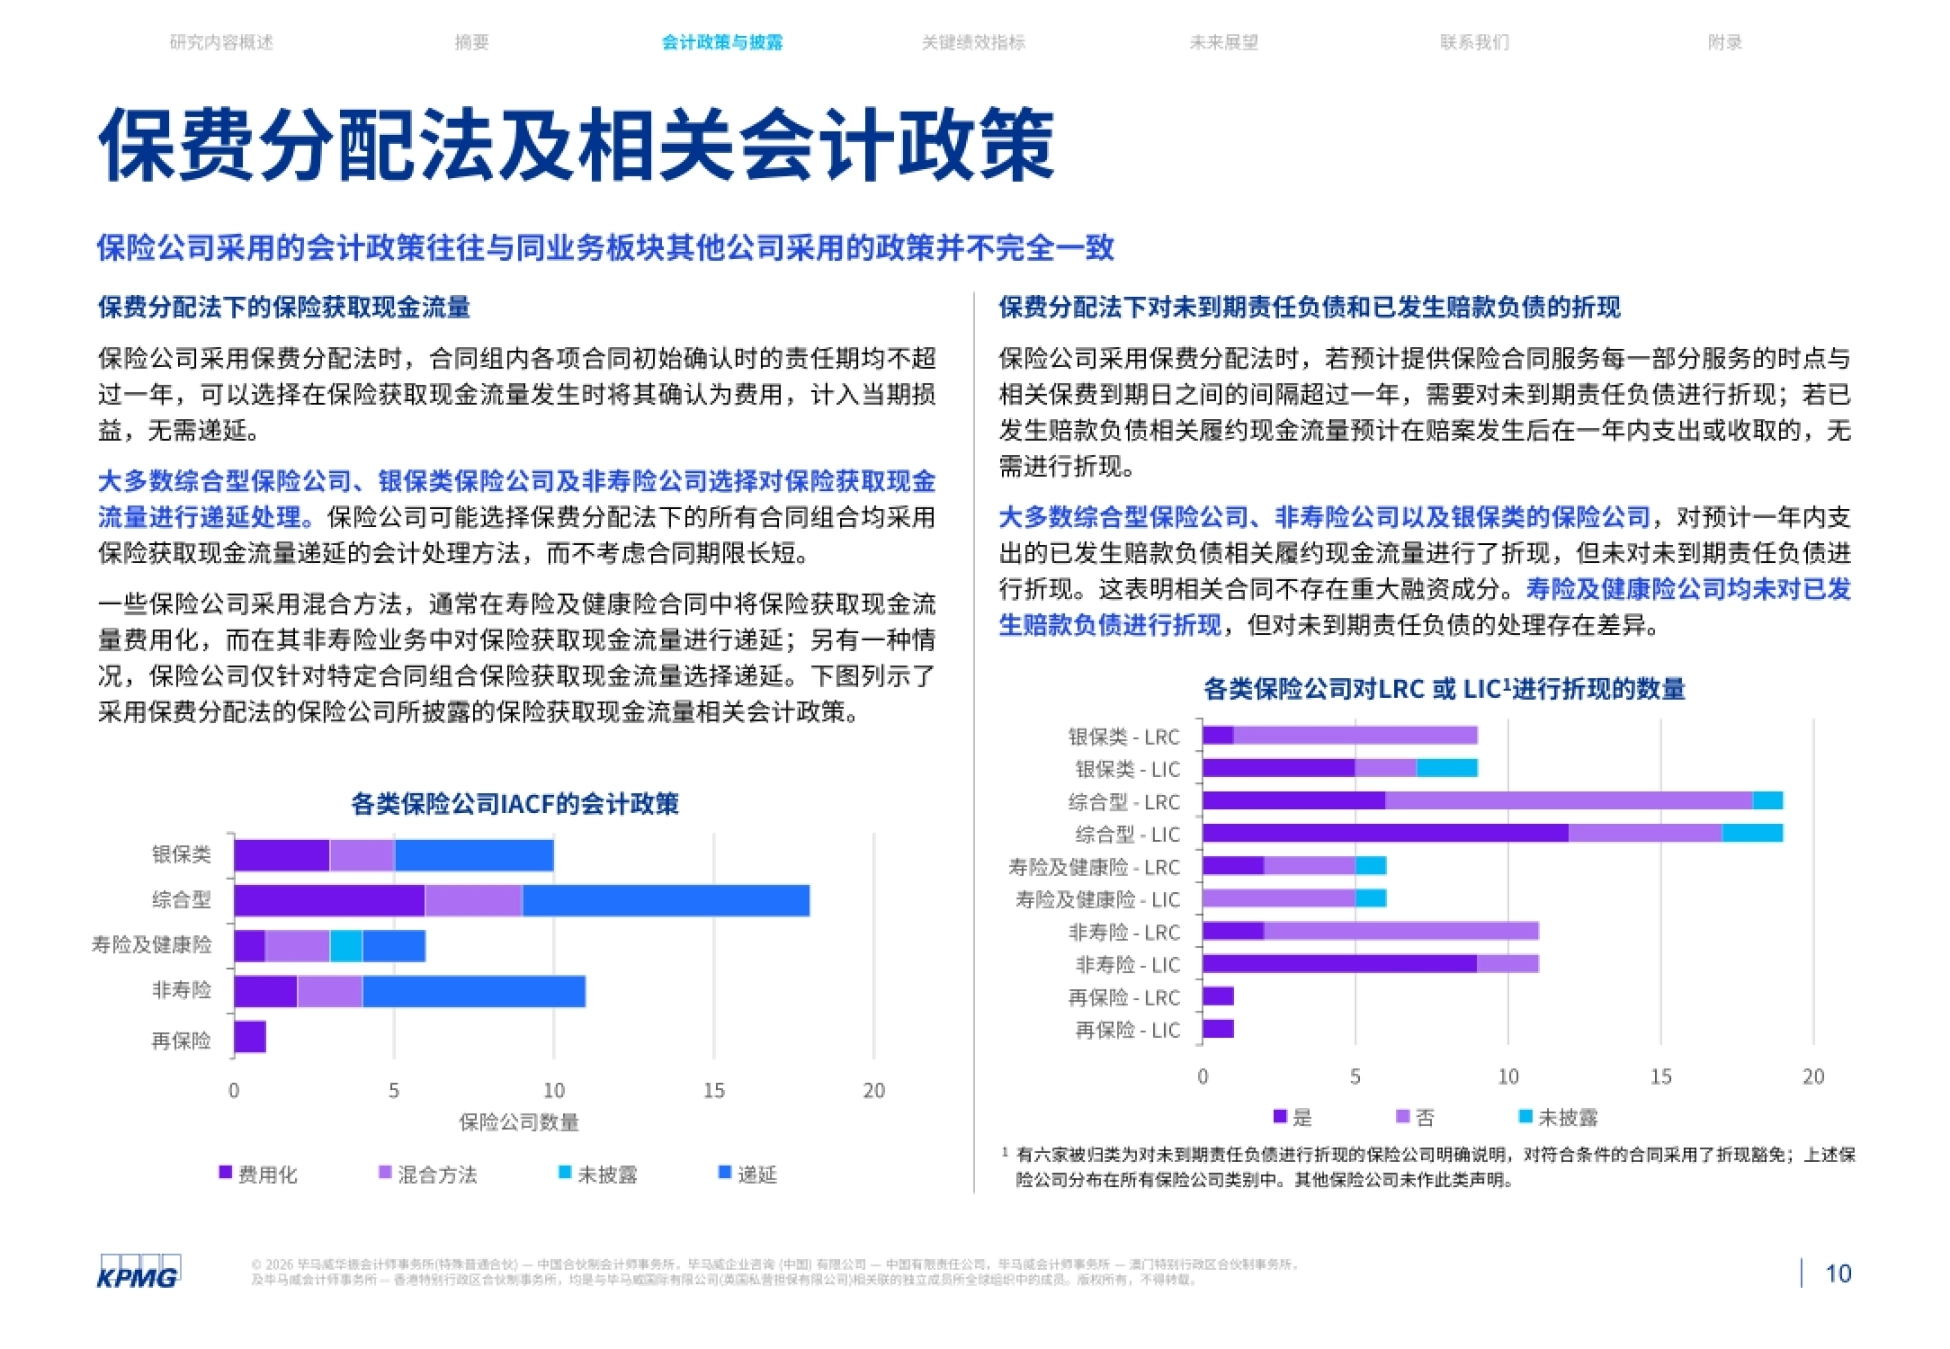
全球保险公司2025年度财务报告概览IFRS 17实时追踪—2026年5月2© 2026 毕马威华振会计师事务所(特殊普通合伙) — 中国合伙制会计师事务所,毕马威企业咨询 (中国) 有限公司 — 中国有限责任公司,毕马威会计师事务所 — 澳门特别行政区合伙制事务所,及毕马威会计师事务所— 香港特别行政区合伙制事务所,均是与毕马威国际有限公司(英国私营担保有限公司)相关联的独立成员所全球组织中的成员。版权所有,不得转载。研究内容概述摘要会计政策与披露关键绩效指标未来展望联系我们附录研究内容概述我们在全球范围内挑选了55家保险公司,对其2025年年度报告展开分析1,上述主体均系第三年按照《国际财务报告准则第17号——保险合同》(IFRS 17)编制财务报告;样本公司的全球分布情况详见下文。样本保险公司的业务板块分布56%欧洲20%美洲17%亚太区7%非洲35%22%18%16%9%保险公司数量综合型非寿险银保类寿险及健康险再保险同时,本研究报告亦对保险公司披露的关键绩效指标进行分析并阐述核心观察结论,重点研究内容包括:•新业务合同服务边际;•综合成本率(CoR);•营运利润(OP)。本次分析围绕以下方面重点展开:如需了解更多详情,敬请访问并收藏我们的IFRS 17实时资讯页面。会计政策与披露关键绩效指标(KPI)1 本次研究涵盖了4家以6月30日为会计年度截止日的保险公司最新年度报告。本研究报告就各保险公司依据《国际财务报告准则第17号——保险合同》(IFRS 17)及《国际财务报告准则第9号——金融工具》(IFRS 9)制定的会计政策、重要判断及披露事项、阐述核心观察结论。深度剖析的内容包括:•会计政策与会计估计变更;•计量模型适用性标准;•折现率;•合同服务边际(CSM)与责任单元;•置信水平与非金融风险调整(RA);•披露的汇总层级;•保险风险相关披露。研究内容概述01摘要4© 2026 毕马威华振会计师事务所(特殊普通合伙) — 中国合伙制会计师事务所,毕马威企业咨询 (中国) 有限公司 — 中国有限责任公司,毕马威会计师事务所 — 澳门特别行政区合伙制事务所,及毕马威会计师事务所— 香港特别行政区合伙制事务所,均是与毕马威国际有限公司(英国私营担保有限公司)相关联的独立成员所全球组织中的成员。版权所有,不得转载。研究内容概述摘要会计政策与披露关键绩效指标未来展望联系我们附录目前,样本公司已连续三年披露其执行IFRS 17准则的财务报表,也包括一年首次执行时的比较期财务信息。通过对2025年度报告的穿透式研究,我们有以下关键发现。•保险公司关键绩效指标整体保持稳定,部分主体在2025年财务业绩亮点中纳入更多IFRS 17相关指标,例如保险服务业绩、合同服务边际等。•多数寿险及健康险公司将新业务合同服务边际作为衡量新业务盈利能力的指标,且通常以再保后净额列示。•多数非寿险公司采用基于IFRS 17的综合成本率,但具体计算方法仍存在差异;开展非寿险业务的主体大多仍保留总保费收入(GWP)作为核心指标,与IFRS 17相关指标同步列报。•多数保险公司将替代性利润指标(如营运利润)作为核心盈利指标,差异主要体现在所得税及投资收益波动方面;相比之下,再保险公司通常直接采用国际财务报告准则口径下的净利润,而非替代性利润指标。研究结论摘要会计政策、重要判断及披露关键绩效指标•IFRS 17的披露要求总体上提升了保险公司会计政策的透明度,增强了各公司间经营业绩的可比性;•然而,各公司在披露质量与详细程度上仍存在差异:部分保险公司能够结合自身实际,详细披露具体核算方法与重要判断;亦有部分主体采用通用性模板化表述,且信息汇总披露层级不一;•上述披露质量与详尽程度的差异,对报表使用者理解并对比不同保险公司的经营业绩构成挑战;•2025年报告期内,披露与IFRS 17相关的会计政策及会计估计变更的保险公司数量有所增加,由8家升至14家。研究结论摘要摘要核心观察结论5© 2026 毕马威华振会计师事务所(特殊普通合伙) — 中国合伙制会计师事务所,毕马威企业咨询 (中国) 有限公司 — 中国有限责任公司,毕马威会计师事务所 — 澳门特别行政区合伙制事务所,及毕马威会...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。


2025-全球保险公司2025年度财务报告概览——IFRS 17实时追踪-45页

¥9.9
会员免费
下载本文档
安全支付  |  可重复下载
格式pdf
大小3.17 MB
页数约47页
下载29 次
报告魔方 + 关注
实名认证
确认删除?
会员
教程
联系
  • 站长微信
顶部