桌面
添加运营动脉到电脑桌面
安装后将用独立窗口打开,并可在电脑桌面快捷访问
足迹
浏览记录
加载中...
查看更多

2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页

2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页 复制标题
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第1页
1/20页
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第2页
2/20页
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第3页
3/20页
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第4页
4/20页
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第5页
5/20页
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第6页
6/20页
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第7页
7/20页
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第8页
8/20页
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第9页
9/20页
2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页_第10页
10/20页
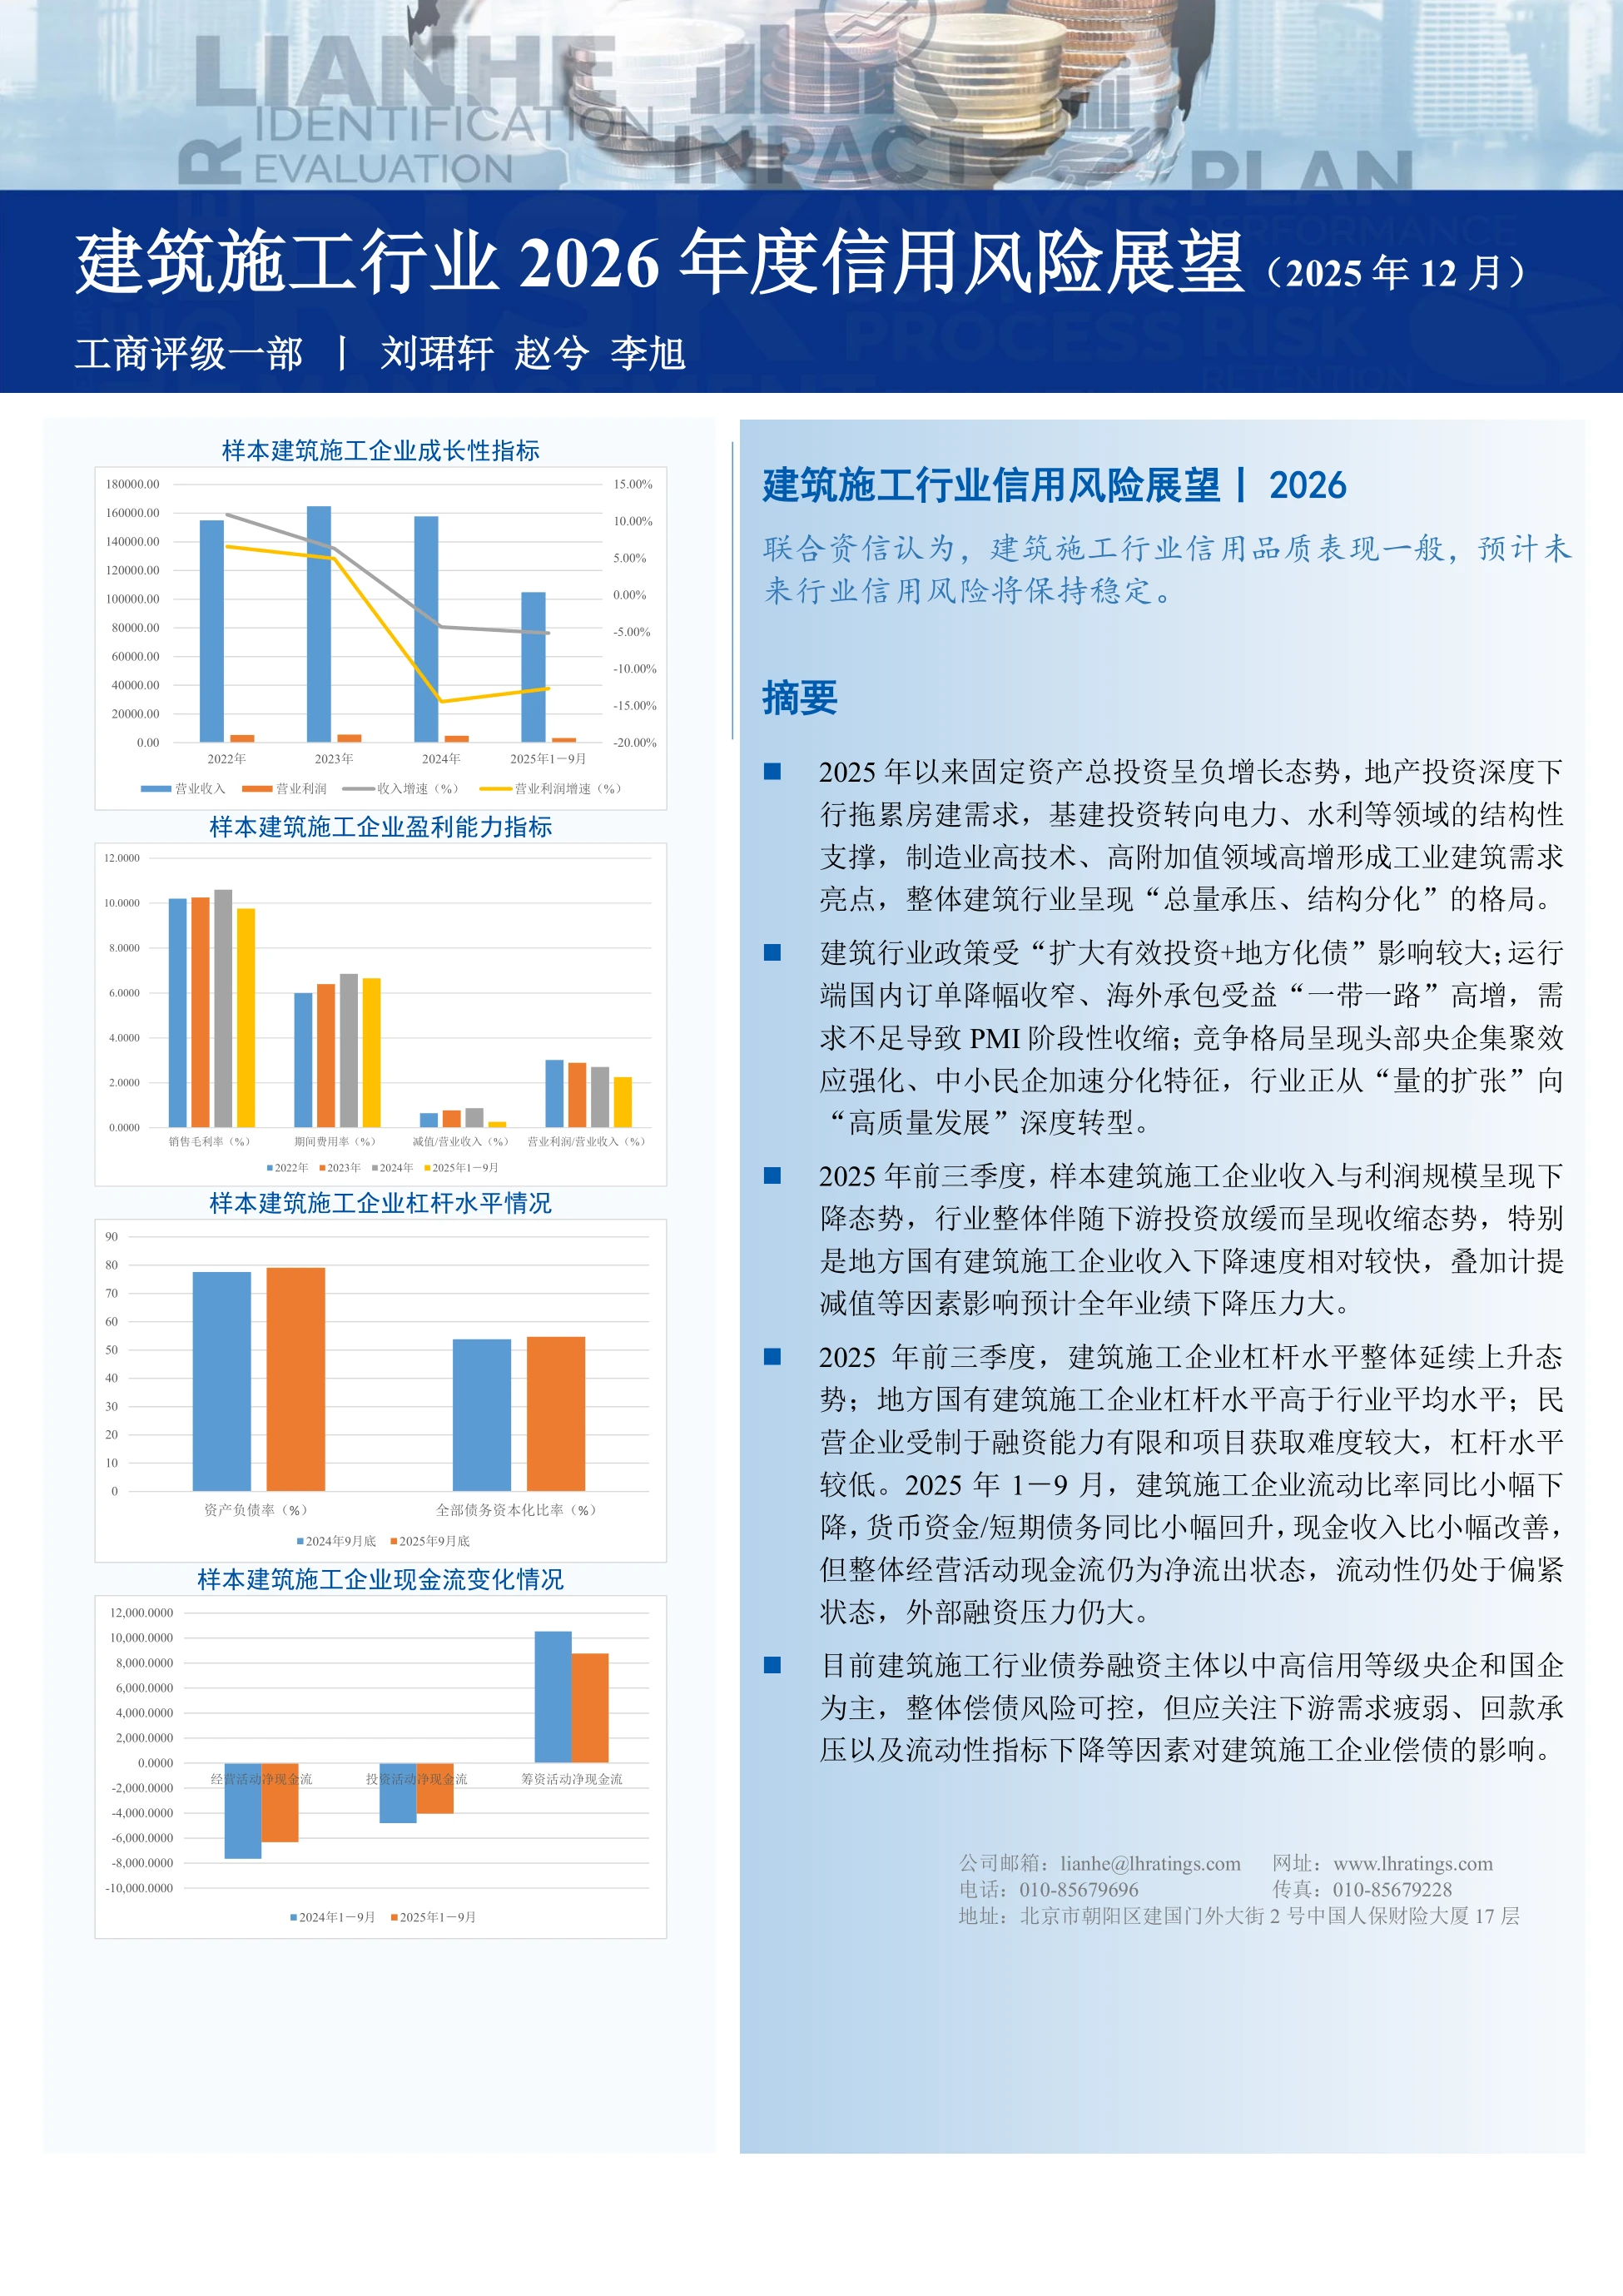
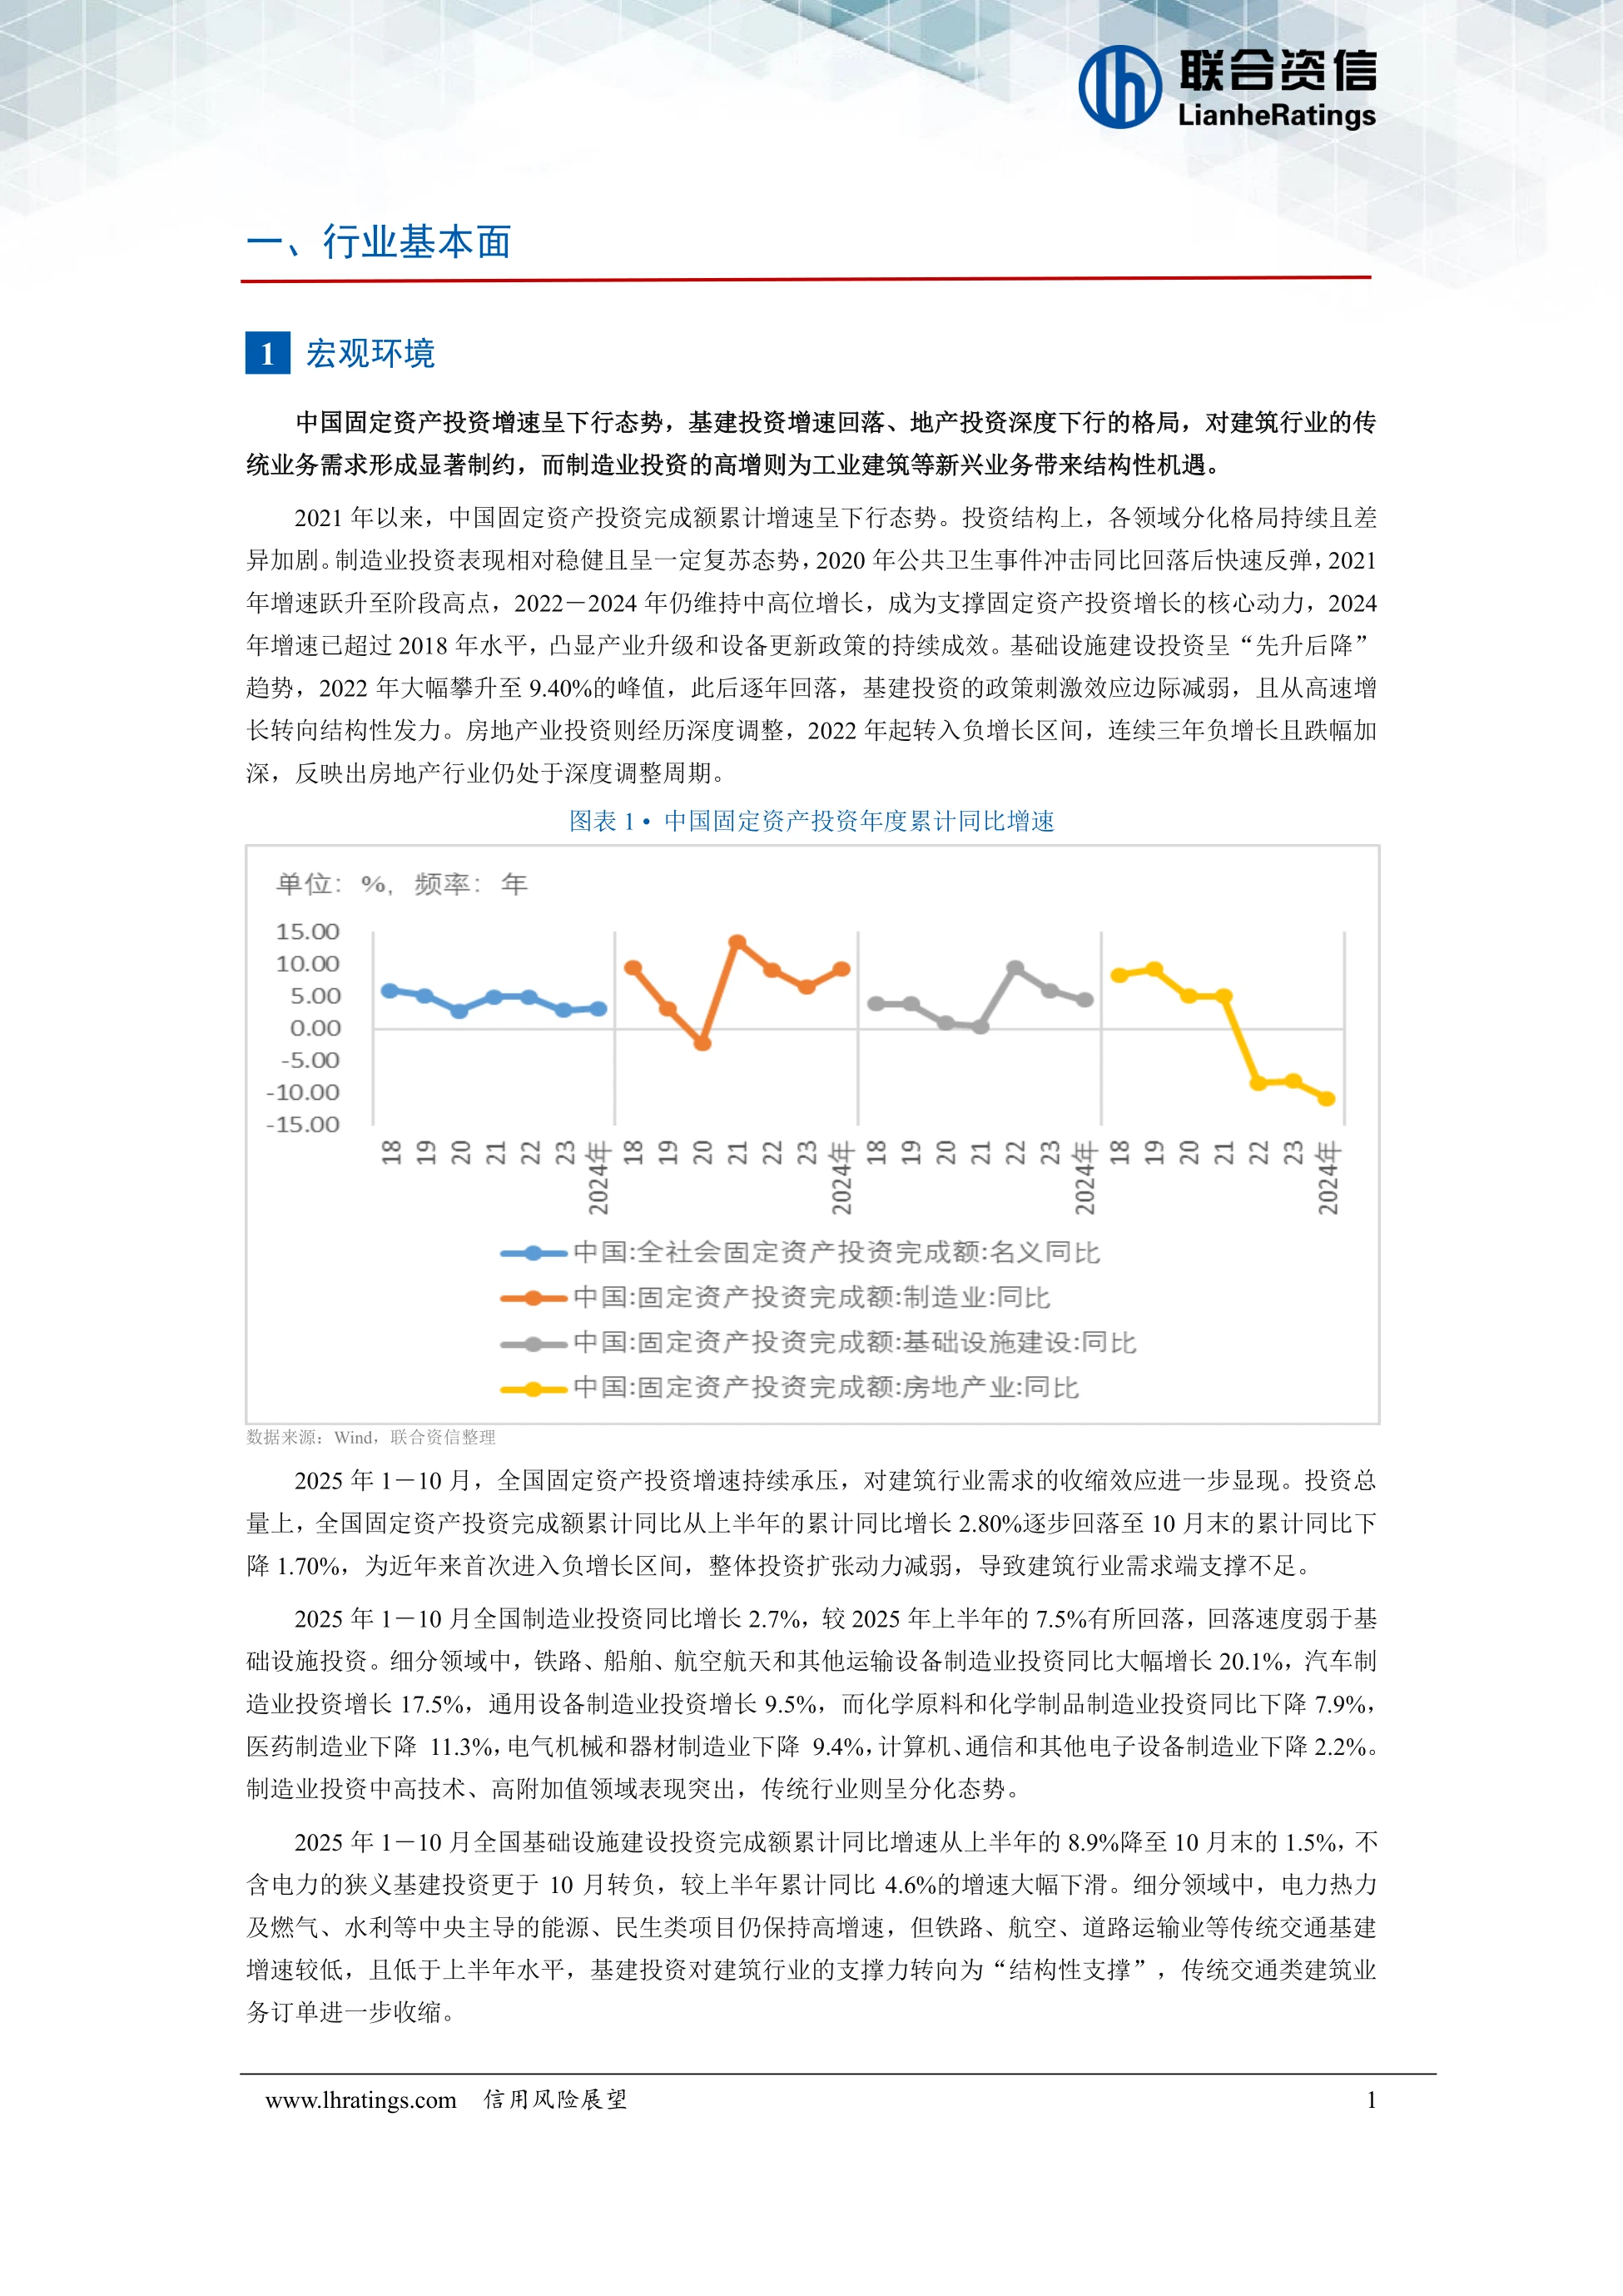
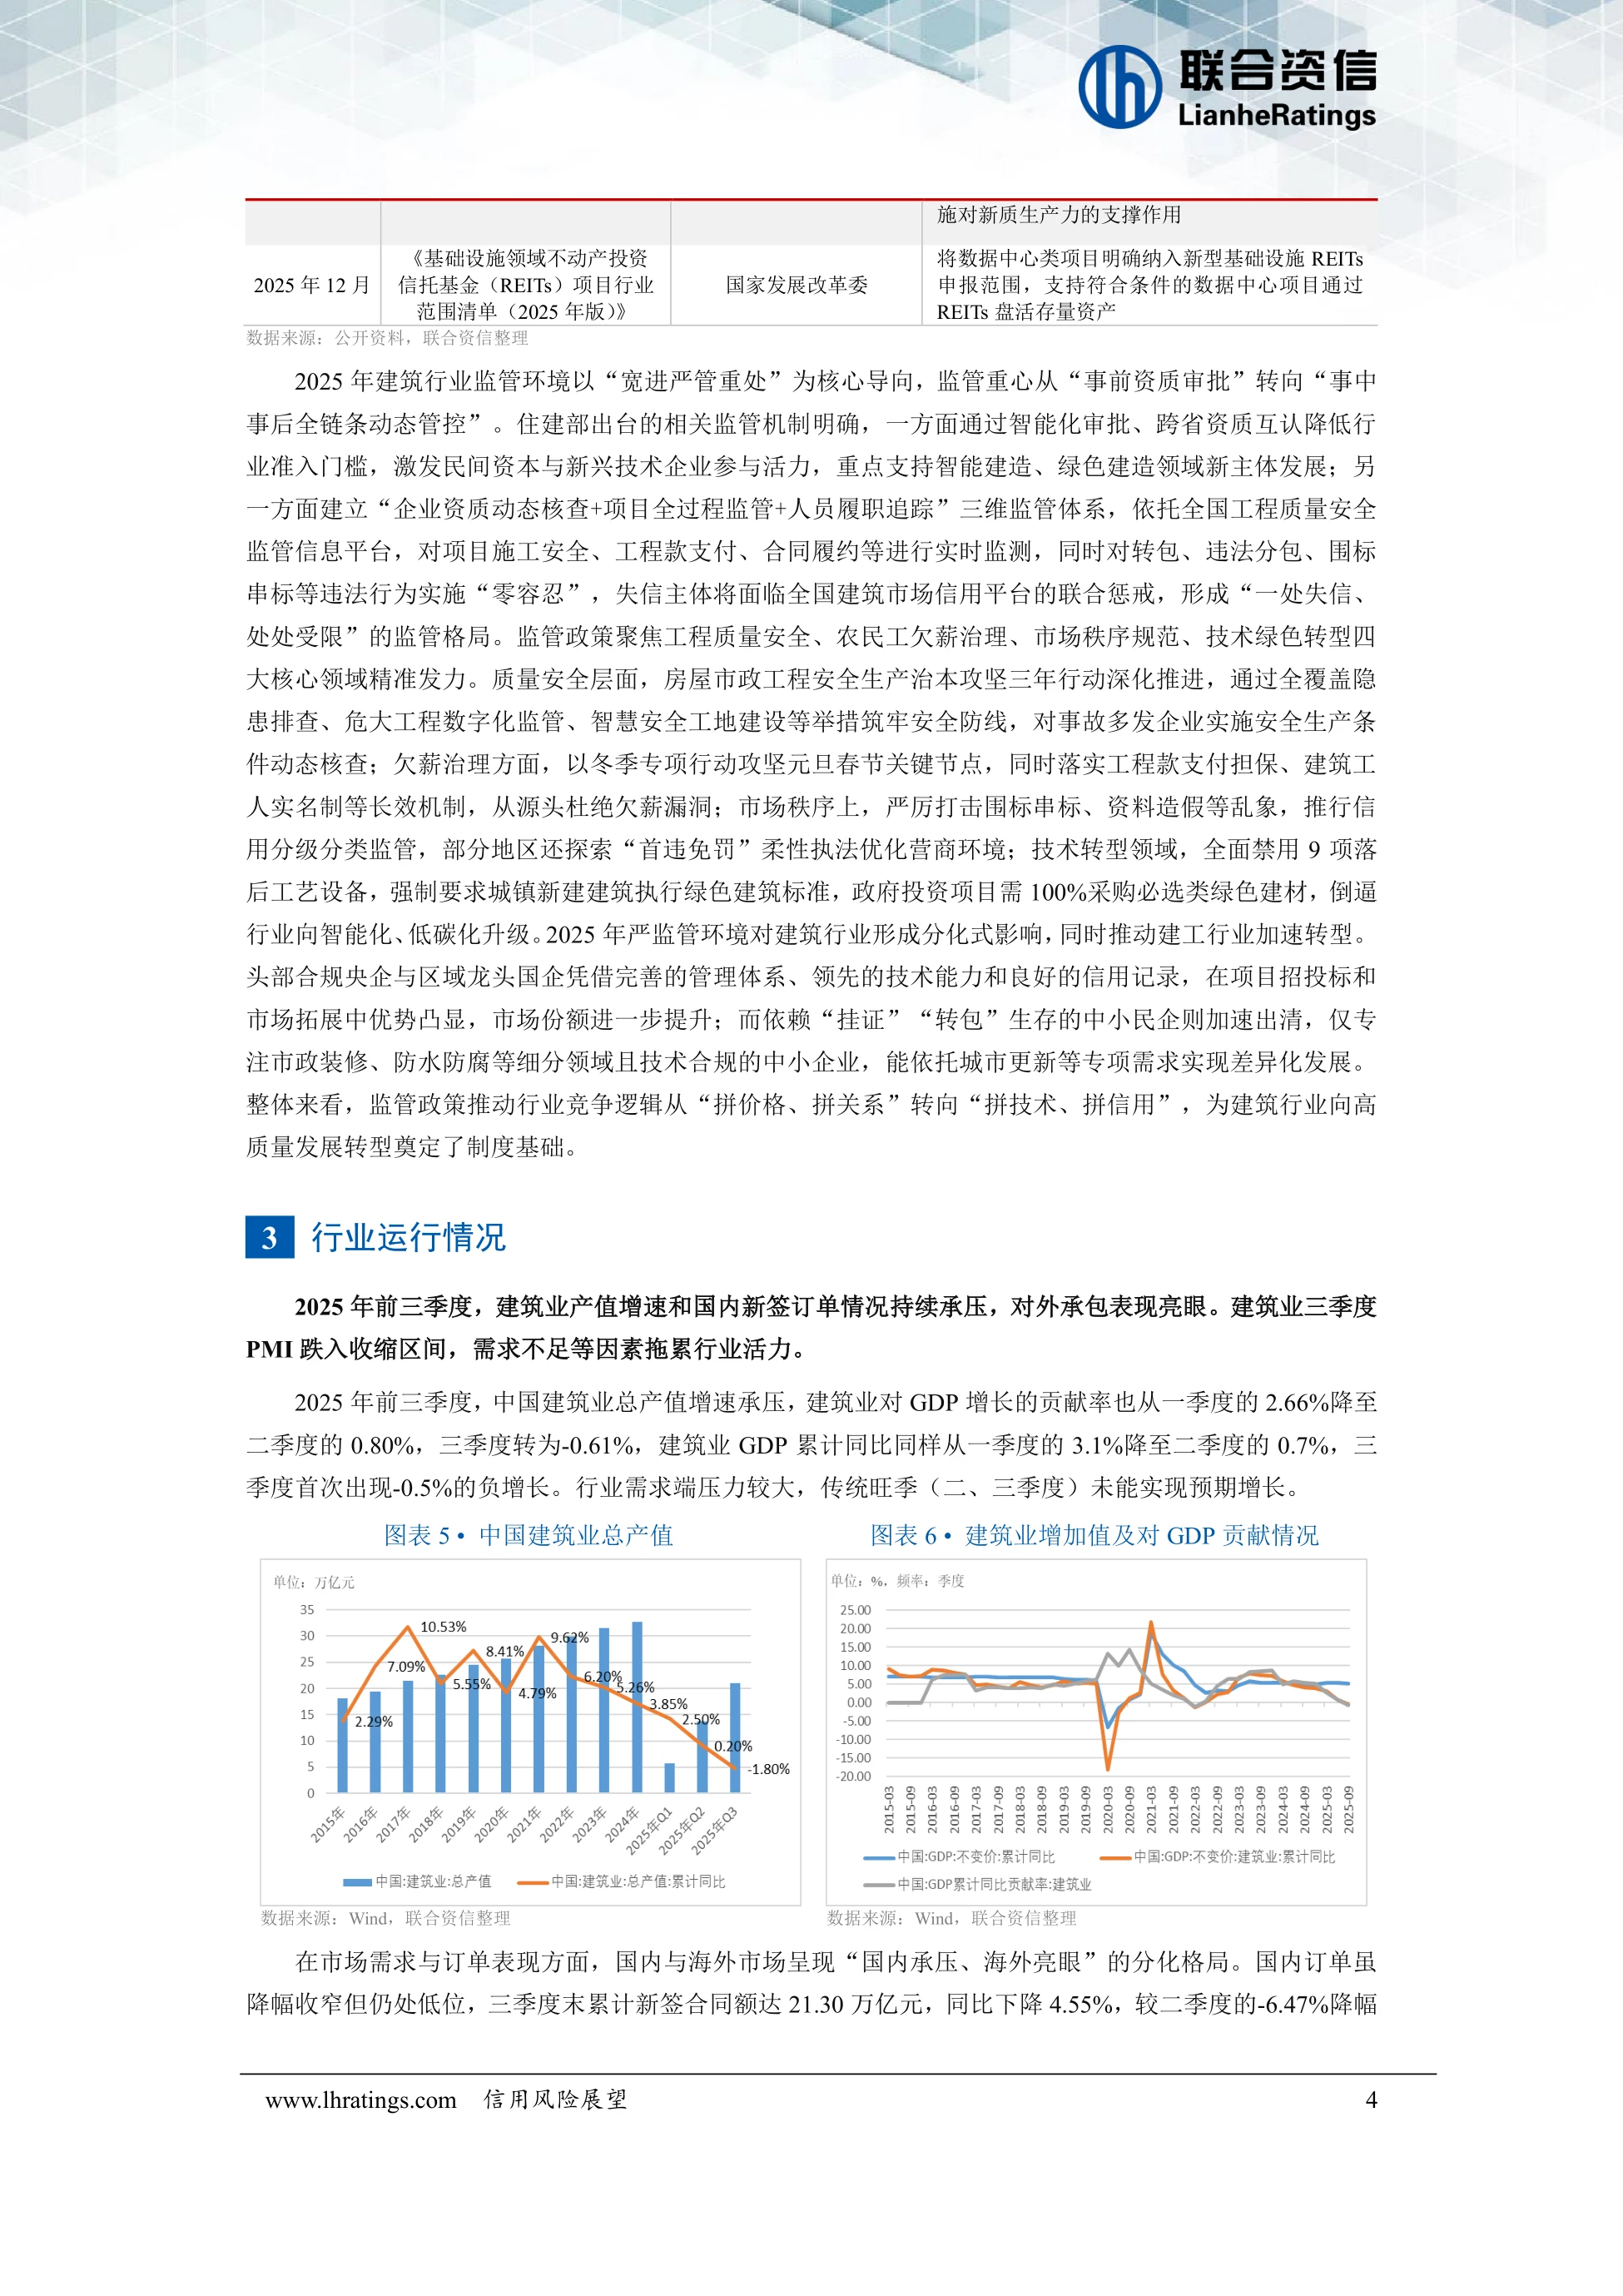
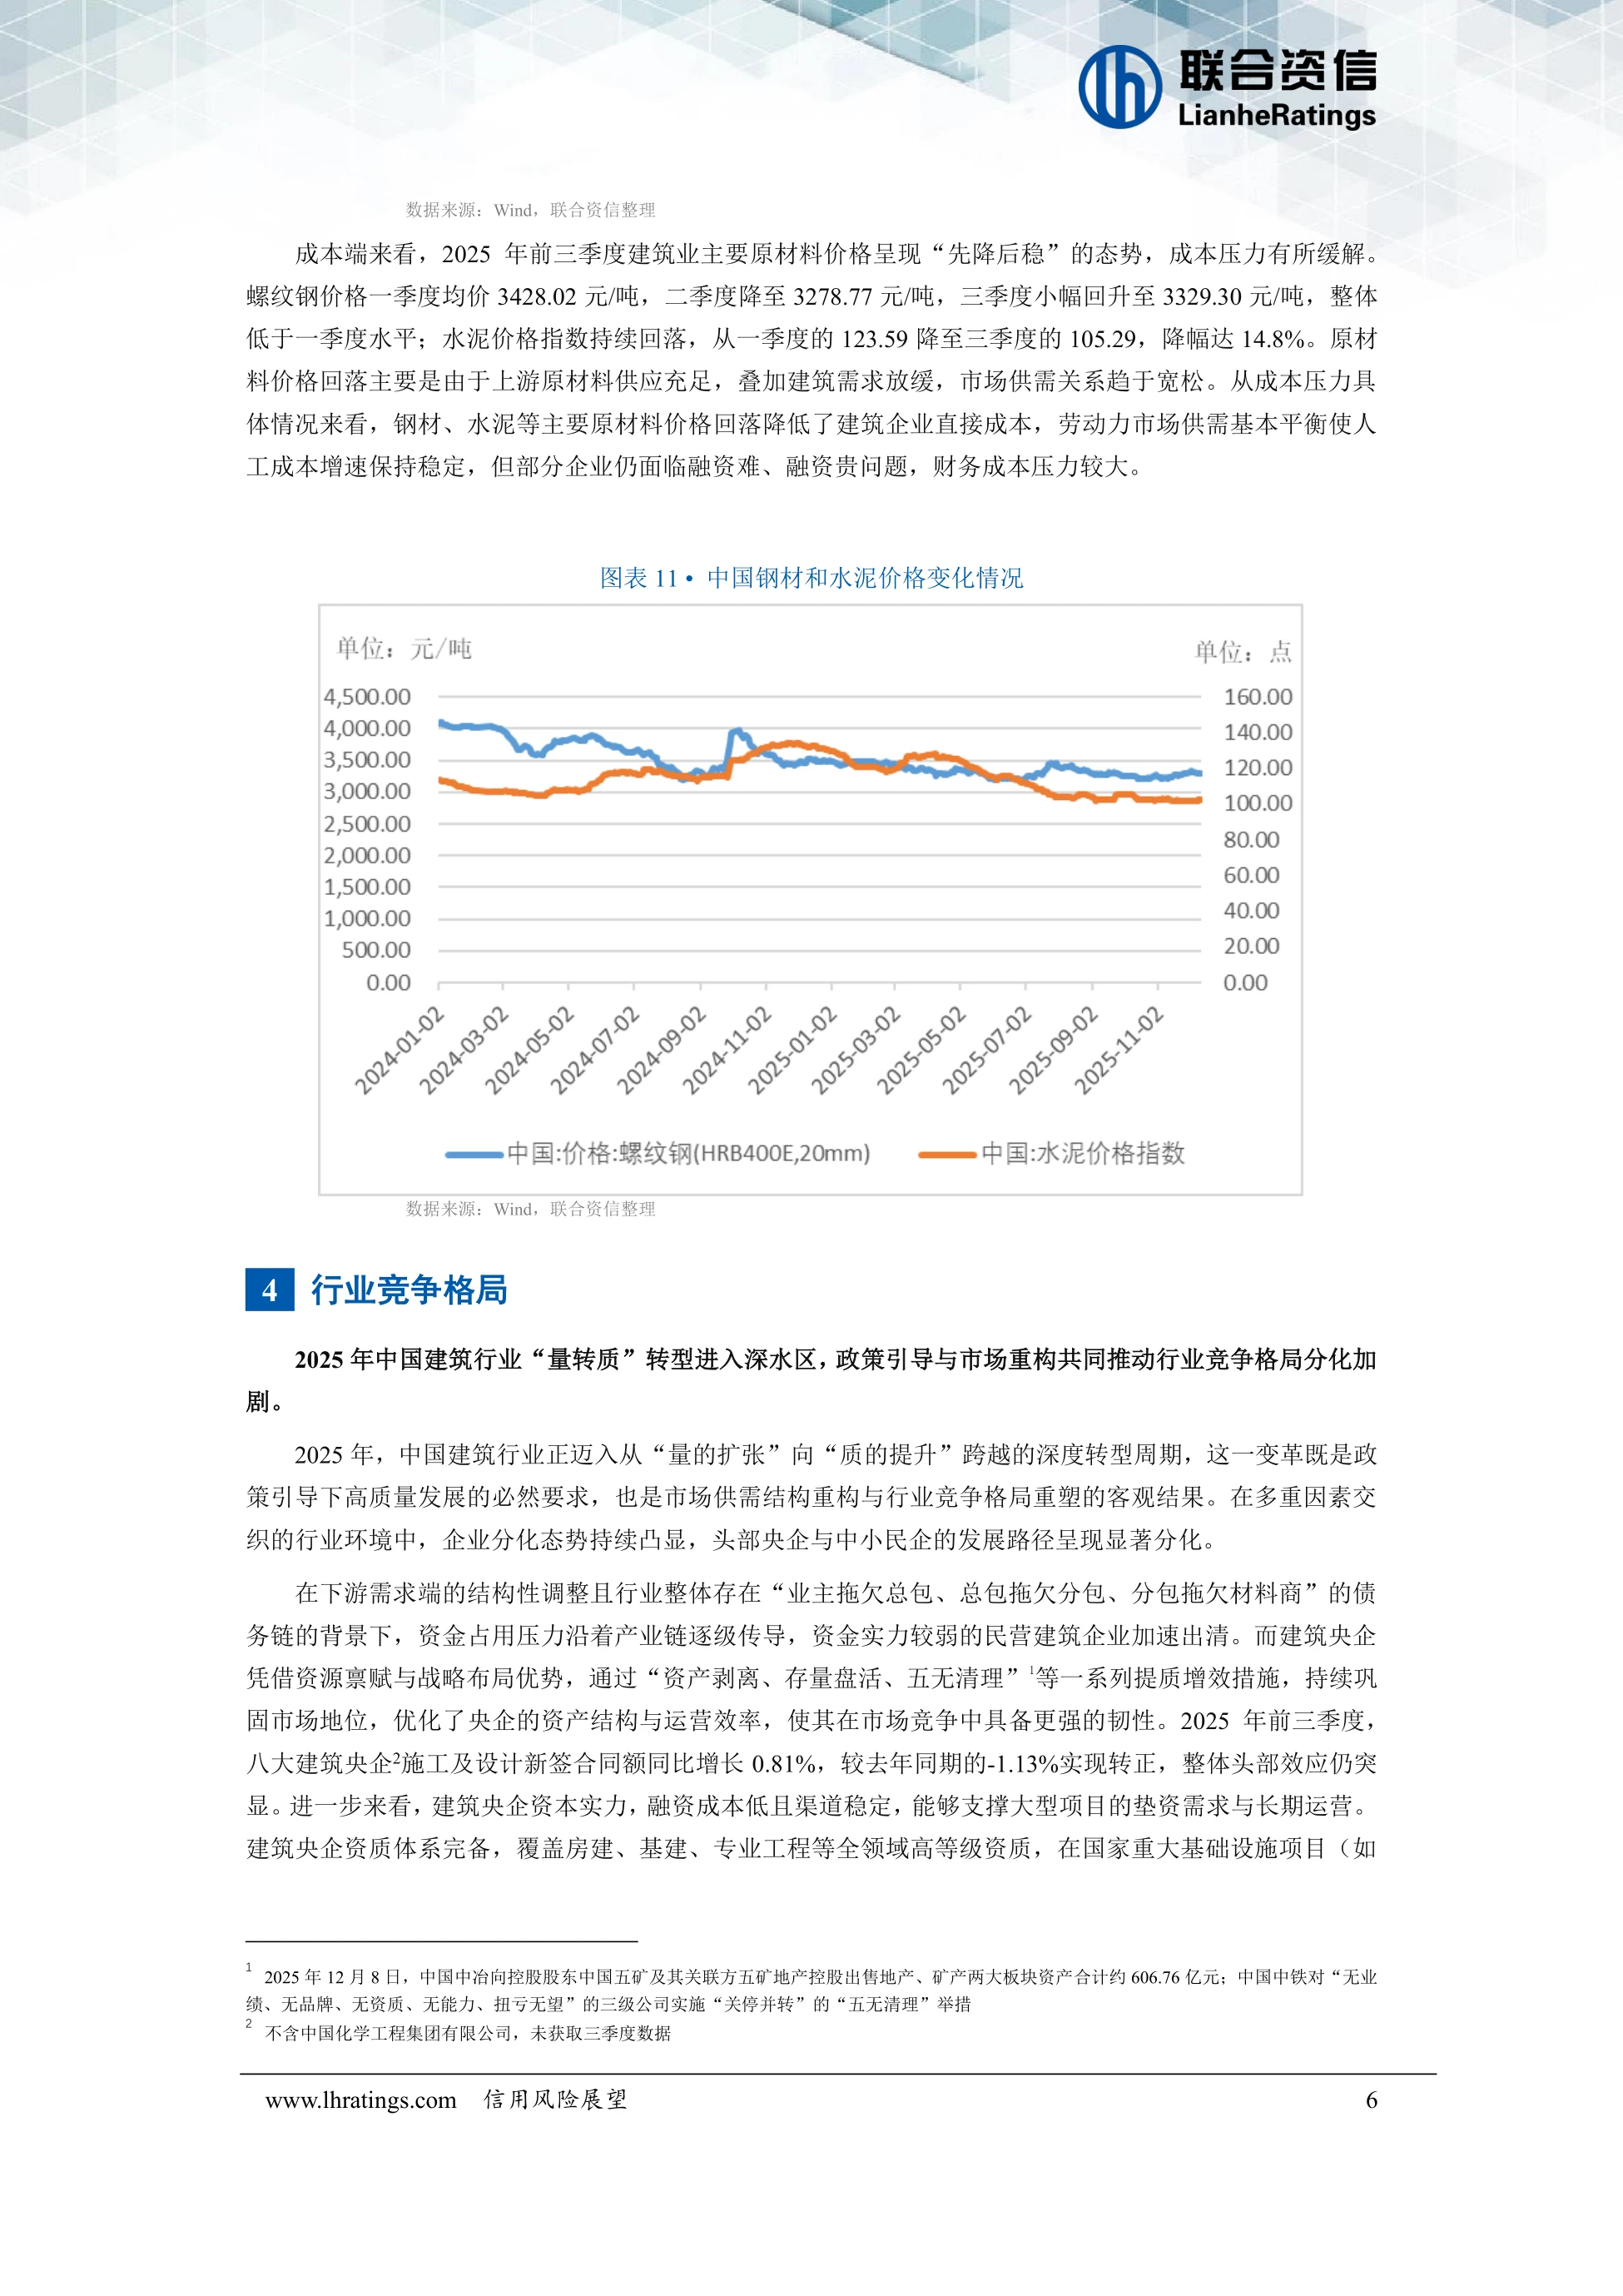
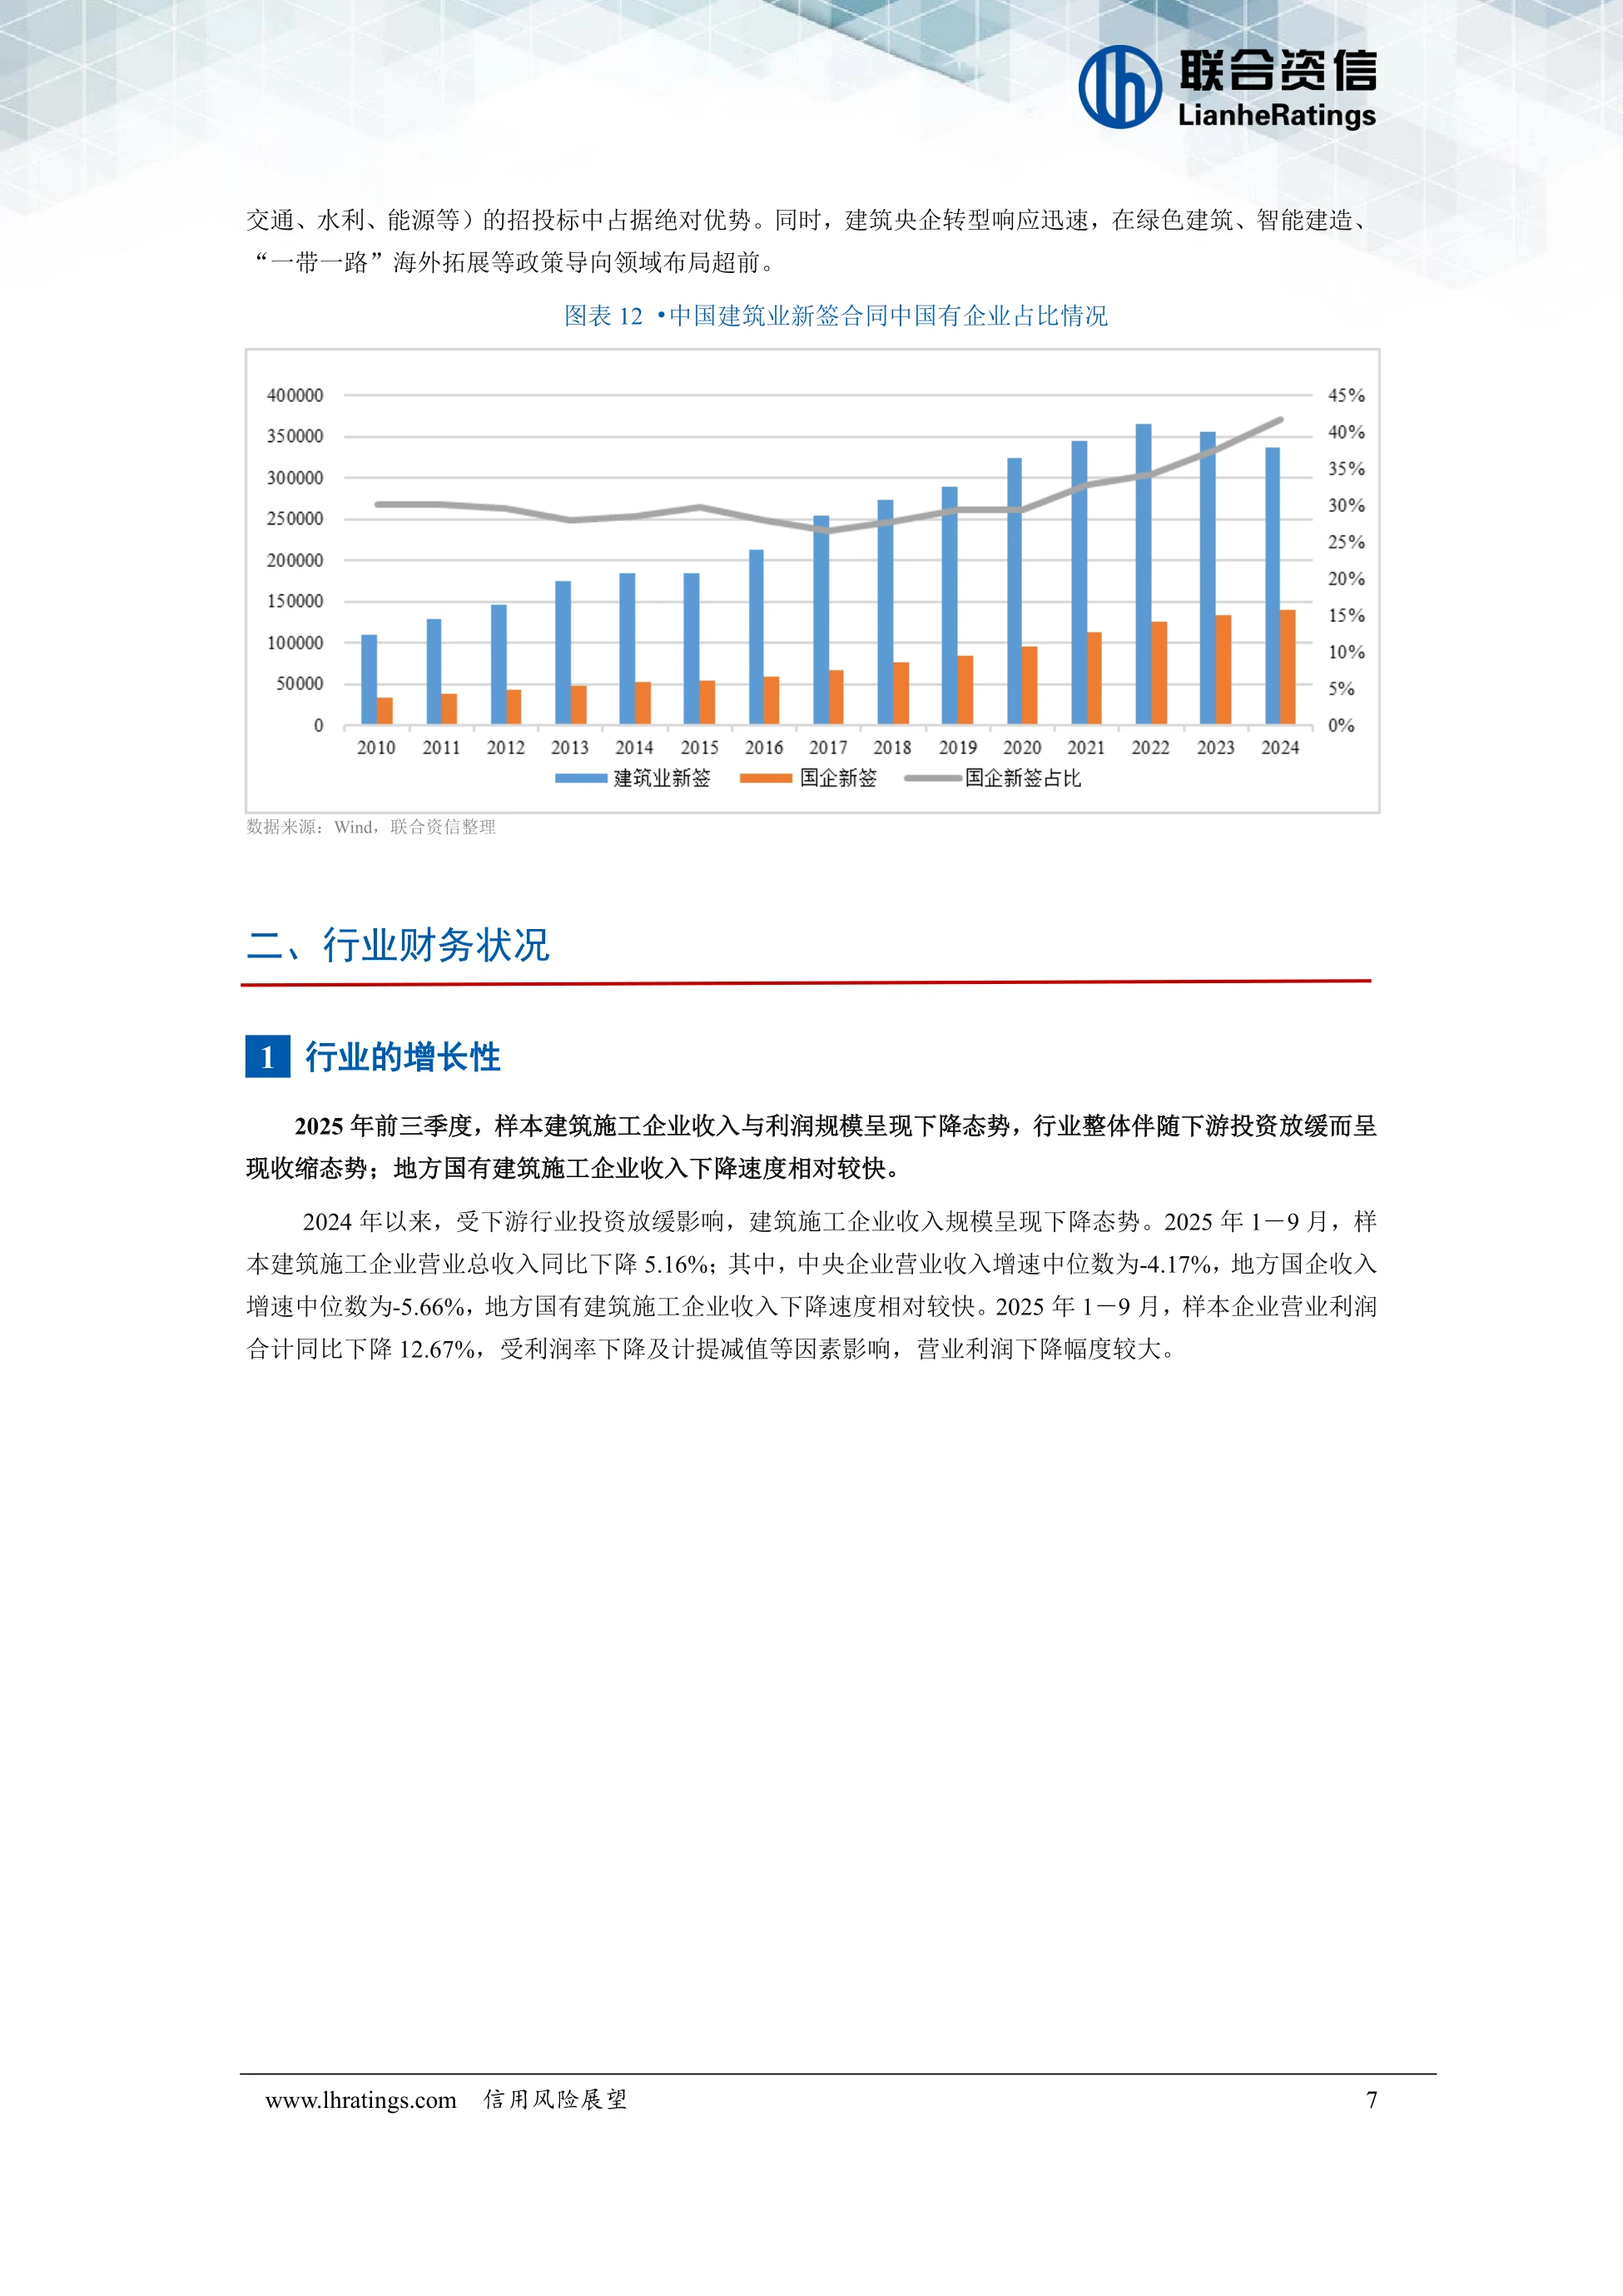
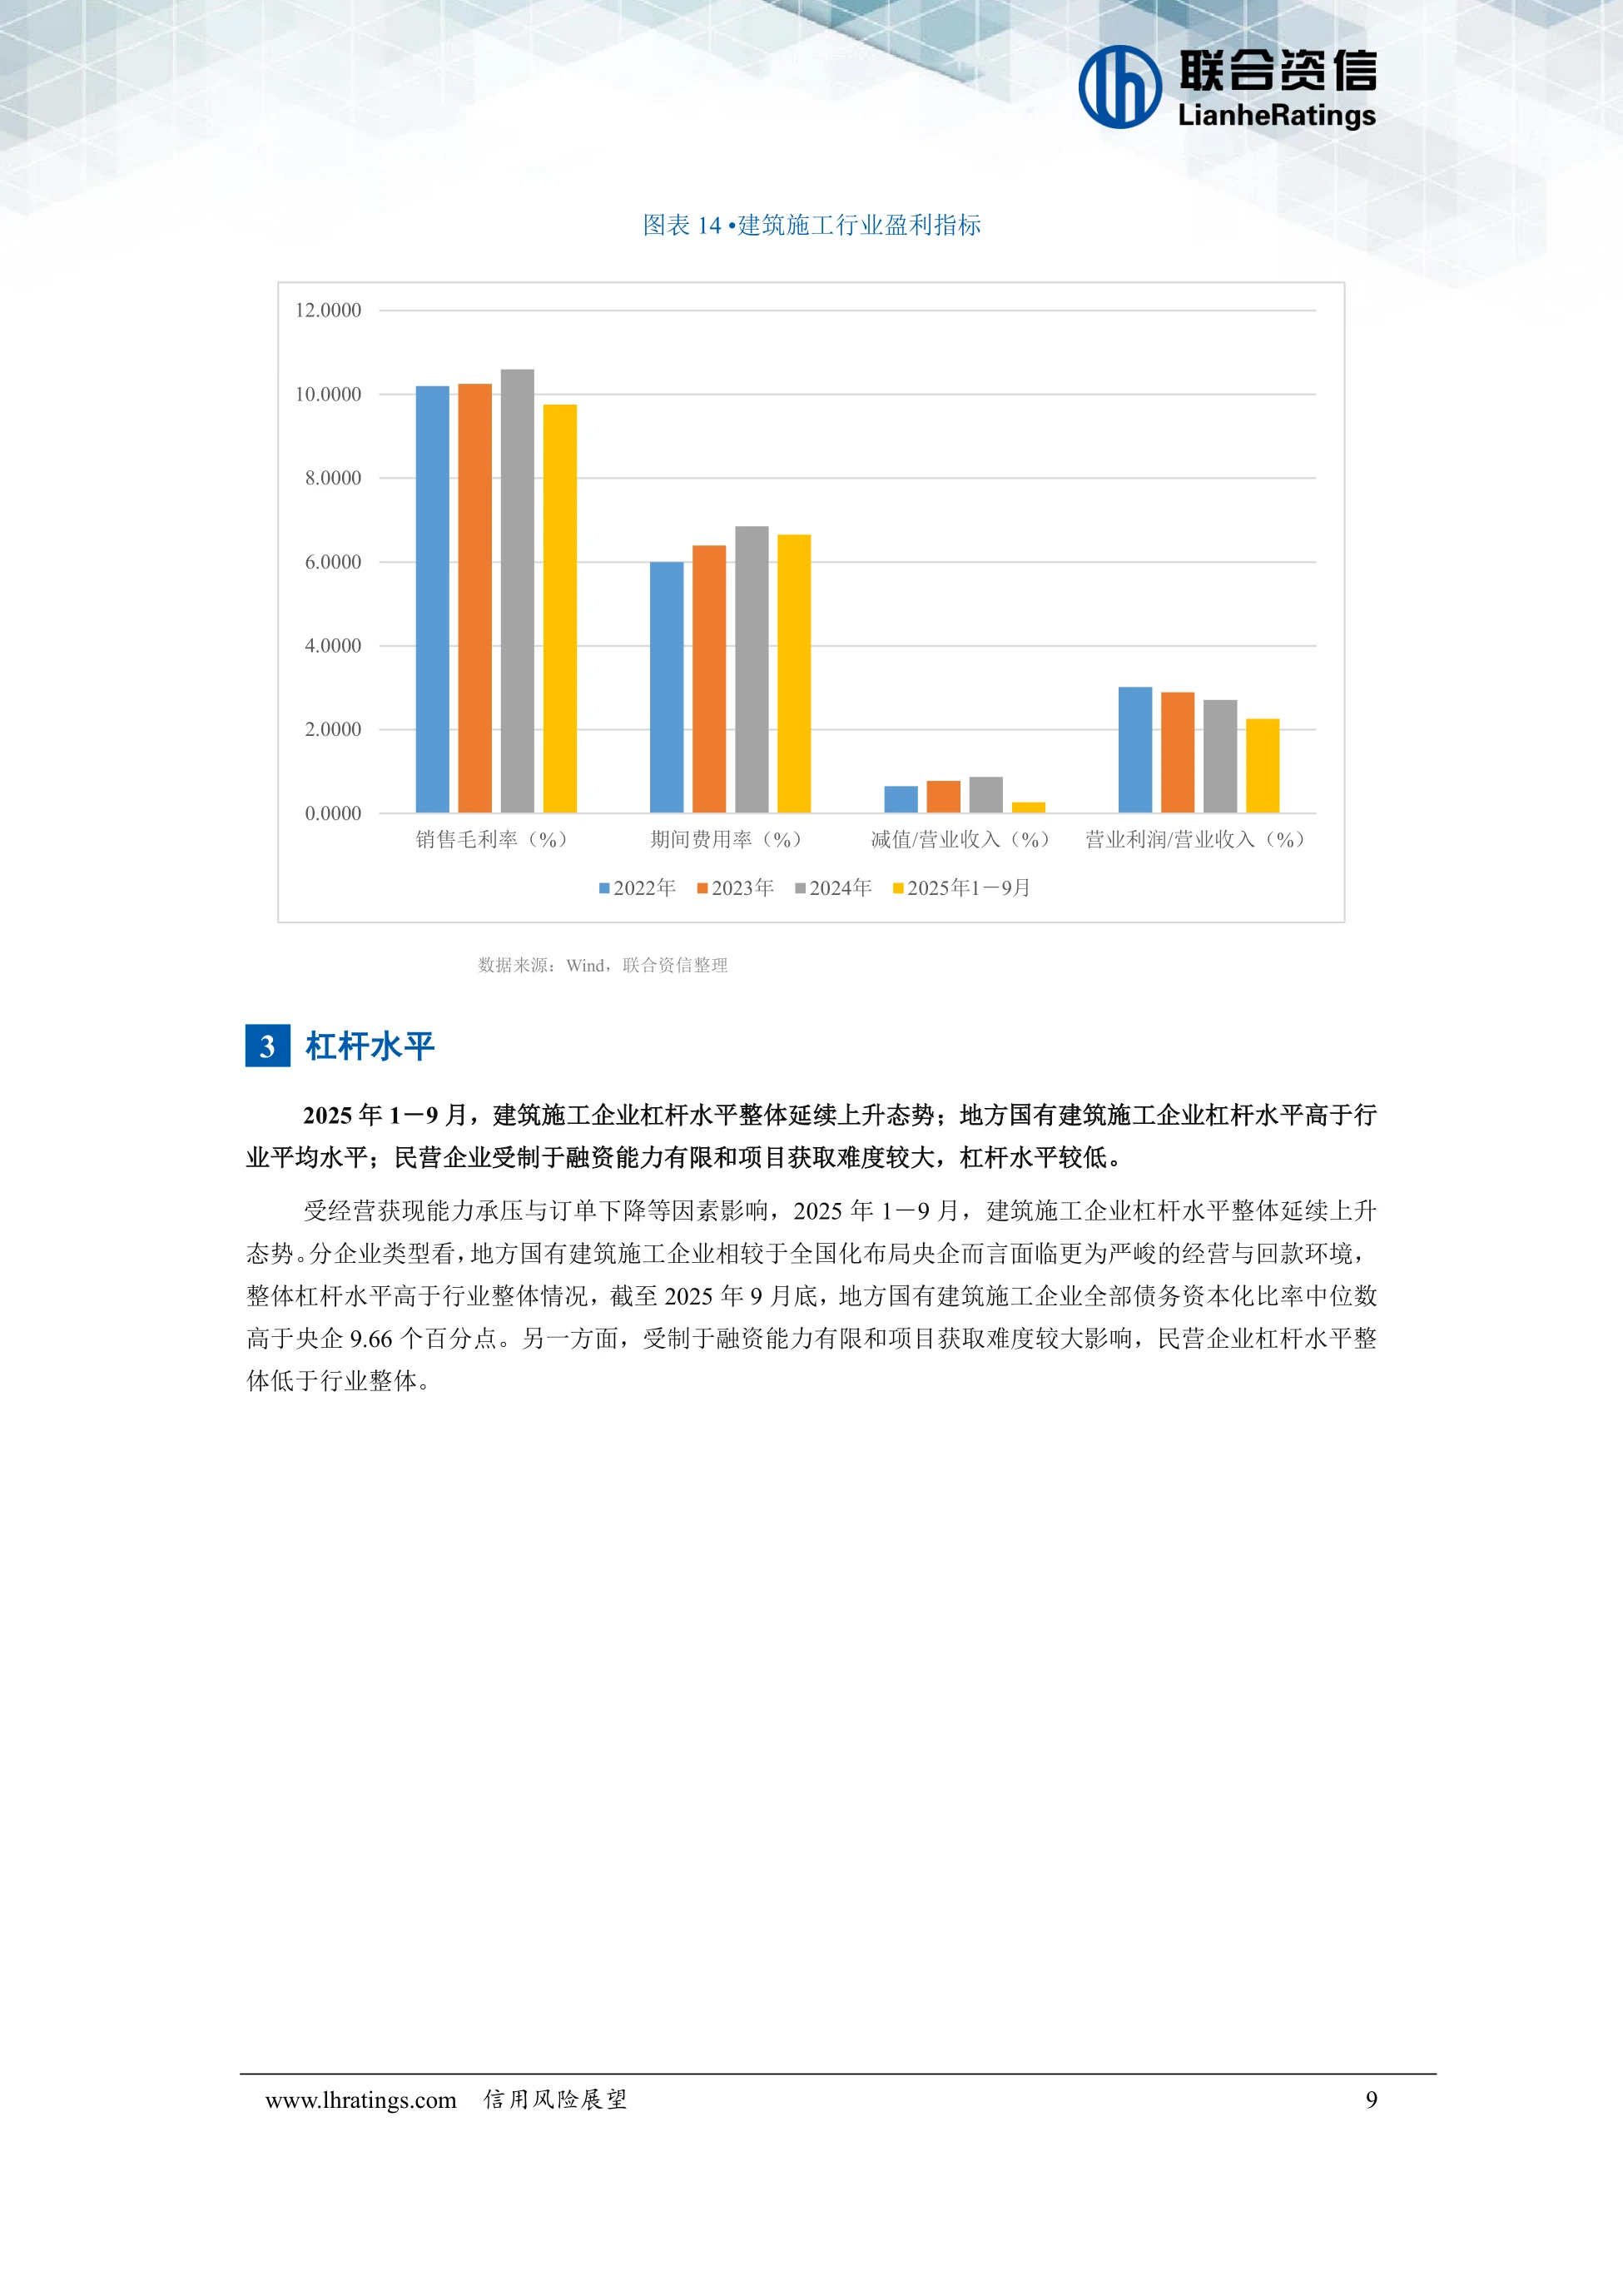
www.lhratings.com 信用风险展望 0 建筑施工行业 2026 年度信用风险展望(2025 年 12 月) 工商评级一部 丨 刘珺轩 赵兮 李旭 建筑施工行业信用风险展望丨 2026 摘要 ◼ 2025 年以来固定资产总投资呈负增长态势,地产投资深度下行拖累房建需求,基建投资转向电力、水利等领域的结构性支撑,制造业高技术、高附加值领域高增形成工业建筑需求亮点,整体建筑行业呈现“总量承压、结构分化”的格局。 ◼ 建筑行业政策受“扩大有效投资+地方化债”影响较大;运行端国内订单降幅收窄、海外承包受益“一带一路”高增,需求不足导致 PMI 阶段性收缩;竞争格局呈现头部央企集聚效应强化、中小民企加速分化特征,行业正从“量的扩张”向“高质量发展”深度转型。 ◼ 2025 年前三季度,样本建筑施工企业收入与利润规模呈现下降态势,行业整体伴随下游投资放缓而呈现收缩态势,特别是地方国有建筑施工企业收入下降速度相对较快,叠加计提减值等因素影响预计全年业绩下降压力大。 ◼ 2025 年前三季度,建筑施工企业杠杆水平整体延续上升态势;地方国有建筑施工企业杠杆水平高于行业平均水平;民营企业受制于融资能力有限和项目获取难度较大,杠杆水平较低。2025 年 1-9 月,建筑施工企业流动比率同比小幅下降,货币资金/短期债务同比小幅回升,现金收入比小幅改善,但整体经营活动现金流仍为净流出状态,流动性仍处于偏紧状态,外部融资压力仍大。 ◼ 目前建筑施工行业债券融资主体以中高信用等级央企和国企为主,整体偿债风险可控,但应关注下游需求疲弱、回款承压以及流动性指标下降等因素对建筑施工企业偿债的影响。 样本建筑施工企业成长性指标 样本建筑施工企业盈利能力指标 样本建筑施工企业杠杆水平情况 样本建筑施工企业现金流变化情况 -20.00%-15.00%-10.00%-5.00%0.00%5.00%10.00%15.00%0.0020000.0040000.0060000.0080000.00100000.00120000.00140000.00160000.00180000.002022年2023年2024年2025年1-9月营业收入营业利润收入增速(%)营业利润增速(%)0.00002.00004.00006.00008.000010.000012.0000销售毛利率(%)期间费用率(%)减值/营业收入(%)营业利润/营业收入(%)2022年2023年2024年2025年1-9月0102030405060708090资产负债率(%)全部债务资本化比率(%)2024年9月底2025年9月底-10,000.0000-8,000.0000-6,000.0000-4,000.0000-2,000.00000.00002,000.00004,000.00006,000.00008,000.000010,000.000012,000.0000经营活动净现金流投资活动净现金流筹资活动净现金流2024年1-9月2025年1-9月公司邮箱:lianhe@lhratings.com 网址:www.lhratings.com 电话:010-85679696 传真:010-85679228 地址:北京市朝阳区建国门外大街 2 号中国人保财险大厦 17 层 www.lhratings.com 信用风险展望 1 一、行业基本面 1 宏观环境 中国固定资产投资增速呈下行态势,基建投资增速回落、地产投资深度下行的格局,对建筑行业的传统业务需求形成显著制约,而制造业投资的高增则为工业建筑等新兴业务带来结构性机遇。 2021 年以来,中国固定资产投资完成额累计增速呈下行态势。投资结构上,各领域分化格局持续且差异加剧。制造业投资表现相对稳健且呈一定复苏态势,2020 年公共卫生事件冲击同比回落后快速反弹,2021年增速跃升至阶段高点,2022―2024 年仍维持中高位增长,成为支撑固定资产投资增长的核心动力,2024年增速已超过 2018 年水平,凸显产业升级和设备更新政策的持续成效。基础设施建设投资呈“先升后降”趋势,2022 年大幅攀升至 9.40%的峰值,此后逐年回落,基建投资的政策刺激效应边际减弱,且从高速增长转向结构性发力。房地产业投资则经历深度调整,2022 年起转入负增长区间,连续三年负增长且跌幅加深,反映出房地产行业仍处于深度调整周期。 图表 1 • 中国固定资产投资年度累计同比增速 数据来源:Wind,联合资信整理 2025 年 1―10 月,全国固定资产投资增速持续承压,对建筑行业需求的收缩效应进一步显现。投资总量上,全国固定资产投资完成额累计同比从上半年的累计同比增长 2.80%逐步...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

查找下载文件的指引

一、电脑端

- Windows 系统:按下键盘快捷键 `Ctrl + J`,即可打开下载列表。  

- Mac 系统:按下键盘快捷键 `⌘ + J`,即可打开下载列表。  

二、手机端

1. 打开手机浏览器,点击浏览器右下角的 “≡”(或“更多”)图标。  

2. 在弹出的菜单中找到并点击 “下载内容”(或类似选项),即可查看已下载的文件。  

提示:不同浏览器界面略有差异,若未找到“下载”入口,可尝试在浏览器设置中搜索“下载”关键词。


2026-联合资信评估_建筑施工行业2026年度信用风险展望(2025年12月)-18页

¥9.9
会员免费
下载本文档
安全支付  |  可重复下载
格式pdf
大小1.44 MB
页数约20页
下载23 次
古玉白 + 关注
实名认证
确认删除?
会员
教程
联系
  • 站长微信
顶部