


亚宠研究院2026宠物行业蓝皮书:3365亿市场进入存量重构,谁在逆势增长
 广告
先把大数字放在前面。亚宠研究院的《2026年中国宠物行业发展报告》预计,2026年宠物消费市场规模将达到3365亿元,年增速4.3%。这个数字本身不算难看,但报告紧跟着补了一句:2023年以来行业增速一直维持在4%-5%区间,低增速已经常态化。
更值得琢磨的是结构。宠物食品占整体市场39%,医疗占26%,用品占25%,服务占10%。而支撑这个盘子的宠物数量,其实已经不太动了——2026年犬猫数量预计从1.88亿只增至1.89亿只,增速只有0.89%。换句话说,宠物行业已经告别"靠养宠数量带动"的阶段,接下来要赚的钱,得从单只宠物的消费深度里挖。
这份报告由apa亚宠会与亚宠研究院出品,共60页,涵盖宠物主画像、犬猫食品与用品、保健品、智能用品、小宠异宠、渠道与品牌格局,以及全球市场和出海路径。下面按大盘怎么换挡、宠物主是谁、食品怎么分化、用品与服务的新增长点、国产替代走到哪一步、以及新市场和出海机会这条线,把关键数据梳理一遍。
一、从"养得多"到"养得深":3365亿的大盘正在换挡
报告对行业阶段的定义很明确:依靠养宠数量引领消费增长已经成为过去式,行业换挡至存量精细化阶段。
数量端的变化是硬的。2026年犬猫数量预计以0.89%的年增长率由1.88亿只增至1.89亿只。其中犬数量0.85亿只,小型犬占比56%、近三年复合增长率1.2%,正是小型犬把犬类增速从负增长拉回了正数;猫数量1.04亿只,依旧占据主导(占55%),但增速已经从2021年的4.5%收敛到2026年的0.8%。连增长最猛的"猫经济"都降到1%以内,说明行业的天花板已经不在数量上了。
但报告同时给出了一个还没被填满的口子:分线级看养宠渗透率,一线城市约35%、新一线31%、二线24%、三线18%、四线及县域仅12%。低线城市的渗透率差着一到两倍,这意味着下沉市场可能孕育下一波增长机会。
另一个结构性变化来自宠物年龄。7岁以上犬猫数量都在上升,因为2016-2019年那波养宠高峰期的宠物正陆续进入老年阶段。这个变化已经率先在食品品类落地:618大促期间,天猫平台老年猫主食罐同比增长300%,老年处方粮、慢病营养补剂涨幅分别超过80%和260%。
把这三条线放在一起,报告的结论就清楚了:大盘增速降下来了,但增量没有消失,只是从"新增养宠人群"转移到了"老龄宠物的细分需求"和"下沉市场"两个方向。
二、宠物主画像变了:Z世代占64.6%,40岁以上占比在抬头
在存量竞争里,谁在花钱比花多少钱更重要。报告的人群数据给了几个明确答案。
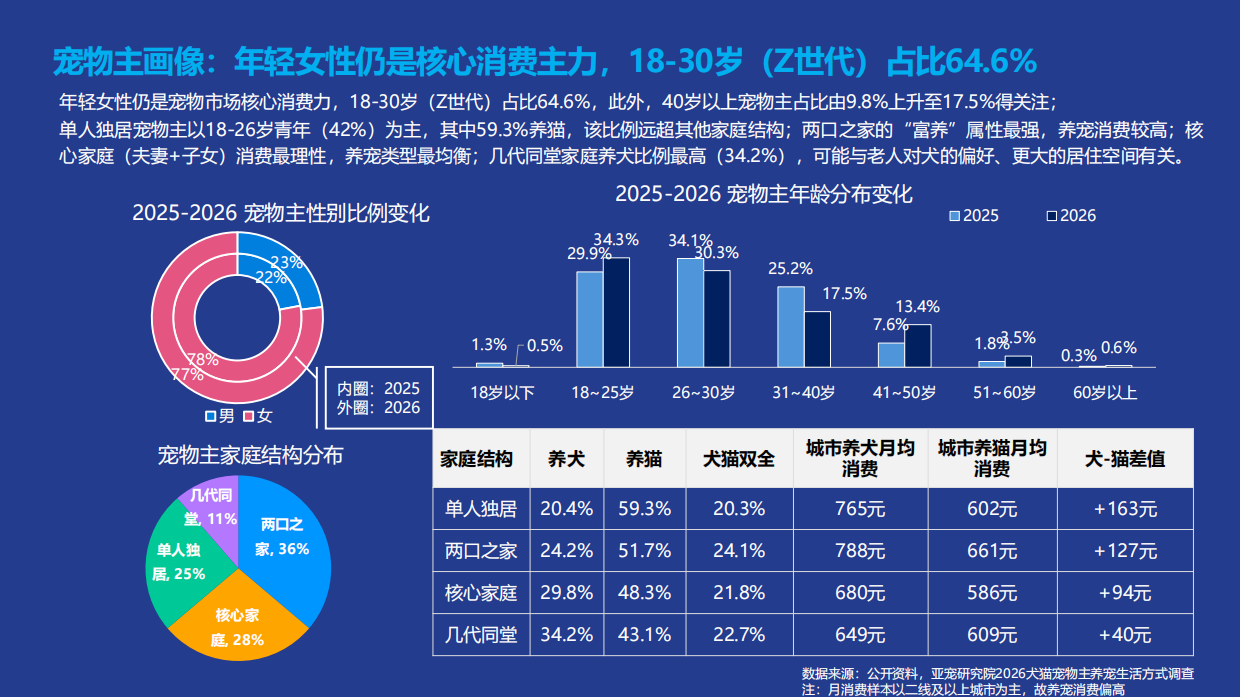
核心消费力依旧是年轻女性。18-30岁的Z世代宠物主占比64.6%,女性占比78%。但同时报告提醒关注另一个趋势:40岁以上宠物主占比已由9.8%上升至17.5%,这部分人群的支付能力和消费稳定性都不弱,只是过往被行业忽略。
家庭结构决定消费性格,报告的数据把这个规律量化了。两口之家占36%,养宠消费最高,"富养"属性最强;核心家庭占28%,消费最理性、养宠类型最均衡;单人独居占25%,其中18-26岁青年占42%,这部分人59.3%选择养猫,比例远超其他家庭结构;几代同堂占11%,养犬比例最高,达34.2%,可能和老人对犬的偏好、以及更大的居住空间有关。
月均消费的差异同样可查。城市养犬月均消费中,两口之家788元、单人独居765元、核心家庭680元、几代同堂649元;养猫月均消费则是两口之家661元、几代同堂609元、单人独居602元、核心家庭586元。犬猫消费差在两口之家最大(+127元),在几代同堂最小(+40元)——养猫的低门槛,正在成为独居人群的第一选择。
报告还把人群拆成了七类,规模最大的三块是:佛系随性党占36.8%,18-31岁为主,养宠1-7年,走"低干预"路线,对智能用品和外出装备兴趣偏低,但认主粮品质;科学养宠族占25.0%,最像研究员,关注专业人士推荐,偏好功能标签与智能养宠;精致美学家占10.5%,收入中高(1万-1.5万元),信任国产精品,对创新包装、酥化粮这类"颜值+小众"品类偏爱明显。
此外还有新晋铲屎官占9.1%,18-26岁为主、养宠不足一年,消费集中在基础品类,尚未建立系统保健意识;以及富养天花板占6.7%,养宠7年以上,最关注抗衰抗氧化、延缓认知退化这类高阶功能诉求。
这七类人群的意义在于:同一款产品,对不同人群的价值主张完全不同。面向佛系随性党讲"省心"比讲"科技感"更有效,面向科学养宠族讲功能标签与数据背书才成立。顺着这个逻辑往下推,《国泰海通2026宠物食品深度报告解读:营养革新开启主粮繁荣期》给了一组可以互相验证的数字。
三、食品仍是第一赛道:膨化粮是基本盘,处方粮和老龄粮在加速
占39%的宠物食品是最大赛道,也是分化最明显的一级。
主粮结构上,全价膨化粮占比76.7%,依然是绝对基本盘,全价烘焙/风干粮占12.2%,全价湿粮/主食罐占5.8%,全价冻干粮占4.1%,全价处方粮占0.9%,全价冷鲜粮占0.3%。份额小的品类,增速反而最凶:处方粮2026上半年同比增速超过40%。换个角度看同一件事,《飞瓜2026抖音宠物生活洞察解读:猫经济领跑活体异宠高增》算的是另一笔账。
新工艺和分阶喂养是两条正在跑出来的线。报告数据显示,鲜蒸工艺粮上半年月均增长17.3%,酥化粮月均增长58.8%;分阶喂养食品月均增长4.3%,其中老龄宠物粮月均增长12.6%,明显高于品类均值。湿粮和猫砂的份额在逐年上升,保健品及药品的复合增长率在犬猫产品里排名第一。
消费者在看什么?报告抓取了电商评价声量,主粮的TOP2诉求是口感味道29.4%、复购推荐20.8%,其次是品质质量7.5%、性价比7.3%、保质期6.9%。这说明主粮的复购首先依赖"宠物爱吃",其次才是主人愿意持续买。适口性不是营销话术,而是主粮生意的第一道门槛——适口不行,后面所有故事都讲不下去。
零食的分化更细。零食罐占34.4%、冻干零食20.5%、肉干/肉条19.0%、猫条15.2%;2026上半年猫零食销售额贡献约65%,零食湿粮包/餐盒同比增长21.2%。真正抢眼的是几个新玩法:零食盲盒月均增速116%、爆珠猫条月均增速21.6%、泌尿呵护功能零食月均增速20.5%。零食正在从"喂食"变成"互动与情绪价值"。
保健品则是"基本盘+高增长细分"的典型结构。通用综合营养膏占比约48%,增速不亮眼但盘子大;细分品类里,乳铁蛋白月均增速28.5%、复合维生素月均增速14.0%,化毛产品、犬猫专属功能性保健品(猫咪泌尿养护、猫洁齿粉,犬类关节养护等)快速增长。报告对保健品消费的评价是,它更依赖"愿意回购、宠物爱吃、效果可见、成分可信"的组合反馈,品牌必须同时建立功效信任和长期使用理由。
四、用品与服务:人宠共居、智能照护,以及门店的"服务变现"
用品赛道呈波动式上升,基本盘由四类构成:如厕用品32%、居家用品23%、出行用品12%、玩具11%。2026上半年如厕用品月均增长6.6%、犬猫美容用品月均增长3.8%,玩具和出行用品的增速在2%以内。
报告把最大的增量押在两个新场景上。第一是"人宠共居":宠物智能喂养/监控/陪伴/如厕用品以58.5%的偏好度位居人宠共居需求第一,其后是人宠共用家具32.8%、宠物友好软装31.2%、搭载宠物模式的家电22.8%。犬猫偏好也有差异,猫主人更偏好人宠共用家具,犬主人在共用清洁用品和情绪价值用品上更积极。
第二是智能用品本身。报告调研了功能需求排序:饮水量/进食量AI监测与投喂、异常行为预警并列第一,均为50.1%,尿液/粪便健康分析37.0%、多宠识别33.2%、多设备联动31.8%。而且犬猫家庭的需求方向不同——养猫家庭盯着"静态指标"(饮水、进食、排泄物分析),养犬家庭更看重"动态行为看护"(异常预警、远程互动、活动量监测)。这个差异直接决定了产品功能该怎么排优先级。
落地案例也开始出现:萌小译推出实时AI宠物翻译器Pettichat,并与Rokid乐奇推出宠物行为翻译AI眼镜;帕奇宠项圈以"孪生AI宠物"实时展示爱宠动态,同时做健康监测、GPS寻宠和线上问诊;快瞳科技的宠物鼻纹身份识别方案,一边协助城市智慧养犬治理,一边赋能喂食器、猫砂盆区分多只宠物做个性化喂养。报告把AI对产业链的改造总结为四个方向:生产端从经验试错走向精准预测,产品端从工具进化为接口,服务端从被动响应变为全周期管理,消费端从健康喂养升级为情绪与诉求感知。
线下门店的数据则回答了"靠什么赚钱"这个问题。近一年营收增长大于5%的宠物门店中,61.3%表示营收增量来自美容洗护,其次是寄养与托管服务(41.9%)、活体交易(38.7%)、商品零售(38.6%)。从业者对未来三年的判断是:51.7%认为"到店+到家"双轨服务会成为重要趋势,41.4%认为价格战趋缓、服务精细化成为方向。也就是说,门店的出路不在低价,而在把服务做细、把半径做远。
宠物医疗则给出一个警示信号:2026年宠物主携宠前往医院的整体意愿较2025年有所下降,体检、疫苗、驱虫等常规健康管理项目的就诊意愿下降尤为明显。报告归因于三点——消费决策更趋理性、互联网问诊与在线药房分流了非紧急需求、新一代养宠人更习惯线上获取健康信息。这对宠物医院的服务质量、口碑信任和商业模式都提出了新挑战。
五、国产替代走到哪一步:TOP20品牌里12席是国产品牌
品牌格局的变化是这份报告里最有信息量的一段。
报告数据显示,宠物行业TOP20品牌市场占有率由2024年的33.8%上升至36.8%,其中国产品牌数量由9席晋升至12席,市场份额由17.9%升至22.2%。宠物食品TOP20里,皇家以6.4%居首,麦富迪6.3%紧随其后,顽皮2.9%、蓝氏2.1%、伯纳天纯1.9%、鲜朗1.8%、冠能1.8%、弗列加特1.8%依次排列。
从宠物主的品牌选择偏好看,分化很清楚:食品和用品已经是国产品牌的主场,保健品和药品仍待突破。具体比例上,主粮偏向国产的比例达58.32%,零食68.47%,用品73.31%;而保健品偏向国产仅38.84%、药品38.06%,进口偏好反而更高。报告对此的判断是,国产宠物食品正在完成从"配角"到"主场"的质变,但技术壁垒更高的保健品和药品,还是留给了外资品牌更多空间。
渠道结构同步在变。报告预计2026年线上零售渠道占比将升至62%,其中综合电商以约32.4%仍为最大渠道,宠物门店约22.7%,直播/短视频11.4%,社交电商/DTC 11.4%,商超10.2%,宠物医院7.4%,即时零售4.5%。上半年线上主流电商平台累计销售额已突破两百亿元,月均保持在四十亿元以上。
结构性变化在两点:一是直播、短视频正成为最大增量引擎;二是即时零售虽然基数小,但有望以30%以上的增速回应消费者对"确定性生活方式"的需求。报告还提到一个容易被低估的数字:已有约13%的宠物主表示购买新品时会受到AI推荐的影响,算法能结合宠物品种、年龄、健康状况输出定制化建议。这条链路一旦打通内容种草到下单转化,行业营销模式会被重写一遍。
六、新战场:120亿的小宠异宠,和2245亿美元的全球市场
宠物行业也不是只有犬猫。报告单独开辟了小宠异宠板块:2026年小宠零售市场规模预期超过120亿元,年增长率预计超过15%,其中线上规模80亿元以上。
结构上,鸟类占54.2%、哺乳类小宠占35.3%、爬宠/鸣虫类占10.5%。鸟类已经是小宠线上市场最大的细分赛道,其中鹦鹉占宠物鸟饲养品类的80%,且养宠人群热衷多只喂养,虎皮通常是初次养宠首选,牡丹、玄凤较受欢迎。哺乳类小宠以仓鼠、兔为主流,其次是花枝鼠、龙猫;两爬则以守宫/蜥蜴、龟为热门。
消费习惯也很清晰。杂食性小宠(仓鼠、花枝鼠、松鼠)以谷物粮为核心,占71.4%,磨牙零食渗透率高达63.4%;草食性小宠以混合粮(52.9%)和牧草为主,进口晒干提摩西草占45.0%。两爬方面,饲养箱、温控、光照构成三大必需硬件,而出行盒的使用占比由往年的19.7%上涨至26.1%,说明携宠社交和短途外出需求在抬头。三个小宠群体的首要增支方向出奇一致——都是智能用品。
再看全球盘子。报告给出2026年全球宠物产品零售市场规模约2245亿美元,年增速5.4%,未来五年复合增长率相比前五年回落,行业从高速扩张转入稳健增长。其中科技赛道是新引擎:全球宠物科技市场规模达191亿美元,未来十年复合增长率预期12%,AI健康硬件、智能饲养设备是主要方向。
这一点在《数万亿旅游消费大蛋糕怎么分的:Z世代爱小众、中老年爱康养》里有更细的口径拆解,感兴趣可以翻过去看。
重点国家各有节奏:美国约921亿美元、年增速4%,功能粮和保健品因兽医劳动力短缺而持续走高,X世代养宠增长率超过12%;德国约81亿美元、年增速6.4%,家庭宠物渗透率小幅下滑至43%,走的是"少养精养"路线,猫食品29亿美元占38.5%,环保认证是核心准入门槛;日本约60亿美元、年增速2.9%,猫食品24亿美元占40.1%长期领跑,银发养宠与小户型构成两大底色;泰国约24亿美元、年增速12.1%,是亚洲增速最快的市场之一,犬食品占50.2%,猫食品2021-2026年复合增长率达16%。
国内的供给侧同样在扩张。报告记录的数据是:宠物行业融资事件27起,同比增长69%;食品饮料企业以"供应链平移"逻辑密集入场,温氏股份1.47亿元入股青岛双安生物科技,金锣集团启动年产20万吨宠物食品超级工厂;宠物饲料产能年均增速14.5%,2025年产能188.4万吨,消费量约138.1万吨。出口端,上半年宠物食品出口额约57.1亿元,但受关税影响对美出口额同比下降约27%,德国成为宠粮第一大出口目的地国,占比约17%。
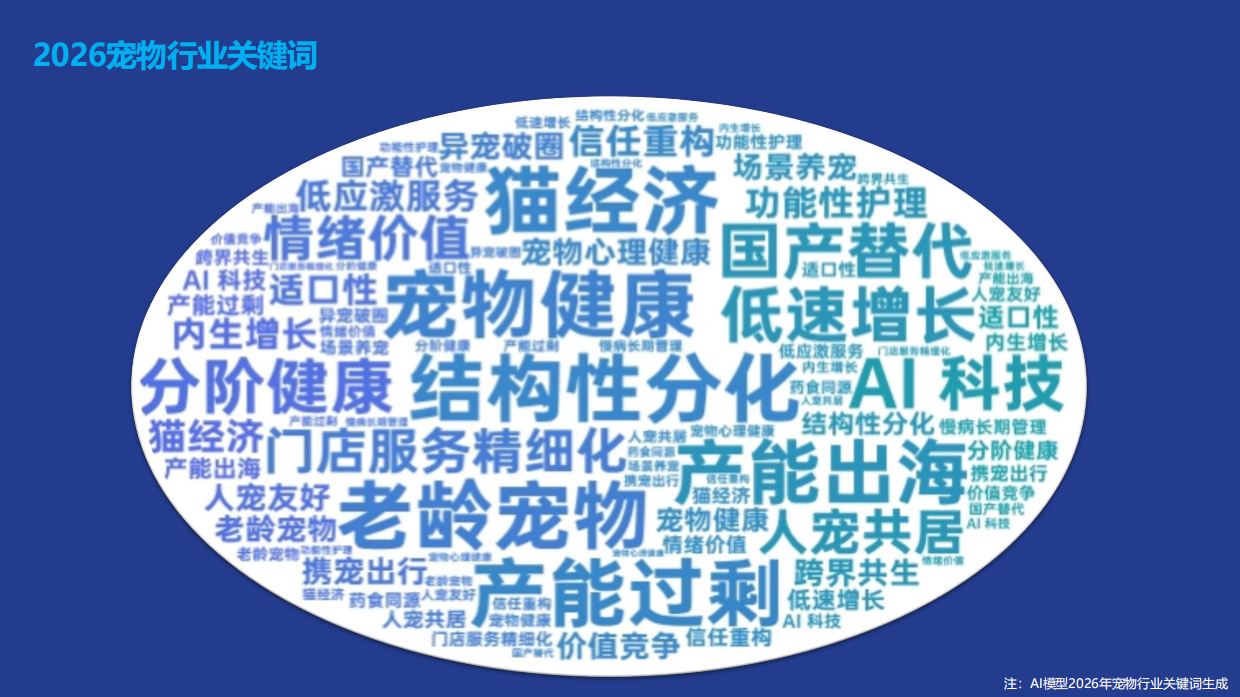
报告对2026年的趋势总结也落在这四条线上:供给端产能过剩叠加流量内卷、增收不增利常态化;研发端AI加速技术迭代、头部企业加码高技术壁垒业态;市场端线上占比持续走高、内容电商与即时零售驱动渠道迭代;需求端增长动力转向单客价值深挖,老龄宠物、处方粮、保健品、智能用品、小宠异宠是明确的增长机会。
想继续跟踪宠物消费、品牌营销与行业研究方向的资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做行业研究和选题备查。
七、常见问题解答(FAQ)
1. 这份《2026年中国宠物行业发展报告》是谁发布的,数据口径是什么?
报告由apa亚宠会与亚宠研究院出品,全名为《宠物行业蓝皮书-2026年中国宠物行业发展报告》,共60页。报告说明这是2026简版蓝皮书,数据做了脱敏处理,完整纸质版更翔实。数据来源包括Euromonitor International、炼丹炉大数据、Global Market Insights、Morgan Stanley等第三方机构,以及亚宠研究院自有的犬猫宠物主养宠生活方式调查和小宠养宠人群系列调查(N=2839)。需要留意的口径是:零售市场规模统计不含活体、医疗、服务等相关消费,以主流B端渠道为主;小宠市场规模仅含鸟类、哺乳类小宠、爬宠/鸣虫,不含水族;月均消费样本以二线及以上城市为主,因此养宠消费读数偏高。
2. 2026年宠物行业到底还有没有增长空间?
有,但不是普涨。大盘层面,2026年宠物消费市场规模预计达3365亿元、年增速4.3%,2023年以来增速维持在4%-5%,属于低增速常态化。数量层面,犬猫总数预计从1.88亿只增至1.89亿只,增速仅0.89%,其中猫1.04亿只占55%但增速已从4.5%收敛至0.8%,靠养宠数量带动消费的时代结束。真正的增量集中在三个方向:一是老龄宠物带来的细分需求,7岁以上犬猫数量持续上升,618期间天猫老年猫主食罐同比增长300%、老年处方粮和慢病营养补剂涨幅超80%和260%;二是下沉市场,四线及县域养宠渗透率仅12%,对比一线城市35%仍有空间;三是结构升级,小宠异宠市场2026年预期超120亿元、年增长率超15%。
3. 报告里哪些细分品类增速明显高于行业平均?
报告列出的高增速品类集中在几处。主粮里,处方粮2026上半年同比增速超过40%,鲜蒸工艺粮月均增长17.3%,酥化粮月均增长58.8%,老龄宠物粮月均增长12.6%。零食里,零食盲盒月均增速116%,爆珠猫条月均增速21.6%,泌尿呵护功能零食月均增速20.5%,零食湿粮包/餐盒同比增长21.2%。保健品里,乳铁蛋白月均增速28.5%,复合维生素月均增速14.0%。用品里,如厕用品月均增长6.6%、美容用品月均增长3.8%。渠道端,即时零售有望以30%以上增速增长。整体看,越靠近"功能化、分阶化、场景化"的品类,增速越明显。
4. 国产品牌现在是什么水平?
已进入主场,但存在明显的品类边界。宠物行业TOP20品牌市场占有率由2024年33.8%升至36.8%,其中国产品牌从9席增至12席,市场份额由17.9%升至22.2%。宠物食品TOP20中,皇家(法国)6.4%、麦富迪(中国)6.3%位居前二,顽皮、蓝氏、伯纳天纯、鲜朗、弗列加特等国产新锐均进入榜单。宠物主的品牌选择偏好显示,主粮偏向国产58.32%、零食68.47%、用品73.31%,国产已成主场;但保健品(偏向国产38.84%)和药品(38.06%)仍由进口品牌占优。这说明国产品牌在供应链和性价比上已经建立优势,在技术壁垒更高的保健与医疗品类还有空间。
5. 做宠物相关生意,最该关注哪几个信号?
报告提供了四个可跟踪的坐标。第一是人口结构:18-30岁Z世代宠物主占64.6%,女性占78%,但40岁以上占比已从9.8%升至17.5%,两端人群的诉求不同。第二是养宠阶段:佛系随性党占36.8%、科学养宠族占25.0%、精致美学家占10.5%、新晋铲屎官占9.1%,同一款产品对不同人群要讲不同价值主张。第三是渠道位移:线上占比将升至62%,综合电商32.4%仍最大,但直播短视频是最大增量引擎,即时零售有30%以上增速潜力,且约13%的宠物主购买新品已受AI推荐影响。第四是门店逻辑:61.3%的高增长门店营收增量来自美容洗护,51.7%的从业者看好"到店+到家"双轨服务,服务精细化(41.4%)被排在价格战之前。把这四个信号连起来看,宠物行业未来的竞争重心是单客价值和服务差异化,而不是单纯的价格与流量。
延伸阅读:同一话题的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《抖音电商2026宠物新品趋势白皮书解读:猫主粮三线升级狂奔》——切口是猫主粮三线升级狂奔
《中百协2025-2026百货零售业报告解读》——讲的是存量调改与结构升级
《36氪2026商业航天报告:2.83万亿迈向规模化》——落点在2.83万亿迈向规模化
《宠物行业报告:200亿线上盘的高增长概念》——报告显示,2026年上半年宠物/宠物食品及用品线上累计销售额突破两百亿元,月均规模保持在四十亿元以上
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






