鸣谢与预售
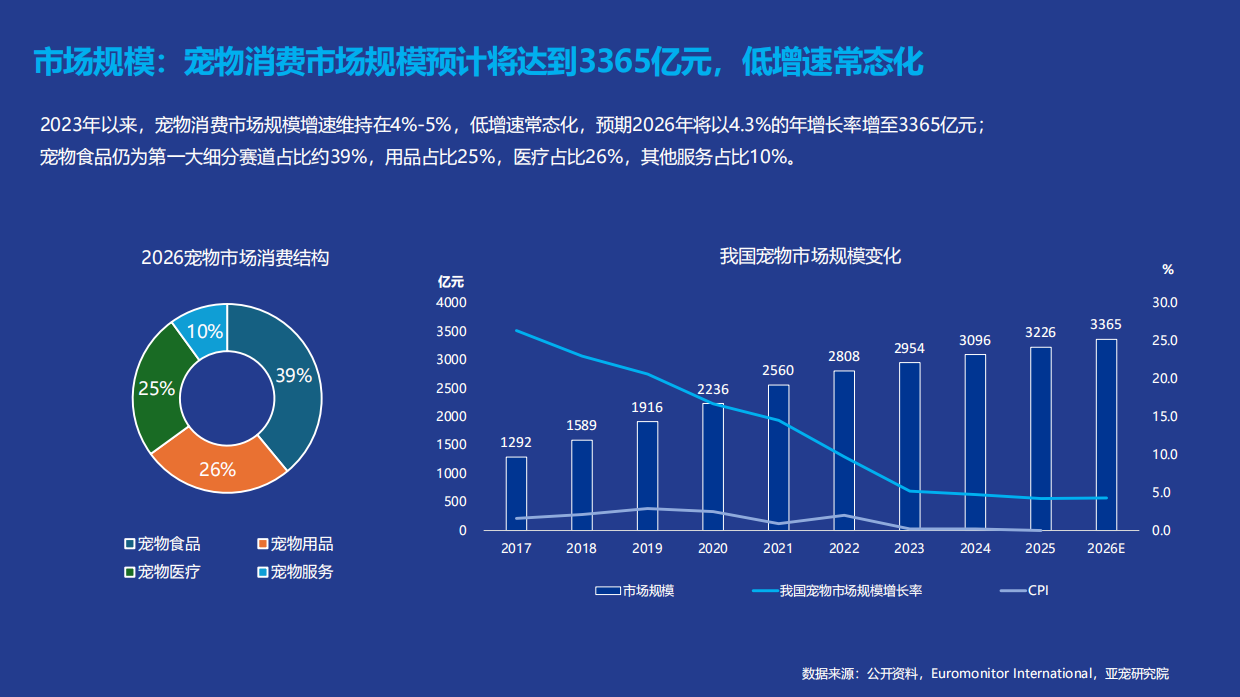
39%26%25%10%2026宠物市场消费结构宠物食品宠物用品宠物医疗宠物服务1292 1589 1916 2236 2560 2808 2954 3096 3226 3365 0.05.010.015.020.025.030.0050010001500200025003000350040002017201820192020202120222023202420252026E我国宠物市场规模变化市场规模我国宠物市场规模增长率市场规模:宠物消费市场规模预计将达到3365亿元,低增速常态化2023年以来,宠物消费市场规模增速维持在4%-5%,低增速常态化,预期2026年将以4.3%的年增长率增至3365亿元;宠物食品仍为第一大细分赛道占比约39%,用品占比25%,医疗占比26%,其他服务占比10%。数据来源:公开资料, ,亚宠研究院亿元%
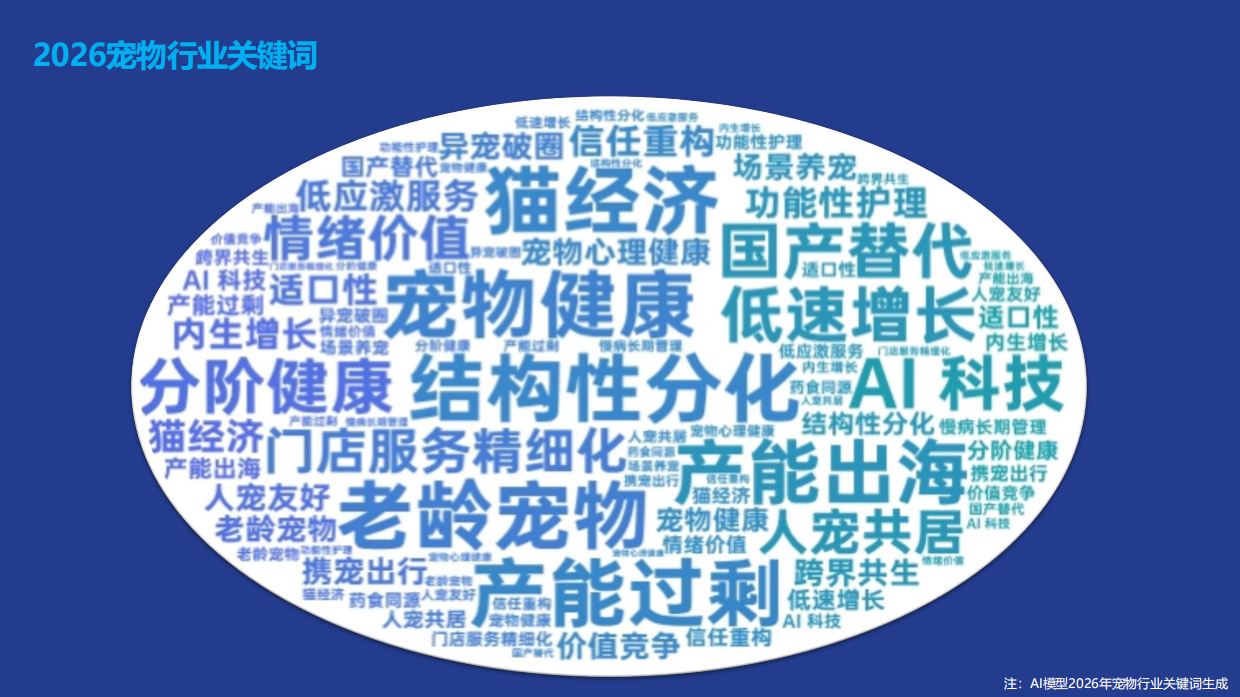
2026宠物行业关键词注:AI模型2026年宠物行业关键词生成
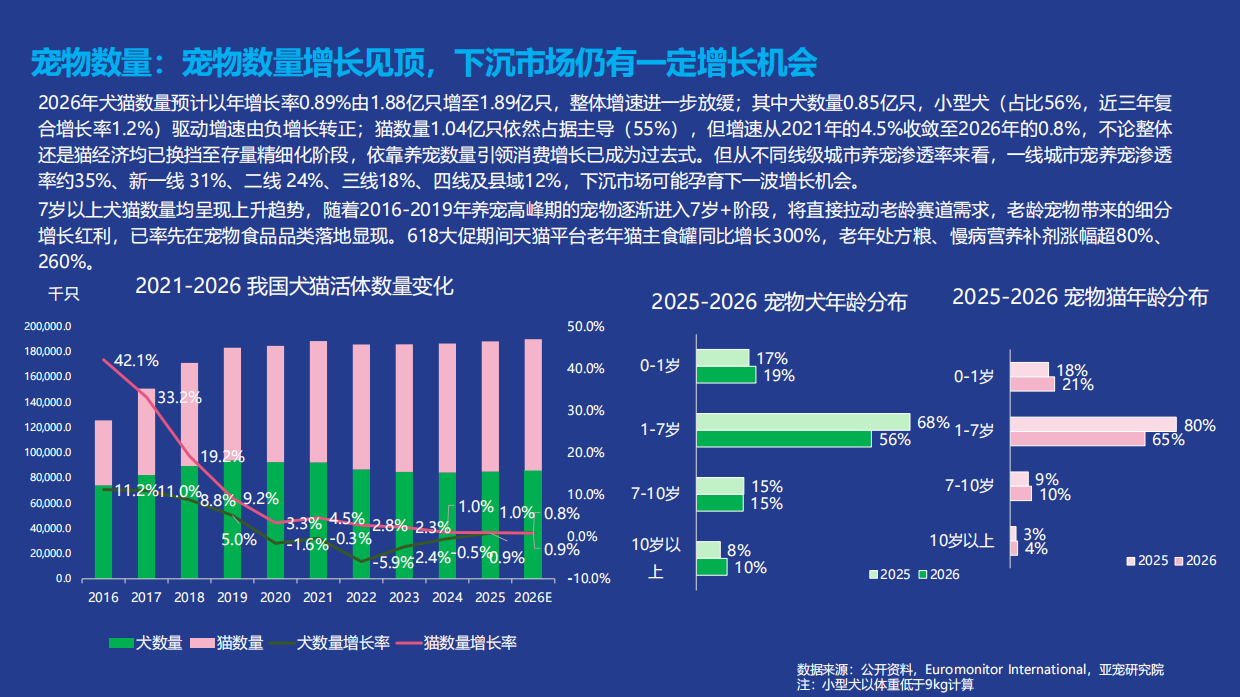
11.2%11.0%8.8%5.0%-1.6%-0.3%-5.9%-2.4%-0.5%0.9%0.9%42.1%33.2%19.2%9.2%3.3% 4.5% 2.8% 2.3%1.0% 1.0% 0.8%-10.0%0.0%10.0%20.0%30.0%40.0%50.0%0.020,000.040,000.060,000.080,000.0100,000.0120,000.0140,000.0160,000.0180,000.0200,000.02016201720182019202020212022202320242025 2026E2021-2026 我国犬猫活体数量变化犬数量猫数量犬数量增长率猫数量增长率千只宠物数量:宠物数量增长见顶,下沉市场仍有一定增长机会17%68%15%8%19%56%15%10%0-1岁1-7岁7-10岁10岁以上2025-2026 宠物犬年龄分布2025202618%80%9%3%21%65%10%4%0-1岁1-7岁7-10岁10岁以上2025-2026 宠物猫年龄分布202520262026年犬猫数量预计以年增长率0.89%由1.88亿只增至1.89亿只,整体增速进一步放缓;其中犬数量0.85亿只,小型犬(占比56%,近三年复合增长率1.2%)驱动增速由负增长转正;猫数量1.04亿只依然占据主导(55%),但增速从2021年的4.5%收敛至2026年的0.8%,不论整体还是猫经济均已换挡至存量精细化阶段,依靠养宠数量引领消费增长已成为过去式。但从不同线级城市养宠渗透率来看,一线城市宠养宠渗透率约35%、新一线 31%、二线 24%、三线18%、四线及县域12%,下沉市场可能孕育下一波增长机会。7岁以上犬猫数量均呈现上升趋势,随着2016-2019年养宠高峰期的宠物逐渐进入7岁+阶段,将直接拉动老龄赛道需求,老龄宠物带来的细分增长红利,已率先在宠物食品品类落地显现。618大促期间天猫平台老年猫主食罐同比增长300%,老年处方粮、慢病营养补剂涨幅超80%、260%。数据来源:公开资料, ,亚宠研究院注:小型犬以体重低于9kg计算
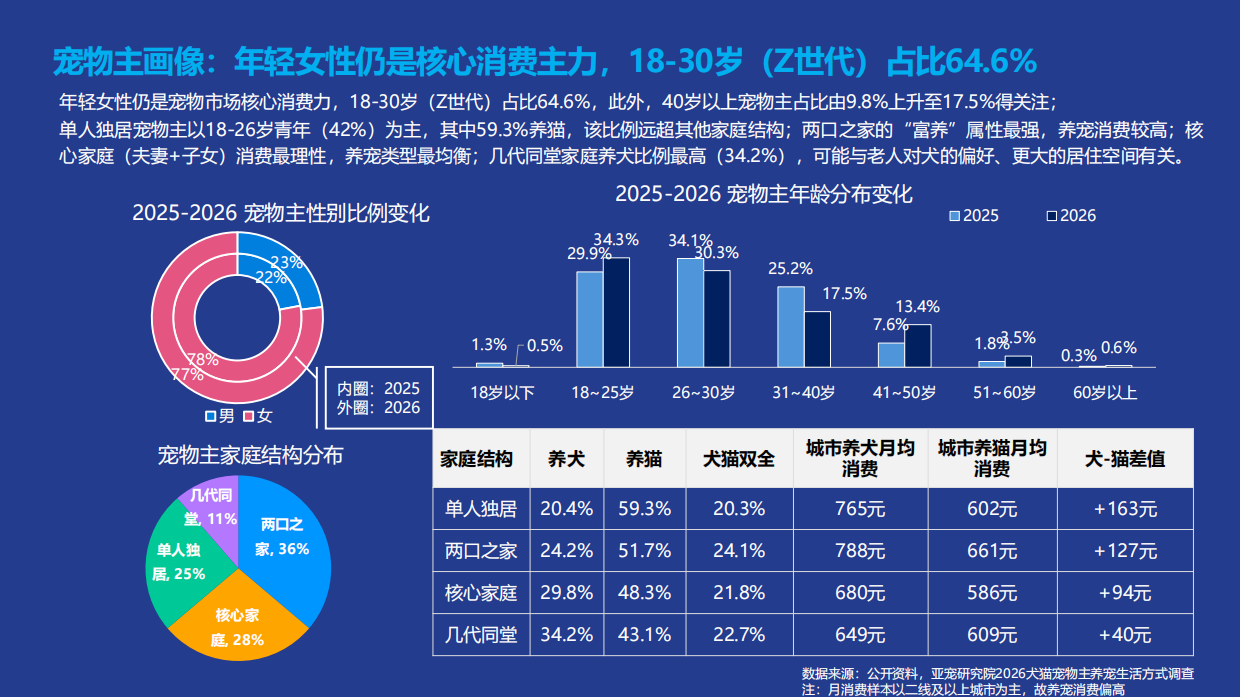
年轻女性仍是宠物市场核心消费力,18-30岁(Z世代)占比64.6%,此外,40岁以上宠物主占比由9.8%上升至17.5%得关注;单人独居宠物主以18-26岁青年(42%)为主,其中59.3%养猫,该比例远超其他家庭结构;两口之家的“富养”属性最强,养宠消费较高;核心家庭(夫妻+子女)消费最理性,养宠类型最均衡;几代同堂家庭养犬比例最高(34.2%),可能与老人对犬的偏好、更大的居住空间有关。1.3%29.9%34.1%25.2%7.6%1.8%0.3%0.5%34.3%30.3%17.5%13.4%3.5%0.6%18岁以下18~25岁26~30岁31~40岁41~50岁51~60岁60岁以上2025-2026 宠物主年龄分布变化2025202622%78%23%77%2025-2026 宠物主性别比例变化男女两口之家, 36%核心家庭, 28%单人独居, 25%几代同堂, 11%宠物主家庭结构分布宠物主画像:年轻女性仍是核心消费主力,18-30岁(Z世代)占比64.6%家庭结构养犬养猫犬猫双全城市养犬月均消费城市养猫月均消费犬-猫差值单人独居20.4%59.3%20.3%765元602元+163元两口之家24.2%51.7%24.1%788元661元+127元核心家庭29.8%48.3%21.8%680元586元+94元几代同堂34.2%43.1%22.7%649元609元+40元数据来源:公开资料,亚宠研究院2026犬猫宠物主养宠生活方式调查注:月消费样本以二线及以上城市为主,故养宠消费偏高内圈:2025外圈:2026
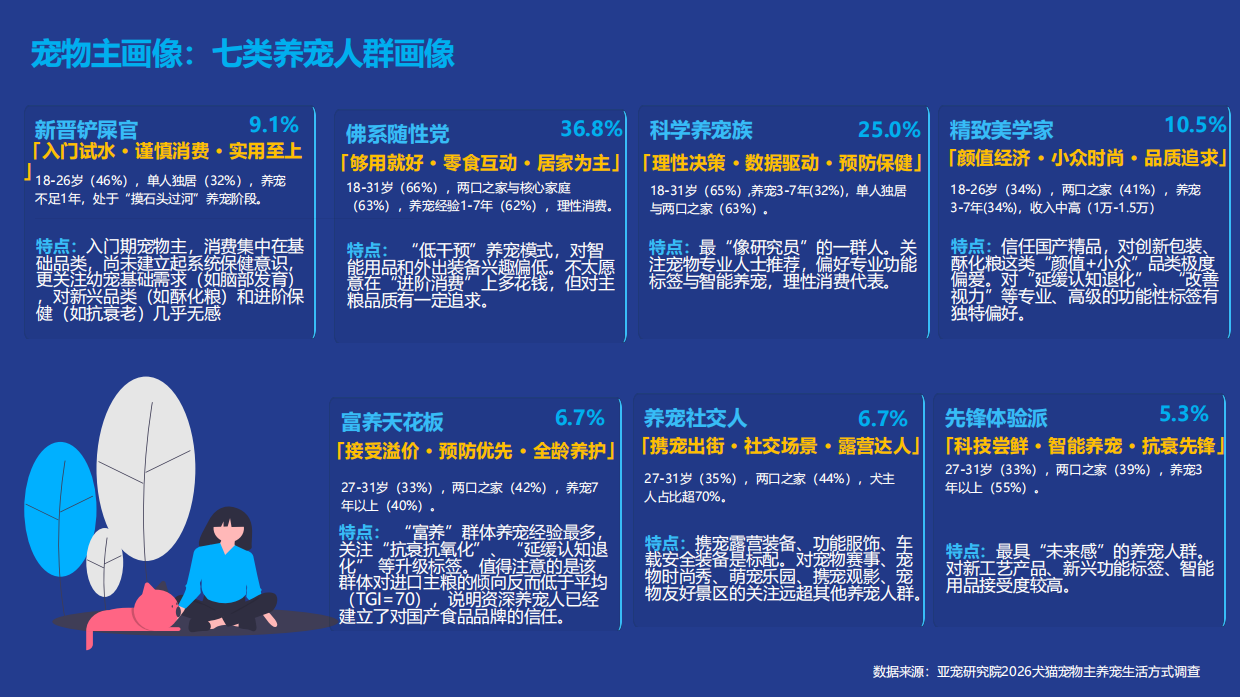
宠物主画像:七类养宠人群画像新晋铲屎官9.1%「入门试水 · 谨慎消费 · 实用至上」18-26岁(46%),单人独居(32%),养宠不足1年,处于“摸石头过河”养宠阶段。特点:入门期宠物主,消费集中在基础品类,尚未建立起系统保健意识,更关注幼宠基础需求(如脑部发育),对新兴品类(如酥化粮)和进阶保健(如抗衰老)几乎无感佛系随性党36.8%18-31岁(66%),两口之家与...