


RICS绿色不动产手册:绿色溢价从5%到11.4%的财务回报
 广告
《从可持续发展表现到资产价值提升:绿色不动产的财务回报路径》行业案例研究手册(征求意见稿)由RICS(英国皇家特许测量师学会)出品,2026年适逢RICS《红皮书》50周年。
报告回答的是一个行业里被反复追问却很少被量化的问题:市场关注重点正从"是否开展ESG工作",转向"可持续发展表现能否转化为可识别、可衡量的财务价值"。
报告给出的分析框架很清晰——从收入端、成本端、估值端、融资端四条路径,分析可持续发展表现与不动产财务回报之间的价值传导关系。案例覆盖集团型不动产资管平台,以及生命科学产业园、数据中心、物流园区、消费基础设施REIT和核心城市商办综合体等不同业态。
报告最值得记住的一句结论是:绿色资产价值具有明显的多路径和差异化特征,更适合从全生命周期和风险调整后回报的角度进行综合识别,而非简单对应单一、固定的"绿色溢价"——这句话直接否定了市场上流行的"绿色=涨X%"式简化叙事。
一、四条价值传导路径:成本端最实,估值端最难
报告的核心贡献之一,是把"ESG如何影响价值"拆成了四条可分别验证的路径,并对每条路径的可量化程度给出了明确定性。
成本端——报告认为这是案例中最可量化、最可验证的绿色价值,因为节能率、节水率、减碳强度、补贴金额等均有明确数值。能效提升、绿电应用、雨水回收、废弃物资源化、智慧运维等举措可有效降低能源与水资源消耗,并在案例中已实现量化节约;存量改造项目的"补贴+节能"可显著摊薄资本支出(CAPEX)。
顺着这个逻辑往下推,《IBM报告:37%企业AI达标,21%回报流失》给了一组可以互相验证的数字。
融资端——报告指出这是案例中最接近"固定收益"的绿色价值路径,主要通过可持续发展挂钩贷款(SLL)、绿色债券和利率节约实现。
收入端——其价值更多体现为出租率提升、续约率提高、空置期缩短等"波动收益",以绿色认证和ESG评级为例,影响可体现在为"出租率/续约/租户质量"提供项目品质和价值的支撑。
估值端——这是四条路径中最难的一条。报告明确点出实操挑战:国内缺乏统一溢价参数、交易证据不足,优质租户基础与成熟绿色运营体系理论上对应更低风险调整折现率与更优资本化率,但是否产生"绿色溢价"及如何整合进估价模型,仍需结合现金流、租约结构、可比交易综合判断。"成本端和融资端能算清楚,估值端还得靠判断"——这条分野,是这份手册最实用的实践指引。
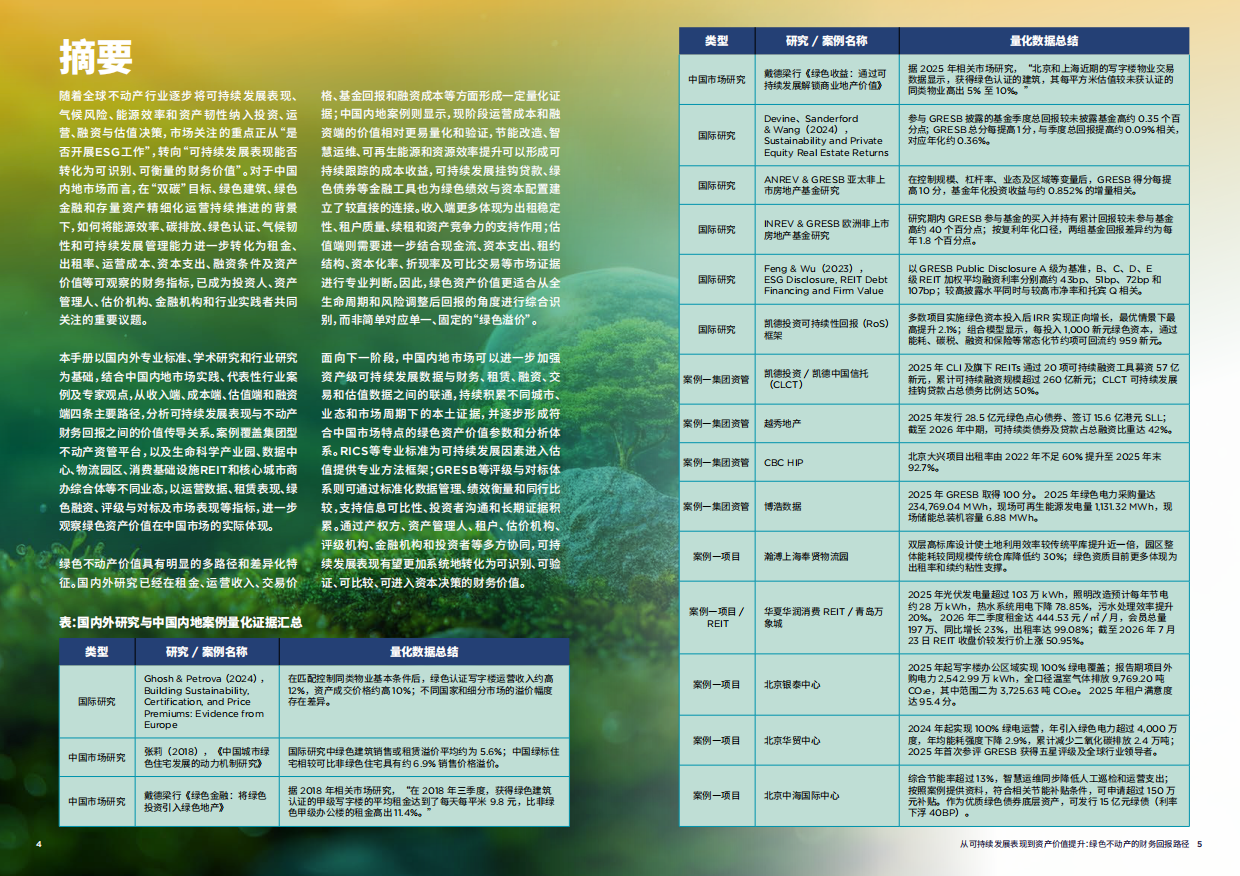
二、国际证据:收入高12%、价格高10%、融资利率差107个基点
报告第二章系统梳理了国际研究的量化证据,这部分数据密度很高,且大多来自同行评议研究或行业协会报告。
资产层面,Ghosh & Petrova(2024)基于欧洲办公物业的研究发现:在匹配控制同类物业基本条件后,绿色认证写字楼运营收入约高12%,资产成交价格约高10%,报告同时指出不同国家和细分市场的溢价幅度存在差异。张莉(2018)的研究综合了38项国际研究,发现国际研究中绿色建筑销售或租赁溢价平均约为5.6%。
基金与资本市场层面的证据更为丰富。Devine、Sanderford & Wang(2024)研究发现,参与GRESB披露的基金季度总回报较未披露基金高约0.35个百分点;GRESB总分每提高1分,与季度总回报提高约0.09%相关,对应年化约0.36%。ANREV & GRESB的亚太非上市房地产基金研究显示,在控制规模、杠杆率、业态及区域等变量后,GRESB得分每提高10分,基金年化投资收益与约0.852%的增量相关。
INREV & GRESB的欧洲研究给出了更长期的结果:在研究期内,GRESB参与基金的买入并持有累计回报较未参与基金高约40个百分点;按复利年化口径,两组基金回报差异约为每年1.8个百分点。
而融资成本方面的证据最为锐利。Feng & Wu(2023)研究发现,以GRESB Public Disclosure A级为基准,B、C、D、E级REIT的加权平均融资利率分别高约43bp、51bp、72bp和107bp;较高披露水平同时与较高市净率和托宾Q相关。这组数据清晰地建立了一条从信息披露水平到融资成本的量化阶梯。从A级到E级,107个基点的融资成本差额,比任何ESG宣传都更能说服财务负责人。
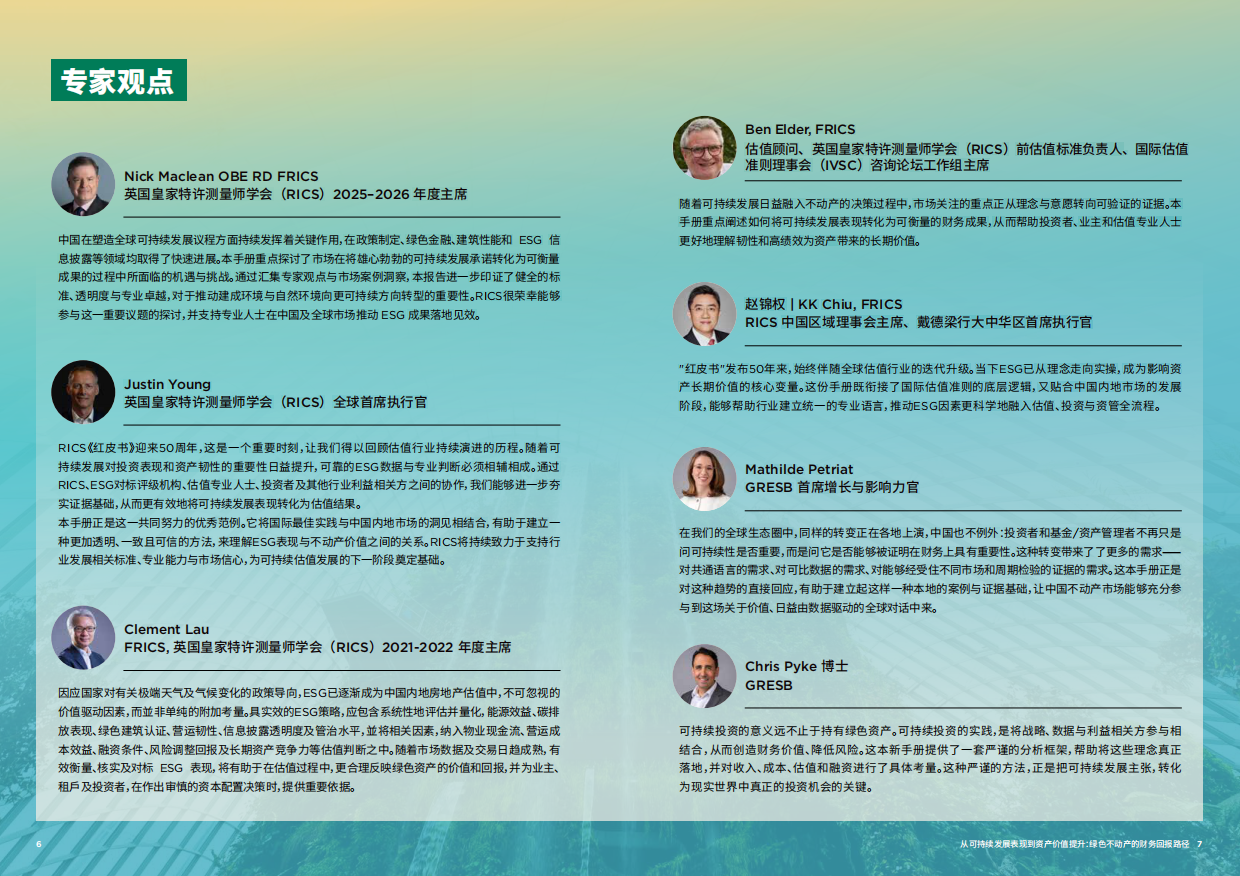
三、中国证据:绿标住宅6.9%溢价与京沪5%-10%估值差
报告同样梳理了中国内地市场的量化证据,这部分对国内从业者参考价值更直接。
住宅领域,张莉(2018)《中国城市绿色住宅发展的动力机制研究》发现:中国绿标住宅相较可比非绿色住宅具有约6.9%的销售价格溢价,高于国际研究平均约5.6%的水平。
写字楼领域有两组数据。戴德梁行《绿色金融:将绿色投资引入绿色地产》引用的2018年三季度市场研究显示:获得绿色建筑认证的甲级写字楼平均租金达到每天每平米9.8元,比非绿色甲级办公楼的租金高出11.4%。
更具时效性的是戴德梁行《绿色收益:通过可持续发展解锁商业地产价值》中的数据:据2025年相关市场研究,北京和上海近期的写字楼物业交易数据显示,获得绿色认证的建筑,其每平方米估值较未获认证的同类物业高出5%至10%。
报告也在框架层面说明了中国内地市场的现实需求:在"双碳"目标、绿色建筑、绿色金融和存量资产精细化运营持续推进的背景下,如何将能源效率、碳排放、绿色认证、气候韧性和可持续发展管理能力进一步转化为租金、出租率、运营成本、资本支出、融资条件及资产价值等可观察的财务指标,已成为投资人、资产管理人、估价机构、金融机构和行业实践者共同关注的议题。同时报告提到一个重要的制度背景:国际评估准则已融入可持续发展因素,RICS等专业标准为可持续发展因素进入估值提供了专业方法框架。6.9%的住宅溢价与11.4%的写字楼租金差放在一起看,中国市场其实并不缺证据,缺的是把这些证据标准化接入估价模型的方法。
我们在整理《国金证券创新药深度报告:全球BD创2842亿美元新高》时也碰到过类似的分歧,那里的结论可以拿来对照。
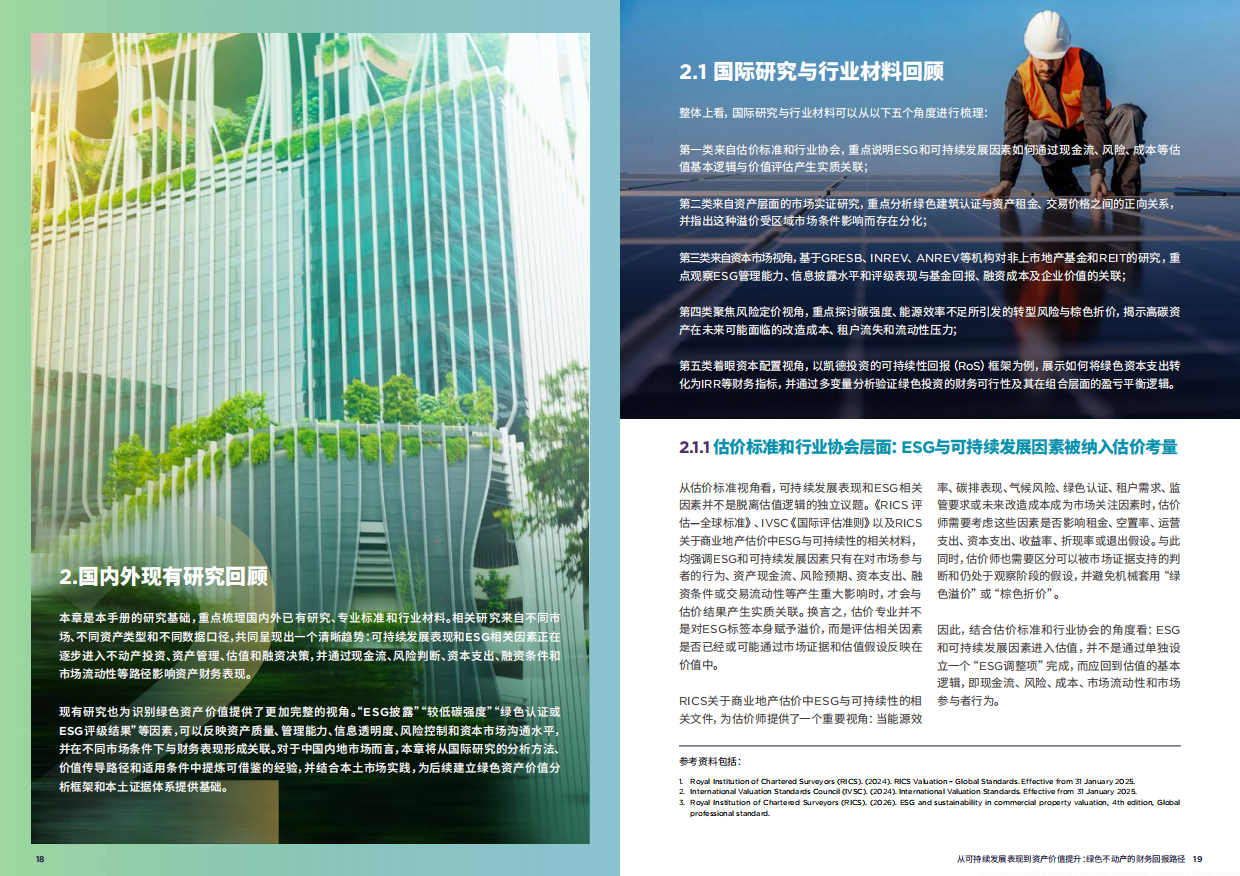
四、集团型案例:凯德RoS框架每千新元回流959新元
报告第三章的案例部分是整份手册最有分量的内容,覆盖集团型不动产资管主体与单体存量资产项目两类。先看集团型案例。
凯德投资提出了"可持续性回报(RoS)框架",这是全篇最具方法论价值的案例。该框架覆盖澳大利亚、印度、日本和新加坡6处办公及商务园区资产,结论是:多数项目实施绿色资本投入后IRR实现正向增长,最优情景下最高提升2.1%;更关键的是组合模型显示,每投入1,000新元绿色资本,通过能耗、碳税、融资和保险等常态化节约项可回流约959新元。这个"959/1000"的回收率,等于把绿色投入从"成本项"重新定义成了"高回收率投资"。凯德中国信托(CLCT)的数据同样扎实:中国资产碳排放强度较2019年下降44.7%,绿色认证物业占比提升至70%,凯德新加坡和中国市场绿色租约覆盖率达82%;2025年CLI及旗下REITs通过20项可持续融资工具募资57亿新元,累计可持续融资规模超过260亿新元,CLCT可持续发展挂钩贷款占总债务比例达50%。
越秀地产走的是"开发-运营-金融"全链条路径:2025年全部新建项目100%达到绿色建筑标准,装配式建造项目占比达83.9%;2025年发行28.5亿元绿色点心债券、签订15.6亿港元SLL;截至2026年中期,可持续类债券及贷款占总融资比重达42%。
康桥医疗健康产业设施平台(CBC HIP)展示了生命科学不动产的全周期ESG治理成效:2025年温室气体排放强度同比下降约49%、范围三租户侧用电排放强度下降约59%、用水强度下降约37%、废弃物产生强度下降约47%;北京大兴项目出租率由2022年不足60%提升至2025年末92.7%。
博浩数据则聚焦数据中心绿色运营与成本端路径:2025年GRESB取得满分100分;绿色电力采购量达234,769.04 MWh,现场可再生能源发电量1,131.32 MWh,现场储能总装机容量6.88 MWh。"每投1000新元回流959新元"——这个数字值得所有对绿色投入犹豫的资管方反复看一遍。
五、项目级案例:奉贤物流园能耗降30%、万象城租金444.53元
单体存量资产项目的案例,更贴近一线运营者的日常场景。
瀚溥上海奉贤物流园的价值路径很有代表性:双层高标库设计使土地利用效率较传统平库提升近一倍,园区整体能耗较同规模传统仓库降低约30%;报告特别指出,该项目"绿色资质目前更多体现为出租率和续约粘性支撑"——这个表述印证了前文"收入端体现为稳定性"的判断。
华夏华润消费REIT / 青岛万象城的运营数据最为具体:2025年光伏发电量超过103万kWh,照明改造预计每年节电约28万kWh,热水系统用电下降78.85%,污水处理效率提升20%。市场表现上,2026年二季度租金达444.53元/㎡/月,会员总量197万、同比增长23%,出租率达99.08%;截至2026年7月23日,REIT收盘价较发行价上涨50.95%。
北京银泰中心聚焦高端商办综合体的绿色健康运营:2025年起写字楼办公区域实现100%绿电覆盖;报告期项目外购电力2,542.99万kWh,全口径温室气体排放9,769.20吨CO2e,其中范围二为3,725.63吨CO2e;2025年租户满意度达95.4分。
这一点在《国海2026 AIDC液冷深度报告解读》里有更细的口径拆解,感兴趣可以翻过去看。
北京华贸中心展示了超大型商办综合体的体系化运营:2024年起实现100%绿电运营,年引入绿色电力超过4,000万度,年均能耗强度下降2.9%,累计减少二氧化碳排放2.4万吨;2025年首次参评GRESB即获得五星评级及全球行业领导者。
北京中海国际中心则是最直接体现"补贴+节能"摊薄CAPEX逻辑的案例:综合节能率超过13%,智慧运维同步降低人工巡检和运营支出;按案例提供资料,符合相关节能补贴条件,可申请超过150万元补贴;作为优质绿色债券底层资产,可发行15亿元绿债(利率下浮40BP)。150万元补贴加40BP利率下浮——这个案例把"绿色改造怎么算回本"这道题,算得比任何一本ESG教材都清楚。
六、六条结论:数据、标准与多方协同如何推动绿色入表
报告第四章给出六条结论,构成了对中国内地持有型不动产市场的完整建议框架。
结论一,绿色溢价呈现差异化特征,量化证据持续积累。报告指出,综合研究与案例可以看到,绿色资产价值正在形成从运营绩效到财务表现的多路径量化基础,其具体表现受市场环境、资产类型、业态特征、认证体系、运营模式和观察周期等因素影响。
结论二,以风险调整收益视角理解ESG价值。报告强调,绿色资产价值更适合从全生命周期和风险调整后回报的角度进行综合识别,而非简单对应单一、固定的"绿色溢价"。
结论三,数据管理、信息披露与对标是绿色价值量化的基础。报告认为,GRESB等评级与对标体系可通过标准化数据管理、绩效衡量和同行比较,支持信息可比性、投资者沟通和长期证据积累。
换个角度看同一件事,《问可汇《2026机器人电机行业深度分析报告》:人形机器人》算的是另一笔账。
结论四,结合国际框架与本土数据构建绿色资产价值参数。报告建议持续积累不同城市、业态和市场周期下的本土证据,逐步形成符合中国市场特点的绿色资产价值参数和分析体系。
结论五,多方协同推动绿色价值进入资本决策。报告提出,通过产权方、资产管理人、租户、估价机构、评级机构、金融机构和投资者等多方协同,可持续发展表现有望更加系统地转化为可识别、可验证、可比较、可进入资本决策的财务价值。
结论六,研究边界与后续方向。报告说明本手册为征求意见稿,并提出了下一步研究的方向。
在方法论上,报告说明其结合了国际研究与行业材料、中国内地市场研究与观察、中国内地行业案例三个层次,并依托RICS《红皮书》50周年的专业标准积累。想看更多ESG、绿色金融与不动产投资方向的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做资产管理研究与ESG尽调时备查。
七、常见问题解答(FAQ)
1. 这份手册是谁发布的,研究框架是什么?
手册全名为《从可持续发展表现到资产价值提升:绿色不动产的财务回报路径》行业案例研究手册(征求意见稿),由RICS(英国皇家特许测量师学会)出品,适逢RICS《红皮书》50周年。研究框架围绕一个核心问题展开:市场关注重点正从"是否开展ESG工作"转向"可持续发展表现能否转化为可识别、可衡量的财务价值"。报告从收入端、成本端、估值端、融资端四条主要路径分析价值传导关系,结构上分为前言、国内外现有研究回顾、中国内地行业案例、结论四章。案例覆盖集团型不动产资管平台(凯德投资、越秀地产、康桥医疗健康产业设施平台、博浩数据)以及单体存量资产项目(瀚溥上海奉贤物流园、华夏华润消费REIT/青岛万象城、北京银泰中心、北京华贸中心、北京中海国际中心)等不同业态。
2. 绿色认证到底能带来多少溢价?
报告汇总的量化证据显示,溢价存在但幅度差异明显。资产层面:Ghosh & Petrova(2024)基于欧洲办公物业的研究发现,在匹配控制同类物业基本条件后,绿色认证写字楼运营收入约高12%,资产成交价格约高10%。中国住宅市场:张莉(2018)研究发现中国绿标住宅相较可比非绿色住宅具有约6.9%的销售价格溢价,而38项国际研究的平均溢价约为5.6%。中国市场写字楼:戴德梁行数据显示,2018年第三季度绿色认证上海甲级写字楼平均租金约为每日每平方米9.8元,较非绿色甲级写字楼高11.4%;2025年相关交易观察显示,北京和上海获得绿色认证的建筑单位面积估值较未认证同类物业高约5%至10%。报告强调,溢价幅度受市场环境、资产类型、业态特征、认证体系和观察周期等因素影响。
3. 四条价值传导路径中,哪一条最容易量化?
报告给出了明确排序。成本端是案例中最可量化、最可验证的绿色价值,因为节能率、节水率、减碳强度、补贴金额等均有明确数值;存量改造项目的"补贴+节能"可显著摊薄资本支出。融资端是案例中最接近"固定收益"的绿色价值路径,主要通过可持续发展挂钩贷款(SLL)、绿色债券和利率节约实现。收入端的价值更多体现为出租率提升、续约率提高、空置期缩短等"波动收益"。而估值端难度最大——报告明确指出,虽然众多案例均揭示高绩效的ESG表现利好估值,但对估价师而言仍存在国内缺乏统一溢价参数、交易证据不足等实操挑战,需结合项目基本面审慎判断。
4. 凯德投资的"可持续性回报(RoS)框架"讲了什么?
这是报告中方法论价值最高的案例。该框架覆盖澳大利亚、印度、日本和新加坡6处办公及商务园区资产,核心结论有两个:一是多数项目实施绿色资本投入后IRR实现正向增长,最优情景下最高提升2.1%;二是组合模型显示,每投入1,000新元绿色资本,通过能耗、碳税、融资和保险等常态化节约项可回流约959新元。这个接近96%的回收率,把绿色投入从"成本项"重新定义成了高回收率投资。配套数据方面,凯德中国信托(CLCT)中国资产碳排放强度较2019年下降44.7%,绿色认证物业占比提升至70%,凯德新加坡和中国市场绿色租约覆盖率达82%;2025年CLI及旗下REITs通过20项可持续融资工具募资57亿新元,累计可持续融资规模超过260亿新元,CLCT可持续发展挂钩贷款占总债务比例达50%。
5. ESG披露水平与融资成本的关系有多直接?
报告引用的Feng & Wu(2023)研究给出了清晰的量化阶梯:以GRESB Public Disclosure A级为基准,B、C、D、E级REIT的加权平均融资利率分别高约43bp、51bp、72bp和107bp;较高披露水平同时与较高市净率和托宾Q相关。这意味着从最高的A级到最低的E级,融资成本差额可达107个基点。此外,Devine、Sanderford & Wang(2024)研究发现参与GRESB披露的基金季度总回报较未披露基金高约0.35个百分点,GRESB总分每提高1分与季度总回报提高约0.09%相关(对应年化约0.36%);ANREV & GRESB亚太研究显示GRESB得分每提高10分,基金年化投资收益与约0.852%的增量相关;INREV & GRESB欧洲研究显示,GRESB参与基金的买入并持有累计回报较未参与基金高约40个百分点,年化差异约1.8个百分点。
6. 中国内地的项目案例有哪些具体成效?
报告收录的案例量化成效包括:瀚溥上海奉贤物流园双层高标库设计使土地利用效率较传统平库提升近一倍,园区整体能耗较同规模传统仓库降低约30%,绿色资质更多体现为出租率和续约粘性支撑;华夏华润消费REIT/青岛万象城2025年光伏发电量超过103万kWh,照明改造预计每年节电约28万kWh,热水系统用电下降78.85%,污水处理效率提升20%,2026年二季度租金达444.53元/㎡/月,会员总量197万、同比增长23%,出租率达99.08%,截至2026年7月23日REIT收盘价较发行价上涨50.95%;北京银泰中心2025年起写字楼办公区域实现100%绿电覆盖,租户满意度达95.4分;北京华贸中心2024年起实现100%绿电运营,年引入绿色电力超过4,000万度,年均能耗强度下降2.9%,累计减少二氧化碳排放2.4万吨,2025年首次参评GRESB获得五星评级及全球行业领导者;北京中海国际中心综合节能率超过13%,可申请超过150万元节能补贴,作为优质绿色债券底层资产可发行15亿元绿债(利率下浮40BP)。
延伸阅读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《月狐Q2报告:即时零售同比大增112.3%》——讲的是即时零售同比大增112.3%
《国泰海通多肽CDMO报告:GLP-1药物浪潮驱动产能扩建,》——讲的是GLP-1药物浪潮驱动产能扩建
《新茶饮案例集拆解:奈雪、星巴克、喜茶5个真实动作看行业风向》——新茶饮这个赛道,最近几年从拼规模、拼爆款,走到了一个新阶段—
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







