舟谱2026调味品线下洞察:快消下滑3%下的渠道分化
 广告
《2026调味品线下市场数据洞察白皮书》由舟谱数据出品,2026年6月发布。这份白皮书的基础是平台数据——服务经销商遍布31省300市,40,000+活跃经销商客户,700万+终端覆盖,4,500亿元年GMV,覆盖3.3万家主流品牌的250万+商品SKU进店数据。
报告开篇给出一组对照鲜明的数字:2026年1至5月,快消品线下流通GMV同比下滑3.0%,大部分品类都由1至3月的同比增长转为1至5月的同比下滑;而调味品虽然增速放缓,但仍具增长韧性,是少数仍在增长区间的品类之一。
但报告并没有把"坚韧"讲成好消息。逐月数据揭示了一条清晰的滑坡曲线:受益于春节错期影响,调味品GMV在2月实现26%的同比增长,但报告用了一句很克制的评价——"仅为昙花一现"。此后3月起转为同比下滑且降幅持续加速,由3月的2%扩大至5月的9%。"2月涨26%"和"5月跌9%"这两端放在一起看,才是这份报告真正想传递的信息量。
一、大盘:快消下滑3%,调味品是少数仍在增长区间的品类
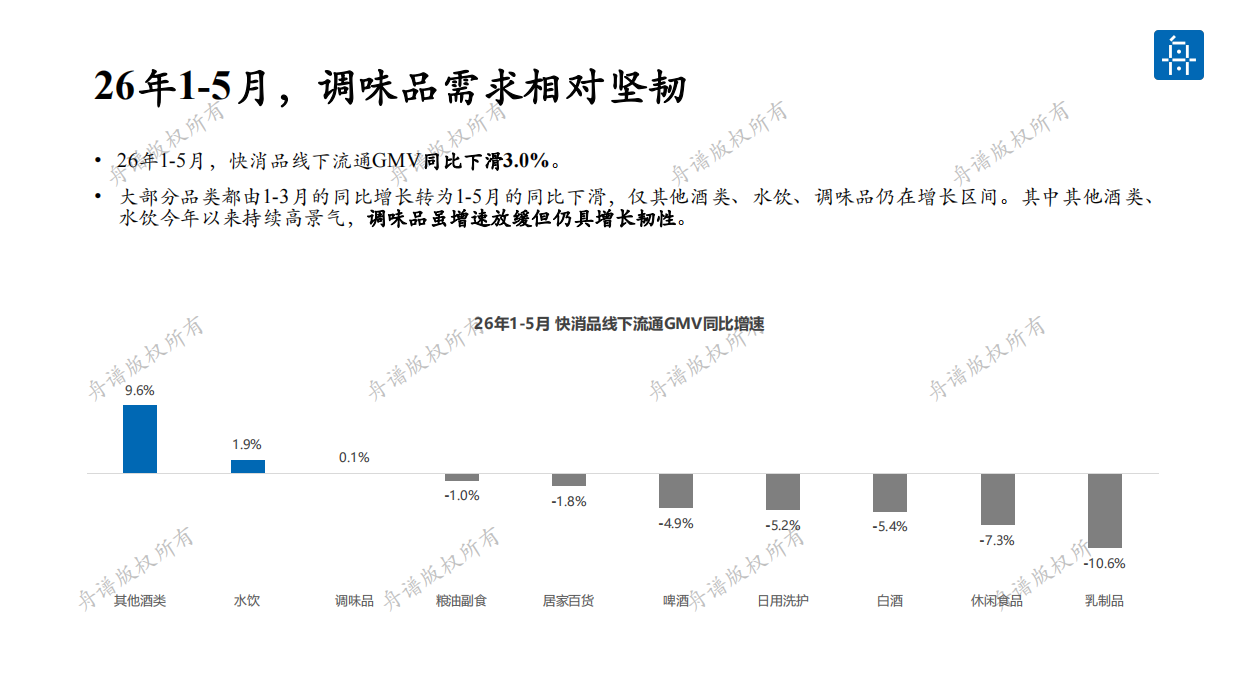
报告先给出整体盘面。2026年1至5月,快消品线下流通GMV同比下滑3.0%,且呈现出一个普遍特征:大部分品类都由1至3月的同比增长转为1至5月的同比下滑。
在这样的大盘下,仅其他酒类、水饮、调味品三个品类仍在增长区间。报告对各品类的增速排序给出了完整榜单:其他酒类增长9.6%、水饮增长1.9%、调味品增长0.1%,其后依次是粮油副食下降1.0%、居家百货下降1.8%、啤酒下降4.9%、日用洗护下降5.2%、白酒下降5.4%、休闲食品下降7.3%、乳制品下降10.6%。
报告对这一格局的解读是:其他酒类、水饮今年以来持续高景气,而调味品虽增速放缓但仍具增长韧性。不过需要注意的是,调味品的0.1%几乎就是贴着零轴——"持平"这个描述比"增长"更准确。在十个快消品类里排第三,但增速只有0.1%,说明调味品的"坚韧"更多是抗跌,而不是扩张。
二、节奏:2月春节冲高26%,3月起降幅扩至9%
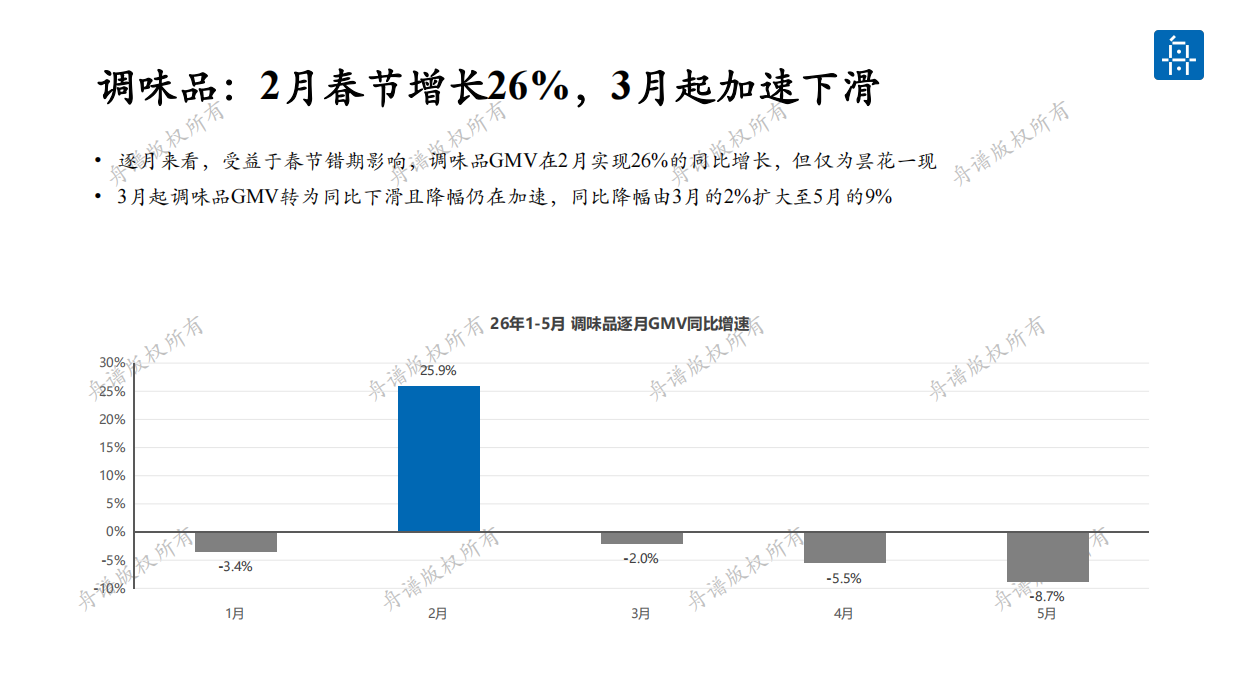
这一节是全篇最关键的时间序列分析。报告指出,逐月来看,受益于春节错期影响,调味品GMV在2月实现26%的同比增长,但"仅为昙花一现"。
完整月度数据是:1月下降3.4%,2月增长25.9%,3月下降2.0%,4月下降5.5%,5月下降8.7%。也就是说,3月起调味品GMV转为同比下滑,且降幅仍在加速,同比降幅由3月的2%扩大至5月的9%。
这条曲线的解释力在于它排除了一种误读。如果只看1至5月的累计"-基本持平",很容易得出"调味品需求稳定"的结论;但拆到月度数,会发现累计持平实际上是2月春节脉冲与3至5月连续下滑相互抵消的结果。报告在渠道分析中也呼应了这一点——传统渠道和现代渠道受春节错期影响显著,2月同比增幅均大于20%,此后在3月起各渠道均持续下滑。累计数掩盖了趋势,月度数才看得出方向——这是这份白皮书在方法论上最有价值的提醒。
三、渠道分化:餐饮涨2.4%,现代渠道跌12.7%
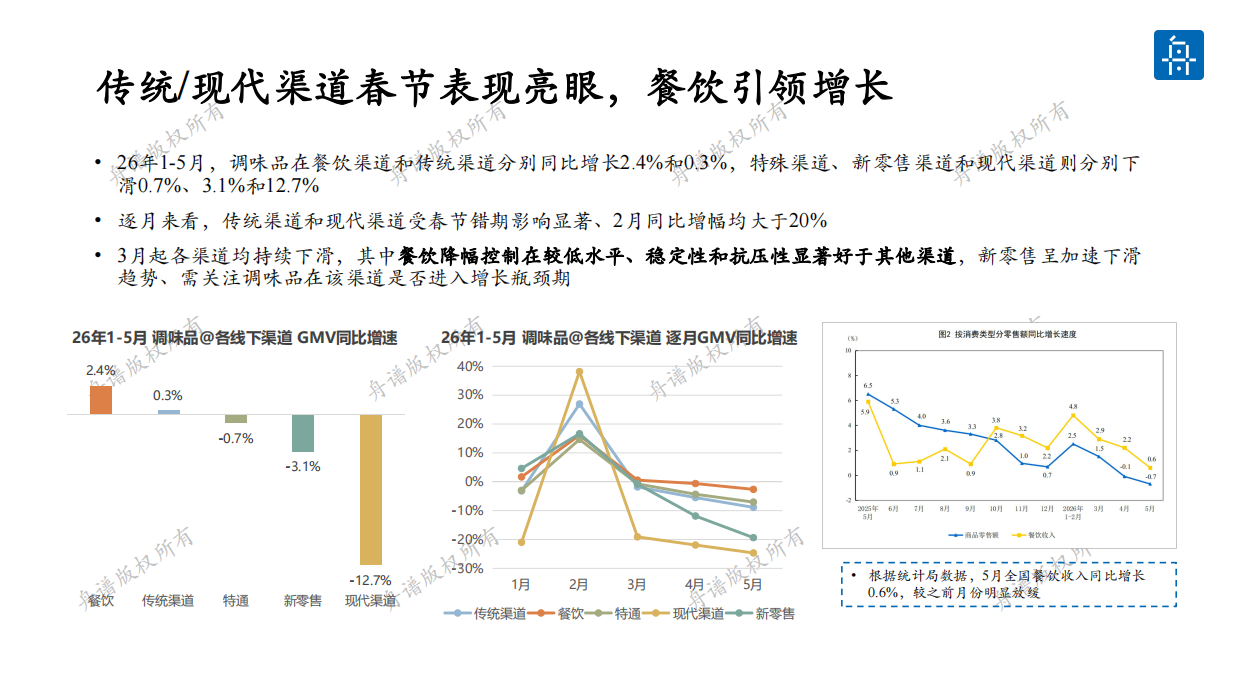
报告把调味品的线下渠道分为五类:餐饮、传统渠道、特殊渠道、新零售、现代渠道。1至5月的增速分化非常剧烈。
完整数据是:餐饮渠道同比增长2.4%,传统渠道增长0.3%,特殊渠道下降0.7%,新零售渠道下降3.1%,现代渠道下降12.7%。报告特别指出,3月起各渠道均持续下滑,其中餐饮降幅控制在较低水平、稳定性和抗压性显著好于其他渠道,而新零售呈加速下滑趋势,需关注调味品在该渠道是否进入增长瓶颈期。
把视角拉到调味品蓝皮书,《调味品蓝皮书:987.9亿采购额,白牌拿下32%》里的样本会更完整一些。
报告还引述统计局数据提供了一个宏观交叉验证:5月全国餐饮收入同比增长0.6%,较之前月份明显放缓。这说明餐饮渠道的韧性也在被大环境逐步侵蚀,只是相对其他渠道仍属最优。
值得特别注意的是报告提出的一个普遍性问题——"门店流失"。报告在渠道章节的副标题直接写明:3月起各渠道均加速下滑,门店流失为普遍问题。传统渠道与现代渠道的动销门店数同比均出现下滑,KA/超市动销门店数降幅达10.7%,而CVS/便利店单店销额则大幅下滑、降幅达29.1%。调味品的问题不只是"卖得少了",而是"进的店少了"——门店流失比单店下滑更需要警惕。
四、餐饮内部拆解:中餐厅稳健,外国餐厅单店销额领涨9%
餐饮渠道是本期报告唯一正增长的主要渠道,因此报告用了一整节做内部拆解,把餐饮细分为外国餐厅、中餐厅、烧烤、火锅、非正餐餐厅五类。
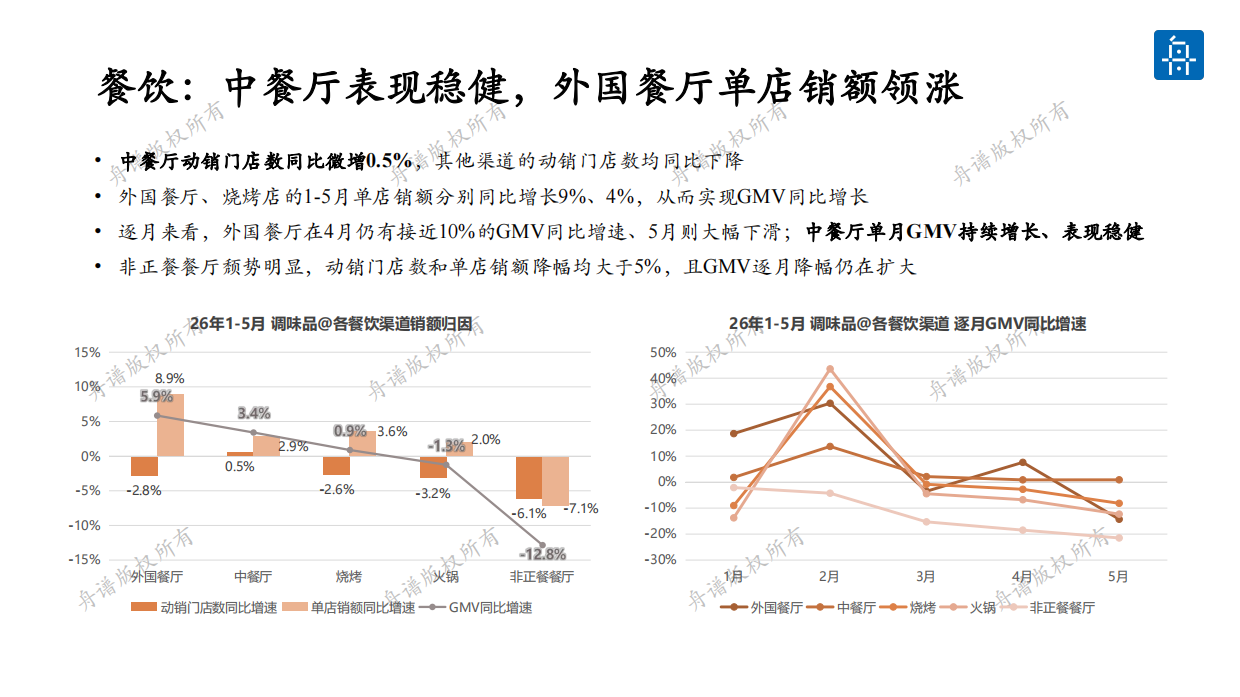
报告用"动销门店数增速"与"单店销额增速"两个维度做了销额归因,结论相当清晰。中餐厅动销门店数同比微增0.5%,其他渠道的动销门店数均同比下降;外国餐厅、烧烤店的1至5月单店销额分别同比增长9%和4%,从而实现GMV同比增长。
换个角度看同一件事,《酒类产业洞察:新零售1740亿与健康化转向》算的是另一笔账。
逐月来看还有一个细节:外国餐厅在4月仍有接近10%的GMV同比增速、5月则大幅下滑;而中餐厅单月GMV持续增长、表现稳健。报告同时指出,非正餐餐厅颓势明显,动销门店数和单店销额降幅均大于5%,且GMV逐月降幅仍在扩大。
完整归因数据是:外国餐厅动销门店数下降2.8%、单店销额增长8.9%、GMV增长2.9%;中餐厅动销门店数增长0.5%、单店销额增长3.6%、GMV增长2.0%;烧烤动销门店数下降2.6%、单店销额增长2.9%、GMV增长3.6%;火锅动销门店数下降3.2%、单店销额增长2.0%、GMV下降7.1%;非正餐餐厅动销门店数下降6.1%、单店销额下降7.1%。
报告还拆解了特殊渠道:半封闭生活、文体娱乐、出行补给的动销门店数分别下降3.3%、3.3%、5.3%,夜场降幅大于5%;单店销额上夜场下滑1.2%,其余均同比增长。报告指出半封闭生活场景受春节影响较小、1至5月表现平稳,5月出行补给GMV恢复增长。"门店数微增0.5%但单店销额涨3.6%",中餐厅这条主线说明餐饮渠道的增长是单店效率而非门店扩张带来的。
五、量贩零食店:门店减43%,单店销额翻倍撑起25%增长
新零售渠道内部的分化,是这份报告最有洞察力的部分。表面上新零售渠道整体下滑3.1%,但拆开来看,量贩零食店的表现与其余两类完全相反。
报告指出,新零售渠道包含量贩零食店、硬折扣超市、即时零售三类。数据上:零食店动销门店数同比减少42.6%,但单店销额增长117.7%,带动调味品GMV在1至5月实现同比增长25%。这是全篇最反直觉的一组数字——门店数量腰斩,GMV却增长四分之一。
报告对这一现象的行业解释是:2025年,零食店向全品类超市转型已实质推进——鸣鸣很忙、好想来、三只松鼠等头部品牌纷纷在门店中新增生鲜、粮油调味、冻品、日化等刚需品类,从"零食专卖"转向"社区省钱超市"。产品结构的变化,正是调味品单店销额翻倍的根本原因。
其余两类表现平淡:硬折扣超市动销门店数基本持平(-0.4%)、单店销额微降5.8%、GMV增长13.3%,需求相对稳定;即时零售动销门店数下降18.3%、单店销额下降2.2%,报告提示需关注增长瓶颈期。逐月来看,零食店GMV在3至5月仍保持20%左右的单月增速,硬折扣超市同样在5月回温,而即时零售则从增速放缓转为同比下滑。
报告在传统/现代渠道也给出了类似的结构性观察:夫妻老婆店和烟酒店仍保持单店销额增长(分别增长5.6%和0.7%),CVS/便利店单店销额则大幅下滑、降幅达29.1%。零食店用"少而大"的店型替换了"多而小"的铺货网络,这不是渠道衰退,而是渠道重构。
六、品牌与SKU:家乐在餐饮渠道取代厨邦进入前五
报告第三章聚焦品牌策略,以家乐为案例回答了"如何把握餐饮渠道"这个问题。
先看全渠道格局。全渠道调味品TOP5品牌分别为海天、厨邦、李锦记、好人家和太太乐,合计份额不超过40%——报告特别强调了这个"不超过40%",说明调味品行业的集中度依然很低。
同一条线索,我们在《养生粉赛道:药食同源的3700亿市场》里做过更细的拆解,可以对照着看。
但餐饮渠道的品牌排序发生了实质变化:厨邦掉出前五、家乐取而代之。报告进一步分析了一个规律——海天、厨邦、李锦记等主打酱油的品牌,在餐饮渠道的市占率均低于全渠道;而家乐在餐饮渠道的市占率高于全渠道、排名仅次于海天,且今年以来还在持续提升。
报告解释了这一差异的来源:家乐为联合利华饮食策划业务下的细分品牌,由厨师团队创立,针对专业餐饮服务领域提供创新产品解决方案、专业培训资源与数字化赋能手段。报告还引述联合利华一季报:饮食策划业务一季度在中国市场迎来良好开局,实现低个位数增长,主要受益于春节交易改善与外出就餐消费者逐步回暖。
在SKU层面,报告给出了餐饮渠道TOP10规模以上高增SKU榜单。结构特征明显:鸡精、酱油分别占据4席和3席——报告认为随着餐饮工业化发展、连锁化率提高,标准化、高效率的基础大单品将继续渗透,同时适配后厨场景的大包装表现也较好。此外,川味体系仍在扩张:恒星红油豆瓣10kg装登顶,同时好人家麻辣小龙虾调料、桥头地道老火锅料同样入榜,报告判断口味偏重的川味体系仍有增长空间。
完整TOP10榜单为:1.恒星纸箱红油豆瓣10kg;2.海天精选鸡精调味料1kg;3.大桥鸡精958g;4.太太乐三鲜鸡精2.3鲜度1.2kg;5.味事达味极鲜酱油760mL;6.海天浓香鸡精调味料1kg;7.好人家麻辣小龙虾调料200g;8.海天金标生抽10.5L;9.东古一品鲜酿造酱油1.6L;10.桥头地道老火锅料500g。想看更多调味品、快消渠道与食品饮料方向的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做渠道研究与选品决策时备查。
七、常见问题解答(FAQ)
1. 这份白皮书是谁发布的,数据来源是什么?
《2026调味品线下市场数据洞察白皮书》由舟谱数据出品,2026年6月发布。报告的独特性在于数据基础——舟谱是服务快消经销商的数据平台,其数据覆盖:服务经销商遍布31省300市、40,000+活跃经销商客户、700万+终端覆盖、4,500亿元年GMV、覆盖3.3万家主流品牌的250万+商品SKU进店数据、60万+员工作业端口,服务百事食品、嘉士伯、华润雪花、五得利、蒙牛、玛氏、可口可乐、金佰利等超百家内外资品牌。方法论上结合了定量的平台数据分析与定性的快消行业专家访谈、典型客户案例访谈。渠道分类口径为:传统渠道(夫妻老婆店、烟酒店等)、现代渠道(KA/超市、CVS/便利店等)、餐饮渠道(中餐厅、外国餐厅、烧烤、火锅及咖啡厅奶茶店等非正餐餐厅)、新零售渠道(量贩零食店、硬折扣超市、即时零售)与特殊渠道。
2. 2026年1-5月调味品线下市场的整体表现如何?
整体是"相对坚韧但趋势转弱"。2026年1至5月,快消品线下流通GMV同比下滑3.0%,大部分品类由1至3月的同比增长转为1至5月的同比下滑,而调味品是少数仍在增长区间的品类之一。报告给出的品类增速排序为:其他酒类增长9.6%、水饮增长1.9%、调味品增长0.1%,其后粮油副食下降1.0%、居家百货下降1.8%、啤酒下降4.9%、日用洗护下降5.2%、白酒下降5.4%、休闲食品下降7.3%、乳制品下降10.6%。但需要注意,调味品的0.1%是1至5月累计口径,逐月数据显示2月春节脉冲增长25.9%后,3至5月连续下滑且降幅由2%扩大至9%。
3. 为什么调味品2月大增26%之后迅速转弱?
核心原因是春节错期。报告指出,受益于春节错期影响,调味品GMV在2月实现26%的同比增长,但"仅为昙花一现"。完整月度数据为:1月下降3.4%、2月增长25.9%、3月下降2.0%、4月下降5.5%、5月下降8.7%。报告认为3月起调味品GMV转为同比下滑且降幅仍在加速,同比降幅由3月的2%扩大至5月的9%。这一现象在渠道层面同样成立——传统渠道和现代渠道受春节错期影响显著、2月同比增幅均大于20%,此后3月起各渠道均持续下滑。因此,累计口径下的"基本持平",实际上是2月脉冲与3至5月连续下滑相互抵消的结果,不宜读作需求稳定。
4. 各线下渠道的表现差异有多大?
差异非常剧烈,且呈现出"餐饮最强、现代最弱"的两端格局。2026年1至5月,调味品在各渠道的GMV同比增速为:餐饮渠道增长2.4%、传统渠道增长0.3%、特殊渠道下降0.7%、新零售渠道下降3.1%、现代渠道下降12.7%。报告指出,3月起各渠道均持续下滑,其中餐饮渠道降幅控制在较低水平、稳定性和抗压性显著好于其他渠道,而新零售呈加速下滑趋势,需关注调味品在该渠道是否进入增长瓶颈期。报告还引述统计局数据:5月全国餐饮收入同比增长0.6%,较之前月份明显放缓。此外报告强调"门店流失为普遍问题",KA/超市动销门店数降幅达10.7%,CVS/便利店单店销额降幅达29.1%。
5. 量贩零食店为什么成了调味品的增长亮点?
答案在"门店数量下降、单店销额翻倍"这个组合。报告数据显示,零食店动销门店数同比减少42.6%,但单店销额增长117.7%,带动调味品GMV在1至5月实现同比增长25%——是全篇增速最高的渠道细分。行业背景是:2025年零食店向全品类超市转型已实质推进,鸣鸣很忙、好想来、三只松鼠等头部品牌纷纷在门店中新增生鲜、粮油调味、冻品、日化等刚需品类,从"零食专卖"转向"社区省钱超市"。产品结构的扩充直接推高了单店销额。逐月来看,零食店GMV在3至5月仍保持20%左右的单月增速。作为对比,同属新零售的硬折扣超市动销门店数基本持平(-0.4%)、GMV增长13.3%;即时零售动销门店数下降18.3%、单店销额下降2.2%。
6. 品牌层面有什么值得关注的变化?
最值得关注的是餐饮渠道的品牌格局变化。报告指出,全渠道调味品TOP5品牌分别为海天、厨邦、李锦记、好人家和太太乐,合计份额不超过40%;但单看餐饮渠道,厨邦掉出前五、家乐取而代之。报告还发现了一个规律:海天、厨邦、李锦记等主打酱油的品牌,在餐饮渠道的市占率均低于全渠道,而家乐在餐饮渠道的市占率高于全渠道、排名仅次于海天,且今年以来还在持续提升。原因是家乐为联合利华饮食策划业务下的细分品牌,由厨师团队创立,针对专业餐饮服务领域提供创新产品解决方案、专业培训资源与数字化赋能手段。报告引述联合利华一季报:饮食策划业务一季度在中国市场迎来良好开局,实现低个位数增长。在SKU层面,餐饮渠道TOP10高增SKU中鸡精和酱油分别占据4席和3席,同时川味体系仍在扩张。
相关报告解读推荐
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《汽车经销商库存预警57.2%:价格战侵蚀利润,7月预期更谨慎》——切口是价格战侵蚀利润,7月预期更谨慎
《罗兰贝格人形机器人报告》——把同一个问题拆得更细的一篇
《抖音调味品报告拆解:2029年冲击7000亿》——顺着这条线可以接着看
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。