即时零售洞察:2026年1.24万亿与48%货盘重合
 广告
尼尔森IQ这份《2026即时零售洞察报告》,副标题是"能力重构,价值跃迁"。
它切入的角度很清晰:即时零售已经从拼时效、拼补贴,转向拼经营能力。
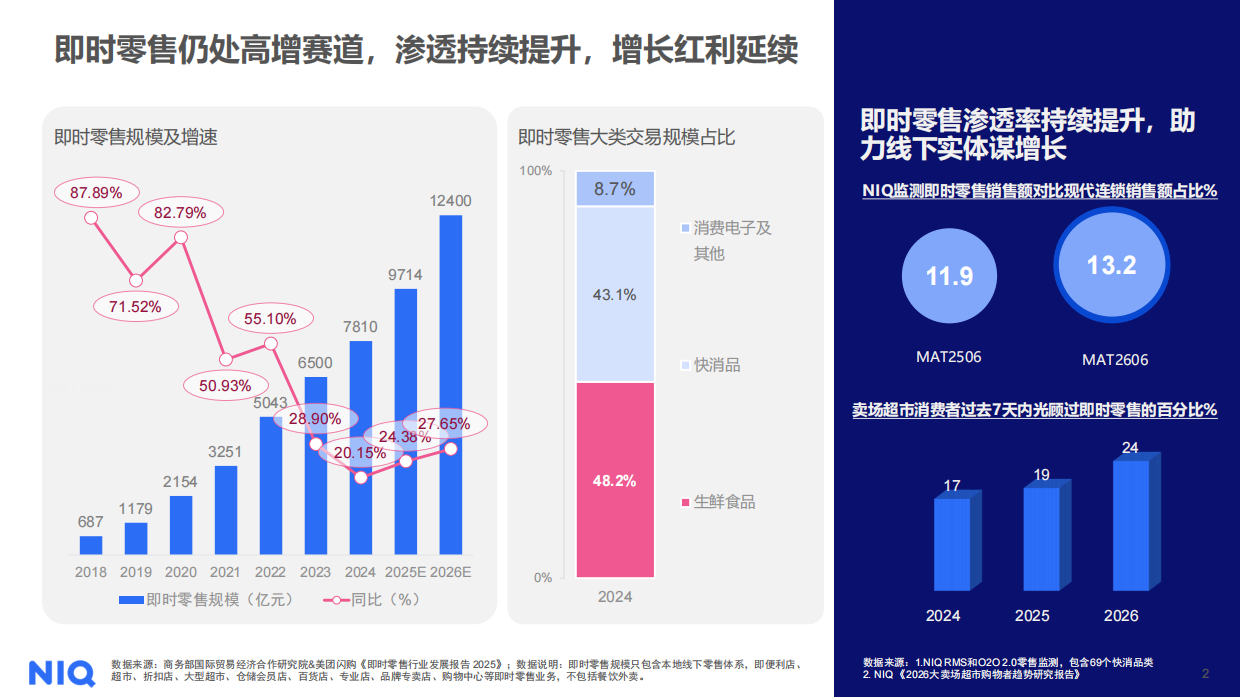
报告开篇用一条增长曲线说明赛道热度。
即时零售规模从2018年的687亿元,增长到2024年的6500亿元,2026年预计达到1.24万亿元。
这条曲线上,2020年前后增速最高,超过80%。
此后增速回落,但仍稳定在20%以上。
渗透率的数据同样在爬升。
NIQ监测显示,即时零售销售额占现代连锁销售额的比重已升至13.2%。
卖场超市消费者过去7天内光顾过即时零售的比例,从17%升至24%。
报告由此判断,即时零售仍处高增赛道,增长红利在延续。
下面按模式演进、人群、货盘、定价与场景五层拆开看。
一、四个阶段:从外卖附属到能力竞争
报告把即时零售的发展划成四个阶段。
第一阶段是2010到2015年,主题是"外卖打底、商品试水"。
餐饮外卖验证了即时配送的可行性,非餐业务当时还属于附属。
关键事件包括饿了么、美团外卖成立,以及2013年亚马逊推出1小时达。
第二阶段是2016到2019年,从外卖附属走向独立业态。
30分钟达成为标配,线上订单占比快速提升。
2016年盒马鲜生的店仓一体模式验证成功,2017至2018年品类扩张覆盖商超、医药、3C。
2019年前置仓模式规模化,每日优鲜、叮咚、朴朴是代表。
第三阶段是2020到2022年,居家需求催化全民习惯养成。
即时零售从补充变主流,实现全品类渗透,平台与自营双线爆发。
2021年商务部明确支持发展即时零售,2022年形成"万物到家"格局。
第四阶段是2023年至今,深度渗透、模式分化。
竞争核心从拼时效、拼补贴,转向拼供应链、成本与用户的高质量增长。
报告给当下的定性是:即时零售已进入"经营能力竞争时代"。
它列出两条升级路线。
一条是供应链升级,包括闪电仓、源头直采、品牌官旗闪电仓、前置仓与云仓一体化。
另一条是用户运营与服务升级,包括会员体系深化、会员等级、免邮券与专属价。
二、人场货重构:谁在下单,为什么下单
报告用"人、场、货"三个字搭建分析框架。
它要回答三个问题:他们是谁,选择即时零售下单的核心诉求是什么,适配的货盘结构有什么特征。
报告给出的人场货关系很有意思。
"人"通过"场"去找"货",而"货"绑定"场"去找"人"。
先看用户结构。
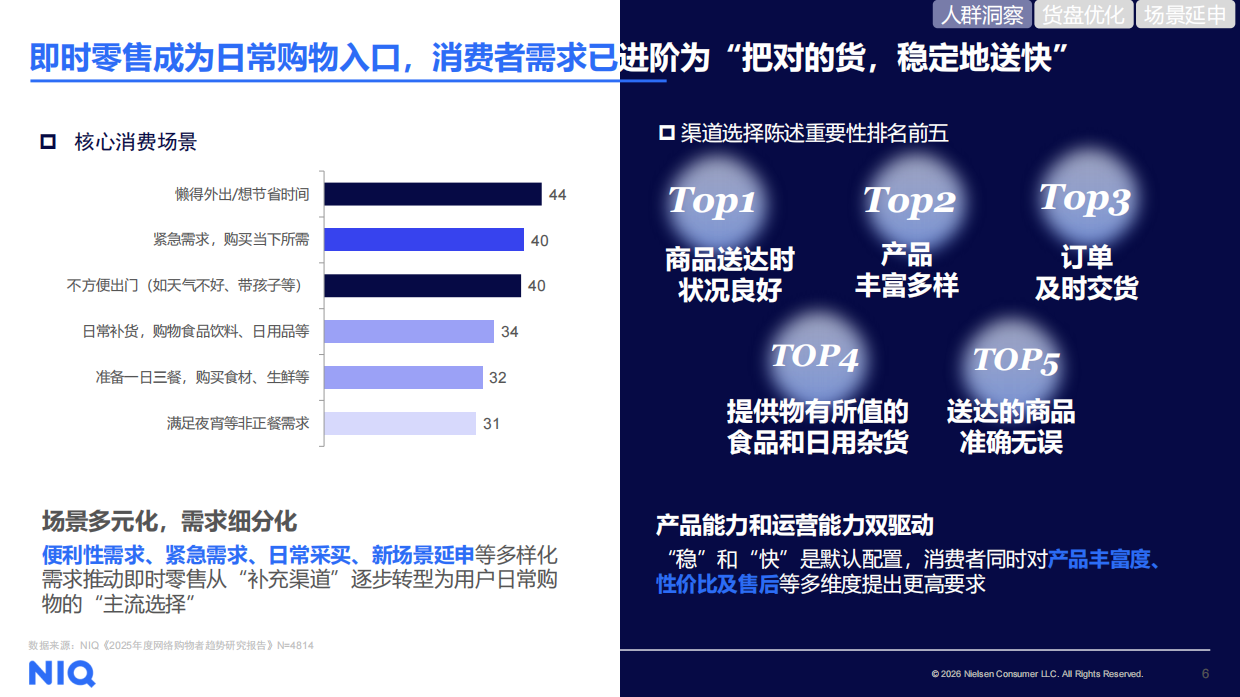
报告的数据显示,2025年女性用户占比62%,构成消费的基本盘。
男性用户占比38%,比上一年上升4个百分点,是重要的潜力群体。
报告用八个字概括这一变化:"女性主导,男性崛起"。
年龄结构上,26到40岁用户合计占比71%。
报告认为,这批85后与90后是即时零售渠道消费习惯的引领者。顺着这个逻辑往下推,《任拓2026皂类电商大数据报告解读》给了一组可以互相验证的数字。
报告还给出一个时间分布的关键数据。
18点下班后到23点之间,是目前消费者在即时零售消费订单最多的时段,占比38%。
0点之后的订单占比为5%。
这两个数字指向同一个判断:即时零售承接的是下班后的即时性、补充性需求。
在货盘一侧,报告提到了净菜与组合净菜、调味组合、汤料包、预制菜、开袋即食等产品形态。
它们共同的特征是降低决策与操作门槛。
三、48%重合度:差异化货盘才是增长引擎
货盘结构是报告最有价值的一段分析。
报告对比了即时零售与现代连锁渠道TOP100 SKU的重合情况。
结论是,平均重合度达到48%。
这意味着近一半的畅销单品,在两个渠道是重叠的。
更关键的是剩下那一半。
报告把非重合部分称为"差异化货盘",并明确指出它是增长的驱动引擎。
数据支撑有两条。
第一,81%的品类,其增长由差异化产品驱动。
第二,非重合单品平均额增幅为+16.7%,而重合单品为-8.5%。
换个角度看同一件事,《小宠异宠市场:四大品类的差异化增长》算的是另一笔账。
一边是16.7%的增长,一边是8.5%的下滑,方向完全相反。
报告进一步拆解了差异化的来源。
它给出的答案是高端产品。
数据显示,高端产品的额份额达到55%,比上一年提升3个百分点,额增幅为+24.0%。
报告用口径说明,高端产品指价格指数PI大于120的商品。
分品类看,非食品高端占比68%,比上一年提升5个百分点。
食品高端占比48%,比上一年提升3个百分点。
报告由此得出判断:近场增量来自独特货盘,高价值商品拉升结构。
而重合货盘需要正视挑战,另找机会。
四、高端个护:非重合价格指数167到355
报告用个护品类做了一次完整的案例演示。
它给出的路径是:全域选品,以高端与趋势产品为抓手,驱动结构升级。
先看价格指数。
即时零售与现代连锁TOP100非重合单品的价格指数,呈现清晰的梯度。
面膜为167,护手类为318,最高一档达到355。
再看高端与中低端的占比对照。
面膜是11比89,护肤品是17比83,洗面奶是27比73。
洗发水是40比60,香皂浴液是55比45。
报告接着列出一批高增长单品。
多功能面霜销售额增幅+41.2%,价格指数相对护肤品为416。
复合功能面膜增幅+15.9%,价格指数相对面膜为246。
卸妆膏与卸妆油增幅+22.0%,价格指数相对洗面奶为187。
头皮护理增幅+30.6%,价格指数相对洗发水为120。
报告对这批产品的定性是:引入电商趋势商品,转化为即时零售的增长点。
在即时零售TOP100上新产品中,报告给出一组结构数据。
高端新品占比达到82%。
报告还举了两个例子说明"冷品变爆品"的打法。
卡诗头皮系列一款80毫升洗发水,销售额增长+646%,单件43元,价格指数649。
且初一款卸妆膏销售额增长+107%,价格指数301。
报告对这一现象的解释是:高价值中小包规,用低决策门槛加速渗透。
五、分层定价:溢价成功率39%,折价成功率35%
价格怎么定,报告给了一套基于数据的判断方法。
它先说明两组认定标准。
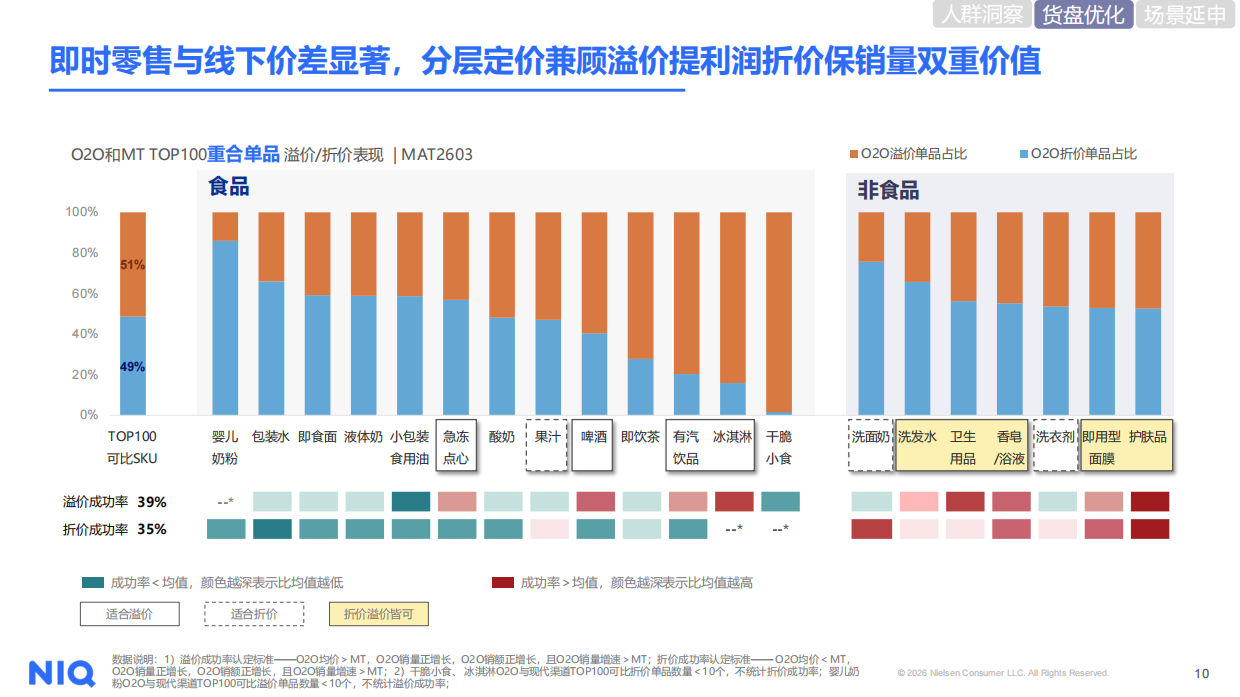
溢价成功是指:即时零售均价高于现代渠道,且即时零售销量与销额均为正增长,销量增速还高于现代渠道。
折价成功的条件方向相同,只是均价低于现代渠道。
报告给出的整体结果是:溢价成功率39%,折价成功率35%。
在可比SKU中,溢价单品占比51%,折价单品占比49%。
报告点出即时零售与线下价差显著,分层定价可以兼顾溢价提利润与折价保销量双重价值。
更重要的是,报告解释了溢价的来源。
即时零售的溢价权,来自消费者对"时间成本"与"决策风险"的共同规避。
它归纳出溢价成功的三个核心:场景紧急性、高确定性需求、功效或品牌的高认可。
报告列了几个具体案例。
一款防晒喷雾销售额增幅+457.8%,价格指数116。
一款安睡裤销售额增长+29.3%,而线下连锁商超同期为+18.8%。
一款高端冰淇淋销售额增长+47.1%,线下同期为-1.1%。
一款防晒单品销额增长+24.4%,而线下为-22.5%。
这几组对比揭示了一个共同规律。
当即时满足与品质需求并存时,溢价潜力就会释放。
报告还提示了品类差异,防晒喷雾的75个SKU值得单独关注。
六、场景延伸与监测工具:六个商业问题
报告的最后一层是场景与工具。
它给出一句判断:消费者在不同时间、不同空间、不同状态下的需求组合,衍生出即时零售多元的场景方案。
报告对场景的拆法很具体,落到净菜、组合净菜、调味组合、汤料包、预制菜、开袋即食等货盘形态上。
前面提到的时间数据在这里形成呼应。
18点到23点是订单最多的时段,0点后仍有5%的订单。
这意味着货盘设计与内容运营都要跟着时间走。
在监测工具一侧,报告给出六个商业问题。
它们分别是:全市场销量监测、确认现代连锁市场的竞争格局、铺货缺口、定价与促销、城市优先级、新锐竞品监控。
报告把这三个问题对应到三种监测模块上。
模块一是市场监测,覆盖美团、淘宝闪购、京东到家中现代渠道连锁。
报告说明该模块覆盖约63%的即时零售销售额基线,颗粒度最细至包装规格,月度交付。
模块二是增长运营,聚焦前置仓。
口径是"一城百店":5个城市、2个平台、Top10 banner、100家店。
报告说明第一阶段已覆盖北京、上海、广州、成都、武汉。
模块三是增长运营,聚焦独立App。
覆盖盒马、山姆、叮咚、小象四个平台,颗粒度到单品级,包含四大榜单。
报告给出的价值定位是:提供81个市场细分的销量监测报告,为即时零售业务决策提供全面的数据支持。
想获取即时零售、O2O运营与零售数字化方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
即时零售现在处于什么竞争阶段?
报告认为已进入"经营能力竞争时代",竞争核心从拼时效、拼补贴,转向供应链、成本管控与用户精细化运营的综合实力角逐。
报告把发展划为四个阶段,2023年至今属于深度渗透、模式分化阶段。
即时零售的用户结构是什么样?
报告显示2025年女性用户占比62%,是消费基本盘;男性占38%,比上一年上升4个百分点。
26到40岁用户合计占比71%,是渠道消费习惯的引领者。
为什么说差异化货盘是增长引擎?
报告测算即时零售与现代渠道TOP100 SKU平均重合度为48%,非重合单品平均额增幅达16.7%,重合单品则为-8.5%。
同时81%的品类其增长由差异化产品驱动,高端产品额份额达55%。
我们在整理《NIQ2026商业革命东西方交汇报告解读》时也碰到过类似的分歧,那里的结论可以拿来对照。
即时零售真的能卖高价吗?
报告给出的溢价成功率是39%,折价成功率35%,可比SKU中溢价单品占51%。
溢价权来自消费者对时间成本与决策风险的双重规避,场景紧急性、高确定性需求与品牌认可度是三个核心条件。
品牌应该重点做好哪几件事?
报告建议围绕三个方向发力:货盘优化、场景延伸与人群洞察。
具体包括引入电商趋势商品与高端新品、按18点到23点的高峰时段设计货盘与内容、以及用六个商业问题持续监测铺货缺口与竞品动向。
接着可以看的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《酒类产业洞察:新零售1740亿与健康化转向》——偏好酒精度以31-35度最高(44.37%),40度以上仅3.2
《机器人白皮书拆解:2025年3810亿,10年后能到2万亿吗》——但增长最快的不是工厂里的工业机器人,而是家用服务机器人——到2035年将吃掉32%的市场。
《小吃行业报告:2026市场规模有望破万亿》——落点在2026市场规模有望破万亿
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。