


人民币升值空间:从6.70看6.50的中性推演
 广告
东吴证券研究所这份《如何看待本轮人民币汇率升值空间?》,发布于2026年9月16日。
它要回答的是一道具体的算术题:这轮升值还能走多远。
报告开篇先给出事实基础。
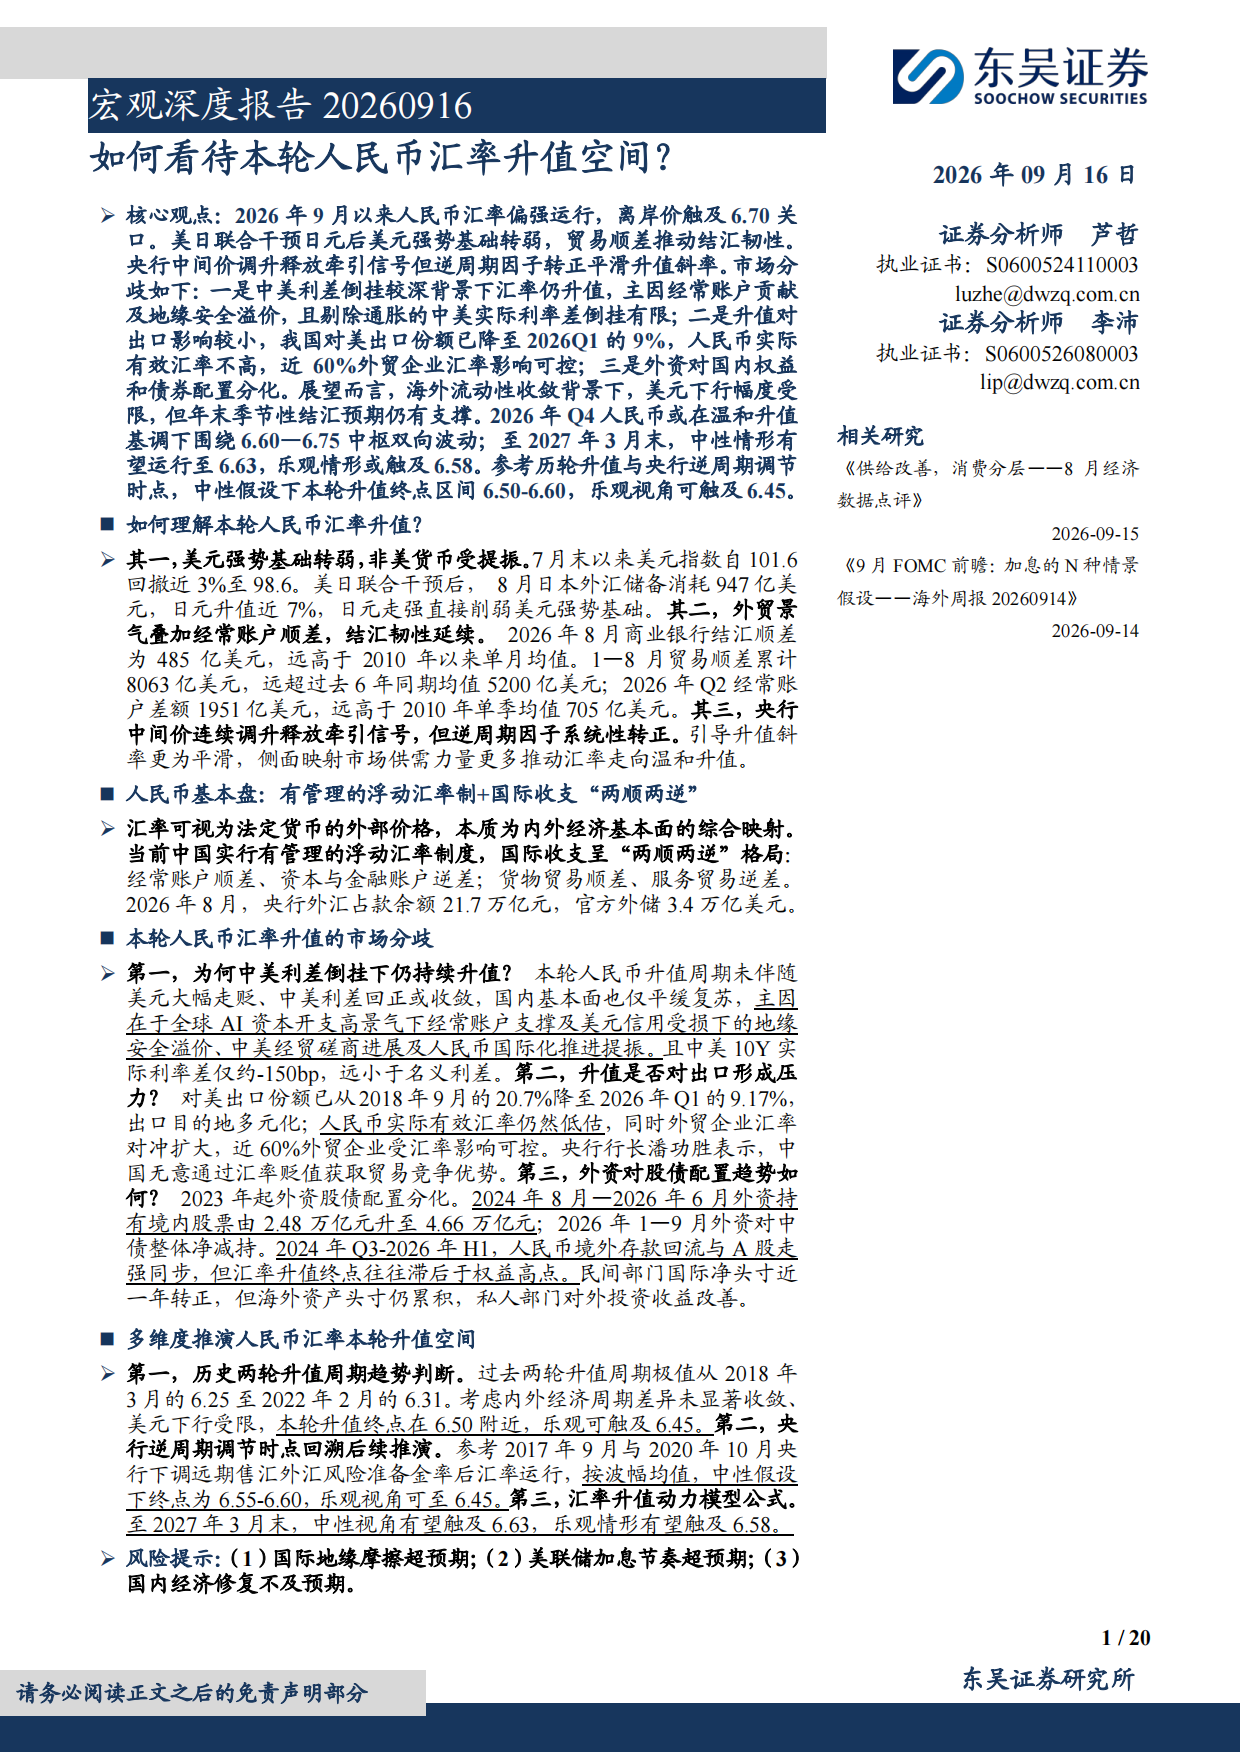
2026年9月以来,人民币汇率偏强运行,美元兑离岸人民币汇率触及6.70关口。
9月10日盘中一度报收6.704。
这个走势发生在一个特殊背景下。
国际油价超预期上行,欧日美流动性整体收敛,但人民币汇率在此背景下呈现较强韧性。
报告的核心结论是一组区间推演。
2026年第四季度,人民币或在温和升值基调下围绕6.60到6.75中枢双向波动。
至2027年3月末,中性情形有望运行至6.63,乐观情形或触及6.58。
中性假设下,本轮升值终点区间为6.50到6.60,乐观视角可触及6.45。
下面按升值成因、基本盘、三大分歧与空间推演四层拆开看。
一、三股力量:美元转弱、结汇韧性、央行牵引
报告把本轮升值的成因拆成三条。
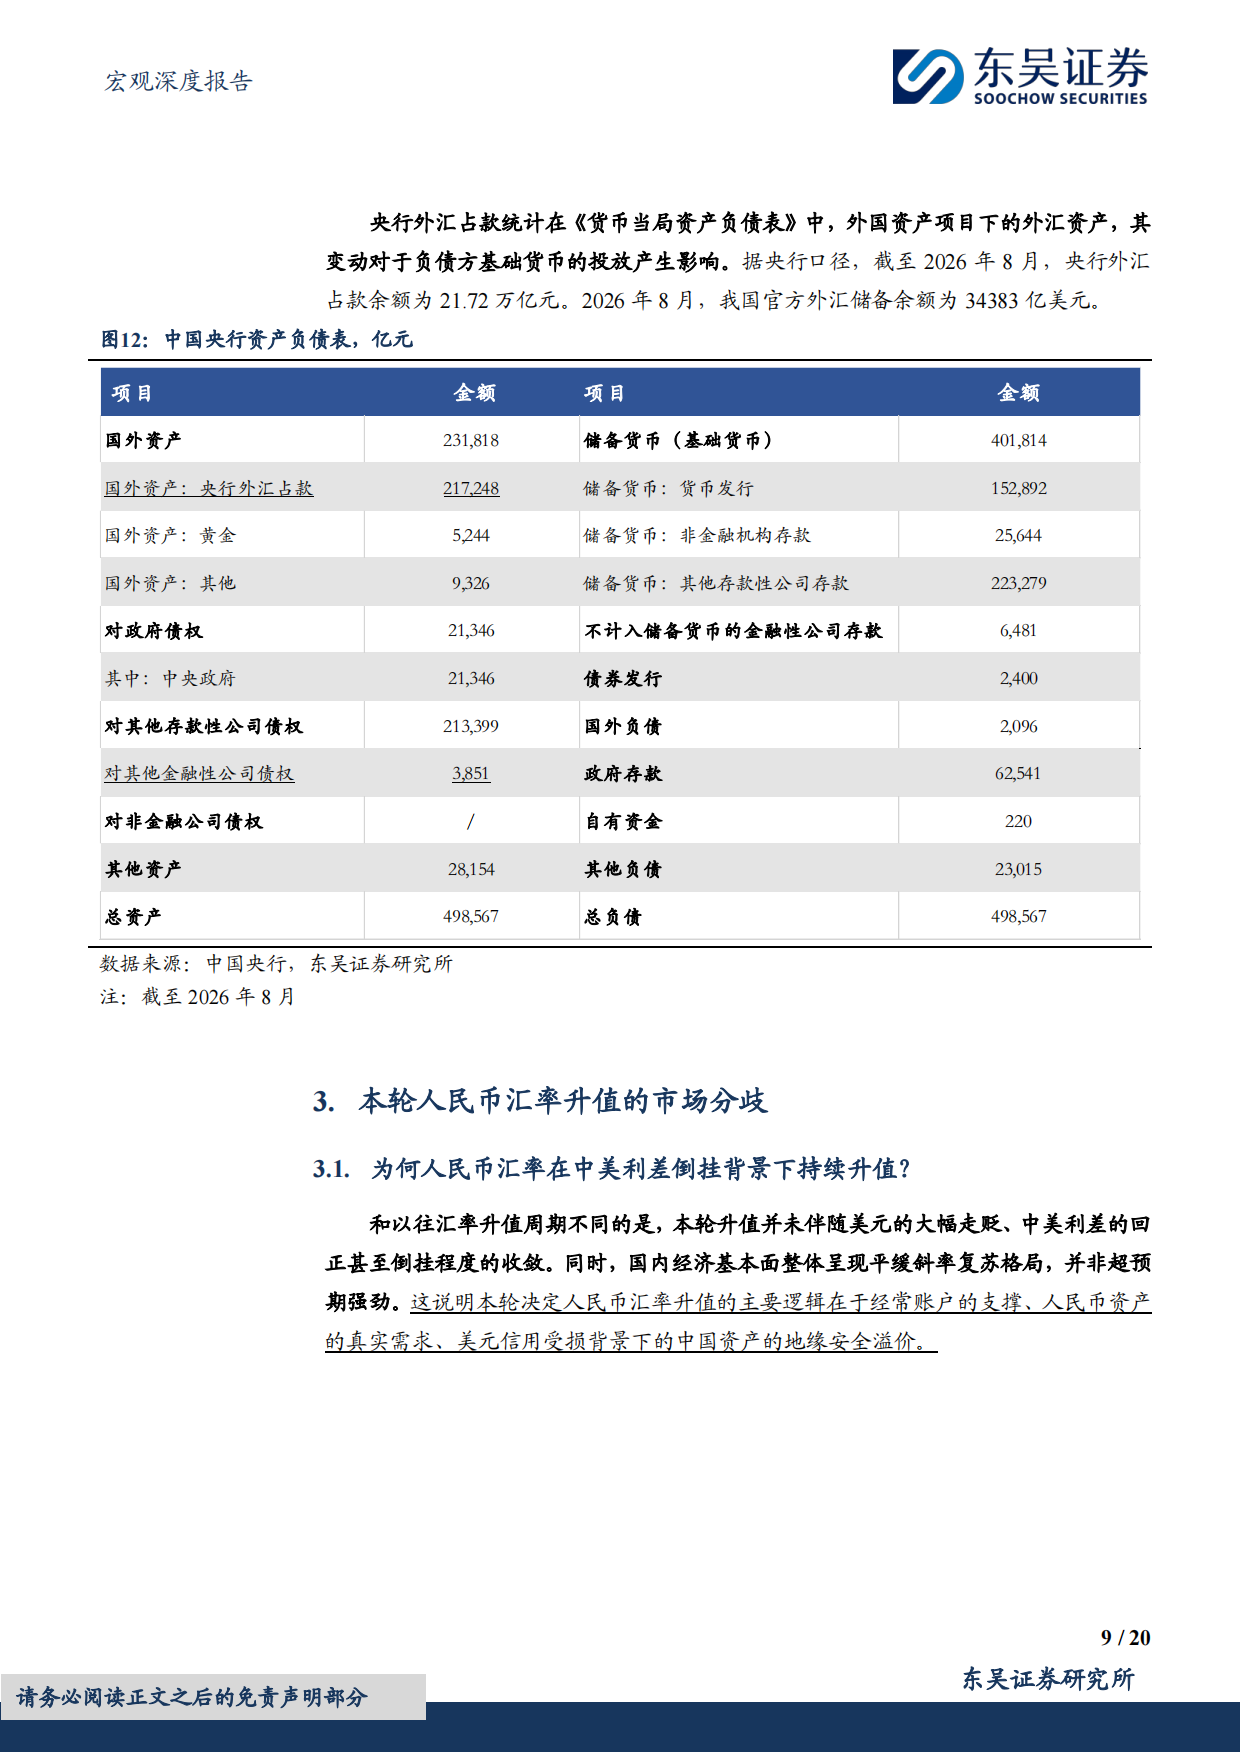
第一条是美元强势基础转弱,非美货币受提振。
7月末至今,美元流动性整体处于阶段顺风期。
美元指数自101.6回撤近3%至98.6。
同期国际油价整体反弹,Jackson Hole年会后联储货政预期边际转鹰,美债利率中枢上移。
但美元在日元干预影响下,延续偏弱震荡格局。
报告给了这段过程的关键数据。
2026年7月末美元兑日元触及164关口,随后美日联合实施外汇干预。
2026年8月,日本外汇储备消耗947亿美元,日元至今升值近7%,美元兑日元至9月12日报收153。
报告还解释了为什么日元能牵动美元。
从ICE美元指数构成看,欧元、日元与英镑的权重分别为57.6%、13.6%与11.9%,三者合计达到83%。
日元走强时,美元强势基础就会受到削弱。
报告补充说,当前欧日央行加息节奏整体领先于美联储。
叠加市场对美国债务可持续性担忧升温,美元信用受损逻辑催化,美元指数上行空间受限。
第二条是外贸景气叠加经常账户顺差,企业结汇韧性延续。
报告描述了这个正反馈循环:在升值预期下,出口商将海外留存美元收益结汇,进一步强化升值。
数据上,2026年4到8月商业银行结汇顺差分别为400.8亿、357.9亿、566.6亿、182.6亿与484.8亿美元。
报告指出,虽较年初明显回落,但仍远高于2010年以来单月均值66亿美元的水平。
2026年1至8月,我国贸易顺差累计值为8063亿美元。
这个数字远高于过去6年同期均值5200亿美元。
2026年第二季度,国内经常账户差额为1951亿美元,远高于2010年单季度均值705亿美元。
报告说,两组数据趋势整体向好。
第三条是央行对中间价连续调升,释放牵引信号。
2025年4月15日到2026年9月15日,美元兑人民币汇率中间价自7.2096运行至6.7628。
央行对人民币中间价调升幅度为4468pips。
报告还提到一个容易被忽略的细节。
据测算,央行逆周期因子自2026年初系统性转正。
同一条线索,我们在《Sensor Tower 2026海外游戏》里做过更细的拆解,可以对照着看。
这指向央行在引导汇率升值斜率往更平缓的方向运行。
侧面映射出市场供需力量更多在推动汇率走向温和升值。
二、基本盘:有管理的浮动汇率制与"两顺两逆"
讲完短期成因,报告回头梳理人民币汇率的基本盘。
它给出的框架是两句话:有管理的浮动汇率制,叠加国际收支"两顺两逆"。
报告对汇率的定义很直白——汇率可视为法定货币的外部价格。
在这个制度框架下,报告梳理了三轮汇率周期。
过去两轮人民币汇率趋贬周期的极值点位分别为2017年1月的6.97、2020年5月28日的7.18,以及2026年4月8日的7.42。
报告指出这一过程整体呈现两轮2000pips的扩大趋势。
这个观察很重要,它是后面推演升值空间的基准。
报告还给出了外汇储备与外汇占款的存量数据。
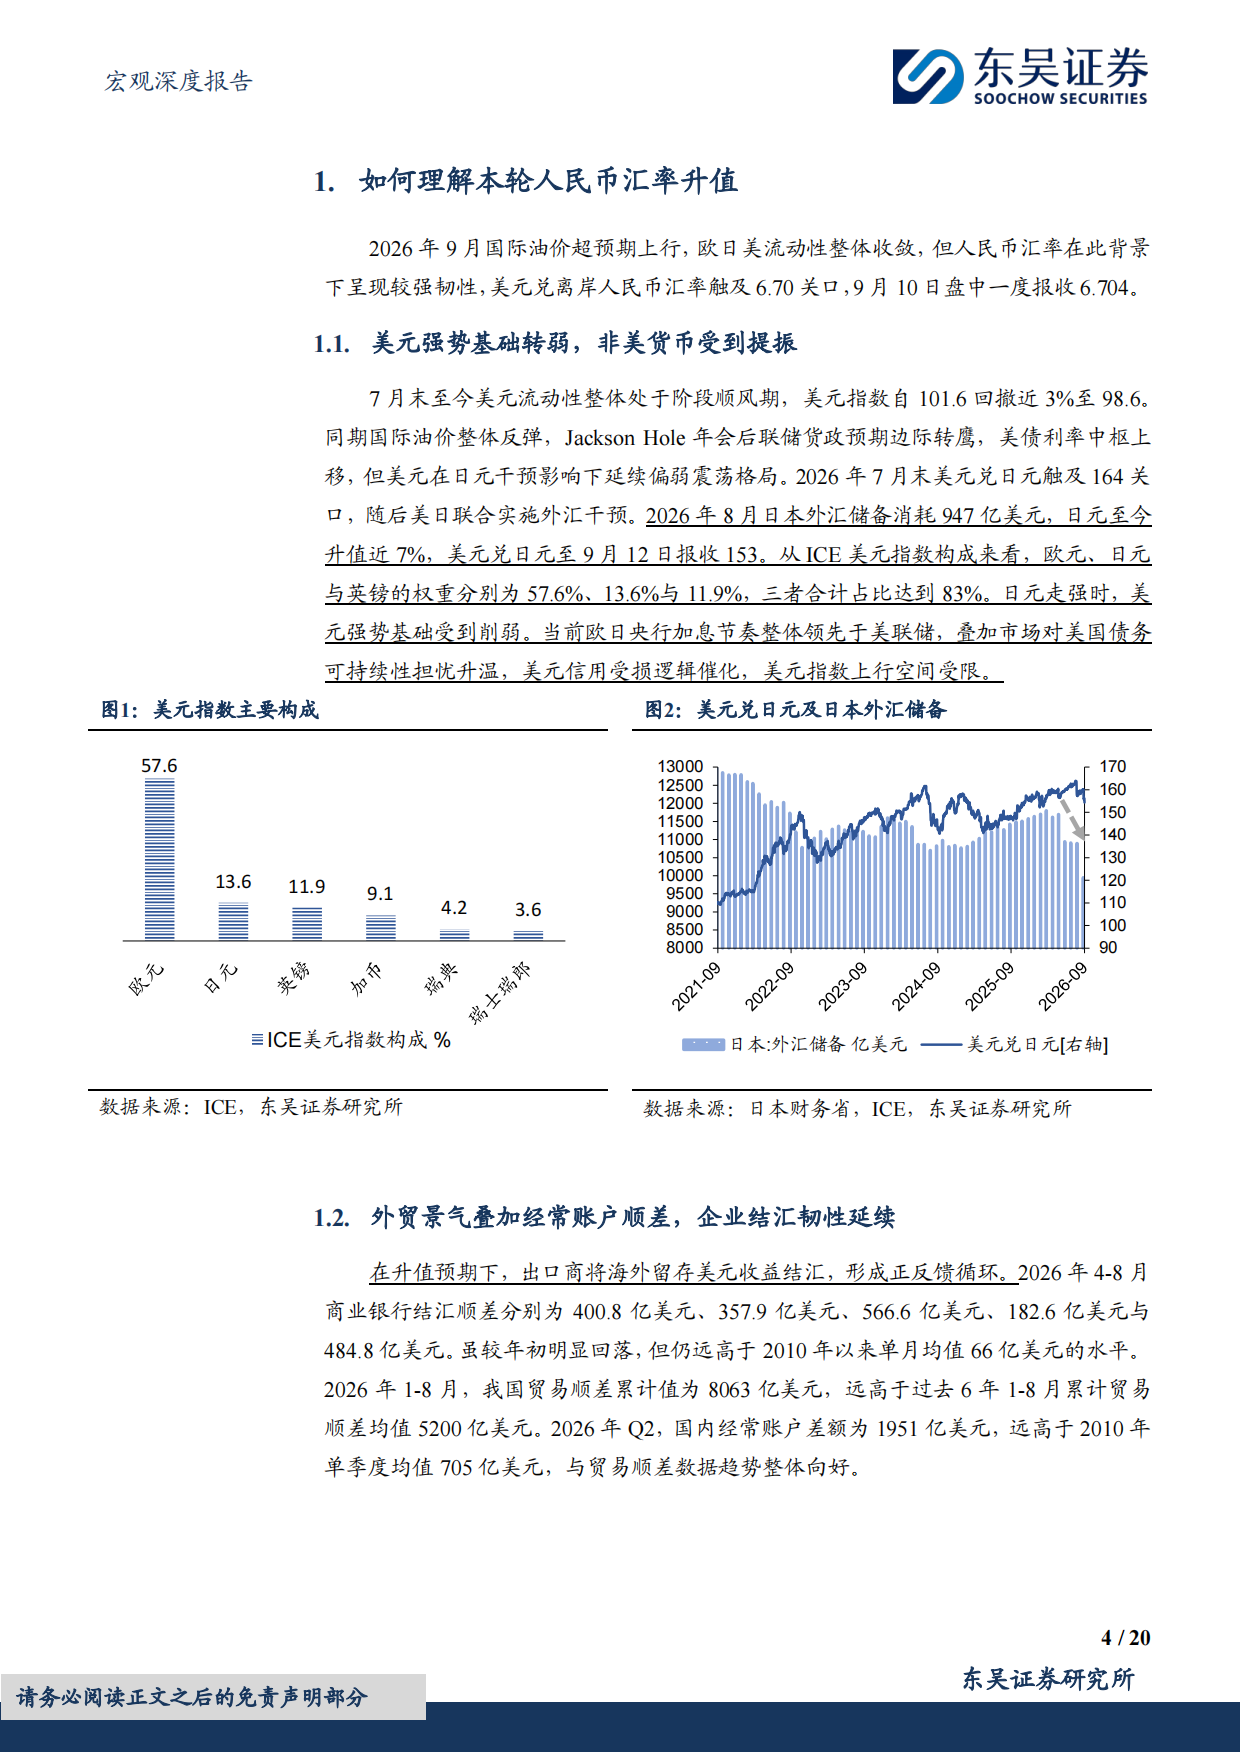
截至2026年8月,央行外汇占款余额为21.72万亿元。
同期我国官方外汇储备余额为34383亿美元。
报告同时列出了央行资产负债表的主要结构。
总资产与总负债均为498567亿元。
其中国外资产231818亿元,央行外汇占款217248亿元,黄金5244亿元。
顺着这个逻辑往下推,《57147报告解读:2026科技消费:AI重构下的新终端、新》给了一组可以互相验证的数字。
负债端,储备货币合计401814亿元,其中货币发行152892亿元。
报告解释,外汇占款的变动会对负债方基础货币的投放产生影响。
这一层机制,是理解汇率与货币政策联动的关键。
三、三大分歧:利差倒挂、出口压力、外资配置
报告专门用一章回应市场上的三个疑问。
第一个分歧是:为什么人民币汇率在中美利差倒挂背景下持续升值?
报告先说明本轮的特殊之处。
和以往升值周期不同,本轮升值并未伴随美元的大幅走贬,中美利差也没有回正甚至收敛。
同时,国内经济基本面整体呈现平缓斜率复苏格局,并非超预期强劲。
报告由此判断,本轮决定人民币升值的主要逻辑有三个。
一是经常账户的支撑,二是人民币资产的真实需求,三是美元信用受损背景下中国资产的地缘安全溢价。
报告给出三组支撑数据。
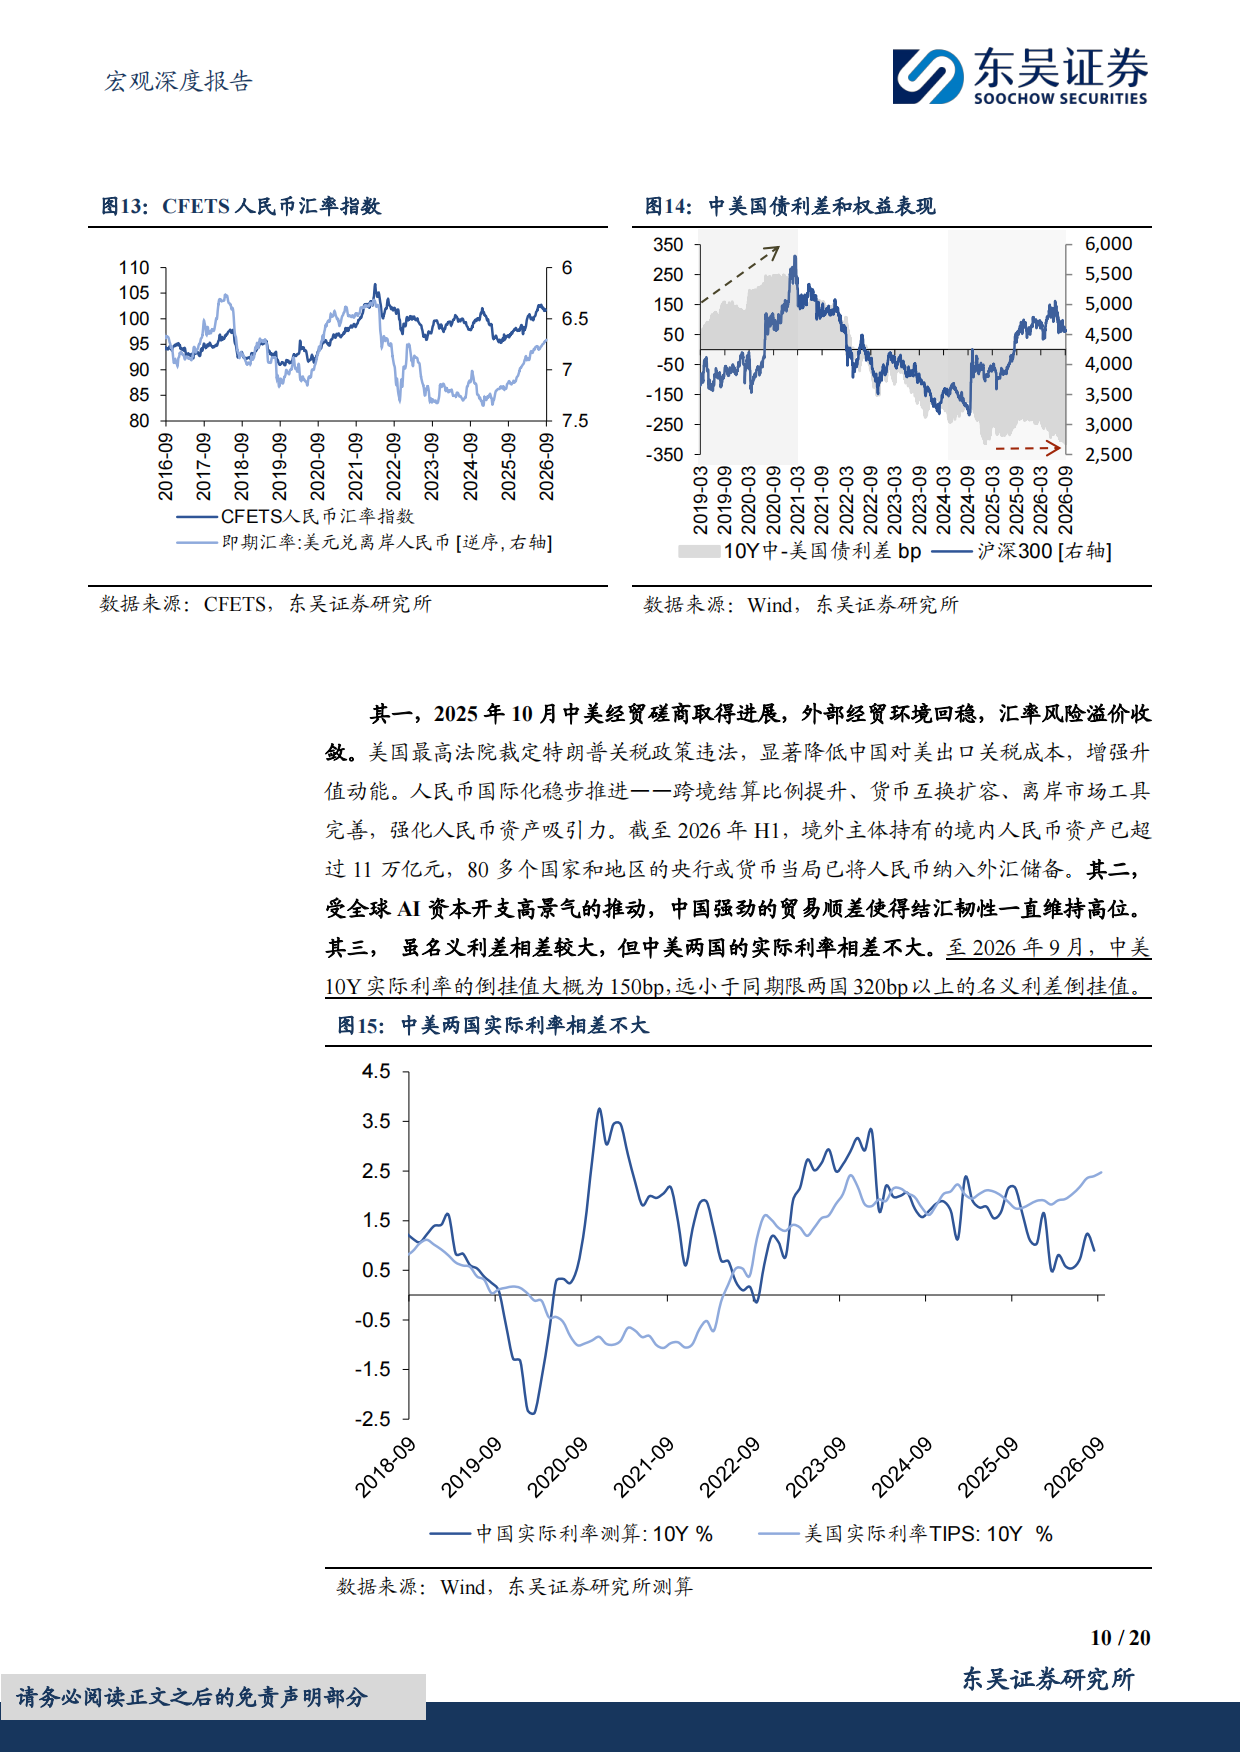
其一,2025年10月中美经贸磋商取得进展,外部经贸环境回稳,汇率风险溢价收敛。
报告提到,美国最高法院裁定特朗普关税政策违法,显著降低中国对美出口关税成本。
人民币国际化也在推进——跨境结算比例提升、货币互换扩容、离岸市场工具完善。
截至2026年上半年,境外主体持有的境内人民币资产已超过11万亿元,80多个国家和地区的央行或货币当局已将人民币纳入外汇储备。
其二,受全球AI资本开支高景气的推动,中国强劲的贸易顺差使结汇韧性一直维持高位。
其三,虽名义利差相差较大,但中美两国的实际利率相差不大。
报告给了精确数字:至2026年9月,中美10年期实际利率的倒挂值约150bp。
这远小于同期限两国320bp以上的名义利差倒挂值。
报告用这个差值解释了为什么"名义倒挂"没有拖住汇率。
第二个分歧是:人民币升值是否将对出口形成压力?
报告的观点是,汇率的走强对出口并不一定构成压力。
它给了三条理由。
其一,出口目的地多元化,对美出口份额下降。
我国对美出口份额已从2018年9月的20.72%下降至2026年第一季度的9.17%。
同期对非美发达经济体及东盟等新兴经济体的出口份额抬升。
其二,通胀调整后的人民币实际有效汇率并不高。
2026年7月,人民币实际有效汇率指数和名义有效汇率指数分别报收92.72和114.29。
报告解释,即使汇率整体走强,但由于物价水平相对海外显著偏低,出口商品在国际市场仍具较强竞争力。
其三,外贸企业汇率对冲覆盖面正在扩大。
2026年8月,涉外代客支出中人民币结算占比为52.07%,收入中占比为47.69%。
2026年上半年,企业利用外汇衍生品管理汇率风险的签约规模接近1.4万亿美元,同比增长40%。
企业外汇套保比率达到35.3%,比2025年全年提高5.3个百分点。
报告还提到,近60%的外贸企业受汇率影响是相对可控的。
2026年1至8月,货物贸易人民币收付总额10.36万亿元,占同期本外币跨境收付总额比重达三成。
第三个分歧是外资对股债的配置趋势,报告认为呈现分化。
四、空间推演:两条路径指向6.50
报告最后用两种方法推演升值空间。
第一种方法是回溯过去两轮汇率周期。
前面提到,两轮趋贬周期的极值点位呈现各约2000pips的扩大趋势。
报告再看升值周期的极值点位。
上一轮从2018年3月26日的6.25,到2022年2月25日的6.31。
报告由此推断,本轮升值终点最乐观可渐进升值至6.40到6.50关口。
但报告也给出约束条件。
本轮内外经济周期差并未显著收敛,中美利差倒挂程度仍达320bp,美元下行幅度受限。
综合下来,报告认为本轮升值终点为6.50附近,乐观假设下可触及6.45。
第二种方法是观察央行外汇逆周期调节的时点。
报告回顾了一次关键操作。
2026年2月27日,中国央行宣布自3月2日起,将远期售汇业务的外汇风险准备金率从20%下调至0。
报告解释,此举主要应对跨年时期2025年12月1000亿美元商业银行结汇顺差的历史高位。
当时人民币汇率升值速率较快,央行决定降低企业远期购汇成本,平抑短期升值斜率。
报告接着做了两次历史对照。
2017年9月和2020年10月,央行同样将外汇风险准备金率由20%下调至0%。
当时均处于汇率升值周期的中段,且处于国内权益市场走牛的中期。
2017年9月到2018年3月,美元兑人民币汇率由6.44运行至6.25,波动幅度近2000pips。
2020年10月至2022年2月,汇率由6.68运行至6.31,波动幅度近3700pips。
报告对这两次的共性做了归纳。
2017年那一轮,特朗普上任首年,欧洲经济偏强叠加美国医改税改推行不畅,美元在加息周期下不升反降。
2020年那一轮,中美国债呈现正利差,外资增配叠加出口持续超预期的结汇动能。
两次都出现了汇率明显升值,国内权益也处于牛市周期。
按波动幅度的平均值测算,以美元兑离岸人民币衡量,中性假设下本轮升值终点将在6.55至6.60区间,乐观假设下有望升值至6.45。
报告最后给出展望。
海外流动性收敛背景下,美元下行幅度受限。
但年末季节性结汇预期仍有支撑。
想获取宏观经济、汇率与资产配置方向的完整报告与方案,可以到运营动脉(www.yydm.cn)检索。
本轮人民币升值的主要原因是什么?
报告归因为三条:美元强势基础转弱带动非美货币受提振,外贸景气叠加经常账户顺差使结汇韧性延续,央行中间价连续调升释放牵引信号。
报告强调,本轮升值未伴随美元大幅走贬,主因是经常账户支撑、人民币资产真实需求与中国资产的地缘安全溢价。
中美利差倒挂,人民币为什么还能升值?
报告指出名义利差与实际利率存在明显差异。至2026年9月,中美10年期实际利率倒挂值约150bp。
这远小于同期限两国320bp以上的名义利差倒挂值,因此实际利率对汇率的压制有限。
升值会不会影响出口?
报告认为影响相对有限,主要因为三点:对美出口份额已从20.72%降至9.17%,出口目的地多元化。
人民币实际有效汇率指数为92.72,物价水平相对海外偏低;近60%的外贸企业受汇率影响相对可控。
本轮升值终点在哪里?
报告用两种方法交叉推演:历史周期路径指向6.50附近,央行逆周期调节路径指向6.55至6.60区间。
综合来看,中性假设下本轮升值终点为6.50至6.60,乐观视角可触及6.45。
短期汇率会怎么走?
报告预计2026年第四季度,人民币在温和升值基调下双向波动。我们在整理《国金证券医药报告拆解:BD出海半年近千亿美元》时也碰到过类似的分歧,那里的结论可以拿来对照。
中枢区间是6.60至6.75。
至2027年3月末,中性情形有望运行至6.63。
乐观情形或触及6.58。
相关报告解读推荐
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《高管薪酬报告拆解:年薪26年涨25倍,但2025年只涨了2%》——但2025年同比增速只有2.27%,为近20年来最低之一。
《全球粮食危机报告:2.65亿人的警报》——2025年,IPC第5阶段(灾难/饥荒)在两个冲突影响地区被确认,为自IPC报告机制建立以来首次。
《抖音调味品报告拆解:2029年冲击7000亿》——和本文互为参照的另一组样本
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







