益生菌市场做到1283亿,前五名却全是药
 广告
这份《2025年中国益生菌市场白皮书》由沙利文发布,调研时间范围为 2024 年 4 月至 2025 年 3 月,覆盖医院渠道、零售药店渠道和 B2C 渠道。
报告要解决的第一个问题,是把"益生菌"这个模糊概念拆清楚。它分了两条线:一条是大众熟悉的消费端产品,另一条是临床益生菌,也就是益生菌药品。
两条线的体量和规则完全不同。先给结论:消费端已经做到千亿规模,但真正赚钱、排在最前面的,是医院和药店里那些需要处方的药。
报告里有个对比值得先记住:临床益生菌销售额里,医院和零售药店合计拿走超过九成,B2C 只占 4%。
下面按八条线索,把这份白皮书拆开讲。
图源:《2025年中国益生菌市场白皮书》(第6页) · 下载报告全文
一、益生菌市场1283亿,2028年要冲1800亿
第一章先交代大盘,报告给的是四年期的规模测算。2022 年至 2024 年,中国益生菌市场规模从 1094 亿元稳步增长至 1283 亿元,年均增速约 8.8%。
报告预计到 2028 年,市场规模将达到 1800 亿元。增长的动力来自两方面。一是公众健康意识提升,市场对改善肠道健康、提升免疫力等功能性产品的关注逐步上升;二是企业研发投入增加。
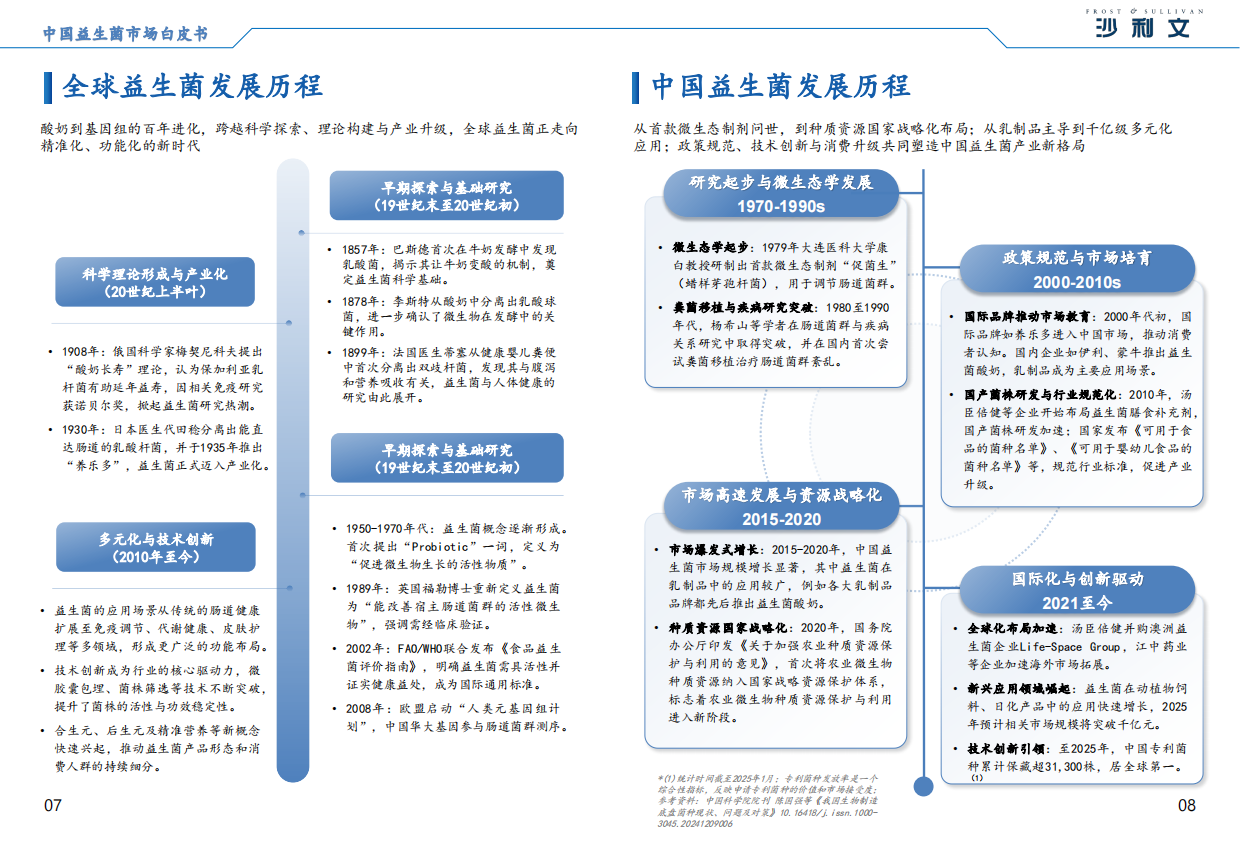
报告特别提到监管在变规范。国内企业加强菌株自主研发,不断挖掘更适合国人的菌株。这条路走了很久。报告回顾了中国益生菌的发展历程:1979 年大连医科大学康白教授研制出首款微生态制剂"促菌生",用于调节肠道菌群。
到 2020 年,国务院办公厅印发《关于加强农业种质资源保护与利用的意见》,首次将农业微生物种质资源纳入国家战略资源保护体系。
技术侧的进展也很明显。截至 2025 年 1 月,中国专利菌种累计保藏超 31300 株,居全球第一。
报告认为,未来市场会向专业化、精细化方向发展,产品将覆盖肠道调节、免疫、口腔健康等多个细分功能场景。
二、临床益生菌75亿,96%的钱在医院和药店
第二章单独看临床益生菌这条线,它的体量比消费端小得多,但结构很不一样。报告给出的定义是:临床益生菌也称益生菌药品,指肠道微生态制剂中的化学药和生物制品,产品成分为益生菌或活菌,用于改善胃肠道菌群环境。
规模上,中国临床益生菌市场由 2022 年的约 65 亿元增长至 2024 年的约 75 亿元。报告预计到 2028 年,这一市场规模有望达到约 100 亿元,年复合增速达 7.5%。
增长主要来自两处。一是公众对肠道健康与免疫调节的关注度持续提升,推动医生处方及患者自发使用需求增加;二是企业在菌株研发、剂型创新及适应症拓展方面持续投入。
渠道结构是这一章的关键。报告披露,临床益生菌渠道规模占比为:医院 60%、零售药店 36%、B2C 仅 4%。
报告的解释是,医院渠道反映产品的临床认可度与医生处方渗透率,零售药店渠道体现品牌在消费者端的知名度与覆盖能力,两者合计贡献超九成规模。
顺着这个逻辑往下推,《2026艾瑞支付报告:个人渗透见顶,企业支付接棒》给了一组可以互相验证的数字。
报告对此的判断是,处方端与终端零售构成双重支撑,临床益生菌长期看会保持稳健增长。
三、前五名全是药:思连康15.3亿排第一
第三章看竞争格局,报告按 2024 年 4 月至 2025 年 3 月的临床益生菌销售额排了序。第一名是思连康,通用名双歧杆菌四联活菌片,销售额 15.308 亿元,主要销售渠道为医院和零售药店。
报告给了它一份很实的渠道清单:与全国约 1200 家三级医院建立合作,覆盖等级医院约 6000 家。终端网络也很密。它辐射全国超 25 万家门店,同时连接 8 万家私人诊所,通过个性化医疗服务把临床价值与健康管理接起来。
报告还列出专家共识的推荐范围:思连康在成人消化系统疾病中的应用广泛,被推荐在 16 种疾病中使用。第二名是益君康,通用名复方嗜酸乳杆菌片,销售额 9.80 亿元。它采用蛋白包埋技术,每片至少含有 5×10⁶ 个活的嗜酸乳杆菌。
第三名是金双歧,通用名双歧杆菌乳杆菌三联活菌片,销售额 7.40 亿元。这个产品由长双歧杆菌、保加利亚乳杆菌和嗜热链球菌三联活菌组成。
第四名是整肠生,销售额 6.00 亿元;第五名是亿活,销售额 5.80 亿元。亿活是布拉氏酵母菌散,每袋含有 50 亿 CFU 的活菌,在全球开展了超过 130 个临床试验。
报告点出的格局特征是:头部企业依托品牌影响力和成熟渠道网络形成较高渗透率,产品多聚焦特定菌株或细分适应症。
图源:《2025年中国益生菌市场白皮书》(第10页) · 阅读原文与全部图表
四、从胶囊到双舱:益生菌换了四代形态
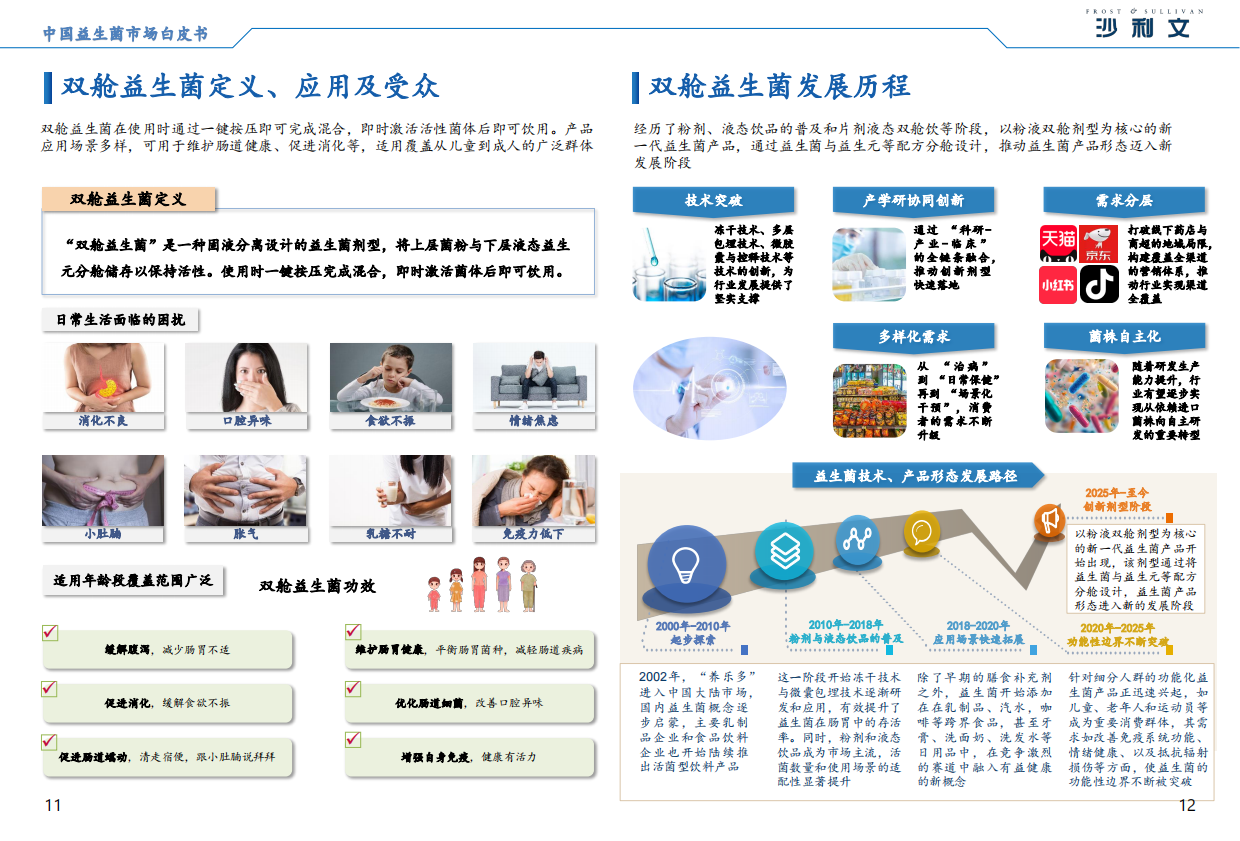
第四章讲产品形态的演进,报告画了一条很清晰的迭代线。1.0 是胶囊片剂,2.0 是条包冻干粉,3.0 是瓶装冻干粉,4.0 是粉液双舱益生菌。
报告把这条路拆成几个阶段。2000 年至 2010 年是起步探索,"养乐多"进入中国大陆市场,国内益生菌概念逐步启蒙。2010 年至 2018 年是粉剂与液态饮品的普及期。这一阶段冻干技术与微囊包埋技术开始研发和应用,有效提升了益生菌在肠胃中的存活率。
2018 年至 2020 年,应用场景快速拓展。益生菌开始添加进乳制品、汽水、咖啡等跨界食品,甚至牙膏、洗面奶、洗发水等日用品。2020 年至 2025 年,功能性边界不断突破。针对儿童、老年人和运动员等细分人群的功能化产品迅速兴起。
2025 年至今进入创新剂型阶段。以粉液双舱剂型为核心的新一代产品开始出现,通过把益生菌与益生元分舱设计,产品形态进入新阶段。
报告认为这条路径的驱动力有三条:技术突破、需求分层、菌株自主化。
报告归纳的趋势是:消费者需求正从"治病"到"日常保健"再到"场景化干预"不断升级。
图片来源:《2025年中国益生菌市场白皮书》(第8页) · 获取《2025年中国益生菌市场白皮书》完整版
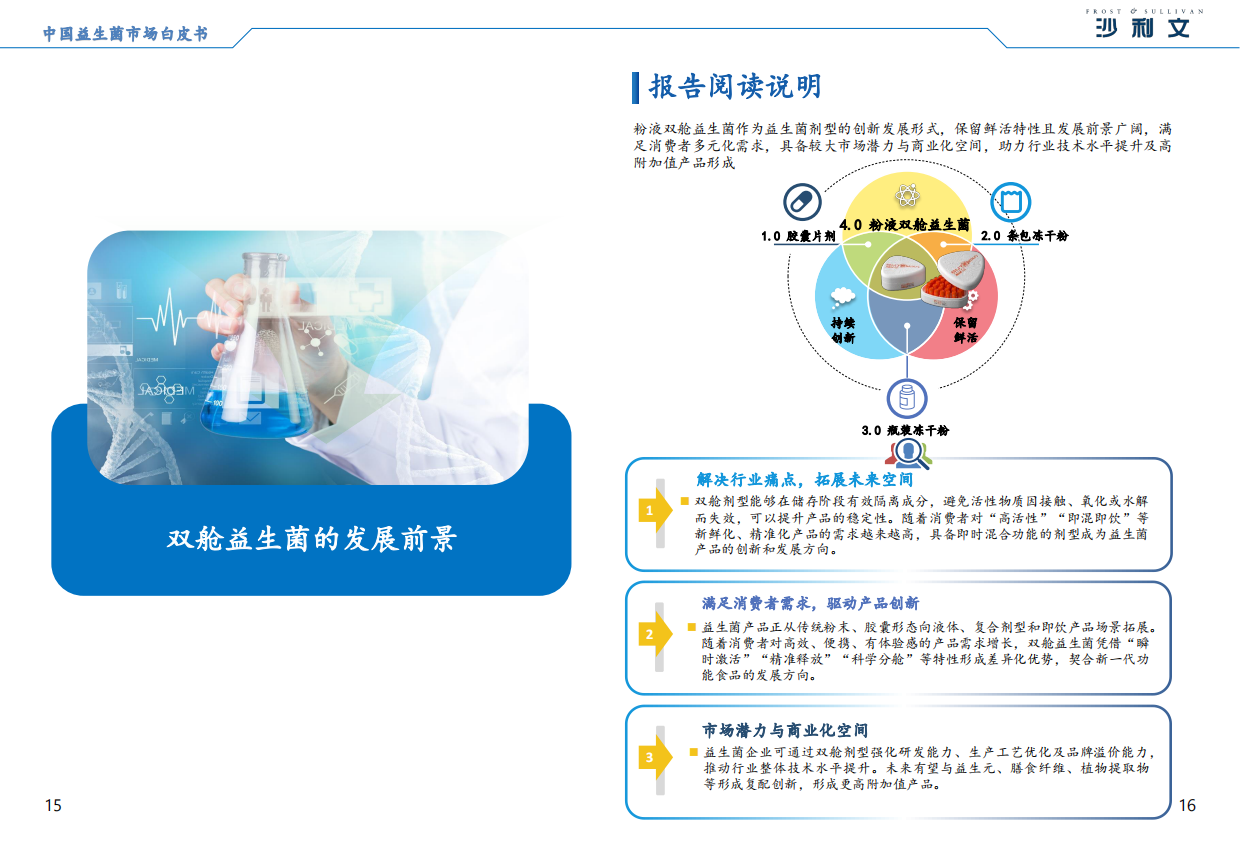
五、双舱益生菌是什么:一键按压,即混即饮
第五章专门讲这个新剂型,它是这份白皮书重点推介的方向。报告给出的定义是:双舱益生菌是一种固液分离设计的益生菌剂型,将上层菌粉与下层液态益生元分舱储存以保持活性。
使用时一键按压完成混合,即时激活菌体后即可饮用。设计逻辑是让益生菌在储存期间不失活。
具体到结构,上层"粉舱"包含活性益生菌冻干粉,下层"液舱"是专研定制的激活液,内含益生元等营养成分,为益生菌提供生长所需的营养支持。
报告还提到一个具体产品。GUTX 益次方双舱鲜活益生菌于 2025 年 10 月首次上市,报告称其为全球首创的双舱鲜活益生菌。它的配方配了三种菌群:夺氧菌、占位粘附菌和屏障修护菌,分别对应"夺氧—占位—补充"三层作用机理。
报告的解释是,其中夺氧菌株主动清除肠道内多余氧气,让益生菌活得更久、醒得更快、扎根更稳。报告的判断是,双舱剂型能在储存阶段有效隔离成分,避免活性物质因接触、氧化或水解而失效。
报告给这个方向的定位是:随着消费者对"高活性""即混即饮"的需求提高,具备即时混合功能的剂型会成为益生菌产品的创新方向。
六、行业四大痛点:胃酸、胆盐、氧气和冲泡
第六章讲问题,报告把传统益生菌的失效原因列得很细。第一个痛点是胃酸侵蚀。胃酸 pH 值极低,会破坏益生菌细胞壁和细胞膜,抑制酶活性并阻断代谢,最终导致细胞失活。
第二个是胆盐破坏。胆盐可溶解益生菌细胞膜脂质,破坏结构并干扰营养吸收,导致菌体功能丧失和死亡。
第三个容易被忽略,叫肠道氧气渗漏。益生菌偏好无氧环境,如肠道屏障受损导致氧渗漏,会破坏其生存条件,使其难以定植并发挥作用。
第四个是冲泡失活。益生菌对温度敏感,需用 40℃ 以下温水冲泡,水温过高会杀死菌体,过低或水量不足则影响溶解。报告还补了一个体验层面的痛点:干粉难吞咽。
传统粉剂益生菌易黏附于口腔和喉咙,其口腔残留率较液体剂型更高,从而降低菌体利用率。这份痛点清单其实解释了产品形态为什么要变。双舱剂型对应的正是冲泡和吞咽这两个环节。
报告把这些统称为"活菌难以进入肠道",这也是行业多年来最核心的技术命题。
图表来源:《2025年中国益生菌市场白皮书》(第7页) · 获取《2025年中国益生菌市场白皮书》完整版
七、消费端的机会:从肠道健康拓展到更多场景
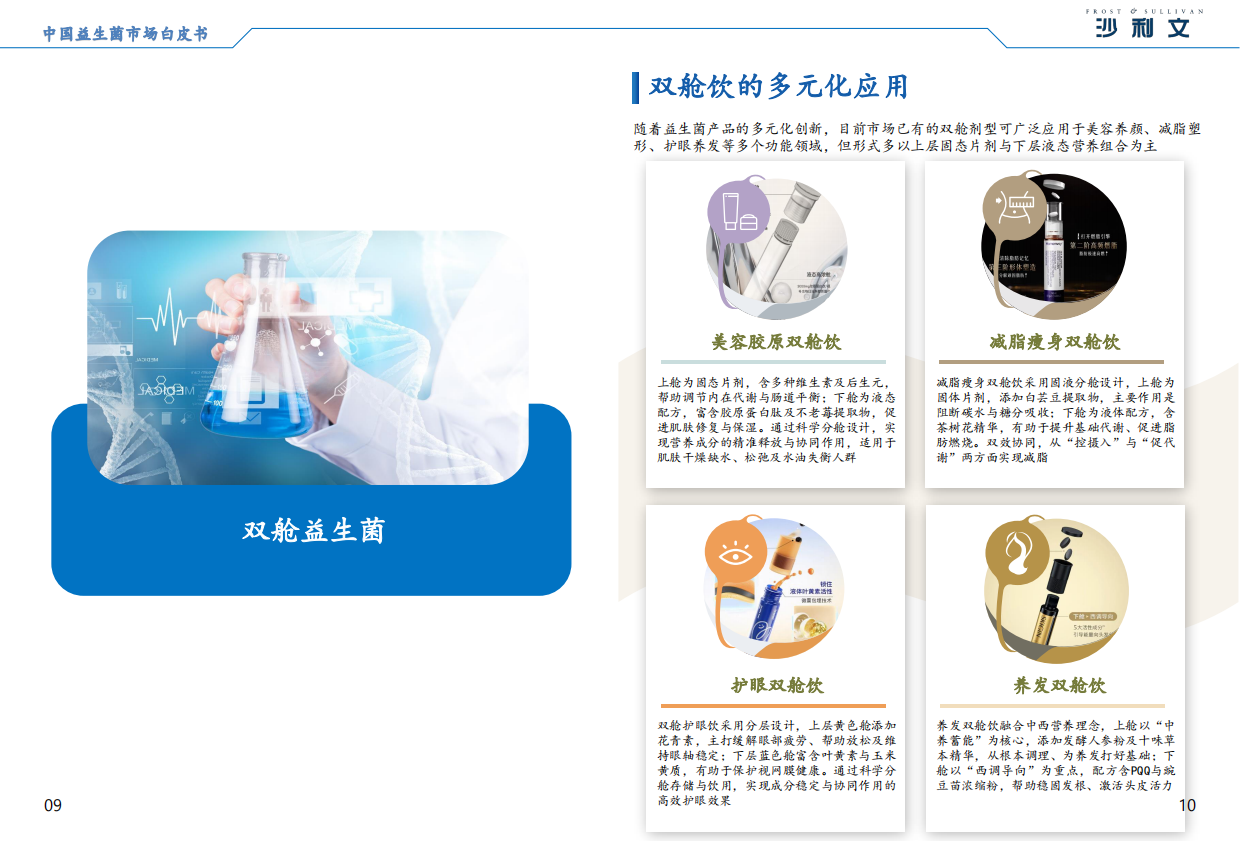
第七章看应用外延,双舱剂型正在往肠道之外走。报告列了已经出现的四类双舱饮产品:美容胶原双舱饮、减脂瘦身双舱饮、护眼双舱饮、养发双舱饮。
美容胶原双舱饮的设计是上舱为固态片剂,含多种维生素及后生元,下舱为液态配方,富含胶原蛋白肽及不老莓提取物。
减脂瘦身双舱饮上舱添加白芸豆提取物,作用是阻断碳水与糖分吸收;下舱含茶树花精华,从"控摄入"与"促代谢"两方面协同。
护眼双舱饮采用分层设计,上层黄色舱添加花青素,下层蓝色舱富含叶黄素与玉米黄质。养发双舱饮则是中西搭配,上舱添加发酵人参粉及十味草本精华,下舱配方含 PQQ 与豌豆苗浓缩粉。
报告也给了另一条赛道的数字:2025 年预计益生菌在动植物饲料、日化产品中的相关市场规模将突破千亿元。产品功效上,报告列出的六个方向是:缓解腹泻、促进消化、促进肠道蠕动、维护肠胃健康、改善口腔异味、增强自身免疫。
报告对场景化趋势的判断是:益生菌正在从一款产品变成一个可以复制的载体,装什么就卖什么场景。
八、给从业者的启示:剂型比菌种更能拉开差距
最后一章回到方法论,把这份白皮书对行业的提示收一收。第一条启示是机会在细分。临床端前五名全部聚焦特定菌株或细分适应症,消费端的新增长则来自护眼、养发、减脂这些具体场景。
第二条是标准红利。报告梳理了国内的相关团体标准:《益生菌食品》与《固体饮料》团体标准由中国饮料工业协会 2021 年发布。
《食品用益生菌通则》由中国食品科学技术学会 2022 年发布,对菌株水平、生产过程、储存运输等做了规范。
《益生菌食品活菌率分级规范》由中国营养保健食品协会 2022 年发布,报告称它是益生菌食品品质标签标识的重要里程碑,为消费者选购提供了清晰直观的指引。
第三条是技术壁垒正在从菌种转向剂型。双舱的固液分离设计解决的是储存和激活的问题,这是配方与包装的结合,比拼的是工艺能力。
报告建议企业通过双舱剂型强化研发能力、生产工艺优化及品牌溢价能力,同时与益生元、膳食纤维、植物提取物形成复配创新。
想获取大健康、消费与食品饮料方向的完整报告和方案,可以到运营动脉(www.yydm.cn)检索。
整份报告读下来,最该记住的一句话是:益生菌的竞争早就不是比谁的菌多,而是比谁能把活的菌送到该到的地方。
中国益生菌市场规模有多大?
沙利文《2025年中国益生菌市场白皮书》显示,2022 年至 2024 年中国益生菌市场规模从 1094 亿元增长至 1283 亿元,年均增速约 8.8%,预计 2028 年达到 1800 亿元。
其中临床益生菌市场规模由 2022 年的约 65 亿元增长至 2024 年的约 75 亿元,预计 2028 年达到约 100 亿元,年复合增速 7.5%。
临床益生菌主要通过哪些渠道销售?
报告披露的渠道规模占比是:医院 60%、零售药店 36%、B2C 仅 4%。医院和零售药店合计贡献超过九成规模。报告的解释是,医院渠道反映临床认可度与医生处方渗透率,零售药店渠道体现品牌在消费者端的知名度与覆盖能力。
中国临床益生菌市场的头部品牌有哪些?
按 2024 年 4 月至 2025 年 3 月的销售额计算,思连康(双歧杆菌四联活菌片)以 15.308 亿元排第一,益君康(复方嗜酸乳杆菌片)9.80 亿元第二,金双歧(双歧杆菌乳杆菌三联活菌片)7.40 亿元第三。
其后依次是整肠生(地衣芽孢杆菌活菌胶囊、颗粒)6.00 亿元,亿活(布拉氏酵母菌散)5.80 亿元。前五名全部是药品。
什么是双舱益生菌?
双舱益生菌是一种固液分离设计的益生菌剂型,将上层菌粉与下层液态益生元分舱储存以保持活性。使用时一键按压完成混合,即时激活菌体后即可饮用。
上层"粉舱"包含活性益生菌冻干粉,下层"液舱"是专研定制激活液,内含益生元等营养成分。报告认为这一设计能让益生菌在储存期间不失活。
益生菌产品的形态经历了几代演进?
报告归纳为四代:1.0 是胶囊片剂,2.0 是条包冻干粉,3.0 是瓶装冻干粉,4.0 是粉液双舱益生菌。演进过程从 2000 年前后的起步探索开始,经过粉剂与液态饮品普及、应用场景快速拓展、功能性边界突破,到 2025 年进入以粉液双舱为核心的创新剂型阶段。
益生菌为什么会失活?
报告列了四个主要原因:胃酸侵蚀会破坏细胞壁和细胞膜;胆盐会溶解细胞膜脂质;肠道氧气渗漏会破坏无氧生存条件;冲泡时水温过高会杀死菌体。
此外还有体验层面的问题,传统粉剂易黏附口腔和喉咙,口腔残留率较液体剂型更高,从而降低菌体利用率。
相关报告解读推荐
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《汽车消费洞察:燃油车占比不足15%》——国产车认可度占比52.39%居首;
《小吃行业报告:2026市场规模有望破万亿》——落点在2026市场规模有望破万亿
《机器人白皮书拆解:2025年3810亿,10年后能到2万亿吗》——但增长最快的不是工厂里的工业机器人,而是家用服务机器人——到2035年将吃掉32%的市场。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。