人形机器人供应链报告:出货4.8万台,六成成本压在三个部件
 广告
这份报告来自 MIR 睿工业,主讲人是该公司具身智能机器人行业首席分析师陈宁馨。MIR 睿工业成立于 2008 年,有 18 年行业沉淀、15 年机器人研究经验。
报告的主题很聚焦:人形机器人怎么从场景落地走向量产,核心供应链要攻哪些关。它没有停留在讲故事,而是把零部件一个个拆开,算需求规模、算成本占比、算迭代方向。
最值得记住的一组数字是:关节模组、灵巧手、力传感器三项,合计占单台整机硬件成本的 60% 到 80%。
下面用八条线索,把这份报告拆开讲清楚。
图片来源:《场景落地驱动量产:2026年人形机器人核心供应链攻坚》(第1页) · 查看完整报告
一、报告在讲什么:把量产节奏拆成四个阶段
报告的结构分三部分:场景落地如何加速产业成熟、人形机器人及零部件的定义分类、以及场景与协同两条路径。先看它给出的产业节奏,报告把 2024 到 2035 年划成四个阶段。
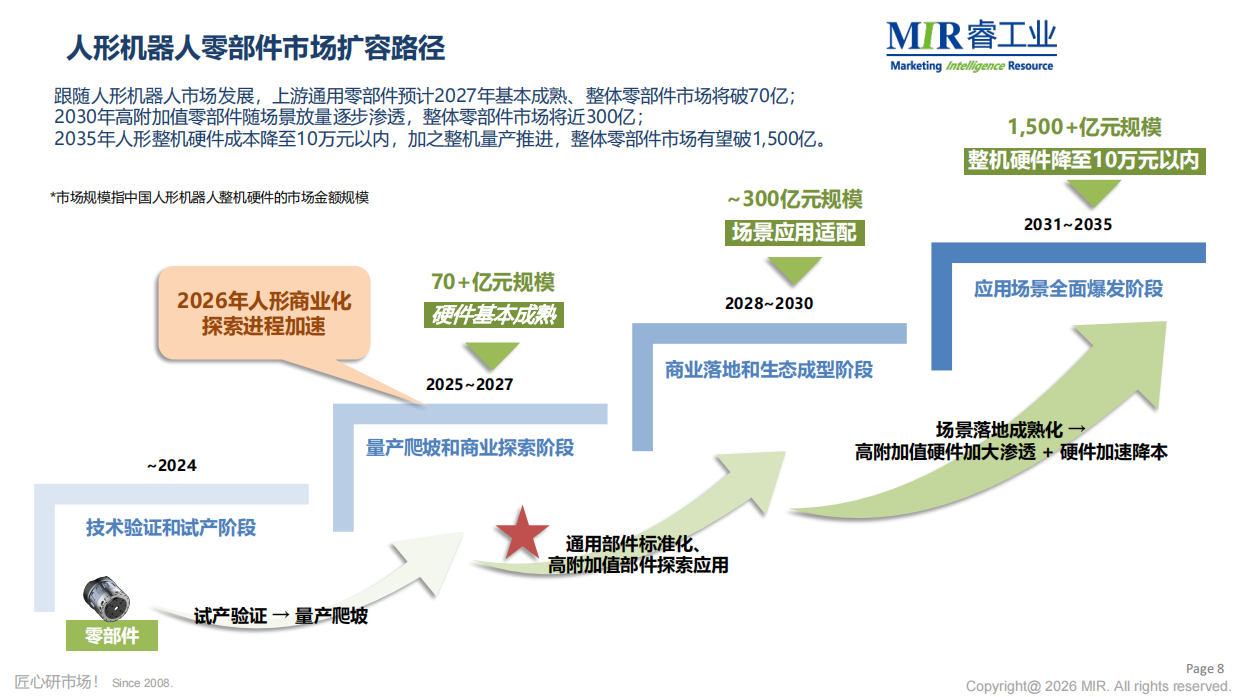
2024 年及以前是技术验证和试产阶段。2025 到 2027 年是量产爬坡和商业探索阶段,通用部件走向标准化,高附加值部件开始探索应用。
2028 到 2030 年是商业落地和生态成型阶段,硬件加速降本,高附加值硬件加大渗透。2031 到 2035 年是应用场景全面爆发阶段,整机硬件成本降至 10 万元以内。
报告对 2026 年的定调是"人形商业化探索进程加速"。它认为市场节奏之所以提前加快,是因为产业在推进"需求导向"的转型。
具体表现是告别过去偏重短期示范展示、缺乏真实需求支撑的场景试点,转而聚焦高价值场景的落地验证。报告特别强调两个词:需求的真实性、商业模式的可行性。
报告的第一层判断是:这一轮不再比谁的演示更炫,而是比谁能真的干活。
二、什么算人形机器人:三条形态线,三种能力
定义先立住,后面的口径才不会飘。报告给出的定义是:具有类似于人的躯干、头部、双臂(含操作机构和关节)和下肢(移动机构)的机器人。
它基于具身智能来实现感知、认知、决策、执行等能力。按外观形态,报告分成三类。第一类是中小尺寸双足人形机器人,身高在 1 米到 1.4 米之间,移动机构为双足下肢。
第二类是全尺寸双足人形机器人,身高 1.4 米及以上,同样以双足下肢移动。第三类是轮式人形机器人,移动机构换成轮式底盘,上半身仍保留躯干、头部和双臂。换个角度看同一件事,《全球人形机器人行业研究报告(2026)》算的是另一笔账。
能力上,报告把整机拆成三层。感知层负责视觉、听觉、触觉等感知能力。认知决策层处理语音、图像、手势、表情等多模态信息,并完成任务级规划,把复杂任务拆解、自主决策。
执行层则负责执行移动、操作等动作。报告还注明,这套分类不包含消费级人形机器人。
一句话概括:形态上分双足和轮式,能力上分感知、决策、执行三层。
图源:《场景落地驱动量产:2026年人形机器人核心供应链攻坚》(第6页) · 阅读原文与全部图表
三、零部件的两条分界线:通用型与高附加值型
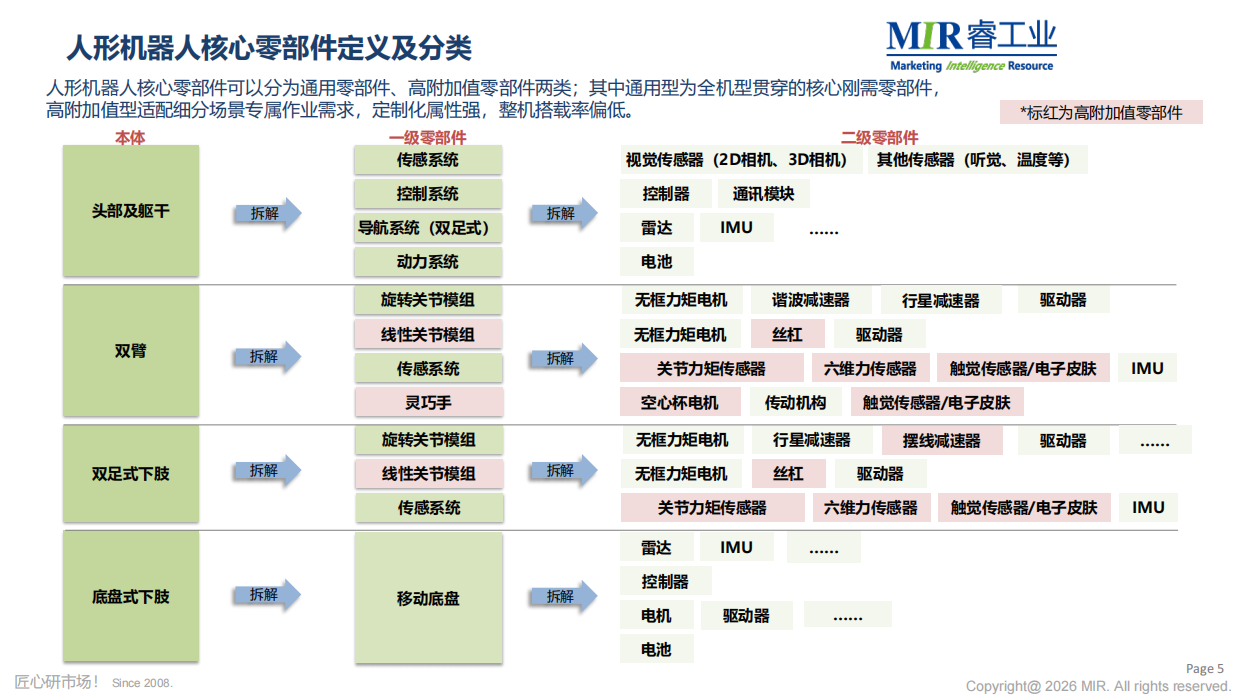
这是整份报告里最有信息量的一张分类图。报告把核心零部件分成两类。一是通用零部件,是全机型贯穿的核心刚需部件。
二是高附加值零部件,适配细分场景的专属作业需求,定制化属性强,目前整机搭载率偏低。通用这一侧,双臂和下肢主要靠关节模组支撑。
旋转关节模组由无框力矩电机、减速器、驱动器构成;线性关节模组由无框力矩电机、丝杠、驱动器构成。下肢还分双足式和底盘式两种路线,减速器对应谐波和行星。
传感系统包括关节力矩传感器、惯性测量单元 IMU,以及触觉传感器和电子皮肤。手部是灵巧手,核心部件是空心杯电机和传动机构。
头部及躯干则包括视觉传感器、控制器、通讯模块、雷达、电池等。高附加值这一侧,报告点名了几个关键部件。包括触觉传感器和电子皮肤、六维力传感器、空心杯电机,以及摆线减速器。
报告对两类零部件的路线也给了一句话定性。通用零部件补齐整机的共性短板,走集成化、标准化路线。高附加值零部件承接垂直场景的差异化诉求,依托技术革新定制迭代。
两类部件的分工说得很清楚:通用件负责把整机做出来,高附加值件负责让它在具体场景里干成活。
图表来源:《场景落地驱动量产:2026年人形机器人核心供应链攻坚》(第9页) · 下载报告全文
四、市场扩容路径:70 亿、300 亿、1,500 亿
报告算了一笔规模账,节奏感和前面对得上。到 2027 年,上游通用零部件预计基本成熟,整体零部件市场规模突破 70 亿元。到 2030 年,高附加值零部件随场景放量逐步渗透,整体零部件市场接近 300 亿元。
到 2035 年,随着整机硬件成本降至 10 万元以内、整机量产推进,零部件市场有望突破 1,500 亿元。需要说明,这里的规模口径指中国人形机器人整机硬件的市场金额规模。
为什么硬件成本能一路往下走?报告给的理由是量产。零部件放量带来批量采购需求,批量采购又倒逼控本,控本需求再带来零部件的性能提升要求。
这条链一旦转起来,本身就是降本机制。报告也点出了真正的瓶颈所在。硬件量产能力正在加速成熟,整机规模化制造体系逐步成型。
但模型算法仍是行业中长期的核心瓶颈,未来技术重心在于具身基础模型的迭代,以及垂直场景专用小模型的持续优化。
报告对突破点的总结是两条并列:实际应用场景落地,加上大模型算法发展。
硬件这条曲线是可见的,报告把最不确定的部分明确留给了模型算法。
图片来源:《场景落地驱动量产:2026年人形机器人核心供应链攻坚》(第10页) · 阅读原文与全部图表
五、出货节奏:4.8 万台起步,十年后看 200 万台
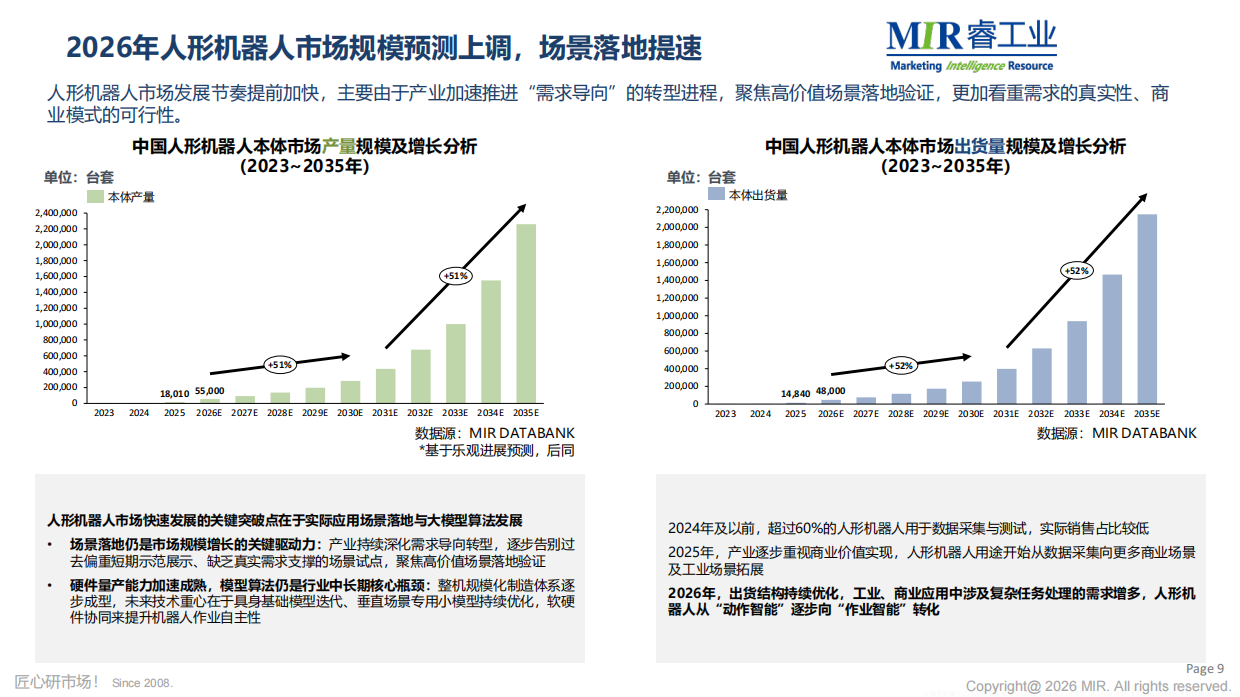
规模之外,报告还给了出货量的具体预测。2026 年,中国人形机器人本体出货量预测为 48,000 台,本体产量预测为 55,000 台。这两条曲线的复合增速都在 50% 以上。
放到更长的时间轴上,2030 年出货量预计达 25 万台以上,2035 年达 200 万台以上。比总量更值得注意的是出货结构的变化。2024 年及以前,超过 60% 的人形机器人用于数据采集与测试,实际销售占比很低。
也就是说,那时的出货主要是产业自己在"喂数据"。2025 年,产业开始重视商业价值实现,用途从数据采集向更多商业场景和工业场景拓展。
2026 年,出货结构持续优化,工业、商业应用中涉及复杂任务处理的需求增多。报告对这一年的定性是:人形机器人从"动作智能"逐步向"作业智能"转化。
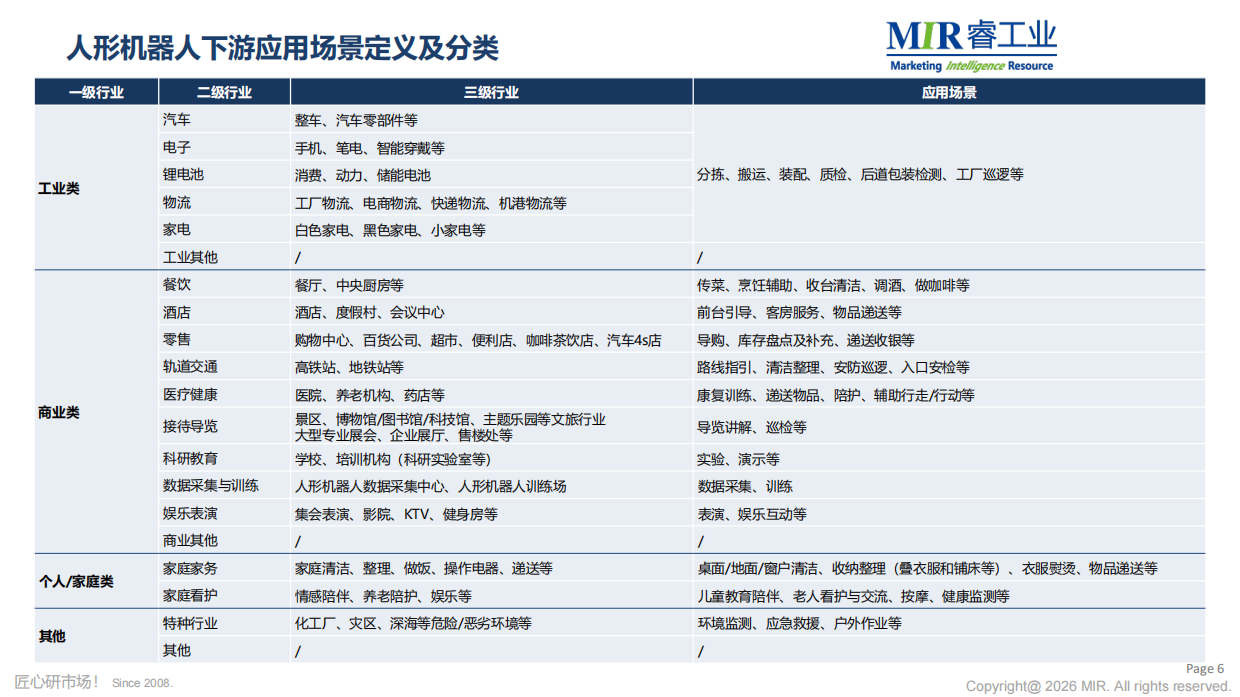
分场景看,报告给了三个时间点的结构预测。2026 年的场景还包括数据采集与训练,商业侧以娱乐表演、接待导览、科研教育为主。
2030 年商业应用仍是主力,但工业场景份额大幅扩张,汽车、电子、物流、锂电同时在场。2035 年下游应用多元化,医疗、零售、酒店、餐饮、家庭看护、家庭家务都会出现。
报告对几类场景的判断也写得很细。娱乐表演近两年国内需求活跃,全尺寸双足式应用增多,未来情绪类消费仍有需求。
接待导览技术相对成熟、适配场所丰富,后续有望向室外景区延伸。数据采集与训练在 2025 到 2026 年靠地方政府投入建设,但随大模型成熟化,扩建会有所趋缓。
工业先落地物流和汽车,电子、锂电池的柔性装配需求会成为新增长点。家庭场景因为技术和监管环境尚未成熟,预计至少 2030 年后才能实现较快发展。
2024 年六成出货是拿来自用的,2026 年才开始真正卖出去干活,这是结构上最关键的一次切换。
图片来源:《场景落地驱动量产:2026年人形机器人核心供应链攻坚》(第7页) · 查看完整报告
六、场景是飞轮:痛点直接翻译成零部件升级清单
报告反复强调一句话:场景是整个人形机器人产业飞轮启动的关键动力。它的逻辑是三步循环:场景落地形成批量采购需求,控本与可靠性交付带来零部件性能提升需求,
性能提升之后又能适配更多场景,从而拓展新需求。支撑这一步的是不同场景对功能的要求差异。报告把功能要求分成运动类、作业类、交互类三种。
工业场景更关注行星关节模组的负载能力、力传感器的力控功能,用来保障操作精度。商业和家庭场景更关注环境感知避障、多传感方案以保障人机安全交互,以及灵巧手性能是否适配多样化轻作业。
特种行业则更关注关节模组的高防护功能,以适应极端工况。更实用的是那份"痛点对应迭代方向"的清单。负载不足,对应旋转关节的无框力矩电机从径向磁通转向轴向磁通,减速机从谐波、行星向摆线结构探索。
动态响应不足,对应一体化关节模组、低减速比准直驱关节或低惯量设计。精细操作能力不足,对应六维力传感器和关节力矩传感器搭载率提升,以及视触觉传感器等技术路线发展。
续航不足,对应固态电池方案和热插拔换电。机械寿命不足,对应腱绳复合材料、摆线减速机结构和反式行星滚柱丝杠。
散热问题,对应微循环液冷结构,以及在关节、电池、主控板部署温度传感器形成实时监测网络。整机重量过重,对应 PEEK、碳纤维、镁合金等轻量化材料替代。
体积大则靠高度集成化解决,从"分立式"走向"一体化"。接口复杂,则要靠接口规范,统一机械尺寸、电气参数和通信协议,并发展自适应接口技术。
这份清单几乎可以当成零部件厂商的产品路线图来读。
七、钱花在哪:三个部件吃掉六到八成硬件成本
报告做了一次价值量拆解,结论非常集中。关节模组、灵巧手、力传感器,在单台人形机器人整机中合计成本占比最大。它们合计占单台整机硬件成本的 60% 到 80%,同时也是执行机构的主要构成部分。
拆开看每一块的需求规模,弹性差异很大。旋转关节模组的需求规模,会从 2026 年的约 30 亿元涨到 2035 年的约 800 亿元。其中减速器从约 10 亿元涨到约 250 亿元。
线性关节模组从约 2 亿元涨到约 60 亿元。灵巧手从约 5 亿元涨到约 250 亿元。力传感器从约 3 亿元涨到约 50 亿元。技术路线上,报告给了更具体的分布。
我们在整理《浙商证券宇树科技深度报告:人形机器人出货全球第一》时也碰到过类似的分歧,那里的结论可以拿来对照。
旋转关节里,谐波主要用在上肢,轮式约 16 个、双足式约 10 到 16 个,适合安装空间受限、需要精密操作的场景。行星主要用在下肢,双足式约 12 到 30 个,追求量产性价比、对精度要求不高但要承受较大静态负载。
摆线目前只布局在髋、腰等重载点位,单台 4 到 6 个,对应高动态、重载、频繁冲击的工况。减速器方面,谐波和行星供货较成熟、支撑主流关节量产,摆线仍在验证阶段。
线性关节的主流是行星滚柱丝杠方案,主要用在大臂、小臂、大腿、小腿的大关节上,单台 14 到 20 个以上。它的推力密度高,但核心部件丝杠的制造难度也高。
灵巧手则按传动方式分四条路:连杆传动、全直驱、纯腱绳传动和混合传动。报告判断,低自由度连杆方案只是短期内的量产选择,未来在复杂作业和更通用的落地场景中,高自由度方案的应用比例会增多。
三个部件吃掉六到八成硬件成本,这也是为什么报告把"核心供应链攻坚"写进了标题。
八、供应链怎么协作:绑定、代工与缩短的链条
最后一层是产业组织方式,报告讲了三件事。第一是本体厂商与零部件供应商的绑定方式,共有四类。包括控股或收购、成立合资公司、战略投资,以及长期合作协议。
第二是生产制造的协作对象。除了本体厂商自己生产,还会引入代工合作伙伴,分市场化代工和政府公共平台代工两种。
报告对这段关系的定性是"互利互惠共生"。外部合作伙伴提供场景资源和技术经验,本体厂商提供持续性生产制造相关订单。
第三是供应链结构本身的变化,这一点最值得注意。关键通用零部件的供应链呈缩短态势。原因是为了实现零部件快速稳定供应、本体快速降本并实现量产,本体厂商会要求零部件供应商提高自研比例。
换句话说,供应商要覆盖自身上下游的部件技术能力。落到具体部件,报告也标了供应关系的差异。旋转关节模组、减速器主要供应给本体厂商、整臂厂商和关节模组厂商。
线性关节模组和灵巧手则以本体厂商为主,灵巧手的厂商定制化程度更高。想继续看人形机器人、具身智能和核心零部件方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
报告最后的落点是分工:本体厂商要的是一体化能力,供应商要的是自研深度。
《场景落地驱动量产:2026年人形机器人核心供应链攻坚》讲了什么?
这是 MIR 睿工业出品的报告,主讲人为该公司具身智能机器人行业首席分析师陈宁馨。报告分三部分:场景落地如何加速产业成熟、人形机器人及零部件的定义分类、以及以场景为锚的迭代路径与以协同为径的规模合作。
核心结论是:产业正从短期示范展示转向需求导向,2026 年的定调是"人形商业化探索进程加速"。报告把 2024 到 2035 年划为技术验证试产、量产爬坡商业探索、商业落地生态成型、应用场景全面爆发四个阶段。
人形机器人是怎么定义和分类的?
报告的定义是:具有类似于人的躯干、头部、双臂(含操作机构和关节)和下肢(移动机构)的机器人,基于具身智能实现感知、认知、决策、执行等能力。
按外观形态分为三类:中小尺寸双足人形机器人身高 1 米至 1.4 米,全尺寸双足人形机器人身高 1.4 米及以上,轮式人形机器人则以轮式底盘移动。
按能力分为感知层、认知决策层和执行层,其中认知决策层负责多模态信息处理与任务级规划。报告说明,该分类不包含消费级人形机器人。
人形机器人核心零部件分哪两类?
分为通用零部件和高附加值零部件。通用零部件是全机型贯穿的核心刚需部件,高附加值零部件适配细分场景专属作业需求,定制化属性强、整机搭载率偏低。
通用侧包括旋转关节模组、线性关节模组、传感系统、灵巧手,以及头部的视觉传感器、控制器、电池等。其中旋转关节模组由无框力矩电机、减速器、驱动器构成,线性关节模组则由无框力矩电机、丝杠、驱动器构成。
高附加值侧报告点名了触觉传感器与电子皮肤、六维力传感器、空心杯电机、摆线减速器等。
人形机器人零部件市场规模有多大?
报告给出三个阶段:2027 年上游通用零部件基本成熟,整体零部件市场破 70 亿元;2030 年高附加值零部件随场景放量渗透,市场接近 300 亿元;2035 年整机硬件成本降至 10 万元以内,零部件市场有望破 1,500 亿元。口径指中国人形机器人整机硬件的市场金额规模。
对应的本体出货量预测为:2026 年 48,000 台,本体产量 55,000 台,复合增速均在 50% 以上;2030 年出货量 25 万台以上,2035 年 200 万台以上。
人形机器人落地的主要痛点有哪些,对应哪些部件要升级?
报告列了十类痛点,每类都对应明确的升级方向。负载不足对应轴向磁通电机、摆线减速机与反式行星滚柱丝杠。
动态响应不足对应一体化关节模组与低惯量设计;精细操作不足对应六维力传感器与视触觉传感器;续航不足对应固态电池与热插拔换电。
此外,机械寿命不足对应腱绳复合材料与摆线结构;电子失效对应工业机或车规级方案;散热问题对应微循环液冷与温度传感网络。
体积大靠高度集成化解决;整机过重靠 PEEK、碳纤维、镁合金轻量化;接口复杂则依靠接口规范与自适应接口技术。
人形机器人供应链的合作模式是什么?
本体厂商与零部件供应商的绑定有四类方式:控股或收购、成立合资公司、战略投资、长期合作协议。生产制造环节还会引入代工合作伙伴,分市场化代工和政府公共平台代工。
报告特别指出,关键通用零部件的供应链呈缩短态势。为快速稳定供应、快速降本并实现量产,本体厂商会要求零部件供应商提高自研比例,即覆盖自身上下游部件技术能力。
落到供货关系上,旋转关节模组与减速器主要供应给本体厂商、整臂厂商和关节模组厂商,线性关节模组与灵巧手则以本体厂商为主。把视角拉到具身智能报告拆解,《具身智能报告拆解:中国出货量占全球74%》里的样本会更完整一些。
接着可以看的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《国信证券具身智能蓝皮书:人形机器人2045年万亿赛道》——把同一个问题拆得更细的一篇
《2026上半年人形机器人下饺子:宇树1万台下线》——同一批数据支撑的另一个视角
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。