付费内容报告:75.7%用户复购,涨价却让一成直接走
 广告
这份报告的出品方是克劳锐指数研究院,主题是 2026 年的付费内容与用户消费趋势。先把口径说清楚,因为它决定了哪些数据能用。
报告定义的付费内容,指针对图文、短视频、音频等内容的单次付费或订阅。它不包含视频平台的会员订阅或超前点播,不包含直播间打赏,也不包含只为守护作者这类不求回报的支持。
样本是克劳锐线上调研,N=1,230,数据收集周期为 2025 年 8 月。
报告里最反常识的一句判断是:付费内容定价的核心不是"值不值",而是"痛不痛"。
下面用八条线索,把这份报告拆开讲清楚。
图表来源:《2026付费内容及用户消费趋势研究》(第1页) · 阅读原文与全部图表
一、报告在讲什么:1,230 份样本,五个核心观点
报告的结构分四章:付费内容模式解析、用户行为洞察、典型案例解析、趋势与展望。先把五个核心观点摆出来,后面所有数据都在为它们做注脚。
第一,付费内容定价的考量,是用户"不看下去很难受"的情绪强度。第二,超过 7 成用户有不同程度的付费内容复购行为,"一锤子买卖"只是少数。
第三,71.8% 的用户未来一年付费意愿向好或稳定,优质、体系、稳定是胜负手。第四,付费内容的真正价值不限于内容变现,更重要的身份是用户关系升级的过滤器。
顺着这个逻辑往下推,《艾媒2025-2026运动营养食品报告解读》给了一组可以互相验证的数字。
第五,用户会为高质量内容持续付费,一旦超出经济承受能力就会停止。样本口径也值得记一下:调研覆盖图文、短视频、音频三类内容的单次付费与订阅。
视频平台的会员订阅和超前点播被排除在外,秀场直播打赏也不算。
把"打赏"和"会员"排除掉之后还能成立的市场,才是报告真正想研究的对象。
图片来源:《2026付费内容及用户消费趋势研究》(第6页) · 下载报告全文
二、两种模式、三大驱动力:内容本身成了收银台
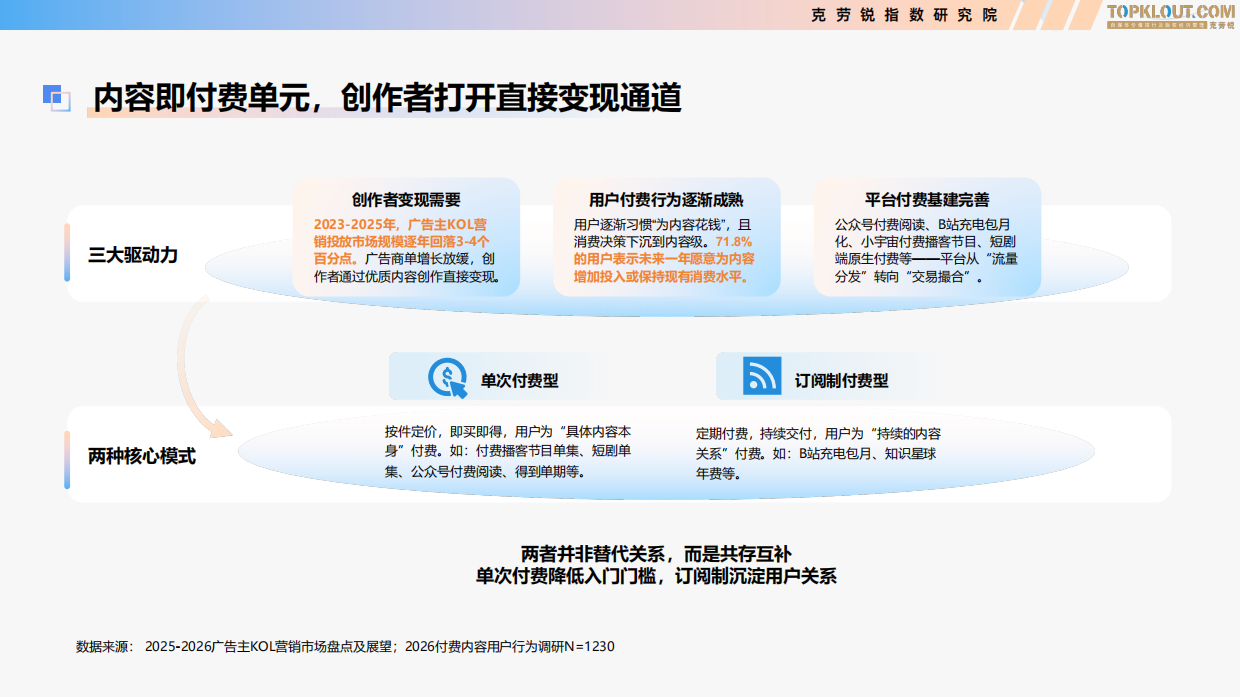
报告先把付费内容拆成两种核心模式。第一种是单次付费型:按件定价,即买即得,用户为"具体内容本身"付费。典型形态包括付费播客节目单集、短剧单集、公众号付费阅读、得到单期课程。
第二种是订阅制付费型:定期付费,持续交付,用户为"持续的内容关系"付费。典型形态是 B 站充电包月,以及知识星球的年费。
报告特意强调,两者不是替代关系,而是共存互补。单次付费降低入门门槛,订阅制沉淀用户关系,用户可以在两种模式之间自由切换。
支撑这一切的是三大驱动力。第一是用户付费行为逐渐成熟,消费决策已经下沉到内容级。71.8% 的用户表示,未来一年愿意为内容增加投入,或保持现有消费水平。
第二是平台付费基建完善。公众号付费阅读、B 站充电包月化、小宇宙付费播客、短剧端原生付费陆续上线。平台的角色也随之变化,从"流量分发"转向"交易撮合"。
第三是创作者变现需要。2023 到 2025 年,广告主 KOL 营销投放市场规模逐年回落 3 到 4 个百分点。广告商单增长放缓,创作者只能靠优质内容直接变现。
广告商单慢了,创作者就把内容本身变成了收银台。
图片来源:《2026付费内容及用户消费趋势研究》(第7页) · 阅读原文与全部图表
三、四条赛道的真实增速:短剧付费渗透率已近五成
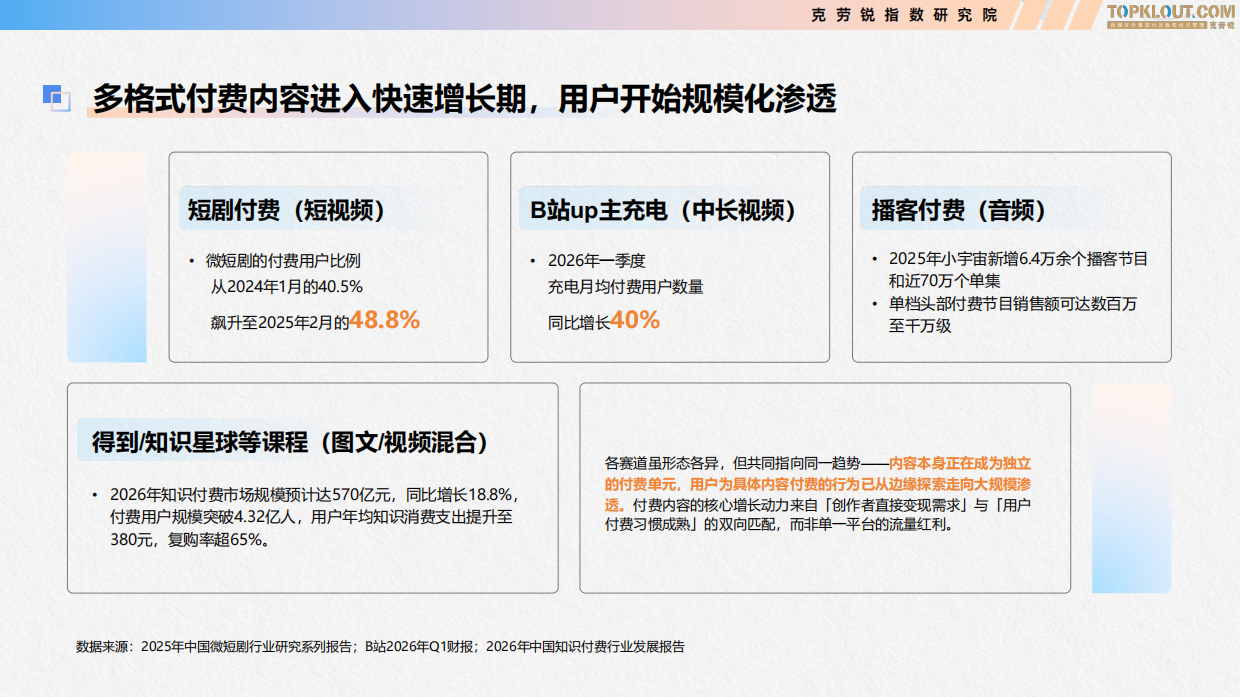
报告按内容形态拆了四条赛道,每条的增长都很具体。先看短剧。微短剧的付费用户比例,从 2024 年 1 月的 40.5% 升到 2025 年 2 月的 48.8%。再看中长视频。2026 年一季度,B 站充电的月均付费用户数量同比增长 40%。
同一个平台上,2025 年 UP 主通过充电获得的收入同比增长 71.1%,付费充电用户达 1,063 万人。音频赛道的供给在快速堆积。2025 年,小宇宙新增 6.4 万余个播客节目和近 70 万个单集。
单档头部付费节目的销售额,可以达到数百万甚至千万级。知识付费则是规模最大的一条线。2026 年知识付费市场规模预计达 570 亿元,同比增长 18.8%。
付费用户规模突破 4.32 亿人,用户年均知识消费支出提升至 380 元,复购率超过 65%。报告对这一段的判断是:四条赛道形态各异,但共同指向同一趋势。
内容本身正在成为独立的付费单元,用户为具体内容付费的行为,已经从边缘探索走向大规模渗透。核心增长动力来自"创作者直接变现需求"与"用户付费习惯成熟"的双向匹配,而不是单一平台的流量红利。
四条赛道的形态完全不同,但都指向同一件事:内容本身正在成为独立的付费单元。
图源:《2026付费内容及用户消费趋势研究》(第8页) · 获取《2026付费内容及用户消费趋势研究》完整版
四、内容决定模式:故事适合包月,社群适合年费
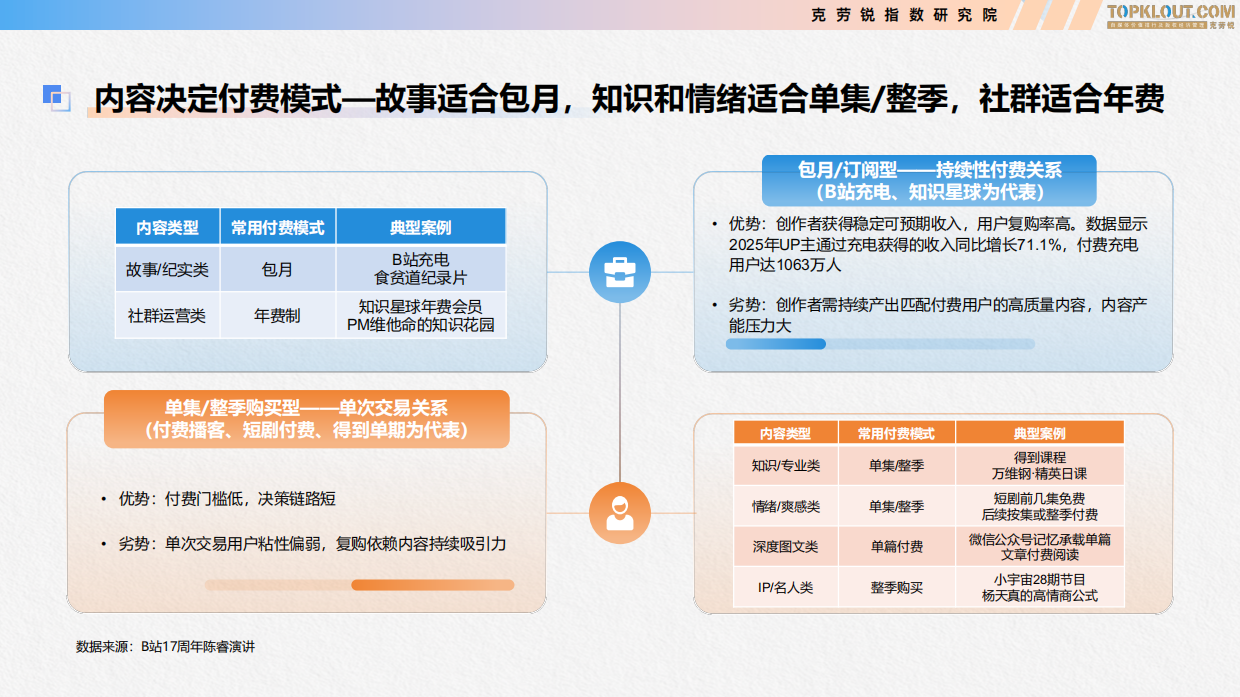
报告有一张表很实用,把内容类型和付费模式一一对上。故事和纪实类对应包月,代表是 B 站充电和食贫道的纪录片。社群运营类对应年费制,代表是知识星球年费会员。
知识和专业类对应单集或整季,代表是得到课程里的《万维钢·精英日课》。情绪和爽感类也对应单集或整季,典型做法是短剧前几集免费、后续按集或整季付费。
深度图文类对应单篇付费,比如微信公众号的记忆承载单篇付费阅读。IP 和名人类对应整季购买,比如小宇宙的 28 期节目《杨天真的高情商公式》。
两种模式的优劣,报告写得很直白。订阅制的优势是创作者获得稳定可预期的收入,用户复购率高;劣势是必须持续产出匹配付费用户的高质量内容,产能压力大。
单次付费的优势是付费门槛低、决策链路短;劣势是单次交易的用户粘性偏弱,复购依赖内容的持续吸引力。报告把用户需求归纳成四个象限:关系类型和内容驱动共同决定变现逻辑。
持续关系加情绪驱动是充电追更型,持续关系加知识驱动是社群学习型。单次交易加情绪驱动是即买即看型,单次交易加知识驱动是按需获取型。
这一点在《立信数据消费意愿报告:消费意愿指数122.8微降》里有更细的口径拆解,感兴趣可以翻过去看。
报告特别提醒,象限之间不是绝对区隔的,正在互相渗透。短剧从单集付费推出整季订阅,播客从单期购买转向系列付费;反过来,关系型产品也在引入单次交易选项,降低用户的进入门槛。
一句话总结这张表:故事适合包月,知识和情绪适合单集或整季,社群适合年费。
图源:《2026付费内容及用户消费趋势研究》(第9页) · 获取《2026付费内容及用户消费趋势研究》完整版
五、定价逻辑:一杯奶茶钱能奏效,但再往上就难了
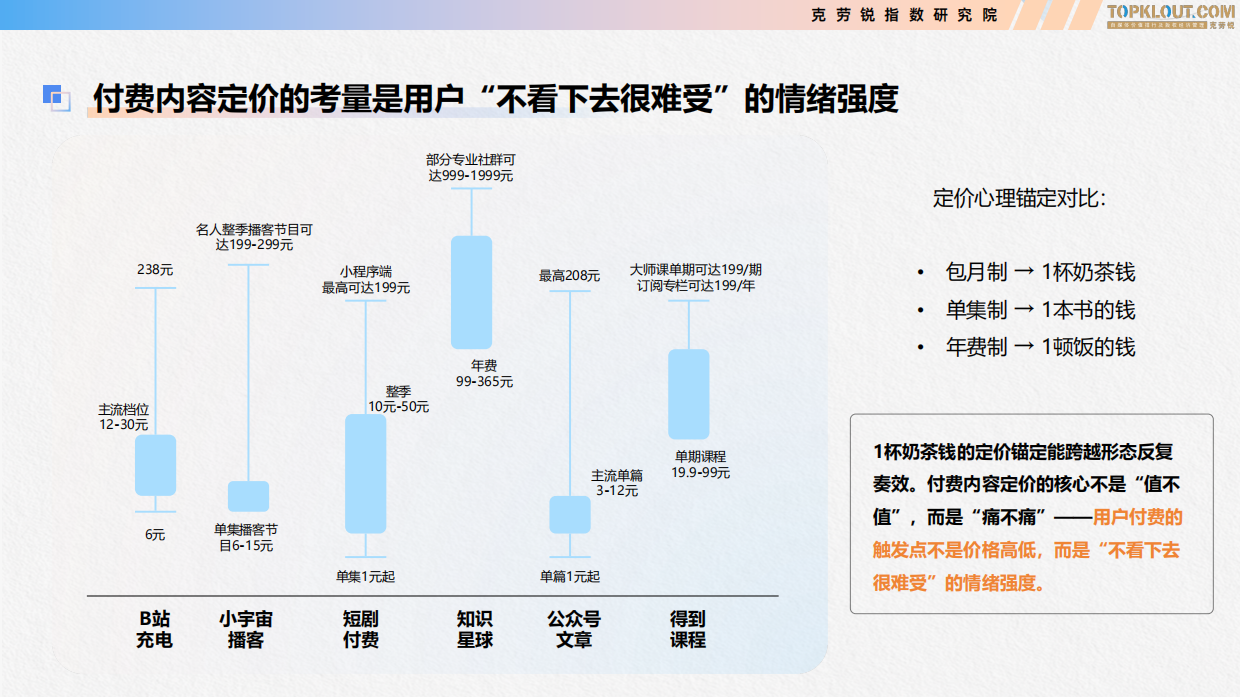
定价这部分的洞察,是整份报告里最值得反复看的一段。报告给的心理锚定很形象。包月制对应的锚是"1 杯奶茶钱",单集制对应"1 本书的钱",年费制对应"1 顿饭的钱"。
各平台的实际档位也印证了这个逻辑。B 站充电主流档位是 12 到 30 元,同时也存在 6 元和 238 元这样的两端档位。小宇宙播客单集 6 到 15 元,名人整季节目可达 199 到 299 元。
短剧单集 1 元起,整季 10 元到 50 元,小程序端最高可达 199 元。知识星球年费主流在 99 到 365 元,部分专业社群可达 999 到 1999 元。公众号文章主流单篇 3 到 12 元,最高 208 元。
得到单期课程 19.9 到 99 元,大师课单期可达 199 元,订阅专栏 199 元一年。再看用户的实际接受度,价格敏感度一目了然。B 站充电 12 元一个月的接受度是 60.7%,涨到 30 元一个月就掉到 46.1%。
小宇宙 9.9 元一期的接受度 58.0%,199 元整季则降到 45.6%。短剧 1 元一集的接受度高达 68.5%,10 元整季也有 56.3%。知识星球的 299 元年费,接受度只有 34.8%,是全部形态里最低的。
报告因此给出两句结论。用户对小额低单价形态接受度普遍高,对大额年订阅型形态接受度低,付费意愿的核心是"低价小额"。
单次付费的心理上限集中在 31 到 50 元区间,价格弹性空间其实很窄。
一杯奶茶钱能跨越形态反复奏效,但再往上,用户的心理门就窄了。
六、谁在付费:小额高频,月均百元以下
用户行为这部分,报告先回答了"免费和付费各占多少"。44.1% 的用户表示,免费内容和付费内容的比例差不多。29.6% 主要看免费内容,偶尔为特别喜欢的内容付费。
16.5% 主要浏览付费内容,9.8% 几乎只看付费内容。报告的评价是:付费内容对多数用户而言,仍是"独立选项"而不是"必然升级"。那谁更愿意掏钱?报告按四类人群做了画像。
Z 世代也就是 25 岁以下,偏长视频和知识驱动,B 站充电的 TGI 是 117,小宇宙播客付费是 118。月收入 2 万以上的高收入群体,情绪娱乐需求旺盛,短剧付费的 TGI 是 109。
26 到 30 岁的青年职场人群,知识产品主导、情绪娱乐辅助,得到课程 TGI 113、短剧 TGI 115。50 岁以上的银发群体以休闲放松和充电跟随为主,短剧 TGI 113、得到课程 TGI 104。
在模式偏好上,41.0% 的用户两种都用,30.3% 偏单次付费,18.9% 偏订阅。平台数量集中在中间:45.9% 的用户在 2 到 3 个平台持续付费。花费和频率最能说明付费的性质。
月均付费内容花费在 100 元以下的用户占 73.2%。其中 51 到 100 元档占 31.9%,31 到 50 元档占 22.1%,是最大的两个区间。购买频率上,每月 2 到 3 次占 30.2%,每月 1 次占 23.2%。
付费动机排在第一位的是"认为内容有意义、能学到知识或技能",占 47.7%。紧随其后的是一组 23% 到 26% 的动机:想看故事后续、支持喜欢的作者、朋友推荐、想进作者社群、价格便宜试一试。
付费行为是典型的小额高频:月均百元以下的人占 73.2%,最常见的节奏是每月买 2 到 3 次。
七、复购七成,但停止付费的第一原因是钱
先看复购。多数用户即 75.7%,都有不同程度的复购行为。分平台看,持续复购或续费的比例差别不小。知识星球最高,70.9%;B 站充电 56.0%,公众号付费阅读 55.9%,小宇宙播客 55.8%。
得到单期课程 53.2%,短剧付费 51.1%。持续付费的原因,第一位仍然是内容质量。排名依次是:内容质量保持高水平或比免费内容有增量,49.6%;没有好的替代内容,30.2%;创作者与付费用户的互动,29.2%。
内容更新频率稳定占 27.7%,价格保持在可接受范围占 27.0%,与创作者建立情感连接占 26.3%。而停止付费的原因排序,和很多人想的不一样。
排第一的是经济因素,也就是超出接受范围或缩减开支,占 45.5%。第二是创作者人设或行为引发争议,25.2%;第三是发现更好的同类付费内容,24.9%。
内容质量下降只排到 23.1%,甚至低于免费替代内容出现的 23.6%。报告对此的解释很到位:质量是慢变量,价格和经济是快变量。慢变量需要累积才能触发行为变化,快变量一个波动就能立刻改变行为。
涨价之后用户会怎么做?报告也问了。26.4% 选择减少购买频率,19.9% 涨幅不大就继续购买,17.9% 观望涨幅后待定。14.6% 转向找免费替代内容,10.6% 转向其他作者的同类内容,还有 10.6% 直接放弃、不再购买。
决策时的打分也很说明问题。付费内容主题吸引力 3.81 分(满分 5 分)排第一,免费内容的质量 3.72 分排第二。价格是否合理 3.63 分排第三,预览试听情况 3.57 分排第四。
报告因此判断:付费不是冲动消费,而是理性决策,用户会主动"做功课"。
报告点得很透:质量是慢变量,价格和经济是快变量,一个波动就能立刻改变行为。
八、趋势、挑战与机会:付费机制其实是过滤器
最后一章给了判断,先看三大趋势。第一,从补充走向主流。付费内容会跻身创作者商业化主流,而不是广告商单的附庸。
但报告也提醒,这不意味着所有创作者都该发力付费,泛娱乐型和轻量更新型创作者仍应以广告或会员制为主。第二,从信息走向情绪。能制造"情绪起伏"的内容,会跨形态跑赢单纯的"信息传递"类内容。
对知识类创作者来说,需要在严肃感之外补足陪伴感,否则会掉进"有价值但用户不愿付"的陷阱。第三,从单一走向组合。免费与付费不再是替代关系,而是漏斗的上下游。
同一条线索,我们在《快手2026 618报告:1.2亿人消费AI搜索+132%》里做过更细的拆解,可以对照着看。
免费层负责获客、建立信任、展示风格;付费层负责提供增量价值、筛选铁粉、持续变现。再看三大挑战,报告总结为供给侧的"产能、价格、利润"三角锁。
一是内容产能瓶颈,付费内容的"高频更新加高质量"本身就是两难。二是价格天花板,用户心理价位偏低,提价空间被锁死,提升客单价要靠用户分层、场景分层和权益分层。
三是创作者利润压缩,平台与合作方的分成占据一定空间。对应的三个机会也很清晰:垂类深耕、订阅制创新、跨平台组合。
报告还举了三个案例来佐证。B 站 UP 主食贫道的充电专属视频《首尔夏天》,靠的是人格认同型的情感驱动。得到《万维钢·精英日课》年度日更,靠的是持续在场与持续迭代构成的稀缺。
小宇宙《投资大师系列》则展示了平台机制设计如何直接决定创作者的变现效率。报告最后把付费内容拆成两条独立运作的主线。
情绪消费线是低心理成本、高频更新、低客单价,靠高频次小金额积累用户价值。知识消费线是高心理成本、低频次、中客单价,靠高质量和体系化积累用户价值。
想继续看内容变现、知识付费和用户消费方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
报告最后的落点不是变现,而是筛选:付费机制筛出真正愿意长期跟着你的人。
《2026付费内容及用户消费趋势研究》讲了什么?
这是克劳锐指数研究院出品的报告,线上调研样本 N=1,230,数据收集周期为 2025 年 8 月,共分模式解析、用户行为洞察、典型案例解析、趋势与展望四章。
报告定义的付费内容,指图文、短视频、音频等内容的单次付费或订阅,不包含视频平台会员订阅、超前点播和直播打赏。
核心结论是:付费内容定价看的是用户"不看下去很难受"的情绪强度,75.7% 的用户有复购行为,71.8% 的用户未来一年付费意愿向好或稳定。
付费内容有哪两种核心模式?
一是单次付费型,按件定价、即买即得,用户为"具体内容本身"付费,如付费播客单集、短剧单集、公众号付费阅读、得到单期课程。
二是订阅制付费型,定期付费、持续交付,用户为"持续的内容关系"付费,如 B 站充电包月和知识星球年费。报告强调两者不是替代关系而是共存互补:单次付费降低入门门槛,订阅制沉淀用户关系。在模式偏好上,41.0% 的用户两种都用。
用户愿意为付费内容花多少钱?
整体是小额高频。月均付费内容花费在 100 元以下的用户占 73.2%,其中 51 到 100 元档占 31.9%;购买频率以每月 2 到 3 次为主,占 30.2%。
换个角度看同一件事,《任拓2026皂类电商大数据报告解读》算的是另一笔账。
具体到价格接受度,短剧 1 元一集的接受度最高,达 68.5%;B 站充电 12 元一个月为 60.7%,小宇宙 9.9 元一期为 58.0%,公众号 6 元一篇为 55.9%;知识星球 299 元年费的接受度最低,只有 34.8%。报告指出,单次付费的心理上限集中在 31 到 50 元。
用户为什么会持续付费,又为什么会停止付费?
持续付费的第一原因是内容质量,占 49.6%,其次是没有好的替代内容 30.2%、创作者与用户互动 29.2%。75.7% 的用户有不同程度的复购行为,知识星球的持续复购或续费率最高,达 70.9%。
停止付费的第一原因则是经济因素,占 45.5%,高于内容质量下降的 23.1%。报告解释为:质量是慢变量,价格和经济是快变量。涨价后 26.4% 的用户会减少购买频率,19.9% 涨幅不大就继续买,10.6% 直接放弃。
什么类型的创作者更适合做付费内容?
报告认为,真正应该押注付费的,是有清晰垂类定位、能建立持续输出能力的创作者;泛娱乐型和轻量更新型创作者仍应以广告或会员制为主。
内容类型还决定付费模式:故事和纪实类适合包月,社群运营类适合年费,知识和专业类适合单集或整季,情绪爽感类适合单集或整季,深度图文类适合单篇,IP 和名人类适合整季购买。
报告提醒,不要让年费订阅在起点就把用户拒之门外,可以用低门槛形态让用户自然过渡。
付费内容市场未来有哪些机会?
报告给出三个机会杠杆:一是垂类深耕,专业垂类的付费意愿和客单价都更高;二是订阅制创新,从单次付费向订阅升级以建立长期关系。
三是跨平台组合,同一 IP 在多平台多形态变现以提升用户价值,但建议确立一个主平台加一到两个辅平台。
与此同时有三大挑战:内容产能瓶颈、价格天花板被锁死、创作者利润被分成压缩。报告建议不要把"付费转化率"当作唯一指标,而应关注付费用户的长期价值、复购率和推荐率。
延伸阅读:同一话题的几篇报告解读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《健康消费:从完美状态到动态调节》——讲的是从完美状态到动态调节
《IP授权消费白皮书:理性筛选时代来临》——数字100联合全球授权展·
《新材料报告:7.5万亿产业的国产替代机会》——报告显示,2025年中国新材料产业规模达7.5万亿元,2035年预计达28万亿元
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。