2026年外骨骼才算迈出导入期,成长期刚到门口
 广告
本文解读:《2026全球及中国外骨骼机器人产业发展洞察白皮书-M2觅途咨询》 · 共 19 页 · 原文
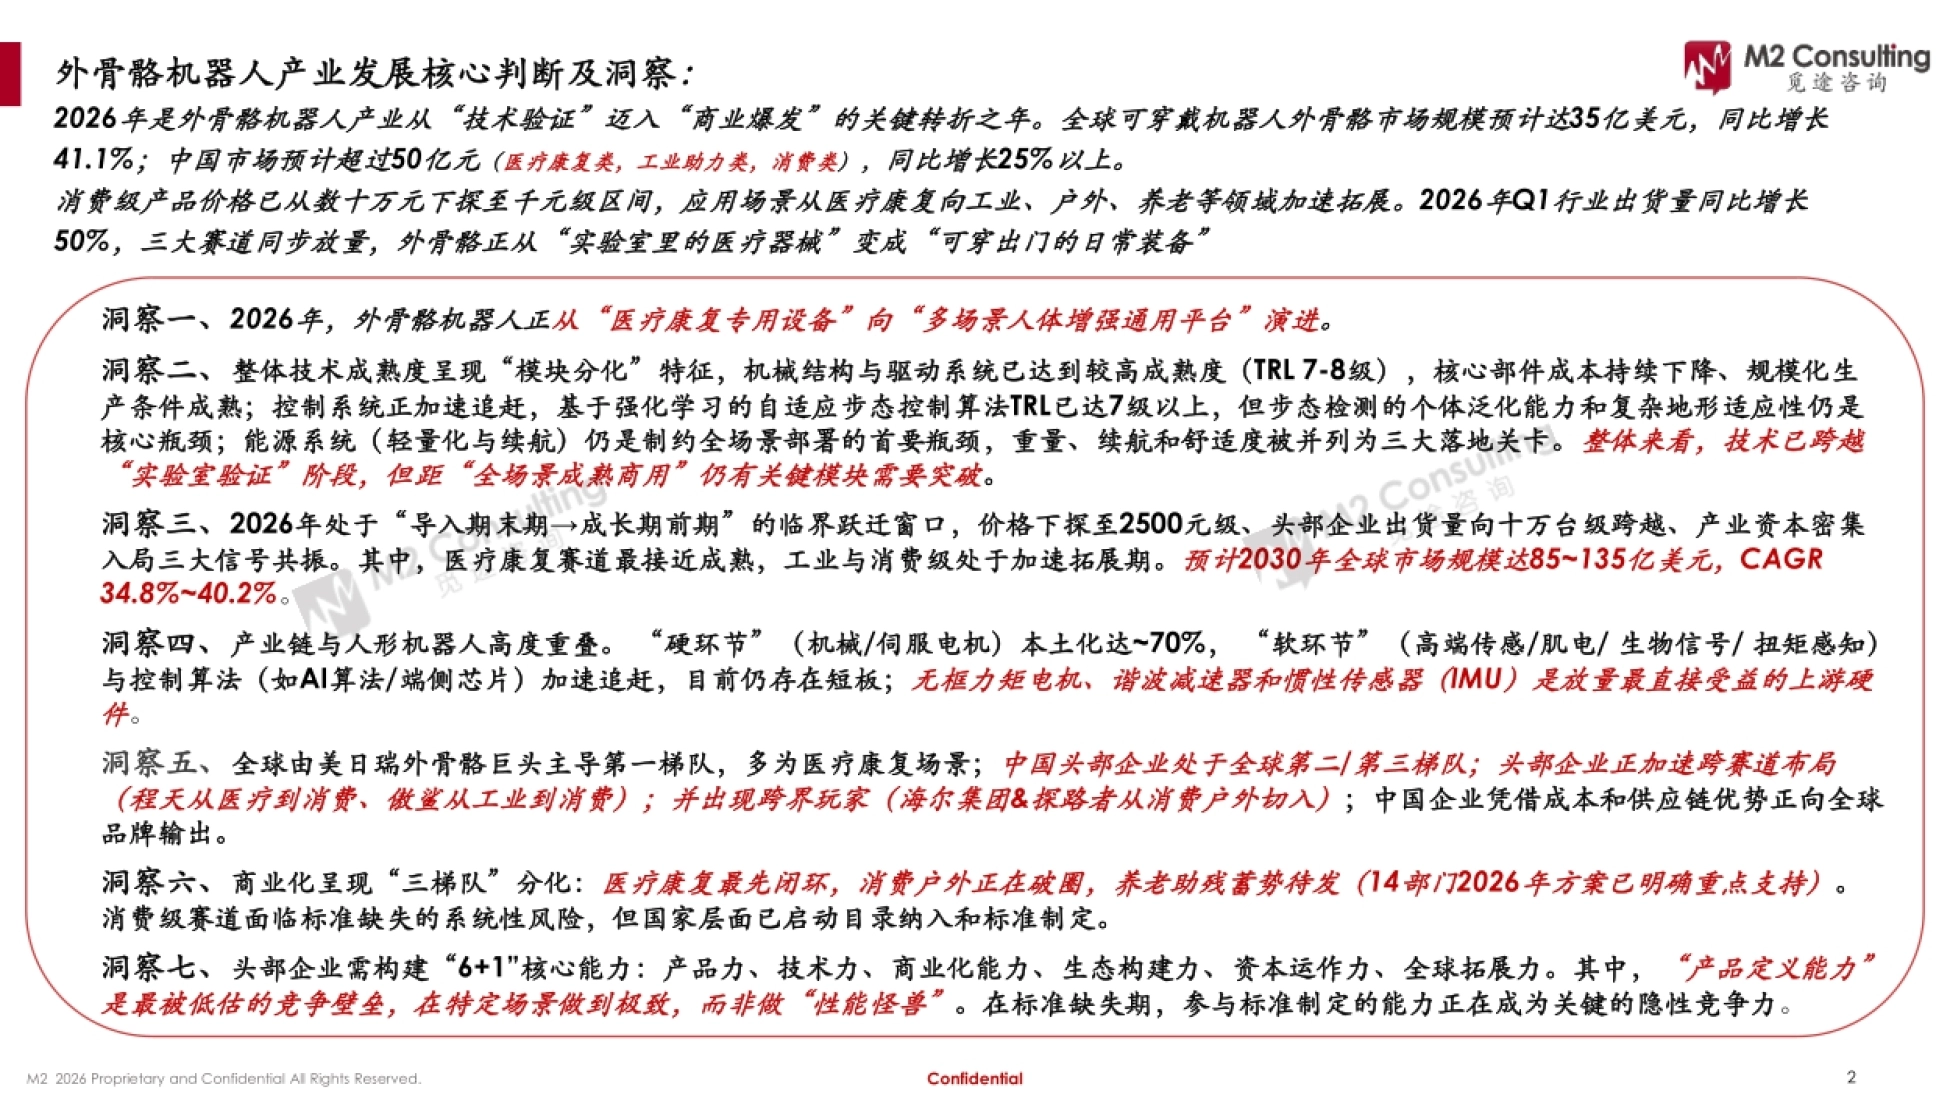
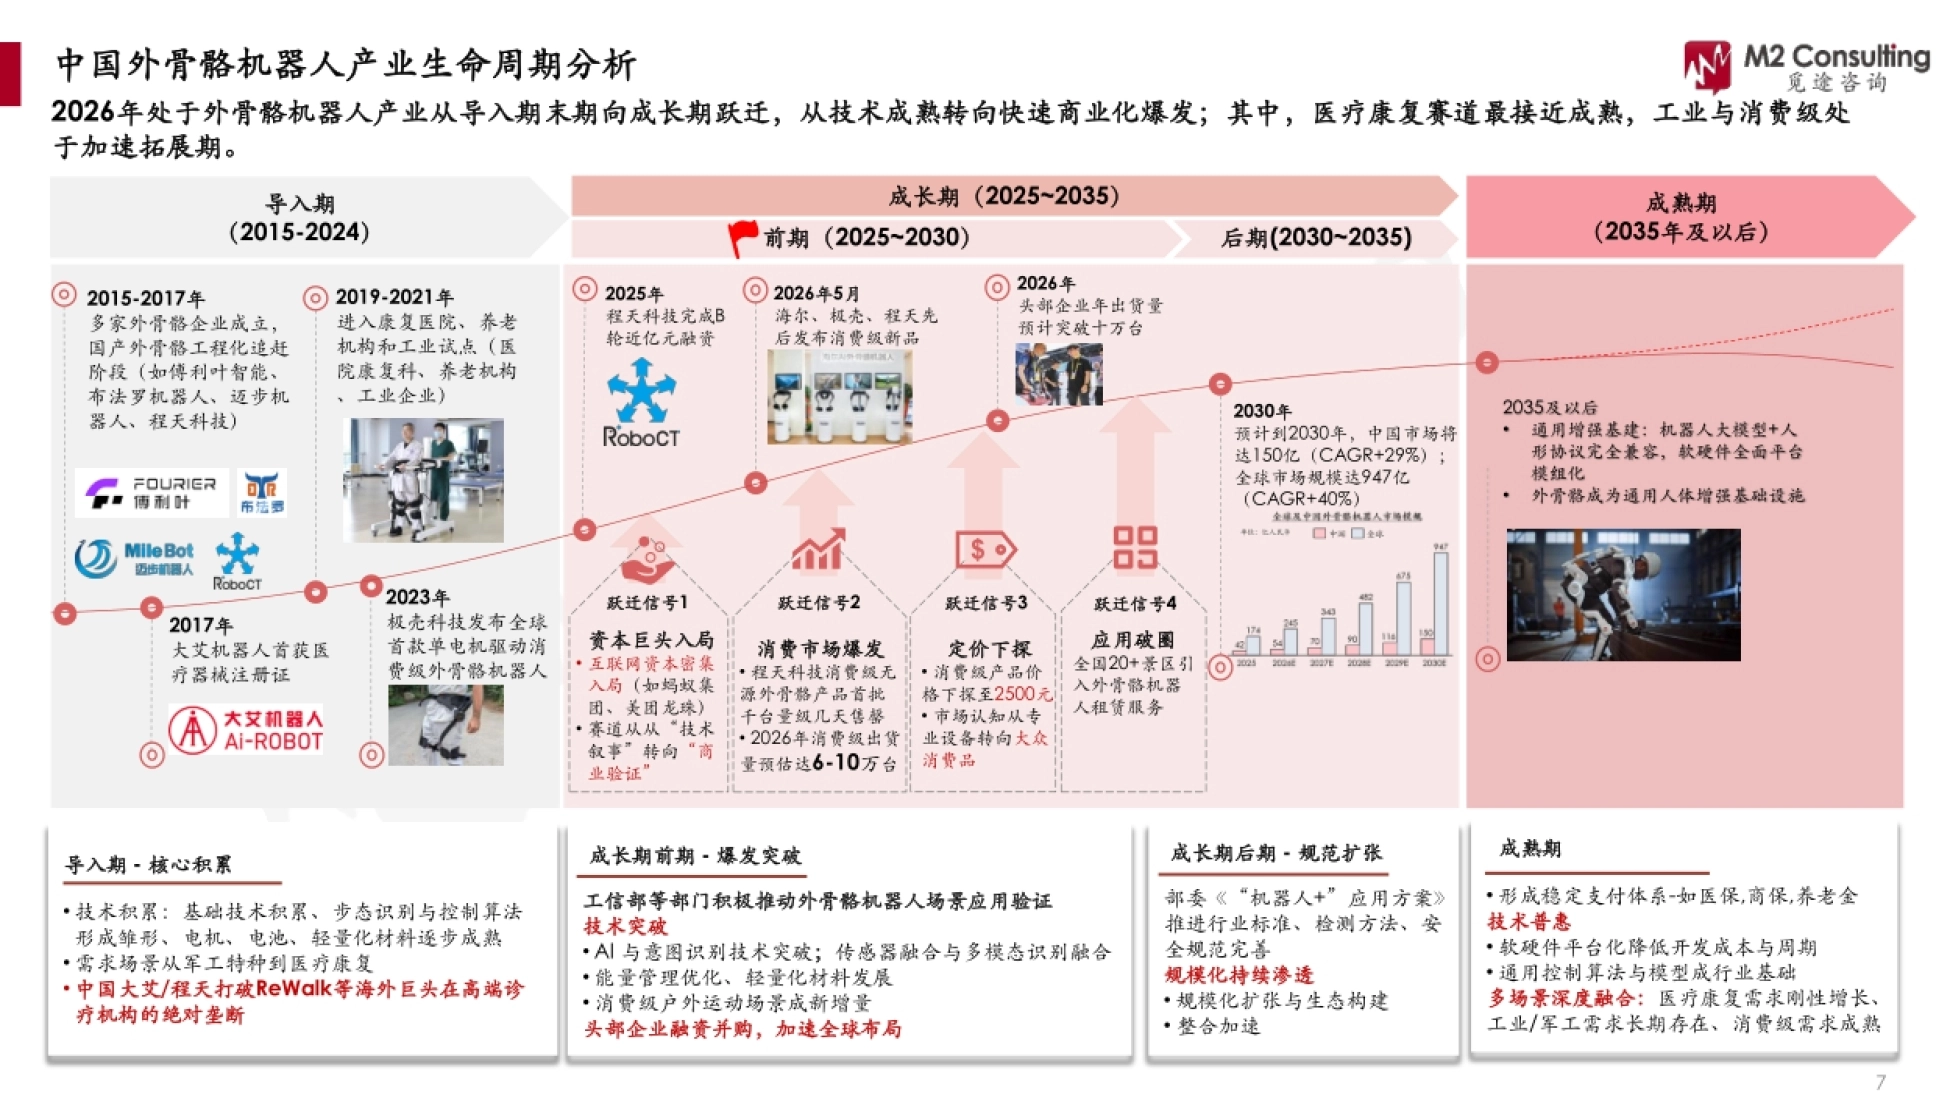
2026 年外骨骼机器人还没进入成长期,它站在导入期的尾巴上,一只脚刚抬起来。
M2 觅途咨询给出的坐标是导入期末期向成长期前期的临界跃迁窗口。规模上,全球可穿戴外骨骼市场 2026 年预计35 亿美元,同比增长 41.1%;中国市场预计超过 50 亿元,同比增长 25% 以上。
四个跃迁信号同时亮起:消费级价格下探到 2500 元、头部企业年出货量往十万台级走、 20 多个景区引入租赁服务、蚂蚁集团与美团龙珠这类互联网资本密集入局。
技术侧的分化最值得记住。整机 TRL 7 至 8 级,机械与驱动已经能规模化,控制系统 TRL 5 至 7 级在追赶, 能源系统只有 TRL 5 至 6 级,还在被重量和续航卡着。
判断一个产业在哪个阶段,不看瓶颈不在哪,要看瓶颈还在哪,外骨骼的答案在能源。

图源:《2026全球及中国外骨骼机器人产业发展洞察》(第1页)
一、五个模块成熟度不同,短板在能源
白皮书用 NASA 的九级标准把有源外骨骼拆成五个模块逐项打分。机械系统与驱动系统都是 T7 至 T8, 传感系统 T6 至 T7,控制系统 T5 至 T7,能源系统最弱,只有 T5 至 T6。
机械这一块已经不缺材料。轻量化材料广泛应用,碳纤维和钛合金进入主流,刚柔混合成为方向, 真正还没做的是新材料的基础研究。
驱动这一块的结论很明确:电机搭配减速器的方案已经成熟。没解决的是在紧凑空间里做出更高扭矩密度, 同时把运行噪音和重量降下来,这对消费级产品尤其要紧。
能源系统被报告点成第一瓶颈:锂电池和 BMS 都成熟了,轻量化与续航的矛盾没解开。重量、续航、舒适度被并列成三大落地关卡,前两个都归能源,直接限制了全场景部署的可能。
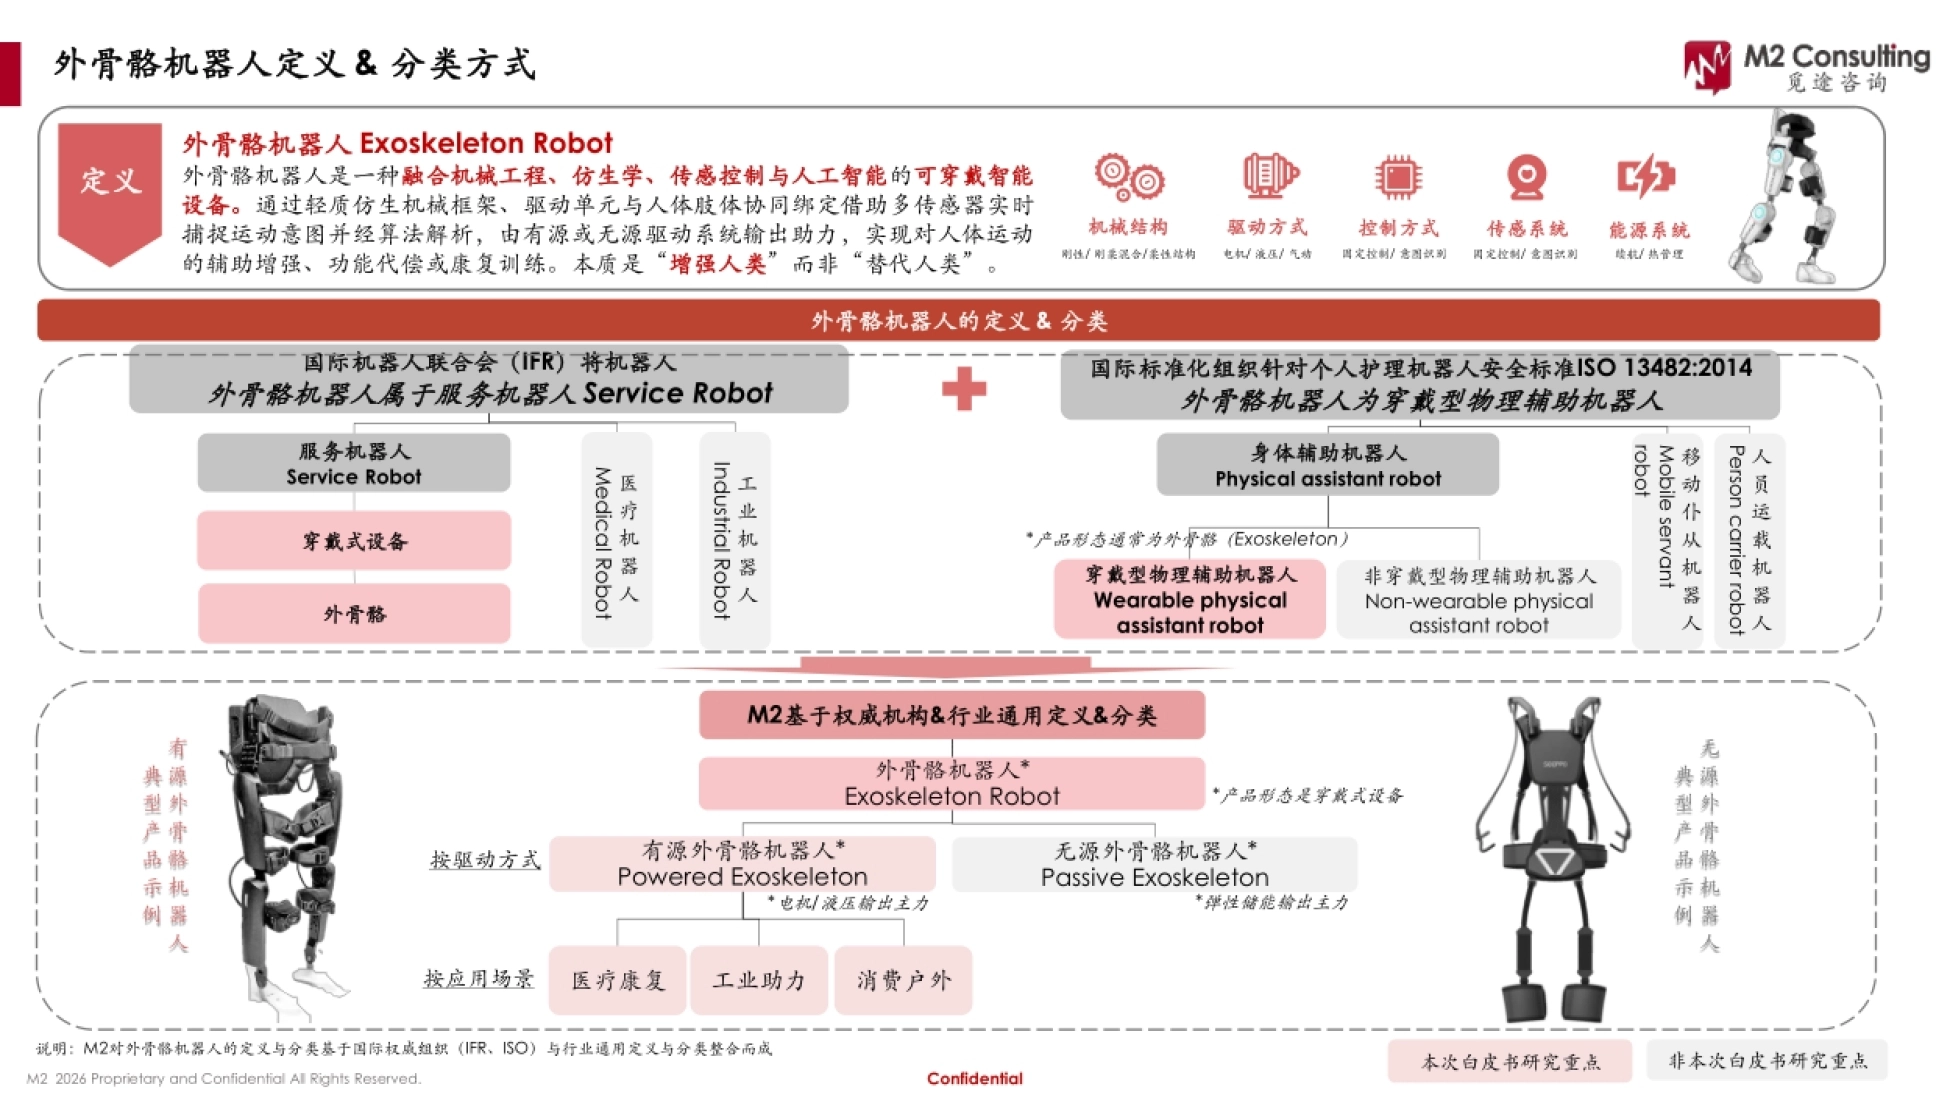
图源:《2026全球及中国外骨骼机器人产业发展洞察》(第2页)
二、控制与能源,才是从可用到好用的门槛
白皮书把三件东西并列成落地关卡:重量、续航、舒适度。前两个归能源,第三个归控制。
控制系统这一块,传统模型正在向 AI 控制与智能驱动演进,多模态融合(肌电加 IMU 加力感)成为趋势。 但三个问题还挂着:步态检测精度、人机协同控制算法的端侧轻量化部署、环境感知的鲁棒性不足。
再加上跨场景泛化和跨个体适配,一套系统要适应多个地形、多个用户,目前还做不到。 报告把这几个词列在攻关方向上,说明这是一段需要时间的工程,不是一次算法升级能解决的事。
实验室里跑通和小批量产是两件事,中间隔着的正是能源和控制这两块。
三、本土化七成是硬环节,剩下三成在软环节
产业链与人形机器人的重叠度很高。本土化的成绩是实打实的:机械与伺服电机这类硬环节国产化率约 70%, 钣金、铝合金和碳纤维加工能力全球领先。
分项看,结构材料国产化率 80% 至 90%,锂电池电芯 80% 至 95%,主控硬件平台 60% 至 80%, 减速器 50% 至 75%。这几个数字说明,一条完整的供应链已经在那儿了。
短板集中在软环节。肌电与生物信号感知国产化率只有 35% 至 55%,力与扭矩感知 35% 至 65%, 控制算法 50% 至 70%。高端医疗场景仍由国际品牌主导。
报告判断,无框力矩电机、谐波减速器和 IMU 会是放量过程中最直接受益的上游品类。 减速器一侧,绿的谐波已经完成批量化国产替代;电机一侧预计 2030 年实现高端替代; 边缘 AI 芯片国产化率预计 2028 年超过 90%。
图源:《2026全球及中国外骨骼机器人产业发展洞察》(第3页)
四、规模:2026 年 35 亿美元,2030 年 135 亿
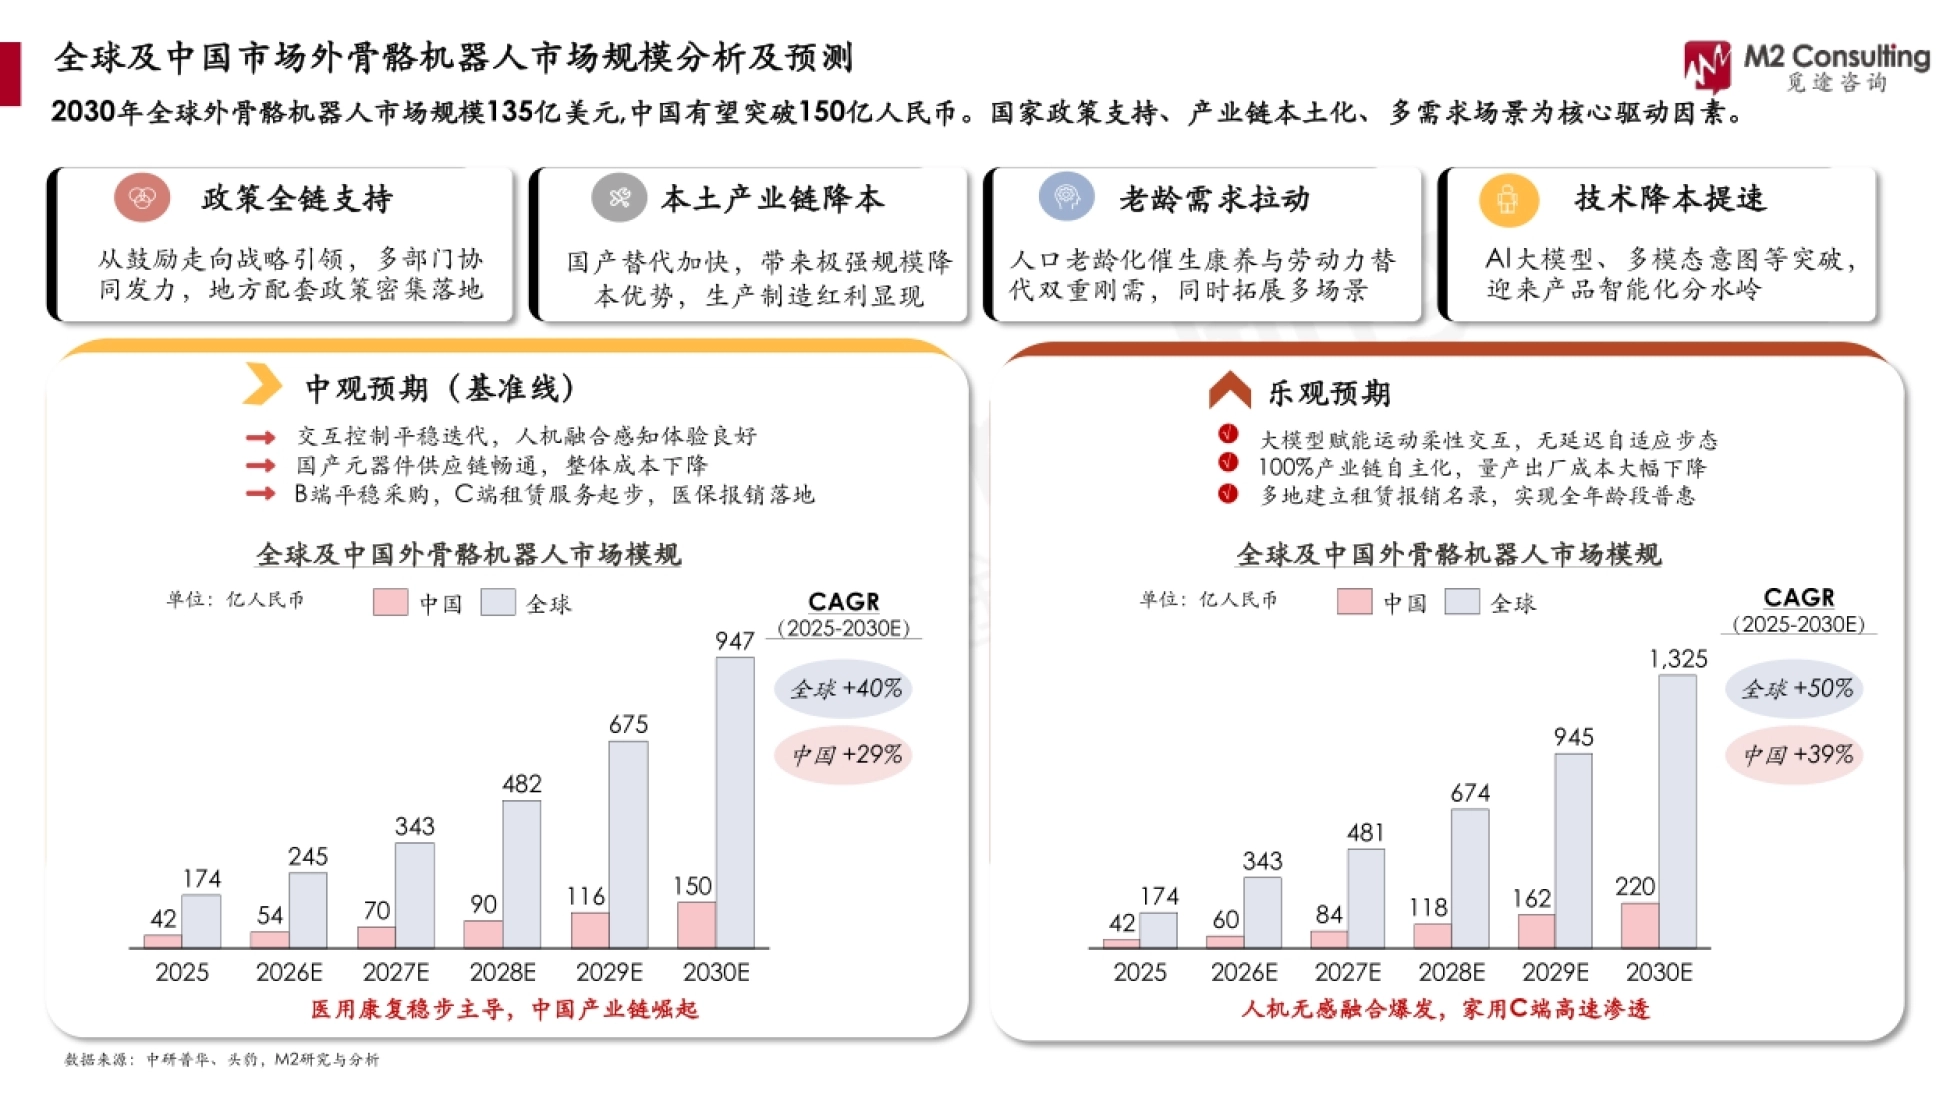
白皮书给了两组数,基准线和乐观线分开列。按中国口径的亿元计价,2025 年全球 42 亿、中国 42 亿, 2026 年全球 54 亿、中国 60 亿,2030 年全球 675 亿、中国 150 亿。
换成美元口径,2026 年全球约 35 亿美元、同比增 41.1%;2030 年 135 亿美元, 2025 至 2030 年 CAGR 34.8% 至 40.2%。中国市场 CAGR 约 29%。
四个驱动力被报告写成并列的四条:政策全链支持、本土产业链降本、老龄需求拉动、技术降本提速。 有意思的是四条里两条都指向成本,说明这是一个靠降价换渗透的市场。
报告还给了乐观情形:大模型带来更柔性的交互、产业链 100% 自主、多地建立租赁报销名录。 三种情形指向同一个结论,价格和支付方式比性能更能决定增速。

图源:《2026全球及中国外骨骼机器人产业发展洞察》(第4页)
五、技术路线十年跨度:从十几万一台到千元级
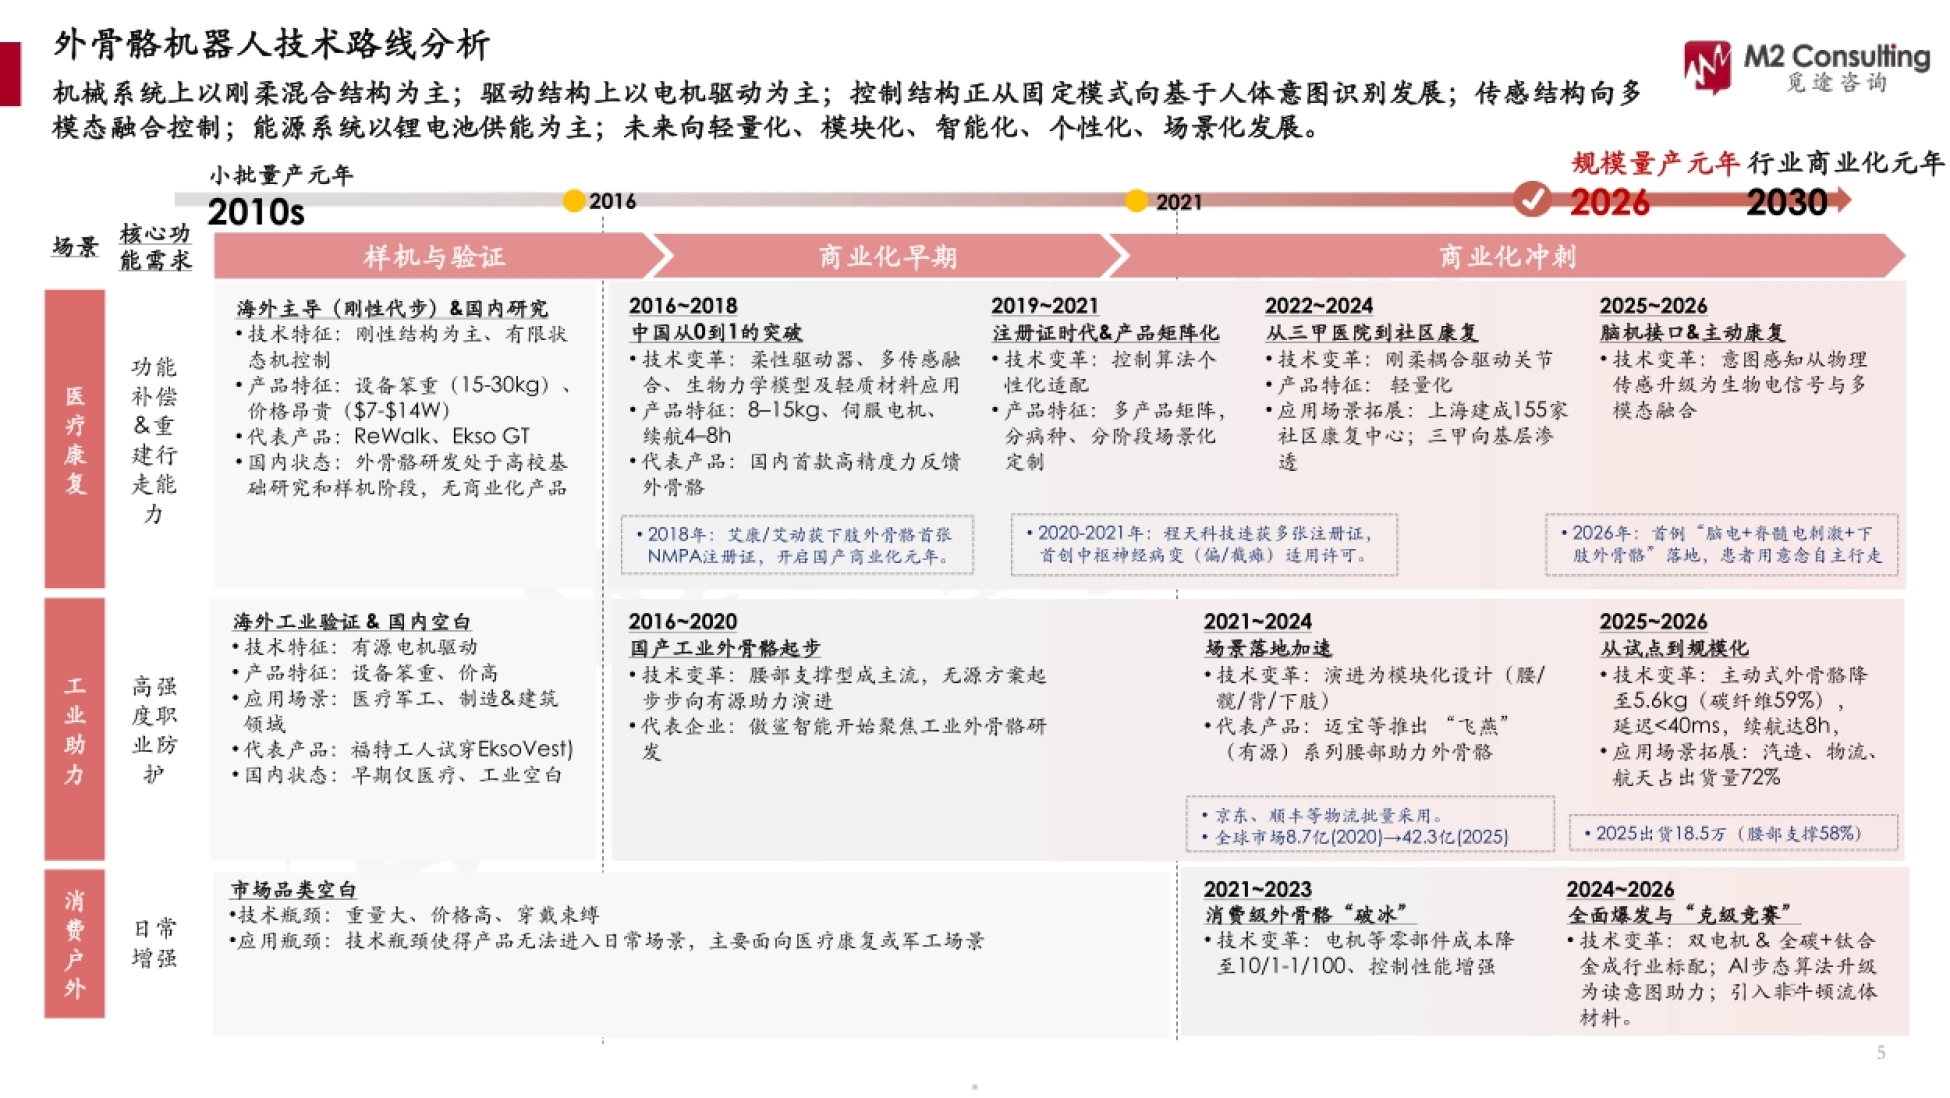
白皮书整理了一条从 2010 年代到 2030 年的技术与商业化时间线。起点是海外主导的刚性代步方案, 设备笨重 15 至 30 公斤、价格 7 万至 14 万美元,代表产品是 ReWalk 和 Ekso GT,国内还在高校样机阶段。
2016 年之后国产开始工程化。腰部支撑型成主流,无源方案向有源助力演进;2018 年艾康、艾动拿到下肢外骨骼首张 NMPA 注册证,开启国产商业化元年。
2019 至 2021 年进入注册证时代,产品按病种、按阶段做矩阵化;2021 至 2024 年转向模块化设计, 腰部、髋部、背部、下肢可以拆着配,迈宝的「飞燕」系列是代表。
2024 至 2026 年被定义为全面爆发与克级竞赛:双电机加全碳加钛合金成行业标配, AI 步态算法从执行动作升级为读意图,非牛顿流体材料开始进入。这条线的落点是克,不是牛顿。
图源:《2026全球及中国外骨骼机器人产业发展洞察》(第5页)
六、赛道分化:医疗最先跑通,消费破圈最快
三个赛道的商业化进度被排了顺序。医疗康复在机构侧渗透加速,商业路径已经跑通,主流厂商基本拿到二类注册证, 部分企业进入数百家医院或机构,渠道向基层康复专科下沉。
工业助力从单点试用转向小批量导入,物流、搬运、装配、冷链都有落地,客户多是制造业龙头或大型国央企。 报告给的 2025 年出货量参考是傲鲨 1500 至 3000 台、迈宝 1000 至 2000 台。
消费户外处在小规模验证阶段,但它是 2026 年最大的增量变量。全国 20 多个景区引入租赁, 部分社区开始试点,定价下探到 2500 元,头部企业拿到大额融资。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
养老助残被列为蓄势待发:3.1 亿老龄人口基数,550 万养老护理缺口, 民政部等八部门已发文鼓励,但真正的付费机制还没跑出来。

图源:《2026全球及中国外骨骼机器人产业发展洞察》(第6页)
七、800 至 1200 台到 6 万台,中间差的是渠道
把 2025 年的出货量摊开看,差距一目了然。医疗侧,傅利叶智能 1000 至 1500 台, 伟思医疗 500 至 800 台,程天科技康复产品 800 至 1200 台。
消费侧的量级完全不同。极壳科技截至 2025 年累计出货约 1 万台; 程天科技 2026 年消费级产品预估 6 万至 10 万台。同一家公司,两个赛道的量差着两个数量级。
原因不难找。医疗走的是机构采购,一家医院几百台就是上限;消费走的是零售和租赁, 一台设备可以被很多游客轮流用,量能叠起来。
消费级的十万台不是卖出来的,是景区租赁点和线上货架一起堆出来的。
图源:《2026全球及中国外骨骼机器人产业发展洞察》(第7页)
八、竞争梯队:美日瑞在头部,中国在二三梯队爬
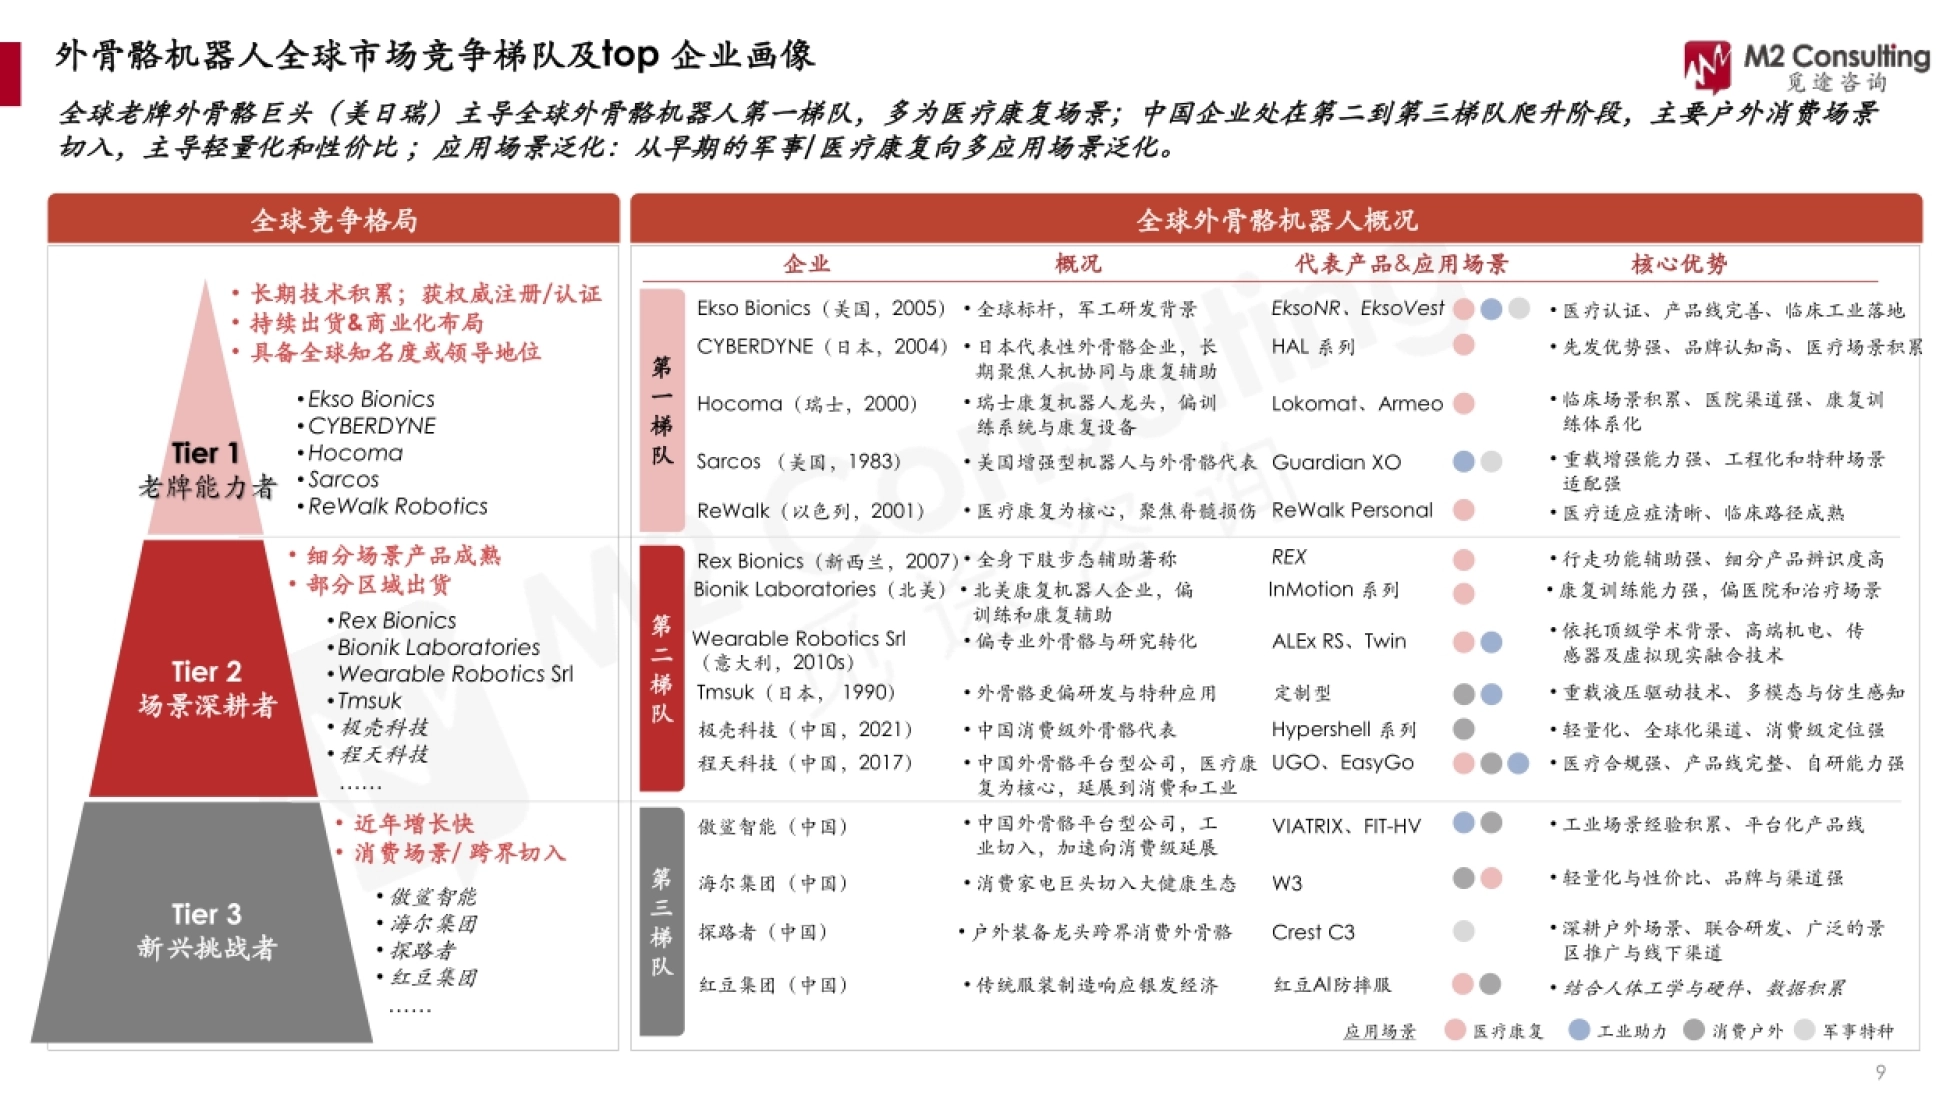
全球格局比较清晰。第一梯队是美日瑞的老牌能力者:Ekso Bionics、CYBERDYNE、Hocoma、Sarcos、 ReWalk、Rex Bionics、Bionik、Wearable Robotics、Tmsuk,多是长期技术积累加权威认证,场景以医疗康复为主。第二梯队是场景深耕者,细分场景产品成熟、部分区域出货、近年增长快。中国的极壳科技、程天科技被放在这一层。
第三梯队是新兴挑战者,多从消费场景或跨界切入,包括傲鲨智能、海尔集团、探路者、红豆集团。 中国的路径选择和这个梯队定义是吻合的:主要从户外消费切入,靠轻量化和性价比。
国内竞争的梯队则是另一套排法。第一梯队是国产引领者,程天、大艾、极壳、伟思在列,条件是核心场景领先加最高准入资质。
中国企业的位置很清楚:户外消费场景切入,主导轻量化和性价比,还没进医疗头部。
图源:《2026全球及中国外骨骼机器人产业发展洞察》(第8页)
九、四个跨界玩家,带着渠道来不带技术来
2025 至 2026 年冒出来一批跨界玩家,报告单独点了四家。海尔集团 2025 年以消费家电巨头身份切入大健康生态, 产品 W3,优势是轻量化、性价比、品牌与线下渠道。
探路者是户外装备龙头切入,产品 Crest C3,深耕户外场景、联合研发,优势在景区推广和线下渠道。 红豆集团做红豆 AI 防摔服,走传统服装制造响应银发经济,靠的是服装穿戴基因。
海尔、探路者、红豆这三家加上傲鲨,共同点很清楚:它们不解决技术瓶颈,解决的是到达用户的路径。
在一个供给半成熟、需求还没被教育的市场里,渠道的价值可能比参数更直接。医疗靠医院,消费靠景区和线上货架,谁能把货摆到人眼前,谁就先拿到订单。
图源:《2026全球及中国外骨骼机器人产业发展洞察》(第9页)
十、最被低估的壁垒,是产品定义能力
报告给头部企业开了一张能力清单,被称作「6+1」:产品力、技术力、商业化能力、生态构建力、资本运作力、全球拓展力, 再加一条被反复强调的东西。
那一条就是产品定义能力。报告的说法是,在特定场景做到极致,而不是做性能怪兽。 这句话对整个行业都成立:医疗要的是临床数据和注册证,消费要的是 2500 元的价位和穿得住的重量。
另一条隐性竞争力是标准。消费级外骨骼目前没有行业标准也没有国家标准, 这是系统性风险,但也意味着先行者能参与定义。报告判断,标准化窗口期正在加速关闭。
六个趋势里最实在的一条是生态交融:三大赛道边界加速模糊,头部企业从单一场景向多线并行演进, 程天从医疗走到消费、傲鲨从工业走到消费,都是现成的例子。
另一条是标准化窗口期加速关闭。消费级外骨骼目前既没有行业标准也没有国家标准, 谁能参与起草,谁就在产品形态还开放的时候先定下一部分规则。 完整版白皮书放在运营动脉(www.yydm.cn)上,TRL 评估和梯队画像都在原文里。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。