外骨骼中期只有195亿:渗透率1%才是那个坎
 广告
本文解读:《2025机器人外骨骼应用场景市场渗透率及企业竞争格局分析报告-申万宏源》 · 共 25 页 · 原文
外骨骼的中期市场没有想得那么大,申万宏源算出来的数是 195 亿元,比多数人的预期低。 真正的门槛是那 1% 的渗透率假设,它把整个行业的天花板锁在了一个需要靠低价和租赁才能撬动的位置上。
算法不复杂:潜在人群乘以渗透率再乘以单价。康养 3.5 亿人、渗透率 1%、单价 2000 元,得到 70 亿元。 工业 1 亿人、渗透率 1%、单价 5000 元,得到 50 亿元;军用 250 万人、渗透率 10%、单价 1 万元,得到 25 亿元。
四个场景加起来正好 195 亿元,没有一项靠乐观假设撑着。最特别的是民用消费,它算的是人次不是人。 2024 年国内出游 56.15 亿人次,按山地旅游占 15%、渗透率 1%、单次 500 元算,是 50 亿元。
四个假设里渗透率最高只到 10%,还是军事场景,其余三个都压在 1%。 这意味着天花板不取决于技术能不能做出来,而取决于多少人愿意穿上它。
195 亿元不是乐观数字,它是一个「只要 1% 的人用起来」的保守假设。这个假设能不能成立,取决于两件很具体的事:产品够不够轻,以及租和买谁更划算。

图源:《2025机器人外骨骼应用场景市场渗透率及企业》(第2页)
一、先把渗透率算明白:1% 意味着什么
报告没有直接给渗透率,是把假设藏在算式里。康养那 70 亿元,用的是 60 岁以上人口中期达到 3.5 亿、渗透率 1%。 按 3.5 亿算,1% 就是 350 万人。
工业这边是 1 亿制造业工人、渗透率 1%,也就是 100 万人。这两块加起来 450 万人, 已经是四个场景里最大的两块,但相对各自的人群基数,比例都很低。
军事是唯一给到两位数的场景,250 万现役军人、渗透率 10%、单价 1 万元。 军事场景的采购决策集中、单价承受力强,所以能给出更高的渗透假设。
民用消费的算法最特别,它不算人,算人次。8 亿山地旅游人次、渗透率 1%、单次 500 元, 说明报告把景区租赁当成了民用消费的主要形态,而不是一人一台的购买。
图源:《2025机器人外骨骼应用场景市场渗透率及企业》(第2页)
二、四个场景,四种完全不同的生意
康养是政策生意。需求端有 2024 年末 60 岁以上人口首次突破 3 亿,世界卫生组织预计 2050 年全球 60 岁以上 21 亿人、其中 4.26 亿是 80 岁以上;卫健委数据显示我国脑卒中患者总人数已超 2800 万,长期康复是刚需。
康养靠政策,工业靠效率,军事靠装备,民用靠体验,四种生意的打法完全不同。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
工业是效率生意。它的价值落在降劳损、减成本、提效率三条上,具体分三块: 物流仓储用腰部助力,汽车制造用上下肢协同解决举升和负重疲劳,建筑施工聚焦高空作业和重物搬运。
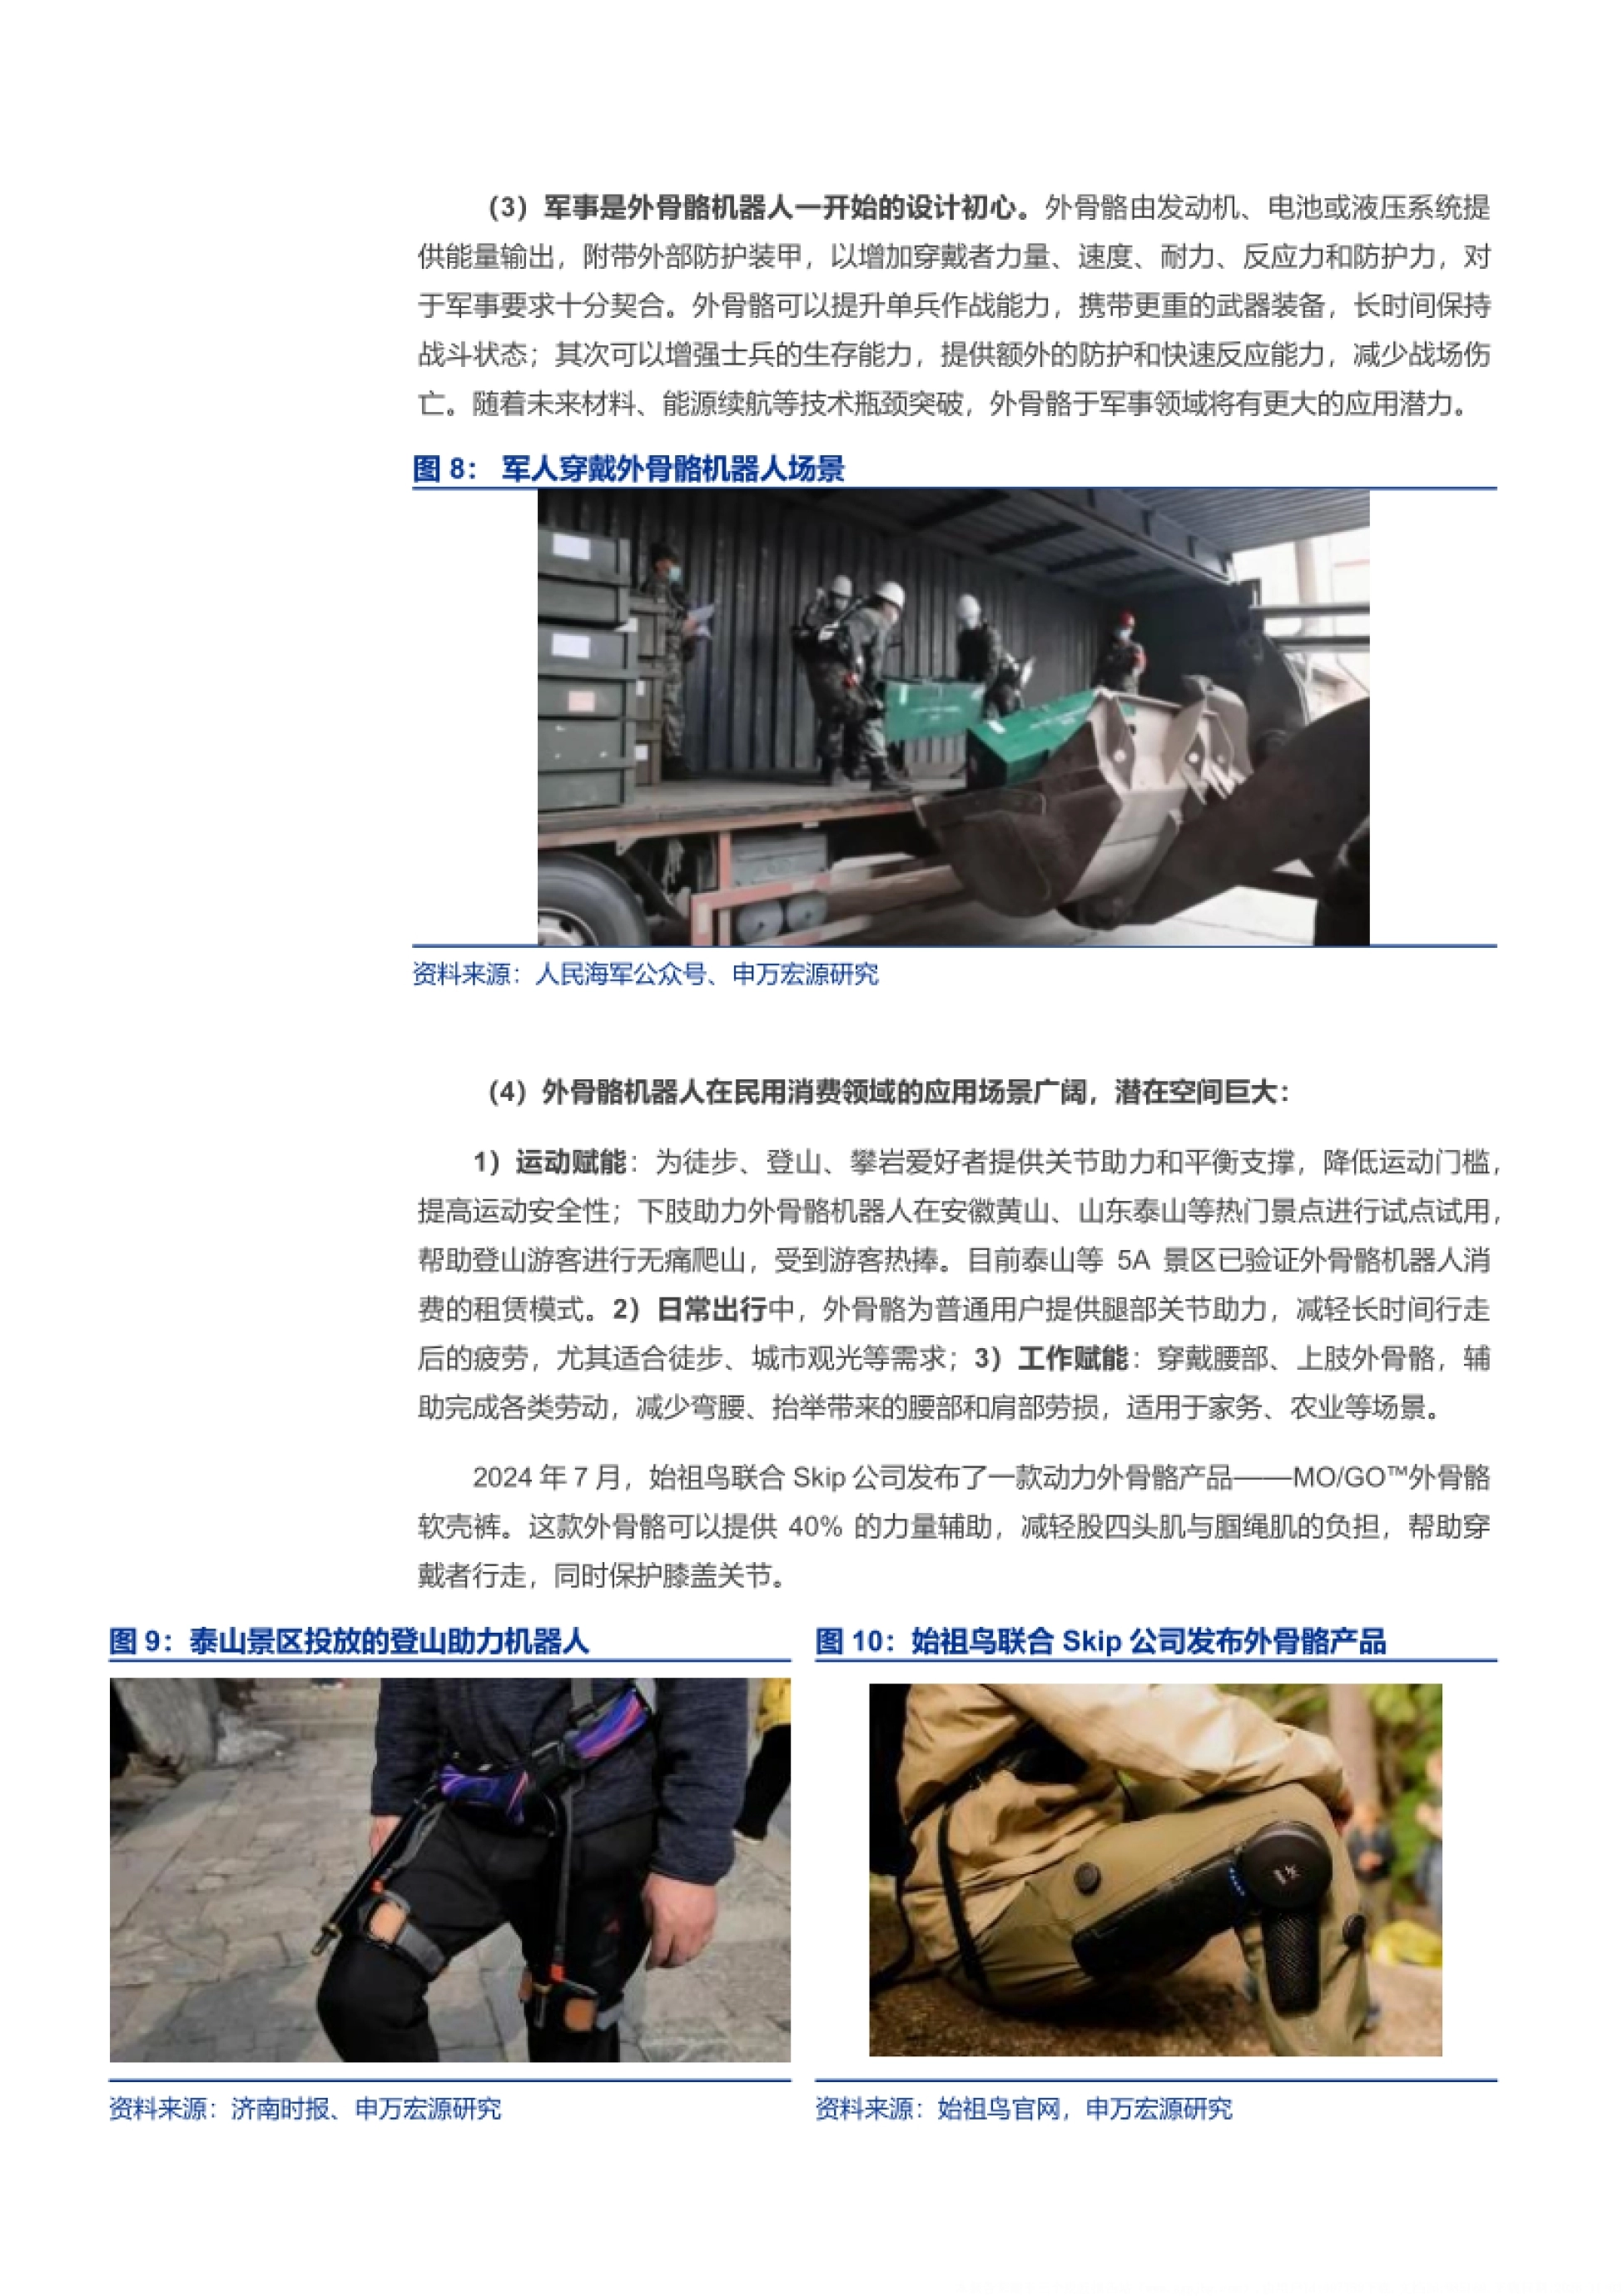
军事是装备生意。外骨骼由发动机、电池或液压系统供能,附带外部防护装甲, 目标是增加穿戴者的力量、速度、耐力和防护力,这个诉求从六十年代 Hardiman 项目起就没变过。
民用是体验生意。它在黄山、泰山已经跑通试点,核心卖点是「无痛爬山」。 始祖鸟 2024 年 7 月联合 Skip 发布的 MO/GO 外骨骼软壳裤能提供 40% 的力量辅助, 减轻股四头肌与腘绳肌的负担,这条产品线说明消费级在往服饰形态上走。

图源:《2025机器人外骨骼应用场景市场渗透率及企业》(第4页)
三、产品形态还没收敛,这是机会也是麻烦
报告开篇的判断是,外骨骼仍处于持续发展阶段,尚未形成统一定义,技术路线和类别众多。 按穿戴部位分上肢、下肢、全身,按是否有外部能源分动力与被动,按驱动方式分液压、气压、电机、混合。
四种驱动各有一本账。液压结构紧凑、传动平稳,但系统复杂、维护成本高; 气压重量轻、成本低、柔性好,但精度不高、噪声大、移动范围受限; 电机精度高、便于自动化,但在冲击下容易损坏。
控制方式则更分散。生物信号、预编程、步态拟合、动力学模型、深度强化学习、阻抗控制, 每种方式对应一组场景,没有一种能通吃。
形态没收敛意味着没有标准件,规模效应就起不来,成本也就压不住。

图源:《2025机器人外骨骼应用场景市场渗透率及企业》(第6页)
四、瓶颈不在能不能动,在够不够轻和久
报告把当前的瓶颈列成五条,每条都带数字。人机协同与控制精度不足:现有系统动态响应延迟 50 至 200 毫秒, 难满足复杂场景,且多依赖预置环境模型,在动态场景里适应性差。
能源是第二条。当前外骨骼续航普遍只有 2 至 4 小时,电池重量还大, 撑不住工业连续作业,也撑不住户外长时间徒步。
第三条是轻量化与材料性能的矛盾。早期多用金属,穿戴笨重;单纯追轻又会牺牲刚度, 负重和防护需求就满足不了。碳纤维密度是 1.7 克每立方厘米,强度是钢材 5 至 10 倍,是目前最现实的解。
后面两条是商业问题:专业外骨骼价格曾超 100 万元,消费级也在千元到万元级; 产业链协同不足,材料商、集成商、应用开发商之间没有有效的对接机制,模块接口标准也缺失。
图源:《2025机器人外骨骼应用场景市场渗透率及企业》(第6页)
五、全球格局:美日德以韩各占一块地盘
全球玩家按国家分布得很清楚。美国有 Ekso Bionics 和 Sarcos,日本有 Cyberdyne,德国有 Ottobock, 以色列有 ReWalk,韩国有现代汽车集团机器人实验室,新西兰有 Rex Bionics。
各家的切口不同。Ekso 2005 年成立,依托伯克利的人体工程学实验室,Ekso GT 于 2016 年拿到 FDA; Cyberdyne 的 HAL 是全球首款肌电控制外骨骼;ReWalk 是全球首个通过 FDA 认证的医疗外骨骼企业,专攻下肢瘫痪。
Sarcos 走的是工业路线,Guardian XO 用液压驱动,负载能力 90 公斤、续航 8 小时, 适配建筑、能源行业的高空作业和重物搬运。Ottobock 的路径最特别,1919 年成立,主业是假肢、矫形固定器、神经植入产品, 提供的是被动式外骨骼和人体工程学方案,靠的不是电机而是结构。
同一个市场里,有人卖动力,有人卖结构,说明需求本身还没被定义清楚。

图源:《2025机器人外骨骼应用场景市场渗透率及企业》(第7页)
六、国内五家代表,各自守着一个场景
傅利叶智能 2015 年成立,智能康复港涵盖上肢、下肢康复机器人、运动与平衡训练系统、物理因子治疗等 30 多款产品, 覆盖神经、骨科、疼痛多种治疗类型。基于外骨骼的积累,2019 年立项人形机器人,2023 至 2025 年推出 GR1 至 GR3 系列。
傲鲨智能 2018 年成立,从工业切入,产品线覆盖上肢、腰部、下肢、全身, 落地在汽车制造、航空地服、电力、矿山。2025 年进军消费级,推出增程动力外骨骼 VIATRIX, 旗舰版 6799 元、续航 1.5 至 2 小时,彩壳版 7899 元、续航 4 至 5 小时。
肯綮科技 2015 年成立,是非医用外骨骼领域产品种类齐全、产业化程度领先的企业, 消费级登山机器人在泰山等景区赢得关注,代表产品是 Ant-H1 Pro 和 π plus。
程天科技 2017 年成立,专注康复与养老,结合人机交互、人工智能、数据分析和云计算,做机构和个人两套方案。
极壳科技 2021 年底成立,2023 年发布 Omega 架构,把成本和重量减半,把价格压到千元级, 2025 年 9 月推出 Hypershell X Ultra,搭载第二代 AI 运动意图识别算法,在 70 余个国家有销售渠道。

图源:《2025机器人外骨骼应用场景市场渗透率及企业》(第8页)
七、企业的核心能力,三句话就能概括
报告认为,外骨骼技术门槛高,企业核心竞争力在于技术突破与场景适配的深度融合。 具体落成三条:人机协同的精准性、结构设计的灵活性、对用户群体特殊痛点的解决能力。
人机协同靠的是智能算法加多模态感知。本质是用 AI 大模型、强化学习去处理各项数据, 实时调整运动轨迹,尽量做到无感、自然跟随。
结构设计靠的是材料和能源。碳纳米管、石墨烯这些新材料的应用能大幅降重, 模块化设计允许用户按需求组合功能模块,登山增强、负重辅助可以分开买,按需配置也就降低了成本。
场景理解决定产品能不能卖出去,渠道决定卖得动还是卖不动。

图源:《2025机器人外骨骼应用场景市场渗透率及企业》(第9页)
八、上游材料这一层,碳纤维和钛合金各有取舍
碳纤维强度是钢材 5 至 10 倍,密度 1.7 克每立方厘米,韧性好、耐腐蚀,轻量化突出。 代价是成本高、脆性大,碰撞或剧烈冲击后容易损坏,维修成本也高。它适合医疗和高端工业,兼顾高强度与轻量化。
铝合金抗拉强度可达 500MPa 以上,密度 2.7 克每立方厘米,成本只有碳纤维的 1/3 至 1/5, 用在工业外骨骼的连接件上性价比极高。缺点是比碳纤维重,长期重载或高频使用后可能轻微变形。
钛合金抗拉强度 900MPa 以上,生物相容性极佳,无皮肤刺激风险,寿命长。 缺点是密度 4.5 克每立方厘米,比铝和碳纤维都重,加工难度大,成本是铝合金的 3 至 5 倍。
工程塑料(含 PEEK)用在外壳、护具和非承重连接件上,可一体成型复杂结构, 程天的易行 EasyGo 就用了这条路。承重能力和抗冲击能力是它的天然短板。
图源:《2025机器人外骨骼应用场景市场渗透率及企业》(第10页)
九、资本在 2025 年集中进场,估值逻辑变了
近三年融资表能看出节奏。极壳科技 2025 年 11 月拿到 Pre-B 及 B 轮 7000 万美元; 傅利叶智能 2025 年 1 月 E 轮近 8 亿元,8 月 E3 轮 3 亿元; 程天科技 2025 年 3 月 B 轮近亿元;傲鲨智能 2025 年 5 月 B 轮数千万元。
上市公司也没闲着。荣泰健康 2025 年 7 月以 2060 万元专项投资傲鲨智能,8 月签战略合作; 润阳科技在 2025 年 5 至 8 月完成对傅利叶智能 3 亿元增资,最终持股 3.51%。
这些钱大多流向技术研发、人才引进、供应链生产、资质注册和渠道推广。 资本的进入会加速轻量化材料和智能算法的攻坚,也会推着更多场景落地。
换句话说,这份测算真正想说的不是「市场小」,而是「先别按技术潜力去做财务模型」。
这轮资本看的不是谁先做出样机,而是谁能先把出货量拉起来。
十、195 亿这个数该怎么读
第一个要点是,195 亿元对应的是「中期」,不是一个具体年份。报告没说清中期是三年还是五年, 所以这个数只能当量级参考,不能当某年的预测值。
第二个要点是单价假设普遍偏保守。康养 2000 元、工业 5000 元、军用 1 万元、民用单次 500 元, 而极壳科技外骨骼价格 5999 元起,专业产品价格超百万元。如果成本降得比预期快,弹性空间在这边。
第三个要点是 1% 的渗透率门槛有多硬。报告自己说得很清楚:当前专业外骨骼价格超百万元、 消费级也在千元至万元级,超过普通用户购买力,且行业里还没出现有吸引力的爆品。
换句话说,这份测算真正想说的不是「市场小」,而是先别按技术潜力去做财务模型。 23 页完整版放在运营动脉(www.yydm.cn)上,测算表和标的梳理都在里面。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。