2026年7月二手车市场分析:交易156万辆均价6.69万与转籍率31.87%
 广告
二手车市场在7月按下了回调键。《2026年7月全国二手车市场深度分析》由中国汽车流通协会(CADA)发布,共26页,把交易量、车型结构、车龄结构、价格区间、区域分布、新能源细分与经销商调研七个维度都过了一遍。
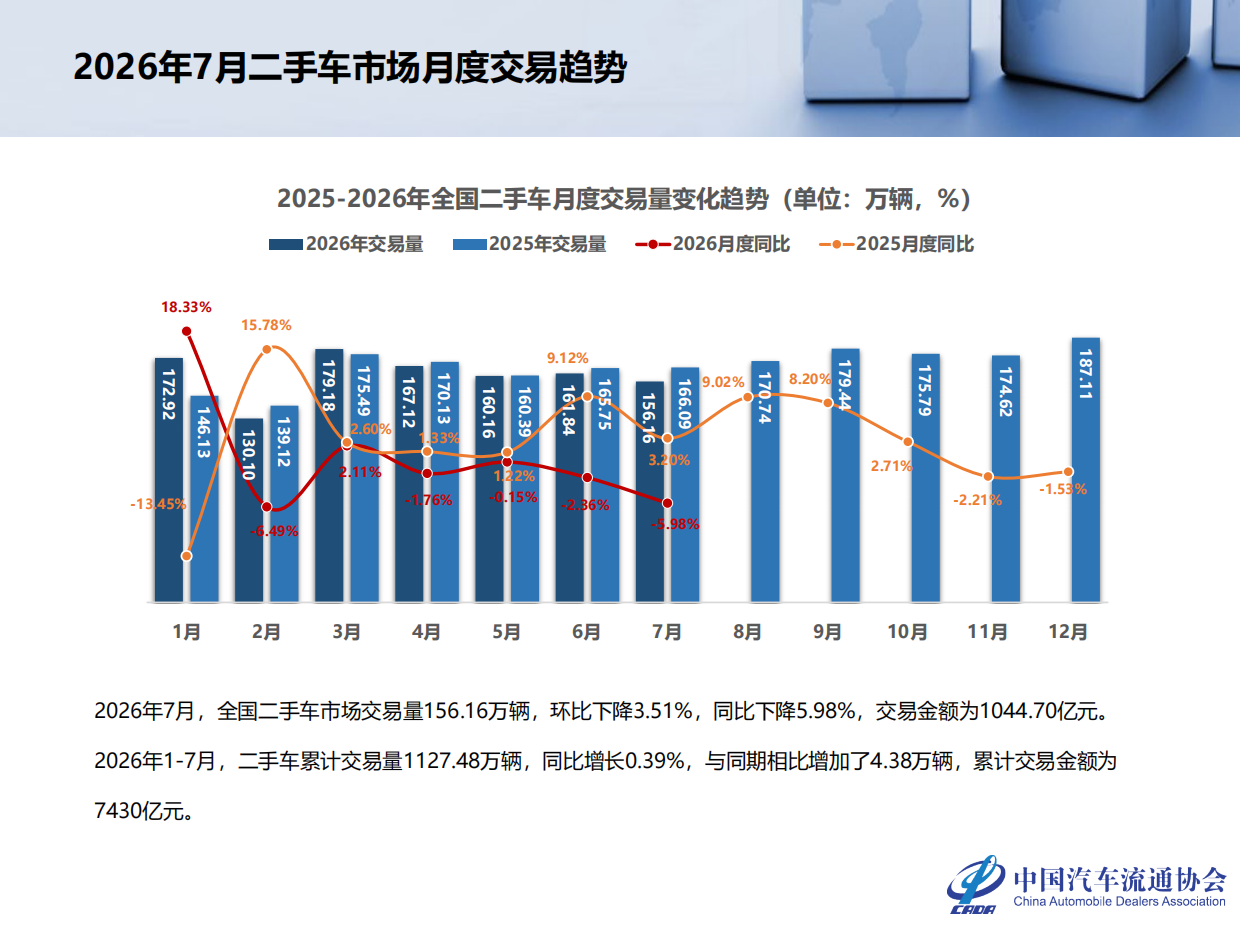
先看几个关键数字:7月全国二手车交易量156.16万辆,环比下降3.51%、同比下降5.98%,交易金额1044.70亿元;1-7月累计交易1127.48万辆、同比增长0.39%;7月交易均价6.69万元,环比涨0.07万元、同比涨0.31万元。
报告给出的判断是:市场进入整体回调阶段,但结构在变好——准新车占比提升、新能源高速增长、跨区域流通持续活跃,量降价升的背后是交易质量的改善。下面按总量、结构、价格、区域、新能源、流通与经销商七条线索梳理这份月度报告。
一、总量:7月交易156.16万辆,市场转入整体回调阶段
报告的第一组数据定调了整个7月。
2026年7月,全国二手车市场交易量156.16万辆,环比下降3.51%,同比下降5.98%,交易金额为1044.70亿元。这是典型的"量价背离"信号——交易量在降,但金额端仍保持在千亿级别。
这一点在《2026乘用车半年复盘:零售承压出口高增87.8%成亮点》里有更细的口径拆解,感兴趣可以翻过去看。
把时间拉长看,累计数据依然稳住了基本盘:2026年1-7月,二手车累计交易量1127.48万辆、同比增长0.39%,与同期相比增加了4.38万辆,累计交易金额突破7400亿元。报告对0.39%这个增速的评价是"微增"——在车市整体承压的背景下,二手车市场的韧性来自置换需求与跨区域流通的双重支撑。
细分车型的变化值得留意。7月各细分车型普遍环比下滑:基本型乘用车共交易83.40万辆,环比下降4.39%、同比下降9.75%;SUV共交易20.39万辆,环比下降3.51%、同比下降6.22%;MPV共交易11.20万辆,环比下降2.89%、但同比增长1.49%;交叉型乘用车共交易3.76万辆,环比下降2.25%、同比下降9.11%。
商用车方面,客车共交易9.43万辆,环比下降1.17%、同比下降1.71%;货车13.08万辆,环比下降3.14%、同比下降11.03%。货车两位数的同比降幅,是这份报告里最需要警惕的一组数据。值得一提的是,MPV是唯一实现同比正增长的乘用车细分品类。当几乎所有车型都在同比下滑时,唯一逆势增长的品类往往指向真实的消费趋势——家庭多人出行需求正在被重新定价。
二、累计结构:SUV与MPV逆势增长,商用车回暖
单月数据看波动,累计数据看趋势。1-7月的细分结构比7月单月更值得留意。
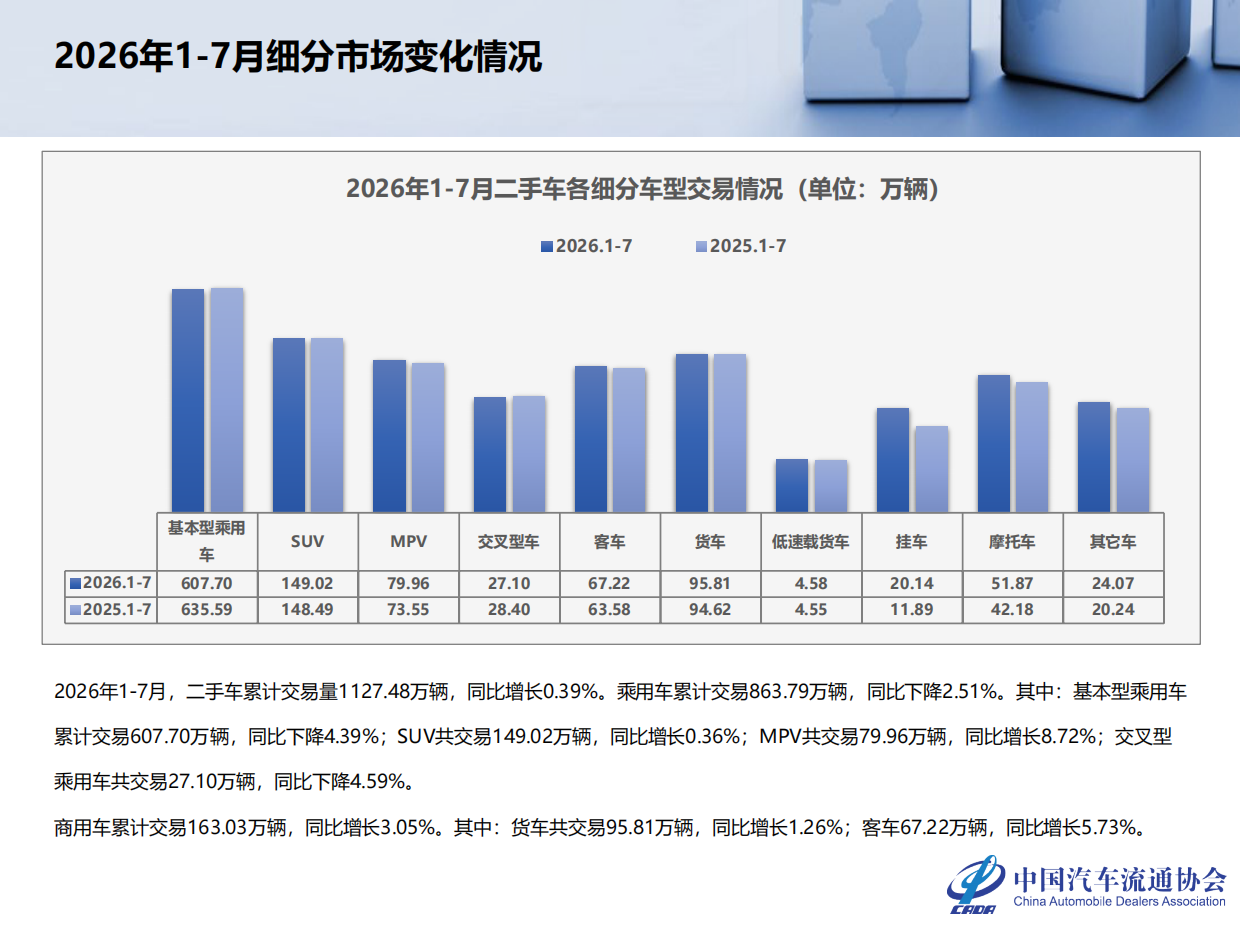
整体上,2026年1-7月二手车累计交易量1127.48万辆,同比增长0.39%。但拆开看,乘用车与商用车出现了明显的分化。
乘用车端整体承压:乘用车累计交易863.79万辆,同比下降2.51%。其中基本型乘用车累计交易607.70万辆、同比下降4.39%;交叉型乘用车累计交易27.10万辆、同比下降4.59%。但有两类车型逆势上行:SUV共交易149.02万辆、同比增长0.36%;MPV共交易79.96万辆、同比增长8.72%。MPV接近9%的累计增速,是全部细分品类中最高的。
商用车端则整体回暖:商用车累计交易163.03万辆,同比增长3.05%。其中货车共交易95.81万辆、同比增长1.26%;客车67.22万辆、同比增长5.73%。
乘用车在缩、商用车在涨,这个反向变化说明二手车的需求结构正在从"个人换车"向"生产经营"倾斜一部分。把这两端放在一起看,报告的结论指向一个结构性变化——消费型乘用车的置换需求向SUV、MPV这类大空间车型集中,而商用车的更新需求在政策与物流需求带动下持续释放。这与7月单月MPV同比增长1.49%的信号是一致的。
三、车龄与级别结构:3年内准新车占比升至31.7%
车龄结构是判断二手车市场"货源质量"的核心指标,报告给了单月与累计两个口径。
先看7月单月:使用年限在3年内车型占31.7%,环比提升0.4个百分点、同比提升5.5个百分点;车龄在7-10年的车型占14.4%,环比下降0.8个百分点、同比下降3.2个百分点;车龄10年以上的车型占比8.7%,环比提升0.9个百分点、同比下降3.8个百分点。
把视角拉到抖音商城科技报告,《抖音商城科技报告:2026五大趋势与TECH100》里的样本会更完整一些。
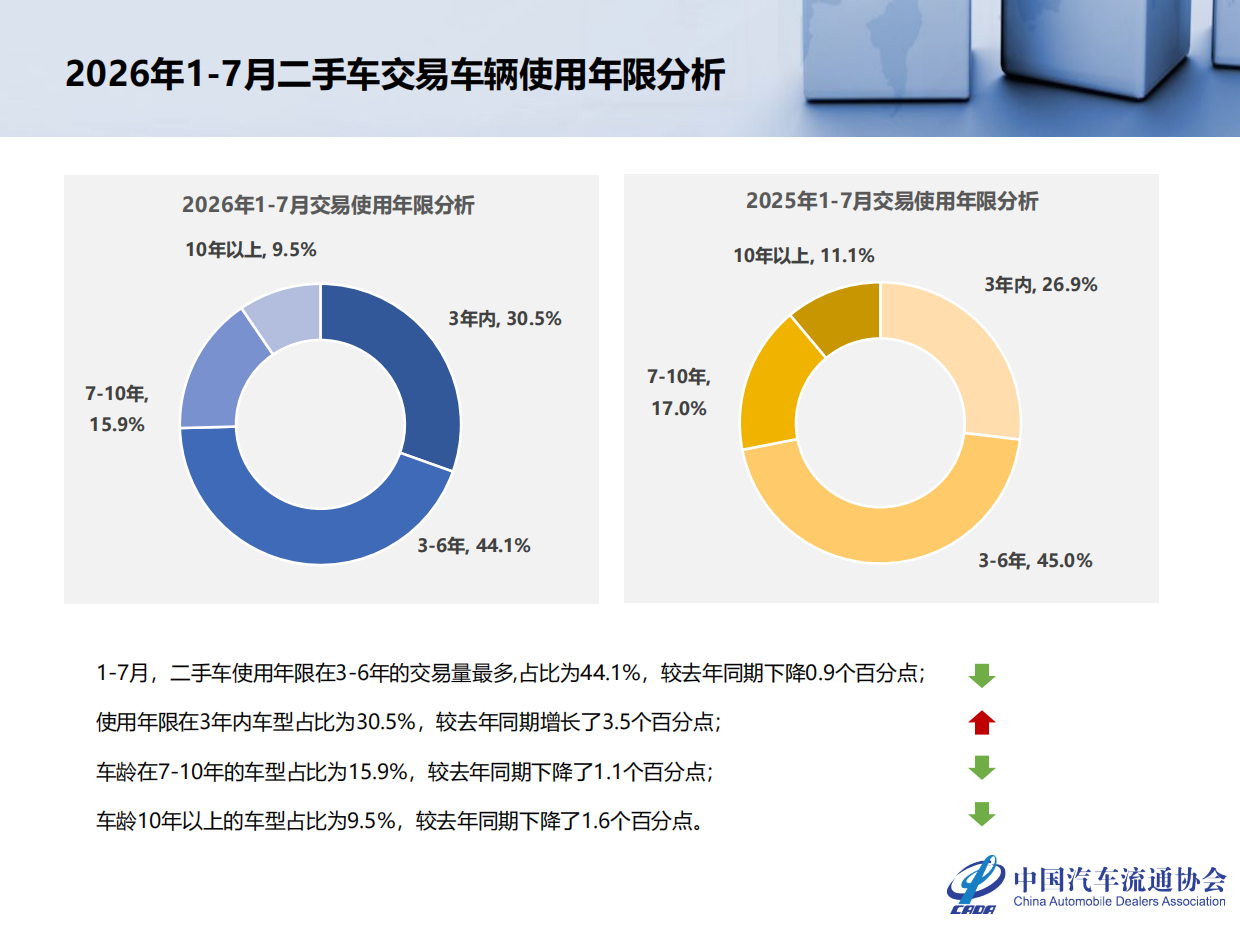
再看1-7月累计:使用年限在3-6年的交易量最多,占比44.1%,较去年同期下降0.9个百分点;使用年限在3年内车型占比30.5%,较去年同期增长3.5个百分点;车龄7-10年车型占比15.9%、较去年同期下降1.1个百分点;车龄10年以上占比9.5%、较去年同期下降1.6个百分点。
两组数据都指向同一个结论:3年内准新车的供给占比在持续抬升(单月31.7%、累计30.5%,同比均提升3.5至5.5个百分点),而7年以上老车占比同步下降。货源在变新,是二手车这门生意最重要的一个转向信号——车况越好,越考验车商的定价能力。报告认为这反映了两件事:一是新车市场的降价与置换周期缩短,让更多准新车提前流入二手市场;二是消费端对车况与可靠性的要求在提高。
级别结构上,7月各级别轿车销量中A级轿车依旧是最热销车型,占比48.6%,环比下降0.1个百分点;B级轿车占24.6%、环比增长0.3个百分点;C级轿车占10%、环比增长0.7个百分点;D级轿车占2.2%、环比增长0.1个百分点;A00级轿车占3.2%、环比下降1.3个百分点。B级与C级同步提升、A00级明显回落,说明消费重心在从入门代步向中高级车型迁移——A00级份额单月下降1.3个百分点,是各级别中降幅最大的。
四、价格区间:均价升至6.69万元,中高价格带份额同步扩大
价格结构的变化与车龄、级别结构的变化互相印证。
整体均价方面,7月二手车交易均价为6.69万元,较6月份增长0.07万元,较去年同期增长了0.31万元。在交易量同比下降5.98%的情况下均价仍在上涨,报告认为这是市场从"以价换量"向"以质换量"过渡的表现。
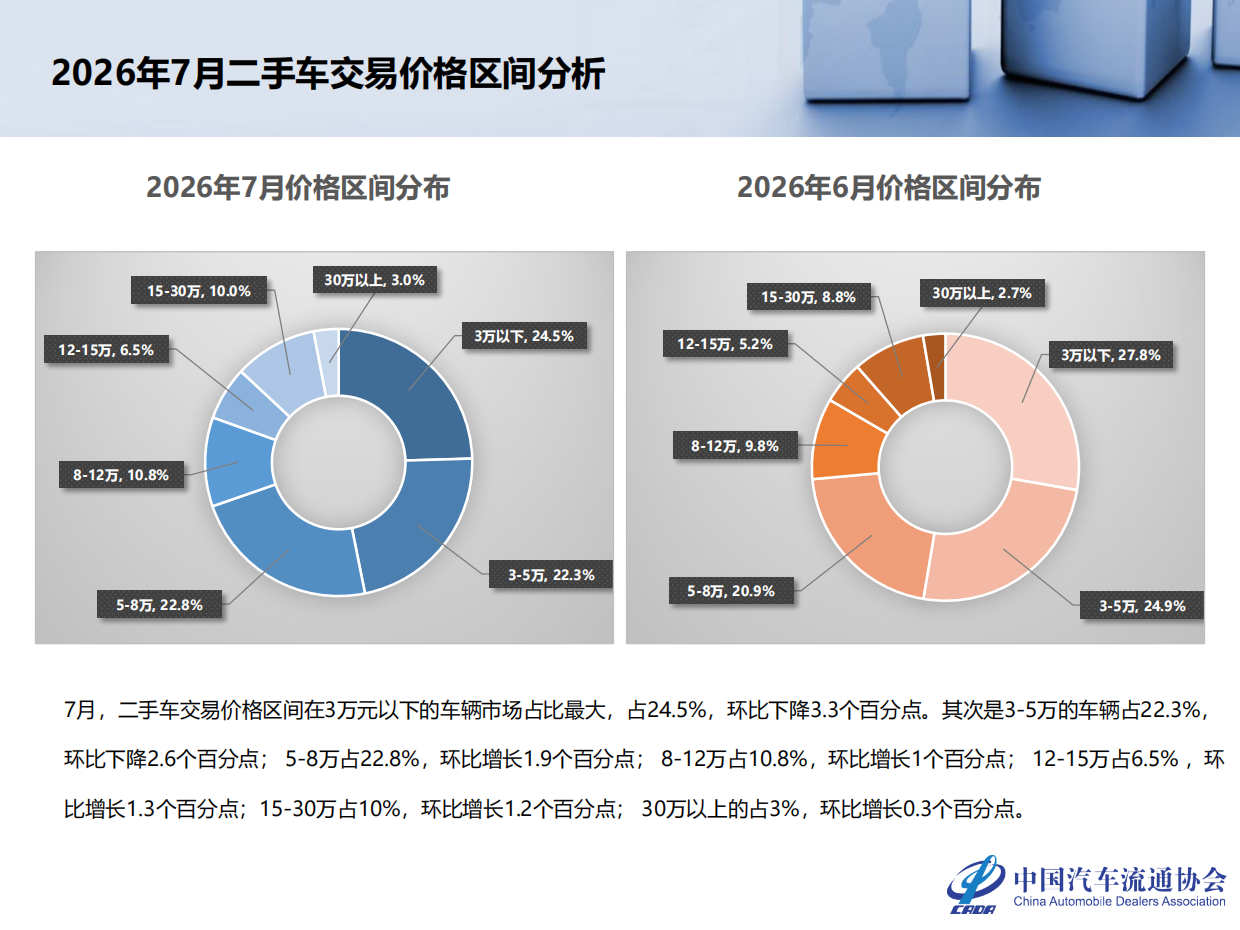
分价格区间看,7月的分布呈现"低价带收缩、中高价格带扩张"的清晰特征:3万元以下的车辆市场占比最大,占24.5%,但环比下降3.3个百分点,是降幅最大的区间;其次是3-5万的车辆占22.3%,环比下降2.6个百分点;5-8万占22.8%、环比增长1.9个百分点;8-12万占10.8%、环比增长1个百分点;12-15万占6.5%、环比增长1.3个百分点;15-30万占10%、环比增长1.2个百分点;30万以上占3%、环比增长0.3个百分点。
换个角度看同一件事,《锤资产REITs全市场白皮书:86只上市3000亿市值》算的是另一笔账。
7个区间里,除3万以下和3-5万两个区间外,其余5个区间全部环比正增长。报告据此判断中高价车源的成交活跃度在提升。低价车份额连续收缩、中高价车份额连续扩张,这个趋势如果持续,意味着二手车商的钱要往车况更好的车源上压——收车逻辑正在被重新定义。
五、区域分布:六大区域普遍回落,仅东北微增
区域数据是这份报告里"冷热差"最直观的一节。
报告的整体描述是:2026年7月,全国二手车市场转入整体回调阶段,六大区域交易量普遍环比下行,市场呈现"多数回落、仅个别区域微增"的格局。
具体数据:华东地区二手车交易量为43.75万辆,环比下降5.62%、交易量环比减少2.60万辆,是六大区域中降幅最大、绝对减少量也最大的区域;中南地区43.60万辆,环比下降2.69%、环比减少1.21万辆;华北地区24.55万辆,环比下降3.02%、环比减少0.76万辆;西南地区20.60万辆,环比下降4.95%、环比减少1.07万辆;东北地区14.40万辆,环比增长0.12%、环比增加0.02万辆,是唯一实现环比正增长的区域;西北地区9.26万辆,环比下降0.54%、环比减少0.05万辆,降幅最小。
从体量看,华东与中南合计86.35万辆,占全国交易量的55%以上,两大区域同时环比下滑,直接决定了全国大盘的走势。报告没有把区域下滑归因于单一因素,但从数据看,7月全国大部分地区的高温天气与新车市场的促销节奏,都可能是短期扰动项。
六、新能源二手车:1-7月累计98.26万辆,同比增长18.5%
新能源二手车是这份月报中增速最快、也是结构变化最剧烈的板块。
总量上,2026年7月全国新能源二手车共交易14.40万辆,环比6月份下降6%、同比去年同期增长0.9%;2026年1-7月累计交易98.26万辆,较2025年同期增长18.5%。对比全市场1-7月累计增速仅0.39%,新能源二手车18.5%的累计增速是整体市场的47倍以上,报告注明数据不包含混动车型。
车型结构上,7月新能源二手车中SUV车型占28.9%,较上月持平,仍是最大品类;A00级轿车占17.8%、环比下降1.2个百分点;A级轿车占17.9%、环比增长0.4个百分点;B级轿车占12.1%、环比增长0.2个百分点;C级车型占6.8%、环比增长0.5个百分点;A0级轿车占7.5%、环比增长0.8个百分点;MPV车型占9%、环比下降0.7个百分点。A00级份额下降1.2个百分点、而A/A0/B/C级全线提升,说明新能源二手车的主力车型正在从微型代步车向主流家用车迁移。
车龄结构方面,7月新能源二手车中使用年限在2-4年占44.6%、环比下降0.8个百分点,仍是最大区间;2年以内占30.3%、环比增长0.7个百分点;4-6年占13.6%、环比增长0.3个百分点;6年以上占11.5%、环比下降0.2个百分点。2年以内与4-6年区间环比增长、2-4年与6年以上回落,报告判断为车龄结构的小幅上探。
顺着这个逻辑往下推,《对标研究2026上半年汽车报告:国产车累计降18.79%》给了一组可以互相验证的数字。
价格端,7月新能源二手车的低价带收缩同样明显:3万以内区间占22.2%、环比下降6个百分点,是降幅最大的区间;3-5万区间占17.3%、环比增长0.4个百分点;5-8万和8-12万区间分别占15.9%和15.1%,环比分别增长2.1和0.8个百分点;12-15万和15-30万区间占11.4%和15.8%,环比分别增长0.6和1.8个百分点;30万以上区间占2.2%、环比增长0.3个百分点。新能源二手车3万以下区间单月掉6个百分点,是所有指标里最剧烈的一次位移——这说明早期低价微型电车的退场速度,比行业预期的要快。
七、跨区域流通与经销商库存:转籍率31.87%,库存周期升至44天
最后一节是流通效率与渠道健康度两个维度的观察。
跨区域流通方面,7月二手车转籍率为31.87%,环比上月增长0.1个百分点、同比去年同期增长1.5个百分点;转籍总量为49.76万辆,环比下降3.24%、较去年同期下降1.48%。转籍率同比提升1.5个百分点,说明全国二手车流通的跨区域活跃度在提高——尽管转籍总量受大盘拖累小幅下降,但转籍率在上升,意味着流通效率在改善。
省份层面,2026年7月全国转籍比例排名前五的省份是广东、江苏、浙江、山东、北京。具体数据:广东转籍率为35.61%、环比增长0.8个百分点、转籍量21.51万辆;江苏转籍率为34.69%、环比增长1.1个百分点、转籍量8.36万辆;浙江转籍率为34.41%、环比下降0.4个百分点、转籍量9.69万辆;山东转籍率为33.41%、环比增长1.1个百分点、转籍量15.04万辆;北京转籍率为32.46%、环比增长2.2个百分点、转籍量5.63万辆。广东以35.61%的转籍率居首,转籍量达21.51万辆,是全国的流通枢纽。北京虽然转籍量只有5.63万辆,但环比提升2.2个百分点,是本月的最大改善项。
经销商调研数据则提示了渠道端的压力。报告显示:2026年8月份库存周期15天以内的企业占32.7%,较上月减少了0.8个百分点;库存周期在15-30天的企业占26.4%,较上月减少了3.4个百分点;库存周期30天以上的企业占40.9%,较上月增加。综合来看,2026年8月份的平均库存周期为44天,较7月份增加。
把组数据合起来看:库存30天以上的企业占比升至40.9%,而15天以内与15-30天两个区间双双下降,说明渠道端资金周转压力在上升。想看更多汽车流通、二手车与经销商运营的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做行业研究和渠道分析备查。
八、常见问题解答(FAQ)
1. 这份报告是谁发布的,包含哪些内容?
报告全名为《2026年7月全国二手车市场深度分析》,由中国汽车流通协会(China Automobile Dealers Association,简称 CADA)发布,共26页。报告结构分为四大部分:一是2026年7月市场概况,涵盖月度交易趋势、细分市场变化、级别轿车销量、使用年限分析、价格区间分析与六大区域情况;二是7月新能源市场概况,涵盖新能源二手车月度交易趋势、车型分析、使用年限分析与价格分析;三是二手车流通性分析,涵盖跨区域流通情况与省市转籍情况;四是经销商调研情况,主要是经销商库存周期分析。数据来源为中国汽车流通协会的月度统计与经销商调研,部分车型数据注明不包含混动车型。
2. 2026年7月二手车市场的核心数据是什么?
总量方面,2026年7月全国二手车市场交易量156.16万辆,环比下降3.51%,同比下降5.98%,交易金额为1044.70亿元;2026年1-7月二手车累计交易量1127.48万辆,同比增长0.39%,与同期相比增加了4.38万辆,累计交易金额突破7400亿元。细分车型方面,7月基本型乘用车交易83.40万辆、环比下降4.39%、同比下降9.75%;SUV交易20.39万辆、环比下降3.51%、同比下降6.22%;MPV交易11.20万辆、环比下降2.89%、但同比增长1.49%;交叉型乘用车交易3.76万辆、环比下降2.25%、同比下降9.11%。商用车方面,客车交易9.43万辆、环比下降1.17%、同比下降1.71%;货车交易13.08万辆、环比下降3.14%、同比下降11.03%。累计来看,1-7月乘用车累计交易863.79万辆、同比下降2.51%;商用车累计交易163.03万辆、同比增长3.05%。
3. 二手车车龄和价格结构发生了什么变化?
车龄结构方面,7月使用年限在3年内车型占31.7%,环比提升0.4个百分点、同比提升5.5个百分点;车龄7-10年车型占14.4%、环比下降0.8个百分点、同比下降3.2个百分点;车龄10年以上车型占比8.7%、环比提升0.9个百分点、同比下降3.8个百分点。1-7月累计口径下,使用年限3-6年的交易量最多、占比44.1%,较去年同期下降0.9个百分点;3年内车型占比30.5%、较去年同期增长3.5个百分点;7-10年车型占比15.9%、下降1.1个百分点;10年以上占比9.5%、下降1.6个百分点。两组数据都显示3年内准新车的供给占比在持续抬升,7年以上老车占比同步下降。价格结构方面,7月二手车交易均价6.69万元,较6月增长0.07万元、较去年同期增长0.31万元。分区间看,3万元以下占24.5%、环比下降3.3个百分点,3-5万占22.3%、环比下降2.6个百分点,5-8万占22.8%、环比增长1.9个百分点,8-12万占10.8%、环比增长1个百分点,12-15万占6.5%、环比增长1.3个百分点,15-30万占10%、环比增长1.2个百分点,30万以上占3%、环比增长0.3个百分点。7个价格区间中除最低两个区间外全部环比正增长。
4. 新能源二手车表现如何?
新能源二手车是整体市场中增速最快的板块。总量上,2026年7月全国新能源二手车共交易14.40万辆,环比6月份下降6%、同比去年同期增长0.9%;2026年1-7月累计交易98.26万辆,较2025年同期增长18.5%,对比全市场累计增速仅0.39%,新能源二手车增速是整体市场的47倍以上(数据不包含混动车型)。车型结构上,7月新能源二手车中SUV占28.9%、较上月持平,仍是最大品类;A00级轿车占17.8%、环比下降1.2个百分点;A级轿车占17.9%、环比增长0.4个百分点;B级轿车占12.1%、环比增长0.2个百分点;C级车型占6.8%、环比增长0.5个百分点;A0级轿车占7.5%、环比增长0.8个百分点;MPV车型占9%、环比下降0.7个百分点。车龄结构上,2-4年占44.6%、环比下降0.8个百分点,2年以内占30.3%、环比增长0.7个百分点,4-6年占13.6%、环比增长0.3个百分点,6年以上占11.5%、环比下降0.2个百分点。价格结构上,3万以内区间占22.2%、环比下降6个百分点,是降幅最大的区间;3-5万占17.3%、环比增长0.4个百分点;5-8万和8-12万分别占15.9%和15.1%,环比分别增长2.1和0.8个百分点;12-15万和15-30万占11.4%和15.8%,环比分别增长0.6和1.8个百分点;30万以上占2.2%、环比增长0.3个百分点。
5. 跨区域流通和经销商库存情况怎么样?
跨区域流通方面,2026年7月二手车转籍率为31.87%,环比上月增长0.1个百分点、同比去年同期增长1.5个百分点;转籍总量为49.76万辆,环比下降3.24%、较去年同期下降1.48%。转籍率同比提升1.5个百分点,说明全国二手车流通的跨区域活跃度在提高。省份层面,7月全国转籍比例排名前五的省份是广东、江苏、浙江、山东、北京。广东转籍率35.61%、环比增长0.8个百分点、转籍量21.51万辆;江苏转籍率34.69%、环比增长1.1个百分点、转籍量8.36万辆;浙江转籍率34.41%、环比下降0.4个百分点、转籍量9.69万辆;山东转籍率33.41%、环比增长1.1个百分点、转籍量15.04万辆;北京转籍率32.46%、环比增长2.2个百分点、转籍量5.63万辆。经销商库存方面,2026年8月份库存周期15天以内的企业占32.7%,较上月减少了0.8个百分点;库存周期在15-30天的企业占26.4%,较上月减少了3.4个百分点;库存周期30天以上的企业占40.9%,较上月增加。2026年8月份的平均库存周期为44天,较7月份增加,说明渠道端资金周转压力在上升。
6. 六大区域的交易情况有什么差异?
2026年7月全国二手车市场转入整体回调阶段,六大区域交易量普遍环比下行,呈现"多数回落、仅个别区域微增"的格局。华东地区交易量43.75万辆、环比下降5.62%、环比减少2.60万辆,是降幅最大、绝对减少量也最大的区域;中南地区43.60万辆、环比下降2.69%、环比减少1.21万辆;华北地区24.55万辆、环比下降3.02%、环比减少0.76万辆;西南地区20.60万辆、环比下降4.95%、环比减少1.07万辆;东北地区14.40万辆、环比增长0.12%、环比增加0.02万辆,是唯一实现环比正增长的区域;西北地区9.26万辆、环比下降0.54%、环比减少0.05万辆,降幅最小。从体量看,华东与中南两大区域合计86.35万辆,占全国交易量的55%以上,两大区域同时环比下滑直接决定了全国大盘走势。此外,7月各级别轿车销量中,A级轿车依旧是最热销车型、占比48.6%,环比下降0.1个百分点;B级轿车占24.6%、环比增长0.3个百分点;C级轿车占10%、环比增长0.7个百分点;D级轿车占2.2%、环比增长0.1个百分点;A00级轿车占3.2%、环比下降1.3个百分点,是各级别中降幅最大的。
相关报告解读推荐
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《OPC报告:全国一人公司存量突破1600万家》——重点是全国一人公司存量突破1600万家
《易观2026中国AI健康管理报告解读》——讲的是856亿市场慢病养老领跑
《智慧城市2026中国词元工厂报告拆解》——主线是日均140万亿词元卖智能
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。