演艺行业深度报告:616亿票房与1元带动6.85元关联消费
 广告
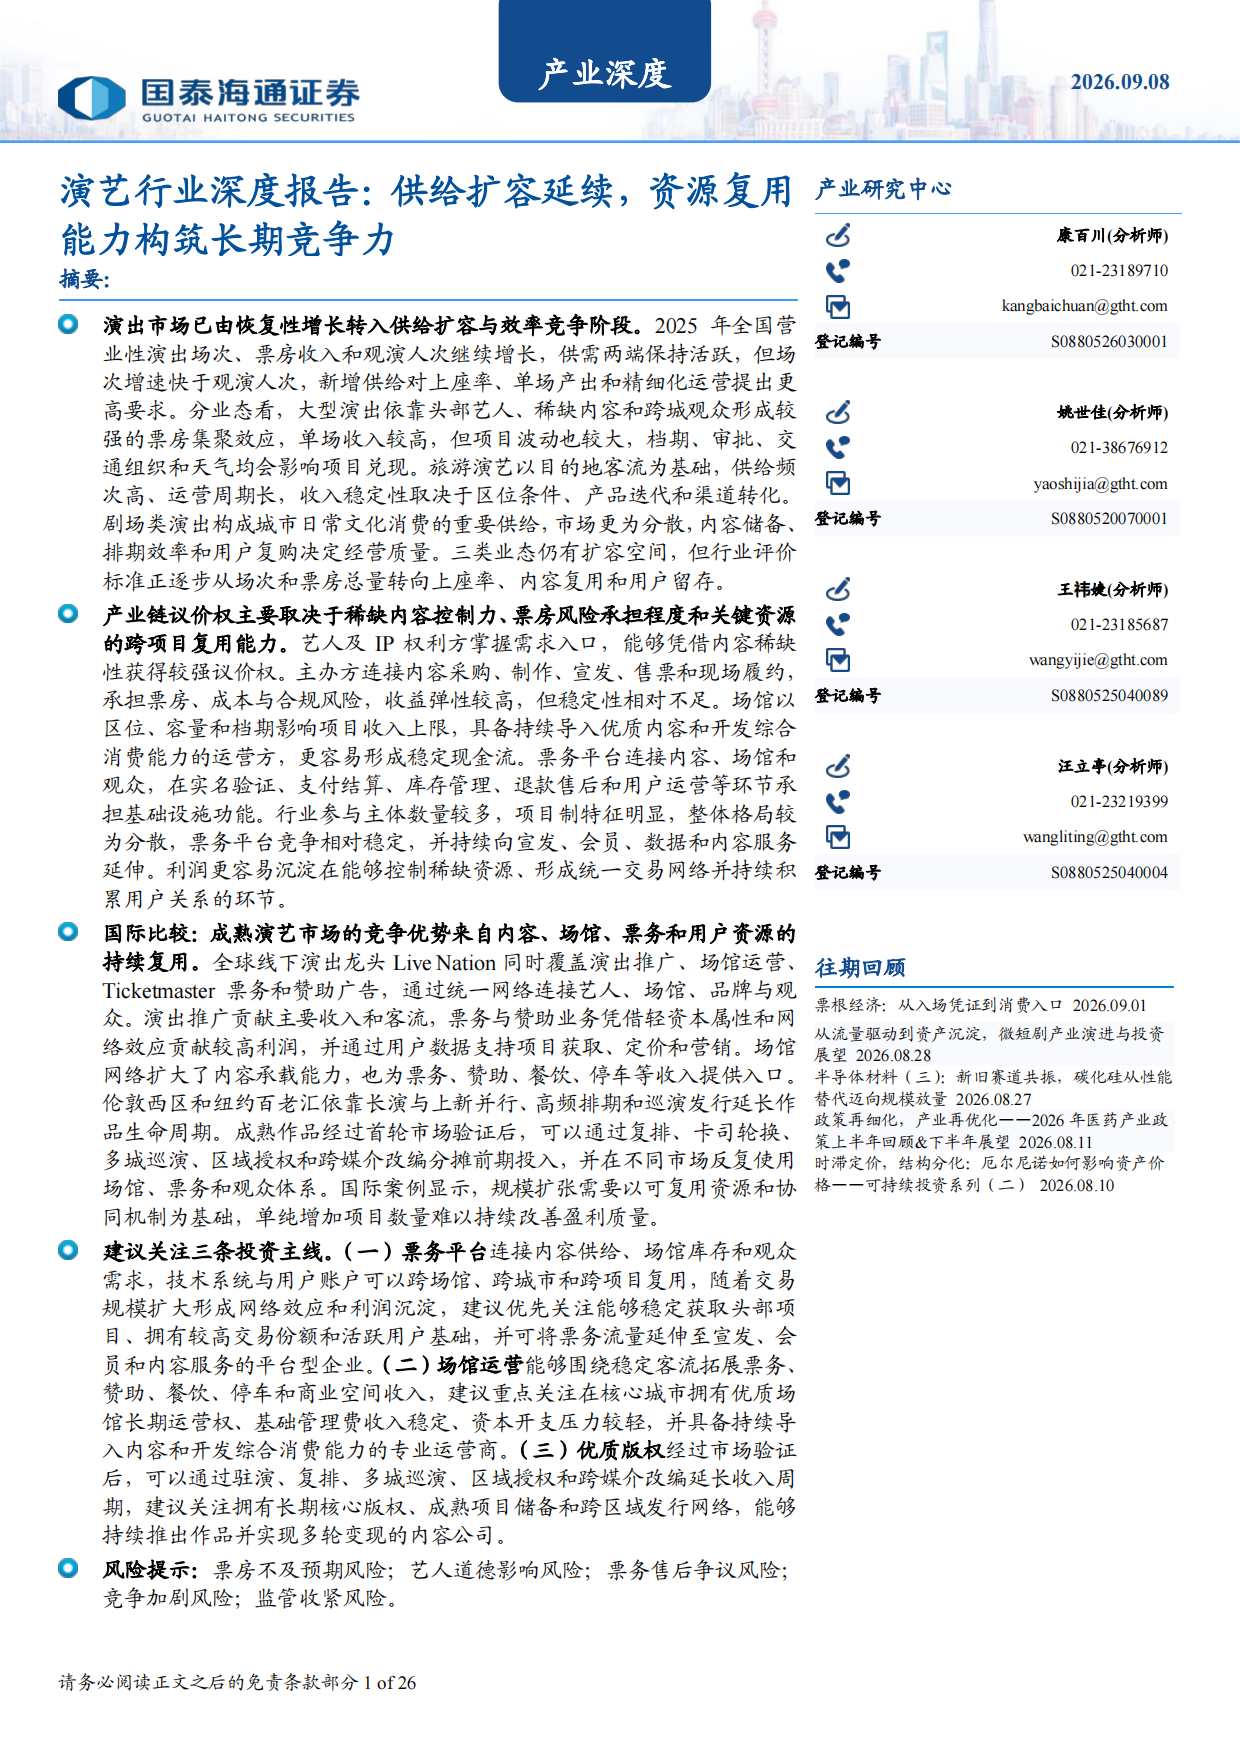
演艺行业已经从"疫后反弹"走到了"效率竞争"。《演艺行业深度报告:供给扩容延续,资源复用能力构筑长期竞争力》由国泰海通证券产业研究中心出品,共29页。
先看2025年的大盘:全国营业性演出实现票房616.55亿元、演出64.04万场、观演1.94亿人次。结构上有两个反差极强的数字:大型演出仅占0.5%的场次,却贡献约53%的票房;旅游演艺与剧场类演出合计承担99.2%的场次和75%的观演人次。
报告最有价值的一组测算在这里:2025年大型演出每1元票房平均带动6.85元关联消费,324.48亿元票房对应超过2200亿元的票房外消费。一张演唱会门票早已不是一张票,而是一座城市餐饮、交通、住宿与购物的引流入口。
一、五年周期复盘:从86.63亿到616.55亿的效率转向
报告先完整复盘了2020年以来演艺行业的四个阶段。
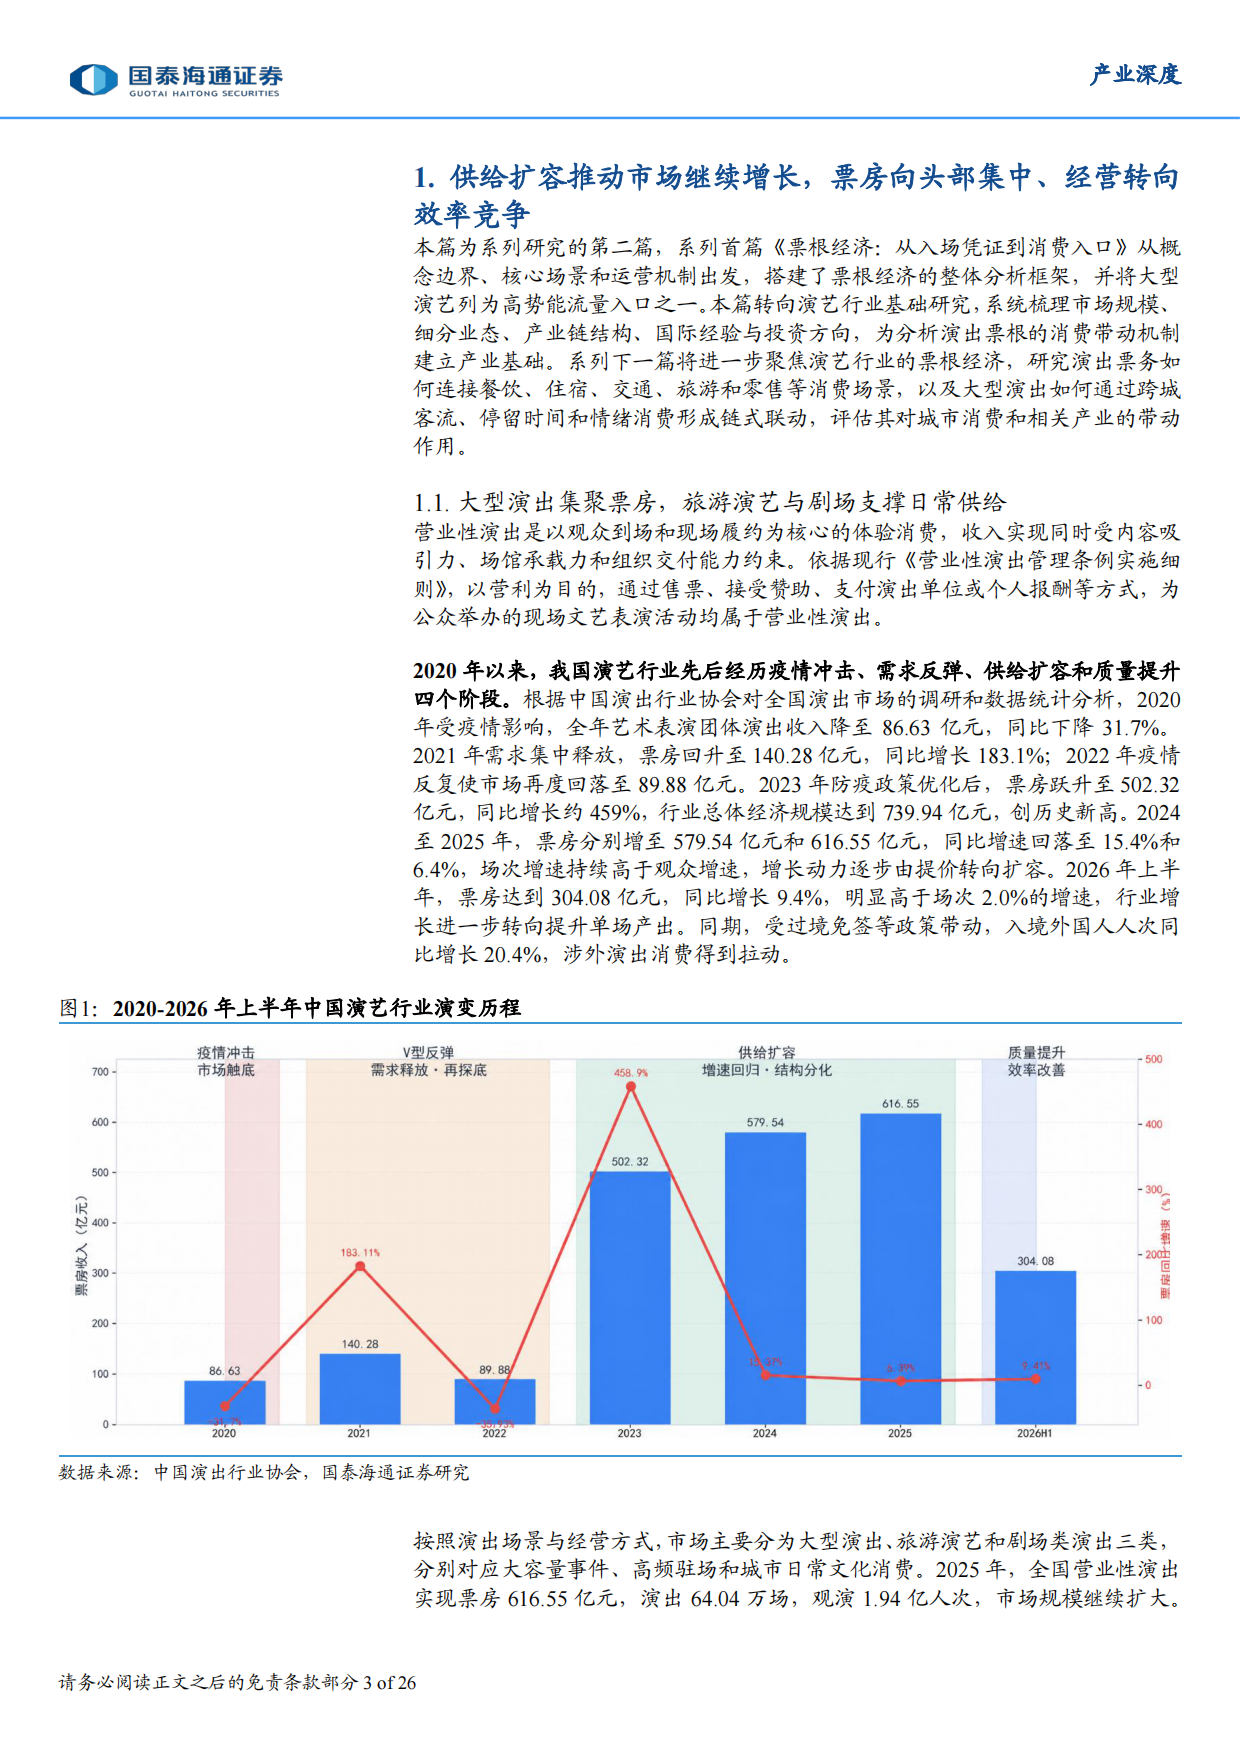
2020年受疫情影响,全年艺术表演团体演出收入降至86.63亿元,同比下降31.7%。2021年需求集中释放,票房回升至140.28亿元,同比增长183.1%;2022年疫情反复使市场再度回落至89.88亿元。2023年防疫政策优化后,票房跃升至502.32亿元,同比增长约459%,行业总体经济规模达到739.94亿元创历史新高。2024至2025年,票房分别增至579.54亿元和616.55亿元,同比增速回落至15.4%和6.4%。
换个角度看同一件事,《华泰证券零食量贩报告:2.5万亿市场双寡头GMV占75%》算的是另一笔账。
关键的转折在这个细节里:场次增速持续高于观众增速,说明增长动力"逐步由提价转向扩容"。2023至2025年,全国营业性演出场次由44.06万场增至64.04万场,累计增长45.3%;而同期观演人次由1.71亿增至1.94亿,累计增长仅13.4%。场次涨了45%,观众只涨了13%——供给扩张的速度明显快于需求。
2026年上半年的数据则显示了新趋势:票房达到304.08亿元,同比增长9.4%,明显高于场次2.0%的增速,行业增长"进一步转向提升单场产出"。同期,受过境免签等政策带动,入境外国人人次同比增长20.4%,涉外演出消费得到拉动。报告由此判断:随着总量增速放缓,内容命中率、上座率和成本控制将更直接地影响项目利润。场次涨45%、观众只涨13%——供给跑在需求前面的行业,接下来拼的一定是效率。
二、三大业态分工:0.5%场次换53%票房
报告按演出场景与经营方式,把市场分为大型演出、旅游演艺和剧场类演出三类,分别对应"大容量事件、高频驻场和城市日常文化消费"。
三者的分工非常清晰:大型演出决定整体收入水平,旅游演艺和剧场类演出支撑日常消费频次。报告对三类业态的风险特征也做了区分——大型演出依靠头部艺人、稀缺内容和跨城观众形成较强票房集聚效应,单场收入较高,但项目波动也较大,档期、审批、交通组织和天气均会影响项目兑现;旅游演艺以目的地客流为基础,供给频次高、运营周期长,收入稳定性取决于区位条件、产品迭代和渠道转化;剧场类演出市场更为分散,内容储备、排期效率和用户复购决定经营质量。
报告给出了一个明确的判断:三类业态仍有扩容空间,但"行业评价标准正逐步从场次和票房总量转向上座率、内容复用和用户留存"。这句话值得反复读——它意味着未来衡量一家演艺公司的标准,不再是"一年办了多少场",而是"同一个内容资产被复用了多少次、留住了多少用户"。报告还指出,产业链议价权主要取决于稀缺内容控制力、票房风险承担程度和产业链服务能力的综合比拼。评价标准从"办了多少场"转向"复用了几次",这是演艺行业从规模叙事转向资产叙事的信号。
三、音乐演出:演唱会82%场次贡献91.1%票房
这一节的数据揭示了现场音乐演出的高度头部化。
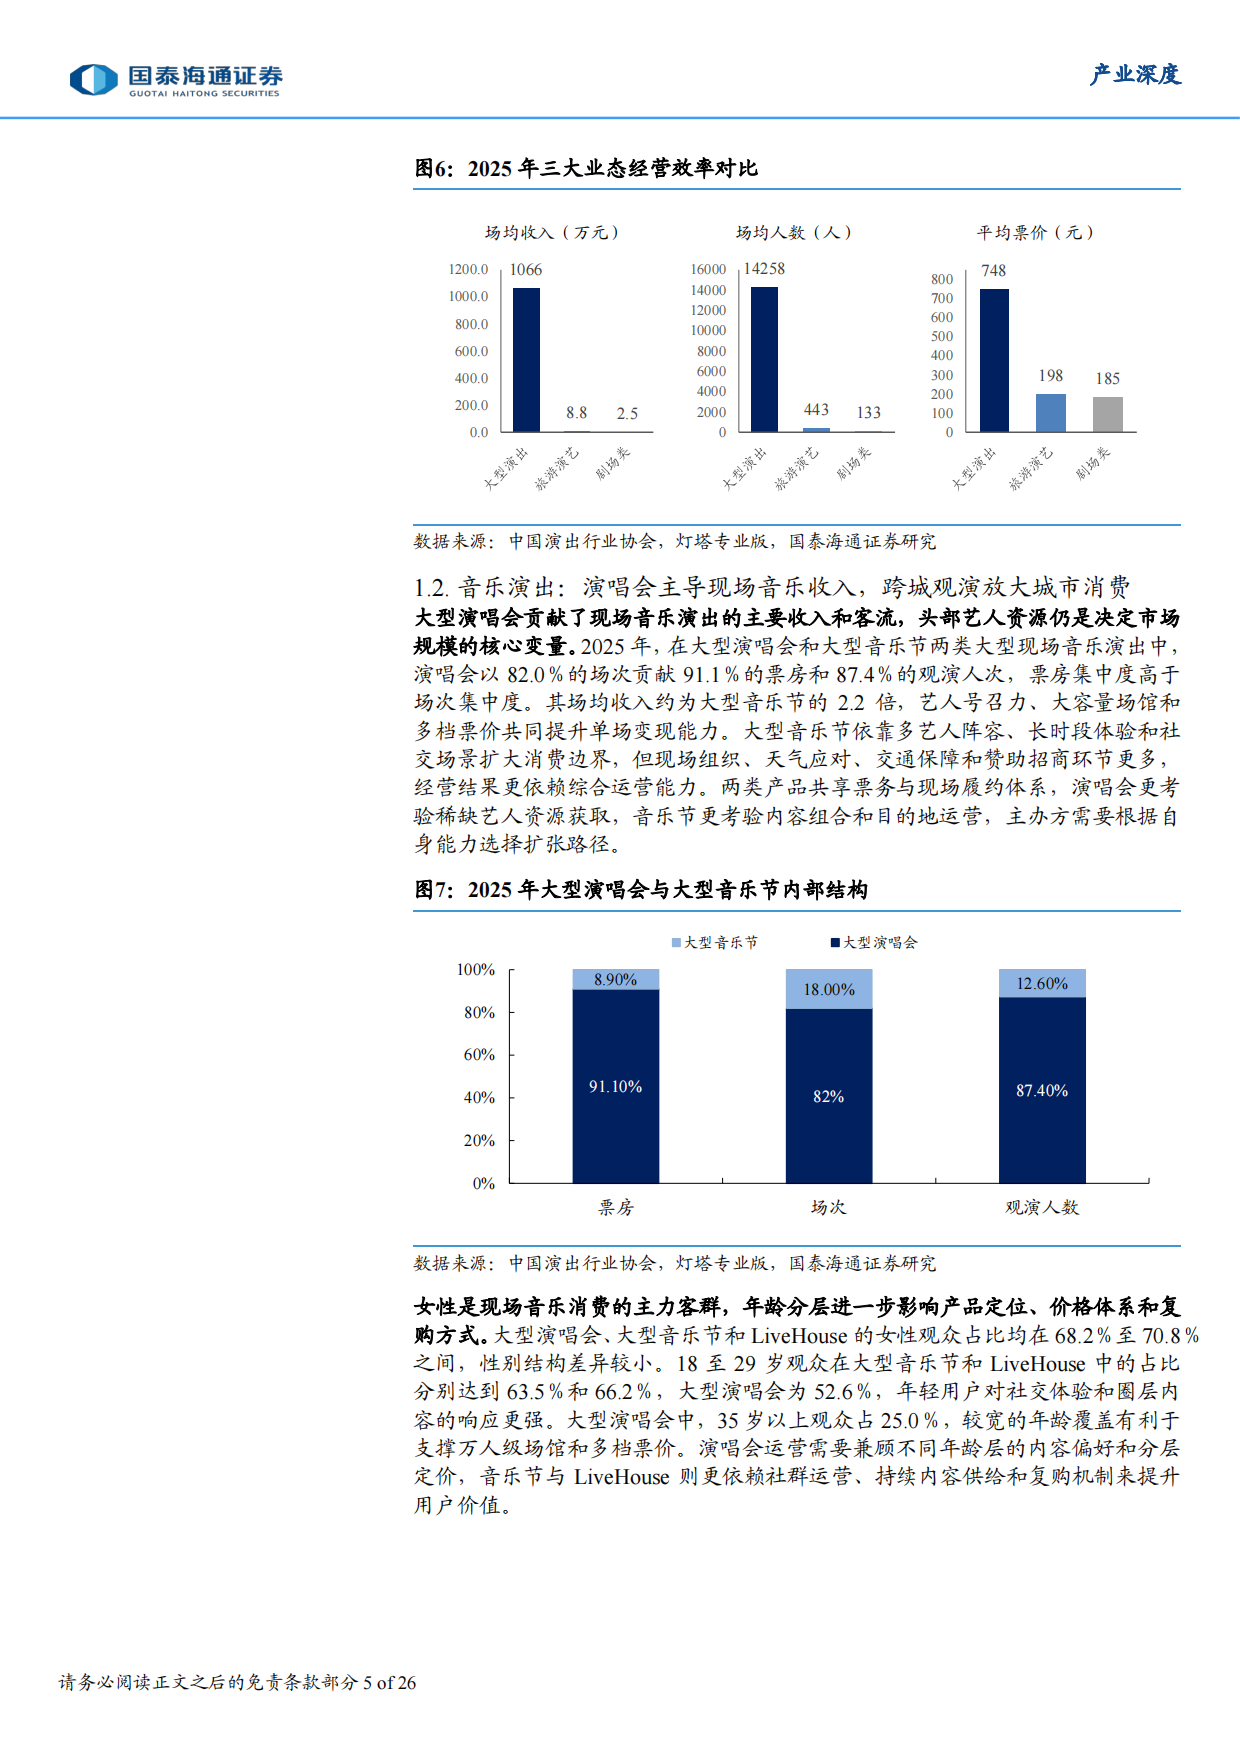
报告指出,大型演唱会贡献了现场音乐演出的主要收入和客流,头部艺人资源仍是决定市场规模的核心变量。2025年,在大型演唱会和大型音乐节两类大型现场音乐演出中,演唱会以82.0%的场次贡献了91.1%的票房和87.4%的观演人次,票房集中度高于场次集中度;其场均收入约为大型音乐节的2.2倍。报告认为这源于"艺人号召力、大容量场馆和多档票价共同提升单场变现能力"。而大型音乐节虽然依靠多艺人阵容、长时段体验和社交场景扩大消费边界,但现场组织、天气应对、交通保障和赞助招商环节更多,经营结果更依赖综合运营能力——演唱会考验稀缺艺人资源获取,音乐节考验内容组合和目的地运营。
观众画像上,大型演唱会、大型音乐节和LiveHouse的女性观众占比均在68.2%至70.8%之间,说明现场音乐演出是女性主导的消费场景;年轻用户对社交体验和圈层内的认同感更强。
更值得品牌和城市关注的是跨城数据。2025年,大型演唱会和大型音乐节的跨城观演占比分别为64.6%和68.4%,均高于LiveHouse的46.2%;大型音乐节跨城占比较2024年提高6.2个百分点。报告指出,头部项目能够突破本地人口规模的限制,但售票表现也更容易受到交通组织、退改安排和城市接待能力影响,"因此异地需求的稳定性成为项目排期的重要依据"。
跨城观演的商业价值被报告量化得很清楚:中国演出行业协会调查显示,78.5%的观众停留两天及以上,85.3%的观众总消费超过500元,跨城观演已呈现"短途旅行特征";餐饮、市内交通和购物的消费覆盖率分别达到98.4%、68.1%和64.7%。按行业协会测算,2025年大型演出每1元票房平均带动6.85元关联消费,324.48亿元票房对应超过2200亿元的票房外消费。1元撬动6.85元,这个乘数是所有地方政府争抢演唱会的真正原因。
四、场馆与城市:1万人以上项目占57.4%
报告用场馆容量和区域分布,解释了城市之间如何争夺头部项目。
容量上移是最明显的趋势:2025年,1万人以上项目占57.4%,较2024年提高14.9个百分点,演出容量继续上移。报告指出,场馆容量已成为城市争取头部项目、主办方实现票房收入的重要约束。一线城市同时承接5000至1万人项目和4万人以上体育场项目,二线城市覆盖全部容量区间,四线城市的1万至3万人项目占69%。但报告也提醒:更大容量抬高单场收入上限,同时增加制作、安保和交通组织难度,"空座对利润的影响随之放大"——主办方需要在实际上座水平、票价梯度和履约成本之间权衡。
如果你关心的正是谁抢了哈弗H6们的用,《谁抢了哈弗H6们的用户?哈弗市场竞争力分析报告》值得一起读。
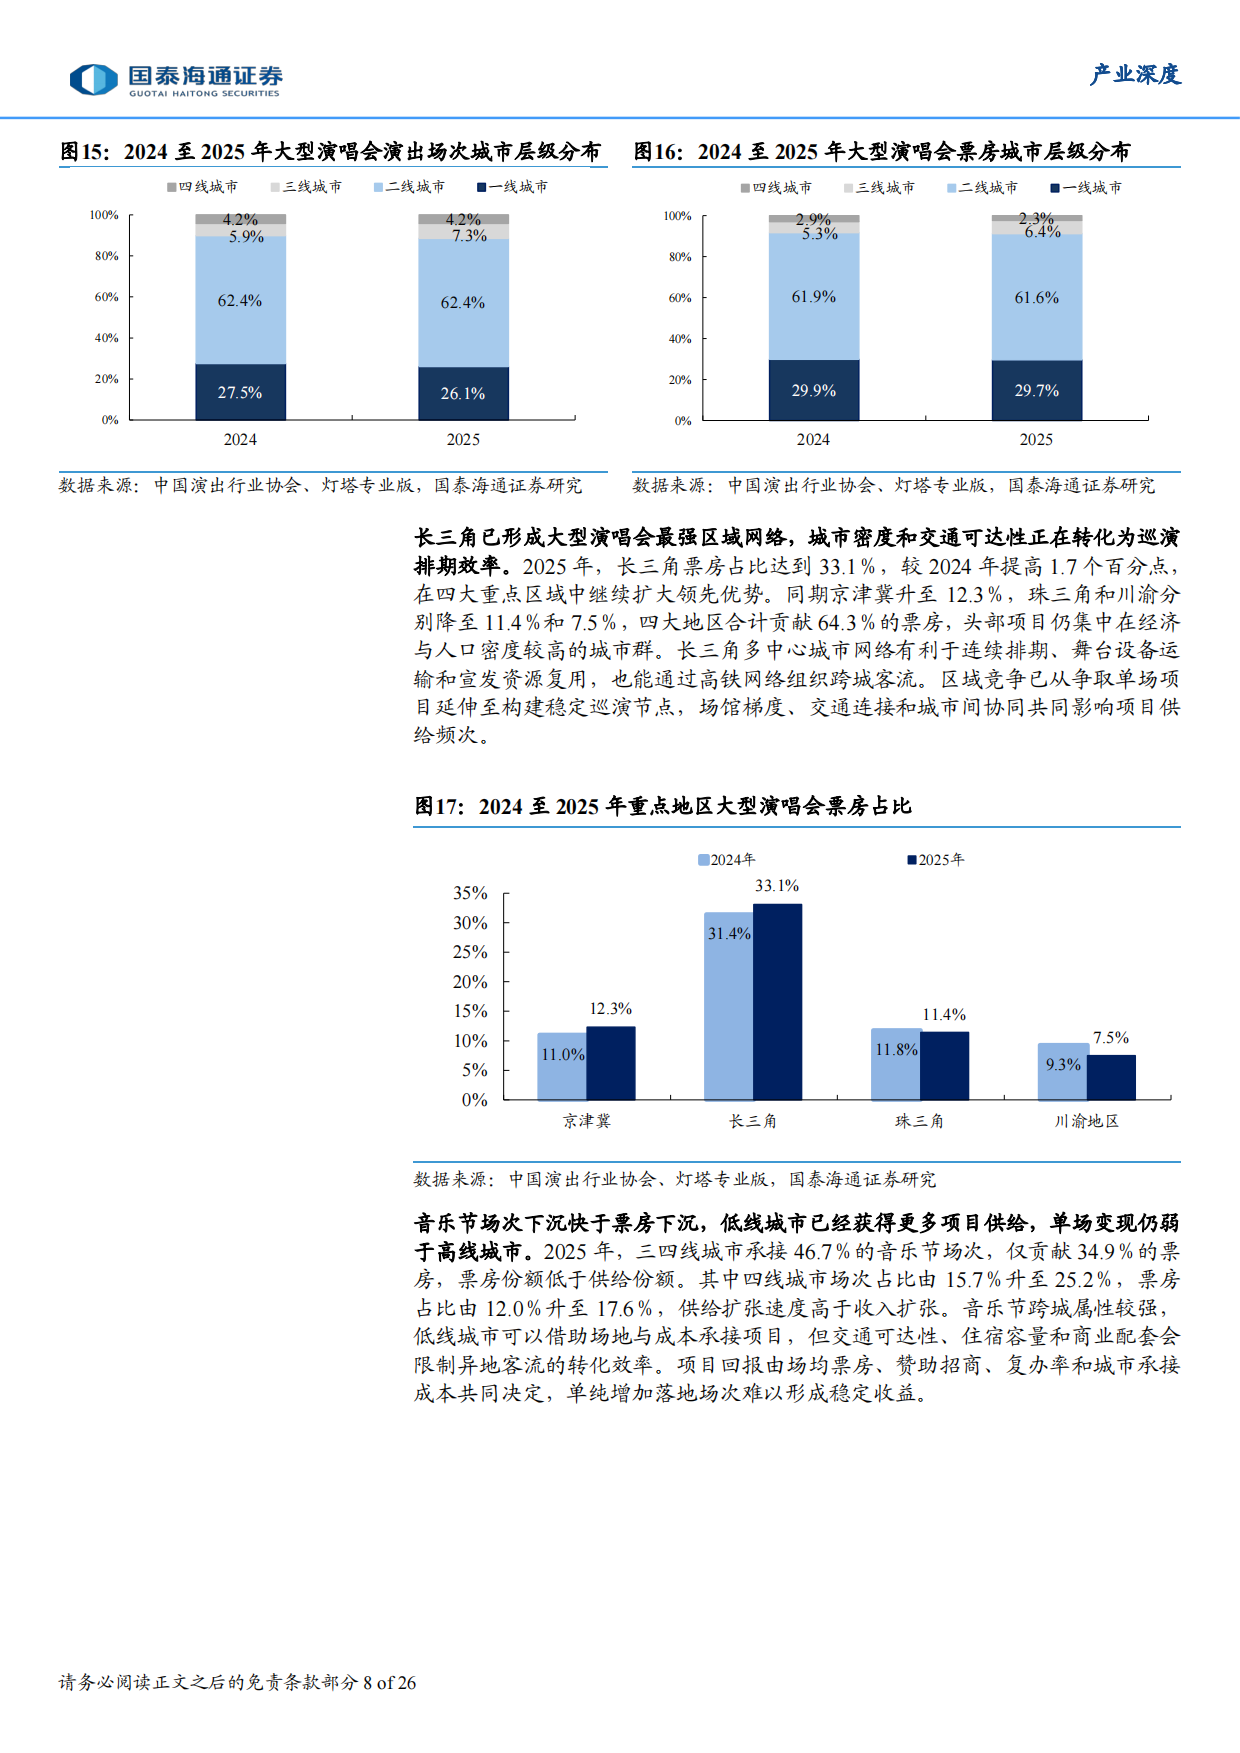
区域格局上,长三角领先优势继续扩大:2025年长三角票房占比达到33.1%,较2024年提高1.7个百分点;京津冀升至12.3%,珠三角和川渝分别降至11.4%和7.5%,四大地区合计贡献64.3%的票房。
音乐节的下沉则呈现出"供给快于票房"的特征:2025年,三四线城市承接46.7%的音乐节场次,却仅贡献34.9%的票房。其中四线城市场次占比由15.7%升至25.2%,票房占比由12.0%升至17.6%,供给扩张速度明显高于收入扩张。报告对此的判断是:低线城市可以借助场地与成本承接项目,但交通可达性、住宿容量和商业配套会限制异地客流的转化效率,因此"项目回报由场均票房、赞助招商、复办率和城市承接成本共同决定,单纯增加落地场次难以形成稳定回报"。
报告对场馆建设的建议也很直接:城市若缺少适配场馆,即使存在消费需求也难以承接头部项目;场馆梯度、交通连接和城市间协同共同影响项目供给频次。低线城市拿到的是场次,高线城市拿到的是票房——供给下沉跑赢了收入下沉,这是音乐节最大的隐忧。
五、剧场类演出:43.7万场与101.8亿票房的日常供给
剧场是三个业态中规模最大、也最分散的一块。
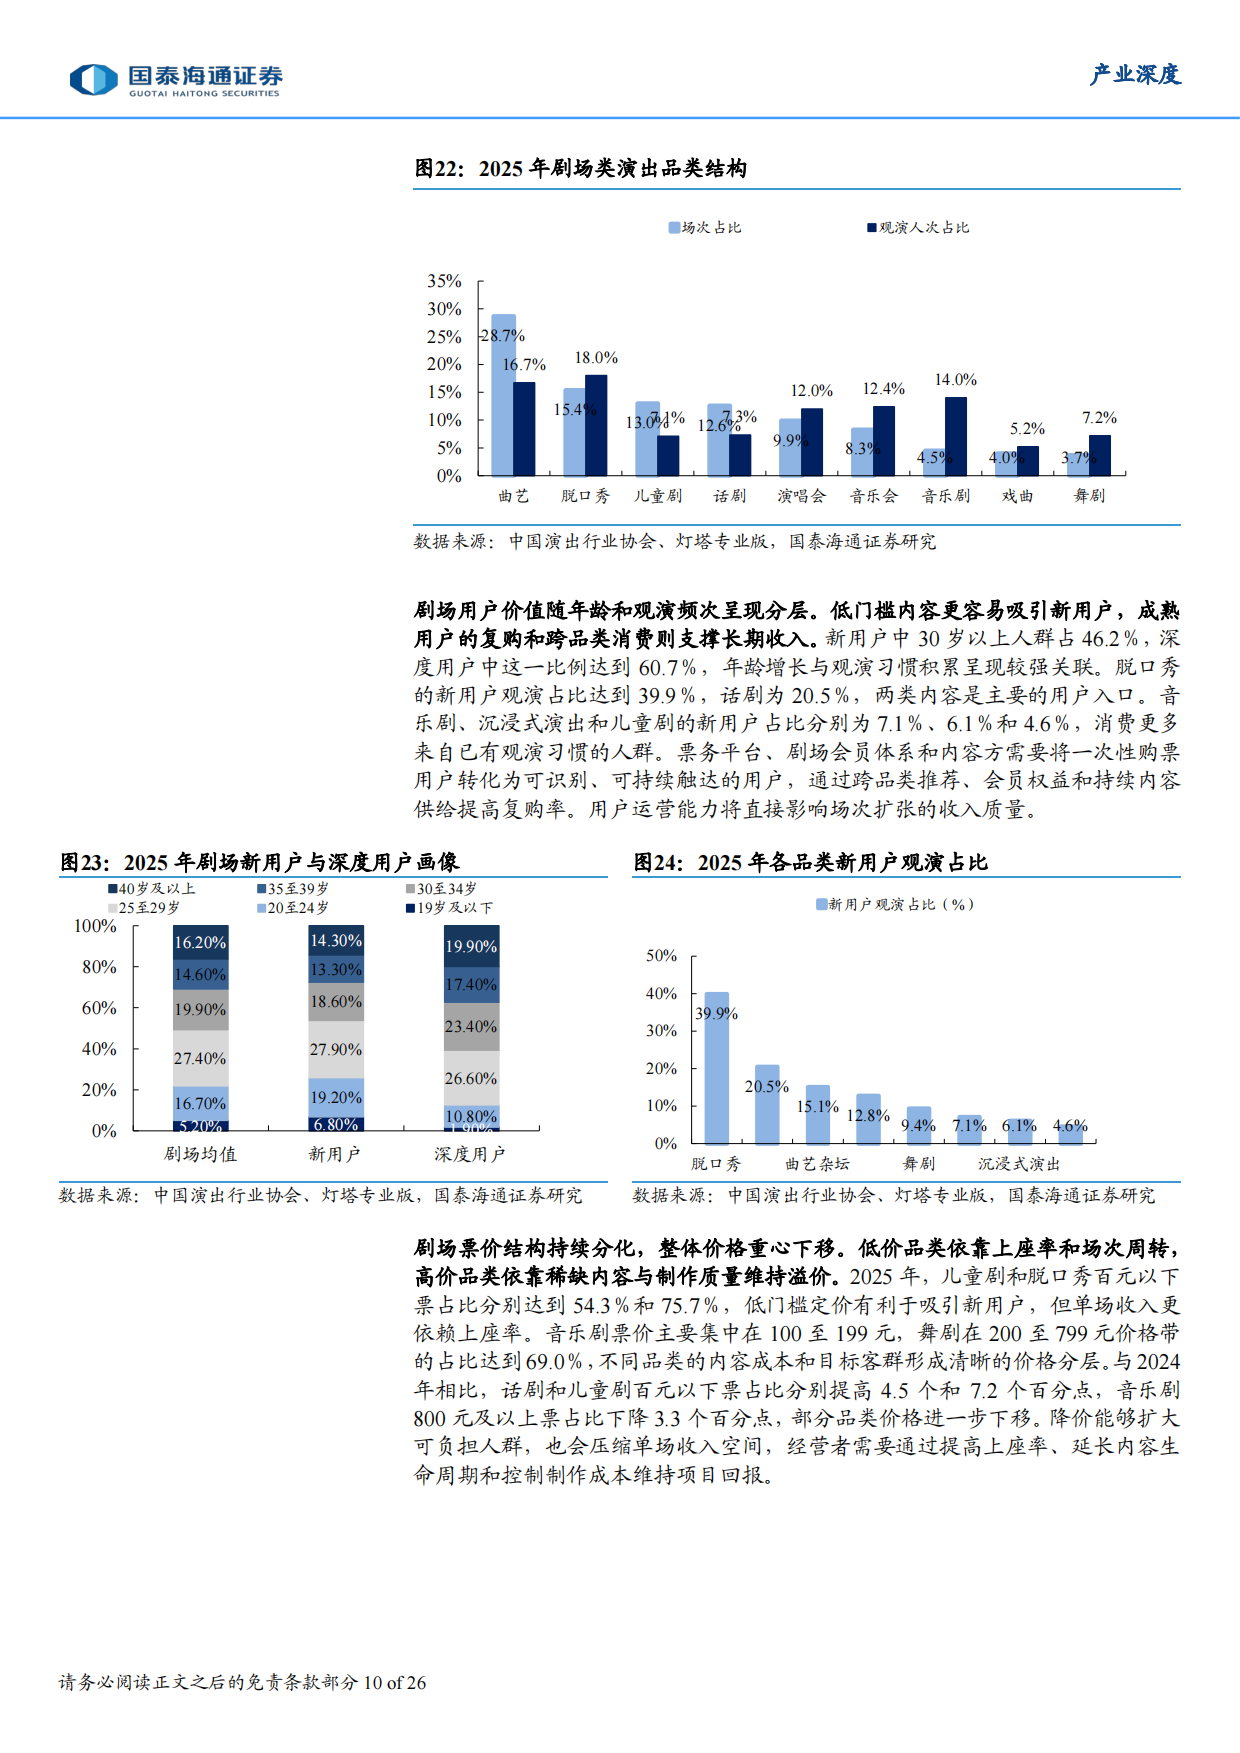
2025年,剧场类演出达到43.7万场,实现票房101.8亿元,观演人次5830.8万,构成城市日常演出供给的主体。内部结构上呈现明显的"两极分工":专业剧场以24.9%的场次贡献了51.0%的票房和55.7%的观演人次,较大的场馆容量和头部内容带来更高的单场产出;而小剧场与演艺新空间承担了75.1%的场次,票房占比为49.0%,其经营更依赖高频排演、灵活排期和细分需求。
但报告点出了一个结构性压力:剧场票房占全国营业性演出票房的比重,由2019年的42%降至2025年的17%,降幅超过六成。相对份额下降后,经营者需要进一步提高"内容复演率、空间周转效率和用户长期价值"。
用户结构方面,报告给出了很有价值的分层结论:新用户中30岁以上人群占46.2%,深度用户中这一比例达到60.7%,说明"年龄增长与观演习惯积累呈现较强关联"。各品类拉新能力差异明显——脱口秀的新用户观演占比达到39.9%、话剧为20.5%,是主要的用户入口;而音乐剧、沉浸式演出和儿童剧的新用户占比分别为7.1%、6.1%和4.6%,消费更多来自已有用户。价格带上,报告指出儿童剧和脱口秀的百元以下票档占比更高,而高价品类依靠稀缺内容与制作质量维持溢价。
这组数据对运营者有一个直接启示:用脱口秀和话剧拉新、用音乐剧和沉浸式留存,是一条已经被数据验证的品类组合路径。拉新的品类和留存的品类从来不是同一批——认错这一点,剧场就会一直"来了又走"。
顺着这个逻辑往下推,《PCB钻针行业:AI服务器带动的量价齐升》给了一组可以互相验证的数字。
六、资源复用:Live Nation 与西区百老汇的长期主义
报告用国际样本说明了"资源复用能力"为什么能构筑长期竞争力。
先看 Live Nation。报告称其为"单场项目走向网络化经营的代表性样本",公司业务覆盖55个国家。2025年,公司推广5.46万场活动,现场观众约1.59亿人次,拥有、运营、独家预订或参股的场馆共460个,Ticketmaster处理6.46亿张门票。收入端上,2022至2025年复合增速为14.7%,2025年达到252.0亿美元;演出分部收入208.6亿美元,占三项分部收入合计的82.5%。
但这份报告最有洞察力的一组数据在利润结构上:演出业务占分部收入的82.5%,经调整营业利润占比却仅25.8%;而票务、赞助与广告合计占17.5%的分部收入,却贡献了74.2%的经调整营业利润。三项业务的经调整营业利润率分别为3.3%、36.8%和63.6%。报告解释了利润贡献差异的两个来源:演出推广需要承担艺人、制作和场地成本且多按总额确认收入,而票务及赞助可以复用已有平台和流量、作为代理人仅确认净服务费。更重要的是这个正向循环——"演出规模扩大后,新增客流还会流向票务和赞助业务,进一步改善综合盈利水平"。
再看伦敦西区与纽约百老汇。2025年,伦敦西区接待观众1764万人次,实现票房10.84亿英镑,上座率84%;百老汇联盟统计的纽约百老汇25/26演出季(2025年5月26日至2026年5月24日)在52周内完成13416场演出,接待观众1457.7万人次,实现票房19.11亿美元,上座率90.8%。报告的观察是:两地均以千万级观演需求承载长演作品和持续上新,可以完整观察内容生产、场馆排期、票务营销和城市客流如何形成稳定经营循环。
长演项目的价值来自"跨越数十年的持续排期"——报告提到部分剧目持续经营达72年、39年和38年。长期驻演使前期制作投入能够在更多场次中分摊,并围绕演员轮换、舞台维护、票务营销和游客消费形成稳定运营链。25/26演出季,百老汇74部作品中35部为当季新开演、39部为跨季延续,不同生命周期的内容共同使用成熟场馆、票务和观众体系,"降低单个项目退出对全年供给的冲击"。
发行网络上,24/25演出季纽约百老汇核心市场和北美巡演分别实现1465.9万和约1490万观演人次,Broadway League成员网络覆盖美国和加拿大200多个城市;Broadway in Hollywood拥有4.5万名季票用户,21年间承接225个巡演项目。报告的案例是《玛蒂尔达》:在斯特拉特福首演后进入伦敦西区和纽约百老汇,已覆盖全球约100座城市、1200万观众,并延伸出多轮国际巡演、非英语制作和电影版本。
报告最后给出了三条投资主线:一是拥有优质场馆长期运营权、基础管理费收入稳定、资本开支压力较轻的专业运营商;二是具备持续导入内容能力的场馆方;三是拥有长期核心版权、成熟项目储备和跨区域发行网络、能够实现多轮变现的内容公司。风险提示为五类:票房不及预期风险、艺人道德影响风险、票务售后争议风险、竞争加剧风险、监管收紧风险。想看更多文化娱乐、演出与消费行业的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做产业研究和投资分析时备查。
延伸阅读:同一话题的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《国泰海通研报:2033年液冷市场达295亿美元》——落点在2033年液冷市场达295亿美元
《国泰海通2026宠物食品深度报告解读:营养革新开启主粮繁荣期》——落点在营养革新开启主粮繁荣期
七、常见问题解答(FAQ)
1. 这份报告是谁发布的,数据来源是什么?
报告全名为《演艺行业深度报告:供给扩容延续,资源复用能力构筑长期竞争力》,由国泰海通证券产业研究中心出品,共29页,分析师为康百川、姚世佳。数据来源主要包括中国演出行业协会、灯塔专业版、SOLT与UK Theatre(伦敦西区)、Broadway League(百老汇)、文化和旅游部,以及 Live Nation 等上市公司的公开财报。报告结构分为两大部分:第一部分讲供给扩容推动市场继续增长、票房向头部集中、经营转向效率竞争,涵盖大型演出、音乐演出、剧场类演出三个子节;第二部分讲产业链与国内外可比样本,包括产业链议价能力、场馆容量与城市层级、Live Nation 网络化经营、伦敦西区与百老汇的长期经营,最后是投资建议与风险提示。
2. 2025年演艺行业的核心数据有哪些?
2025年全国营业性演出实现票房616.55亿元、演出64.04万场、观演1.94亿人次。结构上,大型演出仅占0.5%的场次却贡献约53%的票房;旅游演艺和剧场类演出合计承担99.2%的场次和75%的观演人次。增速上,2023至2025年票房由502.32亿元增至616.55亿元,2024年和2025年分别同比增长15.37%和6.39%,高基数下增速逐步回归常态;同期场次由44.06万场增至64.04万场、累计增长45.3%,观演人次由1.71亿增至1.94亿、累计增长13.4%。2026年上半年票房达到304.08亿元、同比增长9.4%,明显高于场次2.0%的增速。这批数据的共同指向是:行业增长动力正由"提价"和"扩容"转向"提升单场产出"。
3. 演唱会为什么能贡献这么高的票房集中度?
因为头部艺人资源仍是决定市场规模的核心变量。2025年在大型演唱会和大型音乐节两类大型现场音乐演出中,演唱会以82.0%的场次贡献了91.1%的票房和87.4%的观演人次,票房集中度高于场次集中度,场均收入约为大型音乐节的2.2倍。报告把原因归结为"艺人号召力、大容量场馆和多档票价共同提升单场变现能力"。同时观众结构也支撑了这一模式:大型演唱会、大型音乐节和LiveHouse的女性观众占比均在68.2%至70.8%之间,年轻用户对社交体验和圈层认同感更强,付费意愿更明确。相比之下音乐节虽能扩大消费边界,但现场组织、天气应对、交通保障和赞助招商环节更多,经营结果更依赖综合运营能力。
4. 演出对城市消费的带动效应有多大?
报告给出了一组很有说服力的测算:按中国演出行业协会的数据,2025年大型演出每1元票房平均带动6.85元关联消费,324.48亿元票房对应超过2200亿元的票房外消费。这个乘数效应的基础是跨城观演的高比例——2025年大型演唱会和大型音乐节的跨城观演占比分别为64.6%和68.4%,均高于LiveHouse的46.2%。跨城观演将单张门票延伸为餐饮、交通、购物和住宿等多场景消费:中国演出行业协会调查显示78.5%的观众停留两天及以上、85.3%的观众总消费超过500元,餐饮、市内交通和购物的消费覆盖率分别达到98.4%、68.1%和64.7%。报告强调,场馆与交通枢纽、商圈、酒店及景区之间的连接越顺畅,观演客流越容易转化为停留和消费。
5. 剧场类演出为什么票房占比在下降?
核心原因是供给扩张速度远快于收入增长。2025年剧场类演出达到43.7万场,实现票房101.8亿元、观演人次5830.8万,场次规模很大但单场收入偏低。结构性压力体现在份额上:剧场票房占全国营业性演出票房的比重由2019年的42%降至2025年的17%。报告的解释是"相对份额下降后,经营者需要进一步提高内容复演率、空间周转效率和用户长期价值"。内部结构上,专业剧场以24.9%的场次贡献51.0%的票房和55.7%的观演人次,而小剧场与演艺新空间承担75.1%的场次、票房占比49.0%,更依赖高频排演和细分需求。用户层面,深度用户中30岁以上人群占60.7%、高于新用户的46.2%,说明观演习惯存在明显的年龄积累效应。
6. Live Nation 的商业模式对国内有什么启示?
报告称 Live Nation 是"单场项目走向网络化经营的代表性样本",其启示集中在资源复用与利润结构两点。规模上,公司业务覆盖55个国家,2025年推广5.46万场活动、现场观众约1.59亿人次,拥有或参与运营场馆460个,Ticketmaster处理6.46亿张门票,收入252.0亿美元(2022至2025年复合增速14.7%)。利润结构上最具启发的是:演出分部占收入82.5%,但经调整营业利润占比仅25.8%;票务、赞助与广告合计占收入17.5%,却贡献74.2%的经调整营业利润,三项业务利润率分别为3.3%、36.8%和63.6%。这意味着"演出推广决定收入规模,票务和赞助贡献主要利润"。报告指出的正向循环是:演出规模扩大后,新增客流还会流向票务和赞助业务,进一步改善综合盈利水平。报告由此给出三条投资主线:优质场馆长期运营权、持续内容导入能力、以及拥有长期核心版权与跨区域发行网络的内容公司。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。