饮料行业场景化趋势洞察:超六成按场景选品与四大场景拆解
 广告
饮料行业正在换一套竞争逻辑:从"品类之争"转向"场景之争"。《饮料行业场景化趋势洞察》由炼丹炉(知衣科技)出品,共40页,基于炼丹炉大数据2026年1—7月的商品销售、属性结构与评价关键词。
先看大盘:行业重启增长,市场恢复韧性;供给结构继续由主体扩张转向效率提升——2026年1—7月活跃品牌数同比收敛-15%,而在售商品数同比+5%。消费者的判断依据也变了:外部调研显示超过六成消费者会根据场景选择不同产品。
报告的方法论是"时间×空间×活动×人群"四维度,把时刻、地点、行为与同行关系拼成一张可验证的饮用地图。同样一瓶水,在通勤路上、健身房里和火锅桌上,是三种完全不同的生意。
一、行业大盘:品牌数减15%、商品数增5%的效率转向
报告开篇用两组同比数据定调了行业的新阶段。
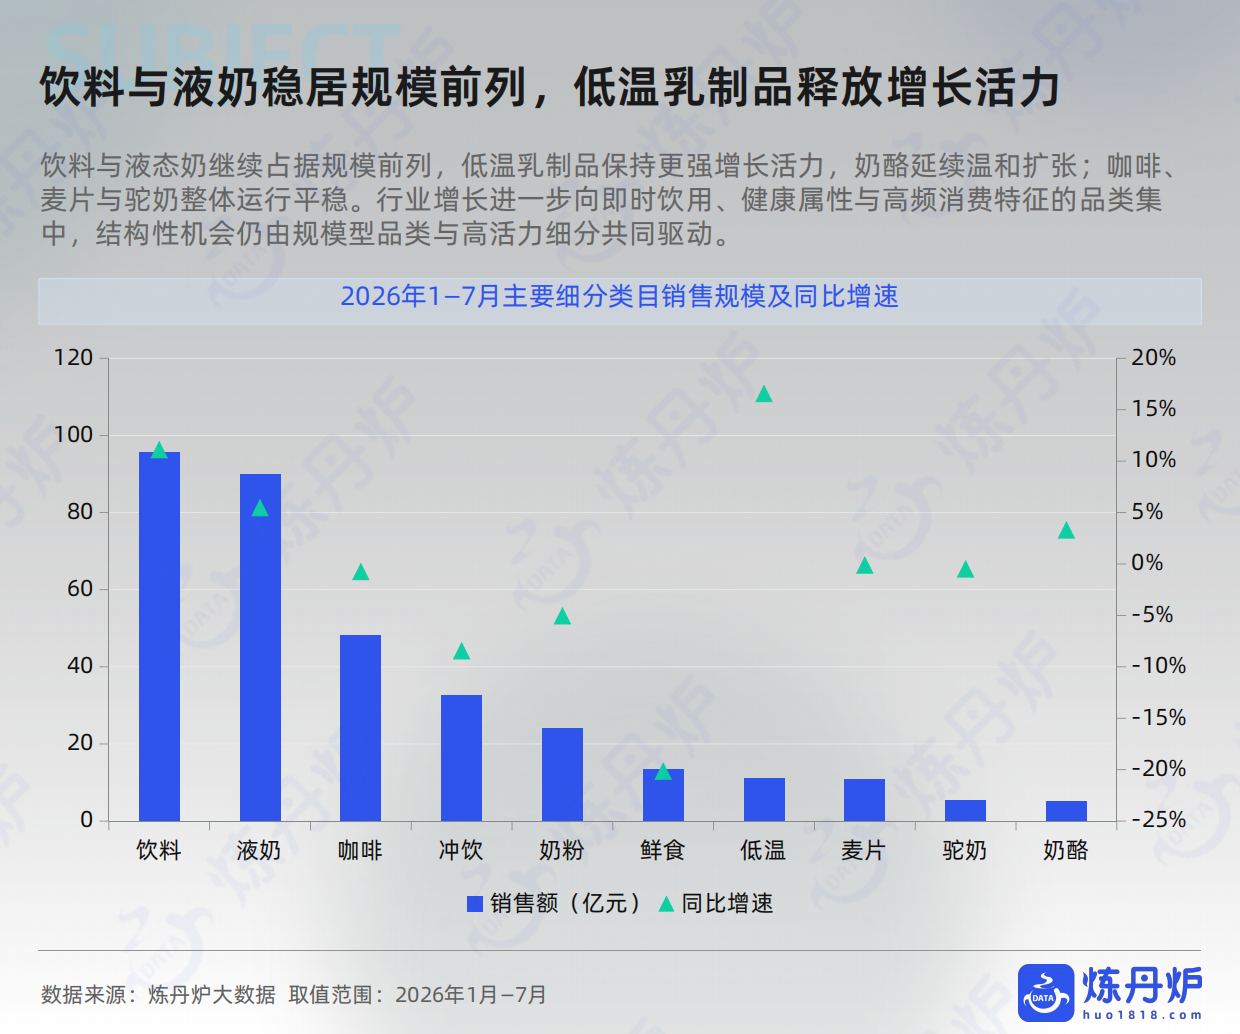
第一组是供给端结构:2026年1—7月,活跃品牌数量同比收敛-15%,在售商品数量同比增加+5%。报告对此的解读是"行业供给结构继续由主体扩张转向效率提升"——玩家变少了,但每个玩家投入的商品更集中、更精细,行业从"广撒网铺货"转向"围绕核心场景打磨产品"。
第二组是品类格局:饮料与液奶稳居规模前列,低温乳制品释放增长活力。报告指出,在整体结构中,结构性机会仍由规模型品类与高活力细分共同驱动——也就是说,大盘的增长不完全来自头部品类的扩容,还有相当一部分来自细分品类的高增速。
这两组数据合在一起说明一件事:行业不再靠"更多品牌、更多SKU"来增长,而是靠"更准的场景、更对的产品"来增长。品牌数在减少、商品数在增加,说明行业淘汰的不是玩家,而是无效铺货。报告在目录中把整份报告分为"饮料行业概况"与"饮料行业场景化洞察"两大部分,后半部分正是这份报告真正的价值所在。
换个角度看同一件事,《任拓2026皂类电商大数据报告解读》算的是另一笔账。
二、决策逻辑变了:超过六成消费者按场景选品
报告用一个外部调研结果,把"场景化"从营销概念变成了消费事实。
报告指出,饮料选择正由品类偏好转向对时刻、地点、行为与同行关系的综合回应;外部调研显示超过六成消费者会在不同场景选择不同产品。为了让分析可验证,报告建立了统一的场景识别坐标,包含四个维度:
一是时间节点,锁定饮用时刻(早晨、午后、夜间),识别生理状态与饮用节奏,判断是提神、补给还是舒缓;二是空间环境,连接使用条件(家庭、办公室、通勤、户外),环境决定容量、包装、便携性与冷热饮方式;三是具体活动,明确产品任务(佐餐、运动、学习、社交),活动决定产品承担的功能角色与替代对象;四是同行关系,判断分享方式(独处、同事、家人、朋友),关系影响购买规格、分享属性与情绪价值。
报告对场景创新的定义也很清晰:场景化创新的关键,是让"核心任务、主导品类、关键属性与产品形态"形成一致表达。这句话其实是给品牌的检查清单——如果产品在任务、品类、属性、形态四条线上说不清自己属于哪个场景,那它就只能靠价格竞争。
三、场景声量图谱:早餐214万,第二梯队五大场景
报告用评价声量给所有饮用场景排了一次序,结果呈现出鲜明的层级结构。
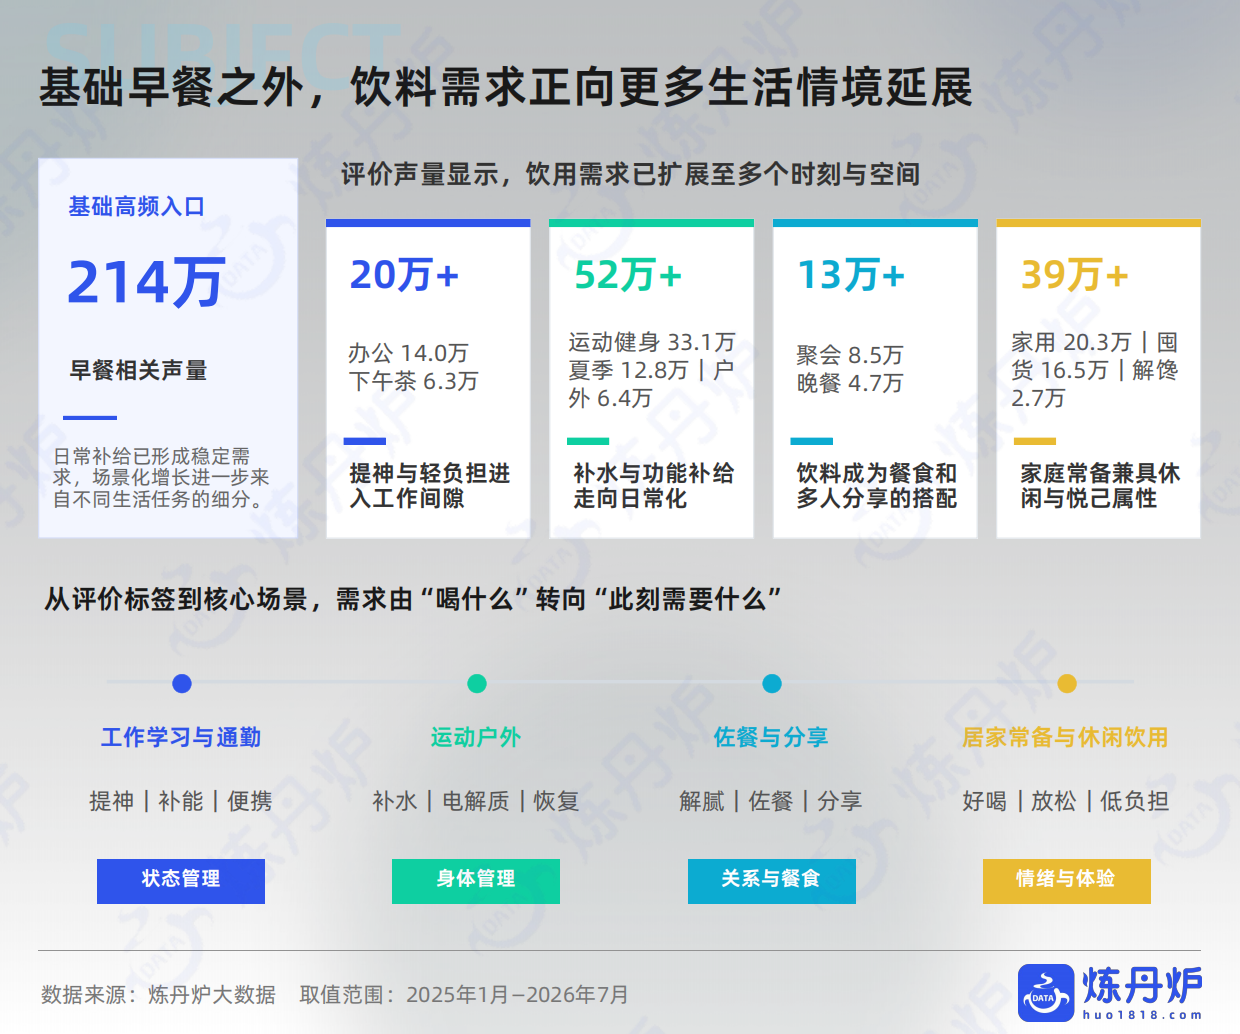
第一梯队只有"早餐"一个:作为基础高频入口,早餐相关声量达214万,日常补给已形成稳定需求。第二梯队则由五个场景构成,每一个都带出了自己的核心任务:办公14.0万、下午茶6.3万(提神与轻负担进入工作间隙);运动健身33.1万、夏季12.8万、户外6.4万(补水与功能补给走向日常化);聚会8.5万、晚餐4.7万(饮料成为餐食和多人分享的搭配);家用20.3万、囤货16.5万、解馋2.7万(家庭常备兼具休闲与悦己属性)。
报告还给出了咖啡/麦片/冲饮品类下的场景声量TOP6:早餐、运动健身、烘焙、家用、囤货、办公。聚焦到"核心任务"层面,报告归纳出三个最集中的诉求:提神醒脑、充饥饱腹、解腻,此外还包括调理肠胃、代餐、积食消化等。而在"体验改善关注"(负向率)维度上,报告列出了被消费者抱怨最多的五类问题:预期差异、保质期、外观包装、口感、购买决策,其中性价比是核心决策要素。
这组数据给出的结论是:产品选择既受即时功能驱动,也受到持续体验影响。报告明确指出,场景创新需同步兼顾"功能兑现"和"饮用体验"——只解决功能、不管口感和预期一致性的产品,在评价端一定会失分。214万的早餐声量说明:最赚钱的场景往往不是最时髦的场景,而是最高频的场景。
四、工作学习与通勤:咖啡44.86%与饮料42.46%的双核心
这是报告拆解得最细的一个场景。
需求特征上,工作学习与通勤贯穿高频日常,场景销售在开工、开学节点集中释放,随后回归稳定补货节奏。报告强调其核心变化:"竞争重心正转向更快准备、更易携带与更稳定的功能交付。"
场景声量结构上,办公贡献了69.1%、下午茶占30.9%——报告由此判断,工作学习需求正由"单点提神"向"连续状态管理"演进。任务链被拆成四段:出发/到岗对应快速启动(即开即饮或快速冲调);上午工作对应集中专注(咖啡与茶饮持续提神);午后/茶歇对应轻负担续航(清爽耐饮、降低入口负担);加班/学习对应能量补给(提神同时兼顾饱腹)。报告特别指出,工作学习场景并非单一的"咖啡提神",而是多个连续任务共同组成的饮用链路。
销售结构上,咖啡占44.86%、饮料占42.46%形成双核心,冲饮/食补占6.34%。分工也很明确:咖啡中速溶咖啡(占咖啡内部45.0%)对应快速启动,咖啡液与豆粉支撑专注体验;饮料中饮用水(占饮料内部36.5%)覆盖通勤与办公补水,功能饮料强化加班即时补能;冲饮端奶茶与果汁冲饮覆盖茶歇愉悦,豆浆与粉类补充早餐饱腹。
这一点在《凯爱瑞2026上半年零售新品情报解读:六大趋势主线定调创新》里有更细的口径拆解,感兴趣可以翻过去看。
属性结构上有一组很能说明问题的数据:速溶咖啡加工方式中,冷冻干燥占72.8%、喷雾干燥占25.5%、低温冷萃占1.7%——冻干已占据主流;咖啡豆/粉烘焙程度以中深烘焙为主,中度烘焙47.3%、深度烘焙44.0%、轻度烘焙仅8.7%。相比之下,茶类饮料口味(茉莉味26.9%、乌龙茶23.0%、柠檬味17.1%、绿茶味15.3%、原味15.3%、红茶味2.4%)和冲饮配方(八珍粉28.2%、藕粉17.8%、黑芝麻核桃黑豆粉16.2%、椰子粉9.3%、抹茶粉8.6%等)结构更分散。报告据此提出:属性结构说明产品设计既要抓住核心主流,也应保留次主流选项,为不同饮用习惯提供更清晰的场景适配。
品牌层面,报告给出的工作学习与通勤场景代表品牌包括雀巢与G7咖啡(领跑),以及花田萃、AGF、UCC悠诗诗、隅田川、百岁山、红牛等,覆盖了咖啡、包装水与功能饮料三条供给线。
五、运动户外与佐餐分享:61.79%与82.64%的品类集中度
后两个场景的共同特征是"单一品类高度集中",但主导品类完全不同。
运动户外场景的核心任务是补水。报告指出场景需求从春季起持续升温,补水与恢复共同支撑夏季高点,产品组合需要覆盖运动全程。评价信号中,便携、低糖与补水共同影响场景选择——补水占比18.8%、低糖17.8%、便携8.5%。销售结构上,饮料占据绝对核心、达61.79%,其中功能饮料(占饮料内部52.7%)与电解质饮料(21.6%)对应运动中补水,饮用水(13.2%)覆盖长时间户外续航;冲饮/食补占9.65%,用功能补给与豆浆承接恢复需求、天然粉粉强化饱腹与营养;鲜食饮品占8.24%,纯果蔬汁提供天然补给、椰子水强化清爽与电解质联想。属性分工上,电解质与谷物构成补给主轴,运动前准备属性中咖啡种类分布为:某类占59.4%、另一类占32.6%。代表品牌包括IF、三麟、屈臣氏、红牛、农夫山泉、脉动、宝矿力水特,电解质品牌领跑,乳品与功能饮料承接恢复补能。
佐餐与分享场景的核心任务则是解腻与畅饮。报告指出佐餐需求高频稳定,茶饮与果汁共同承接解腻和分享,评价信号中口味、回购与解腻共同影响餐桌选择(解腻占比9.5%、另有2.2%的其他信号)。销售结构上,饮料构成绝对核心、占82.64%——这是四个场景中最高的品类集中度:茶类和果味饮料覆盖日常佐餐,凉茶与碳酸强化重口聚餐;液态奶占4.75%承接家庭共饮与营养补充;鲜食饮品占4.41%强化天然感。品类内部结构上,果味饮料占26.3%、茶类饮料25.1%、凉茶12.1%、碳酸饮料12.0%、果醋6.3%,苹果醋强化了特色选择。代表品牌包括柠檬共和国、柚香谷、康师傅冰红茶、加多宝、三得利、金豆芽,头部品牌跨品类竞争,茶饮、凉茶与果汁共同构成佐餐心智。
报告对佐餐场景的总结是:日常佐餐、重口聚餐、家庭分享和节庆表达,共同组成了一条稳定的餐桌链路。82.64%的集中度意味着:佐餐场景几乎没有品类竞争,只有"谁的解腻心智更硬"的竞争。
六、居家常备与休闲饮用:43.40%饮料加31.80%液态奶的常备底盘
最后一个场景是四者中品类结构最均衡的,也是"补货效率"竞争最激烈的。
需求特征上,居家需求形成稳定常备,补水、营养与休闲共同扩展体验。评价信号显示,回购、口味与到家便利共同影响囤货选择(到家便利占24.9%、口味9.0%、回购7.3%)——报告据此指出,居家常备需要在刚需、情绪价值与补货效率之间形成组合。
销售结构上,饮料占43.40%、液态奶占31.80%、咖啡占10.20%。分工上:饮用水构成家庭刚需(占饮料内部50.3%),茶饮与碳酸扩展休闲口味;纯牛奶覆盖全家早餐(占液态奶内部78.7%),酸奶和水牛奶补充差异化选择;速溶咖啡降低准备门槛,咖啡豆粉与咖啡液提升体验。
如果你关心的正是宠物行业报告,《宠物行业报告:200亿线上盘的高增长概念》值得一起读。
属性结构上,家用与箱装定义了常备底盘,多品类和口味扩展休闲饮用。报告给出的代表品牌包括认养一头牛、泉阳泉、德亚、伊利、娃哈哈、瑞幸咖啡,乳品与包装水领跑,咖啡和碳酸饮料补充休闲心智,早餐营养、日常补水、休闲饮用和整箱补给形成稳定联想。
报告最后用一张总结表把四大场景的产品定义归纳清楚:工作学习与通勤是"效率型日常补给",运动户外是"全程功能补给",佐餐与分享是"餐桌型风味供给",居家常备是"家庭型常备储备"。四个场景的产品定义分别由任务决定供给组合——这正是报告的核心观点:任务决定供给组合,而不是供给组合去碰运气找任务。四个场景、四套产品定义,拼起来就是一张饮料行业的新地图。想看更多饮料、食品与消费品行业的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做品类规划和场景营销时备查。
七、常见问题解答(FAQ)
1. 这份报告的来源和数据口径是什么?
报告名为《饮料行业场景化趋势洞察》,由炼丹炉(杭州知衣科技有限公司)原创出品,共40页,版权归知衣所有。数据来源为炼丹炉大数据,主要取值范围为2026年1—7月,部分趋势数据覆盖2025年6月至2026年7月。分析方法上,报告以"时间×空间×活动×人群"为统一坐标,把商品销售数据、产品属性结构与消费者评价关键词映射到可验证的饮用场景,为产品定位和机会判断建立一致口径。报告结构分为两大部分:饮料行业概况(大盘增长、供给结构、品类格局、场景声量分布)与饮料行业场景化洞察(工作学习与通勤、运动户外、佐餐与分享、居家常备与休闲饮用四个场景的逐一拆解),最后以四大场景产品定义总结收尾。
2. 为什么说饮料行业已经从"品类竞争"转向"场景竞争"?
因为决策依据变了。报告指出饮料选择正由品类偏好转向对时刻、地点、行为与同行关系的综合回应,外部调研显示超过六成消费者会在不同场景选择不同产品。与此同时,供给端也在同步变化:2026年1—7月活跃品牌数同比收敛-15%、在售商品数同比增加+5%,行业供给结构由主体扩张转向效率提升。这两件事同时发生时,品牌能拿到的增长就不再来自"多铺一个品类",而来自"把一个场景吃透"。报告对场景化创新的定义也因此非常具体:关键是让核心任务、主导品类、关键属性与产品形态形成一致表达。
3. 消费者的饮用任务可以归纳为哪几类?
报告把最集中的核心任务归纳为三类:提神醒脑、充饥饱腹、解腻,此外还包括调理肠胃、代餐、积食消化等。这些任务在不同场景下呈现不同的组合方式。例如工作学习与通勤场景的任务链是"快速启动→集中专注→轻负担续航→能量补给"四段连续任务;运动户外场景是"运动前准备→运动中补水→运动后恢复"的全程任务;佐餐与分享场景是解腻与畅饮;居家常备则是刚需补水、早餐营养与休闲口味的组合。报告的判断是:产品选择既受即时功能驱动,也受到持续体验影响,因此场景创新需要同步兼顾功能兑现与饮用体验,不能只解决功能而忽略口感和预期一致性。
4. 四个场景中,哪个品类的集中度最高?品牌应该怎么选赛道?
集中度最高的是佐餐与分享场景,饮料占该场景销售额的82.64%;其次是运动户外,饮料占61.79%;工作学习与通勤场景最低,咖啡44.86%与饮料42.46%形成双核心;居家常备场景结构最均衡,饮料43.40%、液态奶31.80%、咖啡10.20%。对品牌而言,集中度高的场景意味着"主导品类明确、心智更硬",新品牌切入需要更强的差异化理由,比如佐餐场景中的苹果醋就是通过特色风味找到位置的;而结构均衡的场景意味着"多品类共存",切入机会更多但需要在刚需、情绪价值与补货效率之间找到自己的组合。报告给的核心原则是任务决定供给组合,先确定要承接的具体任务,再决定产品形态。
5. 报告提到消费者最不满意的体验问题有哪些?
报告在"体验改善关注"(负向率)维度上列出了五类被消费者吐槽最多的问题:预期差异、保质期、外观包装、口感、购买决策,其中性价比是核心购买决策要素。这几项的共同特点是"产品本身没问题,但消费者体验上不满意"——例如宣传与实际不符造成的预期差异、保质期带来的囤货顾虑、包装不便携或不好看、口感与描述不符。报告由此强调,预期一致性、保质期、包装与口感是后续优化重点,场景创新需同步兼顾功能兑现和饮用体验。对品牌来说,这意味着场景定位做得再准,如果在这些基础体验项上失分,评价端仍会拖累复购。
6. 不同场景的代表品牌有哪些,能看出什么规律?
报告给出了四个场景各自的代表品牌。工作学习与通勤场景包括雀巢、G7咖啡(领跑),以及花田萃、AGF、UCC悠诗诗、隅田川、百岁山、红牛,覆盖咖啡、包装水与功能饮料三条线,规律是"效率属性优先"。运动户外场景包括IF、三麟、屈臣氏、红牛、农夫山泉、脉动、宝矿力水特,电解质品牌领跑,规律是"功能属性优先,乳品与功能饮料承接恢复补能"。佐餐与分享场景包括柠檬共和国、柚香谷、康师傅冰红茶、加多宝、三得利、金豆芽,规律是"头部品牌跨品类竞争,茶饮、凉茶与果汁共同构成佐餐心智"。居家常备场景包括认养一头牛、泉阳泉、德亚、伊利、娃哈哈、瑞幸咖啡,乳品与包装水领跑,规律是"乳品与包装水承担常备底盘,咖啡和碳酸补充休闲心智"。可以看到同一个品牌在不同场景中的角色不同,这正是场景化定位的价值所在。
延伸阅读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《魔镜洞察报告:线上饮料均价上涨9.97%》——主线是线上饮料均价上涨9.97%
《智研咨询:2026年中国光模块行业发展现状及未来趋势研判报告》——同一批数据支撑的另一个视角
《前哨科技企业AI研究报告:仅25%项目达预期回报》——和本文互为参照的另一组样本
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。