


餐宝典2026餐饮闭店率报告:啫啫煲40.4%与加盟模式转向
 广告
《2025—2026中国餐饮品类闭店率与加盟发展白皮书》由NCBD(餐宝典)于2026年8月发布,采用行业深度访谈、桌面研究与用户调研等方法,结合NCBD自有餐饮数据监测模型撰写。
报告对"闭店率"做了严格定义:指门店开设满一年以后的存活情况,即既定统计周期内某一餐饮品类项下永久性终止经营活动的门店数量,占该品类同期基准经营门店规模的比值。报告同时反复强调,品类闭店率不等于品牌闭店率,且仅代表过去一年的情况,不代表对未来的预测。
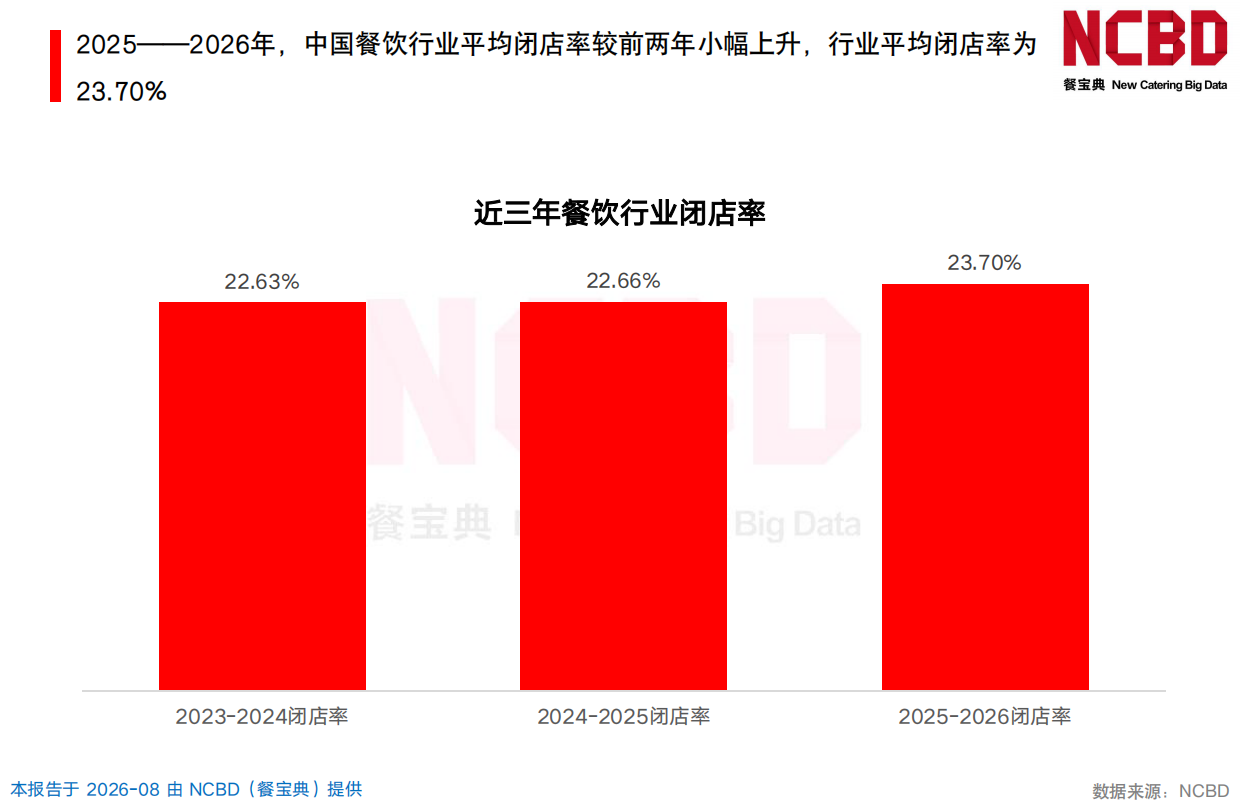
最核心的一组数据是行业大盘:2025—2026年中国餐饮行业平均闭店率为23.70%,而2023—2024为22.63%、2024—2025为22.66%,两年小幅上行后首次突破23.7%。报告对此的判断是,行业平均闭店率较前两年小幅上升,竞争烈度仍在加剧。从22.66%到23.70%,这1个百分点看着不大,但换算成门店就是数十万家的存续变化。
一、闭店率总榜:啫啫煲40.4%居首,五个"死亡品类"连续三年上榜
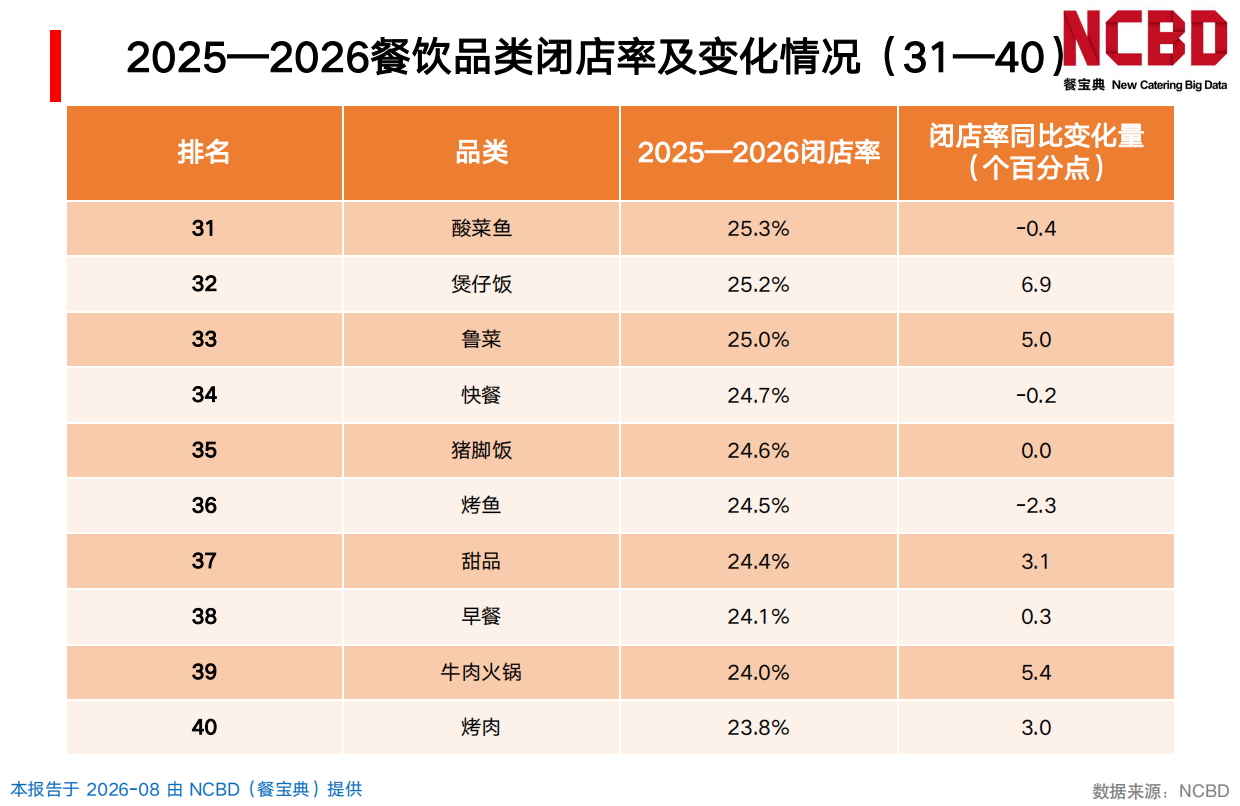
报告给出了完整的一至八十名品类闭店率榜单。排名前十的品类依次是:啫啫煲40.4%(首次纳入监测,无同比数据)、小龙虾33.1%、炸串31.8%、牛杂31.3%、串串香30.7%、牛排30.5%、拌饭30.4%、胡辣汤30.0%、臭豆腐29.7%、牛蛙29.6%。
第十一到二十名依次为:螺蛳粉29.1%、砂锅菜28.8%、焖锅28.8%、锅盔28.5%、冒菜28.5%、肠粉28.4%、黄焖鸡28.3%、烤鸭28.3%、麻辣烫28.2%、麻辣香锅28.1%。可以看到,前二十名里绝大多数是小吃、快餐与重口味的火锅串串类品类。
报告特别点出了"死亡品类"的概念:闭店率连续三年进入前十的品类是小龙虾、炸串、牛杂、牛蛙、螺蛳粉。它们的三年数据分别为:小龙虾32.2%→37.2%→33.1%;炸串32.2%→30.3%→31.8%;牛杂29.2%→29.4%→31.3%;牛蛙27.3%→32.0%→29.6%;螺蛳粉30.0%→30.1%→29.1%。报告明确提醒,创业者在选择这些品类时需要更为谨慎。
报告还单独列出了闭店率上升最快的十个品类:煲仔饭(+6.9个百分点)、面包(+5.8)、鸭脖(+5.8)、牛肉火锅(+5.4)、羊肉火锅(+5.0)、鲁菜(+5.0)、牛排(+4.9)、自助餐(+4.2)、徽菜(+3.9)、日料(+3.6)。其中煲仔饭从17.9%直接跳到25.2%,是所有品类中增长最快的。煲仔饭一年涨6.9个百分点,意味着去年开出的店里,每四家就有一家没能撑过这一年。
二、闭店率最低的十个品类:咖啡10.8%与西餐11.4%
把榜单倒过来看,反而更能说明哪些品类更抗周期。闭店率最低的十个品类依次是:咖啡10.8%、西餐11.4%、茶馆11.6%、虾火锅11.9%、徽菜12.8%、私房菜12.9%、打边炉14.6%、东北菜15.6%、素食15.9%、茶饮16.2%。
报告对几个重点品类做了三年趋势追踪。茶饮闭店率为16.2%,2023—2024为19.6%、2024—2025为16.0%,整体低于餐饮行业平均水平,属于"相对稳健"的品类。咖啡闭店率为10.8%,三年分别为13.3%、10.3%、10.8%,处于相对低位且整体低于茶饮;报告特别指出,从开店情况看,咖啡门店仍在继续增长,在整个餐饮行业中表现十分抢眼。
对比非常鲜明:同样属于饮品大类的茶饮与咖啡,闭店率分别为16.2%与10.8%,而饮品加盟纠纷占全行业比例却是最高的37.5%。报告的解释是,饮品类标准化程度高、门槛低、同质化严重,正因为进入容易,才成为"快招"公司的主要阵地。
再看传统大品类的稳定性。火锅2025—2026闭店率22.0%,三年为20.2%、20.1%、22.0%,近三年均略低于餐饮行业整体水平,但2025—2026出现小幅上涨。烧烤为22.8%,三年22.8%、22.0%、22.8%,与餐饮大盘较为一致。快餐为24.7%,三年24.1%、24.9%、24.7%,虽波动不大但高于大盘水平。烤肉则从20.8%上升至23.8%,上升3个百分点,报告指出2025年还出现了一波自助烤肉的关店潮。
同一条线索,我们在《专利奖在瘦身,高校却在霸榜:这份报告揭秘中国高校科创实力》里做过更细的拆解,可以对照着看。
报告还对比了川菜与湘菜:川菜三年为19.2%、20.5%、21.1%,湘菜为19.9%、21.0%、22.8%,湘菜闭店率始终略高于川菜,且两者都在持续上行。主要地方菜中,各大菜系闭店率均低于餐饮整体平均水平,其中鲁菜近三年呈明显上升趋势,徽菜闭店率相对较低。咖啡10.8%、茶饮16.2%、火锅22.0%——闭店率最低的三个品类,恰好是标准化程度最高的三个。
三、省份与城市:重庆辽宁28.6%并列最高,北京12.0%全国最低
报告首次把闭店率拆到了省份维度,这也是一组非常能反映区域餐饮生态的数据。
2025—2026年餐饮闭店率最高的省份依次为:重庆28.6%、辽宁28.6%、四川28.5%、福建28.5%、江西28.1%、浙江27.9%、广西27.4%、吉林27.4%、贵州27.1%、天津26.3%。闭店率最低的省份中,北京仅12.0%,西藏17.9%、上海18.5%、甘肃19.0%、新疆19.5%、海南20.2%。
报告给出的区域小结是:全国范围内川渝地区闭店率普遍较高,四川、重庆均在28.0%以上;辽宁、吉林进入全国前十,东北地区餐饮闭店率整体高于全国平均水平;在四个一线城市中北京的闭店率全国最低,广州、深圳超过20%,高于北京与上海;西北地区闭店率整体相对较低。
报告还给出了三个重点品类的省份TOP榜。茶饮闭店率最高的是北京24.2%、重庆23.7%、福建23.0%;咖啡最高的是吉林15.7%、天津15.2%、江西14.1%,而北京、上海等地闭店率小于10%;火锅最高的是广东28.6%、福建28.5%、广西27.1%,川渝地区火锅闭店率也处于较高水平;烧烤最高的是河北39.4%、河南35.9%、上海32.9%,远超餐饮平均水平;快餐最高的是黑龙江34.5%、辽宁32.1%、福建31.5%。
火锅细分品类上,报告指出串串香闭店率最高,近三年均在30%左右,高于火锅平均水平;羊肉火锅、牛肉火锅、酸汤火锅闭店率上升趋势较为明显。北京餐饮闭店率12.0%全国最低,而隔壁河北烧烤闭店率39.4%全国最高——同一片区域,两个极端的餐饮生态。
四、加盟优选50:从规模扩张到存量提质的战略转向
报告第二部分发布了"2025—2026餐饮加盟优选50"名册。评选通过对候选连锁品牌进行数据监测,结合企业实力、开店与扩张情况、品牌形象、媒体影响力、网络舆情、门店存活率、加盟商关系管理、特许经营类纠纷以及分析师评价等综合得出。入册品牌包括巴比、霸王茶姬、比格比萨、古茗、海底捞、和府捞面、肯德基、老乡鸡、蜜雪冰城、瑞幸咖啡、塔斯汀、探鱼、蛙来哒、喜茶、幸运咖、CoCo都可、袁记云饺、正新鸡排、周黑鸭、紫燕百味鸡、尊宝比萨、野人先生等,覆盖小吃快餐、茶饮、咖啡、披萨、火锅、正餐、卤味熟食等主要赛道。
报告重点拆解了四个典型品牌的加盟政策变迁。第一个是喜茶,其政策脉络可以分为三段:启动期(2022年底)正式对外开放事业合伙人合作模式,特征是高门槛准入、强标准管控,目标是依托加盟快速下沉低线城市;扩张调整期(2023—2024年)加盟门店快速向三四线渗透,但2024年9月喜茶发布合伙人公开信,明确拒绝同质化竞争与低价内卷,不再追求短期开店数量;沉淀期(2025年2月至今)宣布暂时停止接受新的事业合伙业务申请。报告给出的解读是四条:品牌资产优先级高于规模、顺应市场的纠偏、合伙人关系从交易转向利益共生、暂停为阶段性策略而非废止制度。
第二个是霸王茶姬,已完成加盟模式改革,取消传统"固定加盟费+原料加价"模式,切换为GMV流水分成的绑定模式——品牌方统一收取门店GMV的17%作为品牌综合服务费,同时对门店营销活动的折扣成本兜底,承担上限为流水的10%,超出部分由品牌方补贴。报告认为此次改革彻底改变了总部盈利逻辑:从"靠卖原料赚差价"的供应商角色,转向"靠品牌运营赚分成"的合伙人角色。
第三个是和府捞面,创立于2012年,长期坚持直营,2024年4月正式开放加盟进入"直营+联营"模式,采用全托管模式,即"法律上加盟、管理上直营"。数据显示2025年和府捞面全年新增112家门店,其中联营店87家,存活率超过95%,官方公布的平均回本周期为12至18个月。
第四个是袁记云饺,以生鲜零售、生熟一体两大店型为核心。生鲜店要求纯生食面积不低于15㎡,生熟一体店要求门店总面积不低于60㎡。加盟费按三年收取,特级城市生鲜店8万元/3年、生熟一体店12万元/3年;一级省会城市均为5万元/3年;二级及其他城市统一3万元/3年。保证金2万元/店,品牌管理费特级城市9000元/年,一级及以下城市3600元/年。2026年1月袁记食品递交上市申请,加盟政策同步向规范化、精细化升级。
这一点在《硕远2026素食餐饮行业报告解读:千亿市场20%复合增速领跑》里有更细的口径拆解,感兴趣可以翻过去看。
五、特许经营纠纷:饮品类占37.5%,98%诉讼由加盟商发起
报告第三部分聚焦特许经营纠纷,这是整份白皮书里信息量最重、也最有警示价值的一章。
司法数据方面,北京市东城区人民法院2026年4月发布的《涉餐饮行业商业特许经营案件审判白皮书(2023—2025)》显示,仅北京东城法院一家,三年即审结涉餐饮行业特许经营合同民事案件144件,年均约48件。报告强调,这一数据仅反映进入诉讼程序的案件,大量纠纷以协商、投诉、仲裁的方式解决,实际纠纷规模远超司法统计数字。
诉讼主体结构更值得注意:加盟商作为原告提起诉讼的案件占比高达约98%,即几乎所有的诉讼都由加盟商发起,主要诉请为解除特许经营合同、退还加盟费及保证金等。报告指出这反映出在餐饮加盟法律关系中,加盟商处于明显的弱势地位——品牌方掌握信息优势和合同起草权,在利益受损时可从加盟费、供应链差价中获利,通过诉讼追索加盟商的动力极低。
纠纷类型方面,报告归纳了六类及其比重:虚假宣传与信息披露不实(超高),典型表现是虚构企业背景、虚构明星代言、虚报盈利数据、口头承诺回本周期;经营资质不合规(高发),不满足"两店一年"条件、商标存在争议、未在商务部备案;合同订立不规范(高发),格式条款排除加盟商权利、核心条款约定不明;运营支持不到位(比较集中),品牌方"付钱后不管";供应链强制高价(常见),强制从总部采购高价物料、毛利率失真;费用调整与退出障碍(常见),加盟费中途涨价、保证金退还难、解约赔偿过高。
按品类的纠纷分布为:饮品类37.5%、小吃快餐27.3%、火锅/烧烤15.6%、中式正餐8.4%、其他11.2%。报告对每一类的成因做了解释:饮品类标准化高、门槛低、同质化严重,是"快招"公司的主要阵地,碰瓷大品牌是典型引流手段;小吃快餐加盟规模大但运营复杂度低于正餐,纠纷多集中在供应链价格和区域保护,"连而不锁"极为典型;火锅/烧烤投资门槛高、运营复杂度大,品牌方经营危机对加盟商冲击极强,受损金额较大;中式正餐加盟拓展本身较为谨慎,纠纷占比相对较低。
报告还整理了近年来的重大加盟纠纷事件,涉及明星光环退潮后的加盟商集体维权、明星热度消退叠加产品力不足引发的关店潮、碰瓷知名品牌实施快招诈骗被判刑、代理商与总部矛盾导致区域全面停业、总部资金链紧张引发批量闭店欠薪、加盟费三连涨与核心料包断供导致的集体更名等情形。报告总结的纠纷趋势有四条:数量持续高位增长、"快开快关"成为行业常态;纠纷类型高度集中于虚假宣传(超过半数案件涉及)、经营资质违规与运营支持缺失;权利失衡,98%诉讼由加盟商发起;集体性维权事件增多,加盟商从单兵作战走向集体行动。98%的诉讼由加盟商发起,这个数字本身就是对"加盟是不是好生意"最直接的回答。
六、加盟政策四大演变趋势与创业风险提示
报告第四部分把头部品牌加盟政策的演变归纳为四条主线。
第一条,战略主线:从规模扩张转向存量提质。行业在2023—2024年经历加盟高速扩张后,2025年起头部品牌集体进入战略调整期——部分暂停新加盟商申请、部分收紧准入审核、部分下调年度开店目标。核心逻辑是餐饮已进入存量竞争阶段,门店粗放加密会直接分流存量客流、拉低单店盈利,最终透支品牌价值。第二条,盈利逻辑:从赚取渠道差价转向共享门店增长。传统模式下总部盈利依赖加盟费与供应链物料差价,与门店实际盈利弱绑定,天然存在"总部赚快钱、加盟商担风险"的利益错位;当前政策迭代方向是重构利益分配机制,通过流水分成、盈利绑定的收费模式,让总部收益直接取决于门店经营表现。第三条,合作关系:从短期交易转向长期生态共生。早期加盟本质是一次性品牌授权交易,总部重招商转化、轻后期运营;如今头部品牌普遍通过抬高准入门槛筛选长期合作者,并通过风险兜底、持续赋能、复投激励提升加盟商留存率。报告指出当前头部品牌的老加盟商多店复投占比持续提升。第四条,体系建设:从粗放管理转向合规化、资本化适配。伴随越来越多餐饮连锁品牌进入上市筹备阶段,加盟体系的合规化升级成为重要方向,包括收费标准全公开、合作流程标准化、品控体系可追溯、运营管理规范化。
顺着这个逻辑往下推,《信通院2025具身智能报告:融资735亿三大争议待解》给了一组可以互相验证的数字。
报告在风险提示部分给出了三条明确建议。第一,闭店率在30%以上的品类处于高危水平,建议创业者在选择之前做好市场调研,对于闭店率连年位于前十的品类要更加理性对待。第二,近年来市场上出现了一批主打"漂亮饭"的品牌,它们更依赖流量、复购率较低、单店投资较大,对加盟商风险较大,需要更为慎重。第三,大量实践和数据证明,主打明星、IP等概念的餐饮品牌闭店率较高,创业者尤其是餐饮小白,加盟时应尽量远离这些品牌。
报告结语指出,餐饮头部品牌加盟政策的持续迭代,本质是国内餐饮行业从"连锁化率提升"的增量阶段,向"精细化运营"的存量阶段转型的缩影,政策演变的核心主线是品牌价值维护与利益共同体构建。NCBD(餐宝典)是专注于餐饮行业的大数据研究与测评机构,其数据与报告多次被新华社、CCTV、人民日报等媒体引用。想看更多餐饮行业、连锁加盟与消费趋势方向的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做行业研究与创业评估时备查。
接着可以看的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《智信2025-2031无人机巢市场报告解读》——主线是低空经济机巢成风口
《麦锐德2026半导体白皮书:集成电路销售超1.7万亿》——切口是集成电路销售超1.7万亿
七、常见问题解答(FAQ)
1. 这份报告是谁发布的,闭店率是怎么定义的?
报告全名为《2025—2026中国餐饮品类闭店率与加盟发展白皮书》,由NCBD(餐宝典)于2026年8月发布。NCBD(餐宝典)是专注于餐饮行业的大数据研究与测评机构,其数据、报告与榜单多次被新华社、CCTV、人民日报等权威媒体引用。研究方法上,白皮书主要采用行业深度访谈、桌面研究以及用户调研等方法,结合NCBD自有餐饮数据监测模型。闭店率指在既定统计周期内,某一界定清晰的餐饮品类项下永久性终止经营活动的门店数量,占该品类同期基准经营门店规模的比值;在本白皮书中特指门店开设满一年以后的存活情况。报告同时强调了六点:品类闭店率不等于品牌闭店率;不同区域、省份、城市可能存在差异;仅代表过去一年情况,不代表对未来的预测;因统计口径差异,与部分企业或机构所指的闭店率有所不同;仅供参考,不代表任何实际投资建议;创业有风险,投资需谨慎。
2. 2025—2026年餐饮行业整体闭店率是多少,哪些品类最高?
2025—2026年中国餐饮行业平均闭店率为23.70%,较上一年(22.66%)小幅上升。品类闭店率榜单前十依次为:啫啫煲40.4%(首次监测)、小龙虾33.1%、炸串31.8%、牛杂31.3%、串串香30.7%、牛排30.5%、拌饭30.4%、胡辣汤30.0%、臭豆腐29.7%、牛蛙29.6%。闭店率连续三年进入前十的品类是小龙虾、炸串、牛杂、牛蛙、螺蛳粉,报告称之为"死亡品类",建议创业者选择时更为谨慎。此外,闭店率上升最快的十个品类依次是煲仔饭(+6.9个百分点)、面包(+5.8)、鸭脖(+5.8)、牛肉火锅(+5.4)、羊肉火锅(+5.0)、鲁菜(+5.0)、牛排(+4.9)、自助餐(+4.2)、徽菜(+3.9)、日料(+3.6)。
3. 哪些品类闭店率最低,茶饮和咖啡表现如何?
闭店率最低的十个品类依次是:咖啡10.8%、西餐11.4%、茶馆11.6%、虾火锅11.9%、徽菜12.8%、私房菜12.9%、打边炉14.6%、东北菜15.6%、素食15.9%、茶饮16.2%。茶饮三年闭店率为19.6%、16.0%、16.2%,与上一年基本持平,整体低于餐饮行业平均水平;省份维度上茶饮闭店率最高的是北京(24.2%)、重庆(23.7%)、福建(23.0%)。咖啡三年闭店率为13.3%、10.3%、10.8%,处于相对低位且整体低于茶饮,报告特别指出咖啡门店仍在继续增长,在整个餐饮行业中表现十分抢眼;省份上吉林与天津两地咖啡闭店率最高(15.7%、15.2%),北京、上海等地则小于10%。火锅三年闭店率20.2%、20.1%、22.0%,近三年均略低于行业整体水平;火锅细分中串串香最高(近三年均在30%左右)。
4. 不同省份的闭店率差异有多大?
差异相当显著。2025—2026年餐饮闭店率最高的省份为重庆与辽宁(均为28.6%),其后是四川28.5%、福建28.5%、江西28.1%、浙江27.9%、广西27.4%、吉林27.4%、贵州27.1%、天津26.3%。闭店率最低的是北京12.0%,其后为西藏17.9%、上海18.5%、甘肃19.0%、新疆19.5%、海南20.2%。报告的区域小结是:川渝地区闭店率普遍较高,四川、重庆均在28.0%以上;辽宁、吉林进入全国前十,东北地区整体高于全国平均;四个一线城市中北京闭店率全国最低,广州、深圳超过20%,高于北京与上海;西北地区整体相对较低。分品类看,火锅闭店率最高的是广东28.6%、福建28.5%、广西27.1%;烧烤最高的是河北39.4%、河南35.9%、上海32.9%;快餐最高的是黑龙江34.5%、辽宁32.1%、福建31.5%。
5. 头部品牌的加盟政策发生了哪些变化?
报告拆解了四个典型品牌。喜茶:2022年底开放事业合伙人、2024年9月转向"提质"、2025年2月暂停接受新申请,核心逻辑是品牌资产优先级高于规模。霸王茶姬:取消"固定加盟费+原料加价"模式,切换为GMV流水分成,品牌方统一收取门店GMV的17%作为品牌综合服务费,并对营销活动折扣成本兜底,承担上限为流水的10%。和府捞面:2012年创立、长期直营,2024年4月开放加盟进入"直营+联营",采用全托管模式(法律上加盟、管理上直营);2025年全年新增112家门店,其中联营店87家,存活率超过95%,平均回本周期12至18个月。袁记云饺:生鲜店、生熟一体店两大店型,加盟费按三年收取,特级城市生鲜店8万元/3年、生熟一体店12万元/3年,一级省会城市均为5万元/3年,二级及其他城市统一3万元/3年,保证金2万元/店。报告把政策演变归纳为四条主线:战略上从规模扩张转向存量提质、盈利上从渠道差价转向共享门店增长、合作上从短期交易转向长期共生、体系上从粗放管理转向合规化与资本化适配。
6. 餐饮加盟的纠纷情况有多严重,报告给了哪些风险提示?
报告给出的司法数据是:北京市东城区人民法院2026年4月发布的《涉餐饮行业商业特许经营案件审判白皮书(2023—2025)》显示,仅北京东城法院一家三年即审结涉餐饮特许经营合同民事案件144件,年均约48件;且加盟商作为原告提起诉讼的案件占比高达约98%。按品类的纠纷分布为:饮品类37.5%、小吃快餐27.3%、火锅/烧烤15.6%、中式正餐8.4%、其他11.2%。纠纷类型中,虚假宣传与信息披露不实属"超高"比重,典型表现是虚构企业背景、虚构明星代言、虚报盈利数据、口头承诺回本周期。报告的风险提示有三条:一是闭店率在30%以上的品类处于高危水平,选择前应做好市场调研,对连年位于前十的品类要更理性;二是主打"漂亮饭"的品牌更依赖流量、复购率低、单店投资大,对加盟商风险较大;三是主打明星、IP等概念的餐饮品牌闭店率较高,创业者尤其是餐饮小白应尽量远离。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







