凯度2026中国理想家居:3.78万亿存量与六幕人生剧场
 广告
《中国理想家居进化趋势报告》(The Theatre of Life Stages 2026)由巨量引擎家居行业与凯度联合发布,基于2026年凯度家居行业人群定量调研(N=1000)与定性访谈(N=76)撰写。
报告开篇给出一组底层数据:2025年中国家装家居市场总规模达3.78万亿元,其中存量业务占家装总市场份额的70%,新房整装降至三成。这意味着家居行业的主战场已经换了个地方——不再是等着一套新房交付,而是在既有房子里做持续的、局部的、可迭代的改造。
报告最有冲击力的一页是把"家的进化"拆成三个阶段。家居1.0是"功能容器",家用来遮风挡雨、满足基本居住;家居2.0是"品质生活",家开始有风格、讲体验、比配置;家居3.0是"人生适配",家不再是一套标准答案,而是跟着家庭成员的变化不断调整的动态系统。报告用一句消费者原话概括了这种转变:"以前装修是完成一个任务,现在是让家跟着我的生活一起长。"
一、家的三次进化:从功能容器到人生适配
报告把家居消费的演进脉络梳理为三个阶段。1.0阶段解决的是"有没有",家是一个功能容器;2.0阶段解决的是"好不好",家成为品质生活的载体;3.0阶段解决的是"合不合我",家变成了人生的适配系统。
支撑3.0判断的是五组调研数据。85%的消费者表示不再喜欢标准化样板间,认为"样板间好看但不像我家";95%会在抖音主动搜索家居灵感,把短视频平台当作装修功课的第一入口;77%习惯通过小改造对家做持续调整,而不是一次性完成;89%觉得家是表达自我的载体;同样有89%希望家能随着家庭变化而调整;92%认为家是长期陪伴的空间,而不是一次性消费品。
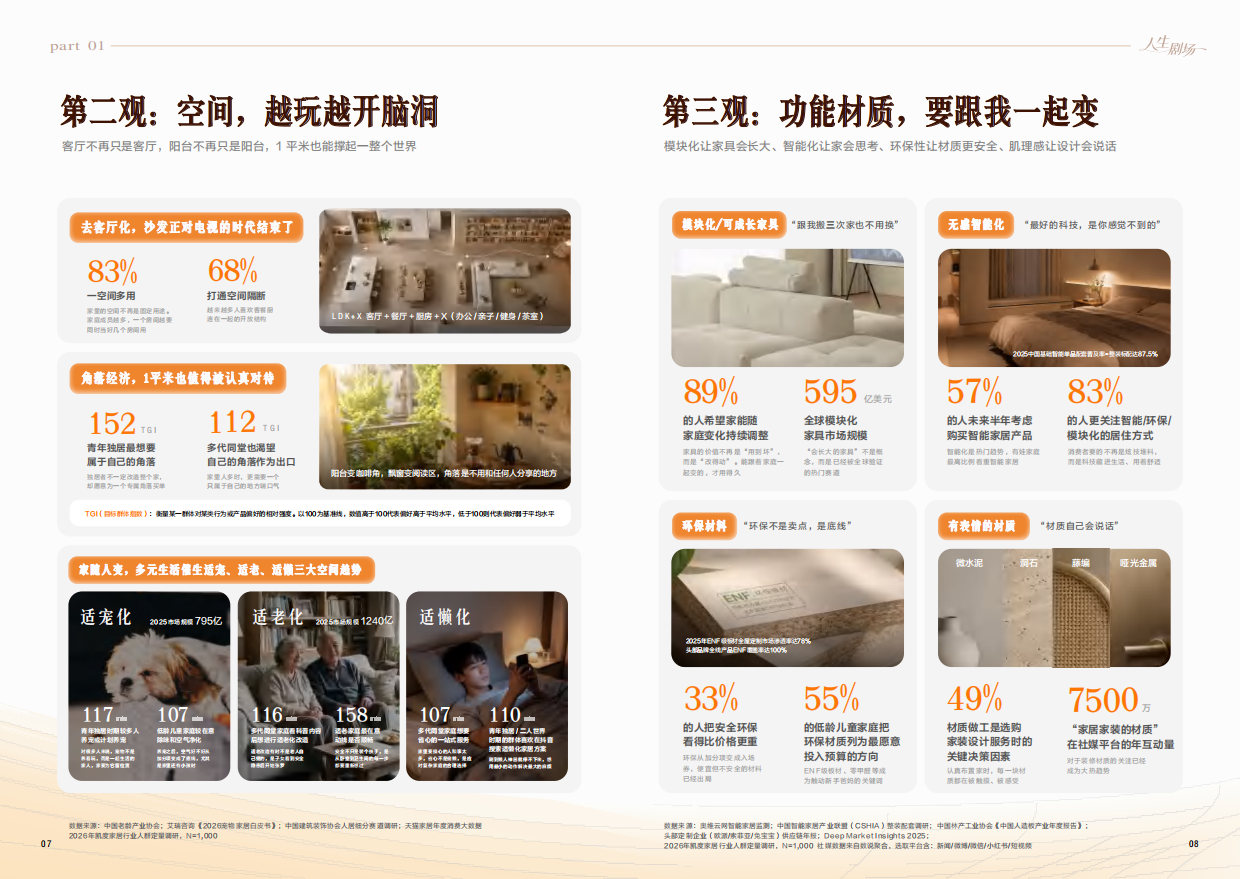
报告进一步提出"新家三观":第一是风格跟着自己走,审美不再参照邻居和样板间,而是参照自己的生活方式;第二是空间越玩越开脑洞,同一个房间在不同阶段可以承担不同功能;第三是功能材质要跟我一起变,材质要经得起时间,功能要留得住升级空间。
这种"持续调整"最直观的证据是微改造的间隔缩短。报告数据显示,局部微改造的平均间隔已从2021年的7.8年降至目前的3.6年,缩短超过一半。报告对此的判断很直接:家装不再是一次性的大工程,而是一种可以按节奏推进的长期行为。从7.8年到3.6年,翻倍的改造频率背后,是"家可以慢慢变成想要的样子"这件事被越来越多的人接受了。
二、风格搜索增长榜:宋氏美学+304%背后的审美转向
报告用抖音搜索增速数据,还原了过去一段时间里中国家庭审美的迁移方向。榜单前列的风格,几乎都不属于过去二十年主流的"现代简约"或"欧式"。
完整排序为:宋氏美学 +304%,相关内容量770万;可露丽 +272%,15万;多巴胺 +164%,920万;自然风 +146%,310万;包豪斯 +144%,870万;废土风 +52%,32万;梦核 +12%,42万。
我们在整理《新材料报告:7.5万亿产业的国产替代机会》时也碰到过类似的分歧,那里的结论可以拿来对照。
报告对几个高增长风格做了解读。宋氏美学的走红,本质是消费者从"元素堆砌"转向"意境营造",不再追求视觉冲击,而是追求空间里的留白和呼吸感。多巴胺风格则相反,它回应的是情绪价值——在生活压力下,用高饱和色彩给家里补一点能量。自然风则对应材质上的真实需求,藤、木、棉、麻这些材质被重新看重。
报告还给出了消费者在抖音上主动搜索的具体内容分布:搜"改造灵感/布局方案"占52%、"某个品牌或产品真实评价"占49%、"避坑/踩雷经验"占42%、"具体风格名称(原木风、中古风等)"占39%、"某个博主案例或作品"占37%、"适老化/适幼化方案"占25%。其中"避坑/踩雷经验"能排进前四,说明用户的搜索动机里,避险的权重已经不低于寻找灵感。"避坑"搜索量排进前四,比任何风格榜单都更能说明家居消费现在的心理底色——先怕买错,再想买好。
三、空间与材质:适宠化795亿与适老化1240亿
报告把家居消费的增量拆到了具体的功能赛道上,其中两个规模数据最值得关注:2025年适宠化市场规模795亿元,适老化市场规模1240亿元。
适宠化的逻辑是年轻群体的情感陪伴诉求。报告在人群画像中显示,适宠家居在抖音渠道的TGI高达300,是最高的一个品类,且以26至30岁、一线城市、女性人群为主。消费者在定性访谈里的原话很典型:"我会为冰箱贴和花草安个家,也为猫留一处磨爪、休憩的温暖角落。"报告指出适宠类消费者最看重耐用易清洁,最怕的是"滤镜落差",因此更适合联动独居、租房改造类达人,主打宠物友好空间与好物开箱。
适老化的逻辑则是人口结构与照护需求。报告给出了几组TGI数据:多代同堂家庭对适老化的关注度TGI达116,适老家庭动线关注度TGI达158,而在更细分的人群中,适老家居的TGI最高达到514。报告明确指出适老家居是"需求隐性化"的品类——它有长周期、深决策、强线下依赖三个特征,属于教育驱动型市场,即用户不是没有需求,而是不知道自己需要。
报告还给出了另外几个品类的关键数据。智能家居方面,57%的消费者在未来半年考虑购买智能家居产品;低龄儿童家庭中,55%把环保材质列为首要考虑因素;2025年ENF级板材在全屋定制中的渗透率已达78%。此外,全球模块化家具市场规模为595亿美元,报告认为模块化正是"家随人变"在供应链端的对应答案。
报告还提出了五类空间诉求关键词,每一类都对应一组具体的人群张力:温馨/放松/安心(外界在卷,家要能松弛)、宽敞/收纳/整洁(物质在膨胀,内心要秩序)、智能/科技感/省心(家务消耗生命,科技要给我自由)、独立/私密/分区(家庭要共融,个体要边界)、成长性/亲子友好(孩子在长大,空间要跟上)。
四、决策七卡点:家居消费的信任缺口在哪里
报告最有操作性的一部分,是把家居消费的转化链条拆成了七个卡点,并且指出每一个卡点都是品牌建立差异化优势的机会。
卡点1是信任落差,也是最普遍的一个。62%的家纺软装消费者最纠结"实物与预期不符",家居用品同样高频触发此痛点。报告的定性是:家居产品的质感、色彩、尺寸很难通过单一形式完全传递,消费者买的其实是对未来生活场景的想象。把视角拉到毕马威2026信托业,《毕马威2026信托业报告:34万亿规模加速转型》里的样本会更完整一些。
卡点2是安全验证缺失,集中在高危的功能升级类。儿童家居最纠结质量与安全问题(58%),还有54%提到安装后是否有异味;适老家居最纠结使用便利性(54%);大件家具最担心配送安装售后(64%);柜类定制担心售后服务问题(40%)。
卡点3是适配焦虑,出现在高频的家具主材与收纳类。收纳整理最纠结尺寸与空间适配(44%),家纺软装最看重风格氛围协调(55%),另有42%担心尺寸空间不适配。报告指出家居不是独立单品,要放进自家空间里才成立,品牌可以提供清晰的尺寸参考与实景案例来缓解这层焦虑。
卡点4是信息不透明,出现在慢决策的家装与柜定制品类。家装设计最纠结报价信息不透明(42%),柜类定制同样面临报价不透明(37%)。卡点5是售后服务无保障,大件家具担心售后没人管(40%)。
卡点6是家庭决策分歧。适老家居面临家庭意见不统一(46%),儿童家居同样如此(41%)。报告的建议是内容策略兼顾不同家庭成员的需求,呈现一家人使用的真实场景。卡点7是感官无可替代——适宠家居有67%需要亲手触摸确认,家居氛围有48%需要亲手触摸确认,这类品类的核心价值如触感、气味、真实色彩较难通过屏幕完整传递。
报告还梳理了各品类的"关注契机"与"决策痛点"。关注契机方面,家纺软装是"想买品质更好的产品"(47%),家居氛围是"让家更放松治愈"(48%),收纳整理是"提高收纳效率、减少整理负担"(41%),家居小件是"让日常生活更方便"(42%),大件家具是"提升舒适度和使用体验"(47%),柜类定制是"兼顾全家人的需求"(37%),家装设计是"改善家庭动线和便利性"(46%)。七个卡点里,没有一个和"产品参数"有关——家居消费真正的战场,在购买之前就已经打完了。
五、决策深度两极分化:智能家居68%做功课,家居小件只有19%
报告用调研数据说明了不同品类的决策深度差异,这个差异大到可以说品类之间根本不在同一套决策逻辑里。
详细研究率(即购买前会做深度功课的比例)为:智能家居68%、适老家居67%、柜类定制63%、家装设计62%、大件家具约52%、家纺软装42%、收纳整理32%、家居小件仅19%。
线上直购率的排序则几乎相反:家居小件49%、适老家居35%、柜类定制33%、家纺软装约30%。报告据此把品类分成两类:一类是"短周期+浅决策",消费者关注即接近购买,转化路径最短,适合做高频内容种草与即时成交;另一类是"长周期+深决策",高关注度的背后是"想装但怕踩坑"的焦虑,需要的是适我型方案。
报告还给出了选择线上与线下的核心原因对照。选择线上的原因集中在价格优惠与透明、选择多样、内容参考,线上承担的其实是"预决策"功能;选择线下的原因集中在能直接体验实物、现场体验更易决策、真实感受氛围效果,线下承担的是"确定性与安心感"。同时报告也列出了线上流失的Top原因:家纺软装担心实物与预期不符(54%)、担心材质和异味问题(50%);儿童家居对环保和安全更敏感(62%)、想确认真实材质和安全性(51%);适老家居想确认老人真实使用体验(56%),希望老人现场体验后再决定(54%)。
顺着这个逻辑往下推,《小红书2026跑步营销指南:跑团笔记涨87%场景破圈》给了一组可以互相验证的数字。
报告由此得出一个明确的结论:线上满足广度需求,线下深耕深度需求,二者不是替代关系而是互补关系。报告也给出了适老与适宠这两个特殊品类的定性——它们属于"信任驱动型"品类,抖音上的真实内容成为这条信任链路上的核心纽带。
报告还提供了抖音购买渠道的重点人群画像(TGI)。软装氛围类由年轻女性主导(女性TGI 190、一线城市TGI 167、26至30岁TGI 189);收纳与功能升级呈现代际分化,其中智能家居女性TGI 133、儿童家居女性TGI 124;适老家居则呈现51岁以上人群高TGI、新一线与二线城市TGI 250的特征;适宠家居在26至30岁人群TGI 200、一线城市TGI 200、女性TGI 200,均为典型的年轻高线城市女性画像。智能家居68%的人买前做深度功课,家居小件只有19%——同一个"家居"标签下,藏着两套完全不同的生意。
六、触点地图与六幕人生:品牌该怎么接住不同阶段的家
报告第四部分给出了触点全景与营销解法,核心是把消费者按"人生阶段"而不是按"品类偏好"来分组。
触点分布方面,家居内容信息获取渠道的排序为:抖音等社媒与短视频平台87%、电商平台66%、线下门店与家居卖场47%、家居垂类平台27%。其中抖音单渠道占比达59%。在抖音内部,消费者的行为呈现"搜索×信任"双引擎:一方面以深度搜索锚定意向(95%会主动搜索),另一方面以真实达人完成信赖落地。
抖音上的内容偏好分为六类:实用改造型(72%)、氛围生活型(61%)、专业权威型(55%)、整装适老型(54%)、潮流种草型(45%)、简单实用型(42%)。报告指出消费者对家居达人的信任普遍建立在"真实生活场景+解决痛点的实用干货"之上,这套机制覆盖大多数家居受众;而适老、适宠等特殊品类需要突破常规浅层种草,转向更具说服力的深度信任构建路径。
换个角度看同一件事,《中百协2025-2026百货零售业报告解读》算的是另一笔账。
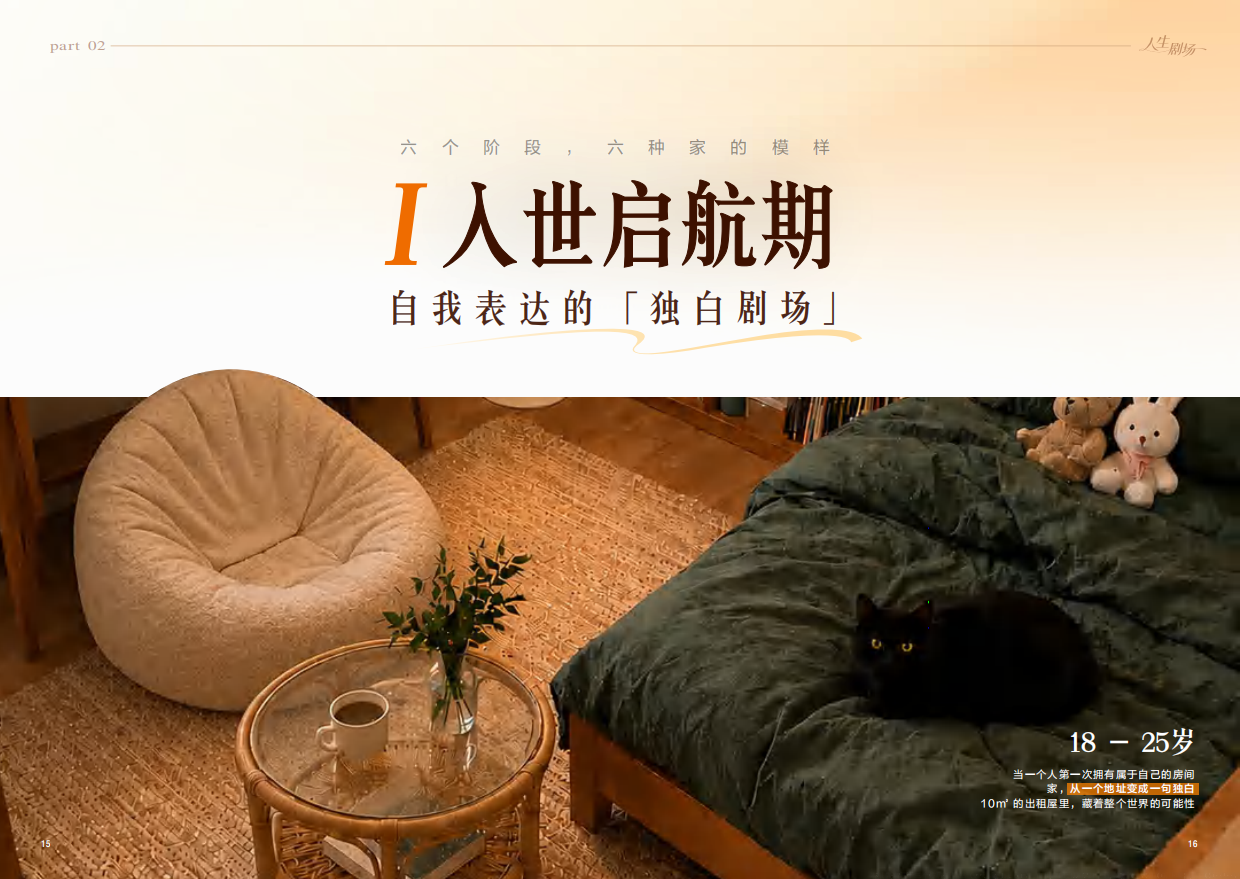
最关键的是"六幕人生剧场"的划分。报告把消费者分为入世启航期(青年独居/合租)、双栖筑家期(二人世界)、乳稚萌芽期(有低龄儿童家庭)、童蒙启智期(有成长儿童家庭)、中坚蓄力期(多代同堂)、晚晴安享期(适老家庭)六个阶段,并为每个阶段匹配了高潜品类、决策卡点与内容策略。例如入世启航期以适宠家居与家居氛围为高潜品类,核心卡点是氛围类怕"滤镜落差",对应策略是联动独居、租房改造达人做宠物友好空间与好物开箱;晚晴安享期以适老家居与家纺软装为高潜品类,卡点是担心实际效果不及预期,对应策略是联动孝心子女视角博主与适老测评达人做适老化改造与防滑实拍。
报告最后把营销主张概括为"品牌吸引力的黄金三角":真实感(消除想象落差,构建消费确定性)、品质感(把抽象工艺与质感转化为可感知的细节)、生活感(洞察客群生活方式,将产品融入具体生活场景)。报告的核心洞察是:未来的家居品牌竞争,不再是单一产品的参数比拼,而是场景解决方案的系统竞争,更是品牌所代表的生活方式与消费者内心向往的匹配度竞争。
报告的数据来源包括巨量云图与CBNData消费大数据、2026年凯度家居行业人群定量调研(N=1000,18至60岁,1至4线城市,2026年6月执行)以及定性访谈(N=76,22至60岁,线上ART深度访谈)。想看更多家居行业、消费人群与营销趋势方向的完整报告资料,可以到运营动脉(www.yydm.cn)检索,站点覆盖300+行业、7万+份报告与方案,适合做品类研究与内容规划时备查。
七、常见问题解答(FAQ)
1. 这份报告是谁发布的,研究范围是什么?
报告全名为《中国理想家居进化趋势报告》(英文名 The Theatre of Life Stages 2026),由巨量引擎家居行业与凯度(Kantar)联合制作发布。数据来源包括巨量云图与CBNData消费大数据、2026年凯度家居行业人群定量调研与定性访谈。定量调研样本量N=1000,研究对象为18至60岁、近半年有家居或家装相关消费行为的消费者,涵盖装修、家具主材、家纺软装、卫浴、智能功能、家居百货及收纳等品类,覆盖1至4线城市,2026年6月执行。定性访谈样本量N=76,研究对象为22至60岁同类消费者,覆盖青年独居、二人世界、有低龄儿童家庭、有成长儿童家庭、多代同堂、适老家庭六类人生阶段,采用线上ART深度访谈,2026年6月执行。
2. 报告说的"家的三次进化"具体是什么?
报告把家居消费演进分为三个阶段。家居1.0是"功能容器",家用来满足基本居住与遮蔽需求,解决"有没有"的问题。家居2.0是"品质生活",家开始有风格、讲体验、比配置,解决"好不好"的问题。家居3.0是"人生适配",家不再是一套标准答案,而是跟着家庭成员变化持续调整的动态系统,解决"合不合我"的问题。支撑3.0判断的数据包括:85%消费者不再喜欢标准化样板间、95%会在抖音主动搜索家居灵感、77%习惯通过小改造做持续调整、89%觉得家是表达自我的载体、89%希望家随家庭变化调整、92%认为家是长期陪伴空间。报告还提出"新家三观":风格跟着自己走、空间越玩越开脑洞、功能材质要跟我一起变。
3. 存量市场到底有多大,改造频率发生了什么变化?
2025年中国家装家居市场总规模达3.78万亿元,其中存量业务已占家装总市场份额的70%,新房整装降至三成。改造成本方面,局部微改造的平均间隔已从2021年的7.8年降至3.6年,缩短超过一半。报告认为这标志着家装不再是一次性的大工程,而是一种可以按节奏推进的长期行为。这一判断也解释了为什么77%的消费者习惯通过小改造持续调整,而非等待一次完整装修。
4. 风格搜索增长榜里有哪些值得关注的品类?
报告基于抖音搜索增速给出风格榜单:宋氏美学+304%(内容量770万)、可露丽+272%(15万)、多巴胺+164%(920万)、自然风+146%(310万)、包豪斯+144%(870万)、废土风+52%(32万)、梦核+12%(42万)。报告解读认为,宋氏美学走红本质是消费者从"元素堆砌"转向"意境营造",追求留白与呼吸感;多巴胺回应的是情绪价值,用高饱和色彩给家里补能量;自然风对应材质上的真实需求,藤、木、棉、麻被重新看重。此外消费者在抖音主动搜索的内容中,"改造灵感/布局方案"占52%、"某个品牌或产品真实评价"占49%、"避坑/踩雷经验"占42%。
5. 适老化与适宠化两个赛道的市场规模和人群特征是什么?
2025年适宠化市场规模795亿元,适老化市场规模1240亿元。适宠化的逻辑是年轻群体的情感陪伴诉求,适宠家居在抖音渠道的TGI高达300,以26至30岁、一线城市、女性为主,消费最看重耐用易清洁,最怕"滤镜落差"。适老化则是人口结构与照护需求驱动,多代同堂家庭对适老化关注度TGI 116、适老家庭动线关注度TGI 158、细分人群最高达514。报告明确指出适老家居属于"需求隐性化"的教育驱动型市场,具有长周期、深决策、强线下依赖三个特征。此外智能家居方面57%消费者未来半年考虑购买,低龄儿童家庭55%把环保材质列为首位,2025年ENF级板材全屋定制渗透率78%。
6. 报告的"决策七卡点"和"六幕人生"分别指什么?
决策七卡点是:卡点1信任落差(62%家纺软装纠结实物与预期不符)、卡点2安全验证缺失(54%儿童家居担心安装后异味、64%大件家具担心配送安装售后)、卡点3适配焦虑(44%收纳整理纠结尺寸空间适配)、卡点4信息不透明(42%家装设计纠结报价不透明)、卡点5售后服务无保障(40%大件家具担心售后没人管)、卡点6家庭决策分歧(46%适老家居家庭意见不统一)、卡点7感官无可替代(67%适宠家居需亲手触摸确认)。六幕人生是报告对消费者的人生阶段划分:入世启航期、双栖筑家期、乳稚萌芽期、童蒙启智期、中坚蓄力期、晚晴安享期,每个阶段对应不同的高潜品类、决策卡点与内容策略。报告最后提出"品牌吸引力黄金三角"——真实感、品质感、生活感。
相关报告解读推荐
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《德勤医美报告:2030年规模有望破6000亿》——讲的是2030年规模有望破6000亿
《小吃行业报告:2026市场规模有望破万亿》——落点在2026市场规模有望破万亿
《格物致胜2026通用伺服市场研究拆解》——重点是229亿规模国产份额达60%
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。